
Markt für Edge-Rechenzentren in Italien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Edge-Rechenzentren in Italien: 2025 lag das Marktvolumen bei USD 236.9 Mio.; bis 2035 soll es bei einer CAGR von 13.62 % auf USD 849.7 Mio. steigen. Auf North-West entfallen 45.73% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 15. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exclusive
- 09Regionale Analyse
- 10Standortanalyse
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North-West45.73%
- Centre22.16%
- North-East17.82%
- South9.61%
- Islands4.68%
Profilierte Unternehmen
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
Vollständige Analyse
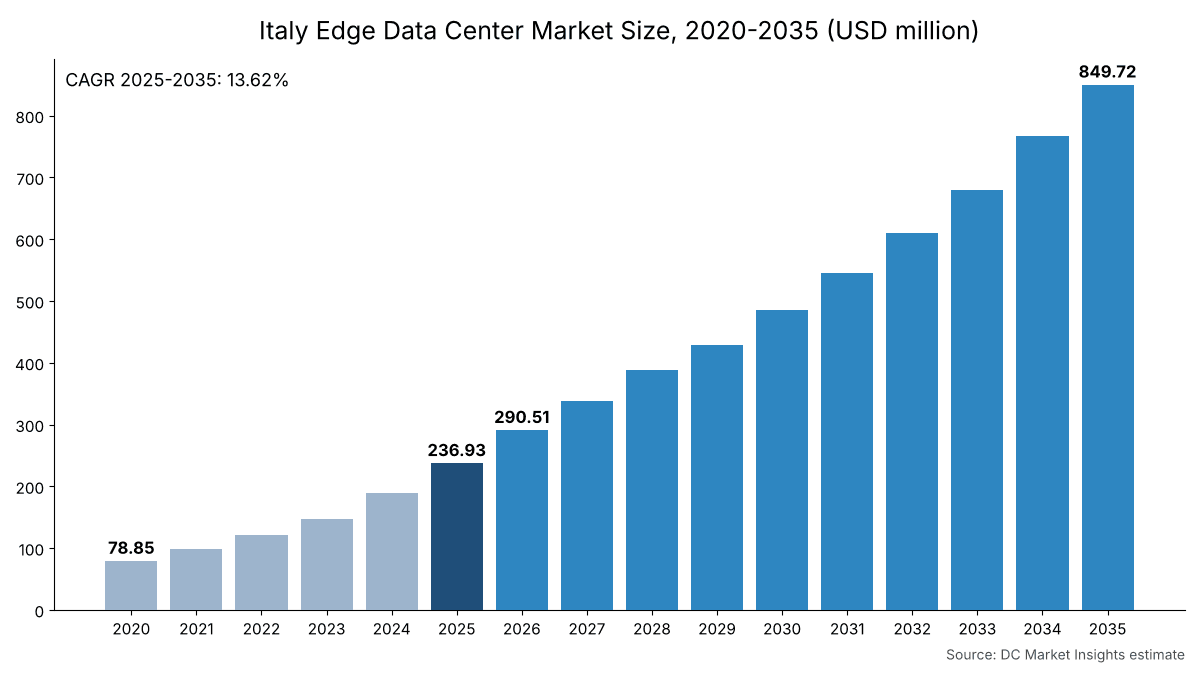
Der Markt für Edge-Rechenzentren in Italien wird 2026 auf 290,51 Mio. USD bewertet und soll bis 2035 auf 849,72 Mio. USD steigen, nach 236,93 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,62 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die Ausgaben für Edge-Rechenzentren in Italien: Standorte mit bis zu etwa 2 Megawatt (MW) IT-Last in der Nähe von Nutzern, Maschinen und Mobilfunknetzen, etwa umgebaute Telefonvermittlungsstellen, regionale Colocation-Hallen, Cloud-Edge-Racks und On-Premises-Mikrorechenzentren. Die Baurechnung für 2025 lautet: 11,35 MW neue oder erneuerte Edge-IT-Kapazität x 11,80 Mio. USD Hardware pro MW = 133,93 Mio. USD, zuzüglich 50,0 MW durchschnittlich installierter Edge-Kapazität x 1,62 Mio. USD Services pro MW = 81,00 Mio. USD, zuzüglich 50,0 MW x 0,44 Mio. USD Software pro MW = 22,00 Mio. USD. Software ist mit 17,66 % pro Jahr das am schnellsten wachsende Segment, weil jeder neue Knoten aus der Ferne betrieben wird, und der Süden ist mit 17,73 % pro Jahr die am schnellsten wachsende Region, da Glasfaserbetreiber Edge-Knoten in Neapel, Bari und Palermo eröffnen. Edge-Standorte bilden die regionale Ebene des Rechenzentrumsmarkts in Italien. Die englische Fassung dieses Berichts ist ebenfalls verfügbar.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Edge-Rechenzentren in Italien 2026?
DC Market Insights bewertet den Markt für Edge-Rechenzentren in Italien 2026 mit 290,51 Mio. USD, 22,61 % mehr als die 236,93 Mio. USD des Jahres 2025, da die installierte Edge-IT-Kapazität von 55 MW auf 67 MW steigt.
- Marktgröße 2025: 236,93 Mio. USD
- Marktgröße 2026: 290,51 Mio. USD
- Marktgröße 2030: 485,44 Mio. USD
- Marktgröße 2035: 849,72 Mio. USD
- CAGR 2025-2035: 13,62 % (unteres Szenario 12,15 %, oberes Szenario 14,94 %)
- Größte Komponente: Hardware, 56,53 % der Ausgaben 2025 (133,93 Mio. USD)
- Schnellstes Segment: Software, 17,66 % pro Jahr (von 22,00 Mio. USD 2025 auf 111,85 Mio. USD bis 2035)
- Schnellster Betreibertyp: Telco- und Glasfaser-Edge, 16,78 % pro Jahr
- Führende Region: Nordwesten, 45,73 % der Ausgaben 2025
- Am schnellsten wachsende Region: Süden, 17,73 % pro Jahr
- Größter Standort: Mailand, 61,93 Mio. USD im Jahr 2025
- Marktführer: TIM Enterprise, rund 12 % der Ausgaben 2025 (Bewertung von DC Market Insights)
Zusammenfassung: Wie viel hat Italien 2025 für Edge-Rechenzentren ausgegeben?
Italien hat 2025 236,93 Mio. USD für Edge-Rechenzentren ausgegeben. Der Markt für Edge-Rechenzentren in Italien wurde 2020 auf 78,85 Mio. USD bewertet, erreichte 2025 236,93 Mio. USD und soll bis 2035 849,72 Mio. USD erreichen, bei einer CAGR von 13,62 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchsen die Ausgaben um 24,61 % pro Jahr, weil die installierte Edge-IT-Kapazität von etwa 22 MW auf etwa 55 MW stieg, als Telekommunikationsbetreiber, Rundfunkanbieter und regionale Colocation-Anbieter kleine Standorte außerhalb Mailands errichteten.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Edge-Rechenzentren Italien 2025 | 236,93 Mio. USD |
| Marktgröße Edge-Rechenzentren Italien 2026 | 290,51 Mio. USD |
| CAGR Markt für Edge-Rechenzentren Italien (2025-2035) | 13,62 % |
| Marktgröße Edge-Rechenzentren Italien 2035 | 849,72 Mio. USD |
Das Wachstum verlangsamt sich von 24,61 % auf 13,62 % pro Jahr, weil die installierte Basis größer wird, nicht weil weniger Standorte gebaut werden: DC Market Insights erwartet eine installierte Edge-IT-Kapazität von 123 MW im Jahr 2030 und 215 MW im Jahr 2035, mit 26,82 MW neuer oder erneuerter Kapazität 2035 gegenüber 11,35 MW 2025. Services und Software wachsen schneller als Hardware, weil jedes installierte MW jedes Jahr Fernverwaltung und Wartung bezahlt. Edge ist noch ein kleiner Teil der italienischen Kapazität: Allein Mailand verfügt über 414 MW IT-Last, 68 % der nationalen Nennleistung (Quelle: Osservatorio Data Center, Politecnico di Milano, Januar 2026), sodass die 55 MW Edge-Kapazität nach Schätzungen von DC Market Insights etwa 9 % der nationalen Gesamtkapazität ausmachen.
Kernaussagen:
- 236,93 Mio. USD im Jahr 2025, 290,51 Mio. USD im Jahr 2026 und 849,72 Mio. USD bis 2035, eine CAGR von 13,62 %.
- Hardware ist mit 56,53 % die größte Komponente, weil jeder neue Knoten Stromversorgung, Kühlung, Gehäuse, Racks und Server benötigt.
- Auf den Nordwesten entfallen 45,73 % der Ausgaben 2025; der Süden wächst mit 17,73 % pro Jahr am schnellsten.
- Telefonvermittlungsstellen werden zu Edge-Rechenzentren: FiberCop plant mehr als 100 davon, beginnend in Rom (Quelle: TelecomTV, August 2026).
- Der italienische Großhandelsstrompreis lag 2025 im Durchschnitt bei 115,9 Euro pro Megawattstunde (MWh), fast doppelt so hoch wie in Frankreich und Spanien (Quelle: Zahlen der ARERA, berichtet von Il Sole 24 Ore, Juli 2026), was effiziente, kleine Standorte begünstigt.
Marktabgrenzung: Was ist ein Edge-Rechenzentrum in Italien und was umfasst der Markt?
Ein italienisches Edge-Rechenzentrum ist ein Standort mit bis zu etwa 2 MW IT-Last, der nahe bei Nutzern oder Maschinen gebaut wird, um die Latenz unter etwa 5 Millisekunden zu senken; der Markt für Edge-Rechenzentren in Italien sind die jährlichen Ausgaben für diese Standorte, 236,93 Mio. USD im Jahr 2025 bei etwa 55 MW installierter Edge-IT-Kapazität (Schätzung von DC Market Insights).
Enthalten. An Edge-Standorten installierte Hardware: Stromversorgungssysteme (unterbrechungsfreie Stromversorgung (USV), Batterien, Schaltanlagen und Generatoren), Kühlung, vorgefertigte Gehäuse und Module, Racks sowie die in Edge-Knoten installierten Server, Speicher- und Netzwerkgeräte; Software: Data Center Infrastructure Management (DCIM), Fernüberwachung und Edge-Orchestrierungsplattformen; und Services: Planung und Integration, verwalteter Betrieb, Wartung und Remote Hands für Edge-Standorte.
Ausgeschlossen. Hyperscale- und Wholesale-Campusse mit mehr als etwa 2 MW pro Standort, etwa die von EdgeConneX und Vantage Data Centers geplanten Campusse in der Lombardei, Funkausrüstung der Mobilfunknetze, der Bau von Glasfaser-Backbones, Grundstücke und Stromrechnungen.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Summe: drei Komponenten, vier Betreibertypen, drei Standortgrößen, sechs Endanwendungen und fünf italienische Makroregionen. 2025 entfallen auf Hardware 133,93 Mio. USD, auf Services 81,00 Mio. USD und auf Software 22,00 Mio. USD. Dasselbe Edge-Modell auf weltweiter Ebene wird im Bericht zum Markt für Edge Computing beschrieben, der die breitere Edge-Software- und Geräteebene erfasst.
Warum unterscheiden sich die Schätzungen zum Markt für Edge-Rechenzentren in Italien?
DC Market Insights bewertet den Markt für Edge-Rechenzentren in Italien 2026 mit 290,51 Mio. USD, und veröffentlichte Schätzungen unterscheiden sich, weil sie die Edge-Grenze an unterschiedlichen Stellen ziehen. Eine frühere Ausgabe dieser Seite verwendete eine weitere Definition, die einen Teil der regionalen Colocation- und Hyperscale-Kapazität um Mailand und Rom einbezog und einen um etwa 90 % höheren Wert für 2025 ergab; die aktuelle Zahl erfasst nur Standorte mit bis zu etwa 2 MW und deren Hardware, Software und Services.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Edge-Standorte bis etwa 2 MW (Telco, regionale Colocation, Cloud Edge, Enterprise Micro) | Ja, 236,93 Mio. USD (2025) | Die Edge-Ebene nahe bei Nutzern und Maschinen |
| Server und Netzwerkgeräte in Edge-Knoten | Ja, in Hardware enthalten | Edge-Käufer erwerben den Knoten als ein System |
| Campusse über etwa 2 MW | Nein | Bewertet im Bericht zum Rechenzentrumsmarkt in Italien |
| Mobilfunk und Glasfaser-Backbone | Nein | Netzinfrastruktur, keine Rechenzentren |
| Angekündigte Mehrjahresbudgets | Nein | Erst gezählt, wenn die MW gebaut sind |
Große Schlagzeilenzahlen wie die 7,1 Mrd. Euro, die 2023-2025 in italienische Rechenzentren investiert wurden, werden daher nicht zur Summe addiert: Fast das gesamte Geld floss in große Campusse, und DC Market Insights zählt nur den Edge-Anteil (Quelle: Osservatorio Data Center, Politecnico di Milano, Januar 2026).
Verwandte Suchanfragen außerhalb dieses Umfangs. Diese Seite bewertet weder den Markt für Pervasive-Computing-Technologie in Italien noch den Markt für Positionsverfolgungssysteme in Italien oder den Markt für Cloud-basierte Electronic Design Automation in Italien. Pervasive-Computing-Geräte, Positionsverfolgungssysteme für Personen und Anlagen sowie Cloud-gehostete Software für Electronic Design Automation sind Technologien, die auf Edge-Knoten laufen können, ihre Ausgaben sind jedoch keine Rechenzentrumsinfrastruktur, sodass nichts davon in den 290,51 Mio. USD für 2026 enthalten ist.
Markttreiber: Was treibt den Markt für Edge-Rechenzentren in Italien an?
Drei Treiber bringen die installierte italienische Edge-IT-Kapazität von 55 MW im Jahr 2025 auf 215 MW im Jahr 2035: zu Edge-Knoten umgebaute Telefonvermittlungsstellen, Edge-Netze von Telekommunikations- und Rundfunkunternehmen sowie Latenzanforderungen in Fabriken und Medien.
Mehr als 100 Telefonvermittlungsstellen werden zu Edge-Rechenzentren
FiberCop, das aus TIM ausgegliederte Festnetzunternehmen, plant, mehr als 100 italienische Telefonvermittlungsstellen in Edge-Rechenzentren umzuwandeln; der erste Knoten ist in Rom aktiv, als Nächstes folgen Turin, Genua, Bologna, Neapel und Palermo (Quelle: TelecomTV, August 2026). Open Fiber eröffnete nach Rom und Mailand sein drittes Edge-Rechenzentrum in San Giovanni Teatino bei Pescara, plant bis zum ersten Halbjahr 2026 bis zu fünfzehn Knoten und könnte bis zu 100 bauen, fünf pro Region (Quelle: DatacenterDynamics, September 2025). Diese Programme speisen das Segment Telco- und Glasfaser-Edge, das 2025 bei 63,57 Mio. USD liegt und um 16,78 % pro Jahr wächst. Die Segmentwerte sind Schätzungen von DC Market Insights.
TIM Enterprise und Rai Way bauen landesweite Edge-Netze
TIM Enterprise plant über drei Jahre Investitionen von 1 Mrd. Euro in Rechenzentren, darunter 105 Mio. Euro für Edge-Cloud-Infrastruktur, und wird landesweit 17 Rechenzentren mit 125 MW betreiben (Quelle: W.Media, Oktober 2025). Rai Way, das Unternehmen für Rundfunktürme, baut 18 Edge-Rechenzentren, die 20 italienische Regionen mit einer Latenz unter 5 Millisekunden und einer Power Usage Effectiveness (PUE) von 1,2 bis 1,3 abdecken (Quelle: EdgeIR, Mai 2023); fünf Standorte in Florenz, Genua, Mailand, Turin und Venedig wurden im November 2024 fertiggestellt, und das geplante Edge-Netz umfasst insgesamt 3,4 MW (Quelle: DatacenterDynamics, November 2024). Mit etwa 0,19 MW pro Standort zeigt das Netz von Rai Way, warum kleine Standorte mit 100 bis 500 Kilowatt (kW) den Markt mit 41,61 % der Ausgaben 2025 anführen.
Fabriken und Medien brauchen Verarbeitung innerhalb weniger Millisekunden
Italienische Hersteller in der Lombardei, in Venetien und in der Emilia-Romagna nutzen Edge-Knoten für maschinelles Sehen, vorausschauende Wartung und Industrie-4.0-Regelkreise, die nicht auf einen Umweg über eine entfernte Cloud-Region warten können. Fertigung und Industrie 4.0 liegt 2025 bei 45,89 Mio. USD, ist mit 15,41 % pro Jahr die am schnellsten wachsende Endanwendung und erreicht bis 2035 192,38 Mio. USD. Dies ist eine Schätzung von DC Market Insights.
Markttrends: Wie verändert sich die italienische Edge-Rechenzentrumsinfrastruktur?
Drei Trends verändern, was ein italienischer Edge-Knoten enthält: die Wiederverwendung bestehender Telekommunikations- und Rundfunkimmobilien, vorgefertigte Module und der Fernbetrieb per Software.
Wiederverwendung von Vermittlungsstellen und Turmstandorten statt Neubauten
Der Umbau einer Telefonvermittlungsstelle oder eines Rundfunkstandorts erspart den Grundstückskauf und einen neuen Netzanschluss, weil diese Gebäude bereits über Strom, Glasfaser und Sicherheitseinrichtungen verfügen. Der Plan von FiberCop basiert auf Vermittlungsstellen (Quelle: TelecomTV, August 2026), der von Rai Way auf seinem Rundfunkbestand (Quelle: EdgeIR, Mai 2023). Wiederverwendete Standorte kosten pro MW etwa 20 % weniger an Bauarbeiten als neu errichtete Edge-Standorte, was den Hardwareanteil 2025 bei 11,80 Mio. USD pro neuem MW hält. Beide Werte sind Schätzungen von DC Market Insights.
Vorgefertigte Module verkürzen die Bereitstellung
Edge-Knoten werden zunehmend als vorgefertigte Module geliefert, bei denen Stromversorgung, Kühlung und Racks bereits im Werk integriert sind. Rai Way beschreibt seine Edge-Standorte als modulare Anlagen nach ANSI/TIA-942 Rating 3 und ISO/IEC TS 22237 (Quelle: EdgeIR, Mai 2023). Im Werk gefertigte Module werden gesondert im Bericht zum Markt für modulare Rechenzentren bewertet.
Fernbetrieb stärkt Software und Services
Ein Betreiber mit 100 Knoten kann nicht jeden einzelnen mit Personal besetzen, daher wandern Überwachung, Orchestrierung und Remote Hands in Software und Managed Services. Software kostet 2025 0,44 Mio. USD pro installiertem MW und Jahr, mit einem Anstieg von 2,2 % pro Jahr, Services kosten 1,62 Mio. USD; der Anteil von Software steigt von 9,29 % der Ausgaben 2025 auf 13,16 % bis 2035, der von Services von 34,19 % auf 45,70 %. Diese Werte pro MW sind Schätzungen von DC Market Insights.
Marktherausforderungen: Was bremst den Markt für Edge-Rechenzentren in Italien?
Hohe Strompreise und Genehmigungsaufwand sind die beiden größten Hemmnisse, und zusammen erklären sie, warum das Basisszenario 2026-2035 160 MW Edge-Kapazität hinzufügt und nicht die mehreren hundert MW, die sich aus den angekündigten Knotenzahlen ergäben.
Strom zu 115,9 Euro pro MWh
Der italienische Großhandelsstrompreis lag 2025 im Durchschnitt bei 115,9 Euro pro MWh, 7 % mehr als 2024 und der höchste Wert unter den großen europäischen Strombörsen, gegenüber 61,1 Euro in Frankreich und 65,3 Euro in Spanien (Quelle: Zahlen der ARERA, berichtet von Il Sole 24 Ore, Juli 2026). Kleine Edge-Standorte haben eine schwächere Verhandlungsposition als Campusse, sodass ein Knoten mit einer PUE von 1,5 pro Recheneinheit weit mehr zahlt als ein großer Campus. Im unteren Szenario, mit Kapazitätszuwächsen und Werten pro MW 15 % unter der Basis, liegen die Ausgaben 2035 bei 745,67 Mio. USD statt 849,72 Mio. USD.
Netzwarteschlangen und Genehmigungen bremsen größere Edge-Standorte
Entwickler hatten bis zum 30. November 2025 bei Terna Anschlussanträge für Rechenzentren über 68,5 Gigawatt (GW) eingereicht, 31,1 GW davon für Mailand, eine Warteschlange, die die Beobachtungsstelle des Politecnico di Milano als weit von der Realität entfernt bezeichnet (Quelle: Osservatorio Data Center, Politecnico di Milano, Januar 2026). Edge-Standorte unter 1 MW werden meist an Mittel- oder Niederspannung angeschlossen und umgehen den Großteil dieser Warteschlange, doch mittlere Standorte von 500 kW bis 2 MW, 33,92 % der Ausgaben 2025, müssen länger warten; DC Market Insights lässt sie mit 12,95 % pro Jahr wachsen, unterhalb des Marktes.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale sind Managed Services für verteilte Knoten, 388,28 Mio. USD bis 2035, und Edge-Kapazität im Süden und auf den Inseln, 166,46 Mio. USD bis 2035.
Managed Services wachsen bis 2035 fast um das Fünffache
Services wachsen von 81,00 Mio. USD im Jahr 2025 auf 388,28 Mio. USD bis 2035, eine CAGR von 16,97 %, und überholen Hardware bis 2035. Dies sind Schätzungen von DC Market Insights. Am meisten profitieren Integratoren und Betreiber, die Hunderte unbemannter Knoten von einer Leitstelle aus betreiben können, weil die Zahl der Standorte schneller wächst als die Zahl der Techniker.
Der Süden und die Inseln wachsen am schnellsten
Neapel, Bari und Palermo stehen auf den Knotenlisten von FiberCop und Open Fiber, und der Plan von Open Fiber mit fünf Knoten pro Region verteilt Kapazität auf alle 20 Regionen (Quelle: DatacenterDynamics, September 2025). Der Süden wächst um 17,73 % pro Jahr auf 116,50 Mio. USD und die Inseln um 16,25 % auf 49,96 Mio. USD bis 2035. Beides sind Schätzungen von DC Market Insights.
Preise: Was kostet ein Edge-Rechenzentrum in Italien?
Ein italienisches Edge-Rechenzentrum kostete 2025 für Hardware einschließlich Edge-Servern etwa 11,80 Mio. USD pro MW IT-Kapazität, zuzüglich etwa 2,06 Mio. USD pro installiertem MW und Jahr für Services und Software, womit die Ausstattung eines typischen 200-kW-Knotens etwa 2,36 Mio. USD kostet. Dies sind Schätzungen von DC Market Insights.
| Jahr | Hardware pro neuem Edge-MW (Mio. USD) | Services pro installiertem MW und Jahr (Mio. USD) | Software pro installiertem MW und Jahr (Mio. USD) |
|---|---|---|---|
| 2020 | 11,23 | 1,496 | 0,395 |
| 2025 | 11,80 | 1,620 | 0,440 |
| 2030 | 12,40 | 1,754 | 0,491 |
| 2035 | 13,03 | 1,899 | 0,547 |
Öffentliche Preisanker:
- Die 105 Mio. Euro von TIM Enterprise für Edge-Cloud-Infrastruktur über drei Jahre entsprechen etwa 35 Mio. Euro pro Jahr (Quelle: W.Media, Oktober 2025; Berechnung von DC Market Insights).
- Das Edge-Netz von Rai Way umfasst insgesamt 3,4 MW an 18 Standorten, etwa 0,19 MW pro Standort (Quelle: DatacenterDynamics, November 2024; Berechnung von DC Market Insights), die Größenklasse, in der DC Market Insights Knoten bepreist.
- Strom, der größte laufende Kostenfaktor, kostete 2025 im Großhandel durchschnittlich 115,9 Euro pro MWh (Quelle: Il Sole 24 Ore, Juli 2026).
Die Werte pro MW im Modell steigen um 1,0 % pro Jahr für Hardware, 1,6 % für Services und 2,2 % für Software und sind als Schätzungen von DC Market Insights gekennzeichnet.
Normen und Regulierung: Welche Vorschriften prägen italienische Edge-Rechenzentren?
Drei Regelwerke prägen italienische Edge-Standorte: die Energieberichterstattung der Europäischen Union (EU) für Standorte ab 500 kW, die Einheitsgenehmigung für Rechenzentren nach dem Gesetzesdekret 21/2026 und die Designnormen, nach denen sich Edge-Betreiber zertifizieren lassen.
EU-Energieberichterstattung. Die Delegierte Verordnung (EU) 2024/1364 der Kommission vom 14. März 2024 verpflichtet Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, ihre Energie- und Wasserleistung zu melden, erstmals bis zum 15. September 2024 und danach jährlich bis zum 15. Mai (Quelle: EUR-Lex; DLA Piper, September 2024). Die meisten kleinen und Mikro-Edge-Knoten liegen unter diesem Schwellenwert, mittlere Standorte nicht.
Einheitsgenehmigung. Artikel 8 des Gesetzesdekrets 21/2026, in Kraft seit dem 21. Februar 2026, führte eine Einheitsgenehmigung für den Bau und die Erweiterung von Rechenzentren ein, die innerhalb von 10 Monaten abzuschließen ist, mit Genehmigung durch das Ministerium für Projekte ab 300 MW thermischer Leistung und Genehmigung durch die Region ab 50 MW (Quelle: Latham and Watkins, Februar 2026). Edge-Standorte liegen weit unter diesen Schwellenwerten und unterliegen gewöhnlichen kommunalen Genehmigungen.
Designnormen. Italienische Edge-Betreiber lassen sich nach ANSI/TIA-942 und ISO/IEC TS 22237 zertifizieren, wie Rai Way für sein Edge-Netz (Quelle: EdgeIR, Mai 2023).
Marktsegmentierung: Welches Segment führt den Markt für Edge-Rechenzentren in Italien an?
Hardware führt den Markt für Edge-Rechenzentren in Italien mit 56,53 % der Ausgaben 2025 (133,93 Mio. USD) an, und Software ist mit 17,66 % pro Jahr bis 2035 das am schnellsten wachsende Segment. Dies sind Schätzungen von DC Market Insights.
Nach Komponente: Hardware führt mit 56,53 %
Hardware wird einmal pro Knoten gekauft; Services und Software werden jedes Jahr auf die installierte Basis bezahlt, sodass ihr Anteil mit wachsender Basis steigt.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 133,93 | 56,53 % | 349,59 | 10,07 % |
| Services | 81,00 | 34,19 % | 388,28 | 16,97 % |
| Software | 22,00 | 9,29 % | 111,85 | 17,66 % |
Nach Betreibertyp: Colocation und regionales Edge führt mit 38,47 %
Regionale Colocation-Hallen in Städten der zweiten Reihe sind heute die größten Käufer; Telco- und Glasfaser-Edge überholt sie bis 2035, da Vermittlungsstellen umgebaut werden.
| Betreibertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation und regionales Edge | 91,15 | 38,47 % | 281,34 | 11,93 % |
| Telco- und Glasfaser-Edge | 63,57 | 26,83 % | 299,87 | 16,78 % |
| Enterprise On-Premises Micro | 54,40 | 22,96 % | 139,18 | 9,85 % |
| Cloud-Edge-Zonen | 27,82 | 11,74 % | 129,33 | 16,61 % |
Nach Standortgröße: Kleine Standorte führen mit 41,61 %
Standorte mit 100 bis 500 kW entsprechen der Größe einer umgebauten Vermittlungsstelle oder eines Rundfunkstandorts.
| Standortgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Klein (100-500 kW) | 98,59 | 41,61 % | 372,69 | 14,22 % |
| Mittel (500 kW-2 MW) | 80,37 | 33,92 % | 271,66 | 12,95 % |
| Mikro (unter 100 kW) | 57,98 | 24,47 % | 205,38 | 13,48 % |
Nach Endanwendung: IT und Telekommunikation führt mit 32,68 %
Käufer aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie aus der öffentlichen Verwaltung nutzen Edge-Standorte für Datenresidenz und Ausfallsicherheit; Hersteller wachsen am schnellsten.
| Endanwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 77,43 | 32,68 % | 259,25 | 12,84 % |
| Fertigung und Industrie 4.0 | 45,89 | 19,37 % | 192,38 | 15,41 % |
| Medien und Content Delivery | 34,40 | 14,52 % | 109,36 | 12,26 % |
| Öffentliche Verwaltung und Gesundheitswesen | 30,64 | 12,93 % | 120,49 | 14,68 % |
| BFSI | 28,05 | 11,84 % | 87,44 | 12,04 % |
| Einzelhandel und Sonstige | 20,52 | 8,66 % | 80,81 | 14,69 % |
DC Exclusive: Der Italy Edge Node Tracker und die Matrix Region x Komponente
Die größte Zelle des Marktes ist Hardware im Nordwesten mit 59,80 Mio. USD im Jahr 2025. Dies ist ein Modell von DC Market Insights, das auf 10 Eingangsgrößen beruht (installierte Edge-IT-MW nach Jahr, die Erneuerungsrate, Werte für Hardware, Services und Software pro MW, deren drei Steigerungsraten sowie die regionalen Anteile 2025 und 2035) und gegen 3 Grenzprüfungen getestet wurde, die unter Methodik aufgeführt sind.
| Programm | Betreiber | Standorte | Kapazität oder Budget | Status |
|---|---|---|---|---|
| Umbau von Vermittlungsstellen | FiberCop | Mehr als 100 | Nicht veröffentlicht | Rom aktiv; Turin, Genua, Bologna, Neapel, Palermo folgen (August 2026) |
| Edge-Knoten | Open Fiber | Bis zu 15 bis 1. Halbjahr 2026, später bis zu 100 | Nicht veröffentlicht | Rom, Mailand und Pescara eröffnet (September 2025) |
| Edge-Netz | Rai Way | 18 Standorte, 20 Regionen | 3,4 MW | Fünf Standorte fertiggestellt (November 2024) |
| Edge Cloud | TIM Enterprise | Nicht veröffentlicht | 105 Mio. Euro über drei Jahre | Angekündigt im Oktober 2025 |
Die folgende Matrix teilt den Markt 2025 von 236,93 Mio. USD nach Region und Komponente auf; Zeilen und Spalten ergeben die oben genannten Summen.
| Region (Mio. USD, 2025) | Hardware | Services | Software | Gesamt |
|---|---|---|---|---|
| Nordwesten | 59,80 | 38,04 | 10,51 | 108,35 |
| Zentrum | 29,69 | 17,98 | 4,83 | 52,50 |
| Nordosten | 24,30 | 14,13 | 3,79 | 42,22 |
| Süden | 13,51 | 7,32 | 1,94 | 22,77 |
| Inseln | 6,63 | 3,53 | 0,93 | 11,09 |
| Gesamt | 133,93 | 81,00 | 22,00 | 236,93 |
Regionale Analyse: Welche Region führt den Markt für Edge-Rechenzentren in Italien an?
Der Nordwesten führt mit 45,73 % der Ausgaben 2025 (108,35 Mio. USD), und der Süden ist mit 17,73 % pro Jahr die am schnellsten wachsende Region und erreicht bis 2035 116,50 Mio. USD. Dies sind Schätzungen von DC Market Insights.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordwesten | 108,35 | 45,73 % | 341,42 | 12,16 % |
| Zentrum | 52,50 | 22,16 % | 182,44 | 13,26 % |
| Nordosten | 42,22 | 17,82 % | 159,41 | 14,21 % |
| Süden | 22,77 | 9,61 % | 116,50 | 17,73 % |
| Inseln | 11,09 | 4,68 % | 49,96 | 16,25 % |
Nordwesten führt mit 45,73 % Anteil
Lombardei, Piemont und Ligurien verfügen über das dichteste Glasfasernetz und die größte Unternehmensnachfrage; Mailand vereint 68 % der italienischen Nennleistung von Rechenzentren auf sich (Quelle: Osservatorio Data Center, Politecnico di Milano, Januar 2026), und Turin und Genua gehören zu den ersten Knotenstädten von FiberCop.
Zentrum hält 22,16 % Anteil
Rom beherbergt den ersten Edge-Knoten von FiberCop (Quelle: TelecomTV, August 2026) und einen der drei Edge-Standorte von Open Fiber, und die Nachfrage der öffentlichen Verwaltung bringt das Zentrum bis 2035 auf 182,44 Mio. USD.
Nordosten hält 17,82 % Anteil
Bologna, Padua, Venedig, Verona und Brescia bedienen die Industriedistrikte der Emilia-Romagna, Venetiens und der östlichen Lombardei; der Nordosten wächst um 14,21 % pro Jahr, da Industrie-4.0-Projekte On-Premises- und regionale Knoten hinzufügen (Schätzung von DC Market Insights).
Süden hält 9,61 % Anteil
Der Süden ist mit 17,73 % pro Jahr die am schnellsten wachsende Region, weil Neapel und Bari auf nationalen Knotenlisten stehen und Open Fiber fünf Knoten pro Region plant (Quelle: DatacenterDynamics, September 2025).
Inseln halten 4,68 % Anteil
Sizilien und Sardinien wachsen um 16,25 % pro Jahr auf 49,96 Mio. USD bis 2035, angeführt von Palermo, einer geplanten Knotenstadt von FiberCop (Quelle: TelecomTV, August 2026).
Standortanalyse: Welche italienischen Städte geben am meisten für Edge-Rechenzentren aus?
Mailand führt mit 61,93 Mio. USD im Jahr 2025, und Pescara ist mit 18,89 % pro Jahr der am schnellsten wachsende Standort. Dies sind Schätzungen von DC Market Insights. Auf die 12 unten aufgeführten Standorte entfallen 79,76 % der Ausgaben 2025.
| Rang | Standort | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Mailand | Nordwesten | 61,93 | 26,14 % | 183,79 | 11,49 % |
| 2 | Rom | Zentrum | 36,18 | 15,27 % | 123,12 | 13,03 % |
| 3 | Turin | Nordwesten | 19,24 | 8,12 % | 63,05 | 12,60 % |
| 4 | Bologna | Nordosten | 13,60 | 5,74 % | 52,09 | 14,37 % |
| 5 | Genua | Nordwesten | 10,92 | 4,61 % | 37,22 | 13,04 % |
| 6 | Florenz | Zentrum | 9,43 | 3,98 % | 32,37 | 13,13 % |
| 7 | Neapel | Süden | 9,22 | 3,89 % | 46,48 | 17,56 % |
| 8 | Padua und Venedig | Nordosten | 8,70 | 3,67 % | 34,16 | 14,66 % |
| 9 | Verona und Brescia | Nordosten | 7,16 | 3,02 % | 29,23 | 15,11 % |
| 10 | Bari | Süden | 5,24 | 2,21 % | 28,64 | 18,52 % |
| 11 | Palermo | Inseln | 4,93 | 2,08 % | 23,88 | 17,09 % |
| 12 | Pescara | Zentrum | 2,44 | 1,03 % | 13,77 | 18,89 % |
Neapel steigt vom siebten Platz 2025 auf den fünften Platz bis 2035 (46,48 Mio. USD), weil es die größte südliche Knotenstadt in den Plänen sowohl von FiberCop als auch von Open Fiber ist.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Edge-Rechenzentren in Italien liegt 2035 zwischen 745,67 Mio. USD und 953,78 Mio. USD um ein Basisszenario von 849,72 Mio. USD, je nachdem, wie viele der angekündigten Knoten tatsächlich gebaut werden.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Edge-Kapazitätszuwächse 15 % unter der Basis (Strompreise und Genehmigungen wirken bremsend) | 745,67 Mio. USD | 12,15 % |
| Basisszenario | 160 MW Zubau 2026-2035; installierte Edge-IT 215 MW bis 2035 | 849,72 Mio. USD | 13,62 % |
| Oberes Szenario | Edge-Kapazitätszuwächse 15 % über der Basis (vollständige Programme von FiberCop und Open Fiber) | 953,78 Mio. USD | 14,94 % |
Der entscheidende Faktor ist das Umbautempo der Telefonvermittlungsstellen: Mehr als 100 FiberCop-Standorte mit jeweils einigen hundert kW würden allein schon Kapazität nahe dem oberen Szenario hinzufügen.
Wettbewerbsanalyse: Wer führt den Markt für Edge-Rechenzentren in Italien an?
TIM Enterprise führt mit etwa 12 % der Ausgaben 2025, und die drei größten Akteure (TIM Enterprise, Aruba und Equinix) kommen zusammen auf etwa 27 % (Bewertung von DC Market Insights).
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
Der Vorteil von TIM Enterprise ist die Reichweite: 17 Rechenzentren und 125 MW landesweit nach Abschluss seines Plans, mit einem eigenen Budget für Edge Cloud (Quelle: W.Media, Oktober 2025). FiberCop und Open Fiber besitzen Vermittlungsstellen und Glasfaser in jeder Region, der günstigste Weg zu neuen Knoten (Quelle: TelecomTV, August 2026; DatacenterDynamics, September 2025). Rai Way bringt Rundfunkstandorte mit bereits vorhandener Stromversorgung und Sicherheit ein (Quelle: DatacenterDynamics, November 2024). Aruba und Equinix verkaufen regionale und städtische Colocation an Unternehmen, die latenzarmen Zugang zu Cloud-Regionen benötigen. Schneider Electric, Vertiv und Eaton liefern den Großteil der vorgefertigten Strom- und Kühlmodule für Edge-Knoten.
Aktuelle Entwicklungen
- Im August 2026 kündigte FiberCop an, mehr als 100 Telefonvermittlungsstellen in Edge-Rechenzentren umzuwandeln; der erste Knoten ist in Rom aktiv (Quelle: TelecomTV).
- Im Mai 2026 kündigte die italienische Regierung das Programm EdgeConneX Campus Italia an, 3 Mrd. Euro für mehr als 300 MW an drei Campussen in der Lombardei, ein Großcampus-Projekt außerhalb dieses Marktes (Quelle: DatacenterDynamics).
- Im Februar 2026 führte das Gesetzesdekret 21/2026 eine Einheitsgenehmigung für Rechenzentren ein (Quelle: Latham and Watkins).
- Im Januar 2026 meldete die Beobachtungsstelle des Politecnico di Milano Investitionen von 7,1 Mrd. Euro in italienische Rechenzentren in den Jahren 2023-2025 und prognostizierte 25,4 Mrd. Euro für 2026-2028 (Quelle: Osservatorio Data Center).
- Im Oktober 2025 legte TIM Enterprise Investitionen von 1 Mrd. Euro in Rechenzentren vor, darunter 105 Mio. Euro für Edge Cloud (Quelle: W.Media).
- Im September 2025 eröffnete Open Fiber sein drittes Edge-Rechenzentrum bei Pescara (Quelle: DatacenterDynamics).
Weitere Länder- und Segmentberichte finden Sie unter Branchenberichte von DC Market Insights; verwandte Formate für kleine Standorte werden in den Berichten zum Markt für containerisierte Rechenzentren und zum Markt für mobile Mikrorechenzentren behandelt.
Methodik: Wie wir das Modell für den Markt für Edge-Rechenzentren in Italien erstellt haben
Das Modell multipliziert die neue oder erneuerte Edge-IT-Kapazität mit dem Hardwareanteil pro MW und addiert Services und Software auf die durchschnittlich installierte Basis. Die installierte Edge-IT-Kapazität beträgt 22 MW im Jahr 2020, 45 MW 2024, 55 MW 2025, 67 MW 2026, 123 MW 2030 und 215 MW 2035; jedes Jahr werden 3 % der Basis zu Jahresbeginn erneuert, was 11,35 MW neue oder erneuerte Kapazität 2025 und 26,82 MW 2035 ergibt. Hardware liegt 2025 bei 11,80 Mio. USD pro MW (Stromversorgung und Kühlung etwa 3,10, Gehäuse, Racks und Ausbau etwa 2,20, Server, Speicher und Netzwerk etwa 6,50), Services bei 1,62 Mio. USD und Software bei 0,44 Mio. USD pro installiertem MW und Jahr; die Werte steigen um 1,0 %, 1,6 % und 2,2 % pro Jahr. Die Anteile nach Betreiber, Standortgröße, Endanwendung, Region und Standort werden für 2025 und 2035 festgelegt und ergeben die Summe.
Drei Grenzprüfungen:
- Obergrenze 1: 55 MW Edge-IT entsprechen etwa 9 % einer italienischen Gesamtkapazität von etwa 609 MW, die sich daraus ergibt, dass Mailands 414 MW 68 % der nationalen Leistung ausmachen (Quelle: Osservatorio Data Center, Politecnico di Milano, Januar 2026; Berechnung von DC Market Insights).
- Obergrenze 2: 236,93 Mio. USD entsprechen etwa 0,04 % der 580 Mrd. USD, die weltweit 2025 für Rechenzentren ausgegeben werden (Quelle: Internationale Energieagentur (IEA), berichtet von TechCrunch, November 2025).
- Untergrenze: Das Edge-Cloud-Budget von TIM Enterprise von etwa 35 Mio. Euro pro Jahr, rund 38 Mio. USD, liegt unter den 63,57 Mio. USD, die das Modell 2025 für das gesamte Segment Telco- und Glasfaser-Edge ansetzt.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Kernaussagen
- 03Marktabgrenzung und Vergleich der Schätzungen
- 3.1Enthalten und ausgeschlossen
- 3.2Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Edge-Anteil pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1EU-Energieberichterstattung
- 6.2Einheitsgenehmigung
- 6.3Designnormen
- 07Marktsegmentierung
- 7.1Nach Komponente
- 7.2Nach Betreibertyp
- 7.3Nach Standortgröße
- 7.4Nach Endanwendung
- 08DC Exclusive
- 8.1Italy Edge Node Tracker
- 8.2Matrix Region x Komponente
- 09Regionale Analyse
- 9.1Nordwesten
- 9.2Zentrum
- 9.3Nordosten
- 9.4Süden
- 9.5Inseln
- 10Standortanalyse
- 10.1Die 12 wichtigsten Edge-Standorte
- 11Prognoseszenarien
- 11.1Unteres, Basis- und oberes Szenario
- 12Wettbewerbslandschaft
- 12.1Unternehmensliste
- 12.2Marktanteile und Vorteile
- 13Aktuelle Entwicklungen
- Abb. 1Marktgröße Edge-Rechenzentren Italien, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Edge-Anteil pro MW
- Tabelle 4Segmenttabellen
- Tabelle 5Edge Node Tracker
- Tabelle 6Matrix Region x Komponente
- Tabelle 7Regionale Aufteilung
- Tabelle 8Die 12 wichtigsten Standorte
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
290,51 Mio. USD im Jahr 2026, 22,61 % mehr als die 236,93 Mio. USD des Jahres 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 849,72 Mio. USD erreichen, eine CAGR von 13,62 % von 2025 bis 2035.
236,93 Mio. USD im Jahr 2025 und 849,72 Mio. USD bis 2035 (Schätzung von DC Market Insights), nach 78,85 Mio. USD im Jahr 2020. Der Wert für 2025 umfasst Hardware für 11,35 MW neue oder erneuerte Edge-Kapazität sowie Services und Software für etwa 50 MW installierte Kapazität.
Ein Standort mit bis zu etwa 2 MW IT-Last, der nahe bei Nutzern oder Maschinen gebaut wird, etwa eine umgebaute Telefonvermittlungsstelle, eine regionale Colocation-Halle oder ein On-Premises-Mikrorechenzentrum. Italien verfügte 2025 über etwa 55 MW Edge-IT-Kapazität, etwa 9 % der nationalen Kapazität (Schätzung von DC Market Insights).
13,62 % pro Jahr von 2025 bis 2035 (Schätzung von DC Market Insights), langsamer als die 24,61 % von 2020-2025, weil die installierte Basis größer ist, obwohl die neue oder erneuerte Kapazität von 11,35 MW im Jahr 2025 auf 26,82 MW im Jahr 2035 steigt.
Software, mit 17,66 % pro Jahr von 22,00 Mio. USD im Jahr 2025 auf 111,85 Mio. USD bis 2035, weil Betreiber Hunderte unbemannter Knoten aus der Ferne steuern. Telco- und Glasfaser-Edge ist mit 16,78 % der schnellste Betreibertyp. Beides sind Schätzungen von DC Market Insights.
Etwa 11,80 Mio. USD pro MW IT-Kapazität für Hardware im Jahr 2025, sodass die Ausstattung eines typischen 200-kW-Knotens etwa 2,36 Mio. USD kostet, zuzüglich etwa 2,06 Mio. USD pro installiertem MW und Jahr für Services und Software. Dies sind Schätzungen von DC Market Insights.
Hardware, mit 56,53 % der Ausgaben 2025 (133,93 Mio. USD), weil jeder neue Knoten Stromversorgung, Kühlung, Gehäuse, Racks und Edge-Server benötigt. Services überholen Hardware bis 2035 mit 388,28 Mio. USD. Dies sind Schätzungen von DC Market Insights.
Der Nordwesten, mit 45,73 % der Ausgaben 2025 (108,35 Mio. USD), angeführt von Mailand. Der Süden ist mit 17,73 % pro Jahr die am schnellsten wachsende Region, da FiberCop und Open Fiber Knoten in Neapel und Bari eröffnen (Schätzung von DC Market Insights).
FiberCop plant mehr als 100 umgebaute Telefonvermittlungsstellen, Open Fiber bis zu 100 Knoten mit fünf pro Region und Rai Way 18 Standorte in 20 Regionen mit insgesamt 3,4 MW, laut Unternehmensangaben aus den Jahren 2024-2026.
Mailand, mit 61,93 Mio. USD im Jahr 2025, gefolgt von Rom mit 36,18 Mio. USD. Pescara ist mit 18,89 % pro Jahr der am schnellsten wachsende Standort, nachdem Open Fiber in der Nähe einen Edge-Standort eröffnet hat (Schätzung von DC Market Insights).
TIM Enterprise führt mit etwa 12 % der Ausgaben 2025, und TIM Enterprise, Aruba und Equinix kommen zusammen auf etwa 27 % (Bewertung von DC Market Insights). FiberCop, Open Fiber, Rai Way, Schneider Electric und Vertiv sind weitere wichtige Akteure.
745,67 Mio. USD im unteren Szenario, 849,72 Mio. USD im Basisszenario und 953,78 Mio. USD im oberen Szenario, je nachdem, wie viele der angekündigten Edge-Knoten gebaut werden (Schätzung von DC Market Insights).
Nein. Cluster Computing, Bewerbermanagement-Software und digitale Speichergeräte können in Edge-Knoten laufen, doch dieser Bericht erfasst nur Hardware, Software und Services für Edge-Rechenzentren, 290,51 Mio. USD im Jahr 2026. In Edge-Knoten installierte Speichergeräte werden unter Hardware gezählt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.