
Markt für Rechenzentren in Israel: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in Israel: 2025 lag das Marktvolumen bei USD 1,930.0 Mio.; bis 2035 soll es bei einer CAGR von 20.9 % auf USD 12.87 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 13. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang und Definition: Was ist der Markt für Rechenzentren in Israel?
- 05Warum Schätzungen zum Markt für Rechenzentren in Israel abweichen
- 06Treiber des Marktes für Rechenzentren in Israel
- 07Markttrends
- 08Marktherausforderungen: Netzanschlussstopp und Stromkosten
- 09Marktchancen
- 10Preisanalyse: Rechenzentrumskosten je MW in Israel
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
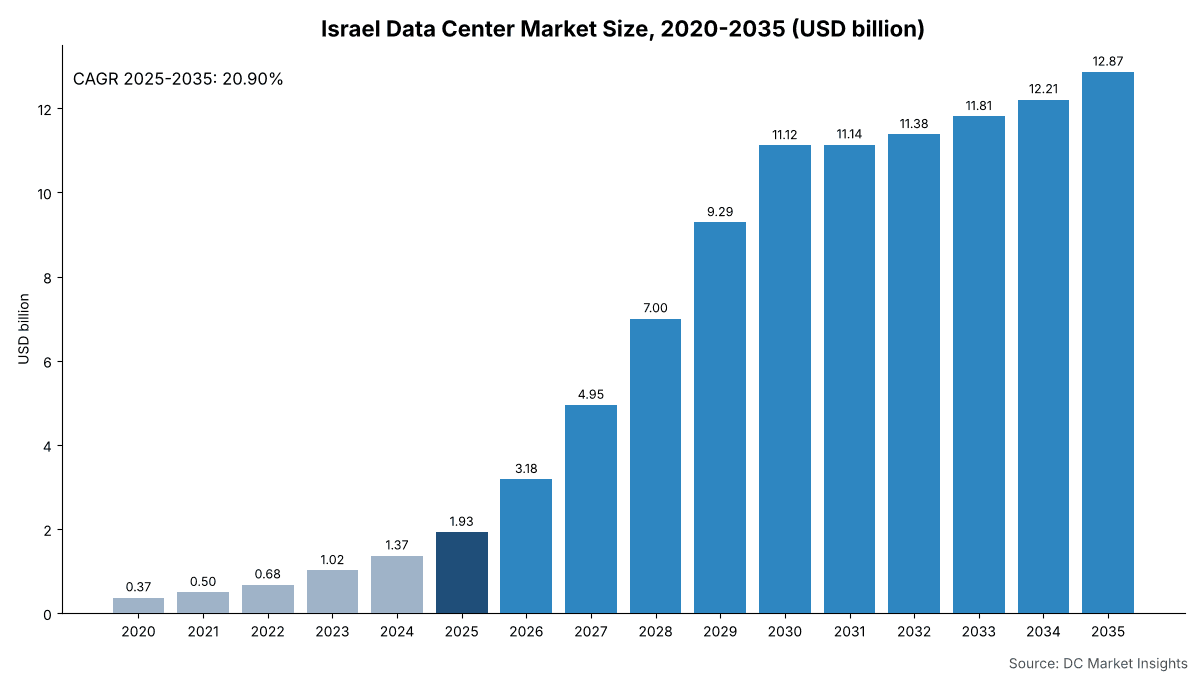
Der Markt für Rechenzentren in Israel wird im Jahr 2026 auf 3,18 Mrd. USD geschätzt und soll bis 2035 auf 12,87 Mrd. USD steigen, ausgehend von 1,93 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 20,90 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die Investitionsausgaben für Rechenzentren in Israel: die darin installierte IT-Infrastruktur (Server, Beschleuniger, Speicher und Netzwerktechnik), Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen. Die Rechnung für 2025 lautet: 45 Megawatt (MW) neue IT-Kapazität × 11,00 Mio. USD Anlageninhalt je MW = 495,00 Mio. USD, zuzüglich 20,25 MW neuer Kapazität für künstliche Intelligenz (KI) × 35,00 Mio. USD IT-Ausstattung je MW = 708,75 Mio. USD, zuzüglich 724,08 Mio. USD für Erneuerung und Ersatz von IT auf 280 MW installierter Kapazität. Colocation und Wholesale ist mit 25,43 % pro Jahr das am schnellsten wachsende Segment, da Nebius, Crusoe und Serverfarm KI-Hallen von israelischen Entwicklern anmieten, und der Südbezirk ist mit 32,12 % pro Jahr die am schnellsten wachsende Region, weil der 130-MW-Campus Ofek in Ashdod und der Standort Masmiyya Kapazität aus dem Kerngebiet um Tel Aviv verlagern.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in Israel im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentren in Israel im Jahr 2026 mit 3,18 Mrd. USD, 65,1 % über den 1,93 Mrd. USD des Jahres 2025, da die neue IT-Kapazität von 45 MW auf 70 MW steigt und KI-Hallen 60 % davon ausmachen.
- Marktgröße 2025: 1,93 Mrd. USD
- Marktgröße 2026: 3,18 Mrd. USD
- Marktgröße 2030: 11,12 Mrd. USD
- Marktgröße 2035: 12,87 Mrd. USD
- CAGR 2025-2035: 20,90 % (niedriges Szenario 17,15 %, hohes Szenario 23,38 %)
- Größte Komponente: IT-Infrastruktur, 74,32 % der Ausgaben 2025 (1,43 Mrd. USD)
- Am schnellsten wachsendes Segment: Colocation und Wholesale, 25,43 % pro Jahr
- Führende Region: Zentralbezirk (inkl. Tel Aviv), 60,00 % der Ausgaben 2025; am schnellsten wachsende Region: Südbezirk, 32,12 %
- Größter Hub: Petah Tikva, 269,90 Mio. USD im Jahr 2025
- Marktführer: Amazon Web Services (AWS), rund 25 % der Ausgaben 2025 (Schätzung von DC Market Insights)
Zusammenfassung zum Markt für Rechenzentren in Israel: Wie viel hat Israel 2025 für Rechenzentren ausgegeben?
Israel hat 2025 1,93 Mrd. USD für Rechenzentrumsinfrastruktur ausgegeben. Der Markt für Rechenzentren in Israel wurde 2020 auf 372,40 Mio. USD bewertet, erreichte 2025 1,93 Mrd. USD und soll bis 2035 auf 12,87 Mrd. USD anwachsen, mit einer CAGR von 20,90 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 38,94 % pro Jahr, da in Tel Aviv drei Hyperscale-Cloud-Regionen eröffnet wurden und der KI-Anteil an neuer israelischer Kapazität von 5 % auf 45 % stieg.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentren Israel 2025 | 1,93 Mrd. USD |
| Marktgröße Rechenzentren Israel 2026 | 3,18 Mrd. USD |
| CAGR Markt für Rechenzentren in Israel (2025-2035) | 20,90 % |
| Marktgröße Rechenzentren Israel 2035 | 12,87 Mrd. USD |
DC Market Insights schätzt, dass die neue israelische IT-Kapazität von 45 MW im Jahr 2025 auf 210 MW im Jahr 2030 steigt, bevor die Netzgrenze sie auf 140 MW pro Jahr zurückführt; dadurch wächst der Markt 2030 auf 11,12 Mrd. USD. Die 1.500 MW neuer Kapazität, die das Modell von 2026 bis 2035 hinzufügt, entsprechen den 1.500 MW an Rechenzentrumsanschlüssen, die das Stromnetz bereits zugesagt hat (Quelle: Globes). Israel macht 2025 einen Anteil von 0,34 % am Markt für Rechenzentren aus, und die reine Anlagenebene wird im Bericht Markt für Rechenzentrumsinfrastruktur in Israel beziffert.
Wichtigste Erkenntnisse:
- 1,93 Mrd. USD im Jahr 2025, 3,18 Mrd. USD im Jahr 2026 und 12,87 Mrd. USD bis 2035, eine CAGR von 20,90 %.
- IT-Infrastruktur ist mit 74,32 % (1,43 Mrd. USD) die größte Komponente, da KI-Server rund dreimal so viel kosten wie das Gebäude um sie herum.
- Der Zentralbezirk führt mit 60,00 %; der Südbezirk wächst mit 32,12 % am schnellsten.
- Ein israelisches Rechenzentrum kostet 2025 ohne Server rund 11,00 Mio. USD je MW, und eine KI-Halle benötigt weitere 35,00 Mio. USD je MW für IT.
- Der Netzanschlussstopp vom Juli 2026 begrenzt den Markt: Im Basisszenario erreicht die neue Kapazität 2030 mit 210 MW ihren Höchststand.
Was ist der Markt für Rechenzentren in Israel, und was umfasst er?
Der Markt für Rechenzentren in Israel umfasst die jährlichen Investitionsausgaben für Rechenzentren in Israel, 1,93 Mrd. USD im Jahr 2025, bei 280 MW installierter IT-Kapazität (Schätzung von DC Market Insights). Er reicht von 12-MW-Hyperscale-Hallen im Raum Tel Aviv bis zum 64-MW-Campus der NVIDIA Corporation (NVIDIA) bei Yokneam, den Calcalist einschließlich Ausrüstung auf rund 4,84 Mrd. NIS (1,5 Mrd. USD) beziffert (Quelle: Calcalist (CTech)).
Enthalten: Server, Systeme mit Grafikprozessoren (GPU), Speicher und Rechenzentrumsnetzwerke (IT-Infrastruktur); Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Generatoren und Stromverteilung (Stromversorgungslösungen); Kältemaschinen, Umluftklimageräte für Rechnerräume und Flüssigkeitskühlung (Kühlsysteme); sowie Rohbau, Kern und Ausbau (Allgemeine Bauleistungen) für Cloud-, Colocation-, Unternehmens- und Behördenstandorte. Nicht enthalten: Grundstücke, Stromrechnungen, Kraftwerke zur Versorgung von Rechenzentren, Softwarelizenzen sowie Umsätze aus Cloud- oder Colocation-Diensten.
Wie die Segmente zusammenpassen: Jede der vier Dimensionen (Komponente, Workload, Rechenzentrumstyp und Endnutzer) teilt dieselbe Gesamtsumme von 1,93 Mrd. USD im Jahr 2025 und dieselben 12,87 Mrd. USD im Jahr 2035 auf, und die fünf israelischen Bezirke sowie die 12 Hubs ergeben in Summe dieselben Gesamtwerte.
Warum weichen die Schätzungen zum Markt für Rechenzentren in Israel voneinander ab?
Die Schätzungen zum Markt für Rechenzentren in Israel weichen ab, weil Herausgeber unterschiedliche Ebenen zählen: DC Market Insights beziffert den Markt 2026 einschließlich IT-Ausrüstung auf 3,18 Mrd. USD, während die reine Anlagenebene 2026 bei 805,00 Mio. USD liegt.
Breitere Definitionen schließen Umsätze aus Colocation- und Cloud-Diensten, Strombezugskosten oder Grundstücke ein; engere zählen nur das Gebäude und seine mechanische und elektrische Anlagentechnik. Colocation-Umsätze, Rechenzentrumsdienste, Managed Hosting, Edge-Mikrorechenzentren in Telekommunikationsvermittlungsstellen und die Stromrechnung liegen hier außerhalb des Umfangs, ebenso Kraftwerke wie das 840-MW-Kraftwerk Hagit, das den NVIDIA-Campus versorgen wird (Quelle: Calcalist (CTech)). Kleine und mittlere Unternehmen (KMU), Banken, Verteidigungsabnehmer und Forschungsinstitute gehören zum Umfang, wenn sie Ausrüstung für eigene Serverräume oder für Colocation-Käfige kaufen.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| IT-Infrastruktur (Server, GPUs, Speicher, Netzwerk) | Ja, 1,43 Mrd. USD im Jahr 2025 | Größter Investitionsposten in einer KI-Halle |
| Stromversorgung, Kühlung und Bau | Ja, 495,00 Mio. USD im Jahr 2025 | Anlagenebene |
| Umsätze aus Colocation- und Cloud-Diensten | Nein | Wiederkehrende Umsätze, keine Investitionsausgaben |
| Strom und Kraftwerke | Nein | Betriebskosten und Investitionen der Versorger |
| Grundstücke | Nein | Kein Rechenzentrumsprodukt |
Die reinen Anlagenausgaben lagen 2025 bei 495,00 Mio. USD und entsprechen damit eher der Definition des Berichts Markt für Rechenzentrumsinfrastruktur in Israel als der Gesamtsumme dieses Berichts.
Was treibt die Nachfrage nach Rechenzentren in Israel nach dem Netzanschlussstopp?
Drei Treiber heben die israelischen Rechenzentrumsausgaben von 1,93 Mrd. USD im Jahr 2025 auf 11,12 Mrd. USD im Jahr 2030: KI-Campusse, Hyperscale-Cloud-Regionen und souveräne Rechenleistung, die zusammen hinter 210 MW neuer Kapazität im Jahr 2030 stehen.
KI-Campusse bringen 2026 Anmietungen von 150 MW
Die Anmietungen von Crusoe in Israel erreichten im Juni 2026 150 MW, im Rahmen eines berichteten Plans über 10 Mrd. USD in 10-15 Jahren (Quelle: DatacenterDynamics). Nebius unterzeichnete im Januar 2026 einen Vertrag über 80 MW mit Mega Or, 22 MW in Masmiyya und 58 MW in Beit Shemesh, mit Baukosten von rund 880 Mio. USD (Quelle: DatacenterDynamics). DC Market Insights modelliert 60 % der 70 MW neuer Kapazität im Jahr 2026 als KI-Hallen, was 1,45 Mrd. USD an neuen KI-IT-Ausgaben entspricht.
Drei Hyperscale-Regionen verankern die Cloud-Nachfrage
Google Cloud eröffnete seine Region Tel Aviv am 19. Oktober 2022 (Quelle: Google Cloud), AWS eröffnete die Region Israel (Tel Aviv) am 1. August 2023 (Quelle: AWS), und Microsoft startete Israel Central im Oktober 2023 (Quelle: DatacenterDynamics). AWS plant, von 2023 bis 2037 bis zu 26,6 Mrd. ILS in Israel zu investieren (Quelle: AWS), das sind bei 3,70 ILS je Dollar rund 479 Mio. USD pro Jahr oder 24,9 % des Marktes 2025.
Souveräne KI-Rechenleistung zielt auf 100.000 Prozessoren
Die Regierung verabschiedete am 16. Juni 2026 einen Nationalen KI-Plan mit einem Ziel von 100.000 Recheneinheiten (Quelle: TPS). Sein erster Schritt, der im Mai 2025 an Nebius vergebene nationale Supercomputer für 500 Mio. NIS (Quelle: Globes), ging im Januar 2026 mit 1.000 NVIDIA-B200-GPUs auf rund 8 MW in Betrieb (Quelle: DatacenterDynamics). Abnehmer aus Regierung und Verteidigung stehen für 289,17 Mio. USD der Ausgaben 2025.
Welche Trends verändern den Ausbau der Rechenzentren in Israel?
KI-Hallen machen 2025 59,34 % der israelischen Rechenzentrumsausgaben aus und 2035 81,15 %, und die Kapazität verlagert sich vom Kerngebiet um Tel Aviv nach Norden und Süden.
KI-Workloads wachsen von 1,14 Mrd. USD auf 10,44 Mrd. USD
KI-Workloads wachsen um 24,75 % pro Jahr, gegenüber 11,96 % bei konventionellen Workloads. NVIDIA plant einen Campus mit 160.000 Quadratmetern in Kiryat Tivon (Quelle: Globes) neben seinem Rechenzentrum in Yokneam.
Entwickler bauen für KI-Mieter, bevor diese unterschreiben
Mega Or plant bis zu 220 MW in Beit Shemesh, mit einer ersten Phase von 20 MW für 200 Mio. USD (Quelle: Globes). Colocation und Wholesale steigt von 36,00 % der Ausgaben im Jahr 2025 auf 52,00 % im Jahr 2035.
Israelisches Kapital finanziert Rechenzentren im In- und Ausland
Das Nettobetriebsergebnis (NOI) der Azrieli Group aus Rechenzentren erreichte 2025 449 Mio. NIS, ein Plus von 95 % (Quelle: Globes), und israelische Institutionen investierten im Juli 2026 rund 1,03 Mrd. USD in EdgeConneX (Quelle: Globes).
Welche Herausforderungen bremsen den Markt für Rechenzentren in Israel?
Die Netzkapazität ist der entscheidende Engpass: Ausstehende Anschlussanträge von Rechenzentren summieren sich auf rund 27.000 MW, bei einer durchschnittlichen landesweiten Nachfrage von rund 9.000 MW (Quelle: Calcalist (CTech)).
Ein 140-tägiger Stopp für neue Netzanschlüsse
Im Juli 2026 wies die Elektrizitätsbehörde den Netzbetreiber Noga an, die Bearbeitung neuer Rechenzentrumsanschlüsse ab 8 MW für 140 Tage bis Anfang Dezember 2026 einzustellen (Quelle: DatacenterDynamics). Die Behörde erklärte, dass bestehende Zusagen die geplante Erzeugungskapazität bis 2035 ausschöpfen würden (Quelle: Calcalist (CTech)). DC Market Insights begrenzt die neue Kapazität daher auf 1.500 MW im Zeitraum 2026-2035, und das niedrige Szenario senkt sie um 30 %, auf 9,39 Mrd. USD im Jahr 2035.
Stromkosten steigen und Anträge übersteigen das Angebot
Noga verzeichnet 100 einzelne Anschlussanträge, der größte über 1.111 MW auf dem ehemaligen Alliance-Gelände in Hadera (Quelle: Ynet). Der Stromtarif für Verbraucher stieg im Januar 2025 um 3,5 % (Quelle: Globes) und im Januar 2026 um rund 1,5 % (Quelle: The Times of Israel), was die Betriebskosten für 280 MW installierter Last erhöht.
Wo liegen die neuen Umsatzchancen bei israelischen Rechenzentren?
Die größte Chance ist die Erneuerung von KI-IT, die von 212,45 Mio. USD im Jahr 2025 auf 5,90 Mrd. USD im Jahr 2035 wächst, während die installierte KI-Kapazität von 50,6 MW auf 1.084,8 MW steigt.
KI-Erneuerung erreicht 5,90 Mrd. USD
DC Market Insights geht davon aus, dass jedes Jahr 20 % der installierten KI-IT ersetzt werden; bis 2035 übersteigen die Erneuerungsausgaben damit die KI-IT-Ausgaben für Neubauten von 3,02 Mrd. USD. Am meisten profitieren Anbieter von Servern, Speicher und Netzwerken mit Serviceteams in Israel.
Der Südbezirk legt um 2,05 Mrd. USD zu
Das Rechenzentrum Ofek in Ashdod, gebaut von Serverfarm und dem Israel Infrastructure Fund für Dalia Energy, startet mit 130 MW, wächst auf 200 MW und kostet rund 1,5 Mrd. USD (Quelle: Globes). Die Ausgaben im Südbezirk steigen von 134,95 Mio. USD im Jahr 2025 auf 2,19 Mrd. USD im Jahr 2035, ein Zuwachs von 2,05 Mrd. USD für Bauunternehmen sowie Lieferanten von Schaltanlagen und Kühltechnik.
Wie viel kostet ein Rechenzentrum je MW in Israel?
Der Bau eines israelischen Rechenzentrums kostet 2025 ohne Server rund 11,00 Mio. USD je MW IT-Kapazität, bis 2035 steigend auf 15,01 Mio. USD; eine KI-Halle erfordert zusätzlich rund 35,00 Mio. USD je MW für IT-Ausrüstung.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlagenkosten je MW (Mio. USD) | 8,00 | 11,00 | 12,94 | 15,01 |
| KI-IT-Ausstattung je neuem KI-MW (Mio. USD) | 20,00 | 35,00 | 32,50 | 30,00 |
| Konventionelle IT-Ausgaben je installiertem MW pro Jahr (Mio. USD) | 2,20 | 2,50 | 2,65 | 2,80 |
Öffentliche Referenzwerte: Mega Or beziffert die Baukosten auf 12 Mio. USD je MW IT-Kapazität (Quelle: DatacenterDynamics); die 1,5 Mrd. USD für 130 MW bei Ofek entsprechen rund 11,54 Mio. USD je MW (Quelle: Globes); die 80 MW von Nebius für rund 880 Mio. USD entsprechen 11,00 Mio. USD je MW (Quelle: DatacenterDynamics); und die 20-MW-Phase von Mega Or in Beit Shemesh für 200 Mio. USD entspricht 10,00 Mio. USD je MW (Quelle: Globes). Auf der Mietseite könnte der 40-MW-Mietvertrag von Crusoe in Afula über ein Jahrzehnt 3 Mrd. USD wert sein (Quelle: Globes), rund 7,5 Mio. USD je MW pro Jahr.
Welche Regeln und Standards prägen Investitionen in Rechenzentren in Israel?
Vier Regelwerke bestimmen, wohin die 3,18 Mrd. USD an Ausgaben 2026 fließen: der Netzanschlussstopp, das Datenschutzrecht, die Datenresidenz in der Regierungscloud und der Nationale KI-Plan.
- Anschlussstopp der Elektrizitätsbehörde (Juli 2026): Neue Anträge ab 8 MW werden für 140 Tage zurückgestellt (Quelle: DatacenterDynamics).
- Datenschutzgesetz, Änderung 13: seit 14. August 2025 in Kraft, mit erweiterten Durchsetzungsbefugnissen für die Datenschutzbehörde (Quelle: Library of Congress).
- Project Nimbus: Die von Google und AWS im April 2021 gewonnene Regierungscloud-Ausschreibung über 4 Mrd. NIS (1,2 Mrd. USD) verlangt lokales Hosting (Quelle: The Times of Israel).
- Nationaler KI-Plan (Juni 2026): ein Ziel von 100.000 Recheneinheiten für souveräne Rechenleistung (Quelle: TPS).
- Planungsstandards: Betreiber bauen nach der Tier-Klassifizierung des Uptime Institute, ANSI/TIA-942 und ISO/IEC 22237 für Anlagen sowie ISO/IEC 27001 für Informationssicherheit.
Welches Segment führt den Markt für Rechenzentren in Israel an, und welches wächst am schnellsten?
IT-Infrastruktur führt den Markt für Rechenzentren in Israel mit 74,32 % der Ausgaben 2025 (1,43 Mrd. USD) an, und Colocation und Wholesale ist mit 25,43 % pro Jahr bis 2035 das am schnellsten wachsende Segment.
Nach Komponente: IT-Infrastruktur führt mit 74,32 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 1.432,83 | 74,32 % | 10.764,80 | 22,34 % |
| Stromversorgungslösungen | 222,75 | 11,55 % | 903,30 | 15,03 % |
| Kühlsysteme | 99,00 | 5,14 % | 504,17 | 17,68 % |
| Allgemeine Bauleistungen | 173,25 | 8,99 % | 693,23 | 14,87 % |
Kühlsysteme wachsen mit 17,68 % pro Jahr schneller als Stromversorgung und Bau, weil Flüssigkeitskühlung den Anteil der Kühlung an den Anlagenausgaben von 20 % auf 24 % erhöht; die Kühlebene wird im Bericht Markt für Thermomanagement in Rechenzentren in Israel im Detail beziffert.
Nach Workload: KI-Workloads führen mit 59,34 %
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Workloads | 1.143,95 | 59,34 % | 10.440,50 | 24,75 % |
| Konventionelle Workloads | 783,88 | 40,66 % | 2.425,00 | 11,96 % |
Nach Rechenzentrumstyp: Cloud und Hyperscale führt mit 42,00 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud und Hyperscale | 809,69 | 42,00 % | 4.631,58 | 19,05 % |
| Colocation und Wholesale | 694,02 | 36,00 % | 6.690,06 | 25,43 % |
| Unternehmen und Behörden | 424,12 | 22,00 % | 1.543,86 | 13,79 % |
Nach Endnutzer: IT und Telekommunikation führt mit 54,00 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 1.041,03 | 54,00 % | 7.976,61 | 22,58 % |
| BFSI | 250,62 | 13,00 % | 1.286,55 | 17,77 % |
| Regierung und Verteidigung | 289,17 | 15,00 % | 1.672,52 | 19,18 % |
| Gesundheitswesen und Life Sciences | 96,39 | 5,00 % | 643,28 | 20,90 % |
| Sonstige | 250,62 | 13,00 % | 1.286,55 | 17,77 % |
Speicher ist hier Teil der IT-Infrastruktur; der Bericht Markt für Rechenzentrumsspeicher in Israel beziffert ihn gesondert.
DC Exklusiv: Der netzbegrenzte Projekt-Tracker für Israel und die Matrix Bezirk × Komponente
Acht namentlich bekannte israelische Projekte weisen rund 330 MW an Kapazität in erster Phase oder angemieteter Kapazität aus, gegenüber den 1.500 MW, die das Netz Rechenzentren zugesagt hat. Es handelt sich um ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen (neue IT-MW, KI-Anteil, Anlagenkosten je MW, KI-IT je MW, konventionelle IT je installiertem MW, Erneuerungsrate, installierte Basis, Bezirksanteile und Hub-Anteile), abgeglichen mit den 32 Fakten im Quellenverzeichnis.
| Projekt | Entwickler / Mieter | MW | Investition | Status | Verzeichnis |
|---|---|---|---|---|---|
| Ofek, Ashdod | Serverfarm / Israel Infrastructure Fund für Dalia Energy | 130 (später 200) | 1,5 Mrd. USD | 2. Halbjahr 2029 | F23 |
| Beit Shemesh | Mega Or (Mega DC) | 20 erste Phase (bis zu 220) | 200 Mio. USD (Phase 1) | Geplant | F24 |
| Mietvertrag Masmiyya und Beit Shemesh | Nebius von Mega Or | 80 | Rund 880 Mio. USD | Angemietet Jan. 2026 | F25 |
| Afula | Crusoe von Anan Group | 40 (80 erweitert) | Rund 850 Mio. USD | Angemietet Apr. 2026 | F26 |
| Mevo Carmel / Yokneam | NVIDIA | Rund 64 | 4,84 Mrd. NIS inkl. Ausrüstung | In Entwicklung | F15 |
| Kfar Yona (zwei Standorte) | MedOne | Nicht veröffentlicht | Mehr als 1 Mrd. ILS | 2026 und 2027 | F22 |
| Rishon LeZion | EdgeConneX | 7,5 (14,5 in Israel) | Nicht veröffentlicht | Angekündigt Apr. 2023 | F20 |
| Nationaler KI-Supercomputer | Nebius für die Israel Innovation Authority | Rund 8 (Phase 1) | Budget 500 Mio. NIS | In Betrieb seit Jan. 2026 | F17 |
Die folgende Matrix teilt den Markt 2025 von 1,93 Mrd. USD nach Bezirk und Komponente auf; Zeilen und Spalten ergeben in Summe die obigen Gesamtwerte.
| Bezirk (Mio. USD, 2025) | IT-Infrastruktur | Stromversorgungslösungen | Kühlsysteme | Allgemeine Bauleistungen | Gesamt |
|---|---|---|---|---|---|
| Zentralbezirk (inkl. Tel Aviv) | 859,70 | 133,65 | 59,40 | 103,95 | 1.156,70 |
| Bezirk Jerusalem | 171,94 | 26,73 | 11,88 | 20,79 | 231,34 |
| Bezirk Haifa | 128,95 | 20,05 | 8,91 | 15,59 | 173,50 |
| Nordbezirk | 171,94 | 26,73 | 11,88 | 20,79 | 231,34 |
| Südbezirk | 100,30 | 15,59 | 6,93 | 12,13 | 134,95 |
| Gesamt | 1.432,83 | 222,75 | 99,00 | 173,25 | 1.927,83 |
Die angekündigten Anlagenbudgets im Tracker summieren sich auf rund 5,1 Mrd. USD (Beit Shemesh einmal gezählt), die das Modell auf 2026-2030 verteilt, wenn sich seine Anlagenausgaben auf 9,04 Mrd. USD summieren.
Welche Region Israels führt bei den Rechenzentrumsausgaben, und welche wächst am schnellsten?
Der Zentralbezirk (inkl. Tel Aviv) führt den Markt für Rechenzentren in Israel mit 60,00 % der Ausgaben 2025 (1,16 Mrd. USD) an, und der Südbezirk ist mit 32,12 % pro Jahr bis 2035 die am schnellsten wachsende Region.
| Bezirk | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Zentralbezirk (inkl. Tel Aviv) | 1.156,70 | 60,00 % | 5.146,20 | 16,10 % |
| Bezirk Jerusalem | 231,34 | 12,00 % | 1.672,52 | 21,87 % |
| Bezirk Haifa | 173,50 | 9,00 % | 1.672,52 | 25,43 % |
| Nordbezirk | 231,34 | 12,00 % | 2.187,14 | 25,19 % |
| Südbezirk | 134,95 | 7,00 % | 2.187,14 | 32,12 % |
Zentralbezirk (inkl. Tel Aviv) hält 60,00 % Anteil
Der Zentralbezirk beherbergt die drei Hyperscale-Cloud-Regionen und den Großteil der Colocation; der Standort von EdgeConneX in Rishon LeZion brachte dessen israelische Kapazität auf 14,5 MW (Quelle: DatacenterDynamics), und MedOne investiert mehr als 1 Mrd. ILS in zwei Rechenzentren in Kfar Yona (Quelle: MedOne). Sein Anteil sinkt bis 2035 auf 40,00 %, da sich freie Netzkapazität in andere Regionen verlagert.
Bezirk Jerusalem hält 12,00 % Anteil
Die Cloud-Region von Oracle in Jerusalem befindet sich auf vier Etagen 50 Meter unter der Erde (Quelle: DatacenterDynamics), und Beit Shemesh beherbergt 58 MW des Nebius-Mietvertrags; der Bezirk wächst um 21,87 % pro Jahr.
Bezirk Haifa hält 9,00 % Anteil
Auf Hadera entfällt mit 1.111 MW der größte einzelne Netzantrag (Quelle: Ynet); der Bezirk wächst um 25,43 % pro Jahr auf 1,67 Mrd. USD.
Nordbezirk hält 12,00 % Anteil
Der im Januar 2025 gemeldete 30-MW-Standort von NVIDIA im Raum Yokneam (Quelle: DatacenterDynamics) und der Mietvertrag von Crusoe in Afula treiben ein Wachstum von 25,19 % pro Jahr.
Südbezirk hält 7,00 % Anteil
Der 130-MW-Campus Ofek in Ashdod (Quelle: Globes) und der 22-MW-Standort Masmiyya heben den Südbezirk bis 2035 auf 2,19 Mrd. USD, mit dem schnellsten Wachstum von 32,12 % pro Jahr.
Welche israelischen Hubs führen bei den Rechenzentrumsausgaben?
Petah Tikva ist mit 269,90 Mio. USD an Ausgaben im Jahr 2025 der größte israelische Rechenzentrums-Hub, und Afula wächst von einer kleinen Basis aus mit 55,01 % pro Jahr am schnellsten, während der Campus von Crusoe entsteht.
| Rang | Hub | Bezirk | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Petah Tikva | Zentralbezirk (inkl. Tel Aviv) | 269,90 | 1.029,24 | 14,32 % |
| 2 | Tel Aviv-Yafo | Zentralbezirk (inkl. Tel Aviv) | 231,34 | 771,93 | 12,81 % |
| 3 | Yokneam | Nordbezirk | 192,78 | 1.157,90 | 19,64 % |
| 4 | Rishon LeZion | Zentralbezirk (inkl. Tel Aviv) | 173,50 | 771,93 | 16,10 % |
| 5 | Jerusalem | Bezirk Jerusalem | 154,23 | 643,28 | 15,35 % |
| 6 | Modi’in | Zentralbezirk (inkl. Tel Aviv) | 134,95 | 643,28 | 16,90 % |
| 7 | Haifa | Bezirk Haifa | 96,39 | 643,28 | 20,90 % |
| 8 | Kfar Yona | Zentralbezirk (inkl. Tel Aviv) | 77,11 | 643,28 | 23,63 % |
| 9 | Hadera | Bezirk Haifa | 77,11 | 1.029,24 | 29,58 % |
| 10 | Beit Shemesh | Bezirk Jerusalem | 77,11 | 1.029,24 | 29,58 % |
| 11 | Ashdod | Südbezirk | 38,56 | 1.029,24 | 38,88 % |
| 12 | Afula | Nordbezirk | 9,64 | 771,93 | 55,01 % |
Ashdod ist mit 38,88 % pro Jahr der am schnellsten wachsende große Hub und erreicht 2035 1,03 Mrd. USD. Die Hub-Werte sind Zuordnungen von DC Market Insights innerhalb der Bezirkssummen; die 12 Hubs vereinen 79,50 % der Ausgaben 2025.
Wie könnte sich die Prognose 2035 für Rechenzentren in Israel ändern? Drei Szenarien
Der Markt für Rechenzentren in Israel liegt 2035 zwischen 9,39 Mrd. USD und 15,76 Mrd. USD, um ein Basisszenario von 12,87 Mrd. USD, je nachdem, wie viel Netzkapazität Rechenzentren nach dem Anschlussstopp erreicht.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 9.388,75 | 17,15 % | Neue Kapazität ab 2027 liegt 30 % unter dem Basisszenario (Anschlussstopp verlängert, 1.071 MW im Zeitraum 2026-2035) |
| Basis | 12.865,50 | 20,90 % | 1.500 MW neue Kapazität 2026-2035, entsprechend den zugesagten Anschlüssen |
| Hoch | 15.762,80 | 23,38 % | Neue Kapazität ab 2027 liegt 25 % über dem Basisszenario, da neue Erzeugung hinzukommt |
Alle drei Szenarien lassen 2025 und 2026 unverändert, da Projekte, die sich 2026 im Bau befinden, bereits über Netzanschlüsse verfügen.
Welche Unternehmen führen den Markt für Rechenzentren in Israel an, und wie hoch ist ihr Marktanteil?
Amazon Web Services führt den Markt für Rechenzentren in Israel mit rund 25 % der Ausgaben 2025 an, basierend auf seinem Plan über 26,6 Mrd. ILS für 2023-2037, gemittelt pro Jahr; DC Market Insights schätzt, dass die drei größten Cloud-Anbieter (AWS, Google und Microsoft) rund 45 % der Ausgaben 2025 auf sich vereinten.
- Amazon Web Services
- Google Cloud
- Microsoft
- Oracle
- NVIDIA
- Nebius
- Crusoe
- Mega Or (Mega DC)
- Serverfarm
- EdgeConneX
- MedOne
- Anan Group
- Azrieli Group
- Schneider Electric
- Vertiv
NVIDIA ist der größte einzelne private Erbauer von KI-Kapazität, mit einem 64-MW-Campus im Wert von 4,84 Mrd. NIS einschließlich Ausrüstung (Quelle: Calcalist (CTech)). Unter den Entwicklern hat Mega Or die größte Projektpipeline: Modi’in (8 MW, in Betrieb), Beit Shemesh (bis zu 220 MW), Yokneam (64 MW) und Yoav (32 MW) (Quelle: Globes). Schneider Electric und Vertiv werden als führende Lieferanten von Stromversorgungs- und Kühltechnik aufgeführt.
Was hat sich 2026 auf dem israelischen Rechenzentrumsmarkt verändert?
Israel kam im ersten Halbjahr 2026 auf rund 230 MW an KI-Anmietungen und stoppte dann im Juli neue Netzanschlüsse.
- Im Januar 2026 unterzeichnete Nebius einen Mietvertrag über 80 MW mit Mega Or in Masmiyya und Beit Shemesh (Quelle: DatacenterDynamics).
- Im Januar 2026 ging die erste Phase des nationalen KI-Supercomputers mit 1.000 NVIDIA-B200-GPUs in Betrieb (Quelle: DatacenterDynamics).
- Im Februar 2026 wurde berichtet, dass Serverfarm und der Israel Infrastructure Fund den 130-MW-Campus Ofek in Ashdod für Dalia Energy bauen (Quelle: Globes).
- Im April 2026 mietete Crusoe 40 MW von der Anan Group in Afula (Quelle: Globes).
- Im Juni 2026 verabschiedete die Regierung den Nationalen KI-Plan mit einem Ziel von 100.000 Recheneinheiten (Quelle: TPS).
- Im Juli 2026 stoppte die Elektrizitätsbehörde neue Netzanschlüsse für Rechenzentren für 140 Tage (Quelle: Calcalist (CTech)).
Weitere Länder- und Segmentberichte finden Sie auf der Branchenseite von DC Market Insights, und der globale KI-Ausbau wird im Bericht Markt für KI-Rechenzentren beziffert.
Wie hat DC Market Insights das Modell für den Markt für Rechenzentren in Israel erstellt? (Methodik)
Das Modell multipliziert für 2025 45 MW mit 11,00 Mio. USD je MW, addiert 20,25 MW × 35,00 Mio. USD für KI-IT und addiert 724,08 Mio. USD an IT-Ausgaben für die installierte Basis. Neue israelische IT-Kapazität (20 MW im Jahr 2020, 45 MW im Jahr 2025, 210 MW im Jahr 2030, 140 MW im Jahr 2035; 280 MW installiert Ende 2025) × Anlagenkosten je MW ergibt die Anlagenausgaben; neue KI-MW (KI-Anteil 5 % im Jahr 2020, 45 % im Jahr 2025, 72 % im Jahr 2035) × KI-IT je MW ergibt die neuen KI-IT-Ausgaben; jährlich werden 20 % der installierten KI-Basis erneuert; und die installierte konventionelle Basis × 2,50 Mio. USD je MW pro Jahr ergibt die konventionellen IT-Ausgaben. Die Einheitswerte entsprechen dem Modell zum Markt für Rechenzentren, sodass Israel ein konsistenter Teil der globalen Gesamtsumme ist. Die Aufteilungen nach Bezirk und Hub sind für 2025 und 2035 festgelegt und ergeben in Summe die Gesamtwerte.
Drei Plausibilitätsgrenzen:
- Obergrenze 1: Die 1.500 MW neuer Kapazität im Modell für 2026-2035 entsprechen den 1.500 MW an Anschlüssen, die Rechenzentren zugesagt sind (Quelle: Globes), was laut Elektrizitätsbehörde die geplante Erzeugungskapazität bis 2035 ausschöpft.
- Obergrenze 2: Dieselben 1.500 MW entsprechen 5,6 % der rund 27.000 MW an ausstehenden Anträgen (Quelle: Calcalist (CTech)).
- Untergrenze: Die angekündigten Anlagenbudgets im Tracker von rund 5,1 Mrd. USD liegen unter den 9,04 Mrd. USD an Anlagenausgaben des Modells für 2026-2030.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsattribute
- 02Forschungsmethodik
- 2.1Rechnung: Neue IT-Kapazität × Anlagenkosten je MW
- 2.2KI-IT-Ausstattung, KI-Erneuerung und konventionelle IT-Ausgaben
- 2.3Aufteilung nach Bezirk und Hub
- 2.4Plausibilitätsgrenzen: Obergrenzen des Netzes und Untergrenze der Projekte
- 2.5Eingangsgrößen des Modells und Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktumfang und Definition: Was ist der Markt für Rechenzentren in Israel?
- 4.1Enthalten: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und Allgemeine Bauleistungen
- 4.2Nicht enthalten: Grundstücke, Strom, Kraftwerke, Software und Dienstleistungsumsätze
- 4.3Wie die Segmente zusammenpassen
- 05Warum Schätzungen zum Markt für Rechenzentren in Israel abweichen
- 5.1Gesamte Investitionsausgaben vs. Anlagenebene
- 5.2Breitere und engere Definitionen
- 5.3Umfangsvergleich: Was enthalten ist und was nicht
- 06Treiber des Marktes für Rechenzentren in Israel
- 6.1KI-Campusse bringen 2026 Anmietungen von 150 MW
- 6.2Drei Hyperscale-Regionen verankern die Cloud-Nachfrage
- 6.3Souveräne KI-Rechenleistung zielt auf 100.000 Prozessoren
- 07Markttrends
- 7.1KI-Workloads wachsen von 1,14 Mrd. USD auf 10,44 Mrd. USD
- 7.2Entwickler bauen für KI-Mieter, bevor diese unterschreiben
- 7.3Israelisches Kapital finanziert Rechenzentren im In- und Ausland
- 08Marktherausforderungen: Netzanschlussstopp und Stromkosten
- 8.1Ein 140-tägiger Stopp für neue Netzanschlüsse
- 8.2Stromkosten steigen und Anträge übersteigen das Angebot
- 09Marktchancen
- 9.1KI-Erneuerung erreicht 5,90 Mrd. USD
- 9.2Der Südbezirk legt um 2,05 Mrd. USD zu
- 10Preisanalyse: Rechenzentrumskosten je MW in Israel
- 10.1Anlagenkosten je MW
- 10.2KI-IT-Ausstattung je neuem KI-MW
- 10.3Konventionelle IT-Ausgaben je installiertem MW
- 10.4Öffentliche Referenzwerte: Mega Or, Ofek, Nebius und Crusoe
- 11Standards, Politik und Regulierung
- 11.1Anschlussstopp der Elektrizitätsbehörde (Juli 2026)
- 11.2Datenschutzgesetz, Änderung 13
- 11.3Project Nimbus
- 11.4Nationaler KI-Plan (Juni 2026)
- 11.5Planungsstandards: Uptime Tier, ANSI/TIA-942, ISO/IEC 22237 und ISO/IEC 27001
- 12Markt für Rechenzentren in Israel, nach Komponente
- 12.1IT-Infrastruktur
- 12.2Stromversorgungslösungen
- 12.3Kühlsysteme
- 12.4Allgemeine Bauleistungen
- 13Markt für Rechenzentren in Israel, nach Workload
- 13.1KI-Workloads
- 13.2Konventionelle Workloads
- 14Markt für Rechenzentren in Israel, nach Rechenzentrumstyp
- 14.1Cloud und Hyperscale
- 14.2Colocation und Wholesale
- 14.3Unternehmen und Behörden
- 15Markt für Rechenzentren in Israel, nach Endnutzer
- 15.1IT und Telekommunikation
- 15.2BFSI
- 15.3Regierung und Verteidigung
- 15.4Gesundheitswesen und Life Sciences
- 15.5Sonstige
- 16DC Exklusiv: Netzbegrenzter Projekt-Tracker für Israel und Matrix Bezirk × Komponente
- 16.1Netzbegrenzter Projekt-Tracker (acht namentlich bekannte Projekte)
- 16.2Matrix Bezirk × Komponente, 2025
- 16.3Angekündigte Anlagenbudgets vs. modellierte Anlagenausgaben
- 17Markt für Rechenzentren in Israel, nach Bezirk
- 17.1Zentralbezirk (inkl. Tel Aviv)
- 17.2Bezirk Jerusalem
- 17.3Bezirk Haifa
- 17.4Nordbezirk
- 17.5Südbezirk
- 18Hub-Analyse
- 18.1Petah Tikva
- 18.2Tel Aviv-Yafo
- 18.3Yokneam
- 18.4Rishon LeZion
- 18.5Jerusalem
- 18.6Modi'in
- 18.7Haifa
- 18.8Kfar Yona
- 18.9Hadera
- 18.10Beit Shemesh
- 18.11Ashdod
- 18.12Afula
- 19Prognoseszenarien 2035
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbslandschaft
- 20.1Marktanteilsanalyse, 2025
- 20.2Hyperscale-Cloud-Anbieter: AWS, Google und Microsoft
- 20.3Erbauer von KI-Kapazität und Entwickler
- 20.4Lieferanten von Stromversorgungs- und Kühltechnik
- 21Unternehmensprofile
- 21.1Amazon Web Services
- 21.2Google Cloud
- 21.3Microsoft
- 21.4Oracle
- 21.5NVIDIA
- 21.6Nebius
- 21.7Crusoe
- 21.8Mega Or (Mega DC)
- 21.9Serverfarm
- 21.10EdgeConneX
- 21.11MedOne
- 21.12Anan Group
- 21.13Azrieli Group
- 21.14Schneider Electric
- 21.15Vertiv
- 22Jüngste Entwicklungen
- 22.1Mietvertrag von Nebius über 80 MW mit Mega Or (Januar 2026)
- 22.2Erste Phase des nationalen KI-Supercomputers in Betrieb (Januar 2026)
- 22.3Campus Ofek in Ashdod (Februar 2026)
- 22.4Crusoe mietet 40 MW in Afula (April 2026)
- 22.5Nationaler KI-Plan verabschiedet (Juni 2026)
- 22.6Stopp für Netzanschlüsse (Juli 2026)
- 23Anhang und Glossar
- 23.1Abkürzungen: MW, KI, GPU, USV, NOI, KMU, BFSI, CAGR
- Abb. 1Marktgröße Rechenzentren Israel, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsattribute
- Tabelle 2Umfangsvergleich
- Tabelle 3Preis je MW, 2020-2035
- Tabelle 4Markt nach Komponente (Mio. USD)
- Tabelle 5Markt nach Workload (Mio. USD)
- Tabelle 6Markt nach Rechenzentrumstyp (Mio. USD)
- Tabelle 7Markt nach Endnutzer (Mio. USD)
- Tabelle 8Projekt-Tracker
- Tabelle 9Matrix Bezirk × Komponente, 2025
- Tabelle 10Markt nach Bezirk (Mio. USD)
- Tabelle 11Top-12-Hubs (Mio. USD)
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,18 Mrd. USD im Jahr 2026, ein Plus von 65,1 % gegenüber 1,93 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 12,87 Mrd. USD erreichen, da KI-Campusse und Cloud-Regionen 1.500 MW neue Kapazität hinzufügen.
Um 20,90 % pro Jahr von 2025 bis 2035, von 1,93 Mrd. USD auf 12,87 Mrd. USD (Schätzung von DC Market Insights). Das niedrige und das hohe Szenario ergeben 17,15 % bzw. 23,38 %, je nachdem, wie viel Netzkapazität Rechenzentren erhalten.
Ein Markt von 1,93 Mrd. USD im Jahr 2025: die Investitionsausgaben für israelische Rechenzentren, darunter IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen bei rund 280 MW installierter IT-Kapazität. Grundstücke, Strom und Umsätze aus Colocation-Diensten sind nicht enthalten.
Rund 280 MW installierte IT-Kapazität Ende 2025 (Schätzung von DC Market Insights), mit 1.500 MW an Netzanschlüssen, die Rechenzentren zugesagt sind, und rund 27.000 MW an ausstehenden Anträgen zu Beginn des Anschlussstopps im Juli 2026.
Colocation und Wholesale mit 25,43 % pro Jahr bis 2035, da KI-Cloud-Mieter wie Nebius und Crusoe Hallen von israelischen Entwicklern anmieten. IT-Infrastruktur ist mit 74,32 % der Ausgaben 2025 die größte Komponente.
Rund 11,00 Mio. USD je MW IT-Kapazität im Jahr 2025 ohne Server, im Einklang mit den 1,5 Mrd. USD für 130 MW bei Ofek. Eine KI-Halle erfordert zusätzlich rund 35,00 Mio. USD je MW für Server, Netzwerk und Speicher.
Der Südbezirk mit 32,12 % pro Jahr bis 2035, angeführt vom 130-MW-Campus Ofek in Ashdod. Der Zentralbezirk (inkl. Tel Aviv) bleibt mit 60,00 % der Ausgaben 2025 der größte.
Amazon Web Services führt mit rund 25 % der Ausgaben 2025 (Schätzung von DC Market Insights), gefolgt von Google Cloud, Microsoft, Oracle und NVIDIA; Mega Or, Serverfarm, EdgeConneX und MedOne führen unter den Entwicklern.
Er setzt neue Anschlussanträge ab 8 MW für 140 Tage ab Juli 2026 aus. DC Market Insights begrenzt die neue Kapazität auf 1.500 MW im Zeitraum 2026-2035; ein Defizit von 30 % würde den Markt 2035 auf 9,39 Mrd. USD senken.
Weil Herausgeber unterschiedliche Ebenen zählen. Diese Schätzung von 3,18 Mrd. USD für 2026 schließt Server und andere IT-Ausrüstung ein, aber Grundstücke, Strom und Colocation-Umsätze aus; reine Anlagenzählungen fallen kleiner aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.