
Mercato dei Data Center in Israele: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
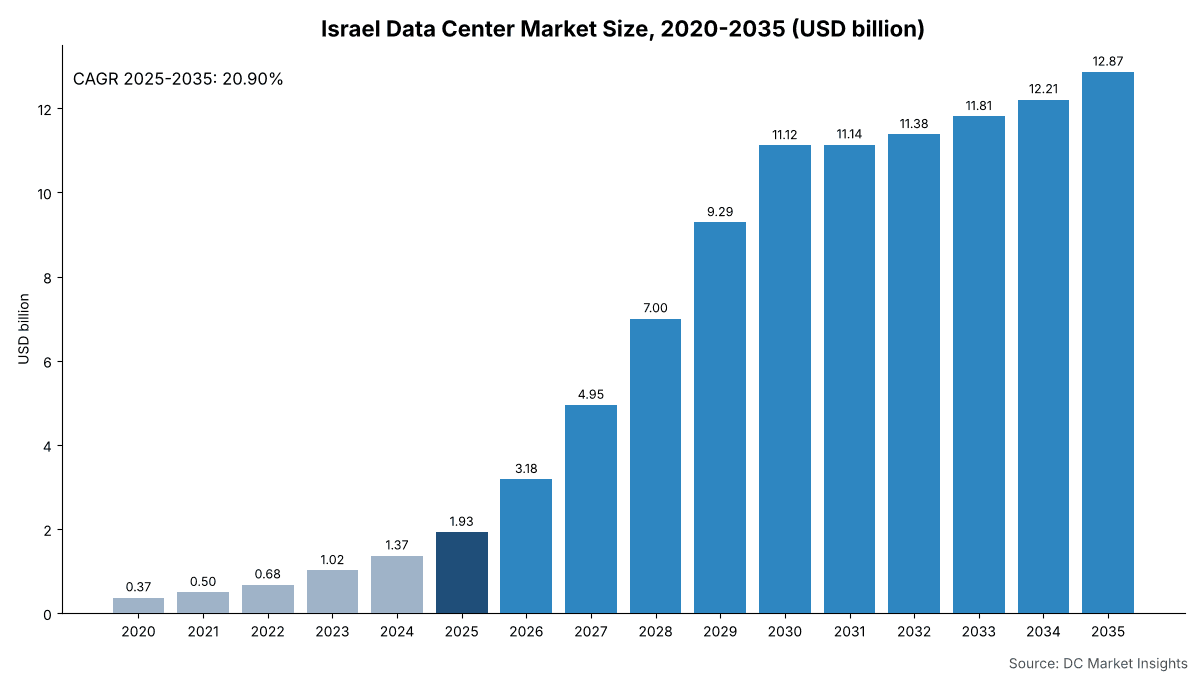
Nel 2025 il valore del Mercato dei Data Center in Israele era pari a USD 1,930.0 milioni; si prevede che raggiunga USD 12.87 miliardi entro il 2035, con un CAGR del 20.9%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 13 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione del mercato: che cos'è il mercato dei data center in Israele?
- 05Perché le stime sul mercato dei data center in Israele differiscono
- 06Fattori trainanti del mercato dei data center in Israele
- 07Tendenze di mercato
- 08Sfide di mercato: blocco della rete e costi dell'energia
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo dei data center per MW in Israele
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center in Israele è valutato USD 3,18 miliardi nel 2026 e si prevede che raggiunga USD 12,87 miliardi entro il 2035, rispetto a USD 1,93 miliardi nel 2025, con un CAGR del 20,90% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende la spesa in conto capitale per i data center israeliani: l’infrastruttura IT installata al loro interno (server, acceleratori, storage e networking), le soluzioni di alimentazione, i sistemi di raffreddamento e la costruzione generale. Il conto di costruzione del 2025 è pari a 45 megawatt (MW) di nuova capacità IT × USD 11,00 milioni di contenuto infrastrutturale per MW = USD 495,00 milioni, più 20,25 MW di nuova capacità per l’intelligenza artificiale (IA) × USD 35,00 milioni di allestimento IT per MW = USD 708,75 milioni, più USD 724,08 milioni di rinnovo e sostituzione IT su 280 MW di capacità installata. Colocation e Wholesale è il segmento in più rapida crescita, al 25,43% annuo, poiché Nebius, Crusoe e Serverfarm prendono in locazione sale IA da sviluppatori israeliani, e il Distretto Meridionale è la regione in più rapida crescita, al 32,12% annuo, perché il campus Ofek da 130 MW ad Ashdod e il sito di Masmiyya spostano capacità lontano dal nucleo di Tel Aviv.
Statistiche chiave: quanto vale il mercato dei data center in Israele nel 2026?
DC Market Insights valuta il mercato dei data center in Israele USD 3,18 miliardi nel 2026, il 65,1% in più rispetto agli USD 1,93 miliardi del 2025, poiché la nuova capacità IT sale da 45 MW a 70 MW e le sale IA ne assorbono il 60%.
- Dimensione del mercato 2025: USD 1,93 miliardi
- Dimensione del mercato 2026: USD 3,18 miliardi
- Dimensione del mercato 2030: USD 11,12 miliardi
- Dimensione del mercato 2035: USD 12,87 miliardi
- CAGR 2025-2035: 20,90% (scenario basso 17,15%, scenario alto 23,38%)
- Componente principale: Infrastruttura IT, 74,32% della spesa 2025 (USD 1,43 miliardi)
- Segmento più rapido: Colocation e Wholesale, 25,43% annuo
- Regione leader: Distretto Centrale (incl. Tel Aviv), 60,00% della spesa 2025; regione in più rapida crescita: Distretto Meridionale, 32,12%
- Hub principale: Petah Tikva, USD 269,90 milioni nel 2025
- Leader di mercato: Amazon Web Services (AWS), circa il 25% della spesa 2025 (stima di DC Market Insights)
Sintesi del mercato dei data center in Israele: quanto ha speso Israele in data center nel 2025?
Nel 2025 Israele ha speso USD 1,93 miliardi in infrastrutture per data center. La dimensione del mercato dei data center in Israele è stata valutata USD 372,40 milioni nel 2020, ha raggiunto USD 1,93 miliardi nel 2025 e si prevede che raggiunga USD 12,87 miliardi entro il 2035, con un CAGR del 20,90% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 38,94% annuo, con l’apertura di tre regioni cloud hyperscale a Tel Aviv e l’aumento della quota IA della nuova capacità israeliana dal 5% al 45%.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei data center in Israele 2025 | USD 1,93 miliardi |
| Dimensione del mercato dei data center in Israele 2026 | USD 3,18 miliardi |
| CAGR del mercato dei data center in Israele (2025-2035) | 20,90% |
| Dimensione del mercato dei data center in Israele 2035 | USD 12,87 miliardi |
DC Market Insights stima che la nuova capacità IT israeliana salga da 45 MW nel 2025 a 210 MW nel 2030, prima che il limite della rete la riporti a 140 MW all’anno, portando il mercato a USD 11,12 miliardi nel 2030. I 1.500 MW di nuova capacità che il modello aggiunge dal 2026 al 2035 equivalgono ai 1.500 MW di connessioni per data center già impegnati dal sistema elettrico (Fonte: Globes). Israele rappresenta lo 0,34% del mercato dei data center nel 2025, e il solo livello infrastrutturale è dimensionato nel report sul mercato delle infrastrutture per data center in Israele.
Punti chiave:
- USD 1,93 miliardi nel 2025, USD 3,18 miliardi nel 2026 e USD 12,87 miliardi entro il 2035, con un CAGR del 20,90%.
- L’Infrastruttura IT è la componente principale con il 74,32% (USD 1,43 miliardi), perché i server IA costano circa tre volte l’edificio che li ospita.
- Il Distretto Centrale è in testa con il 60,00%; il Distretto Meridionale cresce più rapidamente, al 32,12%.
- Nel 2025 costruire un data center israeliano costa circa USD 11,00 milioni per MW, server esclusi, e una sala IA richiede altri USD 35,00 milioni per MW di IT.
- Il blocco della rete di luglio 2026 pone un tetto al mercato: nello scenario base la nuova capacità raggiunge il picco di 210 MW nel 2030.
Che cos’è il mercato dei data center in Israele e che cosa comprende?
Il mercato dei data center in Israele è la spesa annua in conto capitale per i data center situati in Israele, pari a USD 1,93 miliardi nel 2025, su 280 MW di capacità IT installata (stima di DC Market Insights). Spazia dalle sale hyperscale da 12 MW nell’area di Tel Aviv al campus da 64 MW di NVIDIA Corporation (NVIDIA) vicino a Yokneam, che Calcalist valuta circa NIS 4,84 miliardi (USD 1,5 miliardi) comprese le apparecchiature (Fonte: Calcalist (CTech)).
Incluso: server, sistemi con unità di elaborazione grafica (GPU), storage e networking per data center (Infrastruttura IT); quadri di media tensione, trasformatori, gruppi di continuità (UPS), generatori e distribuzione dell’energia (Soluzioni di alimentazione); chiller, unità di trattamento aria per sale server e raffreddamento a liquido (Sistemi di raffreddamento); e involucro, nucleo e allestimento (Costruzione generale), per siti cloud, di colocation, enterprise e governativi. Escluso: terreni, bollette elettriche, centrali elettriche costruite per servire i data center, licenze software e ricavi da servizi cloud o di colocation.
Come si combinano i segmenti: ciascuna delle quattro dimensioni (componente, carico di lavoro, tipo di data center e utente finale) ripartisce lo stesso totale di USD 1,93 miliardi nel 2025 e gli stessi USD 12,87 miliardi nel 2035, e i cinque distretti israeliani e i 12 hub sommano agli stessi totali.
Perché le stime sul mercato dei data center in Israele differiscono?
Le stime sul mercato dei data center in Israele differiscono perché gli editori contano livelli diversi: DC Market Insights valuta il mercato USD 3,18 miliardi nel 2026 includendo le apparecchiature IT, mentre il solo livello infrastrutturale vale USD 805,00 milioni nel 2026.
Le definizioni più ampie aggiungono i ricavi da servizi di colocation e cloud, i costi di acquisto dell’energia o i terreni; quelle più ristrette contano solo l’edificio e i suoi impianti meccanici ed elettrici. Sono esclusi da questo perimetro i ricavi da colocation, i servizi per data center, il managed hosting, i micro data center edge all’interno delle centrali telefoniche e la bolletta elettrica, così come le centrali elettriche quali la centrale di Hagit da 840 MW che alimenterà il campus NVIDIA (Fonte: Calcalist (CTech)). Piccole e medie imprese (PMI), banche, acquirenti della difesa e istituti di ricerca rientrano nel perimetro quando acquistano apparecchiature per le proprie sale server o per gabbie di colocation.
| Elemento | In questo report | Motivo |
|---|---|---|
| Infrastruttura IT (server, GPU, storage, rete) | Sì, USD 1,43 miliardi nel 2025 | Principale voce di capitale in una sala IA |
| Alimentazione, raffreddamento e costruzione | Sì, USD 495,00 milioni nel 2025 | Livello infrastrutturale |
| Ricavi da servizi di colocation e cloud | No | Ricavi ricorrenti, non spesa in conto capitale |
| Elettricità e centrali elettriche | No | Costo operativo e capex delle utility |
| Terreni | No | Non è un prodotto per data center |
La spesa per le sole infrastrutture nel 2025 è stata di USD 495,00 milioni, più vicina alla definizione del report sul mercato delle infrastrutture per data center in Israele che al totale di questo report.
Che cosa sostiene la domanda di data center in Israele dopo il blocco della rete?
Tre fattori portano la spesa israeliana in data center da USD 1,93 miliardi nel 2025 a USD 11,12 miliardi nel 2030: i campus IA, le regioni cloud hyperscale e il calcolo sovrano, che insieme sostengono 210 MW di nuova capacità nel 2030.
I campus IA aggiungono 150 MW di locazioni nel 2026
Le locazioni di Crusoe in Israele hanno raggiunto 150 MW a giugno 2026, nell’ambito di un piano riportato da USD 10 miliardi in 10-15 anni (Fonte: DatacenterDynamics). A gennaio 2026 Nebius ha firmato con Mega Or per 80 MW, 22 MW a Masmiyya e 58 MW a Beit Shemesh, con un costo di costruzione di circa USD 880 milioni (Fonte: DatacenterDynamics). DC Market Insights modella il 60% dei 70 MW di nuova capacità del 2026 come sale IA, pari a USD 1,45 miliardi di nuova spesa IT per l’IA.
Tre regioni hyperscale ancorano la domanda cloud
Google Cloud ha aperto la sua regione di Tel Aviv il 19 ottobre 2022 (Fonte: Google Cloud), AWS ha aperto la regione Israel (Tel Aviv) il 1° agosto 2023 (Fonte: AWS) e Microsoft ha lanciato Israel Central a ottobre 2023 (Fonte: DatacenterDynamics). AWS prevede di investire fino a ILS 26,6 miliardi in Israele dal 2023 al 2037 (Fonte: AWS), circa USD 479 milioni all’anno a ILS 3,70 per dollaro, ovvero il 24,9% del mercato 2025.
Il calcolo IA sovrano punta a 100.000 processori
Il 16 giugno 2026 il governo ha approvato un Piano nazionale per l’IA con un obiettivo di 100.000 unità di elaborazione (Fonte: TPS). Il suo primo passo, il supercomputer nazionale da NIS 500 milioni assegnato a Nebius a maggio 2025 (Fonte: Globes), è entrato in funzione a gennaio 2026 con 1.000 GPU NVIDIA B200 in circa 8 MW (Fonte: DatacenterDynamics). Gli acquirenti di Governo e difesa rappresentano USD 289,17 milioni della spesa 2025.
Quali tendenze stanno ridisegnando lo sviluppo dei data center in Israele?
Le sale IA assorbono il 59,34% della spesa israeliana in data center nel 2025 e l’81,15% entro il 2035, e la capacità si sposta a nord e a sud rispetto al nucleo di Tel Aviv.
I carichi di lavoro IA crescono da USD 1,14 miliardi a USD 10,44 miliardi
I carichi di lavoro IA crescono del 24,75% annuo, contro l’11,96% dei carichi di lavoro convenzionali. NVIDIA pianifica un campus di 160.000 metri quadrati a Kiryat Tivon (Fonte: Globes), accanto al suo data center di Yokneam.
Gli sviluppatori costruiscono per i tenant IA prima della firma
Mega Or prevede fino a 220 MW a Beit Shemesh, con una prima fase da 20 MW dal costo di USD 200 milioni (Fonte: Globes). Colocation e Wholesale sale dal 36,00% della spesa nel 2025 al 52,00% nel 2035.
Il capitale israeliano sostiene i data center in patria e all’estero
Il reddito operativo netto (NOI) da data center di Azrieli Group ha raggiunto NIS 449 milioni nel 2025, in crescita del 95% (Fonte: Globes), e a luglio 2026 le istituzioni israeliane hanno investito circa USD 1,03 miliardi in EdgeConneX (Fonte: Globes).
Quali sfide frenano il mercato dei data center in Israele?
La capacità della rete è il vincolo determinante: le richieste pendenti dei data center ammontano a circa 27.000 MW, a fronte di una domanda nazionale media di circa 9.000 MW (Fonte: Calcalist (CTech)).
Un blocco di 140 giorni sulle nuove connessioni alla rete
A luglio 2026 l’Autorità per l’elettricità ha ordinato a Noga, il gestore del sistema, di sospendere per 140 giorni, fino all’inizio di dicembre 2026, l’esame delle nuove connessioni di data center pari o superiori a 8 MW (Fonte: DatacenterDynamics). L’Autorità ha dichiarato che gli impegni esistenti esauriranno la capacità produttiva pianificata fino al 2035 (Fonte: Calcalist (CTech)). DC Market Insights limita quindi la nuova capacità a 1.500 MW nel periodo 2026-2035, e lo scenario basso la riduce del 30%, portando il mercato a USD 9,39 miliardi nel 2035.
I costi dell’energia aumentano e le richieste superano l’offerta
Noga elenca 100 richieste di connessione distinte, la più grande da 1.111 MW sull’ex sito Alliance a Hadera (Fonte: Ynet). La tariffa elettrica per i consumatori è aumentata del 3,5% a gennaio 2025 (Fonte: Globes) e di circa l’1,5% a gennaio 2026 (Fonte: The Times of Israel), aumentando i costi di esercizio per 280 MW di carico installato.
Dove sono le nuove opportunità di ricavo nei data center israeliani?
L’opportunità maggiore è il rinnovo dell’IT per l’IA, che cresce da USD 212,45 milioni nel 2025 a USD 5,90 miliardi nel 2035, mentre la capacità IA installata sale da 50,6 MW a 1.084,8 MW.
Il rinnovo IA raggiunge USD 5,90 miliardi
DC Market Insights ipotizza che il 20% dell’IT IA installato venga sostituito ogni anno, così che entro il 2035 la spesa per il rinnovo supera la spesa IT IA per nuove costruzioni, pari a USD 3,02 miliardi; ne beneficiano soprattutto i fornitori di server, storage e rete con team di assistenza in Israele.
Il Distretto Meridionale aggiunge USD 2,05 miliardi
Il data center Ofek ad Ashdod, costruito da Serverfarm e dall’Israel Infrastructure Fund per Dalia Energy, parte da 130 MW, crescerà fino a 200 MW e costa circa USD 1,5 miliardi (Fonte: Globes). La spesa del Distretto Meridionale sale da USD 134,95 milioni nel 2025 a USD 2,19 miliardi nel 2035, un incremento di USD 2,05 miliardi per imprese di costruzione e fornitori di quadri elettrici e raffreddamento.
Quanto costa un data center per MW in Israele?
Nel 2025 costruire un data center israeliano costa circa USD 11,00 milioni per MW di capacità IT, server esclusi, cifra che sale a USD 15,01 milioni entro il 2035; una sala IA aggiunge circa USD 35,00 milioni per MW di apparecchiature IT.
| Voce di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costo infrastrutturale per MW (USD milioni) | 8,00 | 11,00 | 12,94 | 15,01 |
| Allestimento IT IA per nuovo MW IA (USD milioni) | 20,00 | 35,00 | 32,50 | 30,00 |
| Spesa IT convenzionale per MW installato all’anno (USD milioni) | 2,20 | 2,50 | 2,65 | 2,80 |
Riferimenti pubblici: Mega Or indica un costo di costruzione di USD 12 milioni per MW di capacità IT (Fonte: DatacenterDynamics); gli USD 1,5 miliardi di Ofek per 130 MW corrispondono a circa USD 11,54 milioni per MW (Fonte: Globes); gli 80 MW di Nebius per circa USD 880 milioni corrispondono a USD 11,00 milioni per MW (Fonte: DatacenterDynamics); e la fase da 20 MW di Mega Or a Beit Shemesh, da USD 200 milioni, corrisponde a USD 10,00 milioni per MW (Fonte: Globes). Sul fronte delle locazioni, la locazione di 40 MW di Crusoe ad Afula potrebbe valere USD 3 miliardi in un decennio (Fonte: Globes), circa USD 7,5 milioni per MW all’anno.
Quali norme e standard orientano gli investimenti in data center in Israele?
Quattro norme determinano dove si collocano gli USD 3,18 miliardi di spesa del 2026: il blocco delle connessioni alla rete, la legge sulla privacy, la residenza dei dati nel cloud governativo e il Piano nazionale per l’IA.
- Blocco delle connessioni dell’Autorità per l’elettricità (luglio 2026): le nuove richieste pari o superiori a 8 MW sono sospese per 140 giorni (Fonte: DatacenterDynamics).
- Legge sulla protezione della privacy, Emendamento 13: in vigore dal 14 agosto 2025, con poteri di applicazione rafforzati per l’Autorità per la protezione della privacy (Fonte: Library of Congress).
- Progetto Nimbus: la gara per il cloud governativo da NIS 4 miliardi (USD 1,2 miliardi) vinta da Google e AWS ad aprile 2021 richiede l’hosting locale (Fonte: The Times of Israel).
- Piano nazionale per l’IA (giugno 2026): un obiettivo di 100.000 unità di elaborazione per il calcolo sovrano (Fonte: TPS).
- Standard di progettazione: gli operatori costruiscono secondo la classificazione Tier dell’Uptime Institute, ANSI/TIA-942 e ISO/IEC 22237 per le strutture, e ISO/IEC 27001 per la sicurezza delle informazioni.
Quale segmento guida il mercato dei data center in Israele e quale cresce più rapidamente?
L’Infrastruttura IT guida il mercato dei data center in Israele con il 74,32% della spesa 2025 (USD 1,43 miliardi), e Colocation e Wholesale è il segmento in più rapida crescita, al 25,43% annuo fino al 2035.
Per componente: l’Infrastruttura IT è in testa con il 74,32%
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 1.432,83 | 74,32% | 10.764,80 | 22,34% |
| Soluzioni di alimentazione | 222,75 | 11,55% | 903,30 | 15,03% |
| Sistemi di raffreddamento | 99,00 | 5,14% | 504,17 | 17,68% |
| Costruzione generale | 173,25 | 8,99% | 693,23 | 14,87% |
I Sistemi di raffreddamento crescono del 17,68% annuo, più rapidamente di alimentazione e costruzione, perché il raffreddamento a liquido porta la quota del raffreddamento sulla spesa infrastrutturale dal 20% al 24%; il livello del raffreddamento è dimensionato in dettaglio nel report sul mercato della gestione termica dei data center in Israele.
Per carico di lavoro: i carichi di lavoro IA sono in testa con il 59,34%
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Carichi di lavoro IA | 1.143,95 | 59,34% | 10.440,50 | 24,75% |
| Carichi di lavoro convenzionali | 783,88 | 40,66% | 2.425,00 | 11,96% |
Per tipo di data center: Cloud e Hyperscale è in testa con il 42,00%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud e Hyperscale | 809,69 | 42,00% | 4.631,58 | 19,05% |
| Colocation e Wholesale | 694,02 | 36,00% | 6.690,06 | 25,43% |
| Enterprise e Governo | 424,12 | 22,00% | 1.543,86 | 13,79% |
Per utente finale: IT e Telecomunicazioni è in testa con il 54,00%
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e Telecomunicazioni | 1.041,03 | 54,00% | 7.976,61 | 22,58% |
| BFSI | 250,62 | 13,00% | 1.286,55 | 17,77% |
| Governo e Difesa | 289,17 | 15,00% | 1.672,52 | 19,18% |
| Sanità e Scienze della Vita | 96,39 | 5,00% | 643,28 | 20,90% |
| Altri | 250,62 | 13,00% | 1.286,55 | 17,77% |
Qui lo storage fa parte dell’Infrastruttura IT; il report sul mercato dello storage per data center in Israele lo dimensiona separatamente.
Esclusiva DC: il tracker dei progetti israeliani vincolati dalla rete e la matrice Distretto × Componente
Otto progetti israeliani noti dichiarano circa 330 MW di capacità in prima fase o in locazione, a fronte dei 1.500 MW che la rete ha impegnato per i data center. Si tratta di un modello di DC Market Insights costruito su 9 input (nuovi MW IT, quota IA, costo infrastrutturale per MW, IT IA per MW, IT convenzionale per MW installato, tasso di rinnovo, base installata, quote dei distretti e quote degli hub) e verificato rispetto ai 32 fatti del registro delle fonti.
| Progetto | Sviluppatore / tenant | MW | Investimento | Stato | Registro |
|---|---|---|---|---|---|
| Ofek, Ashdod | Serverfarm / Israel Infrastructure Fund per Dalia Energy | 130 (200 in seguito) | USD 1,5 miliardi | 2° semestre 2029 | F23 |
| Beit Shemesh | Mega Or (Mega DC) | 20 prima fase (fino a 220) | USD 200 milioni (fase 1) | Pianificato | F24 |
| Locazione Masmiyya e Beit Shemesh | Nebius da Mega Or | 80 | Circa USD 880 milioni | Locato a gen. 2026 | F25 |
| Afula | Crusoe da Anan Group | 40 (80 con ampliamento) | Circa USD 850 milioni | Locato ad apr. 2026 | F26 |
| Mevo Carmel / Yokneam | NVIDIA | Circa 64 | NIS 4,84 miliardi incl. apparecchiature | In sviluppo | F15 |
| Kfar Yona (due siti) | MedOne | Non dichiarato | Oltre ILS 1 miliardo | 2026 e 2027 | F22 |
| Rishon LeZion | EdgeConneX | 7,5 (14,5 in Israele) | Non dichiarato | Annunciato ad apr. 2023 | F20 |
| Supercomputer nazionale per l’IA | Nebius per l’Israel Innovation Authority | Circa 8 (fase 1) | Budget di NIS 500 milioni | Operativo da gen. 2026 | F17 |
La matrice seguente ripartisce il mercato 2025 di USD 1,93 miliardi per distretto e componente; righe e colonne sommano ai totali indicati sopra.
| Distretto (USD milioni, 2025) | Infrastruttura IT | Soluzioni di alimentazione | Sistemi di raffreddamento | Costruzione generale | Totale |
|---|---|---|---|---|---|
| Distretto Centrale (incl. Tel Aviv) | 859,70 | 133,65 | 59,40 | 103,95 | 1.156,70 |
| Distretto di Gerusalemme | 171,94 | 26,73 | 11,88 | 20,79 | 231,34 |
| Distretto di Haifa | 128,95 | 20,05 | 8,91 | 15,59 | 173,50 |
| Distretto Settentrionale | 171,94 | 26,73 | 11,88 | 20,79 | 231,34 |
| Distretto Meridionale | 100,30 | 15,59 | 6,93 | 12,13 | 134,95 |
| Totale | 1.432,83 | 222,75 | 99,00 | 173,25 | 1.927,83 |
I budget infrastrutturali annunciati nel tracker ammontano a circa USD 5,1 miliardi (contando Beit Shemesh una sola volta), che il modello distribuisce sul periodo 2026-2030, quando la sua spesa infrastrutturale somma USD 9,04 miliardi.
Quale regione israeliana guida la spesa in data center e quale cresce più rapidamente?
Il Distretto Centrale (incl. Tel Aviv) guida il mercato dei data center in Israele con il 60,00% della spesa 2025 (USD 1,16 miliardi), e il Distretto Meridionale è la regione in più rapida crescita, al 32,12% annuo fino al 2035.
| Distretto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Distretto Centrale (incl. Tel Aviv) | 1.156,70 | 60,00% | 5.146,20 | 16,10% |
| Distretto di Gerusalemme | 231,34 | 12,00% | 1.672,52 | 21,87% |
| Distretto di Haifa | 173,50 | 9,00% | 1.672,52 | 25,43% |
| Distretto Settentrionale | 231,34 | 12,00% | 2.187,14 | 25,19% |
| Distretto Meridionale | 134,95 | 7,00% | 2.187,14 | 32,12% |
Il Distretto Centrale (incl. Tel Aviv) detiene una quota del 60,00%
Il Distretto Centrale ospita le tre regioni cloud hyperscale e la maggior parte della colocation; il sito di EdgeConneX a Rishon LeZion ha portato la sua capacità israeliana a 14,5 MW (Fonte: DatacenterDynamics), e MedOne sta spendendo oltre ILS 1 miliardo per due data center a Kfar Yona (Fonte: MedOne). La sua quota scende al 40,00% entro il 2035, man mano che il margine della rete si sposta altrove.
Il Distretto di Gerusalemme detiene una quota del 12,00%
La regione cloud di Oracle a Gerusalemme si sviluppa su quattro piani sotterranei a 50 metri di profondità (Fonte: DatacenterDynamics), e Beit Shemesh ospita 58 MW della locazione di Nebius; il distretto cresce del 21,87% annuo.
Il Distretto di Haifa detiene una quota del 9,00%
Hadera concentra la maggiore singola richiesta di connessione alla rete, 1.111 MW (Fonte: Ynet); il distretto cresce del 25,43% annuo fino a USD 1,67 miliardi.
Il Distretto Settentrionale detiene una quota del 12,00%
Il sito NVIDIA da 30 MW nell’area di Yokneam, riportato a gennaio 2025 (Fonte: DatacenterDynamics), e la locazione di Crusoe ad Afula trainano una crescita del 25,19% annuo.
Il Distretto Meridionale detiene una quota del 7,00%
Il campus Ofek da 130 MW ad Ashdod (Fonte: Globes) e il sito di Masmiyya da 22 MW portano il Distretto Meridionale a USD 2,19 miliardi entro il 2035, con la crescita più rapida, pari al 32,12% annuo.
Quali hub israeliani guidano la spesa in data center?
Petah Tikva è il principale hub di data center israeliano con USD 269,90 milioni di spesa nel 2025, e Afula cresce più rapidamente, al 55,01% annuo partendo da una base ridotta, con la costruzione del campus di Crusoe.
| Posizione | Hub | Distretto | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Petah Tikva | Distretto Centrale (incl. Tel Aviv) | 269,90 | 1.029,24 | 14,32% |
| 2 | Tel Aviv-Yafo | Distretto Centrale (incl. Tel Aviv) | 231,34 | 771,93 | 12,81% |
| 3 | Yokneam | Distretto Settentrionale | 192,78 | 1.157,90 | 19,64% |
| 4 | Rishon LeZion | Distretto Centrale (incl. Tel Aviv) | 173,50 | 771,93 | 16,10% |
| 5 | Gerusalemme | Distretto di Gerusalemme | 154,23 | 643,28 | 15,35% |
| 6 | Modi’in | Distretto Centrale (incl. Tel Aviv) | 134,95 | 643,28 | 16,90% |
| 7 | Haifa | Distretto di Haifa | 96,39 | 643,28 | 20,90% |
| 8 | Kfar Yona | Distretto Centrale (incl. Tel Aviv) | 77,11 | 643,28 | 23,63% |
| 9 | Hadera | Distretto di Haifa | 77,11 | 1.029,24 | 29,58% |
| 10 | Beit Shemesh | Distretto di Gerusalemme | 77,11 | 1.029,24 | 29,58% |
| 11 | Ashdod | Distretto Meridionale | 38,56 | 1.029,24 | 38,88% |
| 12 | Afula | Distretto Settentrionale | 9,64 | 771,93 | 55,01% |
Ashdod è il grande hub in più rapida crescita, al 38,88% annuo, e raggiunge USD 1,03 miliardi nel 2035. I valori degli hub sono allocazioni di DC Market Insights all’interno dei totali dei distretti; i 12 hub detengono il 79,50% della spesa 2025.
Come potrebbe cambiare la previsione 2035 per i data center in Israele? Tre scenari
Nel 2035 il mercato dei data center in Israele varia da USD 9,39 miliardi a USD 15,76 miliardi attorno a uno scenario base di USD 12,87 miliardi, a seconda di quanta capacità di rete arriverà ai data center dopo il blocco.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 9.388,75 | 17,15% | Nuova capacità dal 2027 inferiore del 30% allo scenario base (blocco prorogato, 1.071 MW nel periodo 2026-2035) |
| Base | 12.865,50 | 20,90% | 1.500 MW di nuova capacità nel periodo 2026-2035, pari alle connessioni impegnate |
| Alto | 15.762,80 | 23,38% | Nuova capacità dal 2027 superiore del 25% allo scenario base grazie a nuova generazione elettrica |
Tutti e tre gli scenari lasciano invariati il 2025 e il 2026, perché i progetti in costruzione nel 2026 dispongono già di connessioni alla rete.
Quali sono le principali aziende di data center in Israele e quale quota di mercato detengono?
Amazon Web Services guida il mercato dei data center in Israele con circa il 25% della spesa 2025, sulla base della media annua del suo piano da ILS 26,6 miliardi per il periodo 2023-2037; DC Market Insights stima che i tre principali fornitori cloud (AWS, Google e Microsoft) abbiano detenuto circa il 45% della spesa 2025.
- Amazon Web Services
- Google Cloud
- Microsoft
- Oracle
- NVIDIA
- Nebius
- Crusoe
- Mega Or (Mega DC)
- Serverfarm
- EdgeConneX
- MedOne
- Anan Group
- Azrieli Group
- Schneider Electric
- Vertiv
NVIDIA è il maggiore costruttore privato singolo di capacità IA, con un campus da 64 MW del valore di NIS 4,84 miliardi comprese le apparecchiature (Fonte: Calcalist (CTech)). Tra gli sviluppatori, Mega Or ha la pipeline più ampia: Modi’in (8 MW, operativo), Beit Shemesh (fino a 220 MW), Yokneam (64 MW) e Yoav (32 MW) (Fonte: Globes). Schneider Electric e Vertiv sono indicati come i principali fornitori di apparecchiature per alimentazione e raffreddamento.
Che cosa è cambiato nel mercato dei data center in Israele nel 2026?
Nella prima metà del 2026 Israele ha aggiunto circa 230 MW di locazioni IA, per poi bloccare le nuove connessioni alla rete a luglio.
- A gennaio 2026 Nebius ha firmato una locazione da 80 MW con Mega Or a Masmiyya e Beit Shemesh (Fonte: DatacenterDynamics).
- A gennaio 2026 è entrata in funzione la prima fase del supercomputer nazionale per l’IA, con 1.000 GPU NVIDIA B200 (Fonte: DatacenterDynamics).
- A febbraio 2026 è stato riportato che Serverfarm e l’Israel Infrastructure Fund stanno costruendo il campus Ofek da 130 MW ad Ashdod per Dalia Energy (Fonte: Globes).
- Ad aprile 2026 Crusoe ha preso in locazione 40 MW da Anan Group ad Afula (Fonte: Globes).
- A giugno 2026 il governo ha approvato il Piano nazionale per l’IA con un obiettivo di 100.000 unità di elaborazione (Fonte: TPS).
- A luglio 2026 l’Autorità per l’elettricità ha bloccato per 140 giorni le nuove connessioni alla rete per i data center (Fonte: Calcalist (CTech)).
Altri report per paese e per segmento sono elencati nella pagina dei settori di DC Market Insights, e lo sviluppo globale dell’IA è dimensionato nel report sul mercato dei data center per l’IA.
Come ha costruito DC Market Insights il modello del mercato dei data center in Israele? (Metodologia)
Il modello moltiplica 45 MW per USD 11,00 milioni per MW per il 2025, aggiunge 20,25 MW × USD 35,00 milioni di IT IA e aggiunge USD 724,08 milioni di spesa IT sulla base installata. La nuova capacità IT israeliana (20 MW nel 2020, 45 MW nel 2025, 210 MW nel 2030, 140 MW nel 2035; 280 MW installati a fine 2025) × il costo infrastrutturale per MW dà la spesa infrastrutturale; i nuovi MW IA (quota IA del 5% nel 2020, del 45% nel 2025 e del 72% nel 2035) × l’IT IA per MW danno la nuova spesa IT IA; ogni anno viene rinnovato il 20% della base IA installata; e la base convenzionale installata × USD 2,50 milioni per MW all’anno dà la spesa IT convenzionale. I valori unitari corrispondono al modello del mercato dei data center, così che Israele sia una quota coerente del totale globale. Le ripartizioni per distretto e per hub sono fissate per il 2025 e il 2035 e sommano al totale.
Tre verifiche dei limiti:
- Tetto 1: i 1.500 MW di nuova capacità del modello nel periodo 2026-2035 equivalgono ai 1.500 MW di connessioni impegnate per i data center (Fonte: Globes), che secondo l’Autorità per l’elettricità esauriscono la capacità produttiva pianificata fino al 2035.
- Tetto 2: gli stessi 1.500 MW rappresentano il 5,6% dei circa 27.000 MW di richieste pendenti (Fonte: Calcalist (CTech)).
- Soglia minima: i budget infrastrutturali annunciati nel tracker, circa USD 5,1 miliardi, sono inferiori agli USD 9,04 miliardi di spesa infrastrutturale del modello nel periodo 2026-2030.
Approccio completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Conto di costruzione: nuova capacità IT × costo infrastrutturale per MW
- 2.2Allestimento IT IA, rinnovo IA e spesa IT convenzionale
- 2.3Ripartizione per distretto e per hub
- 2.4Verifiche dei limiti: tetti della rete e soglia minima dei progetti
- 2.5Input del modello e registro delle fonti
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave
- 3.3Punti chiave
- 04Ambito e definizione del mercato: che cos'è il mercato dei data center in Israele?
- 4.1Incluso: Infrastruttura IT, Soluzioni di alimentazione, Sistemi di raffreddamento e Costruzione generale
- 4.2Escluso: terreni, elettricità, centrali elettriche, software e ricavi da servizi
- 4.3Come si combinano i segmenti
- 05Perché le stime sul mercato dei data center in Israele differiscono
- 5.1Spesa in conto capitale totale e solo livello infrastrutturale
- 5.2Definizioni più ampie e più ristrette
- 5.3Confronto del perimetro: cosa è incluso e cosa no
- 06Fattori trainanti del mercato dei data center in Israele
- 6.1I campus IA aggiungono 150 MW di locazioni nel 2026
- 6.2Tre regioni hyperscale ancorano la domanda cloud
- 6.3Il calcolo IA sovrano punta a 100.000 processori
- 07Tendenze di mercato
- 7.1I carichi di lavoro IA crescono da USD 1,14 miliardi a USD 10,44 miliardi
- 7.2Gli sviluppatori costruiscono per i tenant IA prima della firma
- 7.3Il capitale israeliano sostiene i data center in patria e all'estero
- 08Sfide di mercato: blocco della rete e costi dell'energia
- 8.1Un blocco di 140 giorni sulle nuove connessioni alla rete
- 8.2I costi dell'energia aumentano e le richieste superano l'offerta
- 09Opportunità di mercato
- 9.1Il rinnovo IA raggiunge USD 5,90 miliardi
- 9.2Il Distretto Meridionale aggiunge USD 2,05 miliardi
- 10Analisi dei prezzi: costo dei data center per MW in Israele
- 10.1Costo infrastrutturale per MW
- 10.2Allestimento IT IA per nuovo MW IA
- 10.3Spesa IT convenzionale per MW installato
- 10.4Riferimenti pubblici: Mega Or, Ofek, Nebius e Crusoe
- 11Standard, politiche e regolamentazione
- 11.1Blocco delle connessioni dell'Autorità per l'elettricità (luglio 2026)
- 11.2Legge sulla protezione della privacy, Emendamento 13
- 11.3Progetto Nimbus
- 11.4Piano nazionale per l'IA (giugno 2026)
- 11.5Standard di progettazione: Uptime Tier, ANSI/TIA-942, ISO/IEC 22237 e ISO/IEC 27001
- 12Mercato dei data center in Israele, per componente
- 12.1Infrastruttura IT
- 12.2Soluzioni di alimentazione
- 12.3Sistemi di raffreddamento
- 12.4Costruzione generale
- 13Mercato dei data center in Israele, per carico di lavoro
- 13.1Carichi di lavoro IA
- 13.2Carichi di lavoro convenzionali
- 14Mercato dei data center in Israele, per tipo di data center
- 14.1Cloud e Hyperscale
- 14.2Colocation e Wholesale
- 14.3Enterprise e Governo
- 15Mercato dei data center in Israele, per utente finale
- 15.1IT e Telecomunicazioni
- 15.2BFSI
- 15.3Governo e Difesa
- 15.4Sanità e Scienze della Vita
- 15.5Altri
- 16Esclusiva DC: tracker dei progetti israeliani vincolati dalla rete e matrice Distretto × Componente
- 16.1Tracker dei progetti vincolati dalla rete (otto progetti noti)
- 16.2Matrice Distretto × Componente, 2025
- 16.3Budget infrastrutturali annunciati e spesa infrastrutturale del modello
- 17Mercato dei data center in Israele, per distretto
- 17.1Distretto Centrale (incl. Tel Aviv)
- 17.2Distretto di Gerusalemme
- 17.3Distretto di Haifa
- 17.4Distretto Settentrionale
- 17.5Distretto Meridionale
- 18Analisi degli hub
- 18.1Petah Tikva
- 18.2Tel Aviv-Yafo
- 18.3Yokneam
- 18.4Rishon LeZion
- 18.5Gerusalemme
- 18.6Modi'in
- 18.7Haifa
- 18.8Kfar Yona
- 18.9Hadera
- 18.10Beit Shemesh
- 18.11Ashdod
- 18.12Afula
- 19Scenari di previsione 2035
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Analisi delle quote di mercato, 2025
- 20.2Fornitori cloud hyperscale: AWS, Google e Microsoft
- 20.3Costruttori di capacità IA e sviluppatori
- 20.4Fornitori di apparecchiature per alimentazione e raffreddamento
- 21Profili aziendali
- 21.1Amazon Web Services
- 21.2Google Cloud
- 21.3Microsoft
- 21.4Oracle
- 21.5NVIDIA
- 21.6Nebius
- 21.7Crusoe
- 21.8Mega Or (Mega DC)
- 21.9Serverfarm
- 21.10EdgeConneX
- 21.11MedOne
- 21.12Anan Group
- 21.13Azrieli Group
- 21.14Schneider Electric
- 21.15Vertiv
- 22Sviluppi recenti
- 22.1Locazione da 80 MW di Nebius con Mega Or (gennaio 2026)
- 22.2Entra in funzione la prima fase del supercomputer nazionale per l'IA (gennaio 2026)
- 22.3Campus Ofek ad Ashdod (febbraio 2026)
- 22.4Crusoe prende in locazione 40 MW ad Afula (aprile 2026)
- 22.5Approvato il Piano nazionale per l'IA (giugno 2026)
- 22.6Blocco delle connessioni alla rete (luglio 2026)
- 23Appendice e glossario
- 23.1Abbreviazioni: MW, IA, GPU, UPS, NOI, PMI, BFSI, CAGR
- Fig. 1Dimensione del mercato dei data center in Israele, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo per MW, 2020-2035
- Tabella 4Mercato per componente (USD milioni)
- Tabella 5Mercato per carico di lavoro (USD milioni)
- Tabella 6Mercato per tipo di data center (USD milioni)
- Tabella 7Mercato per utente finale (USD milioni)
- Tabella 8Tracker dei progetti
- Tabella 9Matrice Distretto × Componente, 2025
- Tabella 10Mercato per distretto (USD milioni)
- Tabella 11Primi 12 hub (USD milioni)
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 3,18 miliardi nel 2026, in crescita del 65,1% rispetto a USD 1,93 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 12,87 miliardi entro il 2035, poiché campus IA e regioni cloud aggiungono 1.500 MW di nuova capacità.
Del 20,90% annuo dal 2025 al 2035, da USD 1,93 miliardi a USD 12,87 miliardi (stima di DC Market Insights). Gli scenari basso e alto danno rispettivamente il 17,15% e il 23,38%, a seconda di quanta capacità di rete riceveranno i data center.
Un mercato da USD 1,93 miliardi nel 2025: la spesa in conto capitale per i data center israeliani, che comprende infrastruttura IT, soluzioni di alimentazione, sistemi di raffreddamento e costruzione generale su circa 280 MW di capacità IT installata. Sono esclusi terreni, elettricità e ricavi da servizi di colocation.
Circa 280 MW di capacità IT installata a fine 2025 (stima di DC Market Insights), con 1.500 MW di connessioni alla rete impegnate per i data center e circa 27.000 MW di richieste pendenti all’avvio del blocco di luglio 2026.
Colocation e Wholesale, al 25,43% annuo fino al 2035, poiché tenant cloud IA come Nebius e Crusoe prendono in locazione sale da sviluppatori israeliani. L’Infrastruttura IT è la componente principale, con il 74,32% della spesa 2025.
Circa USD 11,00 milioni per MW di capacità IT nel 2025, server esclusi, in linea con gli USD 1,5 miliardi di Ofek per 130 MW. Una sala IA aggiunge circa USD 35,00 milioni per MW di server, networking e storage.
Il Distretto Meridionale, al 32,12% annuo fino al 2035, trainato dal campus Ofek da 130 MW ad Ashdod. Il Distretto Centrale (incl. Tel Aviv) resta il più grande, con il 60,00% della spesa 2025.
Amazon Web Services è in testa con circa il 25% della spesa 2025 (stima di DC Market Insights), seguita da Google Cloud, Microsoft, Oracle e NVIDIA; Mega Or, Serverfarm, EdgeConneX e MedOne guidano tra gli sviluppatori.
Sospende per 140 giorni da luglio 2026 le nuove richieste di connessione pari o superiori a 8 MW. DC Market Insights limita la nuova capacità a 1.500 MW nel periodo 2026-2035; un deficit del 30% ridurrebbe il mercato 2035 a USD 9,39 miliardi.
Perché gli editori contano livelli diversi. Questa stima di USD 3,18 miliardi per il 2026 include i server e le altre apparecchiature IT, ma esclude terreni, elettricità e ricavi da colocation; i conteggi limitati alle sole infrastrutture sono inferiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.