
インドネシアデータセンターマーケット 規模・シェア・2035年までの予測
市場の概要
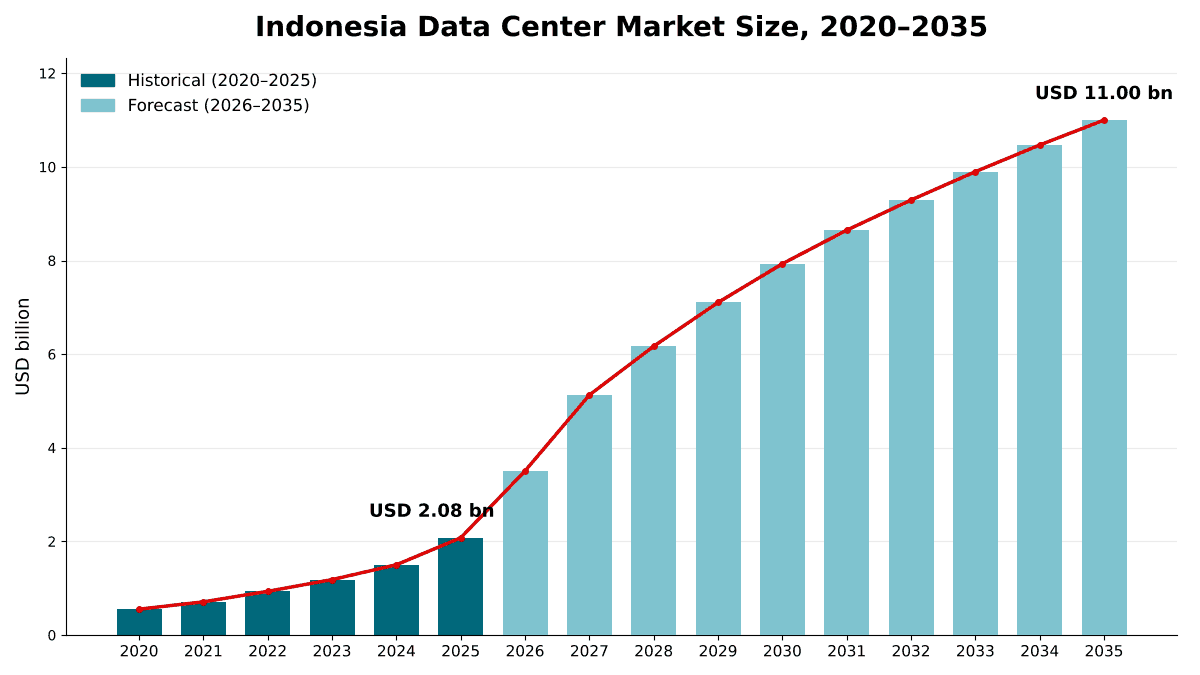
インドネシアデータセンターマーケットの規模は2025年にUSD 2,080.0百万で、年平均成長率(CAGR)18.14%で拡大し、2035年までにUSD 11.00十億に達すると予測されています。 Greater Jakartaが市場の78.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06基準と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08インドネシアデータセンターマーケットの規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- Greater Jakarta78.6%
- Batam and Riau Islands9.1%
- East Java5.2%
- Rest of Indonesia7.1%
掲載企業
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
詳細分析
インドネシアデータセンターマーケットは、インドネシア全土のエンタープライズ、コロケーション、ハイパースケールの各データセンターに導入されるITインフラ、電源、冷却、物理セキュリティ、データセンターインフラ管理(DCIM)の機器を対象とします。DC Market Insightsは、インドネシアデータセンターマーケットを2025年に20.8億米ドルと評価し、2035年には110.0億米ドルに達すると予測しています(CAGR 18.14%)。2025年の数値はキャパシティから積み上げています。新規IT負荷容量約80 MW(うち18%は人工知能(AI)向け)に、従来型1 MWあたりIT機器839万米ドルと設備機器420万米ドル、AI向け1 MWあたり2,750万米ドルと560万米ドルを装備すると、新設投資は14.2億米ドルとなり、約500 MWの既存設備ベースでの更新投資が6.56億米ドルを加えます。AI・GPUワークロードは年28.98%で最も成長の速いセグメントです。グラフィックス処理装置(GPU)サーバーは従来型1 MWの3倍以上のIT支出を伴うためです。また、専用の電力契約を持つハイパースケールキャンパスがグレーター・ジャカルタ以外で開業するにつれ、バタム・リアウ諸島が年29.22%で最も成長の速いサブマーケットとなっています。
エグゼクティブサマリー
インドネシアデータセンターマーケットの規模は、2020年に5.52億米ドルと評価され、2025年に20.8億米ドルに達し、予測期間中にCAGR 18.14%で成長して2035年には110.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| インドネシアデータセンターマーケット規模 2025年 | 20.8億米ドル |
| インドネシアデータセンターマーケット、CAGR | 18.14% |
| インドネシアデータセンターマーケット規模 2035年 | 110.0億米ドル |
インドネシアデータセンターマーケットは2020年から2025年にかけて年30.35%で成長し、稼働中のIT容量は約190 MWから約500 MWに拡大しました。2025年単年でも、AIホールが新規容量の推定18%を占める中、2024年比38.4%増となりました。DC Market Insightsは、2026年が予測期間中で最大の伸びになると見込んでいます。2025年の2倍以上となる約190 MWの新規容量が開業予定で、ブカシとバタムの新しいハイパースケールキャンパスがけん引するため、支出は68.8%増の35.1億米ドルに達します。
年間の増設が200 MWから225 MWの間で落ち着き、更新投資が市場の大部分を占めるようになるため、2025年から2035年の成長率は年18.14%に鈍化します。DC Market Insightsは、更新投資が市場に占める割合を2025年に31.6%、既存設備ベースが約2,620 MWに達する2035年に59.8%とモデル化しています。
市場範囲:インドネシアデータセンターマーケットは何を対象とするか?
インドネシアデータセンターマーケットは、インドネシアのデータセンター内で毎年購入・導入される機器を対象とし、初回販売時点の名目米ドルで評価、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を20.8億米ドルと算定しています。
対象範囲。ITインフラ(サーバー、GPUサーバー、ストレージ、データセンターネットワーキング)、電源ソリューション(開閉装置、無停電電源装置(UPS)、発電機、配電およびバスウェイ)、冷却システム(チラー、コンピュータールーム空調(CRAC)ユニット、コンピュータールームエアハンドラー、ホットアイル・コールドアイルのコンテインメント、インロー冷却および液冷)、物理セキュリティ(入退室管理、映像監視、境界防御システム)、DCIMソフトウェアおよびセンサー。市場には、リテールコロケーション、ホールセールコロケーション、自社構築施設を問わず、新設時の設備導入と既存ホール内の機器更新の両方が含まれます。
対象外。土地、建物躯体、二重床スペースおよび土木工事、コロケーションおよびクラウドのサービス料金、電気料金、キャンパス外の通信接続、設置工事費。この機器上で稼働するクラウド分析、オルタナティブデータ、その他のソフトウェアやデータサービスは別市場であり、ここには含まれません。
セグメントの関係。コンポーネント、データセンタータイプ、ワークロード、産業分野、サブマーケットの各区分は、いずれも同じ20.8億米ドルを別の切り口で分けたものです。データセンタータイプは機器が設置される施設を指すため、リースされたホールセールコロケーションホール内のクラウドサーバーはコロケーションデータセンターに計上されます。容量は総受電容量ではなく、MW単位のIT負荷容量で測定しています。
市場の促進要因:インドネシアデータセンターマーケットを押し上げるものは何か?
3つの促進要因がインドネシアデータセンターマーケットを年18.14%押し上げています。グローバル投資家が建設に関心を示している1.3 GWのハイパースケール容量、従来型ホールの1 MWあたり1,259万米ドルに対し1 MWあたり3,310万米ドルの機器を伴うAIホール、そして大手プロバイダーが数十億ドル規模の建設を約束したクラウドリージョンです。
新しいハイパースケールキャンパスにより、年間増設は80 MWから2026年に190 MWへ
インドネシアデータセンターマーケットは何よりもまず建設市場であり、2025年の支出の68.4%が新設ホールに向かいました。経済担当調整大臣のアイルランガ・ハルタルト氏は2026年7月、インドネシアで稼働中のデータセンター容量は約580 MWであり、グローバル投資家が合計1.3 GWのデータセンター建設に強い関心を示しており、追加の投資パイプラインは150億米ドルから200億米ドルと推定されると述べました。Digital Edgeは、ブカシのGIIC工業団地にあるCGKキャンパスへの45億米ドルの投資を発表しました。全面開発時のIT容量は500 MWで、最初の建物は2026年第4四半期までにサービス開始予定です(出典:Digital Edgeの発表)。Princeton Digital Groupは、ブカシのグリーンランド・インターナショナル・インダストリアル・センター(GIIC)で、10億米ドル、120 MWのAI対応キャンパスに着工し、第1期は2026年第4四半期までにサービス開始が見込まれています。DC Market Insightsは、年間の完成容量が2025年の80 MWから2026年に190 MW、2029年と2030年には年225 MWに増加するとモデル化しています。
AIホールは1 MWあたり2.6倍の機器支出を伴う
GPUホールは、インドネシアデータセンターマーケットで最も高価な1 MWです。DC Market Insightsは、2025年のAIホールのIT機器を1 MWあたり2,750万米ドルと推定しており、従来型のクラウドまたはエンタープライズホールの1 MWあたり839万米ドルを大きく上回ります。また、液冷とより高密度な配電が必要となるため、設備機器は1 MWあたり420万米ドルに対し560万米ドルとなります。インドネシア・データセンター・プロバイダー協会(IDPRO)のヘンドラ・スリヤクスマ会長は2026年8月、Nvidia Grace Blackwell 200サーバーは1ラックで最大135 kWを消費し得ると述べました。DC Market Insightsは、AIホールが2025年の新規容量の18%を占めたと推定しており(2023年は5%)、2030年に44%、2035年に53%になると予測しています。AI・GPUワークロードはすでに2025年の支出のうち5.24億米ドル(25.2%)を占めています。国内のGPUホールの規模算定は、インドネシアAIデータセンターマーケットレポートに準拠しています。
クラウドリージョンへのコミットメントは70億米ドル超
大手クラウドプロバイダーは、インドネシアでの成長を現地の容量と結び付けています。Amazon Web Services(AWS)は、同国への50億米ドルの投資とともにアジアパシフィック(ジャカルタ)リージョンを開設しました。Microsoftは2024年から2028年にかけて計画している17億米ドルの投資の一環として、2025年5月に同国初のクラウドリージョンであるIndonesia Centralを3つのアベイラビリティゾーンで開設しました(出典:Microsoftの発表)。Tencentは、ジャカルタの2拠点に加えて同国で3つ目のデータセンターを開発する計画の一環として、2030年までにインドネシアに5億米ドルを投資する予定です。これら3つのコミットメントは合計で70億米ドルを超えます。マルチゾーンのリージョンこそが、ハイパースケールデータセンターが年20.83%と、コロケーションの18.11%を上回るペースで成長する理由です。
市場トレンド:インドネシアデータセンターマーケットはどう変化しているか?
インドネシアデータセンターマーケットは、都心部の中規模ホールから、グレーター・ジャカルタ周縁部とバタムにある100 MW超のAI対応メガキャンパスへと移行しつつあり、DC Market Insightsはバタム・リアウ諸島の支出シェアが2025年の9.1%から2035年に22.3%へ上昇するとモデル化しています。
キャンパスはブカシ、チカラン、カラワンへ移動
グレーター・ジャカルタは2025年もインドネシアデータセンターマーケットの78.6%を占めていますが(DC Market Insights推定)、新規容量は市の東側に位置しています。DCI Indonesiaは2024年11月にチビトゥンで36 MWのJK6棟を上棟し、H1キャンパスを37 MWから73 MWに拡大しました。NeutraDCは国営電力会社Perusahaan Listrik Negara(PLN)と覚書を締結し、チカランのハイパースケールキャンパスで段階的に建設される最大200 MWの追加容量向けの電力を確保しました。
ラック密度とともに液冷が拡大
NTT DATAのジャカルタ最新棟における最大40 kWのラック向け空冷から、Nvidia Grace Blackwell 200の1ラックあたり最大135 kWまでが、インドネシアの新しいホールが対応すべき範囲を示しています。Digital Edgeは、ブカシキャンパスをダイレクト・トゥ・チップ液冷と年間電力使用効率(PUE)1.25の目標で設計しています。DC Market Insightsは、冷却システムが2025年の2.11億米ドルから2035年に5.07億米ドルへ、CAGR 9.17%で成長すると予測しており、電源ソリューションの8.66%を上回ります。DC Market Insightsの推定では、AIホールは設備予算の40%を冷却に充てるのに対し、CRACユニットとホットアイルコンテインメントが依然主流の従来型ホールでは33%にとどまるためです。
通信事業者がデータセンタープラットフォームを分離
Telkom Indonesiaは、データセンター子会社NeutraDCの過半数株式の売却を検討しており、10億米ドルから15億米ドルの評価額を目指しています。NeutraDCはインドネシアとシンガポールで34のデータセンターを運営しています。DC Market Insightsは、バタムでBTM-1データセンターを上棟したSingtelのNxeraとNeutraDCとの提携のような案件が増え、ホールセールコロケーションのリースが新規容量に占める割合が高まると見込んでいます。
市場の課題:インドネシアデータセンターマーケットの足かせは何か?
DC Market Insightsは、送電網の容量とプロジェクトの実行の2つがインドネシアデータセンターマーケットを減速させる制約になると見込んでいます。約2,000 MWの追加電力需要と発表済みプロジェクトが、市場が期限内に受電できる規模をすでに上回っています。
データセンターには約2,000 MWの追加電力が必要
Bank DBS Indonesiaのリサーチ責任者ウィリアム・シマディプトラ氏は、インドネシアのデータセンターが約2,000 MWの電力需要を追加し得ると述べ(年は明示せず)、この拡大が家庭の電化を妨げるべきではないと警告しました。事業者は電力会社と直接契約を結んでいます。DayOneはPT PLN Batamと約511 MVA(450 MW相当)の電力購入契約(PPA)を締結し、供給は2026年から2027年にかけて段階的に行われます。DC Market Insightsは2026年から2035年の増設を約2,120 MWと推定しており、DBSの数値に近く、送電網接続の遅れを低位シナリオにおける主な下振れリスクとして扱っています。
発表済み容量が実際に引き渡された容量を上回る
インドネシアのデータセンター容量は2025年に500 MWと報告され、2026年には900 MWと予測されていましたが、大臣による2026年7月の数値は約580 MWでした。DC Market Insightsは2026年末の容量を両者の間の690 MWとモデル化しており、設備導入は完成から数か月遅れるため、各年の新規容量に対するIT支出の半分を開業翌年に計上しています。そのため、新しい建物の一部は短期的には未使用のままとなります。
市場機会:インドネシアデータセンターマーケットの新たな収益源はどこにあるか?
年28.98%で成長するAI・GPUホールと、2035年までに支出の59.8%に達する機器更新が、インドネシアデータセンターマーケットにおける2つの最大の新たな収益源です。
AI・GPUホールは2035年までに支出の60.7%に到達
Indosat Ooredoo Hutchison(IOH)はCiscoおよびNvidiaと提携し、通信デジタル省(Komdigi)が主導するインドネシアのAIセンター・オブ・エクセレンスを支援しています。同センターにはNvidia Blackwell GPUを用いたAIファクトリーが含まれます。DC Market Insightsは、5倍以上に拡大する既存設備ベースがGPUサーバーで埋まるにつれ、AI・GPUワークロードが2035年までにインドネシアデータセンターマーケットの60.7%を占めると予測しています。
更新投資は2035年までに約10倍に増加
DC Market Insightsは、サーバーが4~5年ごとに交換され、密度の上昇に応じて設備システムがアップグレードされると想定しているため、現在建設される1 MWはすべて更新需要として戻ってきます。DC Market Insightsは、更新投資が2025年から2035年にかけて約10倍に増加し、2035年には市場の59.8%、同年65.7億米ドルに達するとモデル化しています。この収益源はコロケーションホールに集中しており、その購入者についてはインドネシアデータセンターコロケーションマーケットレポートで比較しています。
価格:インドネシアのデータセンター容量1 MWの費用はいくらか?
2025年、インドネシアの従来型データセンターホールにはIT負荷1 MWあたり約1,259万米ドルのIT機器および設備機器が搭載され、AIホールには1 MWあたり約3,310万米ドルが搭載されます。これらは本市場の機器を対象としたDC Market Insightsの推定値で、土地、建物躯体、工事費を除きます。
| 1 MWあたりの機器支出(万米ドル) | 2025 | 2030 | 2035 |
|---|---|---|---|
| IT機器、従来型ホール | 839 | 926 | 1,023 |
| IT機器、AIホール | 2,750 | 2,461 | 2,202 |
| 設備機器、従来型ホール | 420 | 452 | 487 |
| 設備機器、AIホール | 560 | 589 | 619 |
| 新規容量に占めるAIの割合 | 18% | 44% | 53% |
設備の数値はTier III設計を前提としており、DC Market Insightsは冷却にN+1冗長、UPSと配電に2N冗長を見込んで価格を算定しています。キャンパスの発表は設備面の検証材料となります。Digital Edgeの500 MWで45億米ドルは1 MWあたり約900万米ドル、Princeton Digital Groupの120 MWで10億米ドルは1 MWあたり約833万米ドルに相当します(DC Market Insights算出)。
電力は最大の運営コストです。高圧で接続される大口産業需要家(区分I-4/TT、30,000 kVA以上)向けのPLNの料金は、2026年第1四半期に997ルピア/kWhでした。負荷率80%、PUE 1.4で、DC Market InsightsはIT容量1 MWあたりの年間電気料金を約97.8億ルピアと算出しています。
基準と規制:インドネシアデータセンターマーケットを形作る規則は何か?
インドネシアデータセンターマーケットは、4つの規則群と1つの設計基準によって形作られています。2019年の電子システム規則、2022年の個人データ保護法、国家データセンター基準、外国投資規則、そして購入者が契約に盛り込むTier分類です。
2019年政令第71号。電子システムおよび電子取引の運営に関する2019年政令(PP)No. 71は、2019年10月4日に制定され、2019年10月10日に施行されました。
個人データ保護法。個人データ保護に関する2022年法律第27号(PDP法)は2022年10月17日から適用されており、データ管理者および処理者向けの2年間の移行期間は2024年10月17日に終了しました。
SNI 8799:2023。データセンターの運営にあたり、電子システム運営者は、情報技術-データセンターに関するインドネシア国家規格(SNI)8799:2023を含む、適用される国家規格を遵守しなければなりません。
Tier基準。Uptime InstituteのTier分類では、Tier III施設を冗長コンポーネントと冗長配電経路を備えた同時保守可能な施設、Tier IV施設をフォールトトレラントな施設と定義しています。EdgeConneXが買収したブカシ・チカランのGTN Data Centerは、2016年からTier 3認証取得済みのデータセンターを運営していました。
外国投資とインセンティブ。外国投資家は外資系有限責任会社(PT PMA)を設立し、土地と建物を除いて100億ルピア以上を投資しなければなりません。政府はバタムのノンサにデジタルビジネス向けの経済特区(SEZ)を指定しており、2025年までは1,000億ルピアの外国投資が最長30年の法人税免除の対象となっていました。
市場セグメンテーション:インドネシアデータセンターマーケットをリードするセグメントはどれか?
情報技術(IT)インフラが2025年の価値の70.9%でインドネシアデータセンターマーケットをリードし、施設タイプ別ではコロケーションデータセンターが57.6%、購入者別ではIT・通信が44.6%でリードしています。AI・GPUワークロードは年28.98%で最も成長の速いセグメントであり、従来型ワークロードの10.78%を上回ります。AIの1 MWは従来型の1 MWの3倍以上のIT支出を伴い、新規容量に占めるAIの割合が18%から53%に上昇するためです。
コンポーネント別:ITインフラが70.9%でリード
| コンポーネント | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITインフラ | 14.7 | 70.9% | 96.0 | 20.63% |
| 電源ソリューション | 3.2 | 15.6% | 7.4 | 8.66% |
| 冷却システム | 2.1 | 10.1% | 5.1 | 9.17% |
| セキュリティソリューション | 0.4 | 2.1% | 0.9 | 7.79% |
| DCIM | 0.3 | 1.3% | 0.6 | 7.72% |
GPUサーバーが新しいAIの1 MWの価値の大部分を占めるため、ITインフラは2035年までに市場の87.3%に上昇します。
データセンタータイプ別:コロケーションが57.6%でリード
| データセンタータイプ | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 12.0 | 57.6% | 63.1 | 18.11% |
| ハイパースケールデータセンター | 5.4 | 25.9% | 35.7 | 20.83% |
| エンタープライズデータセンター | 3.4 | 16.5% | 11.2 | 12.55% |
DC Market Insightsの推定では、インドネシアのクラウドおよびAIテナントの大半が、DCI Indonesia、NeutraDC、Digital Edge、Princeton Digital Groupなどの事業者からリテールおよびホールセールのコロケーションホールのスペースを借りているため、コロケーションデータセンターが最大のシェアを占めています。大手クラウドサービスプロバイダーの自社構築またはビルド・トゥ・スーツ型キャンパスであるハイパースケールデータセンターは、年20.83%で最も速く成長しています。
ワークロード別:従来型ワークロードが74.8%でリード
従来型のクラウドおよびエンタープライズワークロードは2025年の支出のうち15.5億米ドル(74.8%)を占め、年10.78%で成長して2035年までに43.2億米ドルに達します。AI・GPUワークロードは5.24億米ドルから年28.98%で成長して2035年までに66.8億米ドルに達し、2030年より前に従来型を上回ります。
産業分野別:IT・通信が44.6%でリード
| 産業分野 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT・通信 | 9.3 | 44.6% | 52.7 | 18.99% |
| BFSI | 3.8 | 18.3% | 16.7 | 15.97% |
| 政府・公共部門 | 2.5 | 12.2% | 14.7 | 19.26% |
| 製造 | 1.5 | 7.1% | 6.9 | 16.74% |
| ヘルスケア | 1.0 | 4.8% | 6.2 | 19.98% |
| その他 | 2.7 | 13.0% | 12.8 | 16.81% |
クラウドプロバイダー、通信事業者、デジタルプラットフォームを含むIT・通信は2025年に9.26億米ドルを占め、銀行・金融サービス・保険(BFSI)の3.80億米ドルがこれに続きます。ヘルスケアは小さな基盤から年19.98%で最も速く成長し、政府・公共部門は年19.26%で成長します。
DC独自分析:インドネシアのコンポーネント×データセンタータイプ・マトリクス
2025年に7.87億米ドルとなるコロケーションデータセンターのITインフラは、マトリクス内で単独最大のセルであり、インドネシアデータセンターマーケットの全支出の37.9%を占めます。このマトリクスは、購入されるものと、それが設置される施設のタイプをクロス集計したものです。
| 2025年(億米ドル) | ITインフラ | 電源ソリューション | 冷却システム | セキュリティソリューション | DCIM | 合計 |
|---|---|---|---|---|---|---|
| コロケーションデータセンター | 7.9 | 2.2 | 1.4 | 0.3 | 0.2 | 12.0 |
| ハイパースケールデータセンター | 4.0 | 0.7 | 0.5 | 0.1 | 0.1 | 5.4 |
| エンタープライズデータセンター | 2.8 | 0.3 | 0.2 | 0.1 | 0.0 | 3.4 |
| 合計 | 14.7 | 3.2 | 2.1 | 0.4 | 0.3 | 20.8 |
コロケーション事業者はインドネシアの電源機器全体の69.2%、冷却機器全体の65.8%を購入しているため、コロケーションの顧客を持たない電源または冷却のサプライヤーは市場の大部分を逃すことになります。設備機器はコロケーション支出の34.2%を占めるのに対し、ハイパースケールホールでは25.1%、既存ルームで主にサーバーとストレージを更新するエンタープライズデータセンターでは17.8%です。
このマトリクスは出荷数ではなく、DC Market Insightsのモデルです。53の入力値から構築されています。32の容量コホート(従来型とAIのMWの16年分)、1 MWあたりの機器支出曲線4本、機器寿命と稼働率の前提3つ、コンポーネント構成比8つ、新設および更新支出のデータセンタータイプ別配分6つです。モデルとその前提は、当社の調査手法ページで説明しています。
地域別インサイト:インドネシアデータセンターマーケットをリードする地域はどこか?
グレーター・ジャカルタが2025年の価値の78.6%でインドネシアデータセンターマーケットをリードしています。バタム・リアウ諸島は、同地のハイパースケールキャンパスがPT PLN Batamと専用の電力契約を確保していること、またバタムのノンサにデジタルビジネス向け経済特区があることから、年29.22%で最も成長の速いサブマーケットです。Katadataが報じたDataCenterMapの数値によると、インドネシアには2026年9月時点で204のデータセンター施設があり、アジアで4番目に多く、ジャカルタに107、バタムに20あります。
グレーター・ジャカルタが78.6%のシェアでリード
ブカシ、チカラン、チビトゥン、カラワンの各回廊を含むグレーター・ジャカルタは、2025年に16.3億米ドル、2035年までに71.9億米ドル(CAGR 16.00%)の規模です。AWSアジアパシフィック(ジャカルタ)リージョン、チビトゥンのDCI Indonesia H1キャンパス(73 MW)とカラワンのH2キャンパス(27 MW)、そしてDigital EdgeとPrinceton Digital Groupのブカシキャンパスはすべてここにあります。大臣は2026年7月、ほぼすべてのビッグテック企業がカラワンでデータセンターを開発・拡張すると述べました。
バタム・リアウ諸島は9.1%のシェア
バタム・リアウ諸島は2025年に1.89億米ドル、2035年までに24.5億米ドルの規模で、年29.22%とサブマーケットの中で最も高い成長率です。DayOneのPT PLN Batamとの450 MWの電力契約は、バタムにおける同社2番目のハイパースケールデータセンターであるカビル・インダストリアル・テックパークを支えています。2025年10月には、NeutraDCとNxeraがカビルで50 MW超の施設BTM-1を上棟したと報じられ、DCI Indonesiaはビンタンで1,000 MW超まで拡張可能なH3キャンパスを開発しています。DC Market Insightsは、ジャカルタとバタムの回廊が合わせて2035年の支出の87.7%を担うと見込んでいます。
東ジャワは5.2%のシェア
スラバヤを中心とする東ジャワは、2025年に1.08億米ドル、2035年までに5.50億米ドル(CAGR 17.68%)の規模です。スラバヤにあるDCI IndonesiaのE2施設のIT容量は9 MWです。DC Market Insightsは、東ジャワを主にジャカルタ以外の災害復旧拠点と見ています。
その他のインドネシアは7.1%のシェア
バンドン、スマラン、バリ、メダン、マカッサルを含むその他のインドネシアは、2025年に1.48億米ドル、2035年までに8.03億米ドル(CAGR 18.42%)の規模であり、DC Market Insightsの推定では、通信事業者のエッジ拠点と地方政府のデータセンターがけん引しています。
予測シナリオ:2035年の予測はどう変わり得るか?
インドネシアデータセンターマーケットは基本ケースで2035年までに110.0億米ドルに達し、低位および高位シナリオでは87.4億米ドルから135.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量増設が基本ケースより20%少ない;新規容量に占めるAIの割合は45%が上限 | 87.4 | 15.46% |
| 基本 | 年間190 MWから225 MWの増設;AIの割合は53%に到達 | 110.0 | 18.14% |
| 高位 | 増設が基本ケースより20%多い;AIの割合が毎年6ポイント高い | 135.8 | 20.66% |
低位ケースでは、送電網接続の遅れにより既存設備ベースは2,620 MWではなく約2,200 MWにとどまります。高位ケースは、政府が言及した1.3 GWの投資家の関心の大部分が予定どおり建設されることを前提としています。
競合インサイト:インドネシアデータセンターマーケットをリードするのは誰か?
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
DCI Indonesiaは最大の事業者で、4拠点に128 MWの設置容量と270社以上の顧客を持ちます。2025年に報告された約500 MWに対しては全国容量の約25.6%、2026年7月に報告された約580 MWに対しては約22.1%に相当します(DC Market Insights推定)。DCI Indonesiaは2025年の売上高を2.54兆ルピア(40.1%増)、純利益を1.0兆ルピア(25.7%増)と報告し、2,000 MWまでの拡張ロードマップを示しています。Telkomのデータセンター部門であるNeutraDCはインドネシアとシンガポールで34のデータセンターを運営し、チカランでの最大200 MWの追加容量に関してPLNと覚書を締結しています。NTT DATAはジャカルタ中心部に12 MWのJKT2A棟を増設中で、EdgeConneXはブカシ・チカランのGTN Data Centerと隣接用地を取得して市場に参入し、90 MW超を支える可能性のあるキャンパスを計画しています。BDxはジャカルタ中心部でCGK1、南タンゲランでCGK2を運営しています。
最近の動向
- 2025年5月、Microsoftは2024年から2028年にかけて計画している17億米ドルの投資の一環として、インドネシア初のクラウドリージョンであるIndonesia Centralを3つのアベイラビリティゾーンで開設しました(出典:Microsoftプレスリリース)。
- 2025年11月、Princeton Digital Groupは、ブカシのグリーンランド・インターナショナル・インダストリアル・センター(GIIC)で10億米ドル、120 MWのAI対応キャンパスに着工し、第1期は2026年第4四半期までの完成が見込まれています(出典:W.Mediaのニュース報道)。
- 2026年1月、Digital Edgeは、1 GWまで拡張可能なブカシの500 MWのCGKキャンパスへの45億米ドルの投資を発表しました(出典:Digital Edgeプレスリリース)。
- 2026年4月、DayOneは、バタムのカビル・インダストリアル・テックパーク向けに、PT PLN Batamと約511 MVA(450 MW相当)の電力購入契約を締結しました(出典:W.Mediaのニュース報道)。
- 2026年8月、NeutraDCは、チカランで開発中のハイパースケールデータセンターにおいて段階的に建設される最大200 MWの追加容量を支えるため、PLNと覚書を締結しました(出典:KabarBursaのニュース報道)。
こうした案件、開業、容量の発表は、当社のデータセンター業界アップデートでリアルタイムに追跡しています。
調査手法:インドネシアデータセンターマーケットモデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年から2035年)からボトムアップで本市場を構築しました。各コホートを従来型とAIのMWに分け、1 MWあたりのIT機器および設備機器の曲線で価格を算定しています。更新投資は既存設備ベースに対して加算しました。従来型ホールではサーバーを稼働率80%で5年周期、AIホールでは4.5年周期とし、設備システムは毎年1 MWあたりの新規機器費用の2.5%としています。合計は5つのコンポーネント、3つのデータセンタータイプ、2つのワークロード、6つの産業分野、4つのサブマーケットに分割され、いずれの区分も市場合計と一致します。DC Market Insightsの推定値の検証として、結果を5つの公開参照点とトップダウンで比較しました。報告された全国容量500 MWおよび約580 MW、約2,000 MWの追加データセンター電力需要、ブカシの2大キャンパスで発表された1 MWあたり900万米ドルおよび833万米ドルの予算、DCI Indonesiaの128 MWの容量シェア、そして2026年9月時点の204施設という数です。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするコンポーネント、データセンタータイプ、ワークロード、サブマーケット
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な質問
- 02調査手法
- 2.1容量コホートモデル:従来型およびAIのMW
- 2.21 MWあたりの機器支出曲線
- 2.3更新・アップグレード支出モデル
- 2.4報告された容量およびプロジェクト予算とのトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概観、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1促進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5促進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.11 MWあたりの機器支出:従来型ホール対AIホール、2025-2035年
- 5.2発表済みキャンパスの1 MWあたり開発予算
- 5.3冗長性の前提:冷却のN+1と電源の2N
- 5.4PLNの産業用電気料金と1 MWあたりの年間電力コスト
- 06基準と規制
- 6.12019年政令第71号
- 6.2個人データ保護法(2022年法律第27号)
- 6.3SNI 8799:2023データセンター規格
- 6.4Uptime InstituteのTier分類
- 6.5外国投資規則、経済特区(SEZ)および税制優遇措置
- 07サプライチェーンおよびバリューチェーン分析
- 7.1土地、電力、公益事業契約
- 7.2開発事業者、リテールおよびホールセールのコロケーション事業者
- 7.3機器サプライヤーとシステムインテグレーター
- 7.4クラウドおよびAIテナント
- 08インドネシアデータセンターマーケットの規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4新設投資と更新投資
- 8.5既存および新規のIT負荷容量、2020-2035年
- 09コンポーネント別市場
- 9.1ITインフラ
- 9.2電源ソリューション
- 9.3冷却システム
- 9.4セキュリティソリューション
- 9.5データセンターインフラ管理(DCIM)
- 10データセンタータイプ別市場
- 10.1コロケーションデータセンター
- 10.2ハイパースケールデータセンター
- 10.3エンタープライズデータセンター
- 11ワークロード別市場
- 11.1従来型(クラウドおよびエンタープライズ)
- 11.2AI・GPU
- 12産業分野別市場
- 12.1IT・通信
- 12.2BFSI
- 12.3政府・公共部門
- 12.4製造
- 12.5ヘルスケア
- 12.6その他
- 13Dc独自分析:コンポーネント×データセンタータイプ・マトリクス
- 13.1コンポーネント×データセンタータイプ・マトリクス、2025年
- 13.2データセンタータイプ別の設備支出とIT支出、2025年
- 13.3機器サプライヤーへの示唆
- 14地域別市場
- 14.1グレーター・ジャカルタ(ジャカルタ、ブカシ、チカラン、チビトゥン、カラワン、タンゲラン)
- 14.2バタム・リアウ諸島(バタム、ビンタン)
- 14.3東ジャワ(スラバヤ)
- 14.4その他のインドネシア(バンドン、スマラン、バリ、メダン、マカッサル)
- 15地域別クロスセクション
- 15.1サブマーケットの規模とシェア、2025年および2035年
- 15.2サブマーケットの成長率、2025-2035年
- 15.3都市別データセンター施設数
- 16予測シナリオ
- 16.12035年までの基本・低位・高位ケース
- 16.2容量増設に対する感応度
- 16.3新規容量に占めるAIの割合に対する感応度
- 16.4送電網接続のタイミング
- 17競争環境
- 17.1主要事業者の稼働容量シェア
- 17.2事業者別キャンパスパイプライン
- 17.3投資、提携、事業売却、2024-2026年
- 18企業プロファイル
- 18.1DCI Indonesia
- 18.2NeutraDC (Telkom Indonesia)
- 18.3Digital Edge
- 18.4Princeton Digital Group
- 18.5NTT DATA
- 18.6DayOne
- 18.7Nxera
- 18.8EdgeConneX
- 18.9BDx
- 18.10Indosat Ooredoo Hutchison
- 18.11Amazon Web Services
- 18.12Microsoft
- 18.13Tencent Cloud
- 19最近の動向
- 19.1キャンパスの開業と着工
- 19.2電力購入契約と電力会社との覚書
- 19.3クラウドリージョンの開設
- 20アナリスト提言
- 20.1コロケーションおよびハイパースケール開発事業者向け
- 20.2機器サプライヤー向け
- 20.3クラウドおよびエンタープライズの購入者向け
- 20.4投資家向け
- 21付録
- 21.1略語
- 21.2種類別データソース
- 21.3モデル入力値
- 図 1インドネシアデータセンターマーケット規模、2020-2035年
- 図 2既存および新規のIT容量、従来型対AI、2020-2035年
- 図 31 MWあたりの機器支出、従来型ホール対AIホール、2025-2035年
- 図 4新設投資と更新投資、2020-2035年
- 図 5コンポーネント別市場シェア、2025年および2035年
- 図 6データセンタータイプ別市場シェア、2025年および2035年
- 図 7ワークロード別市場、2025年および2035年
- 図 8コンポーネント×データセンタータイプ・マトリクス、2025年
- 図 9サブマーケット別市場、2025年および2035年
- 図 10予測シナリオ、2025-2035年
- 表 1レポート属性
- 表 21 MWあたりの機器支出、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6産業分野別市場、2025年および2035年
- 表 7コンポーネント×データセンタータイプ・マトリクス、2025年
- 表 8サブマーケット別市場、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10発表済みキャンパスと容量、2024-2026年
- 表 11企業プロファイル:容量と拠点
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsによると、2025年は20.8億米ドルで、2035年までに110.0億米ドルに拡大します。この数値は、インドネシアのデータセンターに毎年導入されるITインフラ、電源、冷却、セキュリティ、DCIMの機器を対象とし、約80 MWの新規容量と約500 MWの既存設備の更新から算出しています。
2020年から2025年の年30.35%に続き、2025年から2035年は年18.14%です。約190 MWの新規容量が開業する2026年に68.8%で成長のピークを迎え、その後は更新投資が市場の大部分を占めるようになるにつれて鈍化します。
2025年の支出の70.9%はITインフラに向かい、その額は14.7億米ドルです。施設タイプ別ではコロケーションデータセンターが57.6%で、購入者別ではIT・通信が44.6%でリードしています。
年28.98%:AI・GPUワークロードは2025年の5.24億米ドルから2035年に66.8億米ドルへ成長し、市場の60.7%に達します。AIの1 MWは従来型の1 MWの3倍以上のIT支出を伴うためです。
2025年の価値の78.6%はグレーター・ジャカルタにあり、その額は16.3億米ドルです。バタム・リアウ諸島は年29.22%で最も速く成長し、専用の電力契約を持つ新しいハイパースケールキャンパスにけん引されて、1.89億米ドルから2035年までに24.5億米ドルに拡大します。
インドネシアの経済担当調整大臣によると、2026年7月時点で約580 MWが稼働していました。DC Market Insightsは2026年末に約690 MW、2035年までに約2,620 MWとモデル化しています。
DC Market Insightsの推定では、2025年のIT機器および設備機器は従来型ホールで1 MWあたり1,259万米ドル、AIホールで1 MWあたり3,310万米ドルです(土地、建物躯体、工事費を除く)。
2025年に報告された約500 MWの容量のうち25.6%をDCI Indonesiaが保有しており、4拠点で128 MWを有しています(DC Market Insights推定)。NeutraDC、Digital Edge、Princeton Digital Group、NTT DATA、DayOne、Nxera、EdgeConneX、BDxがその他の主要事業者です。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。