
Mercato dei Data Center in Indonesia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center in Indonesia era pari a USD 2,080.0 milioni; si prevede che raggiunga USD 11.00 miliardi entro il 2035, con un CAGR del 18.14%. Greater Jakarta rappresenta 78.6% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e regolamentazione
- 07Analisi della catena di approvvigionamento e della catena del valore
- 08Dimensione e previsioni del Mercato dei Data Center in Indonesia
- 09Mercato per componente
- 10Mercato per tipologia di data center
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- Greater Jakarta78.6%
- Batam and Riau Islands9.1%
- East Java5.2%
- Rest of Indonesia7.1%
Aziende analizzate
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
Analisi completa
Il Mercato dei Data Center in Indonesia comprende le apparecchiature di infrastruttura IT, alimentazione, raffreddamento, sicurezza fisica e gestione dell’infrastruttura del data center (DCIM) installate nei data center enterprise, di colocation e hyperscale in tutta l’Indonesia. DC Market Insights valuta il Mercato dei Data Center in Indonesia USD 2,08 miliardi nel 2025 e prevede USD 11,00 miliardi entro il 2035, con un CAGR del 18,14%. Il valore del 2025 è costruito a partire dalla capacità: circa 80 MW di nuova capacità di carico IT, per il 18% realizzata per l’intelligenza artificiale (IA), equipaggiata con USD 8,39 milioni di apparecchiature IT e USD 4,20 milioni di apparecchiature di struttura per MW convenzionale e con USD 27,50 milioni e USD 5,60 milioni per MW IA, genera USD 1,42 miliardi di spesa per nuove costruzioni, mentre il rinnovo su una base installata di circa 500 MW aggiunge USD 656,14 milioni. I carichi di lavoro IA e GPU sono il segmento in più rapida crescita, al 28,98% annuo, perché i server con unità di elaborazione grafica (GPU) comportano una spesa IT più di tre volte superiore a quella di un MW convenzionale, e Batam e le Isole Riau sono il sottomercato in più rapida crescita, al 29,22% annuo, poiché fuori dalla Grande Giacarta aprono campus hyperscale con contratti di fornitura elettrica dedicati.
Sintesi
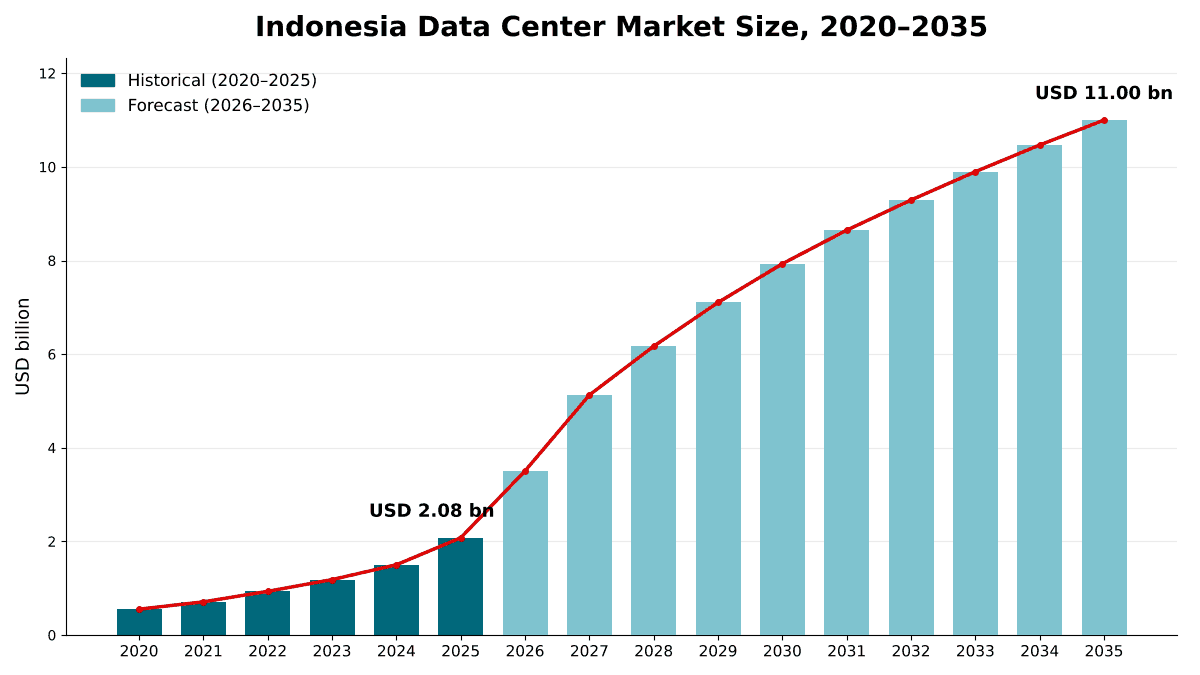
La dimensione del Mercato dei Data Center in Indonesia è stata valutata USD 551,66 milioni nel 2020, ha raggiunto USD 2,08 miliardi nel 2025 e si prevede che raggiunga USD 11,00 miliardi entro il 2035, con un CAGR del 18,14% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Indonesia 2025 | USD 2,08 miliardi |
| Mercato dei Data Center in Indonesia, CAGR | 18,14% |
| Dimensione del Mercato dei Data Center in Indonesia 2035 | USD 11,00 miliardi |
Il Mercato dei Data Center in Indonesia è cresciuto del 30,35% annuo tra il 2020 e il 2025, passando da una base di circa 190 MW di capacità IT operativa a circa 500 MW, e il solo 2025 ha aggiunto il 38,4% rispetto al 2024, con le sale IA che hanno assorbito una quota stimata del 18% della nuova capacità. DC Market Insights prevede che il 2026 sarà il singolo salto più ampio del periodo di previsione: la spesa sale del 68,8% a USD 3,51 miliardi perché è prevista l’apertura di circa 190 MW di nuova capacità, più del doppio del volume del 2025, trainata dai nuovi campus hyperscale a Bekasi e Batam.
La crescita rallenta al 18,14% annuo dal 2025 al 2035, man mano che le aggiunte annuali si assestano tra 200 MW e 225 MW e la spesa per il rinnovo diventa la parte più consistente del mercato. DC Market Insights stima la spesa per il rinnovo al 31,6% del mercato nel 2025 e al 59,8% nel 2035, quando la base installata raggiungerà circa 2.620 MW.
Ambito del mercato: cosa comprende il Mercato dei Data Center in Indonesia?
Il Mercato dei Data Center in Indonesia comprende le apparecchiature acquistate e installate ogni anno all’interno dei data center indonesiani, valutate al primo prezzo di vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights ne stima la dimensione in USD 2,08 miliardi nel 2025.
Incluso. Infrastruttura IT (server, server GPU, storage e networking per data center), soluzioni di alimentazione (quadri elettrici, sistemi di gruppi di continuità (UPS), generatori, distribuzione dell’energia e condotti sbarre), sistemi di raffreddamento (refrigeratori, unità di condizionamento per sale computer (CRAC), unità di trattamento aria per sale computer, contenimento dei corridoi caldi e freddi, raffreddamento in-row e a liquido), sicurezza fisica (controllo degli accessi, videosorveglianza e sistemi perimetrali) e software e sensori DCIM. Il mercato conteggia sia l’allestimento delle nuove costruzioni sia il rinnovo delle apparecchiature nelle sale esistenti, in egual modo nella colocation retail, nella colocation wholesale e nelle strutture costruite in proprio.
Escluso. Terreno, involucro edilizio, superficie a pavimento flottante e opere civili, canoni per servizi di colocation e cloud, bollette elettriche, connettività di telecomunicazione esterna al campus e manodopera di installazione. Analisi cloud, dati alternativi e altri servizi software o di dati che funzionano su queste apparecchiature costituiscono mercati separati e non sono conteggiati qui.
Come si combinano i segmenti. Le suddivisioni per componente, tipologia di data center, carico di lavoro, settore verticale e sottomercato ripartiscono ciascuna gli stessi USD 2,08 miliardi. La tipologia di data center è la struttura in cui le apparecchiature sono installate, quindi i server cloud in una sala di colocation wholesale in locazione rientrano nei data center di colocation. La capacità è misurata come capacità di carico IT in MW, non come fornitura lorda della rete elettrica.
Fattori trainanti del mercato: cosa spinge il Mercato dei Data Center in Indonesia?
Tre fattori fanno crescere il Mercato dei Data Center in Indonesia del 18,14% annuo. Si tratta di 1,3 GW di capacità hyperscale che investitori globali hanno manifestato interesse a costruire, di sale IA che contengono USD 33,10 milioni di apparecchiature per MW contro USD 12,59 milioni di una sala convenzionale, e di region cloud per la cui costruzione i maggiori provider hanno impegnato miliardi di dollari.
I nuovi campus hyperscale portano le aggiunte annuali da 80 MW a 190 MW nel 2026
Il Mercato dei Data Center in Indonesia è innanzitutto un mercato di nuove costruzioni: il 68,4% della spesa del 2025 è andato a nuove sale. Il Ministro coordinatore per gli Affari economici Airlangga Hartarto ha dichiarato a luglio 2026 che la capacità operativa dei data center in Indonesia è di circa 580 MW, che investitori globali hanno manifestato un forte interesse a costruire data center con una capacità complessiva di 1,3 GW e che la pipeline di investimenti aggiuntivi è stimata tra USD 15 miliardi e USD 20 miliardi. Digital Edge ha annunciato un investimento di USD 4,5 miliardi nel suo CGK Campus nel GIIC Industrial Estate di Bekasi, con 500 MW di capacità IT a pieno sviluppo e il primo edificio previsto pronto per l’esercizio entro il quarto trimestre del 2026 (Fonte: annuncio di Digital Edge). Princeton Digital Group ha avviato i lavori di un campus AI-ready da USD 1 miliardo e 120 MW nel Greenland International Industrial Center (GIIC) di Bekasi, con una prima fase prevista pronta per l’esercizio entro il quarto trimestre del 2026. DC Market Insights stima che i completamenti annuali salgano da 80 MW nel 2025 a 190 MW nel 2026 e a 225 MW annui nel 2029 e nel 2030.
Le sale IA comportano una spesa in apparecchiature per MW 2,6 volte superiore
Una sala GPU è il MW più costoso del Mercato dei Data Center in Indonesia. DC Market Insights stima le apparecchiature IT di una sala IA in USD 27,50 milioni per MW nel 2025, contro USD 8,39 milioni per MW in una sala cloud o enterprise convenzionale, e le apparecchiature di struttura in USD 5,60 milioni contro USD 4,20 milioni per MW, perché sono necessari il raffreddamento a liquido e una distribuzione dell’energia più densa. Hendra Suryakusuma, presidente dell’Indonesia Data Center Provider Organization (IDPRO), ha dichiarato ad agosto 2026 che un server Nvidia Grace Blackwell 200 può assorbire fino a 135 kW per un singolo rack. DC Market Insights stima che le sale IA abbiano assorbito il 18% della nuova capacità nel 2025, rispetto al 5% del 2023, e prevede il 44% entro il 2030 e il 53% entro il 2035. I carichi di lavoro IA e GPU rappresentano già USD 523,97 milioni (25,2%) della spesa del 2025; il dimensionamento delle sale GPU nel Paese segue il report Indonesia AI Data Center Market.
Gli impegni per le region cloud superano USD 7 miliardi
I maggiori provider cloud hanno legato la propria crescita in Indonesia alla capacità locale. Amazon Web Services (AWS) ha lanciato la sua Asia Pacific (Jakarta) Region con un investimento di USD 5 miliardi nel Paese. Microsoft ha aperto Indonesia Central, la sua prima region cloud nel Paese, a maggio 2025 con tre zone di disponibilità, nell’ambito di un investimento pianificato di USD 1,7 miliardi nel periodo dal 2024 al 2028 (Fonte: annuncio di Microsoft). Tencent prevede di investire USD 500 milioni in Indonesia entro il 2030 nell’ambito dei piani per sviluppare un terzo data center nel Paese, in aggiunta ai due di Giacarta. Nel complesso, questi tre impegni superano USD 7 miliardi. Le region multi-zona sono il motivo per cui i data center hyperscale crescono del 20,83% annuo, più rapidamente della colocation al 18,11%.
Tendenze del mercato: come sta cambiando il Mercato dei Data Center in Indonesia?
Il Mercato dei Data Center in Indonesia si sta spostando da sale di medie dimensioni nel centro città a mega campus AI-ready da oltre 100 MW ai margini della Grande Giacarta e a Batam, e DC Market Insights stima che la quota di Batam e delle Isole Riau salga dal 9,1% della spesa nel 2025 al 22,3% nel 2035.
I campus si spostano a Bekasi, Cikarang e Karawang
La Grande Giacarta detiene ancora il 78,6% del Mercato dei Data Center in Indonesia nel 2025 (stima di DC Market Insights), ma la nuova capacità si trova a est della città. DCI Indonesia ha completato la struttura del suo edificio JK6 da 36 MW a Cibitung a novembre 2024, portando il suo campus H1 da 37 MW a 73 MW. NeutraDC ha firmato un memorandum d’intesa con l’azienda elettrica statale Perusahaan Listrik Negara (PLN) per garantirsi l’energia per un massimo di 200 MW di capacità aggiuntiva nel suo campus hyperscale di Cikarang, costruito per fasi.
Il raffreddamento a liquido cresce con la densità dei rack
Il raffreddamento ad aria per rack fino a 40 kW nel più recente edificio di NTT DATA a Giacarta e fino a 135 kW per un singolo rack Nvidia Grace Blackwell 200 delimitano l’intervallo che le nuove sale indonesiane devono coprire. Digital Edge sta progettando il suo campus di Bekasi con raffreddamento a liquido direct-to-chip e un’efficacia nell’uso dell’energia (PUE) annualizzata obiettivo di 1,25. DC Market Insights prevede che i sistemi di raffreddamento crescano da USD 210,67 milioni nel 2025 a USD 506,66 milioni nel 2035, con un CAGR del 9,17%, più rapidamente delle soluzioni di alimentazione all’8,66% perché, secondo le stime di DC Market Insights, le sale IA destinano il 40% del budget di struttura al raffreddamento, contro il 33% delle sale convenzionali, dove dominano ancora le unità CRAC e il contenimento dei corridoi caldi.
Gli operatori di telecomunicazioni separano le proprie piattaforme di data center
Telkom Indonesia sta valutando la cessione di una quota di maggioranza della sua controllata per i data center NeutraDC e punta a una valutazione compresa tra USD 1 miliardo e USD 1,5 miliardi; NeutraDC gestisce 34 data center tra Indonesia e Singapore. DC Market Insights si attende altre partnership del tipo di quella di NeutraDC con Nxera di Singtel, che ha completato la struttura del data center BTM-1 a Batam, e prevede che i contratti di locazione in colocation wholesale assorbano una quota crescente della nuova capacità.
Sfide del mercato: cosa frena il Mercato dei Data Center in Indonesia?
La capacità della rete elettrica e l’esecuzione dei progetti sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei Data Center in Indonesia, con circa 2.000 MW di domanda elettrica aggiuntiva e progetti annunciati che già superano ciò che il mercato è in grado di alimentare nei tempi previsti.
I data center necessitano di circa 2.000 MW di potenza aggiuntiva
William Simadiputra, Head of Research di Bank DBS Indonesia, ha affermato che i data center indonesiani potrebbero aggiungere circa 2.000 MW di domanda elettrica, senza indicare un anno, e ha avvertito che l’espansione non dovrebbe frenare l’elettrificazione delle famiglie. Gli operatori stanno firmando accordi diretti con le aziende elettriche: DayOne ha firmato un contratto di acquisto di energia (PPA) con PT PLN Batam per circa 511 MVA, equivalenti a 450 MW, con fornitura erogata per fasi tra il 2026 e il 2027. DC Market Insights stima circa 2.120 MW di aggiunte dal 2026 al 2035, un valore vicino alla cifra di DBS, e considera qualsiasi ritardo negli allacciamenti alla rete il principale rischio al ribasso nello scenario basso.
La capacità annunciata supera la capacità consegnata
La capacità dei data center in Indonesia è stata indicata in 500 MW nel 2025, con una proiezione di 900 MW nel 2026, eppure il dato del ministro di luglio 2026 era di circa 580 MW. DC Market Insights stima 690 MW alla fine del 2026, a metà tra i due valori, e colloca metà della spesa IT per la nuova capacità di ciascun anno nell’anno successivo alla sua apertura, perché l’allestimento segue il completamento di diversi mesi, per cui parte di ogni nuovo edificio resta inutilizzata nel breve periodo.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nel Mercato dei Data Center in Indonesia?
Le sale IA e GPU, in crescita del 28,98% annuo, e il rinnovo delle apparecchiature, che raggiunge il 59,8% della spesa entro il 2035, sono i due maggiori nuovi bacini di ricavi nel Mercato dei Data Center in Indonesia.
Le sale IA e GPU raggiungono il 60,7% della spesa entro il 2035
Indosat Ooredoo Hutchison (IOH) ha stretto una partnership con Cisco e Nvidia per sostenere l’AI Center of Excellence dell’Indonesia, guidato dal Ministero delle Comunicazioni e degli Affari digitali (Komdigi), che comprenderà una AI factory basata su GPU Nvidia Blackwell. DC Market Insights prevede che i carichi di lavoro IA e GPU rappresentino il 60,7% del Mercato dei Data Center in Indonesia entro il 2035, man mano che una base installata più che quintuplicata si riempie di server GPU.
La spesa per il rinnovo cresce di circa dieci volte fino al 2035
DC Market Insights ipotizza che i server vengano sostituiti ogni quattro-cinque anni e che i sistemi di struttura vengano aggiornati con l’aumentare della densità, per cui ogni MW costruito oggi ritorna come domanda di rinnovo. DC Market Insights stima che la spesa per il rinnovo cresca di circa dieci volte tra il 2025 e il 2035, anno in cui raggiunge il 59,8% del mercato e USD 6,57 miliardi. Questo bacino è concentrato nelle sale di colocation, i cui acquirenti sono messi a confronto nel report Indonesia Data Center Colocation Market.
Prezzi: quanto costa un MW di capacità di data center in Indonesia?
Una sala di data center convenzionale indonesiana contiene circa USD 12,59 milioni di apparecchiature IT e di struttura per MW di carico IT nel 2025, e una sala IA circa USD 33,10 milioni per MW. Si tratta di stime di DC Market Insights che coprono le apparecchiature di questo mercato, esclusi terreno, involucro edilizio e manodopera.
| Spesa in apparecchiature per MW (milioni di USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Apparecchiature IT, sala convenzionale | 8,39 | 9,26 | 10,23 |
| Apparecchiature IT, sala IA | 27,50 | 24,61 | 22,02 |
| Apparecchiature di struttura, sala convenzionale | 4,20 | 4,52 | 4,87 |
| Apparecchiature di struttura, sala IA | 5,60 | 5,89 | 6,19 |
| Quota IA della nuova capacità | 18% | 44% | 53% |
I valori di struttura presuppongono un progetto Tier III, che DC Market Insights valuta con ridondanza N+1 nel raffreddamento e ridondanza 2N negli UPS e nella distribuzione dell’energia. Gli annunci dei campus offrono una verifica sul lato struttura. Gli USD 4,5 miliardi di Digital Edge per 500 MW corrispondono a circa USD 9,00 milioni per MW, e gli USD 1 miliardo di Princeton Digital Group per 120 MW a circa USD 8,33 milioni per MW (calcolo di DC Market Insights).
L’energia è il costo operativo più elevato. La tariffa di PLN per i grandi clienti industriali allacciati in alta tensione (classe I-4/TT, 30.000 kVA e oltre) era di Rp 997 per kWh nel primo trimestre del 2026. Con un carico dell’80% e un PUE di 1,4, DC Market Insights calcola una bolletta elettrica annua di circa Rp 9,78 miliardi per MW di capacità IT.
Standard e regolamentazione: quali norme definiscono il Mercato dei Data Center in Indonesia?
Quattro insiemi di norme e uno standard di progettazione definiscono il Mercato dei Data Center in Indonesia: il regolamento del 2019 sui sistemi elettronici, la legge del 2022 sulla protezione dei dati personali, lo standard nazionale per i data center, le norme sugli investimenti esteri e la classificazione Tier che gli acquirenti inseriscono nei contratti.
Regolamento governativo 71 del 2019. Il Regolamento governativo (PP) n. 71 del 2019 sul funzionamento dei sistemi e delle transazioni elettroniche è stato emanato il 4 ottobre 2019 ed è entrato in vigore il 10 ottobre 2019.
Legge sulla protezione dei dati personali. La Legge n. 27 del 2022 sulla protezione dei dati personali (Legge PDP) si applica dal 17 ottobre 2022, con un periodo transitorio di due anni per titolari e responsabili del trattamento dei dati che si è concluso il 17 ottobre 2024.
SNI 8799:2023. Nella gestione dei data center, gli operatori di sistemi elettronici devono rispettare gli standard nazionali applicabili, tra cui lo Standard Nazionale Indonesiano (SNI) 8799:2023 sulla tecnologia dell’informazione – Data center.
Standard Tier. La classificazione Tier dell’Uptime Institute definisce le strutture Tier III come manutenibili in modo concorrente, con componenti ridondanti e percorsi di distribuzione ridondanti, e le strutture Tier IV come tolleranti ai guasti. GTN Data Center a Bekasi Cikarang, acquisito da EdgeConneX, gestiva un data center certificato Tier 3 dal 2016.
Investimenti esteri e incentivi. Gli investitori esteri devono costituire una società a responsabilità limitata a capitale estero (PT PMA) e investire almeno IDR 10 miliardi, esclusi terreni ed edifici. Il governo ha designato una Zona Economica Speciale (ZES) per il business digitale a Nongsa, Batam, e, fino al 2025, gli investimenti esteri di IDR 100 miliardi potevano beneficiare di un’esenzione fiscale fino a 30 anni.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Indonesia?
L’infrastruttura della tecnologia dell’informazione (IT) guida il Mercato dei Data Center in Indonesia con il 70,9% del valore del 2025, i data center di colocation guidano per tipologia di struttura con il 57,6%, e IT e telecomunicazioni guidano tra gli acquirenti con il 44,6%. I carichi di lavoro IA e GPU sono il segmento in più rapida crescita, al 28,98% annuo, contro il 10,78% dei carichi di lavoro convenzionali, perché ogni MW IA comporta una spesa IT più di tre volte superiore a quella di un MW convenzionale e la quota IA della nuova capacità sale dal 18% al 53%.
Per componente: l’infrastruttura IT guida con il 70,9%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 1,47 | 70,9% | 9,60 | 20,63% |
| Soluzioni di alimentazione | 0,32 | 15,6% | 0,74 | 8,66% |
| Sistemi di raffreddamento | 0,21 | 10,1% | 0,51 | 9,17% |
| Soluzioni di sicurezza | 0,04 | 2,1% | 0,09 | 7,79% |
| DCIM | 0,03 | 1,3% | 0,06 | 7,72% |
L’infrastruttura IT sale all’87,3% del mercato entro il 2035 perché i server GPU dominano il valore di ogni nuovo MW IA.
Per tipologia di data center: la colocation guida con il 57,6%
| Tipologia di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center di colocation | 1,20 | 57,6% | 6,31 | 18,11% |
| Data center hyperscale | 0,54 | 25,9% | 3,57 | 20,83% |
| Data center enterprise | 0,34 | 16,5% | 1,12 | 12,55% |
I data center di colocation detengono la quota maggiore perché, secondo le stime di DC Market Insights, la maggior parte dei tenant cloud e IA in Indonesia prende in locazione spazi in sale di colocation retail e wholesale da operatori come DCI Indonesia, NeutraDC, Digital Edge e Princeton Digital Group. I data center hyperscale, i campus costruiti in proprio o su misura dei maggiori fornitori di servizi cloud, crescono più rapidamente, al 20,83% annuo.
Per carico di lavoro: i carichi di lavoro convenzionali guidano con il 74,8%
I carichi di lavoro cloud ed enterprise convenzionali rappresentano USD 1,55 miliardi (74,8%) della spesa del 2025 e crescono del 10,78% annuo fino a USD 4,32 miliardi entro il 2035. I carichi di lavoro IA e GPU crescono da USD 523,97 milioni al 28,98% annuo fino a USD 6,68 miliardi entro il 2035 e li superano prima del 2030.
Per settore verticale: IT e telecomunicazioni guidano con il 44,6%
| Settore verticale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 0,93 | 44,6% | 5,27 | 18,99% |
| BFSI | 0,38 | 18,3% | 1,67 | 15,97% |
| Governo e settore pubblico | 0,25 | 12,2% | 1,47 | 19,26% |
| Manifatturiero | 0,15 | 7,1% | 0,69 | 16,74% |
| Sanità | 0,10 | 4,8% | 0,62 | 19,98% |
| Altri | 0,27 | 13,0% | 1,28 | 16,81% |
IT e telecomunicazioni, che comprende provider cloud, operatori di telecomunicazioni e piattaforme digitali, rappresenta USD 925,98 milioni nel 2025, seguito da banche, servizi finanziari e assicurazioni (BFSI) con USD 379,94 milioni. La sanità cresce più rapidamente, al 19,98% annuo, partendo da una base ridotta, e il settore governativo e pubblico cresce del 19,26% annuo.
DC Exclusive: la matrice Componente × Tipologia di data center per l’Indonesia
Con USD 786,99 milioni nel 2025, l’infrastruttura IT nei data center di colocation è la singola cella più grande della matrice e rappresenta il 37,9% di tutta la spesa nel Mercato dei Data Center in Indonesia. La matrice incrocia ciò che viene acquistato con la tipologia di struttura in cui viene installato.
| 2025 (miliardi di USD) | Infrastruttura IT | Soluzioni di alimentazione | Sistemi di raffreddamento | Soluzioni di sicurezza | DCIM | Totale |
|---|---|---|---|---|---|---|
| Data center di colocation | 0,79 | 0,22 | 0,14 | 0,03 | 0,02 | 1,20 |
| Data center hyperscale | 0,40 | 0,07 | 0,05 | 0,01 | 0,01 | 0,54 |
| Data center enterprise | 0,28 | 0,03 | 0,02 | 0,01 | 0,00 | 0,34 |
| Totale | 1,47 | 0,32 | 0,21 | 0,04 | 0,03 | 2,08 |
Gli operatori di colocation acquistano il 69,2% di tutte le apparecchiature di alimentazione e il 65,8% di tutte le apparecchiature di raffreddamento in Indonesia, quindi un fornitore di alimentazione o raffreddamento senza clienti nella colocation perde la maggior parte del mercato. Le apparecchiature di struttura rappresentano il 34,2% della spesa della colocation, contro il 25,1% nelle sale hyperscale e il 17,8% nei data center enterprise, dove le sale esistenti rinnovano principalmente server e storage.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 53 input: 32 coorti di capacità (16 anni di MW convenzionali e IA), 4 curve di spesa in apparecchiature per MW, 3 ipotesi sulla vita utile e sull’utilizzo delle apparecchiature, 8 pesi del mix di componenti e 6 ripartizioni per tipologia di data center per la spesa in nuove costruzioni e in rinnovo. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il Mercato dei Data Center in Indonesia?
La Grande Giacarta guida il Mercato dei Data Center in Indonesia con il 78,6% del valore del 2025. Batam e le Isole Riau sono il sottomercato in più rapida crescita, al 29,22% annuo, perché i campus hyperscale della zona si sono assicurati accordi di fornitura elettrica dedicati con PT PLN Batam, e Batam ospita anche una zona economica speciale per il business digitale a Nongsa. A settembre 2026 l’Indonesia contava 204 strutture di data center, il quarto numero più alto in Asia, di cui 107 a Giacarta e 20 a Batam, secondo i dati di DataCenterMap riportati da Katadata.
La Grande Giacarta guida con una quota del 78,6%
La Grande Giacarta, compresi i corridoi di Bekasi, Cikarang, Cibitung e Karawang, vale USD 1,63 miliardi nel 2025 e USD 7,19 miliardi entro il 2035, con un CAGR del 16,00%. Qui si trovano la AWS Asia Pacific (Jakarta) Region, il campus H1 di DCI Indonesia a Cibitung (73 MW) e il campus H2 a Karawang (27 MW), oltre ai campus di Bekasi di Digital Edge e Princeton Digital Group. A luglio 2026 il ministro ha dichiarato che quasi tutte le aziende Big Tech svilupperanno ed espanderanno i propri data center a Karawang.
Batam e le Isole Riau detengono una quota del 9,1%
Batam e le Isole Riau valgono USD 188,93 milioni nel 2025 e USD 2,45 miliardi entro il 2035, la crescita più rapida tra tutti i sottomercati, al 29,22% annuo. L’accordo di fornitura elettrica da 450 MW di DayOne con PT PLN Batam sostiene il suo Kabil Industrial Tech Park, il suo secondo data center hyperscale a Batam. A ottobre 2025 è stato riportato che NeutraDC e Nxera avevano completato la struttura di BTM-1, un impianto da oltre 50 MW a Kabil, e DCI Indonesia sta sviluppando il suo campus H3 a Bintan con una capacità scalabile di oltre 1.000 MW. DC Market Insights prevede che il corridoio Giacarta-Batam rappresenti complessivamente l’87,7% della spesa del 2035.
Giava Orientale detiene una quota del 5,2%
Giava Orientale, con centro a Surabaya, vale USD 107,96 milioni nel 2025 e USD 549,97 milioni entro il 2035, con un CAGR del 17,68%. La struttura E2 di DCI Indonesia a Surabaya dispone di 9 MW di capacità IT; DC Market Insights considera Giava Orientale principalmente come sede di disaster recovery al di fuori di Giacarta.
Il resto dell’Indonesia detiene una quota del 7,1%
Il resto dell’Indonesia, comprese Bandung, Semarang, Bali, Medan e Makassar, vale USD 148,03 milioni nel 2025 e USD 802,95 milioni entro il 2035, con un CAGR del 18,42%, trainato, secondo le stime di DC Market Insights, dai siti edge degli operatori di telecomunicazioni e dai data center delle amministrazioni regionali.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dei Data Center in Indonesia raggiunge USD 11,00 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 8,74 miliardi e USD 13,58 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 20% rispetto allo scenario base; quota IA della nuova capacità limitata al 45% | 8,74 | 15,46% |
| Base | Aggiunte da 190 MW a 225 MW annui; la quota IA raggiunge il 53% | 11,00 | 18,14% |
| Alto | Aggiunte superiori del 20% rispetto allo scenario base; quota IA più alta di 6 punti ogni anno | 13,58 | 20,66% |
Nello scenario basso, allacciamenti alla rete più lenti lasciano la base installata a circa 2.200 MW anziché 2.620 MW. Lo scenario alto presuppone che la maggior parte degli 1,3 GW di interesse degli investitori citati dal governo venga costruita nei tempi previsti.
Analisi competitiva: chi guida il Mercato dei Data Center in Indonesia?
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
DCI Indonesia è il maggiore operatore, con 128 MW di capacità installata in quattro sedi e oltre 270 clienti; rapportati ai circa 500 MW riportati per il 2025, corrispondono a circa il 25,6% della capacità nazionale, ovvero a circa il 22,1% dei circa 580 MW riportati a luglio 2026 (stima di DC Market Insights). DCI Indonesia ha riportato per il 2025 ricavi di Rp2,54 trilioni, in crescita del 40,1%, e un utile netto di Rp1,0 trilioni, in crescita del 25,7%, e ha definito una roadmap di espansione fino a 2.000 MW. NeutraDC, l’unità data center di Telkom, gestisce 34 data center tra Indonesia e Singapore e ha firmato un memorandum d’intesa con PLN per un massimo di 200 MW di capacità aggiuntiva a Cikarang. NTT DATA sta aggiungendo il suo edificio JKT2A da 12 MW a Giacarta Centrale, EdgeConneX è entrata nel mercato acquisendo GTN Data Center a Bekasi Cikarang e il terreno adiacente per un campus potenzialmente in grado di supportare oltre 90 MW, e BDx gestisce CGK1 a Giacarta Centrale e CGK2 a Tangerang Meridionale.
Sviluppi recenti
- A maggio 2025, Microsoft ha aperto Indonesia Central, la sua prima region cloud in Indonesia, con tre zone di disponibilità, nell’ambito di un investimento pianificato di USD 1,7 miliardi nel periodo dal 2024 al 2028 (Fonte: comunicato stampa di Microsoft).
- A novembre 2025, Princeton Digital Group ha avviato i lavori di un campus AI-ready da USD 1 miliardo e 120 MW nel Greenland International Industrial Center (GIIC) di Bekasi, con una prima fase prevista entro il quarto trimestre del 2026 (Fonte: articolo di W.Media).
- A gennaio 2026, Digital Edge ha annunciato un investimento di USD 4,5 miliardi nel suo CGK Campus da 500 MW a Bekasi, scalabile fino a 1 GW (Fonte: comunicato stampa di Digital Edge).
- Ad aprile 2026, DayOne ha firmato un contratto di acquisto di energia con PT PLN Batam per circa 511 MVA, equivalenti a 450 MW, per il suo Kabil Industrial Tech Park a Batam (Fonte: articolo di W.Media).
- Ad agosto 2026, NeutraDC ha firmato un memorandum d’intesa con PLN per sostenere fino a 200 MW di capacità aggiuntiva, costruita per fasi, nel suo sviluppo di data center hyperscale a Cikarang (Fonte: articolo di KabarBursa).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Indonesia
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in MW convenzionali e IA e valorizzata con curve di spesa per MW per le apparecchiature IT e di struttura. La spesa per il rinnovo è stata aggiunta sulla base installata: server con un ciclo di cinque anni nelle sale convenzionali con un utilizzo dell’80% e con un ciclo di 4,5 anni nelle sale IA, e sistemi di struttura al 2,5% del costo delle nuove apparecchiature per MW ogni anno. Il totale è stato suddiviso per 5 componenti, 3 tipologie di data center, 2 carichi di lavoro, 6 settori verticali e 4 sottomercati, e ogni suddivisione somma al totale del mercato. Come verifica della stima di DC Market Insights, il risultato è stato confrontato con un approccio top-down con 5 punti di riferimento pubblici: la capacità nazionale riportata di 500 MW e di circa 580 MW, circa 2.000 MW di domanda elettrica aggiuntiva dei data center, i budget annunciati di USD 9,00 milioni e USD 8,33 milioni per MW dei due maggiori campus di Bekasi, la quota di capacità di 128 MW di DCI Indonesia e un conteggio di 204 strutture a settembre 2026.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, tipologie di data center, carichi di lavoro e sottomercati considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui il report risponde
- 02Metodologia di ricerca
- 2.1Modello per coorti di capacità: MW convenzionali e IA
- 2.2Curve di spesa in apparecchiature per MW
- 2.3Modello della spesa per rinnovo e aggiornamento
- 2.4Verifiche top-down rispetto alla capacità riportata e ai budget dei progetti
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipologia di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa in apparecchiature per MW: sale convenzionali e sale IA, 2025-2035
- 5.2Budget per MW degli sviluppatori per i campus annunciati
- 5.3Ipotesi di ridondanza: raffreddamento N+1 e alimentazione 2N
- 5.4Tariffe elettriche industriali di PLN e costo energetico annuo per MW
- 06Standard e regolamentazione
- 6.1Regolamento governativo 71 del 2019
- 6.2Legge sulla protezione dei dati personali (Legge n. 27 del 2022)
- 6.3Standard per data center SNI 8799:2023
- 6.4Classificazione Tier dell'Uptime Institute
- 6.5Norme sugli investimenti esteri, ZES e incentivi fiscali
- 07Analisi della catena di approvvigionamento e della catena del valore
- 7.1Terreni, energia e accordi con le aziende elettriche
- 7.2Sviluppatori, operatori di colocation retail e wholesale
- 7.3Fornitori di apparecchiature e system integrator
- 7.4Tenant cloud e IA
- 08Dimensione e previsioni del Mercato dei Data Center in Indonesia
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni e spesa per rinnovo
- 8.5Capacità di carico IT installata e nuova, 2020-2035
- 09Mercato per componente
- 9.1Infrastruttura IT
- 9.2Soluzioni di alimentazione
- 9.3Sistemi di raffreddamento
- 9.4Soluzioni di sicurezza
- 9.5Gestione dell'infrastruttura del data center (DCIM)
- 10Mercato per tipologia di data center
- 10.1Data center di colocation
- 10.2Data center hyperscale
- 10.3Data center enterprise
- 11Mercato per carico di lavoro
- 11.1Convenzionale (cloud ed enterprise)
- 11.2IA e GPU
- 12Mercato per settore verticale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Governo e settore pubblico
- 12.4Manifatturiero
- 12.5Sanità
- 12.6Altri
- 13DC Exclusive: matrice Componente × Tipologia di data center
- 13.1Matrice Componente × Tipologia di data center, 2025
- 13.2Spesa di struttura e spesa IT per tipologia di data center, 2025
- 13.3Implicazioni per i fornitori di apparecchiature
- 14Mercato per regione
- 14.1Grande Giacarta (Giacarta, Bekasi, Cikarang, Cibitung, Karawang, Tangerang)
- 14.2Batam e Isole Riau (Batam, Bintan)
- 14.3Giava Orientale (Surabaya)
- 14.4Resto dell'Indonesia (Bandung, Semarang, Bali, Medan, Makassar)
- 15Sezioni trasversali regionali
- 15.1Dimensione e quota dei sottomercati, 2025 e 2035
- 15.2Tassi di crescita dei sottomercati, 2025-2035
- 15.3Numero di strutture di data center per città
- 16Scenari di previsione
- 16.1Scenari base, basso e alto fino al 2035
- 16.2Sensibilità alle aggiunte di capacità
- 16.3Sensibilità alla quota IA della nuova capacità
- 16.4Tempistiche di allacciamento alla rete
- 17Panorama competitivo
- 17.1Quota di capacità operativa dei principali operatori
- 17.2Pipeline dei campus per operatore
- 17.3Investimenti, partnership e cessioni, 2024-2026
- 18Profili aziendali
- 18.1DCI Indonesia
- 18.2NeutraDC (Telkom Indonesia)
- 18.3Digital Edge
- 18.4Princeton Digital Group
- 18.5NTT DATA
- 18.6DayOne
- 18.7Nxera
- 18.8EdgeConneX
- 18.9BDx
- 18.10Indosat Ooredoo Hutchison
- 18.11Amazon Web Services
- 18.12Microsoft
- 18.13Tencent Cloud
- 19Sviluppi recenti
- 19.1Lanci di campus e avvii dei lavori
- 19.2Contratti di acquisto di energia e memorandum d'intesa con le aziende elettriche
- 19.3Lanci di region cloud
- 20Raccomandazioni degli analisti
- 20.1Per gli sviluppatori di colocation e hyperscale
- 20.2Per i fornitori di apparecchiature
- 20.3Per gli acquirenti cloud ed enterprise
- 20.4Per gli investitori
- 21Appendice
- 21.1Abbreviazioni
- 21.2Fonti dei dati per tipologia
- 21.3Input del modello
- Fig. 1Dimensione del Mercato dei Data Center in Indonesia, 2020-2035
- Fig. 2Capacità IT installata e nuova, convenzionale e IA, 2020-2035
- Fig. 3Spesa in apparecchiature per MW, sale convenzionali e sale IA, 2025-2035
- Fig. 4Spesa per nuove costruzioni e spesa per rinnovo, 2020-2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Quota di mercato per tipologia di data center, 2025 e 2035
- Fig. 7Mercato per carico di lavoro, 2025 e 2035
- Fig. 8Matrice Componente × Tipologia di data center, 2025
- Fig. 9Mercato per sottomercato, 2025 e 2035
- Fig. 10Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Spesa in apparecchiature per MW, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipologia di data center, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per settore verticale, 2025 e 2035
- Tabella 7Matrice Componente × Tipologia di data center, 2025
- Tabella 8Mercato per sottomercato, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Campus annunciati e capacità, 2024-2026
- Tabella 11Profili aziendali: capacità e sedi
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,08 miliardi nel 2025, secondo DC Market Insights, in crescita a USD 11,00 miliardi entro il 2035. Il valore comprende le apparecchiature di infrastruttura IT, alimentazione, raffreddamento, sicurezza e DCIM installate ogni anno nei data center indonesiani, calcolate a partire da circa 80 MW di nuova capacità e dal rinnovo su circa 500 MW.
18,14% annuo dal 2025 al 2035, dopo il 30,35% annuo tra il 2020 e il 2025. La crescita raggiunge il picco nel 2026 con il 68,8%, quando entrano in funzione circa 190 MW di nuova capacità, per poi rallentare man mano che la spesa per il rinnovo diventa la parte più consistente del mercato.
Il 70,9% della spesa del 2025 va all’infrastruttura IT, per un valore di USD 1,47 miliardi. I data center di colocation guidano per tipologia di struttura con il 57,6%, e IT e telecomunicazioni guidano tra gli acquirenti con il 44,6%.
Il 28,98% annuo: i carichi di lavoro IA e GPU crescono da USD 523,97 milioni nel 2025 a USD 6,68 miliardi nel 2035, raggiungendo il 60,7% del mercato, perché ogni MW IA comporta una spesa IT più di tre volte superiore a quella di un MW convenzionale.
Il 78,6% del valore del 2025 si trova nella Grande Giacarta, per un valore di USD 1,63 miliardi. Batam e le Isole Riau crescono più rapidamente, al 29,22% annuo, da USD 188,93 milioni a USD 2,45 miliardi entro il 2035, trainate da nuovi campus hyperscale con accordi di fornitura elettrica dedicati.
Circa 580 MW erano operativi a luglio 2026, secondo il Ministro coordinatore per gli Affari economici dell’Indonesia. DC Market Insights stima circa 690 MW alla fine del 2026 e circa 2.620 MW entro il 2035.
USD 12,59 milioni di apparecchiature IT e di struttura per MW per una sala convenzionale e USD 33,10 milioni per MW per una sala IA nel 2025, secondo le stime di DC Market Insights, esclusi terreno, involucro edilizio e manodopera.
Il 25,6% dei circa 500 MW di capacità riportati per il 2025 è detenuto da DCI Indonesia, con 128 MW in quattro sedi (stima di DC Market Insights). NeutraDC, Digital Edge, Princeton Digital Group, NTT DATA, DayOne, Nxera, EdgeConneX e BDx sono gli altri principali operatori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.