
Markt für Datenzentren im Orbit: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Datenzentren im Orbit: 2025 lag das Marktvolumen bei USD 208.8 Mio.; bis 2035 soll es bei einer CAGR von 51.07 % auf USD 12.93 Mrd. steigen. Auf North America entfallen 52.4% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Standards und Regulierung
- 07Lieferkette
- 08Marktgröße und Prognose
- 09Markt nach Angebot
- 10Markt nach Orbittyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America52.4%
- Asia Pacific29.6%
- Europe12.8%
- Middle East and Africa3.4%
- Latin America1.8%
Profilierte Unternehmen
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
Vollständige Analyse
Der Markt für Datenzentren im Orbit umfasst Rechen- und Speicherhardware, die im Erdorbit oder auf der Mondoberfläche platziert wird, um Daten im Weltraum zu verarbeiten und vorzuhalten, zusammen mit den Rechen- und Speicherdiensten im Orbit, die auf dieser Hardware verkauft werden. DC Market Insights bewertet den globalen Markt für Datenzentren im Orbit im Jahr 2025 mit USD 208,83 Mio. und prognostiziert bis 2035 USD 12,93 Mrd., was einer CAGR von 51,07 % entspricht. Der Wert für 2025 ergibt sich aus Stückzahl × Preis: Rund 244 Edge-Compute-Nutzlasten auf neu gestarteten Satelliten zu je etwa USD 0,42 Mio. ergeben USD 102,43 Mio., rund 18 dedizierte orbitale Datenzentrums-Raumfahrzeuge zu je etwa USD 3,80 Mio. steuern USD 68,40 Mio. bei, und Rechen- und Speicherdienste im Orbit fügen USD 38,00 Mio. hinzu. Dedizierte orbitale Datenzentrums-Raumfahrzeuge sind mit 63,08 % pro Jahr das am schnellsten wachsende Segment, weil KI-Rechensatelliten nach 2027 von Demonstratoren mit einer einzelnen GPU zu Einsätzen im Megawattmaßstab übergehen, und der Nahe Osten und Afrika ist mit 55,02 % pro Jahr ausgehend von einer kleinen Basis die am schnellsten wachsende Region.
Zusammenfassung
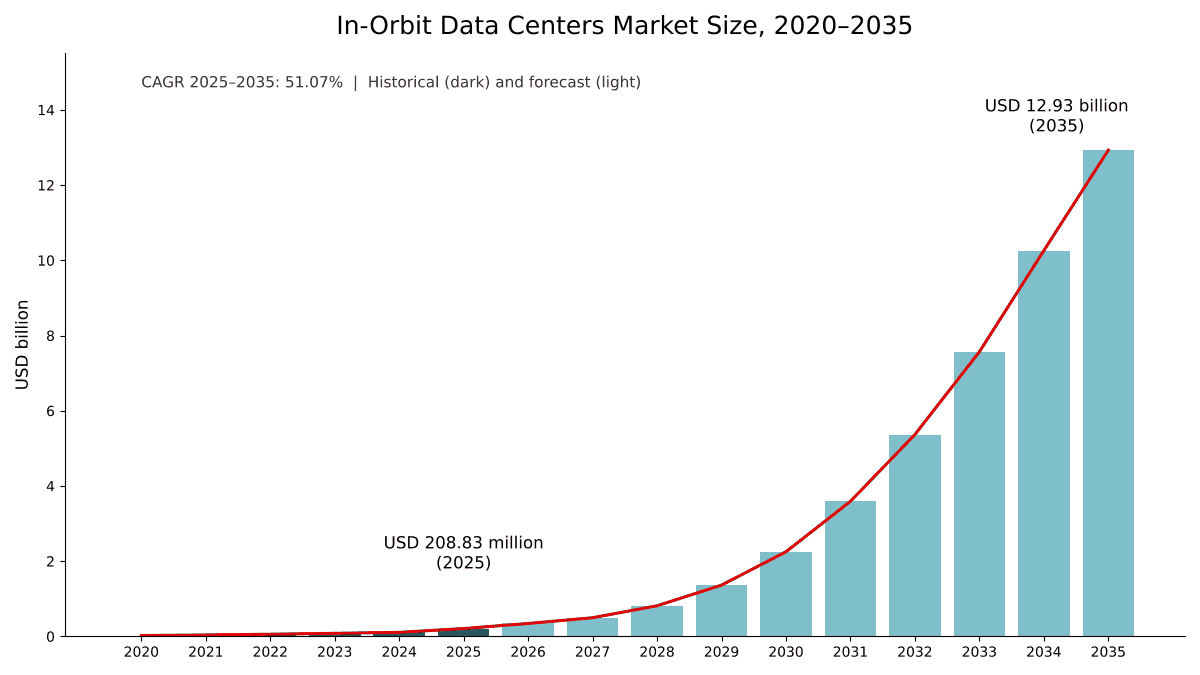
Die Größe des globalen Marktes für Datenzentren im Orbit wurde im Jahr 2020 auf USD 23,12 Mio. geschätzt, erreichte im Jahr 2025 USD 208,83 Mio. und soll bis 2035 voraussichtlich USD 12,93 Mrd. erreichen, bei einer CAGR von 51,07 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Datenzentren im Orbit 2025 | USD 208,83 Mio. |
| Markt für Datenzentren im Orbit, CAGR | 51,07 % |
| Größe des Marktes für Datenzentren im Orbit 2035 | USD 12,93 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 55,30 % pro Jahr, und allein 2025 kamen 94,8 % gegenüber 2024 hinzu, als Satelliten, die für Datenzentrums-Workloads gebaut wurden, den Orbit erreichten: im Mai eine Rechenkonstellation aus China mit 12 Satelliten und im November der Satellit Starcloud-1 mit einem Grafikprozessor (GPU) vom Typ Nvidia H100.
Der Markt für Datenzentren im Orbit überschreitet in der Prognose von DC Market Insights im Jahr 2029 die Marke von USD 1 Mrd., wenn die ersten kommerziellen KI-Rechenkonstellationen in Betrieb gehen, und erreicht im Jahr 2030 USD 2,25 Mrd.
Marktumfang: Was sind Datenzentren im Orbit und was umfasst der Markt?
Datenzentren im Orbit sind Satelliten, gehostete Nutzlasten sowie mond- oder stationsgestützte Knoten, die Prozessoren, Arbeitsspeicher und Datenspeicher tragen, um Rechen-Workloads im Weltraum auszuführen, statt Rohdaten zuerst zur Erde zu senden. DC Market Insights beziffert den Markt für Datenzentren im Orbit im Jahr 2025 auf USD 208,83 Mio., bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Eingeschlossen. Edge-Compute-Nutzlasten (bordeigene KI- und Hochleistungsrechner, die zur Integration in neue Satelliten verkauft werden), dedizierte orbitale Datenzentrums-Raumfahrzeuge und -Nutzlasten (Rechensatelliten, auf Relaiskonstellationen gehostete Rechenknoten, Datenspeicher-Nutzlasten auf dem Mond), der Anteil von Raumfahrzeugbus, Energie-, Thermal- und optischer Verbindungshardware, der der Rechenfunktion dient, sowie Rechen- und Speicherdienste im Orbit, die nach Kapazität, nach Workload oder per Vertrag verkauft werden.
Ausgeschlossen. Standard-Bordcomputer von Satelliten, die nur das Raumfahrzeug steuern, Routing-Hardware von Breitbandkonstellationen, Bodenstationen und terrestrische Datenzentren, die heruntergeladene Daten verarbeiten, Startdienste für Satelliten ohne Rechenfunktion sowie Forschungszuschüsse, mit denen weder Hardware noch Dienste gekauft werden.
Wie die Segmente zusammenpassen. Die Aufteilung nach Angebot (Edge-Compute-Nutzlasten, dedizierte Raumfahrzeuge, Dienste) bildet das Rückgrat des Modells. Die übrigen Aufteilungen schneiden dieselben USD 208,83 Mio. neu auf; in der Aufteilung nach Komponente bleiben Dienste eine eigene Zeile.
Markttreiber: Was treibt den Markt für Datenzentren im Orbit an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Datenzentren im Orbit: KI-Chips, die inzwischen im Orbit überleben und arbeiten, der Wettlauf, KI-Rechenleistung neben unbegrenzte Solarenergie zu bringen, und eine wachsende Satellitenflotte, die mehr ihrer Daten an Bord verarbeitet. Zusammen heben sie den Markt von USD 208,83 Mio. im Jahr 2025 auf USD 12,93 Mrd. bis 2035.
Dedizierte Rechen-Raumfahrzeuge wachsen von USD 68,40 Mio. auf USD 9,10 Mrd.
KI-Chips der Datenzentrumsklasse sind im Orbit geflogen und haben funktioniert. Starcloud-1, ein 60 kg schwerer Satellit mit der laut Data Center Dynamics ersten Nvidia-H100-GPU im Weltraum, erreichte im November 2025 mit einer SpaceX-Rakete den Orbit. Im Mai 2025 startete China 12 Rechensatelliten mit einer Rakete vom Typ Langer Marsch 2D vom Satellitenstartzentrum Jiuquan, als erste einer geplanten Flotte von 2.800 Satelliten unter der Führung von ADA Space und Zhejiang Lab. Die Ausgaben für dedizierte orbitale Datenzentren steigen von USD 68,40 Mio. im Jahr 2025 auf USD 9,10 Mrd. im Jahr 2035, wenn in einem einzigen Jahr rund 520 MW orbitale Rechenleistung bereitgestellt werden (Schätzung von DC Market Insights). Die Chips hinter diesem Wandel werden im Bericht Markt für KI-Chips behandelt.
Solarenergie im Orbit zieht Hyperscale-KI-Pläne in den Weltraum
Die Forschung zu Googles Project Suncatcher ergab, dass ein Solarmodul im Orbit bis zu 8-mal produktiver sein kann als auf der Erde, und Google und Planet sollen bis Anfang 2027 zwei Prototyp-Satelliten starten (Quelle: Google-Research-Blog). SpaceX beantragte bei der US Federal Communications Commission (FCC) bis zu einer Million orbitale Datenzentrums-Satelliten in 500 km bis 2.000 km Höhe und schätzte, dass 100 kW Rechenleistung pro gestarteter Tonne jährlich 100 GW KI-Rechenkapazität hinzufügen könnten. Starcloud hat einen Datenzentrums-Satelliten mit 5 GW vorgeschlagen, der von einer vier Quadratkilometer großen Solaranlage gespeist wird, während das Basisszenario von DC Market Insights von 520 MW ausgeht, die 2035 bereitgestellt werden.
Jährlich gestartete Satelliten erreichen 4.434 und verlagern die Verarbeitung an Bord
Die Satellite Industry Association zählte im Jahr 2025 296 Starts, die 4.434 Satelliten in den Erdorbit brachten, mit 14.266 betriebsbereiten Satelliten zum Jahresende (Quelle: Pressemitteilung zum Bericht der Satellite Industry Association). DC Market Insights erwartet, dass Betreiber von Bildgebungs-, Radar- und Signalsatelliten einen wachsenden Anteil ihrer Daten an Bord filtern, komprimieren und analysieren, statt auf Bodenstationsüberflüge zu warten. Rund 5,5 % der 2025 gestarteten Satelliten trugen eine Edge-Compute-Nutzlast, bis 2035 steigt dieser Anteil auf 18,0 %, wodurch die Ausgaben für Edge-Compute-Nutzlasten von USD 102,43 Mio. auf USD 1,17 Mrd. steigen (Schätzung von DC Market Insights).
Markttrends: Wie verändern sich weltraumgestützte Datenzentren?
Der Markt für Datenzentren im Orbit entwickelt sich von einzelnen Demonstratoren zu vernetzten Rechenknoten, von weltraumqualifizierten Nischenchips zu Datenzentrums-GPUs und von wissenschaftlichen Nutzlasten zu kommerziellen Cloud-Workloads. KI- und Machine-Learning-Workloads wachsen von USD 25,06 Mio. im Jahr 2025 auf USD 5,69 Mrd. bis 2035.
Rechenknoten fliegen auf optischen Relaisnetzen mit
Orbitales Rechnen wird zu einem Netzwerkdienst. Kepler Communications startete im Januar 2026 die erste Tranche seines optischen Relaisnetzes, 10 Satelliten von je etwa 300 kg, mit einer Falcon 9 von der Vandenberg Space Force Base; sie tragen Multi-GPU-Rechenmodule für den Orbit mit Terabytes an Speicher. Axiom Space kündigte seine ersten beiden Orbital-Data-Center-Knoten als Teil der Kepler-Konstellation an, mit optischen Verbindungen von 2,5 Gbps und einem erklärten Weg von Kilowatt zu Megawatt Rechenleistung im Orbit. Rechen- und Speicherdienste im Orbit wachsen um 52,94 % pro Jahr auf USD 2,66 Mrd. bis 2035 (Schätzung von DC Market Insights).
Weltraumtaugliche KI-Plattformen kommen von Datenzentrums-Chipherstellern
Im März 2026 stellte Nvidia seine Weltraum-Computing-Plattform vor: das Space-1 Vera Rubin Module, dessen Rubin-GPU für weltraumgestützte Inferenz bis zu 25-mal mehr KI-Rechenleistung liefert als die H100, zusammen mit IGX Thor und Jetson Orin für Edge-Computing im Orbit. DC Market Insights prognostiziert, dass der Anteil der Rechenprozessoren am Marktwert von 24,5 % im Jahr 2025 auf 31,0 % im Jahr 2035 steigt, der größte Anteilsgewinn aller Komponenten.
Kommerzielle Cloud-Workloads ergänzen staatliche Missionen
Crusoe plant den Einsatz auf einem für Ende 2026 geplanten Starcloud-Satelliten und will bis Anfang 2027 begrenzte GPU-Kapazität aus dem Weltraum anbieten, und Aetherflux gibt an, dass sein erstes orbitales Datenzentrum namens Galactic Brain bis zum ersten Quartal 2027 kommerziell in Betrieb sein wird. DC Market Insights erwartet, dass Cloud- und KI-Rechenanbieter von 14,0 % der Nachfrage im Jahr 2025 auf 47,0 % im Jahr 2035 wachsen und bis 2032 Regierungs- und Verteidigungsbehörden als größten Endnutzer überholen.
Marktherausforderungen: Was bremst den Markt für Datenzentren im Orbit?
Kosten pro MW, ein unbewiesenes Geschäftsmodell und das Landerisiko sind die drei Einschränkungen, die den Markt für Datenzentren im Orbit in der Prognose von DC Market Insights bis 2028 unter USD 1 Mrd. halten.
Orbitale Rechenleistung kostet 2027 rund USD 95 Mio. pro MW
Die Gesamtkosten eines dedizierten orbitalen Datenzentrums, einschließlich Rechenleistung, Energie, Thermik, Bus und Start, betragen 2027 rund USD 95 Mio. pro MW und sinken bis 2035 auf USD 17,5 Mio. pro MW (Schätzung von DC Market Insights). Die Startkosten sind die entscheidende Eingangsgröße: Googles Suncatcher-Analyse merkt an, dass die Startpreise bis Mitte der 2030er-Jahre auf unter USD 200 pro kg fallen könnten.
Hersteller warnen, dass das Geschäftsmodell unbewiesen ist
Die eigene Einreichung von SpaceX enthält eine Warnung. SpaceX teilte Investoren in seiner Einreichung vor dem Börsengang mit, dass sich seine Initiativen zur Entwicklung orbitaler KI-Rechenleistung in einem frühen Stadium befinden und möglicherweise keine kommerzielle Tragfähigkeit erreichen.
Mond- und Tiefraummissionen tragen ein Landerisiko
Lonestar Data Holdings integrierte sein Mond-Datenzentrum Freedom in den Lander Athena von Intuitive Machines und meldete, dass die Kapazität auf der Mission ausverkauft war. Athena landete am 6. März 2025 auf der Seite; Lonestar bestätigte, dass das Datenzentrum, das 8 Terabyte an Material enthält, intakt war.
Marktchancen: Wo liegen die neuen Umsatzpools im Weltraum-Computing?
Die beiden größten neuen Umsatzpools im Markt für Datenzentren im Orbit sind KI- und Machine-Learning-Workloads, die um 72,03 % pro Jahr wachsen, und die militärische Verarbeitung von Daten vieler Satelliten gleichzeitig, die im Modell von DC Market Insights bis 2035 USD 2,72 Mrd. erreicht.
KI- und Machine-Learning-Workloads erreichen bis 2035 USD 5,69 Mrd.
KI- und Machine-Learning-Workloads, vor allem Inferenz auf Sensordaten und später Batch-Training auf solarbetriebenen Clustern, sind 2025 USD 25,06 Mio. und bis 2035 USD 5,69 Mrd. wert und erreichen 44,0 % des Marktes. Starcloud sammelte im März 2026 in einer Series-A-Runde unter der Führung von Benchmark mit EQT Ventures USD 170 Mio. bei einer Bewertung von USD 1,1 Mrd. ein und will bis zu 88.000 Satelliten als verteiltes Datenzentrum im Weltraum bereitstellen. Die terrestrische Nachfrage nach denselben Workloads wird in unserem Bericht Markt für KI-Datenzentren beziffert.
Verarbeitung für Verteidigung und Nachrichtendienste erreicht USD 2,72 Mrd.
Axiom Space nennt die Verarbeitung, Auswertung und Verbreitung von Daten mehrerer nationaler Sicherheits- und kommerzieller Satelliten in Echtzeit im Orbit als Anwendungsfall für seine Knoten. Anwendungen für Verteidigung und Nachrichtendienste sind 2025 USD 50,12 Mio. und 2035 USD 2,72 Mrd. wert, eine CAGR von 49,07 % (Schätzung von DC Market Insights).
Preise: Was kosten Datenzentren im Orbit pro Nutzlast und pro MW?
Eine Edge-Compute-Nutzlast kostet 2025 rund USD 0,42 Mio. pro Satellit, und ein dediziertes orbitales Datenzentrum kostet 2027, dem ersten Jahr, in dem das Modell orbitale Rechenleistung in MW zählt, rund USD 95 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, die Rechen-, Speicher-, Energie- und Thermalhardware, den Anteil am Raumfahrzeugbus und den Anteil am Start abdecken, ohne Bodenstationen.
| Preisannahme (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Edge-Compute-Nutzlast (Mio. USD pro Satellit) | 0,38 | 0,42 | 0,48 | 0,55 |
| Anteil der gestarteten Satelliten mit Edge-Compute-Nutzlast | 2,0 % | 5,5 % | 11,0 % | 18,0 % |
| Dediziertes Rechen-Raumfahrzeug (Mio. USD pro Einheit) | 3,00 | 3,80 | k. A. | k. A. |
| Dediziertes orbitales Datenzentrum (Mio. USD pro MW) | k. A. | k. A. | 40,0 | 17,5 |
Standards und Regulierung: Welche Regeln prägen Datenzentren im Orbit?
Drei Regelwerke entscheiden darüber, wie orbitale Datenzentren lizenziert und außer Betrieb genommen werden: die FCC-Lizenzierung von Konstellationen, die FCC-Fünfjahresregel für das Deorbiting im niedrigen Erdorbit (LEO) und europäische Verpflichtungen zur Trümmerneutralität.
FCC-Lizenzierung von Konstellationen. Der Antrag von SpaceX für bis zu eine Million orbitale Datenzentrums-Satelliten in 500 km bis 2.000 km Höhe wurde im Januar 2026 bei der FCC eingereicht, womit die US-Frequenz- und Lizenzprüfung die erste Hürde für die SpaceX-Konstellation ist.
FCC-Fünfjahresregel für das Deorbiting (September 2022). Die FCC beschloss mit 4:0 Stimmen, dass LEO-Satelliten so bald wie praktikabel und spätestens fünf Jahre nach Missionsende aus dem Orbit gebracht werden müssen, was die langjährige 25-Jahres-Richtlinie ersetzt, mit einer zweijährigen Übergangsfrist.
Zero Debris Charter. Zwölf Nationen unterzeichneten beim ESA/EU-Weltraumrat die Zero Debris Charter der Europäischen Weltraumorganisation mit dem Ziel, bis 2030 im Weltraum trümmerneutral zu werden.
Marktsegmentierung: Welches Segment führt den Markt für Datenzentren im Orbit an?
Edge-Compute-Nutzlasten führen den Markt für Datenzentren im Orbit mit 49,0 % des Werts von 2025 an, der niedrige Erdorbit führt bei den Orbittypen mit 86,0 %, und Regierungs- und Verteidigungsbehörden führen bei den Endnutzern mit 46,0 %. Dedizierte orbitale Datenzentrums-Raumfahrzeuge sind mit 63,08 % pro Jahr das am schnellsten wachsende Segment, gegenüber 52,94 % für Dienste und 27,56 % für Edge-Nutzlasten, weil jeder KI-Rechensatellit weit mehr Wert trägt als ein Edge-Computer auf einem Sensorsatelliten.
Nach Angebot: Edge-Compute-Nutzlasten führen mit 49,0 %
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge-Compute-Nutzlasten | 102,43 | 49,0 % | 1,17 | 27,56 % |
| Dedizierte orbitale Datenzentrums-Raumfahrzeuge | 68,40 | 32,8 % | 9,10 | 63,08 % |
| Rechen- und Speicherdienste im Orbit | 38,00 | 18,2 % | 2,66 | 52,94 % |
Dedizierte Raumfahrzeuge überholen Edge-Nutzlasten im Basisszenario im Jahr 2027 und erreichen bis 2035 70,4 % des Werts.
Nach Orbittyp: Niedriger Erdorbit führt mit 86,0 %
| Orbittyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedriger Erdorbit (LEO) | 179,60 | 86,0 % | 11,96 | 52,17 % |
| Mittlerer Erdorbit (MEO) | 7,31 | 3,5 % | 0,26 | 42,85 % |
| Geostationärer Orbit (GEO) | 18,79 | 9,0 % | 0,45 | 37,46 % |
| Mond und cislunarer Raum | 3,13 | 1,5 % | 0,26 | 55,49 % |
Datenzentren im niedrigen Erdorbit dominieren, weil Startkosten pro kg, Latenz zur Erde und die Abdeckung durch optische Relais allesamt Höhen unter 2.000 km begünstigen. Systeme auf dem Mond und im cislunaren Raum wachsen von der kleinsten Basis aus am schnellsten, vor allem als Archivspeicher.
Nach Anwendung: KI- und Machine-Learning-Workloads wachsen mit 72,03 % am schnellsten
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Erdbeobachtung und Fernerkundung | 71,00 | 34,0 % | 2,33 | 41,76 % |
| Verteidigung und Nachrichtendienste | 50,12 | 24,0 % | 2,72 | 49,07 % |
| Satellitenkommunikation | 45,94 | 22,0 % | 1,42 | 40,95 % |
| KI- und Machine-Learning-Workloads | 25,06 | 12,0 % | 5,69 | 72,03 % |
| Wissenschaftliche Forschung und Datenarchivierung | 16,71 | 8,0 % | 0,78 | 46,78 % |
Nach Endnutzer: Regierungs- und Verteidigungsbehörden führen mit 46,0 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regierungs- und Verteidigungsbehörden | 96,06 | 46,0 % | 3,88 | 44,75 % |
| Kommerzielle Satellitenbetreiber | 62,65 | 30,0 % | 2,33 | 43,55 % |
| Cloud- und KI-Rechenanbieter | 29,24 | 14,0 % | 6,08 | 70,52 % |
| Forschungseinrichtungen | 20,88 | 10,0 % | 0,65 | 40,95 % |
Nach Komponente: Rechenprozessoren führen mit 24,5 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rechenprozessoren (GPU, CPU, FPGA) | 51,25 | 24,5 % | 4,00 | 54,63 % |
| Raumfahrzeugbus und Integration | 44,42 | 21,3 % | 1,75 | 44,36 % |
| Software und Dienste | 38,00 | 18,2 % | 2,66 | 52,94 % |
| Energie- und Thermalsysteme | 35,87 | 17,2 % | 2,67 | 53,88 % |
| Netzwerke und optische Verbindungen | 22,21 | 10,6 % | 1,03 | 46,72 % |
| Speichersysteme | 17,08 | 8,2 % | 0,82 | 47,30 % |
Energie- und Thermalsysteme, also die Solaranlagen und Radiatoren, die einen Netzanschluss und Kältemaschinen ersetzen, wachsen fast so schnell wie Prozessoren, weil jedes zusätzliche kW Rechenleistung eine eigene Solar- und Radiatorfläche benötigt.
DC Exclusive: Das Orbital-Compute-Aufbaumodell und die Matrix Angebot × Käufer
Mit USD 48,76 Mio. im Jahr 2025 sind Edge-Compute-Nutzlasten, die von kommerziellen Satellitenbetreibern gekauft werden, die größte Einzelzelle der Matrix und machen 23,3 % aller Ausgaben für Datenzentren im Orbit aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights, keine Auslieferungszählung: Sie basiert auf 16 jährlichen Kohorten (2020 bis 2035) von Satellitenstarts, Ausstattungsquoten und Nutzlastpreisen, 7 Jahren an Stückzahlen dedizierter Raumfahrzeuge, 9 Jahren orbitaler Rechenleistung in MW und Ausgaben pro MW sowie einer Dienstquote auf die installierte Hardware. Insgesamt basiert das Modell auf 80 Eingangsgrößen: 16 Startkohorten, 16 Ausstattungsquoten, 16 Nutzlastpreisen, 7 Stückzahlen mit 7 Stückpreisen und 2 Sätzen von je 9 MW- und Kosten-pro-MW-Werten, vor den Aufteilungen nach Orbit, Anwendung, Endnutzer, Komponente und Region.
| 2025, Mio. USD | Edge-Compute-Nutzlasten | Dedizierte Raumfahrzeuge | Dienste | Gesamt |
|---|---|---|---|---|
| Regierungs- und Verteidigungsbehörden | 39,57 | 37,07 | 19,42 | 96,06 |
| Kommerzielle Satellitenbetreiber | 48,76 | 6,24 | 7,65 | 62,65 |
| Cloud- und KI-Rechenanbieter | 3,34 | 18,04 | 7,86 | 29,24 |
| Forschungseinrichtungen | 10,76 | 7,05 | 3,07 | 20,88 |
| Gesamt | 102,43 | 68,40 | 38,00 | 208,83 |
Regierungs- und Verteidigungsbehörden kaufen 2025 54,2 % des Werts dedizierter Raumfahrzeuge, während kommerzielle Satellitenbetreiber fast die Hälfte aller Edge-Nutzlasten kaufen; ein Anbieter von Edge-Computern verkauft an Satellitenhersteller, während ein Hersteller von Rechensatelliten an Regierungen und zunehmend an Cloud-Anbieter verkauft. Cloud- und KI-Rechenanbieter geben bereits 61,7 % ihres Budgets für dedizierte Raumfahrzeuge aus, das am schnellsten wachsende Segment.
Das Orbital-Compute-Aufbaumodell hat Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich gestarteten Satelliten (4.434 im Jahr 2025, gezählt von der Satellite Industry Association), den Anteil mit einer Edge-Compute-Nutzlast (5,5 % im Jahr 2025), die Anzahl dedizierter Rechen-Raumfahrzeuge (rund 18 im Jahr 2025, einschließlich der 12 chinesischen Rechensatelliten und Starcloud-1) und ab 2027 die bereitgestellte orbitale Rechenleistung in MW. Die Multiplikation jeder Größe mit ihrem Preis ergibt die Hardwareausgaben; die Addition der Dienste ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Datenzentren im Orbit an?
Nordamerika führt den Markt für Datenzentren im Orbit mit 52,4 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 55,02 % pro Jahr die am schnellsten wachsende Region, da nationale Satellitenprogramme ausgehend von einer kleinen Basis bordeigene Verarbeitung hinzufügen.
Nordamerika führt mit 52,4 % Anteil
Nordamerika ist 2025 USD 109,43 Mio. wert und soll 2035 USD 6,54 Mrd. erreichen, eine CAGR von 50,54 %. SpaceX verankert die regionale Prognose: Seine Einreichung bei der US Securities and Exchange Commission besagt, dass das Unternehmen bereits 2028 mit der Bereitstellung orbitaler KI-Rechensatelliten beginnen will (Quelle: Form S-1 von SpaceX, eingereicht bei der US Securities and Exchange Commission).
Asien-Pazifik hält 29,6 % Anteil
Asien-Pazifik ist 2025 USD 61,81 Mio. und bis 2035 USD 4,01 Mrd. wert, eine CAGR von 51,77 %. Chinas Start von 12 Rechensatelliten im Mai 2025 macht China in der Allokation von DC Market Insights zum zweitgrößten Ländermarkt, und der Plan für eine Flotte von 2.800 Satelliten mit dem gemeinsamen Ziel von 1.000 Peta-Operationen pro Sekunde verankert die regionale Prognose. In der Allokation von DC Market Insights steuern Japan, Indien, Südkorea und Australien den Großteil des verbleibenden regionalen Werts über Edge-Nutzlasten bei.
Europa hält 12,8 % Anteil
Europa ist 2025 USD 26,73 Mio. und bis 2035 USD 1,60 Mrd. wert, eine CAGR von 50,59 %. Die ASCEND-Studie, die von der Europäischen Kommission im Rahmen von Horizon Europe finanziert und von Thales Alenia Space geleitet wird, zielt darauf ab, vor 2050 ein Gigawatt orbitaler Datenzentrumskapazität bereitzustellen. Das Vereinigte Königreich, Frankreich, Deutschland und Italien führen die europäischen Ausgaben an.
Naher Osten und Afrika hält 3,4 % Anteil
Der Nahe Osten und Afrika ist 2025 USD 7,10 Mio. und bis 2035 USD 568,86 Mio. wert, das schnellste regionale Wachstum mit 55,02 % pro Jahr. Die Vereinigten Arabischen Emirate machen in der Allokation von DC Market Insights 2025 rund 45 % der regionalen Ausgaben aus.
Lateinamerika hält 1,8 % Anteil
Lateinamerika ist 2025 USD 3,76 Mio. und bis 2035 USD 206,86 Mio. wert, eine CAGR von 49,30 %, wobei Brasilien in der Allokation von DC Market Insights das größte Land ist.
Länderanalyse: Welche Länder führen bei den Ausgaben für Datenzentren im Orbit?
Die Vereinigten Staaten sind mit USD 103,96 Mio. im Jahr 2025, 49,8 % des globalen Werts, der größte Ländermarkt für Datenzentren im Orbit, gefolgt von China mit USD 44,50 Mio. (21,3 %) und dem Vereinigten Königreich mit USD 6,95 Mio. (3,3 %). Die 12 größten Länder machen 92,9 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 103,96 | 49,8 % | 6,16 | 50,41 % |
| 2 | China | Asien-Pazifik | 44,50 | 21,3 % | 2,75 | 51,02 % |
| 3 | Vereinigtes Königreich | Europa | 6,95 | 3,3 % | 0,39 | 49,70 % |
| 4 | Japan | Asien-Pazifik | 6,80 | 3,3 % | 0,46 | 52,58 % |
| 5 | Frankreich | Europa | 6,42 | 3,1 % | 0,37 | 49,94 % |
| 6 | Kanada | Nordamerika | 5,47 | 2,6 % | 0,38 | 52,80 % |
| 7 | Indien | Asien-Pazifik | 4,94 | 2,4 % | 0,42 | 55,82 % |
| 8 | Deutschland | Europa | 4,28 | 2,0 % | 0,28 | 51,67 % |
| 9 | Italien | Europa | 3,21 | 1,5 % | 0,18 | 49,81 % |
| 10 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 3,20 | 1,5 % | 0,27 | 55,99 % |
| 11 | Südkorea | Asien-Pazifik | 2,47 | 1,2 % | 0,18 | 53,92 % |
| 12 | Australien | Asien-Pazifik | 1,85 | 0,9 % | 0,12 | 52,30 % |
Die Vereinigten Arabischen Emirate sind mit 55,99 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Indien mit 55,82 % in der Allokation von DC Market Insights. Die Länderzahlen sind eine Allokation der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an gestarteten Satelliten mit Rechenausstattung und an Programmen für dedizierte orbitale Rechenleistung.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Datenzentren im Orbit erreicht im Basisszenario bis 2035 USD 12,93 Mrd., mit einer Spanne von USD 6,25 Mrd. bis USD 23,39 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Bereitgestellte orbitale Rechenleistung 60 % unter Basis; Kosten pro MW 10 % höher; Ausstattungsquote mit Edge-Nutzlasten 15 % niedriger | 6,25 | 40,49 % |
| Basis | 520 MW bereitgestellt im Jahr 2035 zu USD 17,5 Mio. pro MW; Ausstattungsquote erreicht 18,0 % | 12,93 | 51,07 % |
| Hoch | Bereitgestellte orbitale Rechenleistung das 2,05-Fache der Basis; Kosten pro MW 8 % niedriger; Ausstattungsquote 15 % höher | 23,39 | 60,29 % |
Jeff Bezos sagte im Oktober 2025, dass Gigawatt-Datenzentren im Weltraum 10 oder mehr Jahre entfernt seien und wahrscheinlich nicht mehr als 20, ein Zeitrahmen, der zwischen dem Basis- und dem hohen Szenario liegt.
Wettbewerbseinblicke: Wer führt den Markt für Datenzentren im Orbit an?
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
Die Rechenkonstellation von ADA Space und Zhejiang Lab ist mit rund 21,8 % des Werts von 2025 das größte Einzelprogramm im Markt für Datenzentren im Orbit (Schätzung von DC Market Insights: 12 von rund 18 dedizierten Rechen-Raumfahrzeugen zu je etwa USD 3,80 Mio., gemessen am Markt von USD 208,83 Mio.); die Ausgaben für Edge-Nutzlasten von USD 102,43 Mio. verteilen sich auf viele Satellitenprogramme. Starcloud wird nach seiner Series A über USD 170 Mio. mit USD 1,1 Mrd. bewertet, und Aetherflux, das 2025 eine Series A über USD 50 Mio. eingesammelt hat, strebt den kommerziellen Betrieb seines ersten orbitalen Datenzentrums im ersten Quartal 2027 an. SpaceX ist der potenzielle Marktmacher: Sein KI-Segment erzielte 2025 USD 3,20 Mrd. Umsatz bei Investitionsausgaben von USD 12,73 Mrd. im KI-Segment, und das Unternehmen übernahm im Februar 2026 xAI. Aetherflux, Axiom Space, Kepler Communications, Planet, Sophia Space und Starcloud nutzen beschleunigte Computing-Plattformen von Nvidia, während Google und Planet die Suncatcher-Prototypen bauen.
Aktuelle Entwicklungen
- Im Januar 2026 startete Kepler Communications die erste Tranche von 10 optischen Relaissatelliten mit Multi-GPU-Rechenmodulen für den Orbit und Terabytes an Speicher (Quelle: Pressemitteilung von Kepler).
- Im Januar 2026 beantragte SpaceX bei der FCC bis zu eine Million orbitale Datenzentrums-Satelliten in einer Höhe zwischen 500 km und 2.000 km (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im März 2026 stellte Nvidia seine Weltraum-Computing-Plattform vor, darunter das Space-1 Vera Rubin Module mit bis zu 25-mal der KI-Rechenleistung der H100 für weltraumgestützte Inferenz (Quelle: Pressemitteilung von Nvidia).
- Im März 2026 sammelte Starcloud in einer Series-A-Runde USD 170 Mio. bei einer Bewertung von USD 1,1 Mrd. ein und bereitete den Start von Starcloud-2 vor, um kommerzielle Edge- und Cloud-Workloads auszuführen (Quelle: Nachrichtenbericht von Via Satellite).
- Im Mai 2026 reichte SpaceX sein Form S-1 ein und erklärte, dass es bereits 2028 mit der Bereitstellung orbitaler KI-Rechensatelliten beginnen will (Quelle: Einreichung von SpaceX bei der US Securities and Exchange Commission).
- Im Juni 2026 gab Sophia Space an, eine SAFE-Finanzierungsrunde über USD 7 Mio. abzuschließen, und wählte einen Nova-Bus von Apex Space für seine Orbital-Compute-Demonstration im Jahr 2027 (Quelle: Nachrichtenbericht von Via Satellite).
Wir verfolgen diese Starts, Einreichungen und Finanzierungsrunden laufend in unseren Updates aus der Datenzentrumsbranche.
Methodik: Wie wir das Modell für den Markt für Datenzentren im Orbit erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus drei Rechenwerken aufgebaut. Für Edge-Compute-Nutzlasten werden 16 jährliche Satellitenstartkohorten (2020 bis 2035, verankert an den 4.434 für 2025 gezählten Satelliten) mit einer von 2,0 % auf 18,0 % steigenden Ausstattungsquote und einem von USD 0,38 Mio. auf USD 0,55 Mio. steigenden Nutzlastpreis multipliziert. Dedizierte orbitale Datenzentrums-Raumfahrzeuge werden von 2020 bis 2026 in Einheiten gezählt und pro Einheit bepreist (18 Einheiten zu USD 3,80 Mio. im Jahr 2025), ab 2027 dann in jährlich bereitgestellten MW (2,2 MW im Jahr 2027, 38 MW im Jahr 2030 und 520 MW im Jahr 2035), bepreist mit Kosten pro MW, die von USD 95 Mio. auf USD 17,5 Mio. sinken. Dienste beginnen 2025 bei USD 38,00 Mio., wachsen auf dieser Basis um 15 % pro Jahr und fügen 12 % des Werts der in den vorangegangenen fünf Jahren bereitgestellten dedizierten Hardware hinzu. Die Summe wurde nach 3 Angeboten, 4 Orbittypen, 5 Anwendungen, 4 Endnutzern, 6 Komponenten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde Top-down geprüft: Die Ausgaben für Edge-Nutzlasten entsprechen rund 0,5 % der für 2025 gemeldeten Umsätze von USD 20,4 Mrd. in der Satellitenherstellung, und die dedizierten Ausgaben von USD 9,10 Mrd. im Jahr 2035 bleiben unter den USD 12,73 Mrd., die SpaceX allein 2025 für sein KI-Segment ausgegeben hat. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Arithmetik, Quellen und Daten vor der Veröffentlichung überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Eingeschlossene und ausgeschlossene Systeme
- 1.3Währung, Basisjahr und Prognosezeitraum
- 02Forschungsmethodik
- 2.1Bottom-up-Aufbau: Startkohorten, Ausstattungsquoten und Nutzlastpreise
- 2.2Einheiten dedizierter Raumfahrzeuge und orbitale Rechenleistung in MW
- 2.3Top-down-Prüfungen
- 2.4Quellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße 2020, 2025 und 2035
- 3.2Wichtige Erkenntnisse
- 3.3Sicht der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preise
- 5.1Wert der Edge-Compute-Nutzlast pro Satellit
- 5.2Preis dedizierter Raumfahrzeuge pro Einheit
- 5.3Kosten orbitaler Rechenleistung pro MW, 2027-2035
- 5.4Ausblick auf die Startpreise
- 06Standards und Regulierung
- 6.1FCC-Lizenzierung von Konstellationen
- 6.2FCC-Fünfjahresregel für das Deorbiting
- 6.3Zero Debris Charter
- 07Lieferkette
- 7.1Rechenprozessoren und weltraumtaugliche KI-Module
- 7.2Raumfahrzeugbusse und Integratoren
- 7.3Startanbieter
- 7.4Optische Relaisnetze und Bodensegment
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber dem Vorjahr
- 8.3Historische CAGR 2020-2025 und prognostizierte CAGR 2025-2035
- 09Markt nach Angebot
- 9.1Edge-Compute-Nutzlasten
- 9.2Dedizierte orbitale Datenzentrums-Raumfahrzeuge
- 9.3Rechen- und Speicherdienste im Orbit
- 10Markt nach Orbittyp
- 10.1Niedriger Erdorbit (LEO)
- 10.2Mittlerer Erdorbit (MEO)
- 10.3Geostationärer Orbit (GEO)
- 10.4Mond und cislunarer Raum
- 11Markt nach Anwendung
- 11.1Erdbeobachtung und Fernerkundung
- 11.2Verteidigung und Nachrichtendienste
- 11.3Satellitenkommunikation
- 11.4KI- und Machine-Learning-Workloads
- 11.5Wissenschaftliche Forschung und Datenarchivierung
- 12Markt nach Endnutzer
- 12.1Regierungs- und Verteidigungsbehörden
- 12.2Kommerzielle Satellitenbetreiber
- 12.3Cloud- und KI-Rechenanbieter
- 12.4Forschungseinrichtungen
- 13Markt nach Komponente
- 13.1Rechenprozessoren (GPU, CPU, FPGA)
- 13.2Energie- und Thermalsysteme
- 13.3Raumfahrzeugbus und Integration
- 13.4Netzwerke und optische Verbindungen
- 13.5Speichersysteme
- 13.6Software und Dienste
- 14DC Exclusive: Orbital-Compute-Aufbaumodell
- 14.1Matrix Angebot × Käufer, 2025
- 14.2Modelleingaben
- 15Markt nach Region
- 15.1Nordamerika: Vereinigte Staaten, Kanada
- 15.2Asien-Pazifik: China, Japan, Indien, Südkorea, Australien
- 15.3Europa: Vereinigtes Königreich, Frankreich, Deutschland, Italien
- 15.4Naher Osten und Afrika: Vereinigte Arabische Emirate
- 15.5Lateinamerika: Brasilien
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Vergleich der regionalen CAGR, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktstruktur und Konzentration
- 19.2Finanzierung und Partnerschaften
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1SpaceX
- 20.2Starcloud
- 20.3Axiom Space
- 20.4Kepler Communications
- 20.5Google
- 20.6Nvidia
- 20.7ADA Space
- 20.8Zhejiang Lab
- 20.9Lonestar Data Holdings
- 20.10Aetherflux
- 20.11Sophia Space
- 20.12Planet
- 20.13Thales Alenia Space
- 20.14Crusoe
- 20.15Apex Space
- 21Empfehlungen der Analysten
- 21.1Für Satellitenbetreiber
- 21.2Für Cloud- und KI-Rechenanbieter
- 21.3Für Investoren
- Abb. 1Größe des Marktes für Datenzentren im Orbit, 2020-2035
- Abb. 2Markt für Datenzentren im Orbit nach Region, 2025 und 2035
- Abb. 3Marktanteil nach Angebot, 2025 und 2035
- Abb. 4Marktanteil nach Orbittyp, 2025 und 2035
- Abb. 5Marktanteil nach Anwendung, 2025 und 2035
- Abb. 6Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 7Marktanteil nach Komponente, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Preisannahmen, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Angebot, 2025 und 2035
- Tabelle 4Markt nach Orbittyp, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Komponente, 2025 und 2035
- Tabelle 8Matrix Angebot × Käufer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 208,83 Mio. im Jahr 2025, mit einem Anstieg auf USD 12,93 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 23,12 Mio.
51,07 % pro Jahr von 2025 bis 2035, nach 55,30 % pro Jahr zwischen 2020 und 2025. DC Market Insights prognostiziert, dass der Markt im Jahr 2029 die Marke von USD 1 Mrd. überschreitet.
Datenzentren im niedrigen Erdorbit (LEO) sind Rechen- und Speichersatelliten oder -knoten unterhalb von 2.000 km. LEO hält im Jahr 2025 86,0 % des Marktes für Datenzentren im Orbit, im Wert von USD 179,60 Mio., und wächst um 52,17 % pro Jahr (Schätzung von DC Market Insights).
USD 102,43 Mio. im Jahr 2025 für Edge-Compute-Nutzlasten auf neuen Satelliten, rund 244 Nutzlasten zu je etwa USD 0,42 Mio. DC Market Insights prognostiziert USD 1,17 Mrd. bis 2035.
Dedizierte orbitale Datenzentrums-Raumfahrzeuge, die um 63,08 % pro Jahr von USD 68,40 Mio. im Jahr 2025 auf USD 9,10 Mrd. bis 2035 wachsen. KI- und Machine-Learning-Workloads sind mit 72,03 % pro Jahr die am schnellsten wachsende Anwendung.
Rund USD 95 Mio. pro MW im Jahr 2027, mit einem Rückgang auf USD 17,5 Mio. pro MW bis 2035, laut Schätzungen von DC Market Insights einschließlich Rechenleistung, Energie, Thermik, Bus und Start. Eine Edge-Compute-Nutzlast kostet 2025 rund USD 0,42 Mio. pro Satellit.
Nordamerika, mit USD 109,43 Mio. bzw. 52,4 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 55,02 % pro Jahr am schnellsten.
Die Konstellation von ADA Space und Zhejiang Lab ist mit rund 21,8 % des Werts von 2025 das größte Einzelprogramm (Schätzung von DC Market Insights). Auch SpaceX, Starcloud, Axiom Space, Kepler Communications, Google, Nvidia, Lonestar Data Holdings, Aetherflux und Sophia Space sind im Wettbewerb aktiv.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.