
Mercato dei cavi per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei cavi per data center era pari a USD 10.65 miliardi; si prevede che raggiunga USD 27.29 miliardi entro il 2035, con un CAGR del 9.87%. North America rappresenta 42.6% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsioni del mercato globale dei cavi per data center
- 09Mercato per prodotto
- 10Mercato per applicazione
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America42.6%
- Asia Pacific27.9%
- Europe18.7%
- Latin America5.6%
- Middle East and Africa5.2%
Aziende analizzate
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
Analisi completa
Il mercato dei cavi per data center comprende i cavi in fibra ottica, in rame e di alimentazione, i connettori, gli assemblaggi pre-terminati e l’hardware per la gestione dei cavi installati all’interno degli edifici e dei campus dei data center. DC Market Insights valuta il mercato globale dei cavi per data center USD 10,65 miliardi nel 2025 e prevede USD 27,29 miliardi entro il 2035, con un CAGR del 9,87%. Il valore del 2025 è costruito a partire dalle nuove costruzioni stesse: circa 12,0 GW di nuova capacità IT, a circa USD 0,43 milioni di cablaggio per MW nelle sale convenzionali e USD 1,07 milioni per MW nelle sale IA, danno USD 7,86 miliardi di spesa per nuove costruzioni, mentre gli interventi di rinnovo su una base installata di circa 116 GW aggiungono USD 2,79 miliardi. I cavi in fibra ottica sono il segmento a crescita più rapida, al 12,14% annuo, perché i fabric di back-end IA funzionano quasi interamente in fibra, e il Medio Oriente e Africa è la regione a crescita più rapida, all’11,45% annuo, grazie ai campus IA sovrani in Arabia Saudita e negli Emirati Arabi Uniti.
Sintesi
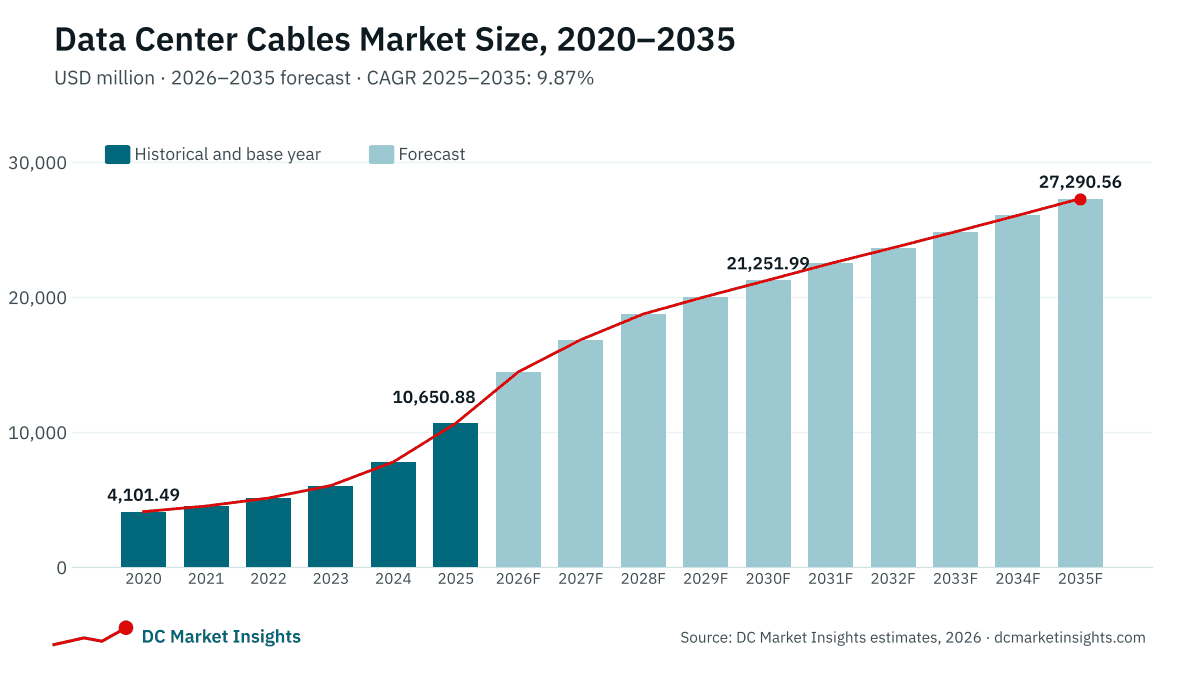
La dimensione del mercato globale dei cavi per data center è stata valutata USD 4,10 miliardi nel 2020, ha raggiunto USD 10,65 miliardi nel 2025 e si prevede che raggiunga USD 27,29 miliardi entro il 2035, con un CAGR del 9,87% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei cavi per data center 2025 | USD 10,65 miliardi |
| Mercato dei cavi per data center, CAGR | 9,87% |
| Dimensione del mercato dei cavi per data center 2035 | USD 27,29 miliardi |
Il mercato è cresciuto del 21,03% annuo tra il 2020 e il 2025, e il solo 2025 ha segnato un aumento del 36,9% rispetto al 2024, con il passaggio dei cluster di unità di elaborazione grafica (GPU) dalle fasi pilota a implementazioni su scala di campus. La crescita rallenta al 9,87% annuo dal 2025 al 2035 perché la densità delle sale IA continua ad aumentare: più capacità di calcolo per MW significa meno metri di cavo per MW, anche se la capacità totale aggiunta ogni anno più che raddoppia, fino a 27,0 GW entro il 2035.
Ambito del mercato: cosa comprende il mercato dei cavi per data center?
Il mercato dei cavi per data center comprende ogni cavo e assemblaggio di cavi installato all’interno degli edifici e nei campus dei data center, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo dimensiona in USD 10,65 miliardi nel 2025.
Incluso. Cablaggio in fibra ottica (dorsali e trunk di campus, cavi di distribuzione, cavi di permutazione e assemblaggi pre-terminati), cavi ottici attivi (AOC), rame a coppie intrecciate dalla Categoria 5E alla Categoria 8, rame ad attacco diretto (DAC) e cavi elettrici attivi (AEC), cavi di alimentazione a bassa tensione dall’unità di distribuzione dell’energia o dalla derivazione del condotto sbarre fino al rack, connettori, pannelli di permutazione e hardware per la gestione dei cavi come passerelle, canaline ed etichettatura.
Escluso. Ricetrasmettitori ottici pluggable venduti separatamente dal cavo, switch e server, fibra a lunga distanza, metropolitana e sottomarina al di fuori del campus, cavi di alimentazione lato utility e a media tensione, e manodopera di installazione.
Come si combinano i segmenti. DAC e AEC rientrano nei cavi in rame e gli AOC nei cavi in fibra ottica, per cui la ripartizione per tipo di interconnessione suddivide gli stessi USD 10,65 miliardi per tecnologia. La ripartizione per velocità di porta copre solo DAC, AEC e AOC, per un valore di USD 1,99 miliardi nel 2025.
Fattori di crescita del mercato: cosa guida il mercato dei cavi per data center?
Tre fattori spiegano la maggior parte della crescita del mercato dei cavi per data center: i cluster IA, che richiedono 2,5 volte più cablaggio per MW rispetto alle sale convenzionali, il raddoppio delle aggiunte annuali di capacità e i contratti di fornitura a lungo termine che gli hyperscaler ora sottoscrivono con anni di anticipo rispetto alla costruzione.
I cluster IA portano la spesa per il cablaggio a USD 1,07 milioni per MW
Un cluster GPU per l’addestramento collega ogni acceleratore a tutti gli altri tramite un fabric di back-end, per cui una sala con la stessa potenza nominale contiene molte volte più fibra e rame a corto raggio rispetto a una sala cloud. DC Market Insights stima il contenuto di cablaggio di una sala IA in USD 1,07 milioni per MW nel 2025, contro USD 0,43 milioni per MW per una sala convenzionale. DC Market Insights stima che le sale IA abbiano rappresentato circa il 35% della nuova capacità nel 2025, rispetto al 15% del 2023, e prevede che raggiungano il 66% della nuova capacità entro il 2035. Corning ha comunicato che il suo business ottico enterprise, che comprende le vendite all’interno del data center, è cresciuto del 61% nel 2025, con la componente hyperscale in crescita significativamente più rapida. Il dimensionamento di questi cluster segue le spedizioni di acceleratori analizzate nel report Mercato delle GPU per data center.
Le nuove aggiunte di capacità salgono da 12,0 GW a 27,0 GW all’anno
Il mercato dei cavi per data center è innanzitutto un mercato legato alle nuove costruzioni: il 73,8% della spesa del 2025 è stato destinato a nuove sale. BloombergNEF ha contato oltre 23 GW di capacità di data center in costruzione nel mondo alla fine di settembre 2025, di cui circa tre quarti negli Stati Uniti. DC Market Insights modella un aumento dei completamenti annuali da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, che porta la base installata da circa 116 GW a circa 313 GW.
I contratti di fornitura hyperscale bloccano i volumi fino al 2030
Oggi gli acquirenti si assicurano i cavi prima ancora dei siti. Nel gennaio 2026, Meta ha firmato con Corning un accordo pluriennale del valore fino a USD 6 miliardi per fibra ottica, cavi e connettività, con Meta come cliente di riferimento per un ampliamento di capacità presso lo stabilimento esistente di cavi ottici di Corning a Hickory, nella Carolina del Nord (Fonte: comunicato stampa di Corning). Nel luglio 2026, Prysmian ha firmato con Molex un accordo del valore fino a EUR 5,5 miliardi per la fornitura di cavi in fibra destinati all’uso all’interno del data center. Contratti di queste dimensioni trasformano la domanda prevista in volumi impegnati e spiegano perché il mercato dei cavi per data center sia cresciuto del 36,9% nel 2025 nonostante l’impennata dei prezzi della fibra.
Tendenze di mercato: come sta cambiando il cablaggio dei data center?
Il mercato dei cavi per data center si sta orientando verso un numero maggiore di fibre in cavi più piccoli, assemblaggi pre-terminati e ottiche che si avvicinano al chip dello switch.
Il numero di fibre per rack supera quota 3.000 mentre i cavi si riducono
I fabric di back-end IA spingono i trunk tra rack oltre le 3.000 fibre, il che costringe i produttori di cavi a ridurre il diametro anziché aggiungere spazio nei condotti. Il cavo per microdotti Sirocco Ultra di Prysmian, ad esempio, utilizza fibra da 160 µm ed è fino al 35% più piccolo dei cavi per microdotti convenzionali. DC Market Insights prevede che i cavi in fibra ottica crescano del 12,14% annuo fino al 2035, il ritmo più rapido delle tre famiglie di prodotti.
Gli assemblaggi pre-terminati assorbono una quota maggiore della spesa
Connettori e assemblaggi pre-terminati hanno rappresentato USD 2,62 miliardi (24,6%) del mercato dei cavi per data center nel 2025 e si prevede che crescano dell’11,57% annuo, più rapidamente del cavo nudo al 9,25%. I trunk MPO terminati in fabbrica eliminano la giunzione sul campo dal percorso critico, aspetto decisivo quando una sala IA da 100 MW deve essere cablata in poche settimane. Il valore si sposta dalla guaina del cavo alla fabbrica: gli assemblaggi offrono margini più elevati, report di collaudo più rigorosi e tempi di consegna più lunghi.
Il rame mantiene le connessioni a corto raggio all’interno del rack
Il rame mantiene i collegamenti più brevi: i cavi ad attacco diretto e i cavi elettrici attivi collegano GPU, switch e schede di interfaccia di rete all’interno di un rack con costi e consumi inferiori rispetto alle ottiche. I cavi in rame valgono USD 3,35 miliardi nel 2025 e crescono del 5,96% annuo fino a USD 5,98 miliardi entro il 2035, più lentamente della fibra perché ogni nuova generazione di switch accorcia la distanza su cui il rame può trasportare un segnale.
Sfide del mercato: cosa frena il mercato dei cavi per data center?
I prezzi delle materie prime e la carenza di installatori di cavi qualificati sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato dei cavi per data center nel 2026 e nel 2027.
I prezzi della fibra sono aumentati di oltre il 400% in dieci mesi
La capacità di produzione di preforme non ha tenuto il passo con la domanda di fibra dell’IA e degli altri nuovi impieghi. Il prezzo spot in Cina della fibra nuda standard G.652.D, pubblicato dai monitor dei prezzi del settore, è aumentato di oltre il 400% in meno di un anno, fino a circa CNY 83,40 per chilometro di fibra. La costruzione di nuova capacità di preforme richiede in genere da 18 a 24 mesi, per cui la capacità avviata nel 2025 non dovrebbe entrare in produzione commerciale prima del 2027. DC Market Insights incorpora nel valore di mercato del 2026 un aumento dei prezzi del 6%, che si riduce al 2% nel 2028.
Il rame è scambiato a livelli record sopra USD 14.000 per tonnellata
I costi dei cavi in rame e dei cavi di alimentazione seguono il metallo. I prezzi cash del London Metal Exchange hanno raggiunto livelli record sopra USD 14.000 per tonnellata nel corso del 2026, circa il 39% al di sopra della media degli stessi mesi del 2025. I prezzi dei cavi di alimentazione sono di norma indicizzati al rame tramite clausole di adeguamento al prezzo del metallo, ma i contratti di allestimento a prezzo fisso nella colocation assorbono l’aumento, il che comprime i margini degli appaltatori e ritarda alcuni rinnovi enterprise.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dei cavi per data center sono gli operatori GPU e neocloud, in crescita del 12,21% annuo, e il rinnovo di una base installata che quasi triplica entro il 2035.
Gli operatori GPU e neocloud triplicano la spesa per cavi entro il 2035
Gli operatori cloud specializzati in GPU hanno speso USD 1,04 miliardi in cablaggio nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 3,30 miliardi nel 2035, oltre tre volte il livello del 2025. Costruiscono rapidamente, in strutture in locazione, con fabric ad alto contenuto di fibra, il che favorisce i fornitori in grado di consegnare kit pre-terminati completi. Anche la progettazione dei rack conta: il report Mercato dei rack OCP mostra come gli standard di rack aperti modifichino il percorso dei cavi e la distribuzione dell’energia a livello di rack.
La spesa per i rinnovi sale a USD 9,34 miliardi entro il 2035
Ogni generazione di switch, da 400G a 800G e 1.6T, impone un ricablaggio parziale della base installata. DC Market Insights modella una spesa per i rinnovi di USD 2,79 miliardi nel 2025 e di USD 9,34 miliardi nel 2035, quando raggiunge il 34,2% del mercato dei cavi per data center.
Prezzi: quanto spendono i data center in cablaggio per MW?
Una sala di data center convenzionale spende circa USD 0,43 milioni in cablaggio per MW di carico IT nel 2025, e una sala IA circa USD 1,07 milioni per MW. Si tratta di stime di DC Market Insights che coprono tutti i cavi, la connettività e l’hardware per le canalizzazioni all’interno dell’edificio, esclusa la manodopera.
| Spesa per cablaggio per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 0,40 | 0,43 | 0,46 | 0,50 |
| Sala IA | 1,28 | 1,07 | 0,90 | 0,75 |
| Quota IA della nuova capacità | 3% | 35% | 60% | 66% |
Le due linee si muovono in direzioni opposte. La spesa convenzionale per MW aumenta di circa l’1,5% annuo con l’innalzamento del numero minimo di fibre e delle categorie dei cavi. La spesa IA per MW diminuisce di circa il 3,5% annuo perché la densità di potenza dei rack cresce più rapidamente del numero di fibre: un rack che assorbe 130 kW anziché 40 kW colloca più capacità di calcolo dietro ogni tratta di cavo.
Standard e regolamentazione: quali norme definiscono il cablaggio dei data center?
Quattro insiemi di norme stabiliscono quali cavi può installare un data center: lo standard infrastrutturale TIA-942 della Telecommunications Industry Association (TIA), la famiglia di norme sul cablaggio ISO/IEC 11801, le normative sulle prestazioni al fuoco e gli standard Ethernet per lo strato fisico.
TIA-942-C (maggio 2024). L’ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centers raccomanda un minimo di due fibre ottiche per il cablaggio orizzontale e di dorsale, consente qualsiasi connettore in fibra conforme a TIA-568.3 al di fuori della presa dell’apparato, riconosce il cablaggio a singola coppia bilanciata intrecciata e integra nello standard principale l’addendum sui data center edge. I progetti che lo seguono alzano la soglia minima del contenuto di fibra in ogni nuova sala.
ISO/IEC 11801-5. L’equivalente internazionale definisce la topologia del cablaggio dei data center e le classi minime di prestazione.
Prestazioni al fuoco. Il Regolamento UE sui prodotti da costruzione classifica i cavi secondo le Euroclassi di reazione al fuoco, e molti operatori specificano Cca o B2ca con guaine a bassa emissione di fumi e zero alogeni per le sale dati. Negli Stati Uniti, il National Electrical Code (NFPA 70) stabilisce le classificazioni plenum e riser. Le classi più elevate aumentano il costo per metro e favoriscono i fornitori con mescole certificate.
IEEE 802.3. Ogni nuova velocità Ethernet fissa la portata del rame e della fibra multimodale. A 800G e 1.6T, la portata del rame passivo scende a circa 2 metri a 100G per lane e a circa 1 metro a 200G per lane, il che spinge più collegamenti verso la fibra.
Segmentazione del mercato: quale segmento guida il mercato dei cavi per data center?
I cavi in fibra ottica guidano il mercato dei cavi per data center con il 47,6% del valore 2025, i data center hyperscale guidano gli acquirenti con il 46,5%, e i collegamenti Ethernet ad alta velocità e fabric GPU sono l’applicazione a crescita più rapida, al 13,55% annuo. Tra i prodotti, i cavi in fibra ottica sono il segmento a crescita più rapida, al 12,14% annuo, contro il 9,18% dei cavi di alimentazione e il 5,96% del rame, perché ogni fabric di back-end IA e ogni nuova tratta di dorsale è realizzata in fibra.
Per prodotto: i cavi in fibra ottica guidano con il 47,6%
| Prodotto | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cavi in fibra ottica | 5,07 | 47,6% | 15,94 | 12,14% |
| Cavi in rame | 3,35 | 31,4% | 5,98 | 5,96% |
| Cavi di alimentazione | 2,23 | 21,0% | 5,38 | 9,18% |
La fibra guadagna 10,8 punti di quota entro il 2035 perché ogni fabric di back-end IA e ogni nuova tratta di dorsale è in fibra monomodale o multimodale ad alto numero di fibre. I cavi di alimentazione mantengono circa un quinto del valore perché la densità di potenza dei rack aumenta con la densità di calcolo.
Per utente finale: i data center hyperscale guidano con il 46,5%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 4,95 | 46,5% | 14,35 | 11,23% |
| Data center di colocation | 2,69 | 25,3% | 6,58 | 9,33% |
| Data center enterprise | 1,96 | 18,4% | 3,06 | 4,54% |
| Fornitori GPU e neocloud | 1,04 | 9,8% | 3,30 | 12,21% |
I data center hyperscale sono gestiti principalmente dai grandi fornitori di servizi cloud. I fornitori GPU e neocloud crescono più rapidamente; i data center enterprise crescono più lentamente man mano che i carichi di lavoro si spostano verso cloud e colocation. I data center della pubblica amministrazione e della difesa rientrano nelle righe enterprise e colocation in base al tipo di proprietario; misurati come settore verticale acquirente, pubblica amministrazione e difesa spendono USD 1,11 miliardi in cavi per data center nel 2025 (10,4% del mercato) e USD 2,62 miliardi entro il 2035, con una crescita dell’8,99% annuo.
Per applicazione: Ethernet ad alta velocità e fabric GPU crescono più rapidamente, al 13,55%
La connettività di rete, la rete front-end che collega i server agli utenti e allo storage, è l’applicazione più grande con USD 3,71 miliardi (34,8%) nel 2025. Seguono i collegamenti Ethernet ad alta velocità e fabric GPU con USD 2,92 miliardi (27,4%), che la superano prima del 2030 e raggiungono USD 10,40 miliardi entro il 2035. Distribuzione dell’energia e messa a terra valgono USD 2,23 miliardi (21,0%), gestione e organizzazione dei cavi USD 1,27 miliardi (11,9%) e altri usi specializzati come rilevamento e monitoraggio USD 525,31 milioni (4,9%).
Per categoria di doppino: la Categoria 6A guida il rame a coppie intrecciate con il 38,4%
Il rame strutturato a coppie intrecciate è un sottoinsieme dei cavi in rame, vale USD 1,74 miliardi nel 2025 e cresce del 3,47% annuo. Al suo interno, la Categoria 6A guida con USD 669,17 milioni (38,4%) e cresce del 6,06% annuo. La Categoria 6 detiene il 29,7% e resta stabile allo 0,13% annuo. La Categoria 5E detiene il 14,6% e diminuisce del 7,23% annuo con la dismissione delle sale enterprise obsolete. Le Categorie 7 e 7A detengono il 9,8%, e gli altri tipi, principalmente Categoria 8 ed Ethernet a singola coppia, detengono il 7,5% e crescono più rapidamente, al 9,48% annuo.
Per componente: connettori e assemblaggi crescono più rapidamente, all’11,57%
I cavi nudi valgono USD 6,21 miliardi (58,3%) nel 2025. Connettori e assemblaggi pre-terminati valgono USD 2,62 miliardi (24,6%) e raggiungono USD 7,83 miliardi entro il 2035. Gli accessori come passerelle, pannelli di permutazione, armadi ed etichettatura valgono USD 1,51 miliardi (14,2%), e gli altri USD 308,88 milioni (2,9%).
Per settore verticale: IT e telecomunicazioni guidano con il 41,3%
Gli operatori IT e delle telecomunicazioni rappresentano USD 4,40 miliardi (41,3%) della domanda del 2025 e crescono del 10,76% annuo. Segue il BFSI con USD 1,83 miliardi (17,2%), poi retail ed e-commerce con il 12,1%, pubblica amministrazione e difesa con il 10,4%, sanità con il 7,6%, energia e utility con il 6,2% e altri con il 5,2%. La sanità è il settore che cresce più rapidamente al di fuori dell’IT, al 10,29% annuo, man mano che i carichi di lavoro di imaging e di IA clinica si spostano in sale dedicate.
Per tipo di interconnessione: i cavi elettrici attivi crescono più rapidamente, al 14,16%
Il cablaggio strutturato in fibra è il tipo di interconnessione più grande con USD 4,69 miliardi (44,0%) nel 2025 e raggiunge USD 15,05 miliardi (55,1%) entro il 2035. I cavi elettrici attivi (AEC), che aggiungono al rame chip retimer o processori di segnale digitale (DSP) affinché possa trasportare velocità per lane più elevate su distanze maggiori rispetto al cavo passivo, sono il tipo di interconnessione a crescita più rapida, al 14,16% annuo, da USD 563,00 milioni a USD 2,12 miliardi. Il rame ad attacco diretto (DAC), venduto anche come cavi ad attacco diretto, cresce solo del 3,04% annuo perché la portata passiva scende a circa 1 metro a 200G per lane, e i cavi ottici attivi (AOC) crescono dell’8,91% annuo man mano che più collegamenti passano alla fibra strutturata e alle ottiche pluggable.
| Tipo di interconnessione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cablaggio strutturato in fibra | 4,69 | 44,0% | 15,05 | 12,37% |
| Cavi ottici attivi (AOC) | 0,38 | 3,6% | 0,89 | 8,91% |
| Rame a coppie intrecciate | 1,74 | 16,4% | 2,45 | 3,47% |
| Rame ad attacco diretto (DAC) | 1,05 | 9,8% | 1,41 | 3,04% |
| Cavi elettrici attivi (AEC) | 0,56 | 5,3% | 2,12 | 14,16% |
| Cavi di alimentazione | 2,23 | 21,0% | 5,38 | 9,18% |
Per velocità di porta: 1.6T e oltre raggiunge il 60,3% degli assemblaggi di cavi ad alta velocità entro il 2035
Gli assemblaggi di cavi ad alta velocità (DAC, AEC e AOC) valgono USD 1,99 miliardi nel 2025 e USD 4,42 miliardi entro il 2035, con un CAGR dell’8,31%. I collegamenti a 200G e 400G sono la classe di velocità più grande nel 2025 con il 41,8%, seguiti da vicino dagli 800G con il 37,3%. DC Market Insights prevede che 1.6T e oltre passi dal 3,3% di questo segmento nel 2025 al 60,3% nel 2035, man mano che i fabric di back-end IA passano dai collegamenti a 400G e 800G alla segnalazione a 200G per lane, mentre i collegamenti a 100G e inferiori si riducono del 10,20% annuo.
| Velocità di porta (DAC, AEC e AOC) | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G e inferiore | 0,35 | 17,6% | 0,12 | -10,20% |
| 200G e 400G | 0,83 | 41,8% | 0,52 | -4,56% |
| 800G | 0,74 | 37,3% | 1,11 | 4,15% |
| 1.6T e oltre | 0,07 | 3,3% | 2,66 | 44,83% |
Esclusiva DC: il modello di spesa per cavi per MW e la matrice prodotto × acquirente
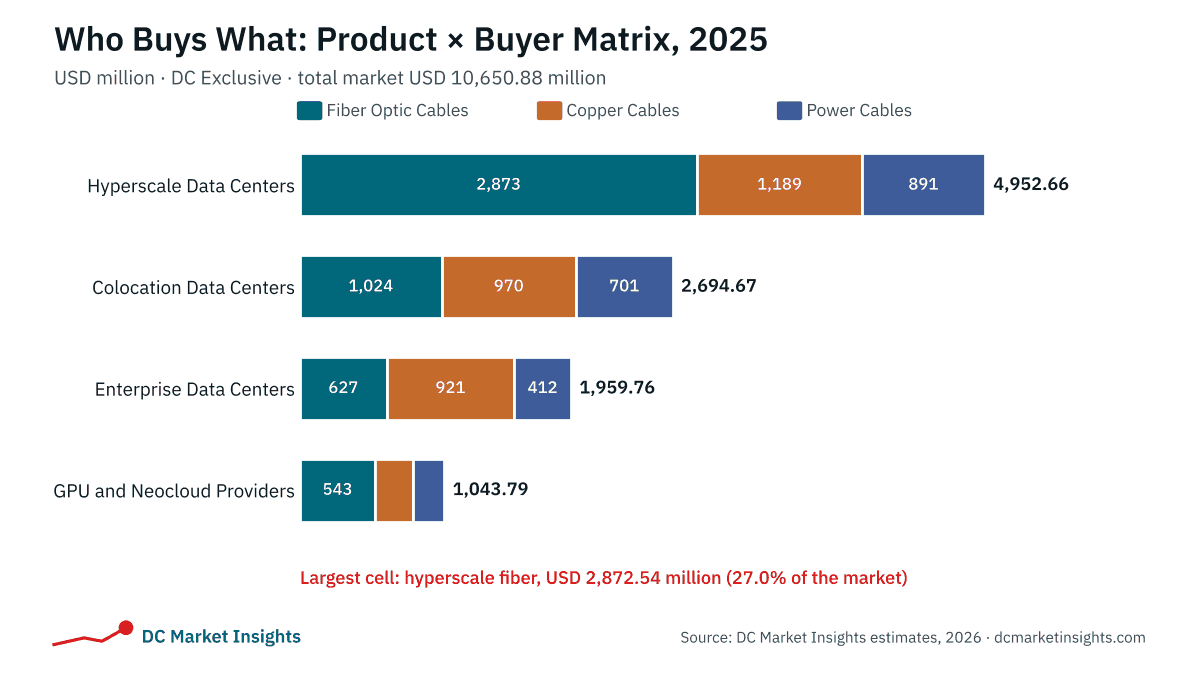
Con USD 2,87 miliardi nel 2025, la fibra hyperscale è la singola cella più grande della matrice e rappresenta il 27,0% di tutta la spesa per cavi dei data center. La matrice seguente incrocia le due ripartizioni su cui acquirenti e fornitori pongono più domande: cosa viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale IA, 3 curve di costo per MW per prodotto e 4 ripartizioni per acquirente, e verificato rispetto alle vendite per data center dichiarate da 3 fornitori quotati. Complessivamente, il modello si basa su 47 input: 32 coorti di capacità (16 anni di sale convenzionali e IA), 3 curve di costo per MW per prodotto, 4 ripartizioni per acquirente, 5 ripartizioni regionali e 3 dati dichiarati dai fornitori utilizzati come verifica incrociata.
| 2025, miliardi di USD | Fibra ottica | Rame | Alimentazione | Totale |
|---|---|---|---|---|
| Data center hyperscale | 2,87 | 1,19 | 0,89 | 4,95 |
| Data center di colocation | 1,02 | 0,97 | 0,70 | 2,69 |
| Data center enterprise | 0,63 | 0,92 | 0,41 | 1,96 |
| Fornitori GPU e neocloud | 0,54 | 0,27 | 0,23 | 1,04 |
| Totale | 5,07 | 3,35 | 2,23 | 10,65 |
Gli acquirenti hyperscale destinano alla fibra il 58% del budget per il cablaggio, mentre i data center enterprise spendono ancora il 47% in rame; un fornitore forte nel cablaggio strutturato in rame vende all’acquirente con la crescita più lenta. La spesa della colocation è suddivisa in modo quasi uniforme tra i tre prodotti, per cui è nella colocation che vincono le offerte integrate di cavi, connettività e alimentazione. I fornitori GPU e neocloud hanno la quota di fibra più alta dopo gli hyperscaler, al 52%.
Il modello di spesa per cavi per MW alla base di questi dati ha due input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (12,0 GW nel 2025) e la quota di essa costruita per l’IA (35% nel 2025). Moltiplicando ciascuna per il relativo contenuto di cablaggio per MW si ottiene la spesa per nuove costruzioni; aggiungendo la spesa per i rinnovi sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dei cavi per data center?
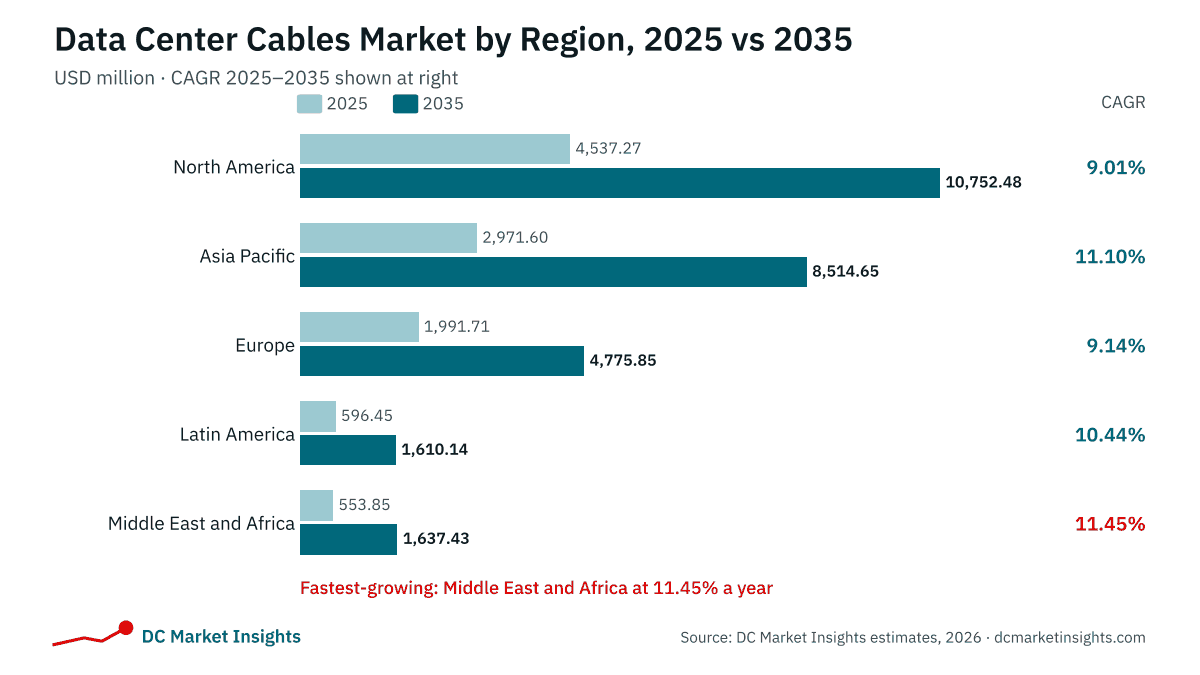
Il Nord America guida il mercato dei cavi per data center con il 42,6% del valore 2025, e il Medio Oriente e Africa è la regione a crescita più rapida, all’11,45% annuo, perché i programmi di IA sovrana in Arabia Saudita e negli Emirati Arabi Uniti stanno aggiungendo capacità su scala di campus partendo da una base ridotta.
Il Nord America guida con una quota del 42,6%
Gli operatori nordamericani hanno speso USD 4,54 miliardi in cablaggio nel 2025, e si prevede che la regione raggiunga USD 10,75 miliardi nel 2035, con un CAGR del 9,01%. Alla fine del 2025 gli Stati Uniti ospitavano circa 15,9 GW dei 23,1 GW in costruzione nel mondo, e i due maggiori accordi di fornitura di fibra del 2026, Corning con Meta e Prysmian con Molex, prevedono entrambi ampliamenti della produzione di cavi negli Stati Uniti. Il Nord America perde 3,2 punti di quota entro il 2035 perché le altre regioni recuperano terreno, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 27,9% e cresce dell’11,10%
L’Asia Pacifico vale USD 2,97 miliardi nel 2025 e USD 8,51 miliardi entro il 2035. La Cina fornisce la maggior parte delle preforme e della fibra nuda del mondo, e India, Malesia, Giappone e Australia aggiungono la maggior quantità di nuova capacità al di fuori di essa. L’Asia Pacifico guadagna 3,3 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 18,7%
L’Europa vale USD 1,99 miliardi nel 2025 e USD 4,78 miliardi entro il 2035, con un CAGR del 9,14%. Le code per la connessione alla rete elettrica a Francoforte, Londra, Amsterdam, Parigi e Dublino limitano il ritmo delle nuove costruzioni, mentre le classi di reazione al fuoco del Regolamento sui prodotti da costruzione aumentano il valore di ogni metro installato.
L’America Latina detiene una quota del 5,6%
L’America Latina vale USD 596,45 milioni nel 2025 e USD 1,61 miliardi entro il 2035, con un CAGR del 10,44%, trainata da São Paulo, Querétaro e Santiago.
Il Medio Oriente e Africa detiene una quota del 5,2% e cresce più rapidamente, all’11,45%
Il Medio Oriente e Africa vale USD 553,85 milioni nel 2025 e USD 1,64 miliardi entro il 2035. I programmi di IA sovrana in Arabia Saudita e negli Emirati Arabi Uniti guidano la maggior parte della crescita, mentre Johannesburg, Lagos e Nairobi aggiungono capacità di colocation. Gli investitori che valutano nuovi mercati possono scoprire come analizziamo energia, percorsi della fibra e autorizzazioni nel nostro lavoro di selezione del sito e studio di fattibilità per data center.
Analisi per paese: quali paesi acquistano più cavi per data center?
Gli Stati Uniti sono il maggiore mercato nazionale per i cavi per data center con USD 4,01 miliardi nel 2025, pari al 37,6% del valore globale, seguiti dalla Cina con USD 1,12 miliardi (10,5%) e dal Canada con USD 530,86 milioni (5,0%). I 12 paesi più grandi rappresentano il 77,6% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 4,01 | 37,6% | 9,37 | 8,86% |
| 2 | Cina | Asia Pacifico | 1,12 | 10,5% | 2,84 | 9,76% |
| 3 | Canada | Nord America | 0,53 | 5,0% | 1,39 | 10,08% |
| 4 | Giappone | Asia Pacifico | 0,40 | 3,7% | 0,96 | 9,22% |
| 5 | Regno Unito | Europa | 0,38 | 3,6% | 0,83 | 8,01% |
| 6 | India | Asia Pacifico | 0,35 | 3,3% | 1,34 | 14,32% |
| 7 | Germania | Europa | 0,35 | 3,3% | 0,79 | 8,50% |
| 8 | Australia | Asia Pacifico | 0,27 | 2,5% | 0,75 | 10,73% |
| 9 | Brasile | America Latina | 0,27 | 2,5% | 0,70 | 9,97% |
| 10 | Francia | Europa | 0,21 | 1,9% | 0,52 | 9,66% |
| 11 | Paesi Bassi | Europa | 0,19 | 1,8% | 0,42 | 8,07% |
| 12 | Malesia | Asia Pacifico | 0,18 | 1,7% | 0,67 | 13,83% |
L’India è il grande mercato nazionale a crescita più rapida, al 14,32% annuo, davanti alla Malesia al 13,83%, man mano che gli operatori hyperscale e di colocation aggiungono capacità al di fuori dei poli asiatici consolidati. Al di fuori dei primi 12, i paesi nordici valgono complessivamente USD 235,02 milioni nel 2025 e crescono dell’11,72% annuo. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato dei cavi per data center raggiunge USD 27,29 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 22,90 miliardi e USD 31,35 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; quota IA della nuova capacità limitata al 52% | 22,90 | 7,96% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la quota IA raggiunge il 66% | 27,29 | 9,87% |
| Alto | Aggiunte superiori del 15% allo scenario base; quota IA più alta di 6 punti ogni anno | 31,35 | 11,40% |
Lo scenario basso corrisponde a una pausa di due anni negli investimenti in conto capitale per l’IA: i completamenti slittano, le sale convenzionali assumono una quota maggiore e il cablaggio per MW torna verso USD 0,5 milioni. Lo scenario alto presuppone che le connessioni alla rete elettrica e la capacità di produzione di preforme tengano il passo con i piani hyperscale annunciati. Le ottiche co-packaged sono il principale fattore tecnico di oscillazione: accorciano ulteriormente i collegamenti in rame e spostano valore dal cavo allo switch, con un impatto maggiore sul mix di prodotti che sul totale.
Analisi competitiva: chi guida il mercato dei cavi per data center?
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
Corning è il leader di mercato con circa il 28% del mercato dei cavi per data center nel 2025, e i tre maggiori fornitori, Corning, Amphenol e Prysmian, detengono insieme più di un terzo (stima di DC Market Insights: vendite ottiche enterprise di Corning pari a circa USD 3 miliardi, che coprono le vendite all’interno del data center, rapportate al mercato di USD 10,65 miliardi). Il segmento Optical Communications di Corning ha venduto circa USD 6,27 miliardi nel 2025, e circa due terzi delle sue vendite ottiche enterprise sono andati agli hyperscaler. Amphenol ha ampliato in modo significativo le proprie capacità nelle interconnessioni in fibra ottica con l’acquisizione, per USD 10,5 miliardi, del business Connectivity and Cable Solutions (CCS) di CommScope Holding Company (Fonte: documento depositato da Amphenol presso la US Securities and Exchange Commission), da cui prevede di generare circa USD 4,1 miliardi di vendite nel 2026 nei mercati IT datacom, delle reti di comunicazione e delle infrastrutture per edifici. Prysmian è entrata all’interno della white space grazie all’accordo con Molex e all’acquisizione in corso di Atkore, che aggiunge tubi protettivi elettrici e sistemi di gestione dei cavi. Panduit, Belden, Leviton, Legrand e Siemon competono sul rame strutturato e sui sistemi pre-terminati nelle sale di colocation ed enterprise, mentre YOFC, Hengtong, Fujikura, Sumitomo e Furukawa competono sulla fibra e sui cavi ad alto numero di fibre, con i fornitori cinesi più forti sul prezzo della fibra nuda. TE Connectivity e Molex forniscono assemblaggi di cavi in rame ad alta velocità per i collegamenti all’interno del rack, e LS Cable & System produce sia cavi di alimentazione sia cavi ottici.
Sviluppi recenti
- Nell’agosto 2025, Amphenol ha concordato l’acquisizione del business Connectivity and Cable Solutions di CommScope per USD 10,5 miliardi in contanti (Fonte: annuncio di Amphenol).
- Nel gennaio 2026, Amphenol ha completato l’acquisizione di CCS, aggiungendo circa 20.000 dipendenti e vendite previste per il 2026 di circa USD 4,1 miliardi (Fonte: comunicato stampa di Amphenol).
- Nel gennaio 2026, Corning e Meta hanno annunciato un accordo pluriennale del valore fino a USD 6 miliardi per fibra ottica, cavi e connettività, con Meta come cliente di riferimento per un ampliamento di capacità presso lo stabilimento di cavi ottici di Corning a Hickory, nella Carolina del Nord (Fonte: comunicato stampa di Corning).
- Nel marzo 2026, Prysmian ha presentato Sirocco Ultra, un cavo per microdotti che utilizza fibra da 160 µm ed è fino al 35% più piccolo dei cavi per microdotti convenzionali (Fonte: annuncio di prodotto di Prysmian).
- Nel luglio 2026, Prysmian ha firmato con Molex un accordo del valore fino a EUR 5,5 miliardi per la fornitura di cavi in fibra per data center e ha impegnato EUR 1,25 miliardi fino al 2031 per più che raddoppiare la propria capacità di fibra negli Stati Uniti (Fonte: annuncio di Prysmian).
- Nell’agosto 2026, Prysmian ha concordato l’acquisizione di Atkore, produttore statunitense di tubi protettivi elettrici e sistemi di gestione dei cavi, a un enterprise value di circa USD 3,8 miliardi; l’operazione ha ricevuto il via libera antitrust negli Stati Uniti nel settembre 2026 e la chiusura è prevista entro la fine del 2026 (Fonte: annuncio di Prysmian).
Seguiamo queste operazioni, lanci e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei cavi per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale IA e valorizzata con un costo di cablaggio per MW. La spesa per i rinnovi è stata aggiunta sulla base installata al 2,4% del costo per MW delle nuove costruzioni all’anno nel 2020, in aumento del 2% annuo. Il totale è stato suddiviso per 3 prodotti, 4 tipi di acquirente, 5 applicazioni, 4 componenti, 7 settori verticali e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle vendite per data center dichiarate da 3 fornitori quotati e ai conteggi di capacità pubblicati. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità installata e nuova, e le ripartizioni per tipo di interconnessione e per velocità di porta suddividono i totali di rame e fibra per tecnologia e velocità per lane, per cui ogni ripartizione somma comunque al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Prodotti, acquirenti e regioni coperti
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali domande a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello di spesa per cavi per MW
- 2.2Coorti di capacità: sale convenzionali e sale IA
- 2.3Modello della spesa per rinnovi e aggiornamenti
- 2.4Verifica top-down rispetto ai dati dichiarati dai fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto dei fattori di crescita e delle sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa per cablaggio per MW: sale convenzionali e sale IA a confronto, 2020-2035
- 5.2Indice dei prezzi della fibra, 2024-2026
- 5.3Trasferimento del prezzo del rame sui prezzi dei cavi
- 5.4Prospettive dei prezzi per prodotto, 2026-2030
- 06Standard e regolamentazione
- 6.1ANSI/TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3Prestazioni al fuoco: Euroclassi del CPR UE e NFPA 70
- 6.4Velocità IEEE 802.3 e limiti di portata
- 07Analisi della supply chain e della catena del valore
- 7.1Capacità di preforme, fibra e cavi
- 7.2Connettività e assemblaggi pre-terminati
- 7.3Distribuzione, integratori e installatori
- 7.4Accordi di fornitura a lungo termine
- 08Dimensione e previsioni del mercato globale dei cavi per data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni e spesa per rinnovi a confronto
- 09Mercato per prodotto
- 9.1Cavi in fibra ottica
- 9.2Cavi in rame
- 9.3Cavi di alimentazione
- 10Mercato per applicazione
- 10.1Connettività di rete
- 10.2Ethernet ad alta velocità e fabric GPU
- 10.3Distribuzione dell'energia e messa a terra
- 10.4Gestione e organizzazione dei cavi
- 10.5Altri usi specializzati
- 11Mercato per utente finale
- 11.1Data center hyperscale
- 11.2Data center di colocation
- 11.3Data center enterprise
- 11.4Fornitori GPU e neocloud
- 12Mercato per categoria di doppino
- 12.1Categoria 5E
- 12.2Categoria 6
- 12.3Categoria 6A
- 12.4Categoria 7 e 7A
- 12.5Altri (Categoria 8, Ethernet a singola coppia)
- 13Mercato per componente
- 13.1Cavi
- 13.2Connettori e assemblaggi
- 13.3Accessori
- 13.4Altri
- 14Mercato per settore verticale
- 14.1IT e telecomunicazioni
- 14.2BFSI
- 14.3Retail ed e-commerce
- 14.4Pubblica amministrazione
- 14.5Sanità
- 14.6Energia e utility
- 14.7Altri
- 15Mercato per tipo di interconnessione
- 15.1Cablaggio strutturato in fibra
- 15.2Cavi ottici attivi (AOC)
- 15.3Rame a coppie intrecciate
- 15.4Rame ad attacco diretto (DAC)
- 15.5Cavi elettrici attivi (AEC)
- 15.6Cavi di alimentazione
- 16Mercato per velocità di porta
- 16.1100G e inferiore
- 16.2200G e 400G
- 16.3800G
- 16.41.6T e oltre
- 17Esclusiva DC: matrice prodotto × acquirente
- 17.1Matrice prodotto × utente finale, 2025
- 17.2Matrice prodotto × utente finale, 2030
- 17.3Matrice prodotto × utente finale, 2035
- 17.4Implicazioni per i fornitori
- 18Mercato per regione
- 18.1Nord America (Stati Uniti, Canada)
- 18.2Europa (Germania, Regno Unito, Francia, Paesi Bassi, Irlanda, Paesi nordici, Italia, Spagna, Resto d'Europa)
- 18.3Asia Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Singapore, Malesia, Indonesia, Resto dell'Asia Pacifico)
- 18.4America Latina (Brasile, Messico, Cile, Resto dell'America Latina)
- 18.5Medio Oriente e Africa (Arabia Saudita, EAU, Israele, Sudafrica, Nigeria, Kenya, Resto del Medio Oriente e Africa)
- 18.6Primi 12 paesi, 2025 e 2035
- 19Sezioni trasversali regionali
- 19.1Regione × prodotto, 2025 e 2035
- 19.2Regione × utente finale, 2025 e 2035
- 20Scenari di previsione
- 20.1Scenari base, basso e alto fino al 2035
- 20.2Sensibilità alla quota IA della nuova capacità
- 20.3Sensibilità alle aggiunte di capacità
- 20.4Ottiche co-packaged e il confine tra rame e fibra
- 21Panorama competitivo
- 21.1Quote di mercato dei principali fornitori, 2025
- 21.2Concentrazione dei primi tre
- 21.3Fusioni, acquisizioni e accordi di fornitura, 2025-2026
- 21.4Lanci di prodotto
- 22Profili aziendali
- 22.1Corning Incorporated
- 22.2Amphenol Corporation
- 22.3Prysmian Group
- 22.4Panduit Corporation
- 22.5Belden
- 22.6Nexans
- 22.7Sumitomo Electric Industries
- 22.8Furukawa Electric
- 22.9Fujikura
- 22.10Yangtze Optical Fibre and Cable (YOFC)
- 22.11Hengtong Group
- 22.12Legrand
- 22.13Leviton Manufacturing
- 22.14The Siemon Company
- 22.15Molex
- 23Raccomandazioni degli analisti
- 23.1Per i fornitori di cavi e connettività
- 23.2Per gli operatori hyperscale e di colocation
- 23.3Per gli investitori
- Fig. 1Dimensione del mercato dei cavi per data center, 2020-2035
- Fig. 2Nuova capacità di data center aggiunta ogni anno, convenzionale e IA a confronto, 2020-2035
- Fig. 3Spesa per cablaggio per MW, sale convenzionali e sale IA a confronto, 2020-2035
- Fig. 4Spesa per nuove costruzioni e spesa per rinnovi a confronto, 2020-2035
- Fig. 5Quota di mercato per prodotto, 2025 e 2035
- Fig. 6Quota di mercato per utente finale, 2025 e 2035
- Fig. 7Matrice prodotto × utente finale, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Scenari di previsione, 2025-2035
- Fig. 10Concentrazione dei primi tre fornitori, 2025
- Fig. 11Mercato per tipo di interconnessione, 2025 e 2035
- Fig. 12Primi 12 paesi, 2025
- Tabella 1Attributi del report
- Tabella 2Spesa per cablaggio per MW, 2020-2035
- Tabella 3Mercato per prodotto, 2020-2035
- Tabella 4Mercato per applicazione, 2020-2035
- Tabella 5Mercato per utente finale, 2020-2035
- Tabella 6Mercato per categoria di doppino, 2020-2035
- Tabella 7Mercato per componente, 2020-2035
- Tabella 8Mercato per settore verticale, 2020-2035
- Tabella 9Matrice prodotto × utente finale, 2025, 2030, 2035
- Tabella 10Mercato per regione e paese, 2020-2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Fusioni, acquisizioni e accordi di fornitura, 2025-2026
- Tabella 13Profili aziendali: prodotti e focus sui data center
- Tabella 14Mercato per tipo di interconnessione, 2025 e 2035
- Tabella 15Mercato per velocità di porta, 2025 e 2035
- Tabella 16Primi 12 paesi, 2025 e 2035
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 10,65 miliardi nel 2025, in crescita fino a USD 27,29 miliardi entro il 2035. DC Market Insights stima il mercato a USD 4,10 miliardi nel 2020.
Del 9,87% annuo dal 2025 al 2035. La crescita è stata più rapida, al 21,03% annuo, tra il 2020 e il 2025, con l’espansione dei cluster IA.
I cavi in fibra ottica, con USD 5,07 miliardi, pari al 47,6% del mercato nel 2025. La fibra è anche il prodotto a crescita più rapida, al 12,14% annuo.
Circa USD 0,43 milioni per MW per una sala convenzionale e USD 1,07 milioni per MW per una sala IA nel 2025, secondo le stime di DC Market Insights che coprono cavi, connettività e canalizzazioni.
Il Nord America, con USD 4,54 miliardi, pari al 42,6% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, all’11,45% annuo.
Corning guida con circa il 28% del mercato, e Corning, Amphenol e Prysmian detengono insieme più di un terzo (stima di DC Market Insights). Competono inoltre Panduit, Belden, Nexans, Sumitomo Electric, Furukawa Electric, Fujikura, YOFC, Hengtong, Legrand, Leviton, Siemon e Molex.
I data center hyperscale, con USD 4,95 miliardi, pari al 46,5% della domanda del 2025. I fornitori GPU e neocloud crescono più rapidamente, al 12,21% annuo.
Gli Stati Uniti, con USD 4,01 miliardi, pari al 37,6% della spesa del 2025, seguiti dalla Cina con USD 1,12 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 14,32% annuo (stima di DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.