
データセンターIT資産処分(ITAD)市場 規模・シェア・2035年までの予測
市場の概要
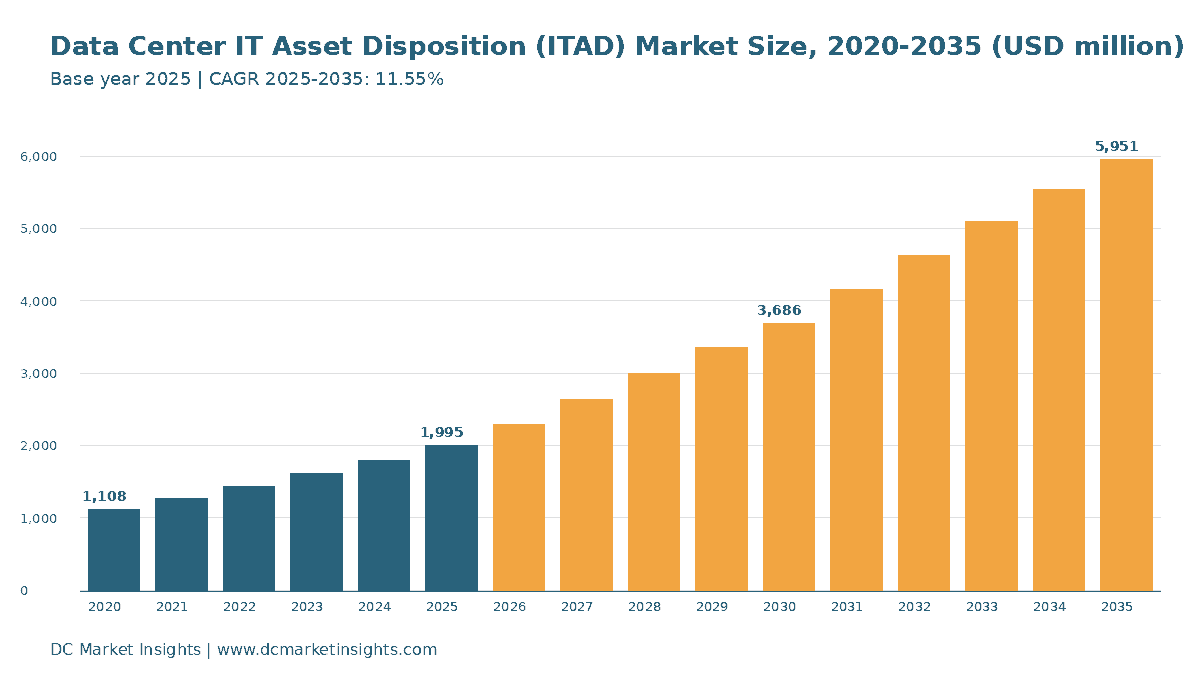
データセンターIT資産処分(ITAD)市場の規模は2025年にUSD 1,990.0百万で、年平均成長率(CAGR)11.55%で拡大し、2035年までにUSD 5,950.0百万に達すると予測されています。
レポートの内容
- 01はじめにと主要市場統計
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場促進要因
- 05市場の制約要因
- 06市場トレンド
- 07市場機会
- 08価格
- 09標準と規制
- 10市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンターIT資産処分(ITAD)市場は2026年に22.9億米ドルと評価され、2025年の19.9億米ドルから2035年には59.5億米ドルに達すると予測されており、2025年から2035年までの年平均成長率(CAGR)は11.55%です(DC Market Insights推計)。データセンターITADで資金の流れを左右するのは、退役したハードウェアに眠る再販価値です。上場専業企業として最大のSims Lifecycle Servicesは、2026会計年度の売上高が前年比77.4%増の7億5,700万豪ドルとなり、その要因を「再販収入の増加」と説明しています。また、再利用ユニット数は90.9%増の1,680万台に達しました(出典:Sims Limited ASX決算、2026年8月)。第二のレバーは会計処理です。Amazonは2025年1月から一部サーバーの耐用年数を6年から5年に短縮した一方(出典:Amazon 10-Q)、Metaは大半のサーバーの耐用年数を5.5年に延長しました。つまり、各年の処分量を決めるのはデータ量の伸びではなく、退役のタイミングです。DC Market Insightsは、2025年に退役したITハードウェアを16,987 MWと算定しており、そのうち金額ベースで約54%を第三者ITADプロバイダーが取り扱い、従来型ハードウェアで1 MWあたり19万米ドル、AIハードウェアで1 MWあたり105万米ドルの価値を生み、サービス料金と再販収入の合計は19.9億米ドルとなりました。資産タイプ別ではAI・GPUサーバーが年率26.68%で最も速く成長し、地域別では中東・アフリカが年率17.40%で最速です。これは、2021年以降に建設された湾岸地域のデータホールが2027年以降に最初の更新時期を迎えるためです。
2026年のデータセンターITAD市場の規模は?主要な数値は?
DC Market Insightsは、データセンターIT資産処分(ITAD)市場を2026年に22.9億米ドルと評価しており、これは2025年の19.9億米ドルを14.9%上回ります。
- 2025年の市場規模:19.9億米ドル
- 2026年の市場規模:22.9億米ドル
- 2030年の市場規模:36.9億米ドル
- 2035年の市場規模:59.5億米ドル
- 2025年~2035年のCAGR:11.55%(2035年の低位ケースは40.4億米ドル、高位ケースは71.2億米ドル)
- 最大のサービス:部品回収・再販、2025年に9億4,162万米ドル(47.2%)
- 最速成長の資産タイプ:AI・GPUサーバー、年率26.68%で2035年までに30.0億米ドル
- 首位地域:北米、2025年の金額の45.0%。最速成長地域:中東・アフリカ、年率17.40%
- 最大の国:米国、2025年に8億779万米ドル
- 市場リーダー:Sims Lifecycle Services、2026年の金額の約18%(DC Market Insights評価)
主なポイント:データセンターITADの購入者が知っておくべきことは?
DC Market InsightsによるデータセンターIT資産処分(ITAD)市場の見方は、4つの知見に基づいており、それぞれに数値と理由があります。
- 2025年の市場の85.8%は再販です(19.9億米ドルのうち17.1億米ドル)。退役サーバーは、データ消去の料金よりも、回収したメモリ、ドライブ、プロセッサーとしての方が価値が高いためです。
- AI・GPUサーバーの金額シェアは2025年の14.1%から2035年には50.5%に上昇します。2025年に追加された4.2 GWのAI容量が、5年の耐用年数で2030年頃に退役するためです。
- ハイパースケーラーは従来型ハードウェアの退役価値の約45%を自社内で保持しています。MicrosoftのCircular Centersなどのプログラムがすでに90.9%の再利用・リサイクル率に達しているためです。
- データ消去料金は年率12.0%で成長し、2035年までに3億5,098万米ドルに達します。NIST SP 800-88 Revision 2(出典:NIST、2025年9月)により、購入者が検証済みのパージと監査証跡へと移行するためです。
エグゼクティブサマリー:2020年以降、データセンターITAD支出はどの程度成長したか?
世界のデータセンターIT資産処分(ITAD)市場規模は、2020年に11.1億米ドルと評価され、2025年には19.9億米ドルに達し、予測期間中に年平均成長率(CAGR)11.55%で2035年までに59.5億米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 19.9億米ドル |
| 2026年の市場規模 | 22.9億米ドル |
| 2025年~2035年のCAGR | 11.55% |
| 2035年の市場規模 | 59.5億米ドル |
2020年から2025年までの成長率は年率12.47%で、設置済みIT基盤は80 GWから116 GWに拡大し、従来型ハードウェアの退役量は11,967 MWから16,387 MWに増加しました。2026年からは第二のエンジンが始動します。2021年以降に追加されたAI容量が会計上の耐用年数の終わりを迎え、AIの退役量は2025年の600 MWから2030年には4,200 MW、2035年には13,200 MWに増加します。退役したAIハードウェア1 MWは従来型の5倍以上の回収可能価値を持つため、2035年時点でも従来型が退役メガワットの68%を占めるにもかかわらず、AIハードウェアが市場を押し上げます。
データセンターIT資産処分(ITAD)の対象範囲は?
データセンターIT資産処分(ITAD)は、データセンターから搬出されるITハードウェアに適用される第三者サービスと価値回収を対象としており、2025年の規模は19.9億米ドルです。
対象
本市場には、ドライブおよびメモリのデータ消去と物理的破壊(オンサイトまたはセキュア施設)、データ消去証明書、サーバー、ストレージアレイ、ネットワークスイッチの撤去・梱包・リバースロジスティクス、監査と資産タグ付け、システム全体の再販、DIMM、SSD、ハードドライブ、プロセッサー、GPU、ネットワーク光モジュールなどの部品の回収と再販、そして再利用できないものの金属・プラスチックへのリサイクルが含まれます。売上高は、プロバイダーのサービス料金と再販収入の合計として計上しています。
対象外
ノートPC、デスクトップ、スマートフォンその他のエンドユーザー機器は対象外であり、ハイパースケーラーが自社チームで回収する価値、新品または認定再生サーバーのOEM販売、電力・冷却・建物設備の撤去も対象外です。後者はデータセンター廃止サービス市場レポートで扱っています。ハードウェアを生み出すデータセンター支出全体はデータセンター市場レポートで扱っており、ITAD市場はそのハードウェアが退役する時点から始まります。
セグメントの関係
退役するすべてのメガワットは3つの選択を経ます。誰が扱うか(自社内か第三者か)、それが何か(汎用、AI、ストレージ、ネットワークハードウェア)、そして価値をどう取り出すか(システム全体の再販、部品回収、またはデータ消去後のリサイクル)です。以下の3つのセグメント軸はこれらの選択に対応しており、いずれも毎年市場合計と一致します。
公表されているデータセンターITAD市場規模はなぜ大きく異なるのか?
DC Market Insightsは2026年の市場を22.9億米ドルとしていますが、より広い定義ではエンドユーザー機器や自社内回収を加えるため140億米ドルを超えます。
DC Market Insightsの前版では、サーバーに加えてコンピューター、ノートPC、モバイル機器を計上していたため、7倍以上高い数値を示していました。より広い定義では、ハイパースケーラーが自社の循環型プログラム内で回収する価値も加算されます。DC Market Insightsは、これを2025年の外部委託型データセンターITAD市場の金額の87.5%と推計しており、その5分の4は従来型ハードウェアです。さらに、企業のエンドユーザー機器の更新、OEMの認定再生品販売、リサイクラーが販売するスクラップ素材の価値を加える定義もあります。本版はデータセンター事業者が購入できる第三者市場のみを対象としているため数値が小さく、また処分をほぼ全面的に外部委託する中小企業のデータセンターや政府施設が金額の30.8%を占めます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| データセンターのサーバー、ストレージ、ネットワーク機器の外部委託ITAD | 対象、19億9,456万米ドル(2025年) | データセンターが購入するサービス |
| ハイパースケーラーの自社内回収 | 対象外、約17億4,594万米ドル(2025年) | 公開市場で販売されない |
| ノートPC、デスクトップ、モバイル機器 | 対象外 | データセンターのハードウェアではない |
| 電力・冷却・建物設備の撤去 | 対象外 | 廃止サービスレポートで算定 |
| OEM認定再生サーバーの販売 | 対象外 | メーカーによる製品販売 |
2026年のデータセンターITAD需要を牽引する要因は?
3つの要因が2026年だけでデータセンターITADの金額を2億9,721万米ドル押し上げ、市場を19.9億米ドルから22.9億米ドルへと拡大させます。
Amazon Web Servicesのサーバー耐用年数短縮が退役を前倒し
米国証券取引委員会に提出された四半期報告書によると、Amazonは2025年1月1日付で一部のサーバーおよびネットワーク機器の見積耐用年数を6年から5年に変更し、2025年第1四半期に2億1,700万米ドルの減価償却費が追加されました。耐用年数を1年短縮すると、そのフリートの年間退役率は20%上昇します。Metaは逆に、2025年1月から大半のサーバーの耐用年数を5.5年に延長しました(出典:Meta 10-Q)。そのためDC Market Insightsは従来型ハードウェアに6年、AIハードウェアに5年を用いており、2025年には従来型16,387 MWとAI 600 MWが退役します。
メモリとストレージの価格が退役メガワットあたりの再販価値を押し上げ
Sims Lifecycle Servicesは、2026会計年度の売上高が77.4%増の7億5,700万豪ドル、基礎的な利払前・税引前利益が前年の3,260万豪ドルに対して1億7,270万豪ドルとなったと報告し、増収の要因を再販収入の増加としています(出典:Sims Limited、2026年8月)。DC Market Insightsは、従来型ハードウェアの退役1 MWあたりの再販価値を2020年の12万米ドルから2025年には16万米ドルに引き上げています。新品部品の供給が逼迫すると、回収した64 GBのサーバーメモリモジュールやエンタープライズSSDの価格が上がるためであり、これにより部品回収は9億4,162万米ドルで最大のサービスとなっています。
最初のAIハードウェア世代が退役期を迎える
DC Market Insightsの容量モデルによると、2020年に追加されたAI容量は約0.6 GW、2025年に追加されたAI容量は約4.2 GWです。耐用年数5年で、これらの世代はそれぞれ2025年と2030年に退役し、AIの退役量は7倍に増加し、AI・GPUサーバーのITAD金額は2025年の2億8,215万米ドルから2030年には13.7億米ドルに拡大します。この価値を牽引する部品は、GPUベースボード、広帯域メモリモジュール、400Gおよび800Gの光モジュールです。
市場の制約要因:データセンターITADプロバイダーを抑制するものは?
自社内処理と価格リスクにより、2025年のデータセンターITADプロバイダーの売上は、退役したデータセンターハードウェアの回収可能価値の総額を約17.5億米ドル下回っています。
ハイパースケーラーの内製化が価値の半分近くを自社内に留める
MicrosoftはCircular Centersを通じて、2024年にサーバーと部品の再利用・リサイクル率90.9%を達成し、2025年の目標90%を1年前倒しで実現しました。Googleは2024年に廃止したハードウェアから約880万個の部品を回収し、その中にはデータ消去後に再利用または再販された300万台以上のハードドライブが含まれます(出典:Googleサステナビリティレポート)。DC Market Insightsは、従来型ハードウェアの退役価値に占める外部委託比率を2025年に55%、2035年までに50%に低下すると設定しており、内製化がさらに1ポイント進むごとに、2025年の数量ベースで第三者の売上が約3,700万米ドル減少します。
部品価格は上昇と同じ速さで下落し得る
再販が市場の85.8%を占めるため、2027年からAI再販価値が25%、従来型の再販価値が10%下落すると、低位シナリオでは2035年の市場は基本ケースを32%下回る40.4億米ドルに縮小します。GPUの世代交代は現在12~24か月ごとに起こるため、退役したアクセラレーターに買い手がつく期間は短くなっています。
データセンターITADを変えているトレンドは?
2つのデータセンターITADトレンドにより、2035年の再販価値のうち5億732万米ドルがシステム全体から回収部品へと移り、AIラックのサービス料金は従来型より50%高くなります。
サーバー全体の再販に代わる部品回収
DC Market Insightsのモデルでは、部品回収は再販価値に占める比率が2025年の55%から2035年には65%に上昇します。ハイパースケールの購入者は、ブランドのサーバー全体よりも、自社のスペアプールに適合するドライブ、メモリ、光モジュールを求めているためです。Amazon Web Servicesは、re:Cycle Reverse Logisticsハブを通じて2023年以降2,350万個の部品がリサイクルまたは二次市場で販売され、スペア部品の13%が自社の再利用在庫から供給されていると報告しています(出典:Amazon、2024年12月)。第三者プロバイダーも同じモデルに従っており、Simsは2026会計年度に処理した再利用ユニット数を90.9%増の1,680万台に伸ばしました。
液冷AIラックには新たな廃止スキルが必要
AIラックにはコールドプレート、マニホールド、冷却液が搭載されており、輸送前に排液する必要があります。またラックの重量は1.3トンを超えることがあるため、DC Market Insightsは退役したAIハードウェア1 MWあたりのサービス料金を2025年に4万5,000米ドル(従来型は3万米ドル)とし、2035年までに5万5,000米ドルに上昇すると見込んでいます。排液済みループの取り扱いと重量ラックの物流に対応できるプロバイダーがこの業務を獲得します。
データセンターITADの機会はどこにあるか?
データセンターITADの2大機会は、2035年までに年間売上高でそれぞれ30.0億米ドルと13.4億米ドルの規模となります。
ネオクラウドとコロケーションテナント向けのAI・GPUサーバー回収
AI・GPUサーバーのITADは2035年までに市場の半分にあたる30.0億米ドルに達し、GPUクラウドプロバイダーは自社建設ではなくスペースを賃借するため、コロケーションテナントがAIハードウェア価値の20%を占めます。これらのテナントは独自の回収プログラムをほとんど運営していないため、ハイパースケーラーより高い比率で外部委託します。
多数のテナントへの単一チャネルとしてのコロケーション事業者
コロケーション顧客は2025年の4億8,453万米ドルから2035年には13.4億米ドルへ、年率10.69%で成長します。事業者とフレームワーク契約を締結し、各テナントにオンサイトでのデータ消去と回収を提供するプロバイダーは、1つの契約で多数の小規模顧客にアクセスできます。
データセンターITADのコストはサーバーあたり、MWあたりいくらか?
データセンターITADでは、2025年に退役した従来型ハードウェア1 MWあたりのサービス料金は3万米ドル、再販価値は16万米ドルで、サーバー1台あたり2 kWとするとサーバー1台あたり約60米ドルと320米ドルに相当します。
| 退役1 MWあたりの価値(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型:サービス料金 | 25,000 | 30,000 | 34,000 | 37,000 |
| 従来型:再販価値 | 120,000 | 160,000 | 170,000 | 175,000 |
| AIハードウェア:サービス料金 | 40,000 | 45,000 | 50,000 | 55,000 |
| AIハードウェア:再販価値 | 800,000 | 1,000,000 | 600,000 | 400,000 |
これらはDC Market Insightsの単価であり、価格表を公開しているプロバイダーはありません。サービス料金には、オンサイトでのドライブ破砕またはパージ、管理の連鎖(チェーン・オブ・カストディ)に基づく物流、監査、証明書が含まれます。AIハードウェアの再販価値は、2020年製のアクセラレーターが推論用途でまだ買い手を見つけられるため2025年にピークを迎え、その後はより高速なGPU世代が二次需要を縮めるため、2035年までに1 MWあたり40万米ドルに低下します。多くの契約ではプロバイダーが再販収入の一部を顧客に支払うため、顧客の正味コストがマイナスになることもあります。
コロケーション事業者:Equinix、Nxeraとテナント向けITADの価格およびオンボーディング
EquinixやNxeraなどのコロケーション事業者はデータセンターITADの価格表やオンボーディング期間を公表していないため、比較するテナントは事業者ではなく、各拠点が認めるITADプロバイダーを比較すべきです。実際にはテナントがITADプロバイダーと直接契約し、オンボーディング期間はプロバイダーのスタッフと破砕トラックに対する拠点のセキュリティ承認に左右されます。DC Market Insightsは、2025年の金額で4億8,453万米ドルを占めるコロケーションテナントにも、従来型1 MWあたり同じ3万米ドルのサービス料金と16万米ドルの再販価値を適用しています。
データセンターITADを規律する規則と標準は?
4つの規則群が、2025年に1億1,301万米ドルとなったデータセンターITADのデータ消去セグメントの提供方法を形作っています。
- NIST SP 800-88 Revision 2。米国国立標準技術研究所(NIST)は2025年9月26日にGuidelines for Media Sanitization(媒体のサニタイズに関するガイドライン)の最終改訂版を公表し、2014年版を置き換えました。同ガイドラインは、サニタイズを、所定の労力レベルでは対象データへのアクセスを不可能にすることと定義しています。
- IEEE 2883-2022。IEEE標準化協会によると、2022年8月17日に公表された米国電気電子学会(IEEE)のストレージのサニタイズに関する標準は、論理ストレージおよび物理ストレージに対するクリア、パージ、破壊の方法を定めています。
- EUエコデザイン規則(EU)2019/424。サーバーおよびデータストレージ製品に関する規則は、2020年3月1日からセキュアなデータ削除機能を、同日からストレージ、メモリ、プロセッサー、電源装置の分解可能性を、2021年3月1日からファームウェアの提供を義務付けており、EUで販売されたサーバーの再利用を容易にしています。
- EUのWEEEおよび原材料規則。廃電気電子機器指令2012/19/EUは再利用できないもののリサイクルを規律し、重要原材料法(規則(EU)2024/1252)は、2030年までにEUの戦略的原材料の年間消費量の25%をリサイクルで賄うというベンチマークを設定しています。
Sustainable Electronics Recycling InternationalによるR2v3やe-Stewardsなどのプロバイダー認証は、ハイパースケールおよび政府顧客の入札における標準要件であり、一般データ保護規則(GDPR)は、退役したドライブに残ったデータについてデータ管理者に責任を課しています。
ITAD価値が最も大きいサービス、資産タイプ、顧客は?
2025年には部品回収・再販が9億4,162万米ドルで首位、資産タイプでは汎用サーバーが53.2%で首位、顧客ではハイパースケール・クラウドが45.0%で首位です。
サービスタイプ別:部品回収が47.2%で首位
| サービスタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 部品回収・再販 | 941.62 | 47.2% | 3,297.56 | 13.35% |
| システム全体の再販 | 770.41 | 38.6% | 1,775.61 | 8.71% |
| データ消去・破壊 | 113.01 | 5.7% | 350.98 | 12.00% |
| 物流・撤去 | 98.89 | 5.0% | 307.10 | 12.00% |
| リサイクル・素材回収 | 70.63 | 3.5% | 219.36 | 12.00% |
部品回収は年率13.35%で最も速く成長するサービスでもあります。AIボードが丸ごと再販されるのではなく、GPU、メモリ、光モジュールに分解されるためです。
資産タイプ別:AI・GPUサーバーが26.68%で最速成長
| 資産タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 汎用サーバー | 1,061.70 | 53.2% | 1,827.52 | 5.58% |
| ストレージドライブ・アレイ | 428.10 | 21.5% | 736.90 | 5.58% |
| AI・GPUサーバー | 282.15 | 14.1% | 3,003.00 | 26.68% |
| ネットワーク機器 | 222.61 | 11.2% | 383.19 | 5.58% |
顧客タイプ別:ハイパースケール・クラウドが45.0%で首位
| 顧客タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウド | 896.58 | 45.0% | 3,578.68 | 14.85% |
| 企業・政府 | 613.45 | 30.8% | 1,034.43 | 5.36% |
| コロケーション | 484.53 | 24.3% | 1,337.50 | 10.69% |
DC独自分析:ハイパースケーラー自社内回収トラッカー — クラウド大手は自らどれだけのITADを保持しているか?
DC Market Insightsは、2025年にハイパースケールの自社内プログラムが約17.5億米ドルのデータセンターITAD回収価値を第三者プロバイダーから遠ざけたと推計しています。これは10の入力値から構築したモデル推計です。
| プログラム | 開示された数値 | 時期と出典 | 外部委託ITADへの意味 |
|---|---|---|---|
| Microsoft Circular Centers | サーバーと部品の再利用・リサイクル率90.9% | 2024年、Microsoft | Microsoftのハードウェアの大半は自社内に留まり、第三者にはリサイクル残渣が回る |
| Googleの部品回収 | 約880万個の部品、300万台以上のドライブを再利用または再販 | 2024年、Google | ドライブは自社内で消去、外部委託比率は低い |
| AWS re:Cycle Reverse Logistics | 2023年以降2,350万個の部品をリサイクルまたは販売、スペアの13%が再利用品 | 2024年12月、Amazon | 二次販売の一部はブローカーやITADパートナー経由 |
| Amazonのサーバー耐用年数 | 一部を6年から5年に短縮 | 2025年1月、Amazon 10-Q | 年間の退役台数が増加 |
| Metaのサーバー耐用年数 | 大半のサーバーを5.5年に延長 | 2025年1月、Meta 10-Q | 年間の退役台数が減少 |
モデルは、顧客タイプとハードウェアタイプ別に退役価値を自社内チャネルと第三者チャネルに配分しています。
| 顧客タイプ(2025年、百万米ドル) | 従来型ハードウェア | AIハードウェア | 合計 |
|---|---|---|---|
| ハイパースケール・クラウド | 684.96 | 211.62 | 896.58 |
| コロケーション | 428.10 | 56.43 | 484.53 |
| 企業・政府 | 599.34 | 14.11 | 613.45 |
入力値は、ハードウェアタイプ別の退役メガワット、外部委託比率(2025年に従来型55%、AI 45%)、1メガワットあたりのサービス価値と再販価値、および顧客別の配分です。AIの外部委託比率は2035年までに50%に上昇します。AIフリートの拡大部分を所有するのがハイパースケーラーではなく、GPUクラウドやコロケーションテナントであるためです。
データセンターITADを牽引する地域と、最も速く成長する地域は?
2025年のデータセンターITADは北米が8億9,755万米ドル(45.0%)で首位であり、中東・アフリカは年率17.40%で最も速く成長し、2035年までに2億9,753万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 897.55 | 45.0% | 2,439.75 | 10.52% |
| アジア太平洋 | 498.64 | 25.0% | 1,725.68 | 13.22% |
| 欧州 | 478.69 | 24.0% | 1,249.63 | 10.07% |
| 中南米 | 59.84 | 3.0% | 238.02 | 14.81% |
| 中東・アフリカ | 59.84 | 3.0% | 297.53 | 17.40% |
北米:ハイパースケールの退役とSimsの再販モデル
北米は最大の退役フリートと最も多くのAI容量を抱えており、2025年には米国だけで8億779万米ドルを占めます。再販主導のプロバイダーがこの地域で最も速く成長しており、Iron Mountainは、同社のデータセンター、デジタル、資産ライフサイクル管理事業が2026年第2四半期に合計で50%以上成長したと述べています(出典:Iron Mountain、2026年8月)。
欧州:エコデザイン規則がサーバーの再利用を容易に
欧州は2025年に4億7,869万米ドルを占めます。規則(EU)2019/424はEUで販売されるサーバーにセキュアなデータ削除と分解可能性を義務付けており、これにより破砕ではなく再販できる欧州の退役ハードウェアの比率が高まっています。最大の市場はドイツ(9,574万米ドル)と英国(8,616万米ドル)です。
アジア太平洋:中国とインドが数量を拡大
アジア太平洋は年率13.22%で成長し、2035年までに17.3億米ドルに達します。牽引役は中国(2025年に1億7,951万米ドル)とインドで、インドは年率18.85%で最も速く成長する大国です。2020年から2025年に構築されたインドの容量が、2026年から2031年に最初の更新サイクルに入るためです。
中東・アフリカ:湾岸地域のAIホールが最初の更新期へ
中東・アフリカは年率17.40%で最も速く成長する地域です。サウジアラビアとアラブ首長国連邦で2021年以降に稼働したAI・クラウドホールが2026年から5年の退役期を迎える一方、現地のITAD能力は乏しいため、湾岸地域に認証施設を開設するプロバイダーがこの成長を取り込みます。
データセンターITADサービスを最も多く購入している国は?
2025年のデータセンターITADは米国が8億779万米ドルで首位であり、世界市場の40.5%を占めます。上位12か国の中ではインドが年率18.85%で最も速く成長しています。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 807.79 | 2,171.38 | 10.39% |
| 2 | 中国 | アジア太平洋 | 179.51 | 586.73 | 12.57% |
| 3 | ドイツ | 欧州 | 95.74 | 237.43 | 9.51% |
| 4 | カナダ | 北米 | 89.75 | 268.37 | 11.58% |
| 5 | 英国 | 欧州 | 86.16 | 212.44 | 9.44% |
| 6 | 日本 | アジア太平洋 | 84.77 | 224.34 | 10.22% |
| 7 | オランダ | 欧州 | 52.66 | 137.46 | 10.07% |
| 8 | フランス | 欧州 | 47.87 | 124.96 | 10.07% |
| 9 | オーストラリア | アジア太平洋 | 44.88 | 155.31 | 13.22% |
| 10 | インド | アジア太平洋 | 39.89 | 224.34 | 18.85% |
| 11 | アイルランド | 欧州 | 38.30 | 112.47 | 11.37% |
| 12 | シンガポール | アジア太平洋 | 34.90 | 103.54 | 11.49% |
上位12か国以外について、DC Market Insightsは2025年のデータセンターITAD金額を地域合計の内訳として次のように配分しています。アジア太平洋では韓国3,490万米ドル、台湾1,995万米ドル。その他の欧州ではイタリア2,393万米ドル、スペイン1,915万米ドル、スウェーデン1,436万米ドル、トルコ1,436万米ドル、スイス1,197万米ドル、デンマーク957万米ドル、ロシア957万米ドル。中南米ではブラジル2,693万米ドル、メキシコ1,496万米ドル、チリ598万米ドル、コロンビア419万米ドル、アルゼンチン299万米ドル、ペルー180万米ドル。その他の中東・アフリカではエジプト359万米ドルです。この地域のハイパースケール容量の大半がサンパウロとケレタロ周辺に集中しているため、ブラジルとメキシコが合わせて中南米の金額の70%を占めます。
インドは2035年までに10位から日本と並ぶ同率5位(2億2,434万米ドル)に浮上します。インドの退役量は、2020年から2026年の間に数倍に拡大した容量基盤に追随するためです。
2035年のデータセンターITAD予測はどのように変わり得るか?
2035年のデータセンターITAD市場は、基本ケースの59.5億米ドルを中心に、低位ケースの40.4億米ドルから高位ケースの71.2億米ドルの範囲にあります。
| シナリオ | 2027年以降の前提 | 2030年(十億米ドル) | 2035年(十億米ドル) |
|---|---|---|---|
| 低位 | 外部委託比率が10ポイント低下、AI再販価値が25%低下、従来型の再販価値が10%低下 | 2.56 | 4.04 |
| 基本 | 外部委託比率は従来型52~50%、AI 50%。価値は価格表のとおり | 3.69 | 5.95 |
| 高位 | 外部委託比率が5ポイント上昇、AI再販価値が15%上昇、従来型の再販価値が5%上昇 | 4.36 | 7.12 |
幅が大きいのは、リスクの大半を担うのが数量ではなく再販価格であるためです。退役メガワットはすでに設置済みのハードウェアによって決まりますが、回収したGPUが2032年にいくらで売れるかは、まだ発売されていない世代に左右されます。
データセンターITADのサプライヤーをリードするのは誰か?
データセンターITADではSims Lifecycle Servicesが2026年の金額の約18%で首位であり、上位5社が約52%を占めます(報告された売上高とデータセンターへのエクスポージャーに基づくDC Market Insights評価)。
- Sims Lifecycle Services(Sims Limited)
- Iron Mountain(ITRenewを含む)
- TES(SK ecoplant)
- Arrow Electronics(Arrow ITAD)
- Apto Solutions
- ERI
- Park Place Technologies
- Procurri
- Wisetek
- Exit Technologies
- Dataknox
- DataSpan
- Hewlett Packard Enterprise Financial Services(HPEFS)
- Dell Technologies(資産回収サービス)
- Cisco Refresh
- IBM(資産回収および再生システム)
Sims Lifecycle Servicesは2026会計年度の売上高を7億5,700万豪ドル(約4.9億米ドル)と報告しており、自らをデータセンターインフラサービスのサプライチェーンパートナーと位置付けています(出典:Sims Limited、ASX決算資料、2026年8月)。Iron Mountainは、データセンターの廃止と部品再販の専門企業であるITRenewを最低企業価値9億2,500万米ドルで買収しました(出典:Iron Mountain、2022年1月)。資産ライフサイクル管理を含む同社のCorporate and Other部門の売上高は、2025年に46.6%増の8億680万米ドルとなりました(出典:Iron Mountain 10-K添付資料)。HPE、Dell、IBM、CiscoのOEMプログラムは主に自社ハードウェアを引き取り、独立系企業は再販歩留まりと認証済みのデータ消去で競争しています。Sims Lifecycle Servicesは、スクラップリサイクルから再利用へと事業転換するまでSims Recycling Solutionsの名称で事業を行っていました。
ビジネスモデル、顧客行動、戦略的示唆
2026年のデータセンターITAD金額22.9億米ドルをめぐって、3つのビジネスモデルが競合しています。プロバイダーが再販収入の一部を顧客に還元するレベニューシェア型再販、データ消去と物流に対する資産単位の固定料金、そして回収部品を顧客自身のスペアプールに戻すハードウェアの延命です。AWSのスペアの13%が再利用品という数値が示すように、顧客行動は3番目のモデルへと移行しており、独立系企業にとっての戦略的示唆は、ハイパースケールの数量が破砕能力よりも部品の試験・グレーディング能力に報いるようになるということです(DC Market Insights評価)。
データセンターITADで最近何が変わったか?
2024年12月以降の6つの出来事が、2026年に22.9億米ドル規模の市場において、データセンターITADの数量、価格、規則を変えました。
- 2026年8月、Sims Limitedは、Sims Lifecycle Servicesの売上高が77.4%増の7億5,700万豪ドル、再利用ユニット数が1,680万台になったと報告しました(出典:Sims Limited)。
- 2026年8月、Iron Mountainは第2四半期の売上高を20億米ドルと報告し、データセンター、デジタル、資産ライフサイクル管理事業が50%以上成長したと述べました(出典:Iron Mountain)。
- 2025年9月、NISTはSP 800-88 Revision 2「Guidelines for Media Sanitization」を公表しました(出典:NIST)。
- 2025年4月、Microsoftは同社のCircular Centersが2024年にサーバーと部品の再利用・リサイクル率90.9%を達成したと発表しました(出典:Microsoft)。
- 2025年1月、Amazonは一部のサーバーおよびネットワーク機器の耐用年数を5年に短縮し、Metaは大半のサーバーの耐用年数を5.5年に延長しました(出典:AmazonおよびMetaの四半期報告書)。
- 2024年12月、Amazon Web Servicesは2023年以降2,350万個の部品がリサイクルまたは二次市場で販売されたと発表しました(出典:Amazon)。
調査手法:DC Market InsightsはどのようにITADモデルを構築したか?
データセンターITADモデルは、2025年の退役16,987メガワットに外部委託比率と1メガワットあたり19万米ドルから105万米ドルの回収可能価値を乗じて、19.9億米ドルを算出しています。
従来型ハードウェアの退役量は、前年の設置済み従来型IT基盤を耐用年数6年で割った値です(2024年の98.3 GWから2025年に16,387 MW)。AIハードウェアの退役量は、5年前に追加されたAI容量に等しくなります(2025年に600 MW)。設置済みIT容量は、2020年80 GW、2025年116 GW、2035年311 GWというDC Market Insightsの基準値に従い、2025年のAI容量は12.35 GWです。2025年の算定内訳は、従来型ハードウェアが16,387 MW × 55% × 19万米ドル = 17.1億米ドル、AIハードウェアが600 MW × 45% × 104万5,000米ドル = 2億8,220万米ドルです。セグメント、5地域、12か国は2020年から2035年までの毎年で合計と一致し、成長率は始点と終点から再計算しています。詳細は調査手法のページをご覧ください。
結果は3つの境界チェックで検証しています。第一に、従来型1メガワットあたり16万米ドルの再販価値は、サーバー500台の当初コスト約400万米ドルの約4%に相当し、6年経過したハードウェアに典型的な一桁台前半の残存価値の範囲内です(上限)。第二に、2025年の市場は5,700.4億米ドルのデータセンター市場の0.35%に相当し、耐用年数終了時にのみ適用されるサービスと整合します(上限)。第三に、Sims Lifecycle Services単独で約4.9億米ドルの売上高を報告しているため、市場がその水準を下回ることはあり得ません(下限)。後にITADに流入する機器の関連ハードウェア市場は、AIサーバー市場およびサーバーシャーシ市場レポートで算定しています。
目次
- 01はじめにと主要市場統計
- 1.1市場スナップショット、2025年、2026年、2035年
- 1.2主要市場統計
- 1.3主なポイント
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035
- 2.2退役ITハードウェア 2020-2035
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの関係
- 3.4公表推計値が異なる理由
- 04市場促進要因
- 4.1Amazon Web Servicesのサーバー耐用年数短縮
- 4.2メモリとストレージの再販価格
- 4.3最初のAIハードウェア世代が退役期へ
- 05市場の制約要因
- 5.1ハイパースケーラーの内製化
- 5.2部品価格リスク
- 06市場トレンド
- 6.1サーバー全体の再販に代わる部品回収
- 6.2液冷AIラックの廃止
- 07市場機会
- 7.1AI・GPUサーバーの回収
- 7.2チャネルとしてのコロケーション事業者
- 08価格
- 8.1退役1 MWあたりのサービス料金と再販価値、2020-2035
- 8.2コロケーション事業者:Equinix、Nxeraとテナント向けITAD価格
- 09標準と規制
- 9.1NIST SP 800-88 Revision 2
- 9.2IEEE 2883-2022
- 9.3EUエコデザイン規則(EU)2019/424
- 9.4EU WEEE指令と重要原材料法
- 9.5R2v3およびe-Stewards認証
- 10市場セグメンテーション
- 10.1サービスタイプ別
- 10.2部品回収・再販
- 10.3システム全体の再販
- 10.4データ消去・破壊
- 10.5物流・撤去
- 10.6リサイクル・素材回収
- 10.7資産タイプ別
- 10.8汎用サーバー
- 10.9AI・GPUサーバー
- 10.10ストレージドライブ・アレイ
- 10.11ネットワーク機器
- 10.12顧客タイプ別
- 10.13ハイパースケール・クラウド
- 10.14コロケーション
- 10.15企業・政府
- 11Dc独自分析:ハイパースケーラー自社内回収トラッカー
- 11.1開示されたハイパースケーラーの回収プログラム
- 11.2顧客タイプ × ハードウェアタイプ マトリクス、2025年
- 12地域別インサイト
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3ドイツ
- 13.4カナダ
- 13.5英国
- 13.6日本
- 13.7オランダ
- 13.8フランス
- 13.9オーストラリア
- 13.10インド
- 13.11アイルランド
- 13.12シンガポール
- 13.13その他の国:韓国、台湾、イタリア、スペイン、ブラジル、メキシコほか
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合インサイト
- 15.1Sims Lifecycle Services
- 15.2Iron Mountain(ITRenew)
- 15.3TES(SK ecoplant)
- 15.4Arrow Electronics
- 15.5Apto Solutions
- 15.6ERI
- 15.7Park Place Technologies
- 15.8Procurri
- 15.9Wisetek
- 15.10Exit Technologies
- 15.11Dataknox
- 15.12DataSpan
- 15.13Hewlett Packard Enterprise Financial Services
- 15.14Dell Technologies
- 15.15Cisco Refresh
- 15.16IBM
- 15.17ビジネスモデル、顧客行動、戦略的示唆
- 16最近の動向
- 16.1日付付きの出来事、2024年12月~2026年8月
- 17調査手法
- 17.1モデル入力値と算定内訳
- 17.2境界チェック
- 図 1データセンターIT資産処分(ITAD)市場規模、2020-2035年(百万米ドル)
- 表 1市場属性、2025年、2026年、2035年
- 表 2範囲比較:対象と対象外
- 表 3退役1 MWあたりのサービス料金と再販価値、2020-2035年
- 表 4サービスタイプ別市場、2025年および2035年
- 表 5資産タイプ別市場、2025年および2035年
- 表 6顧客タイプ別市場、2025年および2035年
- 表 7ハイパースケーラー自社内回収トラッカー
- 表 8顧客タイプ × ハードウェアタイプ マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2030年および2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は22.9億米ドルで、2025年の19.9億米ドルから14.9%増加しています。市場は2035年までに59.5億米ドルに達すると予測され、2025年からのCAGRは11.55%です。
2025年にはデータセンターITADに19.9億米ドルが支出されました。データセンターITADとは、データセンターから搬出されるサーバー、ストレージ、ネットワークハードウェアに対する第三者によるデータ消去、撤去、物流、システム全体および回収部品の再販、リサイクルを指します。
2020年から2025年の年率12.47%に続き、2025年から2035年は年率11.55%で成長します。退役ITハードウェアが2025年の16,987 MWから2035年には41,008 MWに増加し、AIハードウェアは1 MWあたり5倍の再販価値を持つためです。
AI・GPUサーバーが年率26.68%で最も速く成長し、2025年の2億8,215万米ドルから2035年までに30.0億米ドルに達します。2021年以降に追加されたAI容量が5年の耐用年数で退役するためです。最大のサービスは部品回収・再販で47.2%を占めます。
2025年にはサーバー1台あたりサービス料金が約60米ドル、再販価値が約320米ドルで、退役した従来型ハードウェア1 MWあたりでは3万米ドルと16万米ドルです(DC Market Insightsの単価)。再販収入の分配により、顧客の正味コストがマイナスになることもあります。
北米が8億9,755万米ドルで首位であり、2025年の金額の45.0%を占めます。中東・アフリカは年率17.40%で最も速く成長します。2021年以降に建設された湾岸地域のAI・クラウドホールが2026年以降に最初の更新時期を迎えるためです。
Sims Lifecycle Servicesが2026年の金額の約18%で首位であり、上位5社が約52%を占めます(DC Market Insights評価)。Iron Mountain(ITRenew)、TES、Arrow Electronics、Apto Solutionsがそれに続きます。
2025年には約17.5億米ドルの回収価値が自社内に留まりました(DC Market Insights推計)。MicrosoftはCircular Centersを通じて、2024年にサーバーと部品の再利用・リサイクル率90.9%を達成したと報告しています。
2025年9月26日に公表されたNIST SP 800-88 Revision 2とIEEE 2883-2022がサニタイズ方法を定めています。EU規則2019/424は、2020年3月1日以降、サーバーにセキュアなデータ削除機能を義務付けています。
2026年の22.9億米ドルという数値は、データセンターハードウェアの第三者ITADのみを計上しています。140億米ドルを超える推計値はノートPC、デスクトップ、モバイル機器を加えており、ハイパースケーラーが自社内で回収する17.5億米ドルを加えるものもあります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。