
Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC): dimensioni, quote e previsioni al 2035
Il mercato in sintesi
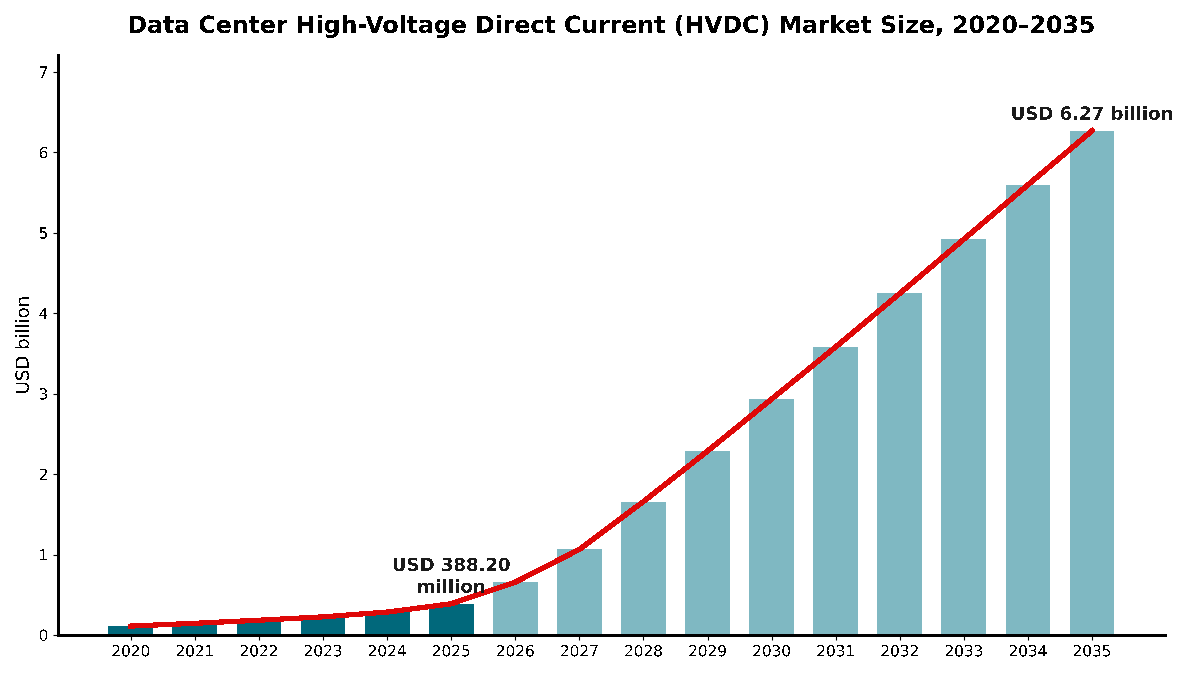
Nel 2025 il valore del Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) era pari a USD 388.2 milioni; si prevede che raggiunga USD 6,270.0 milioni entro il 2035, con un CAGR del 32.07%. Asia Pacific rappresenta 73.5% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Catena di fornitura e tecnologia
- 08Dimensione del mercato e previsioni
- 09Mercato per architettura di tensione
- 10Mercato per componente
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- Asia Pacific73.5%
- North America23.4%
- Europe1.9%
- Middle East and Africa0.8%
- Latin America0.3%
Aziende analizzate
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
Analisi completa
Il Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) comprende i sistemi di alimentazione che portano la corrente continua (DC) a 240 volt o più dalla struttura al rack IT, dai raddrizzatori e trasformatori a stato solido ai condotti sbarre DC, ai convertitori a livello di rack e ai servizi. DC Market Insights valuta il Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) globale a USD 388,20 milioni nel 2025 e prevede USD 6,27 miliardi entro il 2035, con un CAGR del 32,07%. Il valore del 2025 è calcolato moltiplicando i megawatt (MW) installati per la spesa per MW: 612,7 MW di nuova capacità a 240 volt in corrente continua (VDC) e 336 VDC a USD 0,31 milioni per MW, 174,0 MW di capacità a 380 VDC e ±400 VDC a USD 0,56 milioni per MW e 24,4 MW di capacità pilota a 800 VDC a USD 0,72 milioni per MW danno USD 304,92 milioni di spesa per nuove costruzioni, mentre assistenza e sostituzione su una base HVDC installata di 3,47 GW aggiungono USD 83,28 milioni. I sistemi a 800 VDC sono il segmento in più rapida crescita, al 70,42% annuo, perché i rack IA che si avvicinano a 1 MW non possono essere alimentati a 54 V, e l’America Latina è la regione in più rapida crescita, al 56,65% annuo, perché parte quasi da zero.
Sintesi
Il Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) globale è stato valutato USD 110,82 milioni nel 2020, ha raggiunto USD 388,20 milioni nel 2025 e si prevede che raggiunga USD 6,27 miliardi entro il 2035, con un CAGR del 32,07% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) 2025 | USD 388,20 milioni |
| Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC), CAGR | 32,07% |
| Dimensione del Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) 2035 | USD 6,27 miliardi |
Il mercato è cresciuto del 28,50% annuo tra il 2020 e il 2025, quasi interamente grazie ai sistemi a 240 VDC nei data center hyperscale cinesi, e il solo 2025 ha aggiunto il 36,2% rispetto al 2024 con l’arrivo delle prime sale a ±400 VDC e dei primi progetti pilota a 800 VDC. Le sale alimentate in HVDC rappresentavano il 2,99% dei circa 116 GW di capacità installata alla fine del 2025, una stima di DC Market Insights coerente con una penetrazione pubblicata inferiore al 3%.
DC Market Insights prevede che il mercato superi USD 1,06 miliardi nel 2027, l’anno che NVIDIA associa alla produzione su larga scala a 800 VDC, e raggiunga USD 2,93 miliardi nel 2030. Entro il 2035, circa 11,8 GW di nuova capacità all’anno saranno costruiti in corrente continua ad alta tensione, contro 811 MW nel 2025.
Ambito del mercato: cos’è l’infrastruttura di alimentazione HVDC per data center?
L’infrastruttura di alimentazione HVDC per data center era un mercato da USD 388,20 milioni nel 2025. L’infrastruttura di alimentazione HVDC per data center è l’insieme delle apparecchiature che convertono una sola volta la corrente alternata (AC) della rete in DC, vicino all’ingresso della struttura o in un sidecar a livello di fila, e poi distribuiscono la DC a 240 V o più ai rack IT, invece di distribuire AC e convertirla all’interno di ogni server. Il Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) comprende tali apparecchiature in tutto il mondo, valutate alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 388,20 milioni nel 2025.
Incluso. Sistemi raddrizzatori a 240 VDC e 336 VDC del tipo utilizzato nei data center hyperscale cinesi; sistemi a 380 VDC e ±400 VDC, compresi i power rack in stile Mt Diablo posizionati accanto al rack IT; raddrizzatori centralizzati e sidecar a 800 VDC; trasformatori a stato solido che convertono la AC in media tensione direttamente in DC; condotti sbarre DC, quadri DC, interruttori automatici e unità di distribuzione dell’alimentazione (PDU); convertitori DC-DC a livello di rack e power shelf HVDC; interfacce per batterie e accumulo di energia sul bus DC e servizi correlati.
Escluso. Collegamenti HVDC di trasmissione delle utility e a lunga distanza, impianti DC telecom a -48 V, barre collettrici interne al rack a 54 V e 48 V alimentate da power shelf AC, sistemi di alimentazione ininterrotta (UPS) su distribuzione AC, generatori, quadri AC in media tensione e regolatori di tensione a livello di chip.
Come si combinano i segmenti. La suddivisione per architettura di tensione ripartisce l’intero valore di USD 388,20 milioni in base alla tensione del bus DC.
Fattori di crescita: perché l’alimentazione ad alta tensione dei data center passa alla DC?
L’alimentazione ad alta tensione dei data center passa alla DC perché i rack IA si avvicinano a 1 MW. La potenza dei rack IA sta salendo da meno di 20 kW, e DC Market Insights stima che questo cambiamento porti le installazioni HVDC annuali da 811 MW nel 2025 a 11,8 GW nel 2035. Tre fattori spiegano la maggior parte della crescita.
I rack IA oltre 200 kW superano il modello a 54 V e portano gli 800 VDC a USD 3,74 miliardi entro il 2035
NVIDIA afferma che l’attuale distribuzione a 54 V all’interno del rack inizia a raggiungere limiti fisici quando i rack superano 200 kW, e sta guidando una transizione verso l’alimentazione dei data center a 800 VDC per supportare rack IT da 1 MW e oltre, a partire dal 2027 (Fonte: blog tecnico di NVIDIA). NVIDIA sostiene che il cambiamento migliora l’efficienza end-to-end fino al 5% rispetto ai sistemi a 54 V e riduce il fabbisogno di rame del 45%, e che il passaggio della distribuzione da 415 VAC a 800 VDC trasporta l’85% di potenza in più attraverso conduttori della stessa sezione (dichiarazioni del fornitore). I sistemi a 800 VDC crescono da USD 18,12 milioni nel 2025 a USD 3,74 miliardi nel 2035 secondo le stime di DC Market Insights.
Gli hyperscaler standardizzano i power rack a ±400 VDC tramite l’Open Compute Project
Google, Meta e Microsoft stanno standardizzando un power rack DC separato tramite l’Open Compute Project (OCP). Nell’ottobre 2024 Microsoft ha descritto il progetto Mt Diablo come un’unità disaggregata a 400 VDC che scala da centinaia di kW fino a 1 MW e permette di inserire dal 15% al 35% di acceleratori IA in più in ogni rack server. Google ha introdotto un’alimentazione a ±400 VDC in grado di supportare fino a 1 MW per rack, ha scelto i 400 VDC per poter utilizzare la catena di fornitura costruita per i veicoli elettrici (EV) e prevede che il machine learning richiederà più di 500 kW per rack IT prima del 2030. I sistemi a 380 VDC e ±400 VDC crescono da USD 109,76 milioni nel 2025 a USD 1,88 miliardi entro il 2035, con un CAGR del 32,87% secondo le stime di DC Market Insights.
Le aggiunte di capacità salgono da 12,0 GW a 27,0 GW all’anno
Il mercato HVDC per data center è innanzitutto un mercato di nuove costruzioni: il 78,5% della spesa del 2025 è andato a nuove sale. BloombergNEF ha contato oltre 23 GW di capacità di data center in costruzione nel mondo alla fine di settembre 2025, di cui 15,9 GW negli Stati Uniti. DC Market Insights modella completamenti annuali in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, e una quota HVDC della nuova capacità in crescita dal 6,8% al 43,7% nello stesso periodo.
Tendenze di mercato: come sta cambiando l’architettura HVDC dei data center?
Gli 800 VDC salgono dal 4,7% del valore di mercato nel 2025 al 59,7% entro il 2035, secondo una stima di DC Market Insights. L’architettura HVDC dei data center si sta muovendo in tre direzioni: tensione di bus più elevata, conversione spostata fuori dal rack IT verso sidecar e trasformatori a stato solido, e una nuova catena di fornitura di semiconduttori costruita attorno agli 800 VDC.
I trasformatori a stato solido crescono fino a USD 660,93 milioni entro il 2035
Un trasformatore a stato solido sostituisce la catena di trasformatore a bassa frequenza, quadri e raddrizzatore con elettronica di potenza che trasforma la AC in media tensione direttamente in DC. Delta ha presentato al 2025 OCP Global Summit un trasformatore a stato solido che converte la AC in media tensione direttamente a 800 VDC, e Siemens e Reinhausen ne stanno sviluppando uno per la conversione DC diretta dalla rete al rack. Eaton ha acquisito Resilient Power Systems, sviluppatore di tecnologia per trasformatori a stato solido, nell’agosto 2025, e afferma nel suo rapporto annuale 2025 che l’operazione accelera la commercializzazione per data center e accumulo di energia. I trasformatori a stato solido crescono da USD 3,98 milioni nel 2025 a USD 660,93 milioni entro il 2035 secondo le stime di DC Market Insights, con un CAGR del 66,74%, il più rapido tra tutti i componenti.
La conversione di potenza si sposta nei sidecar accanto al rack
I power sidecar liberano il rack IT per il calcolo. Schneider Electric sta sviluppando un sidecar a 800 VDC in grado di alimentare rack fino a 1,2 MW, Delta ha presentato un sistema di alimentazione in fila su scala di 1 MW costruito con power shelf HVDC da 106 kW, e il portafoglio a 800 VDC di Vertiv combina raddrizzatori centralizzati, condotti sbarre DC e convertitori DC-DC a livello di rack. I convertitori DC-DC a livello di rack e i power shelf valgono USD 19,45 milioni nel 2025 e USD 908,18 milioni entro il 2035 nel modello di DC Market Insights.
I produttori di chip costruiscono una catena di conversione a 800 VDC
I fornitori di semiconduttori stanno progettando i convertitori che abbassano gli 800 VDC fino all’unità di elaborazione grafica (GPU): Texas Instruments ha presentato nel marzo 2026 un’architettura di riferimento a 800 VDC con un convertitore di bus isolato da 800 V a 6 V, Infineon punta a un’efficienza fino al 98% per stadio di conversione, onsemi ha acquisito la tecnologia di alimentazione Vcore di Aura Semiconductor nel 2025, e Navitas ha completato l’acquisizione di Claros nell’ottobre 2026.
Sfide di mercato: cosa frena il mercato HVDC per data center?
Secondo un preventivo pubblicato, un sistema a ±400 VDC costa circa 4,7 volte un UPS della stessa potenza. Costi iniziali, pratiche di sicurezza immature e una base installata ridotta frenano il mercato HVDC per data center.
I sistemi HVDC costano circa USD 560 per kW contro USD 120 per un UPS
Un preventivo riportato nell’ottobre 2025 indicava per un prodotto HVDC a ±400 V per un sistema da 800 kW un costo di circa USD 450.000, comprensivo di installazione e garanzia di un anno, mentre un UPS della stessa capacità costa circa USD 120 per kW, ovvero circa USD 100.000. DC Market Insights calcola il preventivo HVDC in circa USD 560 per kW. Gli operatori che acquistano in base al costo iniziale continuano a scegliere la AC, motivo per cui il modello mantiene l’adozione dei 240 VDC fuori dalla Cina pari o inferiore al 3% della nuova capacità.
Protezione dall’arco DC, competenze e normative restano indietro rispetto alla pratica AC
La corrente continua non ha un passaggio naturale per lo zero, quindi interruttori, connettori e procedure per l’arco elettrico devono essere dimensionati per essa. Secondo DC Market Insights, il numero di elettricisti formati per lavori a 800 V DC nelle sale IT è ancora ridotto, e le regole di sicurezza in sito per i condotti sbarre DC sono ancora in fase di stesura. DC Market Insights ipotizza che queste lacune limitino l’adozione dei ±400 VDC in Europa allo 0,8% della nuova capacità nel 2025 e al 5% nel 2030 nello scenario base.
Il rame a prezzi record aumenta i costi dei condotti sbarre
Il rame cash del London Metal Exchange (LME) ha toccato il massimo storico di USD 14.850 per tonnellata il 17 agosto 2026. I prezzi del rame aumentano i costi dei condotti sbarre DC nel breve termine, anche se una tensione più elevata riduce il rame necessario per MW.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nell’alimentazione DC ad alta tensione dei data center?
Gli operatori GPU e neocloud, in crescita del 45,82% annuo, sono il nuovo bacino di ricavi in più rapida crescita. I servizi sono il secondo bacino, su una base HVDC installata che cresce da 3,47 GW a oltre 60 GW entro il 2035.
Gli operatori GPU e neocloud raggiungono USD 1,09 miliardi entro il 2035
I fornitori GPU e neocloud hanno speso USD 25,17 milioni in sistemi HVDC nel 2025 e raggiungono USD 1,09 miliardi entro il 2035 secondo le stime di DC Market Insights. Anche la progettazione dei rack conta: il report sul Mercato dei Rack OCP mostra come gli standard per rack aperti spostino la conversione di potenza fuori dal rack IT.
I servizi crescono fino a USD 1,57 miliardi con l’espansione della base installata
La spesa per assistenza e sostituzione è modellata a USD 0,024 milioni per MW HVDC installato all’anno, il che porta i servizi a USD 83,28 milioni nel 2025 e USD 1,57 miliardi nel 2035, ovvero il 25,0% del mercato, secondo le stime di DC Market Insights. Gli operatori che sostituiscono le catene di alimentazione AC possono confrontare i costi nel nostro report sul Mercato degli UPS per Data Center.
Prezzi: quanto costa per MW un sistema di alimentazione in corrente continua per data center?
Un sistema di alimentazione in corrente continua per data center costa da USD 0,31 milioni a USD 0,72 milioni per MW nel 2025. L’intervallo va da circa USD 0,31 milioni per MW a 240 VDC, USD 0,56 milioni per MW a ±400 VDC e USD 0,72 milioni per MW per i sistemi pilota a 800 VDC nel 2025. Si tratta di stime di DC Market Insights che comprendono raddrizzamento, distribuzione, conversione a livello di rack e interfaccia di accumulo di energia, inclusa l’installazione quando è venduta con il sistema; il dato a ±400 VDC corrisponde ai USD 560 per kW impliciti nel preventivo pubblicato per 800 kW.
| Spesa per sistema HVDC per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 240 VDC e 336 VDC | 0,34 | 0,31 | 0,29 | 0,27 |
| 380 VDC e ±400 VDC | 0,66 | 0,56 | 0,49 | 0,44 |
| 800 VDC | n.d. | 0,72 | 0,50 | 0,40 |
Il prezzo dei 240 VDC è il più basso perché questi sistemi erano già prodotti in volume prima del 2020: all’inizio del 2020 Delta ha riferito che oltre 50 MW del suo sistema Panama, che converte AC a 10 kV direttamente in DC a 240 V con un’efficienza del modulo del 98,5%, erano stati prodotti e spediti, con installazioni nei data center di Alibaba. I prezzi degli 800 VDC calano più rapidamente, di circa il 6% all’anno fino al 2035, man mano che i prodotti a 800 VDC vengono lanciati dalla seconda metà del 2026 e raggiungono la produzione su larga scala nel 2027, e i trasformatori a stato solido sostituiscono le catene convenzionali di trasformatori e raddrizzatori.
Standard e normativa: quali regole disciplinano la DC ad alta tensione nel data center?
Cinque insiemi di regole disciplinano la DC ad alta tensione fino a 400 V e oltre nel data center: uno standard europeo di interfaccia fino a 400 V DC, uno standard cinese a 240 V DC, uno standard industriale a 380 VDC, il codice elettrico statunitense e le specifiche dell’Open Compute Project per i rack a ±400 VDC.
ETSI EN 300 132-3. La norma European Telecommunications Standards Institute (ETSI) EN 300 132-3 definisce l’interfaccia di alimentazione all’ingresso delle apparecchiature per le tecnologie dell’informazione e della comunicazione fino a 400 V DC, e il suo ambito include i datacentre.
YD/T 2378. Lo standard dell’industria delle telecomunicazioni cinese YD/T 2378-2011 riguarda i sistemi di alimentazione a 240 V DC per le telecomunicazioni; i 240 VDC sono anche l’architettura del progetto di alimentazione dei data center di terza generazione di Tencent.
EMerge Alliance 380 VDC. L’EMerge Alliance Data/Telecom Center Standard descrive una piattaforma a 380 VDC che supporta l’uso ibrido di alimentazione AC e DC.
National Electrical Code (NFPA 70). L’articolo 712 del National Electrical Code (NEC) stabilisce i requisiti per le microreti DC con più di una sorgente di alimentazione DC interconnessa, il che si applica quando batterie o generazione in sito alimentano il bus DC di un data center.
Open Compute Project e rendicontazione UE. Il lavoro su Mt Diablo in OCP standardizza le interfacce elettriche e meccaniche dei power rack a ±400 VDC. Nell’Unione Europea, il Regolamento delegato 2024/1364 impone la rendicontazione energetica e di sostenibilità ai data center con una domanda di potenza IT installata di almeno 500 kW.
Segmentazione del mercato: quale segmento guida il mercato HVDC per data center?
I sistemi a 240 VDC e 336 VDC guidano con il 67,1% del valore 2025. Nel mercato HVDC per data center, raddrizzatori e sistemi di alimentazione guidano i componenti con il 41,0%, e i data center hyperscale guidano gli acquirenti con il 62,0%. Gli 800 VDC sono il segmento in più rapida crescita al 70,42% annuo, contro il 32,87% dei ±400 VDC e il 9,43% dei 240 VDC, perché i rack Kyber di NVIDIA e i sistemi di alimentazione costruiti per essi raggiungono la produzione in volume dal 2027.
Per architettura di tensione: i sistemi a 240 VDC e 336 VDC guidano con il 67,1%
| Architettura di tensione | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| 240 VDC e 336 VDC | 260,32 | 67,1% | 0,64 | 9,43% |
| 380 VDC e ±400 VDC | 109,76 | 28,3% | 1,88 | 32,87% |
| 800 VDC | 18,12 | 4,7% | 3,74 | 70,42% |
I 240 VDC continuano a crescere in Cina, dove l’alimentazione dei data center di terza generazione di Tencent utilizza un’architettura HVDC a 240 V con rete diretta, ma la loro quota scende al 10,2% entro il 2035 man mano che le sale IA passano a tensioni di bus più elevate. Gli 800 VDC superano i ±400 VDC nel 2028 nel modello di DC Market Insights.
Per componente: raddrizzatori e sistemi di alimentazione guidano con il 41,0%
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raddrizzatori e sistemi di alimentazione | 159,18 | 41,0% | 1,63 | 26,22% |
| Trasformatori a stato solido | 3,98 | 1,0% | 0,66 | 66,74% |
| Distribuzione DC (condotti sbarre, quadri e PDU) | 77,55 | 20,0% | 1,02 | 29,39% |
| Convertitori DC-DC a livello di rack e power shelf | 19,45 | 5,0% | 0,91 | 46,87% |
| Interfaccia di accumulo di energia | 44,76 | 11,5% | 0,48 | 26,68% |
| Servizi | 83,28 | 21,5% | 1,57 | 34,12% |
I raddrizzatori perdono 14,9 punti di quota entro il 2035 man mano che i trasformatori a stato solido assumono parte del lavoro di conversione, e i servizi guadagnano 3,6 punti con la crescita della base installata.
Per applicazione: addestramento e inferenza IA crescono più rapidamente, al 45,06%
Il cloud e il calcolo general-purpose sono la principale applicazione nel 2025 con USD 228,32 milioni (58,8%). Segue l’addestramento e inferenza IA con USD 135,76 milioni (35,0%), che cresce del 45,06% annuo fino a USD 5,60 miliardi, ovvero l’89,4% del mercato, entro il 2035. I data center telecom ed edge valgono USD 24,12 milioni (6,2%) e crescono del 14,68% annuo.
Per utente finale: i data center hyperscale guidano con il 62,0%
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 240,80 | 62,0% | 3,69 | 31,39% |
| Data center di colocation | 76,64 | 19,7% | 1,18 | 31,44% |
| Fornitori GPU e neocloud | 25,17 | 6,5% | 1,09 | 45,82% |
| Data center enterprise e telecom | 45,59 | 11,7% | 0,30 | 20,82% |
Esclusiva DC: la matrice di transizione della tensione HVDC
Con USD 805,83 milioni nel 2030, gli 800 VDC nei data center hyperscale sono la singola cella più grande della matrice e il 27,5% dell’intero Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) in quell’anno. La matrice seguente incrocia la tensione del bus con l’acquirente nel 2030.
| 2030, USD miliardi | 240 VDC e 336 VDC | 380 VDC e ±400 VDC | 800 VDC | Totale |
|---|---|---|---|---|
| Data center hyperscale | 0,31 | 0,63 | 0,81 | 1,74 |
| Data center di colocation | 0,13 | 0,17 | 0,19 | 0,50 |
| Fornitori GPU e neocloud | 0,03 | 0,10 | 0,39 | 0,52 |
| Data center enterprise e telecom | 0,07 | 0,07 | 0,04 | 0,17 |
| Totale | 0,54 | 0,97 | 1,43 | 2,93 |
I fornitori GPU e neocloud destinano il 75,6% del loro budget HVDC 2030 agli 800 VDC, la quota più alta tra tutti gli acquirenti, perché installano qualunque cosa richieda il rack con l’acceleratore più recente. Nel modello di DC Market Insights, gli hyperscaler distribuiscono la spesa su tutte e tre le tensioni: 240 VDC nelle sale cinesi, ±400 VDC nelle sale in stile Mt Diablo e 800 VDC nella capacità IA più recente.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita su 54 input: 16 coorti annuali di capacità (dal 2020 al 2035), 18 curve di adozione (6 sottoregioni × 3 architetture di tensione), 6 curve regionali di quota di capacità, 3 curve di spesa per MW, 1 tasso aftermarket, 6 basi installate iniziali, 3 tabelle di ripartizione per utente finale e 1 verifica sui ricavi dei fornitori. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato HVDC per data center?
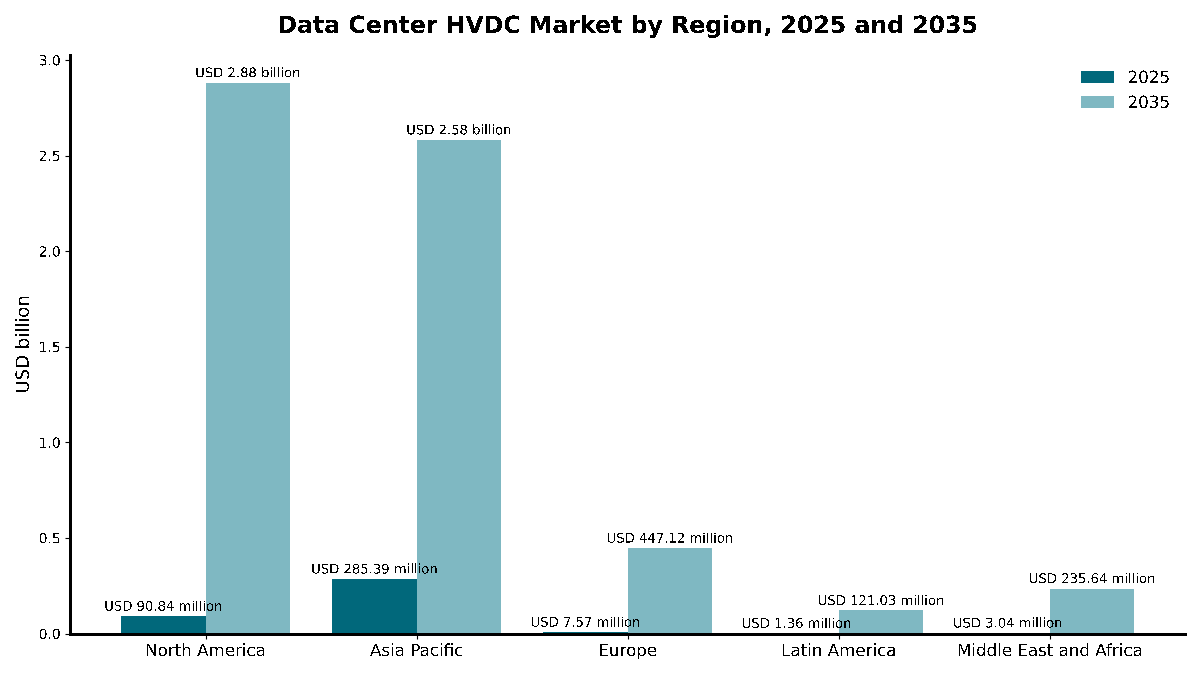
L’Asia Pacifico guida con il 73,5% del valore 2025. Nel mercato HVDC per data center, l’America Latina è la regione in più rapida crescita al 56,65% annuo da una base di USD 1,36 milioni. Il Nord America supera l’Asia Pacifico nel 2030 e raggiunge USD 2,88 miliardi entro il 2035, perché l’adozione degli 800 VDC segue la costruzione di capacità IA negli Stati Uniti.
L’Asia Pacifico guida con una quota del 73,5%
L’Asia Pacifico vale USD 285,39 milioni nel 2025 e USD 2,58 miliardi entro il 2035, con un CAGR del 24,64%. La sola Cina rappresenta USD 248,87 milioni, con una penetrazione HVDC di circa il 20% secondo la stampa finanziaria cinese nel maggio 2026, contro l’1%-5% nel Sud-est asiatico e in Nord America. Alibaba Cloud afferma di stare ampliando l’impiego dell’HVDC sulla base della sua esperienza con Panama. Nel gennaio 2026, ST Telemedia Global Data Centres ha lanciato a Singapore FutureGrid Accelerator, descritto come il primo banco di prova operativo nel Sud-est asiatico per infrastrutture IA alimentate in HVDC.
Il Nord America detiene una quota del 23,4%
Il Nord America vale USD 90,84 milioni nel 2025 e cresce del 41,30% annuo fino a USD 2,88 miliardi entro il 2035. Gli Stati Uniti ospitavano 15,9 GW della capacità in costruzione alla fine del 2025, e i partner di NVIDIA per i sistemi di alimentazione a 800 VDC includono Vertiv, Eaton e GE Vernova. DC Market Insights prevede che gli 800 VDC raggiungano il 31% della nuova capacità nordamericana entro il 2035.
L’Europa detiene una quota dell’1,9%
L’Europa vale USD 7,57 milioni nel 2025 e USD 447,12 milioni entro il 2035, con un CAGR del 50,36%. DC Market Insights prevede che i limiti di connessione alla rete nei principali hub rallentino le nuove sale IA, mentre le regole di rendicontazione UE previste dal Regolamento delegato 2024/1364 premiano minori perdite di conversione.
Medio Oriente e Africa detengono una quota dello 0,8%
Medio Oriente e Africa valgono USD 3,04 milioni nel 2025 e USD 235,64 milioni entro il 2035, con un CAGR del 54,50%. DC Market Insights prevede che i nuovi campus IA in Arabia Saudita e negli Emirati Arabi Uniti adottino fin dall’inizio progetti DC ad alta densità.
L’America Latina detiene una quota dello 0,3%
L’America Latina vale USD 1,36 milioni nel 2025 e USD 121,03 milioni entro il 2035, la crescita più rapida tra tutte le regioni al 56,65% annuo. DC Market Insights modella le prime sale a ±400 VDC e 800 VDC in Brasile e Messico dopo il 2027.
Analisi per paese: quali paesi acquistano più sistemi di alimentazione HVDC per data center?
La Cina guida con USD 248,87 milioni nel 2025, il 64,1% del valore globale. La Cina è il principale mercato nazionale per i sistemi di alimentazione HVDC per data center, seguita dagli Stati Uniti con USD 82,21 milioni (21,2%) e dal Canada con USD 8,63 milioni (2,2%). I 12 paesi più grandi rappresentano il 96,5% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Cina | Asia Pacifico | 248,87 | 64,1% | 1,59 | 20,38% |
| 2 | Stati Uniti | Nord America | 82,21 | 21,2% | 2,58 | 41,14% |
| 3 | Canada | Nord America | 8,63 | 2,2% | 0,30 | 42,72% |
| 4 | Giappone | Asia Pacifico | 6,21 | 1,6% | 0,14 | 36,44% |
| 5 | India | Asia Pacifico | 5,84 | 1,5% | 0,22 | 43,62% |
| 6 | Singapore | Asia Pacifico | 5,84 | 1,5% | 0,11 | 34,01% |
| 7 | Australia | Asia Pacifico | 4,75 | 1,2% | 0,13 | 39,11% |
| 8 | Corea del Sud | Asia Pacifico | 4,38 | 1,1% | 0,11 | 37,92% |
| 9 | Malesia | Asia Pacifico | 3,65 | 0,9% | 0,14 | 43,88% |
| 10 | Germania | Europa | 1,82 | 0,5% | 0,10 | 49,03% |
| 11 | Regno Unito | Europa | 1,51 | 0,4% | 0,08 | 49,63% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 1,04 | 0,3% | 0,09 | 56,13% |
Gli Stati Uniti superano la Cina entro il 2029 nel modello di DC Market Insights e raggiungono USD 2,58 miliardi entro il 2035. L’Arabia Saudita è il paese in più rapida crescita nella tabella, al 56,13% annuo. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center nuova e installata e alla sua adozione dell’HVDC.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Lo scenario base raggiunge USD 6,27 miliardi entro il 2035. Il mercato HVDC per data center ha un intervallo da USD 4,15 miliardi a USD 8,49 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità del 15% inferiori allo scenario base; adozione di ±400 VDC e 800 VDC del 25% inferiore allo scenario base | 4,15 | 26,73% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; l’HVDC raggiunge il 43,7% della nuova capacità | 6,27 | 32,07% |
| Alto | Aggiunte del 15% superiori allo scenario base; adozione di ±400 VDC e 800 VDC del 20% superiore allo scenario base | 8,49 | 36,13% |
Lo scenario basso corrisponde a una costruzione di capacità IA più lenta: meno rack superano 200 kW e gli 800 VDC restano una nicchia per i cluster di addestramento più grandi. Lo scenario alto presuppone che la catena di fornitura a 800 VDC consegni nei tempi previsti e che gli operatori di colocation standardizzino la DC per le suite IA.
Analisi competitiva: chi guida il mercato HVDC per data center?
I tre maggiori fornitori detengono circa il 46% del mercato HVDC per data center nel 2025, secondo una stima di DC Market Insights.
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
DC Market Insights stima che Delta Electronics e Zhongheng Electric, i fornitori più strettamente legati ai sistemi a 240 VDC di Alibaba e Tencent, detengano insieme circa il 38% del mercato 2025 (stima di DC Market Insights: la loro base installata in Cina confrontata con i USD 260,32 milioni di domanda a 240 VDC e 336 VDC del modello). Nell’ottobre 2025, NVIDIA ha indicato i partner per i sistemi di alimentazione dei data center a 800 VDC, tra cui ABB, Eaton, GE Vernova, Hitachi Energy, Mitsubishi Electric, Schneider Electric, Siemens e Vertiv, con Delta, Flex e LITEON tra i partner per i componenti di alimentazione. Vertiv, le cui vendite nette dell’intero 2025 sono state di USD 10,23 miliardi, ha dichiarato nell’ottobre 2025 di prevedere il lancio del proprio portafoglio a 800 VDC nella seconda metà del 2026. Eaton ha acquisito Resilient Power Systems per USD 86 milioni, incluso il corrispettivo potenziale stimato (Fonte: Modulo 10-Q di Eaton depositato presso la US Securities and Exchange Commission), e GE Vernova ha riportato USD 2,40 miliardi di ordini di elettrificazione legati a clienti data center nel primo trimestre 2026. Flex ha concordato l’acquisto di EPC Power, che dispone di una piattaforma predisposta per gli 800 VDC, per USD 4,40 miliardi. CATL ha investito RMB 4,10 miliardi per il 49% di Zhongheng Technology Investment, uno dei principali investitori di Zhongheng Electric.
Sviluppi recenti
Sei sviluppi dall’ottobre 2024 tracciano il passaggio agli 800 VDC nell’alimentazione dei data center.
- Nell’ottobre 2024, Microsoft ha descritto Mt Diablo, un’unità di alimentazione disaggregata a 400 VDC sviluppata con Meta che scala da centinaia di kW fino a 1 MW (Fonte: blog di Microsoft Azure).
- Nel maggio 2025, NVIDIA ha annunciato la sua architettura a 800 VDC per rack IT da 1 MW, con produzione su larga scala prevista insieme ai sistemi rack-scale Kyber nel 2027 (Fonte: blog tecnico di NVIDIA).
- Nell’agosto 2025, Eaton ha acquisito Resilient Power Systems, sviluppatore di tecnologia per trasformatori a stato solido, per USD 86 milioni (Fonte: deposito del Modulo 10-Q di Eaton).
- Nell’ottobre 2025, Vertiv ha dichiarato che il suo portafoglio a 800 VDC di raddrizzatori centralizzati, condotti sbarre DC e convertitori DC-DC a livello di rack è previsto in uscita nella seconda metà del 2026 (Fonte: comunicato stampa di Vertiv).
- Nel gennaio 2026, ST Telemedia Global Data Centres ha lanciato FutureGrid Accelerator, un banco di prova per infrastrutture IA alimentate in HVDC a Singapore, con LITEON, ERI@N e Amperesand (Fonte: notizie di settore di JTC).
- Nel settembre 2026, Flex ha concordato l’acquisizione di EPC Power, che dispone di una piattaforma predisposta per gli 800 VDC per data center, per un prezzo di acquisto di USD 4,40 miliardi (Fonte: allegato al Modulo 8-K di Flex).
Seguiamo questi lanci, accordi e cambiamenti nelle architetture di alimentazione man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato HVDC per data center
DC Market Insights ha costruito il modello a partire da 16 coorti annuali di capacità (dal 2020 al 2035), in crescita da 6,0 GW di nuova capacità nel 2020 a 12,0 GW nel 2025 e 27,0 GW nel 2035. Ogni coorte è stata suddivisa tra 6 sottoregioni, ciascuna con la propria curva di adozione per 240 VDC, ±400 VDC e 800 VDC. I megawatt HVDC sono stati valorizzati con una curva di spesa per MW per ciascuna tensione, e la spesa per assistenza e sostituzione di USD 0,024 milioni per MW HVDC installato all’anno è stata aggiunta sulla base installata cumulativa, che parte da 0,65 GW alla fine del 2019. La base installata risultante di 3,47 GW nel 2025 equivale al 2,99% della capacità globale dei data center, coerente con il dato di penetrazione globale pubblicato inferiore al 3%. Il totale è stato suddiviso per 3 architetture di tensione, 6 componenti, 3 applicazioni, 4 tipi di utente finale, 5 regioni e 12 paesi, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto alle comunicazioni dei fornitori: il mercato 2025 equivale al 3,8% delle vendite nette 2025 di Vertiv, e il prezzo a ±400 VDC corrisponde a un preventivo pubblicato di USD 450.000 per un sistema da 800 kW.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Classi di tensione considerate
- 1.3Struttura del report
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Ipotesi di spesa per MW
- 2.3Verifiche top-down sui fornitori
- 2.4Fonti e verifica dei fatti
- 03Sintesi
- 3.1Dimensione del mercato, 2020-2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa per sistema HVDC per MW per tensione, 2020-2035
- 5.2Confronto dei costi tra HVDC e UPS
- 06Standard e normativa
- 6.1ETSI EN 300 132-3
- 6.2YD/T 2378 (240 V DC)
- 6.3EMerge Alliance 380 VDC
- 6.4National Electrical Code, articolo 712
- 6.5Open Compute Project Mt Diablo
- 6.6Regolamento delegato UE 2024/1364
- 07Catena di fornitura e tecnologia
- 7.1Semiconduttori di potenza
- 7.2Raddrizzatori e power shelf
- 7.3Trasformatori a stato solido
- 7.4Protezione e distribuzione DC
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità HVDC installata
- 8.3Nuova capacità HVDC per anno
- 09Mercato per architettura di tensione
- 9.1240 VDC e 336 VDC
- 9.2380 VDC e ±400 VDC
- 9.3800 VDC
- 10Mercato per componente
- 10.1Raddrizzatori e sistemi di alimentazione
- 10.2Trasformatori a stato solido
- 10.3Distribuzione DC (condotti sbarre, quadri e PDU)
- 10.4Convertitori DC-DC a livello di rack e power shelf
- 10.5Interfaccia di accumulo di energia
- 10.6Servizi
- 11Mercato per applicazione
- 11.1Addestramento e inferenza IA
- 11.2Cloud e calcolo general-purpose
- 11.3Telecom ed edge
- 12Mercato per utente finale
- 12.1Data center hyperscale
- 12.2Data center di colocation
- 12.3Fornitori GPU e neocloud
- 12.4Data center enterprise e telecom
- 13Esclusiva DC: la matrice di transizione della tensione HVDC
- 13.1Architettura di tensione per utente finale, 2030
- 13.2Input del modello
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Asia Pacifico (Cina, Giappone, India, Singapore, Australia, Corea del Sud, Malesia)
- 14.3Europa (Germania, Regno Unito, Francia, Paesi Bassi)
- 14.4America Latina (Brasile, Messico)
- 14.5Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 15Analisi per paese
- 15.1Primi 12 paesi, 2025 e 2035
- 15.2Tassi di crescita per paese
- 16Sezioni trasversali regionali
- 16.1Architettura di tensione per regione
- 16.2Quota di adozione della nuova capacità per regione
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Concentrazione del mercato
- 18.2Ecosistema dei partner 800 VDC
- 18.3Fusioni e acquisizioni
- 19Profili aziendali
- 19.1Delta Electronics
- 19.2Zhongheng Electric
- 19.3Vertiv
- 19.4Eaton
- 19.5Schneider Electric
- 19.6ABB
- 19.7Siemens
- 19.8Hitachi Energy
- 19.9GE Vernova
- 19.10Mitsubishi Electric
- 19.11LITEON
- 19.12Flex
- 19.13Infineon
- 19.14Texas Instruments
- 19.15Navitas
- 19.16onsemi
- 20Sviluppi recenti
- 20.1Lanci di prodotti
- 20.2Acquisizioni e investimenti
- 21Raccomandazioni dell'analista
- 21.1Per gli operatori di data center
- 21.2Per i fornitori di apparecchiature di alimentazione
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC), 2020-2035
- Fig. 2Mercato per architettura di tensione, 2025 e 2035
- Fig. 3Mercato per componente, 2025 e 2035
- Fig. 4Mercato per regione, 2025 e 2035
- Fig. 5Quota HVDC della nuova capacità, 2025 e 2035
- Fig. 6Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per sistema HVDC per MW, 2020-2035
- Tabella 3Mercato per architettura di tensione, 2025 e 2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Matrice di transizione della tensione HVDC, 2030
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Standard che interessano l'HVDC nei data center
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 388,20 milioni nel 2025. DC Market Insights valuta il Mercato dei Data Center ad Alta Tensione in Corrente Continua (HVDC) globale a USD 388,20 milioni nel 2025 e prevede USD 6,27 miliardi entro il 2035, con un CAGR del 32,07%.
240 volt o più di corrente continua. L’infrastruttura di alimentazione HVDC per data center converte una sola volta la AC della rete in DC e distribuisce la DC a 240 VDC, ±400 VDC o 800 VDC ai rack IT tramite raddrizzatori, trasformatori a stato solido, condotti sbarre DC e convertitori a livello di rack.
200 kW per rack è la soglia oltre la quale, secondo NVIDIA, la distribuzione a 54 V all’interno del rack inizia a raggiungere limiti fisici. I rack IA che si avvicinano a 1 MW richiedono una tensione di bus più elevata, quindi DC Market Insights prevede che le installazioni HVDC passino da 811 MW nel 2025 a 11,8 GW all’anno entro il 2035.
Il 70,42% annuo. I sistemi a 800 VDC crescono da USD 18,12 milioni nel 2025 a USD 3,74 miliardi entro il 2035, la crescita più rapida tra tutte le architetture di tensione, man mano che i sistemi rack-scale NVIDIA Kyber raggiungono la produzione su larga scala dal 2027.
Circa USD 0,56 milioni per MW per i ±400 VDC nel 2025, secondo le stime di DC Market Insights, contro USD 0,31 milioni per MW a 240 VDC e USD 0,72 milioni per MW per i sistemi pilota a 800 VDC. Un preventivo pubblicato indicava per un sistema da 800 kW a ±400 V circa USD 450.000.
Il 2,99% della capacità installata dei data center funzionava in HVDC alla fine del 2025, circa 3,47 GW su circa 116 GW, secondo le stime di DC Market Insights. La penetrazione è di circa il 20% in Cina e dall’1% al 5% nel Sud-est asiatico e in Nord America.
Il 73,5% del valore 2025 si trova in Asia Pacifico, guidata dalla Cina con USD 248,87 milioni. Il Nord America supera l’Asia Pacifico nel 2030 e raggiunge USD 2,88 miliardi entro il 2035, con una crescita del 41,30% annuo.
Circa il 38% del valore 2025 è detenuto da Delta Electronics e Zhongheng Electric, secondo le stime di DC Market Insights. I partner di NVIDIA per i sistemi di alimentazione a 800 VDC includono ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric, Siemens e Vertiv.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.