
Indonesischer Datenzentrum-Markt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Indonesischer Datenzentrum-Markt: 2025 lag das Marktvolumen bei USD 2,080.0 Mio.; bis 2035 soll es bei einer CAGR von 18.14 % auf USD 11.00 Mrd. steigen. Auf Greater Jakarta entfallen 78.6% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des Indonesischen Datenzentrum-Marktes
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- Greater Jakarta78.6%
- Batam and Riau Islands9.1%
- East Java5.2%
- Rest of Indonesia7.1%
Profilierte Unternehmen
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
Vollständige Analyse
Der Indonesische Datenzentrum-Markt umfasst IT-Infrastruktur, Stromversorgung, Kühlung, physische Sicherheit sowie Ausrüstung für das Data Center Infrastructure Management (DCIM), die in Unternehmens-, Colocation- und Hyperscale-Rechenzentren in ganz Indonesien installiert werden. DC Market Insights bewertet den Indonesischen Datenzentrum-Markt im Jahr 2025 mit USD 2,08 Mrd. und prognostiziert bis 2035 USD 11,00 Mrd., was einer CAGR von 18,14 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: Rund 80 MW neue IT-Lastkapazität, davon 18 % für künstliche Intelligenz (KI) gebaut, ausgestattet mit USD 8,39 Mio. IT-Ausrüstung und USD 4,20 Mio. Gebäudetechnik je konventionellem MW sowie USD 27,50 Mio. und USD 5,60 Mio. je KI-MW, ergeben USD 1,42 Mrd. an Neubauausgaben, und Erneuerungsarbeiten an einem installierten Bestand von rund 500 MW fügen USD 656,14 Mio. hinzu. KI- und GPU-Workloads sind mit 28,98 % pro Jahr das am schnellsten wachsende Segment, weil Server mit Grafikprozessoren (GPU) mehr als das Dreifache der IT-Ausgaben eines konventionellen MW verursachen, und Batam und die Riau-Inseln sind mit 29,22 % pro Jahr der am schnellsten wachsende Teilmarkt, da außerhalb von Groß-Jakarta Hyperscale-Campusse mit eigenen Stromverträgen eröffnen.
Zusammenfassung
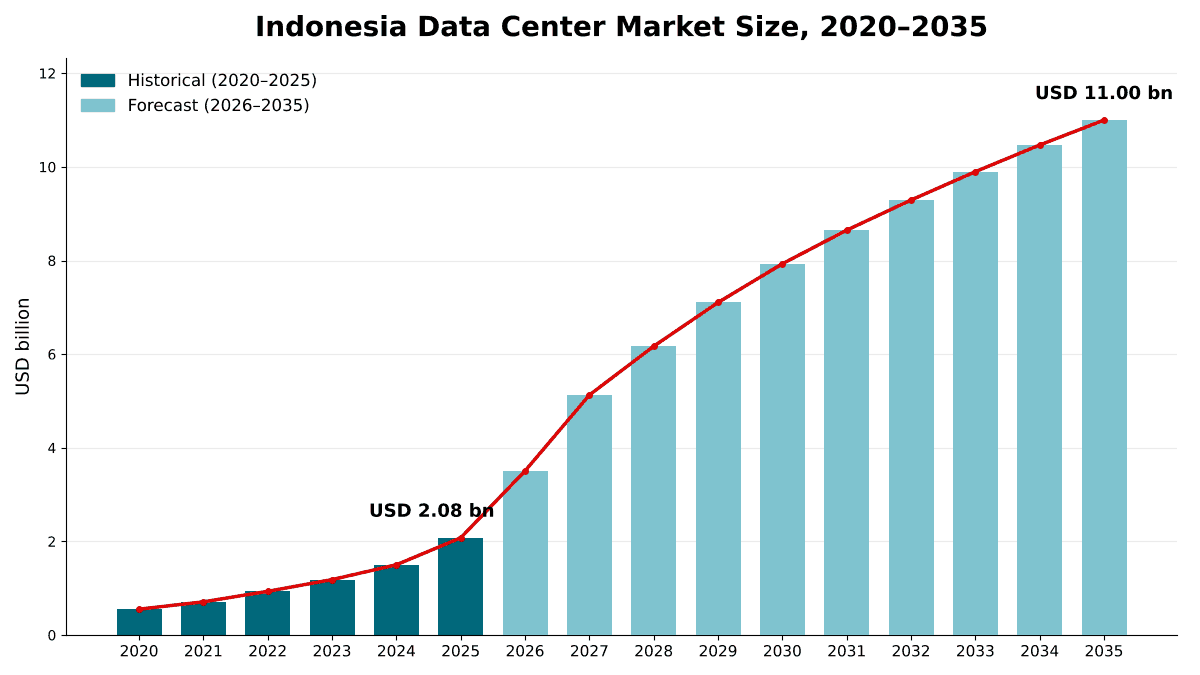
Die Größe des Indonesischen Datenzentrum-Marktes wurde 2020 auf USD 551,66 Mio. geschätzt, erreichte 2025 USD 2,08 Mrd. und wird bis 2035 voraussichtlich USD 11,00 Mrd. erreichen, bei einer CAGR von 18,14 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Indonesischen Datenzentrum-Marktes 2025 | USD 2,08 Mrd. |
| Indonesischer Datenzentrum-Markt, CAGR | 18,14 % |
| Größe des Indonesischen Datenzentrum-Marktes 2035 | USD 11,00 Mrd. |
Der Indonesische Datenzentrum-Markt wuchs zwischen 2020 und 2025 um 30,35 % pro Jahr, von einer Basis von rund 190 MW betriebsbereiter IT-Kapazität auf rund 500 MW, und allein 2025 kamen 38,4 % gegenüber 2024 hinzu, da KI-Hallen schätzungsweise 18 % der neuen Kapazität ausmachten. DC Market Insights erwartet 2026 den größten Einzelschritt der Prognose: Die Ausgaben steigen um 68,8 % auf USD 3,51 Mrd., weil die Eröffnung von rund 190 MW neuer Kapazität geplant ist, mehr als doppelt so viel wie 2025, angeführt von neuen Hyperscale-Campussen in Bekasi und Batam.
Von 2025 bis 2035 verlangsamt sich das Wachstum auf 18,14 % pro Jahr, da sich die jährlichen Zubauten zwischen 200 MW und 225 MW einpendeln und die Erneuerungsausgaben zum größeren Teil des Marktes werden. DC Market Insights modelliert die Erneuerungsausgaben mit 31,6 % des Marktes im Jahr 2025 und 59,8 % im Jahr 2035, wenn der installierte Bestand rund 2.620 MW erreicht.
Marktumfang: Was umfasst der Indonesische Datenzentrum-Markt?
Der Indonesische Datenzentrum-Markt umfasst die Ausrüstung, die jedes Jahr in indonesischen Rechenzentren gekauft und installiert wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 2,08 Mrd.
Enthalten. IT-Infrastruktur (Server, GPU-Server, Speicher und Rechenzentrumsnetzwerke), Stromversorgungslösungen (Schaltanlagen, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Stromverteilung und Stromschienen), Kühlsysteme (Kältemaschinen, Computer Room Air Conditioning (CRAC)-Einheiten, Computer Room Air Handler, Warmgang- und Kaltgang-Einhausung, In-Row- und Flüssigkeitskühlung), physische Sicherheit (Zutrittskontrolle, Videoüberwachung und Perimetersysteme) sowie DCIM-Software und -Sensoren. Der Markt zählt sowohl den Ausbau von Neubauten als auch die Erneuerung von Ausrüstung in bestehenden Hallen, gleichermaßen in Retail-Colocation, Wholesale-Colocation und selbst errichteten Anlagen.
Ausgeschlossen. Grundstücke, der Rohbau, Doppelbodenflächen und Bauarbeiten, Colocation- und Cloud-Servicegebühren, Stromrechnungen, Telekommunikationsanbindung außerhalb des Campus sowie Installationsarbeit. Cloud-Analytik, alternative Daten und andere Software- oder Datendienste, die auf dieser Ausrüstung laufen, sind eigene Märkte und werden hier nicht gezählt.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Rechenzentrumstyp, Workload, Branche und Teilmarkt gliedern jeweils dieselben USD 2,08 Mrd. neu. Der Rechenzentrumstyp ist die Anlage, in der die Ausrüstung installiert wird, sodass Cloud-Server in einer gemieteten Wholesale-Colocation-Halle unter Colocation-Rechenzentren gezählt werden. Die Kapazität wird als IT-Lastkapazität in MW gemessen, nicht als Bruttoversorgung durch den Netzbetreiber.
Markttreiber: Was treibt den Indonesischen Datenzentrum-Markt an?
Drei Treiber lassen den Indonesischen Datenzentrum-Markt um 18,14 % pro Jahr wachsen. Es sind 1,3 GW Hyperscale-Kapazität, an deren Bau globale Investoren Interesse bekundet haben, KI-Hallen mit USD 33,10 Mio. Ausrüstung je MW gegenüber USD 12,59 Mio. für eine konventionelle Halle sowie Cloud-Regionen, für deren Aufbau die größten Anbieter Milliarden von Dollar zugesagt haben.
Neue Hyperscale-Campusse steigern die jährlichen Zubauten 2026 von 80 MW auf 190 MW
Der Indonesische Datenzentrum-Markt ist in erster Linie ein Neubaumarkt: 68,4 % der Ausgaben 2025 flossen in neue Hallen. Der Koordinierende Minister für Wirtschaft Airlangga Hartarto sagte im Juli 2026, dass die betriebsbereite Rechenzentrumskapazität in Indonesien bei rund 580 MW liegt, dass globale Investoren starkes Interesse am Bau von Rechenzentren mit einer Gesamtkapazität von 1,3 GW bekundet haben und dass die zusätzliche Investitionspipeline auf USD 15 Mrd. bis USD 20 Mrd. geschätzt wird. Digital Edge kündigte eine Investition von USD 4,5 Mrd. in seinen CGK Campus im GIIC Industrial Estate in Bekasi an, mit 500 MW IT-Kapazität im Endausbau; das erste Gebäude soll bis Q4 2026 betriebsbereit sein (Quelle: Ankündigung von Digital Edge). Princeton Digital Group begann mit dem Bau eines KI-fähigen Campus mit 120 MW und USD 1 Mrd. im Greenland International Industrial Center (GIIC), Bekasi, dessen erste Phase voraussichtlich bis Q4 2026 betriebsbereit sein wird. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 80 MW im Jahr 2025 auf 190 MW im Jahr 2026 und 225 MW pro Jahr in den Jahren 2029 und 2030.
KI-Hallen verursachen das 2,6-Fache der Ausrüstungsausgaben je MW
Eine GPU-Halle ist das teuerste MW im Indonesischen Datenzentrum-Markt. DC Market Insights schätzt die IT-Ausrüstung in einer KI-Halle 2025 auf USD 27,50 Mio. je MW, gegenüber USD 8,39 Mio. je MW in einer konventionellen Cloud- oder Unternehmenshalle, und die Gebäudetechnik auf USD 5,60 Mio. gegenüber USD 4,20 Mio. je MW, weil Flüssigkeitskühlung und eine dichtere Stromverteilung benötigt werden. Hendra Suryakusuma, Vorsitzender der Indonesia Data Center Provider Organization (IDPRO), sagte im August 2026, dass ein Nvidia Grace Blackwell 200-Server bis zu 135 kW für ein einzelnes Rack aufnehmen kann. DC Market Insights schätzt, dass KI-Hallen 2025 18 % der neuen Kapazität ausmachten, gegenüber 5 % im Jahr 2023, und prognostiziert 44 % bis 2030 und 53 % bis 2035. KI- und GPU-Workloads entfallen bereits auf USD 523,97 Mio. (25,2 %) der Ausgaben 2025; die Bemessung der GPU-Hallen im Land folgt dem Bericht Indonesia AI Data Center Market.
Zusagen für Cloud-Regionen übersteigen USD 7 Mrd.
Die größten Cloud-Anbieter haben ihr Wachstum in Indonesien an lokale Kapazität geknüpft. Amazon Web Services (AWS) startete seine Region Asia Pacific (Jakarta) mit einer Investition von USD 5 Mrd. im Land. Microsoft eröffnete im Mai 2025 Indonesia Central, seine erste Cloud-Region im Land, mit drei Verfügbarkeitszonen, als Teil einer geplanten Investition von USD 1,7 Mrd. über den Zeitraum 2024 bis 2028 (Quelle: Ankündigung von Microsoft). Tencent plant, bis 2030 USD 500 Mio. in Indonesien zu investieren, im Rahmen von Plänen für ein drittes Rechenzentrum im Land, zusätzlich zu zwei in Jakarta. Zusammen übersteigen diese drei Zusagen USD 7 Mrd. Regionen mit mehreren Zonen sind der Grund, warum Hyperscale-Rechenzentren mit 20,83 % pro Jahr wachsen, schneller als Colocation mit 18,11 %.
Markttrends: Wie verändert sich der Indonesische Datenzentrum-Markt?
Der Indonesische Datenzentrum-Markt bewegt sich von mittelgroßen Hallen in der Innenstadt hin zu KI-fähigen Mega-Campussen mit mehr als 100 MW am Rand von Groß-Jakarta und in Batam, und DC Market Insights modelliert einen Anstieg des Anteils von Batam und den Riau-Inseln von 9,1 % der Ausgaben im Jahr 2025 auf 22,3 % im Jahr 2035.
Campusse verlagern sich nach Bekasi, Cikarang und Karawang
Groß-Jakarta hält 2025 noch 78,6 % des Indonesischen Datenzentrum-Marktes (Schätzung von DC Market Insights), doch die neue Kapazität liegt östlich der Stadt. DCI Indonesia feierte im November 2024 das Richtfest seines 36-MW-Gebäudes JK6 in Cibitung und erweiterte damit seinen Campus H1 von 37 MW auf 73 MW. NeutraDC hat mit dem staatlichen Energieversorger Perusahaan Listrik Negara (PLN) eine Absichtserklärung unterzeichnet, um Strom für bis zu 200 MW zusätzliche Kapazität auf seinem in Phasen errichteten Hyperscale-Campus in Cikarang zu sichern.
Flüssigkeitskühlung wächst mit der Rack-Dichte
Luftkühlung für Racks mit bis zu 40 kW im neuesten Jakarta-Gebäude von NTT DATA und bis zu 135 kW für ein einzelnes Nvidia Grace Blackwell 200-Rack markieren die Bandbreite, die neue indonesische Hallen abdecken müssen. Digital Edge plant seinen Campus in Bekasi mit Direct-to-Chip-Flüssigkeitskühlung und einer angestrebten jährlichen Power Usage Effectiveness (PUE) von 1,25. DC Market Insights prognostiziert ein Wachstum der Kühlsysteme von USD 210,67 Mio. im Jahr 2025 auf USD 506,66 Mio. im Jahr 2035, eine CAGR von 9,17 %, schneller als Stromversorgungslösungen mit 8,66 %, weil KI-Hallen nach Schätzungen von DC Market Insights 40 % ihres Gebäudetechnikbudgets für Kühlung ausgeben, gegenüber 33 % in konventionellen Hallen, in denen CRAC-Einheiten und Warmgang-Einhausung weiterhin dominieren.
Telekommunikationsbetreiber gliedern ihre Rechenzentrumsplattformen aus
Telkom Indonesia prüft den Verkauf einer Mehrheitsbeteiligung an seiner Rechenzentrumstochter NeutraDC und strebt eine Bewertung von USD 1 Mrd. bis USD 1,5 Mrd. an; NeutraDC betreibt 34 Rechenzentren in Indonesien und Singapur. DC Market Insights erwartet weitere Partnerschaften wie die von NeutraDC mit Nxera von Singtel, die das Richtfest des Rechenzentrums BTM-1 in Batam feierten, und erwartet, dass Wholesale-Colocation-Mietverträge einen steigenden Anteil der neuen Kapazität übernehmen.
Marktherausforderungen: Was bremst den Indonesischen Datenzentrum-Markt?
Netzkapazität und Projektumsetzung sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie den Indonesischen Datenzentrum-Markt bremsen, mit rund 2.000 MW zusätzlichem Strombedarf und angekündigten Projekten, die bereits über das hinausgehen, was der Markt rechtzeitig mit Strom versorgen kann.
Rechenzentren benötigen rund 2.000 MW zusätzliche Leistung
William Simadiputra, Head of Research bei der Bank DBS Indonesia, hat gesagt, dass indonesische Rechenzentren rund 2.000 MW Strombedarf hinzufügen könnten, ohne ein Jahr zu nennen, und gewarnt, dass der Ausbau die Elektrifizierung der Haushalte nicht behindern sollte. Betreiber schließen direkte Vereinbarungen mit Versorgern: DayOne unterzeichnete mit PT PLN Batam einen Stromabnahmevertrag (PPA) über rund 511 MVA, entsprechend 450 MW, mit einer in Phasen zwischen 2026 und 2027 erfolgenden Lieferung. DC Market Insights schätzt rund 2.120 MW an Zubauten von 2026 bis 2035, nahe an der DBS-Zahl, und behandelt jede Verzögerung bei Netzanschlüssen als das wichtigste Abwärtsrisiko im niedrigen Szenario.
Angekündigte Kapazität eilt der gelieferten Kapazität voraus
Die Rechenzentrumskapazität Indonesiens wurde 2025 mit 500 MW angegeben, mit einer Prognose von 900 MW für 2026, doch die Zahl des Ministers vom Juli 2026 lag bei rund 580 MW. DC Market Insights modelliert 690 MW Ende 2026, zwischen den beiden Werten, und verbucht die Hälfte der IT-Ausgaben für die neue Kapazität jedes Jahres im Jahr nach der Eröffnung, weil der Ausbau der Fertigstellung um Monate folgt, sodass ein Teil jedes neuen Gebäudes kurzfristig ungenutzt bleibt.
Marktchancen: Wo liegen die neuen Umsatzpools im Indonesischen Datenzentrum-Markt?
KI- und GPU-Hallen, die um 28,98 % pro Jahr wachsen, und die Erneuerung von Ausrüstung, die bis 2035 59,8 % der Ausgaben erreicht, sind die beiden größten neuen Umsatzpools im Indonesischen Datenzentrum-Markt.
KI- und GPU-Hallen erreichen bis 2035 60,7 % der Ausgaben
Indosat Ooredoo Hutchison (IOH) ging eine Partnerschaft mit Cisco und Nvidia ein, um Indonesiens AI Center of Excellence zu unterstützen, das vom Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) geleitet wird und eine KI-Fabrik mit Nvidia Blackwell-GPUs umfassen wird. DC Market Insights prognostiziert, dass KI- und GPU-Workloads bis 2035 60,7 % des Indonesischen Datenzentrum-Marktes ausmachen werden, da sich ein installierter Bestand, der um mehr als das Fünffache wächst, mit GPU-Servern füllt.
Erneuerungsausgaben steigen bis 2035 etwa um das Zehnfache
DC Market Insights geht davon aus, dass Server alle vier bis fünf Jahre ersetzt und Gebäudetechniksysteme mit steigender Dichte modernisiert werden, sodass jedes heute gebaute MW als Erneuerungsnachfrage zurückkehrt. DC Market Insights modelliert einen Anstieg der Erneuerungsausgaben um etwa das Zehnfache zwischen 2025 und 2035, wenn sie 59,8 % des Marktes und in jenem Jahr USD 6,57 Mrd. erreichen. Dieser Pool konzentriert sich auf Colocation-Hallen, deren Käufer im Bericht Indonesia Data Center Colocation Market verglichen werden.
Preise: Was kostet ein MW Rechenzentrumskapazität in Indonesien?
Eine konventionelle indonesische Rechenzentrumshalle enthält 2025 rund USD 12,59 Mio. an IT- und Gebäudetechnikausrüstung je MW IT-Last, und eine KI-Halle rund USD 33,10 Mio. je MW. Dies sind Schätzungen von DC Market Insights, die die Ausrüstung in diesem Markt abdecken, ohne Grundstück, Rohbau und Arbeitskosten.
| Ausrüstungsausgaben je MW (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| IT-Ausrüstung, konventionelle Halle | 8,39 | 9,26 | 10,23 |
| IT-Ausrüstung, KI-Halle | 27,50 | 24,61 | 22,02 |
| Gebäudetechnik, konventionelle Halle | 4,20 | 4,52 | 4,87 |
| Gebäudetechnik, KI-Halle | 5,60 | 5,89 | 6,19 |
| KI-Anteil an neuer Kapazität | 18 % | 44 % | 53 % |
Die Gebäudetechnikwerte setzen ein Tier-III-Design voraus, das DC Market Insights mit N+1-Redundanz bei der Kühlung und 2N-Redundanz bei USV und Stromverteilung bepreist. Die Campus-Ankündigungen bieten eine Kontrolle für die Gebäudetechnikseite. Die USD 4,5 Mrd. von Digital Edge für 500 MW ergeben rund USD 9,00 Mio. je MW, und die USD 1 Mrd. von Princeton Digital Group für 120 MW rund USD 8,33 Mio. je MW (Berechnung von DC Market Insights).
Strom ist der größte Betriebskostenfaktor. Der PLN-Tarif für industrielle Großkunden mit Hochspannungsanschluss (Klasse I-4/TT, 30.000 kVA und mehr) lag im ersten Quartal 2026 bei Rp 997 pro kWh. Bei 80 % Auslastung und einer PUE von 1,4 berechnet DC Market Insights eine jährliche Stromrechnung von rund Rp 9,78 Mrd. je MW IT-Kapazität.
Normen und Regulierung: Welche Regeln prägen den Indonesischen Datenzentrum-Markt?
Vier Regelwerke und eine Designnorm prägen den Indonesischen Datenzentrum-Markt: die Verordnung über elektronische Systeme von 2019, das Datenschutzgesetz von 2022, die nationale Rechenzentrumsnorm, die Vorschriften für Auslandsinvestitionen und die Tier-Klassifizierung, die Käufer in Verträge aufnehmen.
Regierungsverordnung 71 von 2019. Die Regierungsverordnung (PP) Nr. 71 von 2019 über den Betrieb elektronischer Systeme und Transaktionen wurde am 4. Oktober 2019 erlassen und trat am 10. Oktober 2019 in Kraft.
Gesetz zum Schutz personenbezogener Daten. Das Gesetz Nr. 27 von 2022 über den Schutz personenbezogener Daten (PDP-Gesetz) gilt seit dem 17. Oktober 2022, mit einer zweijährigen Übergangsfrist für Verantwortliche und Auftragsverarbeiter, die am 17. Oktober 2024 endete.
SNI 8799:2023. Beim Betrieb von Rechenzentren müssen Betreiber elektronischer Systeme die geltenden nationalen Normen einhalten, darunter die indonesische Nationalnorm (SNI) 8799:2023 zu Informationstechnologie – Rechenzentren.
Tier-Standard. Die Tier-Klassifizierung des Uptime Institute definiert Tier-III-Anlagen als gleichzeitig wartbar, mit redundanten Komponenten und redundanten Verteilungswegen, und Tier-IV-Anlagen als fehlertolerant. GTN Data Center in Bekasi Cikarang, von EdgeConneX übernommen, betrieb seit 2016 ein Tier-3-zertifiziertes Rechenzentrum.
Auslandsinvestitionen und Anreize. Ausländische Investoren müssen eine Gesellschaft mit beschränkter Haftung in ausländischem Besitz (PT PMA) gründen und mindestens IDR 10 Mrd. investieren, ohne Grundstücke und Gebäude. Die Regierung hat in Nongsa, Batam, eine Sonderwirtschaftszone (SEZ) für digitale Geschäfte ausgewiesen, und bis 2025 hatten ausländische Investitionen von IDR 100 Mrd. Anspruch auf eine Steuerbefreiung von bis zu 30 Jahren.
Marktsegmentierung: Welches Segment führt den Indonesischen Datenzentrum-Markt an?
Informationstechnologie (IT)-Infrastruktur führt den Indonesischen Datenzentrum-Markt mit 70,9 % des Werts 2025 an, Colocation-Rechenzentren führen nach Anlagentyp mit 57,6 %, und IT und Telekommunikation führen bei den Käufern mit 44,6 %. KI- und GPU-Workloads sind mit 28,98 % pro Jahr das am schnellsten wachsende Segment, gegenüber 10,78 % für konventionelle Workloads, weil jedes KI-MW mehr als das Dreifache der IT-Ausgaben eines konventionellen MW verursacht und der KI-Anteil an neuer Kapazität von 18 % auf 53 % steigt.
Nach Komponente: IT-Infrastruktur führt mit 70,9 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 1,47 | 70,9 % | 9,60 | 20,63 % |
| Stromversorgungslösungen | 0,32 | 15,6 % | 0,74 | 8,66 % |
| Kühlsysteme | 0,21 | 10,1 % | 0,51 | 9,17 % |
| Sicherheitslösungen | 0,04 | 2,1 % | 0,09 | 7,79 % |
| DCIM | 0,03 | 1,3 % | 0,06 | 7,72 % |
Die IT-Infrastruktur steigt bis 2035 auf 87,3 % des Marktes, weil GPU-Server den Wert jedes neuen KI-MW dominieren.
Nach Rechenzentrumstyp: Colocation führt mit 57,6 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 1,20 | 57,6 % | 6,31 | 18,11 % |
| Hyperscale-Rechenzentren | 0,54 | 25,9 % | 3,57 | 20,83 % |
| Unternehmensrechenzentren | 0,34 | 16,5 % | 1,12 | 12,55 % |
Colocation-Rechenzentren halten den größten Anteil, weil nach Schätzungen von DC Market Insights die meisten Cloud- und KI-Mieter in Indonesien Flächen in Retail- und Wholesale-Colocation-Hallen von Betreibern wie DCI Indonesia, NeutraDC, Digital Edge und Princeton Digital Group mieten. Hyperscale-Rechenzentren, die selbst errichteten oder maßgeschneiderten Campusse der größten Cloud-Service-Anbieter, wachsen mit 20,83 % pro Jahr am schnellsten.
Nach Workload: Konventionelle Workloads führen mit 74,8 %
Konventionelle Cloud- und Unternehmens-Workloads entfallen auf USD 1,55 Mrd. (74,8 %) der Ausgaben 2025 und wachsen um 10,78 % pro Jahr auf USD 4,32 Mrd. bis 2035. KI- und GPU-Workloads wachsen von USD 523,97 Mio. mit 28,98 % pro Jahr auf USD 6,68 Mrd. bis 2035 und überholen sie vor 2030.
Nach Branche: IT und Telekommunikation führt mit 44,6 %
| Branche | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 0,93 | 44,6 % | 5,27 | 18,99 % |
| BFSI | 0,38 | 18,3 % | 1,67 | 15,97 % |
| Regierung und öffentlicher Sektor | 0,25 | 12,2 % | 1,47 | 19,26 % |
| Fertigung | 0,15 | 7,1 % | 0,69 | 16,74 % |
| Gesundheitswesen | 0,10 | 4,8 % | 0,62 | 19,98 % |
| Sonstige | 0,27 | 13,0 % | 1,28 | 16,81 % |
IT und Telekommunikation, wozu Cloud-Anbieter, Telekommunikationsbetreiber und digitale Plattformen gehören, entfällt 2025 auf USD 925,98 Mio., gefolgt von Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit USD 379,94 Mio. Das Gesundheitswesen wächst von einer kleinen Basis aus mit 19,98 % pro Jahr am schnellsten, und Regierung und öffentlicher Sektor wachsen mit 19,26 % pro Jahr.
DC Exclusive: Die indonesische Matrix Komponente × Rechenzentrumstyp
Mit USD 786,99 Mio. im Jahr 2025 ist die IT-Infrastruktur in Colocation-Rechenzentren die größte Einzelzelle der Matrix und macht 37,9 % aller Ausgaben im Indonesischen Datenzentrum-Markt aus. Die Matrix stellt gegenüber, was gekauft wird und in welchem Anlagentyp es installiert wird.
| 2025 (Mrd. USD) | IT-Infrastruktur | Stromversorgungslösungen | Kühlsysteme | Sicherheitslösungen | DCIM | Gesamt |
|---|---|---|---|---|---|---|
| Colocation-Rechenzentren | 0,79 | 0,22 | 0,14 | 0,03 | 0,02 | 1,20 |
| Hyperscale-Rechenzentren | 0,40 | 0,07 | 0,05 | 0,01 | 0,01 | 0,54 |
| Unternehmensrechenzentren | 0,28 | 0,03 | 0,02 | 0,01 | 0,00 | 0,34 |
| Gesamt | 1,47 | 0,32 | 0,21 | 0,04 | 0,03 | 2,08 |
Colocation-Betreiber kaufen 69,2 % aller Stromversorgungsausrüstung und 65,8 % aller Kühlausrüstung in Indonesien, sodass ein Strom- oder Kühlungslieferant ohne Colocation-Kunden den Großteil des Marktes verfehlt. Gebäudetechnik macht 34,2 % der Colocation-Ausgaben aus, gegenüber 25,1 % in Hyperscale-Hallen und 17,8 % in Unternehmensrechenzentren, wo bestehende Räume hauptsächlich Server und Speicher erneuern.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen. Sie basiert auf 53 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventionelle und KI-MW), 4 Ausrüstungsausgabenkurven je MW, 3 Annahmen zu Lebensdauer und Auslastung der Ausrüstung, 8 Gewichtungen des Komponentenmix und 6 Aufteilungen nach Rechenzentrumstyp für Neubau- und Erneuerungsausgaben. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Indonesischen Datenzentrum-Markt an?
Groß-Jakarta führt den Indonesischen Datenzentrum-Markt mit 78,6 % des Werts 2025 an. Batam und die Riau-Inseln sind mit 29,22 % pro Jahr der am schnellsten wachsende Teilmarkt, weil sich die dortigen Hyperscale-Campusse eigene Stromvereinbarungen mit PT PLN Batam gesichert haben, und Batam beherbergt zudem eine Sonderwirtschaftszone für digitale Geschäfte in Nongsa. Indonesien hatte im September 2026 204 Rechenzentrumsanlagen, die vierthöchste Zahl in Asien, davon 107 in Jakarta und 20 in Batam, laut von Katadata berichteten Zahlen von DataCenterMap.
Groß-Jakarta führt mit 78,6 % Anteil
Groß-Jakarta, einschließlich der Korridore Bekasi, Cikarang, Cibitung und Karawang, ist 2025 USD 1,63 Mrd. und bis 2035 USD 7,19 Mrd. wert, eine CAGR von 16,00 %. Die AWS-Region Asia Pacific (Jakarta), der Campus H1 von DCI Indonesia in Cibitung (73 MW) und der Campus H2 in Karawang (27 MW) sowie die Bekasi-Campusse von Digital Edge und Princeton Digital Group befinden sich alle hier. Der Minister sagte im Juli 2026, dass fast alle Big-Tech-Unternehmen ihre Rechenzentren in Karawang entwickeln und ausbauen werden.
Batam und Riau-Inseln halten 9,1 % Anteil
Batam und die Riau-Inseln sind 2025 USD 188,93 Mio. und bis 2035 USD 2,45 Mrd. wert, das schnellste Wachstum aller Teilmärkte mit 29,22 % pro Jahr. Die 450-MW-Stromvereinbarung von DayOne mit PT PLN Batam unterstützt seinen Kabil Industrial Tech Park, sein zweites Hyperscale-Rechenzentrum in Batam. Im Oktober 2025 wurde berichtet, dass NeutraDC und Nxera das Richtfest von BTM-1 gefeiert haben, einer Anlage mit mehr als 50 MW in Kabil, und DCI Indonesia entwickelt seinen Campus H3 in Bintan mit skalierbarer Kapazität von mehr als 1.000 MW. DC Market Insights erwartet, dass der Korridor Jakarta, Batam zusammen 87,7 % der Ausgaben 2035 tragen wird.
Ostjava hält 5,2 % Anteil
Ostjava mit Zentrum Surabaya ist 2025 USD 107,96 Mio. und bis 2035 USD 549,97 Mio. wert, eine CAGR von 17,68 %. Die Anlage E2 von DCI Indonesia in Surabaya verfügt über 9 MW IT-Kapazität; DC Market Insights sieht Ostjava hauptsächlich als Standort für Disaster Recovery außerhalb Jakartas.
Übriges Indonesien hält 7,1 % Anteil
Das übrige Indonesien, einschließlich Bandung, Semarang, Bali, Medan und Makassar, ist 2025 USD 148,03 Mio. und bis 2035 USD 802,95 Mio. wert, eine CAGR von 18,42 %, angeführt, nach Schätzungen von DC Market Insights, von Edge-Standorten der Telekommunikationsbetreiber und regionalen Rechenzentren der Behörden.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Indonesische Datenzentrum-Markt erreicht im Basisszenario bis 2035 USD 11,00 Mrd., mit einer Spanne von USD 8,74 Mrd. bis USD 13,58 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubauten 20 % unter Basis; KI-Anteil an neuer Kapazität auf 45 % begrenzt | 8,74 | 15,46 % |
| Basis | Zubauten von 190 MW bis 225 MW pro Jahr; KI-Anteil erreicht 53 % | 11,00 | 18,14 % |
| Hoch | Zubauten 20 % über Basis; KI-Anteil jedes Jahr 6 Punkte höher | 13,58 | 20,66 % |
Im niedrigen Szenario lassen langsamere Netzanschlüsse den installierten Bestand bei rund 2.200 MW statt 2.620 MW. Das hohe Szenario geht davon aus, dass der Großteil der von der Regierung genannten 1,3 GW Investoreninteresse planmäßig gebaut wird.
Wettbewerbseinblicke: Wer führt den Indonesischen Datenzentrum-Markt an?
- DCI Indonesia
- NeutraDC (Telkom Indonesia)
- Digital Edge
- Princeton Digital Group
- NTT DATA
- DayOne
- Nxera
- EdgeConneX
- BDx
- Indosat Ooredoo Hutchison
- Amazon Web Services
- Microsoft
- Tencent Cloud
DCI Indonesia ist der größte Betreiber, mit 128 MW installierter Kapazität an vier Standorten und mehr als 270 Kunden; gemessen an den rund 500 MW, die für 2025 angegeben wurden, sind das etwa 25,6 % der nationalen Kapazität, oder etwa 22,1 % der im Juli 2026 angegebenen rund 580 MW (Schätzung von DC Market Insights). DCI Indonesia meldete für 2025 einen Umsatz von Rp 2,54 Billionen, ein Plus von 40,1 %, und einen Nettogewinn von Rp 1,0 Billionen, ein Plus von 25,7 %, und hat einen Ausbaufahrplan bis 2.000 MW vorgelegt. NeutraDC, die Rechenzentrumssparte von Telkom, betreibt 34 Rechenzentren in Indonesien und Singapur und hat mit PLN eine Absichtserklärung für bis zu 200 MW zusätzliche Kapazität in Cikarang unterzeichnet. NTT DATA ergänzt sein 12-MW-Gebäude JKT2A in Zentral-Jakarta, EdgeConneX trat durch die Übernahme von GTN Data Center in Bekasi Cikarang und angrenzendem Land für einen Campus, der potenziell mehr als 90 MW unterstützen kann, in den Markt ein, und BDx betreibt CGK1 in Zentral-Jakarta und CGK2 in Süd-Tangerang.
Jüngste Entwicklungen
- Im Mai 2025 eröffnete Microsoft Indonesia Central, seine erste Cloud-Region in Indonesien, mit drei Verfügbarkeitszonen, als Teil einer geplanten Investition von USD 1,7 Mrd. über den Zeitraum 2024 bis 2028 (Quelle: Pressemitteilung von Microsoft).
- Im November 2025 begann Princeton Digital Group mit dem Bau eines KI-fähigen Campus mit 120 MW und USD 1 Mrd. im Greenland International Industrial Center (GIIC) in Bekasi, dessen erste Phase bis Q4 2026 erwartet wird (Quelle: Nachrichtenbericht von W.Media).
- Im Januar 2026 kündigte Digital Edge eine Investition von USD 4,5 Mrd. in seinen 500-MW-CGK Campus in Bekasi an, skalierbar auf 1 GW (Quelle: Pressemitteilung von Digital Edge).
- Im April 2026 unterzeichnete DayOne mit PT PLN Batam einen Stromabnahmevertrag über rund 511 MVA, entsprechend 450 MW, für seinen Kabil Industrial Tech Park in Batam (Quelle: Nachrichtenbericht von W.Media).
- Im August 2026 unterzeichnete NeutraDC mit PLN eine Absichtserklärung zur Unterstützung von bis zu 200 MW zusätzlicher, in Phasen errichteter Kapazität für seine Hyperscale-Rechenzentrumsentwicklung in Cikarang (Quelle: Nachrichtenbericht von KabarBursa).
Wir verfolgen diese Deals, Eröffnungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Indonesischen Datenzentrum-Marktes erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-MW aufgeteilt und mit Ausrüstungskurven für IT und Gebäudetechnik je MW bepreist wurden. Erneuerungsausgaben wurden auf den installierten Bestand aufgeschlagen: Server in einem fünfjährigen Zyklus in konventionellen Hallen bei 80 % Auslastung und einem 4,5-jährigen Zyklus in KI-Hallen, und Gebäudetechniksysteme mit 2,5 % der Neuausrüstungskosten je MW pro Jahr. Die Summe wurde nach 5 Komponenten, 3 Rechenzentrumstypen, 2 Workloads, 6 Branchen und 4 Teilmärkten aufgeteilt, und jede Aufteilung summiert sich zur Marktsumme. Als Kontrolle der Schätzung von DC Market Insights wurde das Ergebnis top-down mit 5 öffentlichen Referenzpunkten verglichen: der angegebenen nationalen Kapazität von 500 MW und rund 580 MW, rund 2.000 MW zusätzlichem Strombedarf von Rechenzentren, den angekündigten Budgets von USD 9,00 Mio. und USD 8,33 Mio. je MW der beiden größten Bekasi-Campusse, dem Kapazitätsanteil von DCI Indonesia mit 128 MW und einer Zählung von 204 Anlagen im September 2026.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Komponenten, Rechenzentrumstypen, Workloads und Teilmärkte
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Kapazitätskohortenmodell: Konventionelle und KI-MW
- 2.2Kurven der Ausrüstungsausgaben je MW
- 2.3Modell der Erneuerungs- und Modernisierungsausgaben
- 2.4Top-down-Kontrollen anhand gemeldeter Kapazität und Projektbudgets
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Erkenntnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Ausrüstungsausgaben je MW: Konventionelle vs. KI-Hallen, 2025-2035
- 5.2Entwicklerbudgets je MW für angekündigte Campusse
- 5.3Redundanzannahmen: N+1-Kühlung und 2N-Stromversorgung
- 5.4PLN-Industriestromtarife und jährliche Stromkosten je MW
- 06Normen und Regulierung
- 6.1Regierungsverordnung 71 von 2019
- 6.2Gesetz zum Schutz personenbezogener Daten (Gesetz Nr. 27 von 2022)
- 6.3Rechenzentrumsnorm SNI 8799:2023
- 6.4Tier-Klassifizierung des Uptime Institute
- 6.5Vorschriften für Auslandsinvestitionen, SEZ und Steueranreize
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Grundstücke, Strom und Versorgungsvereinbarungen
- 7.2Entwickler, Retail- und Wholesale-Colocation-Betreiber
- 7.3Ausrüstungslieferanten und Systemintegratoren
- 7.4Cloud- und KI-Mieter
- 08Größe und Prognose des Indonesischen Datenzentrum-Marktes
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Neubau- vs. Erneuerungsausgaben
- 8.5Installierte und neue IT-Lastkapazität, 2020-2035
- 09Markt nach Komponente
- 9.1IT-Infrastruktur
- 9.2Stromversorgungslösungen
- 9.3Kühlsysteme
- 9.4Sicherheitslösungen
- 9.5Data Center Infrastructure Management (DCIM)
- 10Markt nach Rechenzentrumstyp
- 10.1Colocation-Rechenzentren
- 10.2Hyperscale-Rechenzentren
- 10.3Unternehmensrechenzentren
- 11Markt nach Workload
- 11.1Konventionell (Cloud und Unternehmen)
- 11.2KI und GPU
- 12Markt nach Branche
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Regierung und öffentlicher Sektor
- 12.4Fertigung
- 12.5Gesundheitswesen
- 12.6Sonstige
- 13DC Exclusive: Matrix Komponente × Rechenzentrumstyp
- 13.1Matrix Komponente × Rechenzentrumstyp, 2025
- 13.2Gebäudetechnik- vs. IT-Ausgaben nach Rechenzentrumstyp, 2025
- 13.3Auswirkungen für Ausrüstungslieferanten
- 14Markt nach Region
- 14.1Groß-Jakarta (Jakarta, Bekasi, Cikarang, Cibitung, Karawang, Tangerang)
- 14.2Batam und Riau-Inseln (Batam, Bintan)
- 14.3Ostjava (Surabaya)
- 14.4Übriges Indonesien (Bandung, Semarang, Bali, Medan, Makassar)
- 15Regionale Querschnitte
- 15.1Größe und Anteil der Teilmärkte, 2025 und 2035
- 15.2Wachstumsraten der Teilmärkte, 2025-2035
- 15.3Anzahl der Rechenzentrumsanlagen nach Stadt
- 16Prognoseszenarien
- 16.1Basis-, Niedrig- und Hochszenario bis 2035
- 16.2Sensitivität gegenüber Kapazitätszubauten
- 16.3Sensitivität gegenüber dem KI-Anteil an neuer Kapazität
- 16.4Zeitpunkt der Netzanschlüsse
- 17Wettbewerbslandschaft
- 17.1Anteil der führenden Betreiber an der Betriebskapazität
- 17.2Campus-Pipeline nach Betreiber
- 17.3Investitionen, Partnerschaften und Desinvestitionen, 2024-2026
- 18Unternehmensprofile
- 18.1DCI Indonesia
- 18.2NeutraDC (Telkom Indonesia)
- 18.3Digital Edge
- 18.4Princeton Digital Group
- 18.5NTT DATA
- 18.6DayOne
- 18.7Nxera
- 18.8EdgeConneX
- 18.9BDx
- 18.10Indosat Ooredoo Hutchison
- 18.11Amazon Web Services
- 18.12Microsoft
- 18.13Tencent Cloud
- 19Jüngste Entwicklungen
- 19.1Campus-Eröffnungen und Baubeginne
- 19.2Stromabnahmeverträge und Absichtserklärungen mit Versorgern
- 19.3Starts von Cloud-Regionen
- 20Analystenempfehlungen
- 20.1Für Colocation- und Hyperscale-Entwickler
- 20.2Für Ausrüstungslieferanten
- 20.3Für Cloud- und Unternehmenskäufer
- 20.4Für Investoren
- 21Anhang
- 21.1Abkürzungen
- 21.2Datenquellen nach Typ
- 21.3Modelleingaben
- Abb. 1Größe des Indonesischen Datenzentrum-Marktes, 2020-2035
- Abb. 2Installierte und neue IT-Kapazität, konventionell vs. KI, 2020-2035
- Abb. 3Ausrüstungsausgaben je MW, konventionelle vs. KI-Hallen, 2025-2035
- Abb. 4Neubau- vs. Erneuerungsausgaben, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 7Markt nach Workload, 2025 und 2035
- Abb. 8Matrix Komponente × Rechenzentrumstyp, 2025
- Abb. 9Markt nach Teilmarkt, 2025 und 2035
- Abb. 10Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausrüstungsausgaben je MW, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Branche, 2025 und 2035
- Tabelle 7Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 8Markt nach Teilmarkt, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10Angekündigte Campusse und Kapazität, 2024-2026
- Tabelle 11Unternehmensprofile: Kapazität und Standorte
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 2,08 Mrd. im Jahr 2025, laut DC Market Insights, mit einem Anstieg auf USD 11,00 Mrd. bis 2035. Der Wert umfasst IT-Infrastruktur, Stromversorgung, Kühlung, Sicherheit und DCIM-Ausrüstung, die jedes Jahr in indonesischen Rechenzentren installiert wird, berechnet aus rund 80 MW neuer Kapazität und der Erneuerung von rund 500 MW.
18,14 % pro Jahr von 2025 bis 2035, nach 30,35 % pro Jahr zwischen 2020 und 2025. Das Wachstum erreicht 2026 mit 68,8 % seinen Höhepunkt, wenn rund 190 MW neue Kapazität eröffnen, und verlangsamt sich dann, da die Erneuerungsausgaben zum größeren Teil des Marktes werden.
70,9 % der Ausgaben 2025 entfallen auf IT-Infrastruktur, im Wert von USD 1,47 Mrd. Colocation-Rechenzentren führen nach Anlagentyp mit 57,6 %, und IT und Telekommunikation führen bei den Käufern mit 44,6 %.
28,98 % pro Jahr: KI- und GPU-Workloads wachsen von USD 523,97 Mio. im Jahr 2025 auf USD 6,68 Mrd. im Jahr 2035 und erreichen 60,7 % des Marktes, weil jedes KI-MW mehr als das Dreifache der IT-Ausgaben eines konventionellen MW verursacht.
78,6 % des Werts 2025 entfallen auf Groß-Jakarta, im Wert von USD 1,63 Mrd. Batam und die Riau-Inseln wachsen mit 29,22 % pro Jahr am schnellsten, von USD 188,93 Mio. auf USD 2,45 Mrd. bis 2035, angeführt von neuen Hyperscale-Campussen mit eigenen Stromvereinbarungen.
Rund 580 MW waren im Juli 2026 in Betrieb, laut dem Koordinierenden Minister für Wirtschaft Indonesiens. DC Market Insights modelliert rund 690 MW Ende 2026 und rund 2.620 MW bis 2035.
USD 12,59 Mio. an IT- und Gebäudetechnikausrüstung je MW für eine konventionelle Halle und USD 33,10 Mio. je MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, ohne Grundstück, Rohbau und Arbeitskosten.
25,6 % der für 2025 angegebenen rund 500 MW Kapazität hält DCI Indonesia, mit 128 MW an vier Standorten (Schätzung von DC Market Insights). NeutraDC, Digital Edge, Princeton Digital Group, NTT DATA, DayOne, Nxera, EdgeConneX und BDx sind die weiteren führenden Betreiber.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.