
Iranischer Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Iranischer Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 993.0 Mio.; bis 2035 soll es bei einer CAGR von 9.95 % auf USD 2,108.4 Mio. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 15. Okt. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktstatistiken und Zusammenfassung
- 03Marktdynamik
- 04Preise
- 05Standards und Regulierung
- 06Marktsegmentierung
- 07DC Exclusive
- 08Regionale und städtische Analyse
- 09Prognoseszenarien
- 10Wettbewerbslandschaft
- 12Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 8Profilierte Unternehmen
Profilierte Unternehmen
- Afranet Data Center
- Pars Online Data Center
- Shatel Data Center
- AsiaTech Data Center
- Telecom Infra Company
- NTT Communications Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
Vollständige Analyse
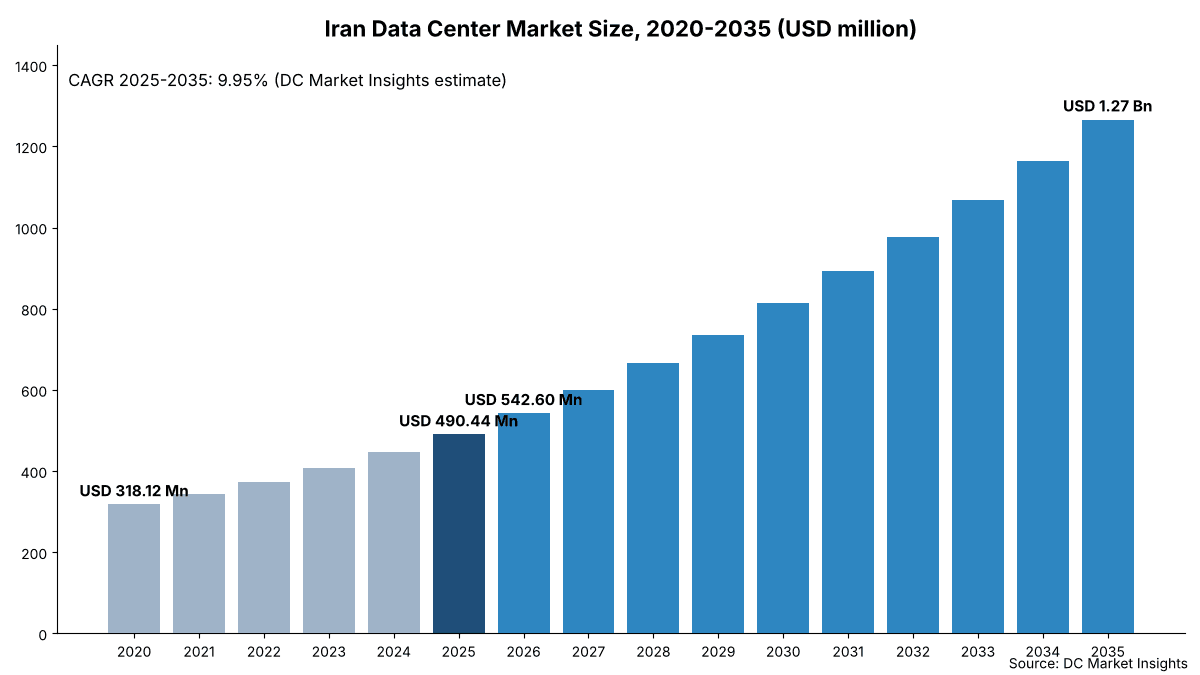
Der iranische Rechenzentrumsmarkt wird 2026 auf 542,60 Mio. USD bewertet und soll bis 2035 auf 1,27 Mrd. USD steigen, nach 490,44 Mio. USD im Jahr 2025, was einer CAGR von 9,95 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst die Investitionsausgaben für Rechenzentren im Iran: die darin installierte Informationstechnologie-Infrastruktur (IT-Infrastruktur: Server, Speicher und Netzwerk), Energielösungen, Kühlsysteme und allgemeine Bauleistungen. Die Bauleistung 2025 ergibt sich aus 16 Megawatt (MW) neuer IT-Kapazität × 6,20 Mio. USD Anlageninhalt pro MW = 99,20 Mio. USD, zuzüglich 0,96 MW neuer Kapazität für künstliche Intelligenz (KI) × 25,00 Mio. USD IT-Ausstattung pro MW = 24,00 Mio. USD, zuzüglich 367,24 Mio. USD für IT-Erneuerung und -Ersatz auf rund 173 MW installierter Kapazität zu Jahresbeginn. KI-Workloads sind mit 26,59 % pro Jahr das am schnellsten wachsende Segment, da staatlich finanzierte Cluster aus Grafikprozessoren (GPU) in Betrieb gehen, und Südiran und die Golfküste ist mit 14,86 % pro Jahr die am schnellsten wachsende Region, weil Energiekonzerne und der Transitkorridor am Persischen Golf neue Hallen in den Süden ziehen. Der Iran ist ein kleiner Teil des globalen Rechenzentrumsmarkts, und dieser Bericht beziffert alles innerhalb iranischer Rechenzentrumsgebäude. Die englische Originalfassung finden Sie unter Iran Data Center Market (englische Ausgabe).
Wichtige Marktstatistiken: Wie groß ist der iranische Rechenzentrumsmarkt 2026?
DC Market Insights bewertet den iranischen Rechenzentrumsmarkt 2026 mit 542,60 Mio. USD, nach 490,44 Mio. USD im Jahr 2025. Die neue IT-Kapazität steigt von 16 MW auf 17,6 MW, und KI-Hallen machen davon rund 7,8 % aus.
- Marktgröße 2025: 490,44 Mio. USD
- Marktgröße 2026: 542,60 Mio. USD
- Marktgröße 2030: 813,56 Mio. USD
- Marktgröße 2035: 1,27 Mrd. USD
- CAGR 2025-2035: 9,95 % (niedriges Szenario 8,1 %, hohes Szenario 11,7 %)
- Größte Komponente: IT-Infrastruktur, 79,77 % der Ausgaben 2025
- Schnellstes Segment: KI-Workloads, 26,59 % pro Jahr
- Am schnellsten wachsender Käufertyp: inländische Cloud-Plattformen, 18,96 % pro Jahr
- Führende Region: Teheran und Alborz, 62,74 % der Ausgaben 2025
- Am schnellsten wachsende Region: Südiran und die Golfküste, 14,86 % pro Jahr
- Größter Standort: Teheran, 52,16 % der Ausgaben 2025
- Marktführer: Telecommunication Infrastructure Company (TIC), rund 17 % der Ausgaben 2025 (Einschätzung von DC Market Insights)
Zusammenfassung des iranischen Rechenzentrumsmarkts: Wie viel gab der Iran 2025 für Rechenzentren aus?
Der Iran gab 2025 490,44 Mio. USD für Rechenzentrumsinfrastruktur aus. Die Größe des iranischen Rechenzentrumsmarkts wurde 2020 auf 318,12 Mio. USD bewertet, erreichte 2025 490,44 Mio. USD und soll bis 2035 bei einer CAGR von 9,95 % im Prognosezeitraum 1,27 Mrd. USD erreichen. Zwischen 2020 und 2025 wuchs der Markt um 9,04 % pro Jahr, da Betreiber wie Asiatech, Mahan Server und SamaPardaz Hallen in Teheran hinzufügten (Quelle: DatacenterDynamics, Dezember 2024) und die installierte IT-Kapazität von rund 128 MW auf rund 185 MW anhoben (Schätzung von DC Market Insights).
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des iranischen Rechenzentrumsmarkts 2025 | 490,44 Mio. USD |
| Größe des iranischen Rechenzentrumsmarkts 2026 | 542,60 Mio. USD |
| CAGR des iranischen Rechenzentrumsmarkts (2025-2035) | 9,95 % |
| Größe des iranischen Rechenzentrumsmarkts 2035 | 1,27 Mrd. USD |
Das Wachstum beschleunigt sich nach 2025 leicht, weil sich neue Kapazität von Serverräumen hin zu Telekom-Hallen und GPU-Clustern verlagert: DC Market Insights schätzt, dass die neue iranische IT-Kapazität von 16 MW im Jahr 2025 auf 24 MW im Jahr 2030 und 31 MW im Jahr 2035 steigt, wodurch der Markt 2030 auf 813,56 Mio. USD wächst. Eine frühere Ausgabe dieser Seite erfasste einen breiteren Mix aus Dienstleistungen und Software und wies eine größere Basis aus; das aktuelle Modell erfasst nur Investitionsausgaben innerhalb von Rechenzentrumsgebäuden, weshalb der Wert für 2025 niedriger und die Wachstumsrate höher ist.
Wichtigste Erkenntnisse:
- 490,44 Mio. USD im Jahr 2025, 542,60 Mio. USD im Jahr 2026 und 1,27 Mrd. USD bis 2035, eine CAGR von 9,95 %.
- IT-Infrastruktur ist mit 79,77 % die größte Komponente, weil Server und Speicher im installierten Bestand jedes Jahr ersetzt werden.
- Teheran und Alborz führen mit 62,74 % der Ausgaben 2025; Südiran und die Golfküste wächst mit 14,86 % am schnellsten.
- Der Bau eines iranischen Rechenzentrums kostet 2025 rund 6,20 Mio. USD pro MW ohne Server (Schätzung von DC Market Insights).
- Strom ist der entscheidende Engpass: Lastabwürfe im Sommer und Winter zwingen Betreiber, Diesel- und Batterie-Notstrom stundenlang zu betreiben.
Was ist ein Rechenzentrum im Iran, und was umfasst der iranische Rechenzentrumsmarkt?
Ein Rechenzentrum im Iran ist eine gesicherte Halle im Iran mit Servern, Speicher, Netzwerkausrüstung sowie redundanter Strom- und Kühlungsversorgung, und Ende 2025 waren rund 185 MW solcher IT-Kapazität installiert. Der iranische Rechenzentrumsmarkt umfasst die jährlichen Investitionsausgaben für diese Hallen, 2025 waren es 490,44 Mio. USD (Schätzung von DC Market Insights). Die Beispiele reichen von den Carrier-Hallen der Telecommunication Infrastructure Company in der Kargar-Straße in Teheran (Quelle: DatacenterDynamics, August 2022) über den 2-MW-Cloud-Standort von Afranet auf einem 15.000 Quadratmeter großen Grundstück mit 1.000 Cloud-Servern und 6 Petabyte Speicher (Quelle: CircleID, August 2016) bis zu Serverräumen von Banken und Ministerien.
Enthalten. IT-Infrastruktur (Server, KI-Beschleunigerserver, Speicher und Netzwerk, neu und als Ersatz); Energielösungen (Umspannwerke, Systeme zur unterbrechungsfreien Stromversorgung (USV), Dieselgeneratoren, Schaltanlagen und Stromverteilung); Kühlsysteme (Kältemaschinen, Raumluftgeräte für Rechnerräume, In-Row- und Flüssigkeitskühlung); Allgemeine Bauleistungen (Rohbau, Ausbau, Brandschutz, physische Sicherheit und Inbetriebnahme).
Ausgeschlossen. Grundstücke, Stromrechnungen und Dieselkraftstoff; Umsätze aus Colocation-, Cloud- und Hosting-Diensten, die im Bericht Iranischer Markt für Rechenzentrums-Colocation beziffert werden; Glasfasernetze, Internet-Austauschknoten (IXPs) und Seekabel; sowie Softwarewerkzeuge wie Data Center Infrastructure Management (DCIM), die im Bericht zum iranischen Markt für Data Center Infrastructure Management (DCIM) beziffert werden. Kryptowährungs-Mining-Farmen sind ebenfalls ausgeschlossen, da sie keine Allzweck-Rechenzentren sind.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Gesamtsumme: vier Komponenten, zwei Workloads, drei Rechenzentrumstypen, fünf Endnutzer und fünf geografische Regionen. Die Anlagenebene (Strom, Kühlung und Bau, mit Ausgaben von 99,20 Mio. USD im Jahr 2025) überschneidet sich mit dem Bericht Iranischer Markt für Rechenzentrumsinfrastruktur, der eine breitere Definition verwendet, und kleine Standorte unter 1 MW überschneiden sich mit dem Bericht zum iranischen Edge-Rechenzentrumsmarkt. Speicher-Arrays sind hier in der IT-Infrastruktur enthalten und werden separat im Bericht zum iranischen Markt für Rechenzentrumsspeicher beziffert.
Warum unterscheiden sich die Schätzungen zum iranischen Rechenzentrumsmarkt?
DC Market Insights bewertet den iranischen Rechenzentrumsmarkt 2026 mit 542,60 Mio. USD, und veröffentlichte Schätzungen unterscheiden sich, weil sie verschiedene Ebenen erfassen und unterschiedliche Wechselkurse verwenden. Manche erfassen nur Ausrüstung, manche addieren Umsätze aus Hosting- und Cloud-Diensten, und manche rechnen Rial-Budgets zum offiziellen Kurs um, der weit über dem freien Marktkurs liegen kann. Dieser Bericht erfasst nur die in jedem Jahr installierten Investitionsausgaben, aufgebaut aus der Kapazität in MW und bewertet in US-Dollar.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Server, Speicher und Netzwerk in Rechenzentren | Ja, 79,77 % der Ausgaben 2025 | Im Gebäude installiert und jedes Jahr erneuert |
| Strom, Kühlung und Bau | Ja, 99,20 Mio. USD (2025) | Anlageninhalt pro MW neuer Kapazität |
| Umsätze aus Colocation-, Hosting- und Cloud-Diensten | Nein | Wiederkehrende Miete, keine Investitionsausgaben |
| Kryptowährungs-Mining-Farmen | Nein | Einzweck-Standorte außerhalb der Rechenzentrumsdefinition |
| Glasfaser, IXPs und Seekabel | Nein | Netzwerk außerhalb des Rechenzentrums |
Suchende fragen auch nach dem nationalen Informationsnetz, souveräner Cloud und Datenlokalisierung. Vorschriften zum inländischen Hosting erhöhen die Nachfrage innerhalb der Gesamtsumme, während Cloud-Abonnements Dienstleistungsumsätze sind und außerhalb davon liegen. Themen, die Ausrüstungsstudien aufführen, etwa eine Bewertung nach Produkt, eine Bewertung nach Endnutzer, der Lebenszyklus der Ausrüstung und strategische Empfehlungen, werden hier durch die Komponentenaufteilung, die Endnutzeraufteilung, das Erneuerungsmodell und den Szenarioabschnitt abgedeckt.
Was treibt die iranischen Rechenzentrumsausgaben an: inländisches Hosting, staatliche KI-Rechenleistung oder die Digitalisierung der Banken?
Drei Treiber heben die neue iranische IT-Kapazität von 16 MW im Jahr 2025 auf 24 MW im Jahr 2030: inländisches Hosting staatlicher und privater Daten, das nationale KI-Rechenprogramm und die Digitalisierung im Banken- und Energiesektor.
Inländisches Hosting hält Workloads im Iran
Internationale Sanktionen halten globale Cloud-Anbieter aus dem Iran fern, sodass jede öffentliche Cloud-, Video-, Messaging- und Bankplattform, die im Land genutzt wird, in iranischen Hallen läuft, für eine Bevölkerung, von der 2024 85,34 % das Internet nutzten (Quelle: Daten der Weltbank auf FRED, von der Internationalen Fernmeldeunion (ITU)). Die Regierung bewirbt dieses Modell auch im Ausland: Auf der Veranstaltung Iran Corridor 2025 im Februar 2025 stellte der Minister für Informations- und Kommunikationstechnologie (IKT), Sattar Hashemi, geografisch verteilte Rechenzentren, digitale Freizonen und IXPs als Teil eines regionalen Datentransitangebots vor (Quelle: Tehran Times, Februar 2025). DC Market Insights verknüpft inländisches Hosting mit dem Typ Telekom und Colocation, mit Ausgaben von 172,54 Mio. USD im Jahr 2025 und einer CAGR von 10,78 %.
Staatliche KI-Rechenleistung: GPU-Cluster für Forschung und Verwaltung
Im Dezember 2024 kündigte der Vizepräsident für Wissenschaft und Technologie, Hossein Afshin, Pläne für das erste GPU-basierte Rechenzentrum des Landes bis 2025 an, zusammen mit einem nationalen KI-Betriebssystem (Quelle: DatacenterDynamics, Dezember 2024). Im April 2025 sagte er, große GPU-Käufe in den vergangenen Monaten hätten „eine sehr gute Recheninfrastruktur“ geschaffen, und der Nationale Entwicklungsfonds sagte 115 Mio. USD an Darlehen und Zuschüssen für Universitäten und Forschungsinstitute zu, die an KI arbeiten (Quelle: Press TV, April 2025). Das nationale KI-Dokument setzt das Ziel einer Platzierung unter den weltweiten Top 10 in KI innerhalb von 10 Jahren (Quelle: Shargh Daily, Juni 2024). DC Market Insights erhöht den KI-Anteil an neuer Kapazität von 6 % im Jahr 2025 auf 15 % im Jahr 2030 und 22 % im Jahr 2035.
Banken und Energiekonzerne digitalisieren Kernsysteme
Banken betreiben Kernbanken-, Karten-Switching- und mobile Zahlungssysteme in eigenen Rechenzentren, und die Angriffe auf die Bank Sepah und die Börse Nobitex im Juni 2025 (Quelle: TechCrunch, Juni 2025) veranlassten Kreditinstitute, Backup-Standorte hinzuzufügen. DC Market Insights schätzt, dass die Ausgaben von Banken, Finanzdienstleistern und Versicherungen (BFSI) um 9,57 % pro Jahr wachsen, während Öl-, Gas- und Petrochemiekonzerne im Süden seismische Berechnungen und Prozessrechenleistung ausbauen.
Welche Trends verändern den Ausbau der Rechenzentren im Iran?
Drei Trends prägen den Ausbau der Rechenzentren im Iran: Resilienz nach Ausfällen, eine Verlagerung hin zu Telekom- und Cloud-Hallen und ein Rückgang des Anteils von Teheran und Alborz von 62,74 % auf rund 55,92 % bis 2035.
Resilienz nach Bränden, Abschaltungen und Cyberangriffen
Zwei Brände an Standorten der Telecommunication Infrastructure Company in Teheran im März und August 2022 unterbrachen das Festnetz- und Mobilfunk-Internet in mehreren Städten (Quelle: DatacenterDynamics, August 2022), und im Juni 2025 ordnete die Regierung eine nahezu vollständige landesweite Internetabschaltung an und verwies dabei auf Cyberangriffe auf kritische Infrastruktur und Banken (Quelle: TechCrunch, Juni 2025). Betreiber reagieren mit doppelten Standorten, mehr USV- und Generatorkapazität sowie Brandunterdrückung, wodurch Energielösungen 2035 einen Wert von 105,79 Mio. USD erreichen.
Von Serverräumen zu Telekom- und inländischen Cloud-Hallen
Mobilfunkbetreiber, Festnetzanbieter und private Hoster wie Asiatech, Afranet, Shatel und ArvanCloud verkaufen Cloud-Kapazität an Unternehmen, die früher eigene Räume betrieben. DC Market Insights erwartet, dass inländische Cloud-Plattformen von 9,45 % der Ausgaben im Jahr 2025 auf rund 20,78 % im Jahr 2035 steigen, eine CAGR von 18,96 %, die schnellste der drei Rechenzentrumstypen.
Kapazität wandert aus Teheran ab
Das auf Iran Corridor 2025 vorgestellte geografisch verteilte Modell (Quelle: Tehran Times) und das Risiko eines einzelnen Ausfallpunkts in der Hauptstadt verteilen neue Hallen nach Isfahan, Maschhad, Schiras und Täbris. Teheran und Alborz fallen von 62,74 % der Ausgaben im Jahr 2025 auf rund 55,92 % im Jahr 2035 (Schätzung von DC Market Insights).
Was bremst Investitionen in iranische Rechenzentren?
Stromengpässe und Sanktionen auf Ausrüstung sind die beiden größten Hemmnisse für den iranischen Rechenzentrumsmarkt, und zusammen erklären sie, warum das Basisszenario im Zeitraum 2026-2035 rund 245 MW hinzufügt statt einer Hyperscale-Welle.
Stromengpässe und Lastabwurf
Der Iran verfügt über rund 92.841 MW nominale Erzeugungskapazität, davon 81,5 % thermisch (Quelle: Italienische Agentur für Außenhandel (ICE), unter Berufung auf Daten der Iran Grid Management Company), doch Gasmangel im Winter und Hitze im Sommer führen zu rollierenden Stromabschaltungen. Jede neue Halle benötigt Dieselgeneratoren und Batteriesysteme, die für lange Ausfälle ausgelegt sind, was die Anlagenkosten pro MW erhöht und Genehmigungen für große Standorte verlangsamt. Im niedrigen Szenario, mit 15 % weniger neuer Kapazität und einem um 25 % niedrigeren KI-Anteil ab 2026, liegt der Markt 2035 bei 1,07 Mrd. USD statt 1,27 Mrd. USD.
Sanktionen auf Server, GPUs und Ersatzteile
Exportkontrollen der Vereinigten Staaten für fortschrittliche GPUs lassen die Herkunft iranischer KI-Hardware unklar, und das Land ist seit Langem auf informelle Importe von IT-Ausrüstung angewiesen (Quelle: DatacenterDynamics, Dezember 2024). Importe über Drittländer erhöhen Kosten und Verzögerungen, daher setzt DC Market Insights KI-IT mit 25,00 Mio. USD pro KI-MW an und geht von einem langsameren KI-Hochlauf als in den Golfstaaten aus.
Wo liegen die neuen Umsatzpotenziale in iranischen Rechenzentren?
KI-Ausstattungen sind das größte neue Umsatzpotenzial, mit einem Wert von 400,31 Mio. USD an KI-Workload-Ausgaben im Jahr 2035, vor inländischen Cloud-Hallen mit einem Wert von 263,10 Mio. USD im Jahr 2035. Beide wachsen schneller als jeder andere Teil des iranischen Rechenzentrumsmarkts.
KI-Ausstattungen für Forschung, Verwaltung und Start-ups
KI-Workloads wachsen um 26,59 % pro Jahr (Schätzung von DC Market Insights), da GPU-Server in Hallen von Universitäten, Behörden und Telekommunikationsunternehmen installiert werden. Anbieter von Hochleistungsstrom und -kühlung profitieren am meisten: Kühlsysteme wachsen um 11,66 % pro Jahr, die schnellste Komponente.
Inländische Cloud für Ministerien, Banken und Online-Plattformen
Inländische Cloud-Plattformen wachsen um 18,96 % pro Jahr, weil ausländische Clouds nicht verfügbar sind und Daten im Land bleiben müssen. Forschung, KI und Start-ups ist mit 13,97 % pro Jahr der am schnellsten wachsende Endnutzer, vor Telekom und IT mit 10,42 %.
Rechenzentrumspreis im Iran: Wie viel kostet ein Rechenzentrum pro MW im Iran?
Der Bau eines Rechenzentrums im Iran kostet 2025 rund 6,20 Mio. USD pro MW IT-Kapazität ohne Server (Schätzung von DC Market Insights). Eine 2-MW-Halle nach Tier III benötigt daher rund 12,40 Mio. USD für Strom, Kühlung und Bau, und KI-IT kommt mit rund 25,00 Mio. USD pro MW GPU-Kapazität hinzu.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlagenkosten pro MW (Mio. USD) | 5,48 | 6,20 | 7,01 | 7,94 |
| KI-IT-Ausstattung pro KI-MW (Mio. USD) | 25,00 | 25,00 | 25,00 | 25,00 |
| Konventionelle IT-Ausgaben pro installiertem MW und Jahr (Mio. USD) | 2,10 | 2,10 | 2,10 | 2,10 |
Öffentliche Preisanker:
- Industriestrom für Rechenzentren kostet im Iran rund 0,01 bis 0,03 USD pro kWh (Quelle: Inflect-Rechenzentrumsverzeichnis, September 2025), einer der niedrigsten Tarife der Region, sodass die Betriebskosten niedrig sind, obwohl die Baukosten hoch sind.
- Der Cloud-Standort von Afranet aus dem Jahr 2016 bündelte 2 MW, 1.000 Cloud-Server und 6 Petabyte Speicher auf einem 15.000 Quadratmeter großen Grundstück (Quelle: CircleID, unter Berufung auf Tasnim News).
- Für das geplante nationale GPU-Rechenzentrum wurde kein Auftragswert veröffentlicht (Quelle: DatacenterDynamics, Dezember 2024), daher verwendet DC Market Insights vergleichbare Schwellenmärkte für die Kosten der KI-Ausstattung.
Die im Modell angesetzten 6,20 Mio. USD pro MW spiegeln lokale Bauleistungen zu niedrigen Lohnkosten, aber importierte Strom- und Kühlausrüstung mit Sanktionsaufschlag wider, und sie steigen um 2,5 % pro Jahr auf 7,94 Mio. USD pro MW bis 2035.
Welche Regeln und Standards prägen Investitionen in iranische Rechenzentren?
Drei Regelwerke prägen Investitionen in Rechenzentren im Iran: das nationale Informationsnetz und die Politik des inländischen Hostings, das im Juni 2024 verabschiedete nationale KI-Dokument und ausländische Exportkontrollen für IT-Ausrüstung.
Nationales Informationsnetz. Das Ministerium für Informations- und Kommunikationstechnologie (IKT) entwickelt ein inländisches Netz und fördert geografisch verteilte Rechenzentren und IXPs (Quelle: Tehran Times, Februar 2025).
Nationales KI-Dokument. Der Oberste Rat der Kulturrevolution verabschiedete am 19. Juni 2024 die nationale KI-Organisation und den strategischen Rat, mit dem Ziel einer Platzierung unter den weltweiten Top 10 in KI innerhalb von 10 Jahren (Quelle: Shargh Daily).
Exportkontrollen. Beschränkungen der Vereinigten Staaten für den Verkauf fortschrittlicher GPUs in Teile des Nahen Ostens begrenzen den Zugang zu KI-Beschleunigern (Quelle: DatacenterDynamics, Dezember 2024).
DC Market Insights behandelt inländisches Hosting als Nachfragetreiber für Daten von Behörden und Banken, die zusammen 47,05 % der Ausgaben 2025 ausmachen.
Welches Segment führt den iranischen Rechenzentrumsmarkt an, und welches Segment wächst am schnellsten?
IT-Infrastruktur führt den iranischen Rechenzentrumsmarkt mit 79,77 % der Ausgaben 2025 an, und KI-Workloads sind mit 26,59 % pro Jahr bis 2035 das am schnellsten wachsende Segment der iranischen Rechenzentren (Schätzung von DC Market Insights).
Nach Komponente: IT-Infrastruktur führt mit 79,77 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 391,24 | 79,77 % | 1.020,09 | 10,06 % |
| Energielösungen | 43,65 | 8,90 % | 105,79 | 9,26 % |
| Allgemeine Bauleistungen | 34,72 | 7,08 % | 77,50 | 8,36 % |
| Kühlsysteme | 20,83 | 4,25 % | 62,74 | 11,66 % |
Nach Workload: KI-Workloads wachsen am schnellsten
KI-Workloads, 7,72 % der Ausgaben 2025, wachsen am schnellsten, weil der KI-Anteil an neuer Kapazität von 6 % auf 22 % steigt und jedes KI-MW 25,00 Mio. USD an IT mit sich bringt.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konventionelle Workloads | 452,57 | 92,28 % | 865,81 | 6,70 % |
| KI-Workloads | 37,87 | 7,72 % | 400,31 | 26,59 % |
Nach Rechenzentrumstyp: Unternehmen und Behörden führen heute
Inländische Cloud-Plattformen sind der am schnellsten wachsende Rechenzentrumstyp, während Unternehmen und Behörden mit 55,37 % der Ausgaben 2025 den größten Anteil behalten.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmen und Behörden | 271,56 | 55,37 % | 522,78 | 6,77 % |
| Telekom und Colocation | 172,54 | 35,18 % | 480,24 | 10,78 % |
| Inländische Cloud-Plattformen | 46,34 | 9,45 % | 263,10 | 18,96 % |
Nach Endnutzer: Regierung und öffentlicher Sektor führen
Regierung und öffentlicher Sektor ist mit 29,63 % der Ausgaben 2025 der größte Endnutzer, vor Telekom und IT mit 25,81 %.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regierung und öffentlicher Sektor | 145,32 | 29,63 % | 322,48 | 8,30 % |
| Telekom und IT | 126,58 | 25,81 % | 341,09 | 10,42 % |
| BFSI | 85,43 | 17,42 % | 213,09 | 9,57 % |
| Öl, Gas und Petrochemie | 69,54 | 14,18 % | 154,34 | 8,30 % |
| Forschung, KI und Start-ups | 63,57 | 12,96 % | 235,12 | 13,97 % |
DC Exclusive: Der Iran Domestic Hosting Tracker und die Matrix Region × Komponente
Sieben namentlich genannte iranische Standorte und Programme prägen den Ausbau, und die größte Zelle der Matrix 2025 ist IT-Infrastruktur in Teheran und Alborz mit 245,46 Mio. USD. Dies ist ein Modell von DC Market Insights, aufgebaut aus 10 Eingangsgrößen (neue IT-MW, KI-Anteil, Anlagenkosten pro MW, KI-IT pro MW, konventionelle IT pro installiertem MW, KI-Erneuerungsrate, Stilllegungsrate, installierter Bestand, Regionsanteile und Standortanteile) und geprüft anhand von 3 Plausibilitätsgrenzen.
| Standort oder Programm | Entwickler / Betreiber | Status |
|---|---|---|
| Nationales GPU-basiertes Rechenzentrum | Vizepräsidentschaft für Wissenschaft und Technologie | Angekündigt im Dez. 2024 für 2025 |
| Carrier-Hallen in der Kargar-Straße, Teheran | Telecommunication Infrastructure Company | In Betrieb; Brände im März und Aug. 2022 |
| Cloud-Rechenzentrum von Afranet, Teheran | Afranet | In Betrieb seit Aug. 2016, 2 MW |
| Rechenzentren von Asiatech, Teheran | Asiatech | In Betrieb |
| Rechenzentrum von Mahan Server, Teheran | Mahan Server | In Betrieb |
| Rechenzentrum von SamaPardaz, Teheran | SamaPardaz | In Betrieb |
| Standort Asre Pardazeshe Ettelaate Amin, Ghom | Amin Institute | In Betrieb |
Die folgende Matrix teilt den Markt 2025 von 490,44 Mio. USD nach Region und Komponente auf; Zeilen und Spalten ergeben die obigen Summen.
| Region (Mio. USD, 2025) | IT-Infrastruktur | Energielösungen | Allgemeine Bauleistungen | Kühlsysteme | Gesamt |
|---|---|---|---|---|---|
| Teheran und Alborz | 245,46 | 27,39 | 21,78 | 13,07 | 307,70 |
| Isfahan und Zentraliran | 43,35 | 4,84 | 3,85 | 2,30 | 54,34 |
| Chorasan und Ostiran | 36,26 | 4,05 | 3,22 | 1,93 | 45,46 |
| Südiran und die Golfküste | 34,66 | 3,87 | 3,08 | 1,84 | 43,45 |
| Nordwestiran | 31,51 | 3,50 | 2,79 | 1,69 | 39,49 |
| Gesamt | 391,24 | 43,65 | 34,72 | 20,83 | 490,44 |
Welche iranische Region führt bei den Rechenzentrumsausgaben, und welche wächst am schnellsten?
Teheran und Alborz führen mit 62,74 % der Ausgaben 2025, und Südiran und die Golfküste ist mit 14,86 % pro Jahr die am schnellsten wachsende Region (Schätzung von DC Market Insights). Der Süden erreicht 2035 einen Wert von 173,59 Mio. USD, weil Öl-, Gas- und Petrochemiekonzerne und der Transitkorridor am Persischen Golf neue Hallen dorthin ziehen. Der Iran gehört zur Region Naher Osten und Afrika, und die am schnellsten wachsende Region des iranischen Rechenzentrumsmarkts, Südiran und die Golfküste mit 14,86 % pro Jahr, wächst von einer kleinen Basis aus schneller als die nationale Rate von 9,95 %.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Teheran und Alborz | 307,70 | 62,74 % | 708,01 | 8,69 % |
| Isfahan und Zentraliran | 54,34 | 11,08 % | 147,25 | 10,48 % |
| Chorasan und Ostiran | 45,46 | 9,27 % | 125,22 | 10,66 % |
| Südiran und die Golfküste | 43,45 | 8,86 % | 173,59 | 14,86 % |
| Nordwestiran | 39,49 | 8,05 % | 112,05 | 10,99 % |
Teheran und Alborz führen mit 62,74 % Anteil
Teheran beherbergt die Carrier-Hallen, Ministerien, Bankzentralen und die meisten privaten Hoster, mit Karadsch als Ausweichstandort, doch der Anteil der Region sinkt bis 2035 auf rund 55,92 %, da sich die Kapazität verteilt.
Südiran und die Golfküste ist mit 14,86 % die am schnellsten wachsende Region
Südiran und die Golfküste ist mit 14,86 % pro Jahr die am schnellsten wachsende Region des iranischen Rechenzentrumsmarkts, weil Schiras, Ahvaz, Buschehr und Bandar Abbas Rechenleistung für den Energiesektor mit den für den Iran Corridor beworbenen terrestrischen und Seekabel-Glasfaserrouten verbinden (Quelle: Tehran Times).
Isfahan und Zentraliran hält 11,08 % Anteil
Die Stahl- und Industriebasis von Isfahan und die Institutsstandorte in Ghom wachsen um 10,48 % pro Jahr.
Chorasan und Ostiran hält 9,27 % Anteil
Maschhad, die zweitgrößte Stadt, und Kerman fügen regionale Cloud- und Bankstandorte hinzu und wachsen um 10,66 % pro Jahr.
Nordwestiran hält 8,05 % Anteil
Täbris und Rascht versorgen den Nordwesten und die kaspischen Provinzen und wachsen um 10,99 % pro Jahr.
Welche iranischen Städte geben am meisten für Rechenzentren aus?
Teheran führt bei den Rechenzentrumsausgaben im Iran mit 52,16 % der Gesamtsumme 2025, und Buschehr ist mit 16,09 % pro Jahr der am schnellsten wachsende Standort (Schätzung von DC Market Insights). Die 12 Standorte unten halten 87,81 % der Ausgaben 2025; der Rest entfällt auf kleinere Provinzen.
| Rang | Standort | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Teheran | Teheran und Alborz | 255,81 | 52,16 % | 580,26 | 8,54 % |
| 2 | Karadsch | Teheran und Alborz | 35,36 | 7,21 % | 84,58 | 9,11 % |
| 3 | Isfahan | Isfahan und Zentraliran | 28,64 | 5,84 % | 77,61 | 10,48 % |
| 4 | Maschhad | Chorasan und Ostiran | 27,12 | 5,53 % | 74,57 | 10,64 % |
| 5 | Schiras | Südiran und die Golfküste | 20,21 | 4,12 % | 69,26 | 13,11 % |
| 6 | Täbris | Nordwestiran | 18,93 | 3,86 % | 53,30 | 10,91 % |
| 7 | Ghom | Isfahan und Zentraliran | 11,57 | 2,36 % | 30,13 | 10,04 % |
| 8 | Ahvaz | Südiran und die Golfküste | 9,71 | 1,98 % | 34,69 | 13,58 % |
| 9 | Buschehr | Südiran und die Golfküste | 6,72 | 1,37 % | 29,88 | 16,09 % |
| 10 | Kerman | Chorasan und Ostiran | 6,28 | 1,28 % | 19,25 | 11,85 % |
| 11 | Bandar Abbas | Südiran und die Golfküste | 5,35 | 1,09 % | 23,68 | 16,04 % |
| 12 | Rascht | Nordwestiran | 4,95 | 1,01 % | 15,07 | 11,78 % |
Teheran bleibt bis 2035 an erster Stelle, weil sich die nationalen Carrier-Vermittlungsstellen und die meisten Bank- und Regierungssysteme dort befinden (Quelle: DatacenterDynamics, Dezember 2024).
Prognoseszenarien: Was könnte die Prognose 2035 für den Iran verändern?
Der iranische Rechenzentrumsmarkt 2035 liegt zwischen 1,07 Mrd. USD und 1,48 Mrd. USD um ein Basisszenario von 1,27 Mrd. USD, abhängig von der Stromversorgung und dem Zugang zu KI-Hardware.
| Szenario | Annahme ab 2026 | 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue Kapazität 15 % und KI-Anteil 25 % unter dem Basisszenario | 1,07 Mrd. USD | 8,1 % |
| Basis | Rund 245 MW Zubau 2026-2035; KI-Anteil 22 % bis 2035 | 1,27 Mrd. USD | 9,95 % |
| Hoch | Neue Kapazität 15 % und KI-Anteil 25 % über dem Basisszenario | 1,48 Mrd. USD | 11,7 % |
Die entscheidenden Faktoren sind die Netzzuverlässigkeit und der GPU-Zugang: Eine Lockerung der Exportkontrollen oder ein großer staatlicher GPU-Cluster würde den Markt in Richtung des hohen Szenarios bewegen, während längere Stromausfälle oder eine weitere landesweite Abschaltung wie im Juni 2025 ihn in Richtung des niedrigen Szenarios bewegen würden.
Wer sind die führenden Rechenzentrumsunternehmen im Iran, und welchen Anteil halten sie?
TIC führt den iranischen Rechenzentrumsmarkt mit rund 17 % der Ausgaben 2025 an, und die drei größten Anbieter halten rund 38 % (Schätzung von DC Market Insights auf Basis offengelegter Standorte). Die drei größten sind die Telecommunication Infrastructure Company (TIC), die Mobile Telecommunication Company of Iran (MCI) und die Telecommunication Company of Iran (TCI).
- Telecommunication Infrastructure Company (TIC)
- Mobile Telecommunication Company of Iran (MCI)
- Telecommunication Company of Iran (TCI)
- MTN Irancell
- Rightel
- Asiatech
- Afranet
- Shatel
- Pars Online
- Mobin Net
- ArvanCloud
- Mahan Server
- SamaPardaz
- Respina
- Afrooz
- HomaTelecom
- Shabdiz Telecom Network
Der Vorteil von TIC ist die Kontrolle über das internationale Gateway und das nationale Backbone, mit Carrier-Hallen in der Kargar-Straße in Teheran (Quelle: DatacenterDynamics, August 2022). MCI und TCI ergänzen Cloud und Colocation für ihre Unternehmenskunden. Unter den privaten Hostern betreiben Asiatech, Afranet, Mahan Server und SamaPardaz Multi-Tenant-Hallen in Teheran, und ArvanCloud betreibt eine inländische Cloud und ein Content Delivery Network. Globale Hyperscaler haben wegen der Sanktionen keine iranische Region, sodass lokale Betreiber den gesamten Markt halten.
Was hat sich auf dem iranischen Rechenzentrumsmarkt zwischen 2022 und 2026 verändert?
Sechs datierte Ereignisse seit März 2022 haben die Aussichten für Rechenzentren im Iran verändert, drei davon im Jahr 2025.
- Im März 2022 verursachte ein Brand in einem Rechenzentrum der Telecommunication Infrastructure Company in Teheran Ausfälle in mehreren Städten, und im August 2022 folgte ein zweiter Brand (Quelle: DatacenterDynamics).
- Im Juni 2024 verabschiedete der Oberste Rat der Kulturrevolution die nationale KI-Organisation, mit einer Platzierung unter den weltweiten Top 10 in KI als 10-Jahres-Ziel (Quelle: Shargh Daily).
- Im Dezember 2024 kündigte Vizepräsident Hossein Afshin das erste GPU-basierte Rechenzentrum für 2025 an (Quelle: DatacenterDynamics).
- Im Februar 2025 stellte IKT-Minister Sattar Hashemi auf Iran Corridor 2025 geografisch verteilte Rechenzentren vor (Quelle: Tehran Times).
- Im April 2025 sagte Hossein Afshin, große GPU-Käufe hätten eine nationale Rechenbasis geschaffen, und 115 Mio. USD wurden für KI-Forschung zugesagt (Quelle: Press TV).
- Im Juni 2025 ordnete die Regierung eine nahezu vollständige landesweite Internetabschaltung an und verwies dabei auf Cyberangriffe auf Banken und Infrastruktur (Quelle: TechCrunch).
Weitere Länder- und Segmentberichte sind unter Branchen von DC Market Insights aufgeführt, darunter die Berichte zum iranischen Edge-Rechenzentrumsmarkt und zum iranischen Markt für Rechenzentrumsspeicher.
Methodik: Wie wir das Modell des iranischen Rechenzentrumsmarkts aufgebaut haben
Das Modell multipliziert für 2025 16 MW mit 6,20 Mio. USD pro MW, addiert 0,96 MW × 25,00 Mio. USD KI-IT und addiert 367,24 Mio. USD IT-Ausgaben für den installierten Bestand. Neue iranische IT-Kapazität (9 MW im Jahr 2020, 16 MW im Jahr 2025, 24 MW im Jahr 2030, 31 MW im Jahr 2035; rund 185 MW installiert Ende 2025, 2 % des konventionellen Bestands werden jedes Jahr stillgelegt) × Anlagenkosten pro MW ergibt die Anlagenausgaben; neue KI-MW (KI-Anteil 0 % im Jahr 2020, 6 % im Jahr 2025, 15 % im Jahr 2030, 22 % im Jahr 2035) × KI-IT pro MW ergibt die neuen KI-IT-Ausgaben; 20 % des installierten KI-Bestands werden jährlich erneuert; und der installierte konventionelle Bestand × 2,10 Mio. USD pro MW und Jahr ergibt die konventionellen IT-Ausgaben. Regions- und Standortaufteilungen werden für 2025 und 2035 festgelegt und ergeben die Gesamtsumme.
Drei Plausibilitätsgrenzen:
- Obergrenze 1: Rund 381 MW installierte IT im Jahr 2035 bei einer Power Usage Effectiveness (PUE) von 1,6 beanspruchen rund 610 MW, 0,66 % der 92.841 MW nominalen Erzeugungskapazität des Iran (Quelle: Italienische Agentur für Außenhandel, unter Berufung auf Daten der Iran Grid Management Company).
- Obergrenze 2: Der Markt 2025 entspricht rund 0,09 % des globalen Rechenzentrumsmarkts von 570,04 Mrd. USD (Schätzung von DC Market Insights), was zu einer Volkswirtschaft passt, die von globalen Cloud-Investitionen abgeschnitten ist.
- Untergrenze: Die Carrier-Hallen, Bankstandorte und privaten Hoster in Teheran müssen Server und Speicher bereits jedes Jahr erneuern, was das Modell als konventionelle IT-Ausgaben 2025 von 359,32 Mio. USD ansetzt.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Rechenwerte, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsattribute und Basisjahr
- 1.3Warum sich Schätzungen unterscheiden
- 02Wichtige Marktstatistiken und Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Wichtigste Erkenntnisse
- 03Marktdynamik
- 3.1Treiber
- 3.2Trends
- 3.3Herausforderungen
- 3.4Chancen
- 04Preise
- 4.1Anlagenkosten pro MW
- 4.2Öffentliche Preisanker
- 05Standards und Regulierung
- 5.1Nationales Informationsnetz
- 5.2Nationales KI-Dokument
- 5.3Exportkontrollen
- 06Marktsegmentierung
- 6.1Nach Komponente
- 6.2Nach Workload
- 6.3Nach Rechenzentrumstyp
- 6.4Nach Endnutzer
- 07DC Exclusive
- 7.1Iran Domestic Hosting Tracker
- 7.2Matrix Region x Komponente
- 08Regionale und städtische Analyse
- 8.1Teheran und Alborz
- 8.2Südiran und die Golfküste
- 8.3Isfahan und Zentraliran
- 8.4Chorasan und Ostiran
- 8.5Nordwestiran
- 8.6Die 12 größten Standorte
- 09Prognoseszenarien
- 9.1Niedriges, Basis- und hohes Szenario
- 10Wettbewerbslandschaft
- 10.1Unternehmensliste
- 10.2Schätzung der Marktanteile
- 11Jüngste Entwicklungen
- 12Methodik
- 12.1Bottom-up-Modell
- 12.2Plausibilitätsgrenzen
- Abb. 1Größe des iranischen Rechenzentrumsmarkts, 2020-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Segmenttabellen
- Tabelle 3Matrix Region x Komponente
- Tabelle 4Die 12 größten Standorte
- Tabelle 5Szenarien
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
542,60 Mio. USD im Jahr 2026, nach 490,44 Mio. USD im Jahr 2025, da die neue IT-Kapazität von 16 MW auf 17,6 MW steigt (Schätzung von DC Market Insights).
490,44 Mio. USD im Jahr 2025 und 1,27 Mrd. USD bis 2035. Der Markt umfasst IT-Infrastruktur, Strom, Kühlung und Bau in iranischen Rechenzentren (Schätzung von DC Market Insights).
Rund 185 MW IT-Kapazität befanden sich Ende 2025 in iranischen Rechenzentren. Ein Rechenzentrum im Iran ist eine gesicherte Halle im Iran mit Servern, Speicher, Netzwerkausrüstung sowie redundanter Strom- und Kühlungsversorgung (Schätzung von DC Market Insights).
9,95 % pro Jahr von 2025 bis 2035 im Basisszenario, mit einem niedrigen Szenario von 8,1 % und einem hohen Szenario von 11,7 % (Schätzung von DC Market Insights).
26,59 % pro Jahr bis 2035 für KI-Workloads, das am schnellsten wachsende Segment der iranischen Rechenzentren, da der KI-Anteil an neuer Kapazität von 6 % auf 22 % steigt (Schätzung von DC Market Insights). Inländische Cloud-Plattformen wachsen um 18,96 %.
6,20 Mio. USD pro MW IT-Kapazität im Jahr 2025 für Strom, Kühlung und Bau, ohne Server, mit einem Anstieg auf 7,94 Mio. USD bis 2035; KI-IT kommt mit rund 25,00 Mio. USD pro KI-MW hinzu (Schätzung von DC Market Insights).
79,77 % der Ausgaben 2025 entfallen auf IT-Infrastruktur, die führende Komponente, weil Server und Speicher im installierten Bestand jedes Jahr ersetzt werden (Schätzung von DC Market Insights).
62,74 % der Ausgaben 2025 entfallen auf Teheran und Alborz, die führende Region, weil sich die Carrier-Hallen, Ministerien und Banken in der Hauptstadt befinden (Schätzung von DC Market Insights).
14,86 % pro Jahr in Südiran und der Golfküste, der am schnellsten wachsenden Region, angetrieben durch Rechenleistung für den Energiesektor und Glasfaserrouten am Persischen Golf (Schätzung von DC Market Insights).
38 % der Ausgaben 2025 halten TIC, MCI und TCI zusammen (Schätzung von DC Market Insights); Asiatech, Afranet, Mahan Server, SamaPardaz und ArvanCloud sind die wichtigsten privaten Hoster.
100 % der iranischen Cloud- und Hosting-Kapazität werden von inländischen Betreibern betrieben, weil Sanktionen AWS, Microsoft und Google aus dem Iran fernhalten.
92.841 MW nominale Erzeugungskapazität verhindern keine rollierenden Stromabschaltungen, und Sanktionen verlangsamen Importe von Servern und GPUs; diese beiden Hemmnisse bremsen den iranischen Rechenzentrumsmarkt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.