
Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren: 2025 lag das Marktvolumen bei USD 388.2 Mio.; bis 2035 soll es bei einer CAGR von 32.07 % auf USD 6,270.0 Mio. steigen. Auf Asia Pacific entfallen 73.5% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Technologie
- 08Marktgröße und Prognose
- 09Markt nach Spannungsarchitektur
- 10Markt nach Komponente
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- Asia Pacific73.5%
- North America23.4%
- Europe1.9%
- Middle East and Africa0.8%
- Latin America0.3%
Profilierte Unternehmen
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
Vollständige Analyse
Der Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren umfasst die Stromversorgungssysteme, die Gleichstrom (DC) mit 240 Volt oder mehr von der Anlage bis zum IT-Rack führen, von Gleichrichtern und Solid-State-Transformatoren über DC-Stromschienen und Wandler auf Rack-Ebene bis hin zu Dienstleistungen. DC Market Insights beziffert den globalen Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren im Jahr 2025 auf USD 388,20 Mio. und prognostiziert bis 2035 USD 6,27 Mrd., was einer CAGR von 32,07 % entspricht. Der Wert für 2025 ergibt sich aus installierten Megawatt (MW) multipliziert mit den Ausgaben pro MW: 612,7 MW neue Kapazität mit 240 Volt Gleichstrom (VDC) und 336 VDC zu USD 0,31 Mio. pro MW, 174,0 MW Kapazität mit 380 VDC und ±400 VDC zu USD 0,56 Mio. pro MW und 24,4 MW Pilotkapazität mit 800 VDC zu USD 0,72 Mio. pro MW ergeben USD 304,92 Mio. an Neubauausgaben, und Service und Ersatz auf einer installierten HVDC-Basis von 3,47 GW fügen USD 83,28 Mio. hinzu. Systeme mit 800 VDC sind mit 70,42 % pro Jahr das am schnellsten wachsende Segment, weil KI-Racks, die auf 1 MW zusteuern, nicht mit 54 V versorgt werden können, und Lateinamerika ist mit 56,65 % pro Jahr die am schnellsten wachsende Region, weil es nahezu bei null beginnt.
Zusammenfassung
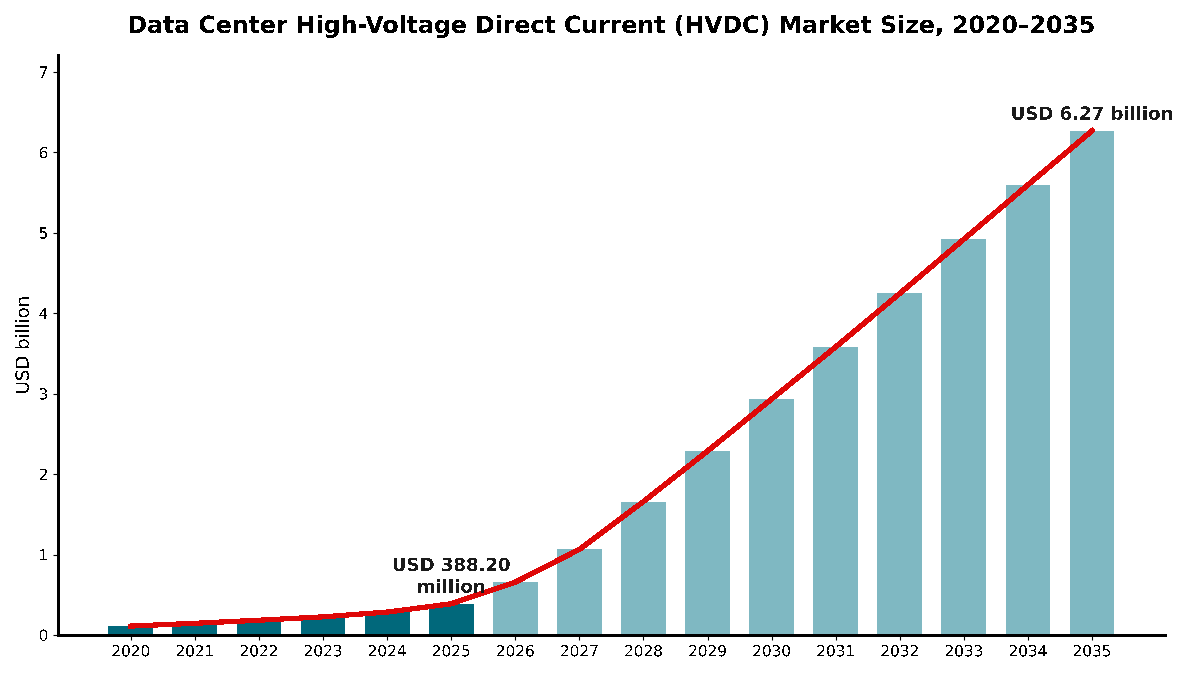
Die Größe des globalen Marktes für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren wurde im Jahr 2020 auf USD 110,82 Mio. beziffert, erreichte 2025 USD 388,20 Mio. und wird bis 2035 voraussichtlich USD 6,27 Mrd. erreichen, bei einer CAGR von 32,07 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren 2025 | USD 388,20 Mio. |
| Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren, CAGR | 32,07 % |
| Größe des Marktes für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren 2035 | USD 6,27 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 28,50 % pro Jahr, fast ausschließlich getragen von Systemen mit 240 VDC in chinesischen Hyperscale-Rechenzentren, und allein 2025 kamen gegenüber 2024 36,2 % hinzu, als die ersten Hallen mit ±400 VDC und die ersten Pilotprojekte mit 800 VDC in Betrieb gingen. Mit HVDC versorgte Hallen machten Ende 2025 2,99 % der rund 116 GW installierten Kapazität aus, eine Schätzung von DC Market Insights, die mit der veröffentlichten Durchdringung von unter 3 % übereinstimmt.
DC Market Insights prognostiziert, dass der Markt 2027, dem Jahr, für das NVIDIA die Serienproduktion von 800 VDC ansetzt, USD 1,06 Mrd. überschreitet und 2030 USD 2,93 Mrd. erreicht. Bis 2035 werden jährlich rund 11,8 GW neue Kapazität auf Basis von Hochspannungs-Gleichstrom gebaut, gegenüber 811 MW im Jahr 2025.
Marktumfang: Was ist HVDC-Strominfrastruktur für Rechenzentren?
HVDC-Strominfrastruktur für Rechenzentren war 2025 ein Markt von USD 388,20 Mio. HVDC-Strominfrastruktur für Rechenzentren ist die Ausrüstung, die Wechselstrom (AC) aus dem Netz einmal in DC umwandelt, nahe dem Gebäudeeingang oder in einem Sidecar auf Reihenebene, und anschließend DC mit 240 V oder mehr an die IT-Racks verteilt, statt AC zu verteilen und in jedem Server umzuwandeln. Der Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren umfasst diese Ausrüstung weltweit, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 388,20 Mio.
Enthalten. Gleichrichtersysteme mit 240 VDC und 336 VDC der Art, wie sie in chinesischen Hyperscale-Rechenzentren eingesetzt werden; Systeme mit 380 VDC und ±400 VDC, einschließlich der Power-Racks im Stil von Mt Diablo, die neben dem IT-Rack stehen; zentrale Gleichrichter und Sidecars mit 800 VDC; Solid-State-Transformatoren, die Mittelspannungs-AC direkt in DC umwandeln; DC-Stromschienen, DC-Schaltanlagen, Leistungsschalter und Stromverteilereinheiten (PDUs); DC-DC-Wandler auf Rack-Ebene und HVDC-Power-Shelves; Batterie- und Energiespeicherschnittstellen am DC-Bus sowie zugehörige Dienstleistungen.
Ausgeschlossen. HVDC-Übertragungsleitungen von Versorgern und über lange Strecken, -48-V-Telekommunikations-DC-Anlagen, 54-V- und 48-V-Stromschienen im Rack, die aus AC-Power-Shelves gespeist werden, unterbrechungsfreie Stromversorgungen (USV) in der AC-Verteilung, Generatoren, Mittelspannungs-AC-Schaltanlagen und Spannungsregler auf Chip-Ebene.
Wie die Segmente zusammenpassen. Die Aufteilung nach Spannungsarchitektur gliedert die gesamten USD 388,20 Mio. nach der Spannung des DC-Busses.
Markttreiber: Warum wechselt die Hochspannungsversorgung von Rechenzentren zu DC?
Die Hochspannungsversorgung von Rechenzentren wechselt zu DC, weil KI-Racks auf 1 MW zusteuern. Die Leistung von KI-Racks steigt von unter 20 kW, und DC Market Insights schätzt, dass dieser Wandel die jährlichen HVDC-Installationen von 811 MW im Jahr 2025 auf 11,8 GW im Jahr 2035 anhebt. Drei Treiber erklären den Großteil des Wachstums.
KI-Racks über 200 kW sprengen das 54-V-Modell und heben 800 VDC bis 2035 auf USD 3,74 Mrd.
NVIDIA zufolge stößt die heutige 54-V-Verteilung im Rack an physikalische Grenzen, sobald Racks 200 kW überschreiten, und das Unternehmen treibt ab 2027 einen Übergang zur Stromversorgung von Rechenzentren mit 800 VDC voran, um IT-Racks mit 1 MW und mehr zu unterstützen (Quelle: Technischer Blog von NVIDIA). NVIDIA gibt an, dass die Umstellung die End-to-End-Effizienz gegenüber 54-V-Systemen um bis zu 5 % verbessert und den Kupferbedarf um 45 % senkt und dass die Umstellung der Verteilung von 415 VAC auf 800 VDC 85 % mehr Leistung über denselben Leiterquerschnitt überträgt (Herstellerangaben). Systeme mit 800 VDC wachsen nach Schätzungen von DC Market Insights von USD 18,12 Mio. im Jahr 2025 auf USD 3,74 Mrd. im Jahr 2035.
Hyperscaler standardisieren Power-Racks mit ±400 VDC über das Open Compute Project
Google, Meta und Microsoft standardisieren über das Open Compute Project (OCP) ein separates DC-Power-Rack. Microsoft beschrieb das Mt-Diablo-Design im Oktober 2024 als disaggregierte 400-VDC-Einheit, die von Hunderten kW bis auf 1 MW skaliert und 15 % bis 35 % mehr KI-Beschleuniger in jedem Server-Rack unterbringt. Google führte eine Stromversorgung mit ±400 VDC ein, die bis zu 1 MW pro Rack unterstützen kann, wählte 400 VDC, um die für Elektrofahrzeuge (EVs) aufgebaute Lieferkette nutzen zu können, und erwartet, dass maschinelles Lernen vor 2030 mehr als 500 kW pro IT-Rack benötigen wird. Systeme mit 380 VDC und ±400 VDC wachsen nach Schätzungen von DC Market Insights von USD 109,76 Mio. im Jahr 2025 auf USD 1,88 Mrd. bis 2035, eine CAGR von 32,87 %.
Kapazitätszubau steigt von 12,0 GW auf 27,0 GW pro Jahr
Der Markt für HVDC in Rechenzentren ist in erster Linie ein Neubaumarkt: 78,5 % der Ausgaben 2025 flossen in neue Hallen. BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW Rechenzentrumskapazität im Bau, davon 15,9 GW in den Vereinigten Staaten. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035 sowie einen Anstieg des HVDC-Anteils an neuer Kapazität im selben Zeitraum von 6,8 % auf 43,7 %.
Markttrends: Wie verändert sich die HVDC-Architektur von Rechenzentren?
800 VDC steigt von 4,7 % des Marktwerts im Jahr 2025 auf 59,7 % bis 2035, eine Schätzung von DC Market Insights. Die HVDC-Architektur von Rechenzentren entwickelt sich in drei Richtungen: höhere Busspannung, Verlagerung der Umwandlung aus dem IT-Rack in Sidecars und Solid-State-Transformatoren sowie eine neue Halbleiter-Lieferkette rund um 800 VDC.
Solid-State-Transformatoren wachsen bis 2035 auf USD 660,93 Mio.
Ein Solid-State-Transformator ersetzt die Kette aus Niederfrequenztransformator, Schaltanlage und Gleichrichter durch Leistungselektronik, die Mittelspannungs-AC direkt in DC umwandelt. Delta zeigte auf dem OCP Global Summit 2025 einen Solid-State-Transformator, der Mittelspannungs-AC direkt in 800 VDC umwandelt, und Siemens und Reinhausen entwickeln einen für die direkte DC-Umwandlung vom Netz bis zum Rack. Eaton kaufte im August 2025 Resilient Power Systems, einen Entwickler von Solid-State-Transformator-Technologie, und erklärt in seinem Geschäftsbericht 2025, dass die Übernahme die Kommerzialisierung für Rechenzentren und Energiespeicher beschleunigt. Solid-State-Transformatoren wachsen nach Schätzungen von DC Market Insights von USD 3,98 Mio. im Jahr 2025 auf USD 660,93 Mio. bis 2035, eine CAGR von 66,74 % und die schnellste aller Komponenten.
Die Leistungsumwandlung wandert in Sidecars neben dem Rack
Power-Sidecars machen das IT-Rack für Rechenleistung frei. Schneider Electric entwickelt einen Sidecar mit 800 VDC, der Racks mit bis zu 1,2 MW versorgen kann, Delta zeigte ein In-Row-Stromversorgungssystem im 1-MW-Maßstab aus HVDC-Power-Shelves mit 106 kW, und das 800-VDC-Portfolio von Vertiv kombiniert zentrale Gleichrichter, DC-Stromschienen und DC-DC-Wandler auf Rack-Ebene. DC-DC-Wandler und Power-Shelves auf Rack-Ebene sind im Modell von DC Market Insights 2025 USD 19,45 Mio. und bis 2035 USD 908,18 Mio. wert.
Chiphersteller bauen eine Umwandlungskette für 800 VDC auf
Halbleiterhersteller entwickeln die Wandler, die 800 VDC bis zum Grafikprozessor (GPU) herabsetzen: Texas Instruments stellte im März 2026 eine Referenzarchitektur für 800 VDC mit einem isolierten Buswandler von 800 V auf 6 V vor, Infineon strebt bis zu 98 % Effizienz pro Umwandlungsstufe an, onsemi kaufte 2025 die Vcore-Leistungstechnologie von Aura Semiconductor, und Navitas schloss im Oktober 2026 die Übernahme von Claros ab.
Marktherausforderungen: Was bremst den Markt für HVDC in Rechenzentren?
Ein System mit ±400 VDC kostet laut einem veröffentlichten Angebot etwa das 4,7-Fache einer USV gleicher Leistung. Hohe Anschaffungskosten, unausgereifte Sicherheitspraxis und eine geringe installierte Basis bremsen den Markt für HVDC in Rechenzentren.
HVDC-Systeme kosten etwa USD 560 pro kW gegenüber USD 120 für eine USV
Ein im Oktober 2025 veröffentlichtes Angebot bezifferte ein ±400-V-HVDC-Produkt für ein 800-kW-System auf etwa USD 450.000 einschließlich Installation und einem Jahr Garantie, während eine USV gleicher Kapazität etwa USD 120 pro kW bzw. etwa USD 100.000 kostet. DC Market Insights berechnet das HVDC-Angebot mit etwa USD 560 pro kW. Betreiber, die nach Anschaffungskosten kaufen, entscheiden sich weiterhin für AC, weshalb das Modell die Verbreitung von 240 VDC außerhalb Chinas bei höchstens 3 % der neuen Kapazität hält.
DC-Lichtbogenschutz, Fachkräfte und Vorschriften hinken der AC-Praxis hinterher
Gleichstrom hat keinen natürlichen Nulldurchgang, daher müssen Leistungsschalter, Steckverbinder und Störlichtbogenverfahren dafür ausgelegt sein. Nach Einschätzung von DC Market Insights ist der Pool an Elektrikern, die für Arbeiten mit 800 V DC im Whitespace geschult sind, noch klein, und Sicherheitsvorschriften vor Ort für DC-Stromschienen werden noch erarbeitet. DC Market Insights geht davon aus, dass diese Lücken die Verbreitung von ±400 VDC in Europa im Basisszenario auf 0,8 % der neuen Kapazität im Jahr 2025 und 5 % im Jahr 2030 begrenzen.
Kupfer zu Rekordpreisen verteuert Stromschienen
Der Kassapreis für Kupfer an der London Metal Exchange (LME) erreichte am 17. August 2026 ein Allzeithoch von USD 14.850 pro Tonne. Die Kupferpreise erhöhen kurzfristig die Kosten von DC-Stromschienen, obwohl eine höhere Spannung den Kupferbedarf pro MW senkt.
Marktchancen: Wo liegen die neuen Umsatzpools bei der Hochspannungs-DC-Versorgung von Rechenzentren?
GPU- und Neocloud-Betreiber, die um 45,82 % pro Jahr wachsen, sind der am schnellsten wachsende neue Umsatzpool. Dienstleistungen sind der zweite Pool, auf einer installierten HVDC-Basis, die bis 2035 von 3,47 GW auf mehr als 60 GW wächst.
GPU- und Neocloud-Betreiber erreichen bis 2035 USD 1,09 Mrd.
GPU- und Neocloud-Anbieter gaben 2025 USD 25,17 Mio. für HVDC-Systeme aus und erreichen nach Schätzungen von DC Market Insights bis 2035 USD 1,09 Mrd. Auch das Rack-Design spielt hier eine Rolle: Der Bericht OCP Rack Market zeigt, wie offene Rack-Standards die Leistungsumwandlung aus dem IT-Rack verlagern.
Dienstleistungen wachsen mit der installierten Basis auf USD 1,57 Mrd.
Die Ausgaben für Service und Ersatz werden mit USD 0,024 Mio. pro installiertem HVDC-MW und Jahr modelliert, was nach Schätzungen von DC Market Insights für Dienstleistungen USD 83,28 Mio. im Jahr 2025 und USD 1,57 Mrd. im Jahr 2035 bzw. 25,0 % des Marktes ergibt. Betreiber, die AC-Stromketten ersetzen, können die Kosten in unserem Bericht Data Center UPS Market vergleichen.
Preise: Was kostet ein Gleichstrom-Stromversorgungssystem für Rechenzentren pro MW?
Ein Gleichstrom-Stromversorgungssystem für Rechenzentren kostet 2025 USD 0,31 Mio. bis USD 0,72 Mio. pro MW. Die Spanne reicht 2025 von etwa USD 0,31 Mio. pro MW bei 240 VDC über USD 0,56 Mio. pro MW bei ±400 VDC bis zu USD 0,72 Mio. pro MW für Pilotsysteme mit 800 VDC. Dies sind Schätzungen von DC Market Insights, die Gleichrichtung, Verteilung, Umwandlung auf Rack-Ebene und die Energiespeicherschnittstelle abdecken, einschließlich der Installation, wo diese mit dem System verkauft wird; der Wert für ±400 VDC entspricht den USD 560 pro kW, die sich aus dem veröffentlichten 800-kW-Angebot ergeben.
| Ausgaben für HVDC-Systeme pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 240 VDC und 336 VDC | 0,34 | 0,31 | 0,29 | 0,27 |
| 380 VDC und ±400 VDC | 0,66 | 0,56 | 0,49 | 0,44 |
| 800 VDC | k. A. | 0,72 | 0,50 | 0,40 |
Der Preis für 240 VDC ist am niedrigsten, weil diese Systeme bereits vor 2020 in Serie produziert wurden: Delta meldete Anfang 2020, dass mehr als 50 MW seines Panama-Systems, das 10 kV AC mit einem Modulwirkungsgrad von 98,5 % direkt in 240 V DC umwandelt, produziert und ausgeliefert worden waren, mit Installationen in Rechenzentren von Alibaba. Die Preise für 800 VDC fallen am schnellsten, um etwa 6 % pro Jahr bis 2035, da Produkte mit 800 VDC ab der zweiten Jahreshälfte 2026 auf den Markt kommen und 2027 die Serienproduktion erreichen und Solid-State-Transformatoren herkömmliche Transformator- und Gleichrichterketten ersetzen.
Normen und Regulierung: Welche Regeln gelten für Hochspannungs-DC im Rechenzentrum?
Fünf Regelwerke gelten für Hochspannungs-DC bis 400 V und darüber im Rechenzentrum: eine europäische Schnittstellennorm bis 400 V DC, eine chinesische Norm für 240 V DC, ein Industriestandard für 380 VDC, der US-amerikanische Elektrocode und die Spezifikationen des Open Compute Project für Racks mit ±400 VDC.
ETSI EN 300 132-3. Die Norm EN 300 132-3 des European Telecommunications Standards Institute (ETSI) definiert die Stromversorgungsschnittstelle am Eingang von Geräten der Informations- und Kommunikationstechnik für bis zu 400 V DC, und ihr Anwendungsbereich schließt Rechenzentren ein.
YD/T 2378. Der chinesische Telekommunikations-Industriestandard YD/T 2378-2011 behandelt Stromversorgungssysteme mit 240 V DC für die Telekommunikation; 240 VDC ist auch die Architektur des Stromversorgungsdesigns der dritten Generation für Rechenzentren von Tencent.
EMerge Alliance 380 VDC. Der Data/Telecom Center Standard der EMerge Alliance beschreibt eine Plattform mit 380 VDC, die die hybride Nutzung von AC- und DC-Strom unterstützt.
National Electrical Code (NFPA 70). Artikel 712 des National Electrical Code (NEC) legt Anforderungen an DC-Microgrids mit mehr als einer miteinander verbundenen DC-Stromquelle fest, was gilt, wenn Batterien oder Erzeugung vor Ort einen DC-Bus im Rechenzentrum speisen.
Open Compute Project und EU-Berichtspflichten. Die Mt-Diablo-Arbeit beim OCP standardisiert die elektrischen und mechanischen Schnittstellen von Power-Racks mit ±400 VDC. In der Europäischen Union verlangt die Delegierte Verordnung 2024/1364 Energie- und Nachhaltigkeitsberichte von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW.
Marktsegmentierung: Welches Segment führt den Markt für HVDC in Rechenzentren an?
Systeme mit 240 VDC und 336 VDC führen mit 67,1 % des Werts 2025. Im Markt für HVDC in Rechenzentren führen Gleichrichter und Stromversorgungssysteme bei den Komponenten mit 41,0 %, und Hyperscale-Rechenzentren führen bei den Käufern mit 62,0 %. 800 VDC ist mit 70,42 % pro Jahr das am schnellsten wachsende Segment, gegenüber 32,87 % für ±400 VDC und 9,43 % für 240 VDC, weil die Kyber-Racks von NVIDIA und die dafür gebauten Stromversorgungssysteme ab 2027 die Serienproduktion erreichen.
Nach Spannungsarchitektur: Systeme mit 240 VDC und 336 VDC führen mit 67,1 %
| Spannungsarchitektur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 240 VDC und 336 VDC | 260,32 | 67,1 % | 0,64 | 9,43 % |
| 380 VDC und ±400 VDC | 109,76 | 28,3 % | 1,88 | 32,87 % |
| 800 VDC | 18,12 | 4,7 % | 3,74 | 70,42 % |
240 VDC wächst in China weiter, wo die Stromversorgung der dritten Generation für Rechenzentren von Tencent eine Architektur aus 240-V-HVDC und direkter Netzeinspeisung nutzt, doch sein Anteil fällt bis 2035 auf 10,2 %, da KI-Hallen zu höheren Busspannungen wechseln. 800 VDC überholt im Modell von DC Market Insights 2028 ±400 VDC.
Nach Komponente: Gleichrichter und Stromversorgungssysteme führen mit 41,0 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gleichrichter und Stromversorgungssysteme | 159,18 | 41,0 % | 1,63 | 26,22 % |
| Solid-State-Transformatoren | 3,98 | 1,0 % | 0,66 | 66,74 % |
| DC-Verteilung (Stromschienen, Schaltanlagen und PDUs) | 77,55 | 20,0 % | 1,02 | 29,39 % |
| DC-DC-Wandler und Power-Shelves auf Rack-Ebene | 19,45 | 5,0 % | 0,91 | 46,87 % |
| Energiespeicherschnittstelle | 44,76 | 11,5 % | 0,48 | 26,68 % |
| Dienstleistungen | 83,28 | 21,5 % | 1,57 | 34,12 % |
Gleichrichter verlieren bis 2035 14,9 Prozentpunkte Anteil, da Solid-State-Transformatoren einen Teil der Umwandlungsaufgabe übernehmen, und Dienstleistungen gewinnen 3,6 Prozentpunkte, da die installierte Basis wächst.
Nach Anwendung: KI-Training und Inferenz wachsen am schnellsten mit 45,06 %
Cloud- und Universal-Computing ist 2025 mit USD 228,32 Mio. (58,8 %) die größte Anwendung. KI-Training und Inferenz folgen mit USD 135,76 Mio. (35,0 %) und wachsen um 45,06 % pro Jahr auf USD 5,60 Mrd. bzw. 89,4 % des Marktes bis 2035. Telekommunikations- und Edge-Rechenzentren sind USD 24,12 Mio. (6,2 %) wert und wachsen um 14,68 % pro Jahr.
Nach Endnutzer: Hyperscale-Rechenzentren führen mit 62,0 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 240,80 | 62,0 % | 3,69 | 31,39 % |
| Colocation-Rechenzentren | 76,64 | 19,7 % | 1,18 | 31,44 % |
| GPU- und Neocloud-Anbieter | 25,17 | 6,5 % | 1,09 | 45,82 % |
| Unternehmens- und Telekommunikations-Rechenzentren | 45,59 | 11,7 % | 0,30 | 20,82 % |
DC Exclusive: Die HVDC-Matrix des Spannungsübergangs
Mit USD 805,83 Mio. im Jahr 2030 ist 800 VDC in Hyperscale-Rechenzentren die größte Einzelzelle der Matrix und macht in diesem Jahr 27,5 % des gesamten Marktes für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren aus. Die folgende Matrix stellt die Busspannung den Käufern im Jahr 2030 gegenüber.
| 2030, Mrd. USD | 240 VDC und 336 VDC | 380 VDC und ±400 VDC | 800 VDC | Gesamt |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,31 | 0,63 | 0,81 | 1,74 |
| Colocation-Rechenzentren | 0,13 | 0,17 | 0,19 | 0,50 |
| GPU- und Neocloud-Anbieter | 0,03 | 0,10 | 0,39 | 0,52 |
| Unternehmens- und Telekommunikations-Rechenzentren | 0,07 | 0,07 | 0,04 | 0,17 |
| Gesamt | 0,54 | 0,97 | 1,43 | 2,93 |
GPU- und Neocloud-Anbieter geben 75,6 % ihres HVDC-Budgets 2030 für 800 VDC aus, der höchste Anteil aller Käufer, weil sie installieren, was das jeweils neueste Beschleuniger-Rack verlangt. Im Modell von DC Market Insights verteilen Hyperscaler ihre Ausgaben auf alle drei Spannungen: 240 VDC in chinesischen Hallen, ±400 VDC in Hallen im Stil von Mt Diablo und 800 VDC in der neuesten KI-Kapazität.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Sie basiert auf 54 Eingangsgrößen: 16 jährliche Kapazitätskohorten (2020 bis 2035), 18 Adoptionskurven (6 Teilregionen × 3 Spannungsarchitekturen), 6 Kurven regionaler Kapazitätsanteile, 3 Kurven der Ausgaben pro MW, 1 Aftermarket-Rate, 6 installierte Ausgangsbasen, 3 Aufteilungstabellen nach Endnutzer und 1 Abgleich mit Lieferantenumsätzen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für HVDC in Rechenzentren an?
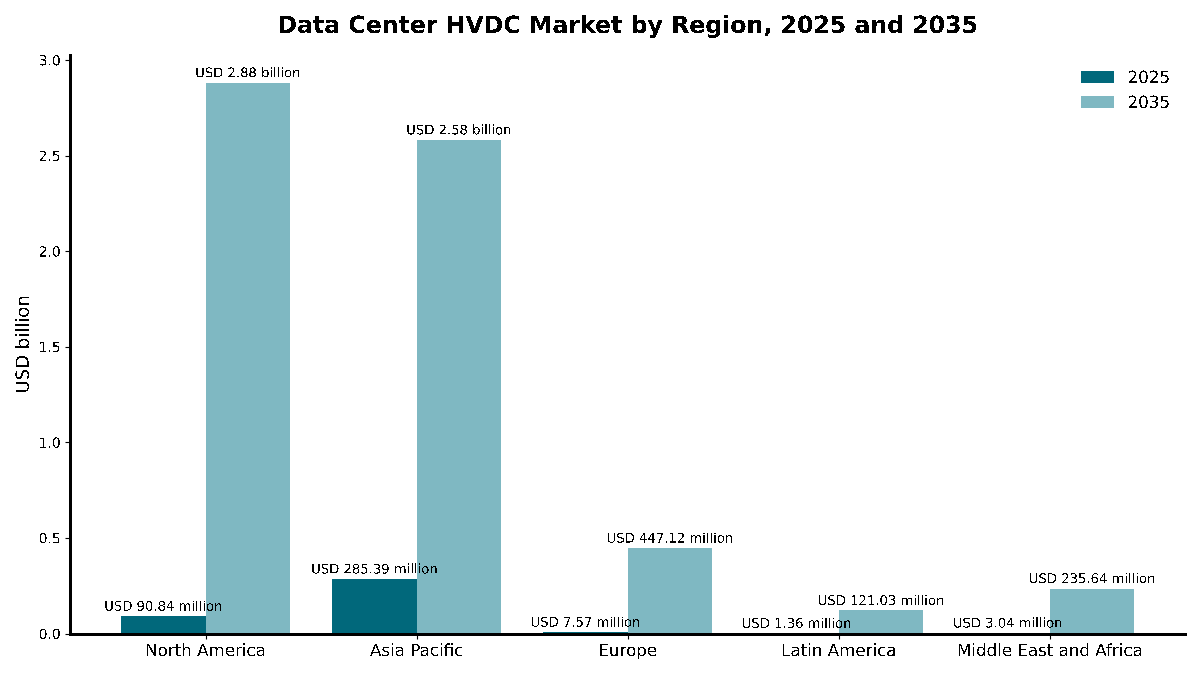
Asien-Pazifik führt mit 73,5 % des Werts 2025. Im Markt für HVDC in Rechenzentren ist Lateinamerika mit 56,65 % pro Jahr ausgehend von USD 1,36 Mio. die am schnellsten wachsende Region. Nordamerika überholt Asien-Pazifik 2030 und erreicht bis 2035 USD 2,88 Mrd., weil die Verbreitung von 800 VDC dem KI-Ausbau in den Vereinigten Staaten folgt.
Asien-Pazifik führt mit 73,5 % Anteil
Asien-Pazifik ist 2025 USD 285,39 Mio. und bis 2035 USD 2,58 Mrd. wert, eine CAGR von 24,64 %. Allein auf China entfallen USD 248,87 Mio.; dort liegt die HVDC-Durchdringung laut chinesischer Finanzpresse vom Mai 2026 bei etwa 20 %, gegenüber 1 % bis 5 % in Südostasien und Nordamerika. Alibaba Cloud gibt an, den HVDC-Einsatz auf Basis seiner Panama-Erfahrungen auszuweiten. Im Januar 2026 startete ST Telemedia Global Data Centres in Singapur den FutureGrid Accelerator, beschrieben als erstes live betriebenes, mit HVDC versorgtes KI-Infrastruktur-Testfeld Südostasiens.
Nordamerika hält 23,4 % Anteil
Nordamerika ist 2025 USD 90,84 Mio. wert und wächst um 41,30 % pro Jahr auf USD 2,88 Mrd. bis 2035. Die Vereinigten Staaten beherbergten Ende 2025 15,9 GW der im Bau befindlichen Kapazität, und zu den Partnern von NVIDIA für Stromversorgungssysteme mit 800 VDC gehören Vertiv, Eaton und GE Vernova. DC Market Insights prognostiziert, dass 800 VDC bis 2035 31 % der neuen Kapazität in Nordamerika erreicht.
Europa hält 1,9 % Anteil
Europa ist 2025 USD 7,57 Mio. und bis 2035 USD 447,12 Mio. wert, eine CAGR von 50,36 %. DC Market Insights erwartet, dass Grenzen beim Netzanschluss in den wichtigsten Hubs neue KI-Hallen bremsen, während die EU-Berichtspflichten nach der Delegierten Verordnung 2024/1364 geringere Umwandlungsverluste belohnen.
Naher Osten und Afrika hält 0,8 % Anteil
Der Nahe Osten und Afrika ist 2025 USD 3,04 Mio. und bis 2035 USD 235,64 Mio. wert, eine CAGR von 54,50 %. DC Market Insights erwartet, dass neue KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten von Anfang an DC-Designs mit hoher Dichte einsetzen.
Lateinamerika hält 0,3 % Anteil
Lateinamerika ist 2025 USD 1,36 Mio. und bis 2035 USD 121,03 Mio. wert, das schnellste Wachstum aller Regionen mit 56,65 % pro Jahr. DC Market Insights modelliert die ersten Hallen mit ±400 VDC und 800 VDC in Brasilien und Mexiko nach 2027.
Länderanalyse: Welche Länder kaufen die meisten HVDC-Stromversorgungssysteme für Rechenzentren?
China führt 2025 mit USD 248,87 Mio., 64,1 % des globalen Werts. China ist der größte Ländermarkt für HVDC-Stromversorgungssysteme für Rechenzentren, gefolgt von den Vereinigten Staaten mit USD 82,21 Mio. (21,2 %) und Kanada mit USD 8,63 Mio. (2,2 %). Auf die 12 größten Länder entfallen 96,5 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | China | Asien-Pazifik | 248,87 | 64,1 % | 1,59 | 20,38 % |
| 2 | Vereinigte Staaten | Nordamerika | 82,21 | 21,2 % | 2,58 | 41,14 % |
| 3 | Kanada | Nordamerika | 8,63 | 2,2 % | 0,30 | 42,72 % |
| 4 | Japan | Asien-Pazifik | 6,21 | 1,6 % | 0,14 | 36,44 % |
| 5 | Indien | Asien-Pazifik | 5,84 | 1,5 % | 0,22 | 43,62 % |
| 6 | Singapur | Asien-Pazifik | 5,84 | 1,5 % | 0,11 | 34,01 % |
| 7 | Australien | Asien-Pazifik | 4,75 | 1,2 % | 0,13 | 39,11 % |
| 8 | Südkorea | Asien-Pazifik | 4,38 | 1,1 % | 0,11 | 37,92 % |
| 9 | Malaysia | Asien-Pazifik | 3,65 | 0,9 % | 0,14 | 43,88 % |
| 10 | Deutschland | Europa | 1,82 | 0,5 % | 0,10 | 49,03 % |
| 11 | Vereinigtes Königreich | Europa | 1,51 | 0,4 % | 0,08 | 49,63 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 1,04 | 0,3 % | 0,09 | 56,13 % |
Die Vereinigten Staaten überholen China im Modell von DC Market Insights bis 2029 und erreichen bis 2035 USD 2,58 Mrd. Saudi-Arabien ist mit 56,13 % pro Jahr das am schnellsten wachsende Land in der Tabelle. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an neuer und installierter Rechenzentrumskapazität und seiner HVDC-Verbreitung.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Das Basisszenario erreicht bis 2035 USD 6,27 Mrd. Der Markt für HVDC in Rechenzentren bewegt sich im niedrigen und hohen Szenario in einer Spanne von USD 4,15 Mrd. bis USD 8,49 Mrd.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubau 15 % unter Basis; Verbreitung von ±400 VDC und 800 VDC 25 % unter Basis | 4,15 | 26,73 % |
| Basis | Zubau steigt auf 27,0 GW pro Jahr; HVDC erreicht 43,7 % der neuen Kapazität | 6,27 | 32,07 % |
| Hoch | Zubau 15 % über Basis; Verbreitung von ±400 VDC und 800 VDC 20 % über Basis | 8,49 | 36,13 % |
Das niedrige Szenario steht für einen langsameren KI-Ausbau: Weniger Racks überschreiten 200 kW, und 800 VDC bleibt eine Nische für die größten Trainingscluster. Das hohe Szenario unterstellt, dass die Lieferkette für 800 VDC pünktlich liefert und Colocation-Betreiber für KI-Suites auf DC standardisieren.
Wettbewerbsanalyse: Wer führt den Markt für HVDC in Rechenzentren an?
Die drei größten Anbieter halten etwa 46 % des Marktes für HVDC in Rechenzentren im Jahr 2025, eine Schätzung von DC Market Insights.
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
DC Market Insights schätzt, dass Delta Electronics und Zhongheng Electric, die am engsten mit den 240-VDC-Systemen von Alibaba und Tencent verbundenen Anbieter, zusammen etwa 38 % des Marktes 2025 halten (Schätzung von DC Market Insights: ihre installierte Basis in China im Verhältnis zur Nachfrage von USD 260,32 Mio. nach 240 VDC und 336 VDC im Modell). Im Oktober 2025 benannte NVIDIA Partner für Stromversorgungssysteme von Rechenzentren mit 800 VDC, darunter ABB, Eaton, GE Vernova, Hitachi Energy, Mitsubishi Electric, Schneider Electric, Siemens und Vertiv, mit Delta, Flex und LITEON unter den Partnern für Stromversorgungskomponenten. Vertiv, dessen Nettoumsatz im Gesamtjahr 2025 USD 10,23 Mrd. betrug, kündigte im Oktober 2025 an, sein 800-VDC-Portfolio in der zweiten Jahreshälfte 2026 auf den Markt zu bringen. Eaton übernahm Resilient Power Systems für USD 86 Mio., einschließlich geschätzter bedingter Gegenleistungen (Quelle: Formular 10-Q von Eaton, eingereicht bei der US Securities and Exchange Commission), und GE Vernova meldete für das erste Quartal 2026 Elektrifizierungsaufträge von USD 2,40 Mrd. im Zusammenhang mit Rechenzentrumskunden. Flex vereinbarte den Kauf von EPC Power, das über eine für 800 VDC vorbereitete Plattform verfügt, für USD 4,40 Mrd. CATL investierte RMB 4,10 Mrd. für 49 % an Zhongheng Technology Investment, einem bedeutenden Investor in Zhongheng Electric.
Aktuelle Entwicklungen
Sechs Entwicklungen seit Oktober 2024 zeichnen den Wechsel zu 800 VDC bei der Stromversorgung von Rechenzentren nach.
- Im Oktober 2024 beschrieb Microsoft Mt Diablo, eine gemeinsam mit Meta entwickelte, disaggregierte 400-VDC-Stromversorgungseinheit, die von Hunderten kW bis auf 1 MW skaliert (Quelle: Microsoft Azure Blog).
- Im Mai 2025 kündigte NVIDIA seine 800-VDC-Architektur für IT-Racks mit 1 MW an, mit geplanter Serienproduktion zusammen mit den Rack-Scale-Systemen Kyber im Jahr 2027 (Quelle: Technischer Blog von NVIDIA).
- Im August 2025 übernahm Eaton Resilient Power Systems, einen Entwickler von Solid-State-Transformator-Technologie, für USD 86 Mio. (Quelle: Formular 10-Q von Eaton).
- Im Oktober 2025 erklärte Vertiv, dass sein 800-VDC-Portfolio aus zentralen Gleichrichtern, DC-Stromschienen und DC-DC-Wandlern auf Rack-Ebene für die zweite Jahreshälfte 2026 geplant ist (Quelle: Pressemitteilung von Vertiv).
- Im Januar 2026 startete ST Telemedia Global Data Centres mit LITEON, ERI@N und Amperesand den FutureGrid Accelerator, ein mit HVDC versorgtes KI-Infrastruktur-Testfeld in Singapur (Quelle: Branchennachrichten von JTC).
- Im September 2026 vereinbarte Flex die Übernahme von EPC Power, das über eine für 800 VDC vorbereitete Plattform für Rechenzentren verfügt, zu einem Kaufpreis von USD 4,40 Mrd. (Quelle: Anlage zum Formular 8-K von Flex).
Wir verfolgen diese Markteinführungen, Transaktionen und Änderungen der Stromversorgungsarchitektur zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für HVDC in Rechenzentren erstellt haben
DC Market Insights erstellte das Modell aus 16 jährlichen Kapazitätskohorten (2020 bis 2035), die von 6,0 GW neuer Kapazität im Jahr 2020 auf 12,0 GW im Jahr 2025 und 27,0 GW im Jahr 2035 steigen. Jede Kohorte wurde auf 6 Teilregionen aufgeteilt, jede mit eigener Adoptionskurve für 240 VDC, ±400 VDC und 800 VDC. HVDC-Megawatt wurden mit einer Kurve der Ausgaben pro MW für jede Spannung bewertet, und Ausgaben für Service und Ersatz von USD 0,024 Mio. pro installiertem HVDC-MW und Jahr wurden auf die kumulierte installierte Basis aufgeschlagen, die Ende 2019 bei 0,65 GW beginnt. Die daraus resultierende installierte Basis von 3,47 GW im Jahr 2025 entspricht 2,99 % der globalen Rechenzentrumskapazität, im Einklang mit dem veröffentlichten globalen Durchdringungswert von unter 3 %. Die Summe wurde nach 3 Spannungsarchitekturen, 6 Komponenten, 3 Anwendungen, 4 Endnutzertypen, 5 Regionen und 12 Ländern aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde top-down anhand von Lieferantenangaben geprüft: Der Markt 2025 entspricht 3,8 % des Nettoumsatzes von Vertiv im Jahr 2025, und der Preis für ±400 VDC stimmt mit einem veröffentlichten Angebot von USD 450.000 für ein 800-kW-System überein.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Spannungsklassen
- 1.3Aufbau des Berichts
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Annahmen zu den Ausgaben pro MW
- 2.3Top-down-Abgleich mit Lieferanten
- 2.4Quellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Ausgaben für HVDC-Systeme pro MW nach Spannung, 2020-2035
- 5.2Kostenvergleich HVDC gegenüber USV
- 06Normen und Regulierung
- 6.1ETSI EN 300 132-3
- 6.2YD/T 2378 (240 V DC)
- 6.3EMerge Alliance 380 VDC
- 6.4National Electrical Code Artikel 712
- 6.5Open Compute Project Mt Diablo
- 6.6Delegierte Verordnung (EU) 2024/1364
- 07Lieferkette und Technologie
- 7.1Leistungshalbleiter
- 7.2Gleichrichter und Power-Shelves
- 7.3Solid-State-Transformatoren
- 7.4DC-Schutz und -Verteilung
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte HVDC-Kapazität
- 8.3Neue HVDC-Kapazität nach Jahr
- 09Markt nach Spannungsarchitektur
- 9.1240 VDC und 336 VDC
- 9.2380 VDC und ±400 VDC
- 9.3800 VDC
- 10Markt nach Komponente
- 10.1Gleichrichter und Stromversorgungssysteme
- 10.2Solid-State-Transformatoren
- 10.3DC-Verteilung (Stromschienen, Schaltanlagen und PDUs)
- 10.4DC-DC-Wandler und Power-Shelves auf Rack-Ebene
- 10.5Energiespeicherschnittstelle
- 10.6Dienstleistungen
- 11Markt nach Anwendung
- 11.1KI-Training und Inferenz
- 11.2Cloud- und Universal-Computing
- 11.3Telekommunikation und Edge
- 12Markt nach Endnutzer
- 12.1Hyperscale-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3GPU- und Neocloud-Anbieter
- 12.4Unternehmens- und Telekommunikations-Rechenzentren
- 13DC Exclusive: Die HVDC-Matrix des Spannungsübergangs
- 13.1Spannungsarchitektur nach Endnutzer, 2030
- 13.2Modell-Eingangsgrößen
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Asien-Pazifik (China, Japan, Indien, Singapur, Australien, Südkorea, Malaysia)
- 14.3Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande)
- 14.4Lateinamerika (Brasilien, Mexiko)
- 14.5Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Wachstumsraten der Länder
- 16Regionale Querschnitte
- 16.1Spannungsarchitektur nach Region
- 16.2Adoptionsanteil an neuer Kapazität nach Region
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktkonzentration
- 18.2Partner-Ökosystem für 800 VDC
- 18.3Fusionen und Übernahmen
- 19Unternehmensprofile
- 19.1Delta Electronics
- 19.2Zhongheng Electric
- 19.3Vertiv
- 19.4Eaton
- 19.5Schneider Electric
- 19.6ABB
- 19.7Siemens
- 19.8Hitachi Energy
- 19.9GE Vernova
- 19.10Mitsubishi Electric
- 19.11LITEON
- 19.12Flex
- 19.13Infineon
- 19.14Texas Instruments
- 19.15Navitas
- 19.16onsemi
- 20Aktuelle Entwicklungen
- 20.1Produkteinführungen
- 20.2Übernahmen und Investitionen
- 21Empfehlungen der Analysten
- 21.1Für Rechenzentrumsbetreiber
- 21.2Für Anbieter von Stromversorgungsausrüstung
- 21.3Für Investoren
- Abb. 1Größe des Marktes für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren, 2020-2035
- Abb. 2Markt nach Spannungsarchitektur, 2025 und 2035
- Abb. 3Markt nach Komponente, 2025 und 2035
- Abb. 4Markt nach Region, 2025 und 2035
- Abb. 5HVDC-Anteil an neuer Kapazität, 2025 und 2035
- Abb. 6Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben für HVDC-Systeme pro MW, 2020-2035
- Tabelle 3Markt nach Spannungsarchitektur, 2025 und 2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7HVDC-Matrix des Spannungsübergangs, 2030
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Normen mit Auswirkungen auf HVDC in Rechenzentren
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 388,20 Mio. im Jahr 2025. DC Market Insights beziffert den globalen Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren im Jahr 2025 auf USD 388,20 Mio. und prognostiziert bis 2035 USD 6,27 Mrd., was einer CAGR von 32,07 % entspricht.
Gleichstrom mit 240 Volt oder mehr. HVDC-Strominfrastruktur für Rechenzentren wandelt AC aus dem Netz einmal in DC um und verteilt DC mit 240 VDC, ±400 VDC oder 800 VDC über Gleichrichter, Solid-State-Transformatoren, DC-Stromschienen und Wandler auf Rack-Ebene an die IT-Racks.
Bei 200 kW pro Rack stößt die 54-V-Verteilung im Rack laut NVIDIA an physikalische Grenzen. KI-Racks, die auf 1 MW zusteuern, benötigen eine höhere Busspannung, daher prognostiziert DC Market Insights einen Anstieg der HVDC-Installationen von 811 MW im Jahr 2025 auf 11,8 GW pro Jahr bis 2035.
70,42 % pro Jahr. Systeme mit 800 VDC wachsen von USD 18,12 Mio. im Jahr 2025 auf USD 3,74 Mrd. bis 2035, am schnellsten von allen Spannungsarchitekturen, da die Rack-Scale-Systeme Kyber von NVIDIA ab 2027 die Serienproduktion erreichen.
Etwa USD 0,56 Mio. pro MW für ±400 VDC im Jahr 2025, schätzt DC Market Insights, gegenüber USD 0,31 Mio. pro MW bei 240 VDC und USD 0,72 Mio. pro MW für Pilotsysteme mit 800 VDC. Ein veröffentlichtes Angebot bezifferte ein 800-kW-System mit ±400 V auf etwa USD 450.000.
2,99 % der installierten Rechenzentrumskapazität liefen Ende 2025 mit HVDC, etwa 3,47 GW von rund 116 GW, schätzt DC Market Insights. Die Durchdringung liegt in China bei etwa 20 % und in Südostasien und Nordamerika bei 1 % bis 5 %.
73,5 % des Werts 2025 entfallen auf Asien-Pazifik, angeführt von China mit USD 248,87 Mio. Nordamerika überholt Asien-Pazifik 2030 und erreicht bis 2035 USD 2,88 Mrd. bei einem Wachstum von 41,30 % pro Jahr.
Etwa 38 % des Werts 2025 halten Delta Electronics und Zhongheng Electric, schätzt DC Market Insights. Zu den Partnern von NVIDIA für Stromversorgungssysteme mit 800 VDC gehören ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric, Siemens und Vertiv.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.