
Markt für Wärmemanagement in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Wärmemanagement in Rechenzentren: 2025 lag das Marktvolumen bei USD 34.56 Mrd.; bis 2035 soll es bei einer CAGR von 13.2 % auf USD 119.44 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Marktdynamik
- 05Markttrends
- 06Markthemmnisse
- 07Marktchancen
- 08Preisanalyse
- 09Normen und Regulierung
- 10Marktsegmentierung nach Lösungstyp
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
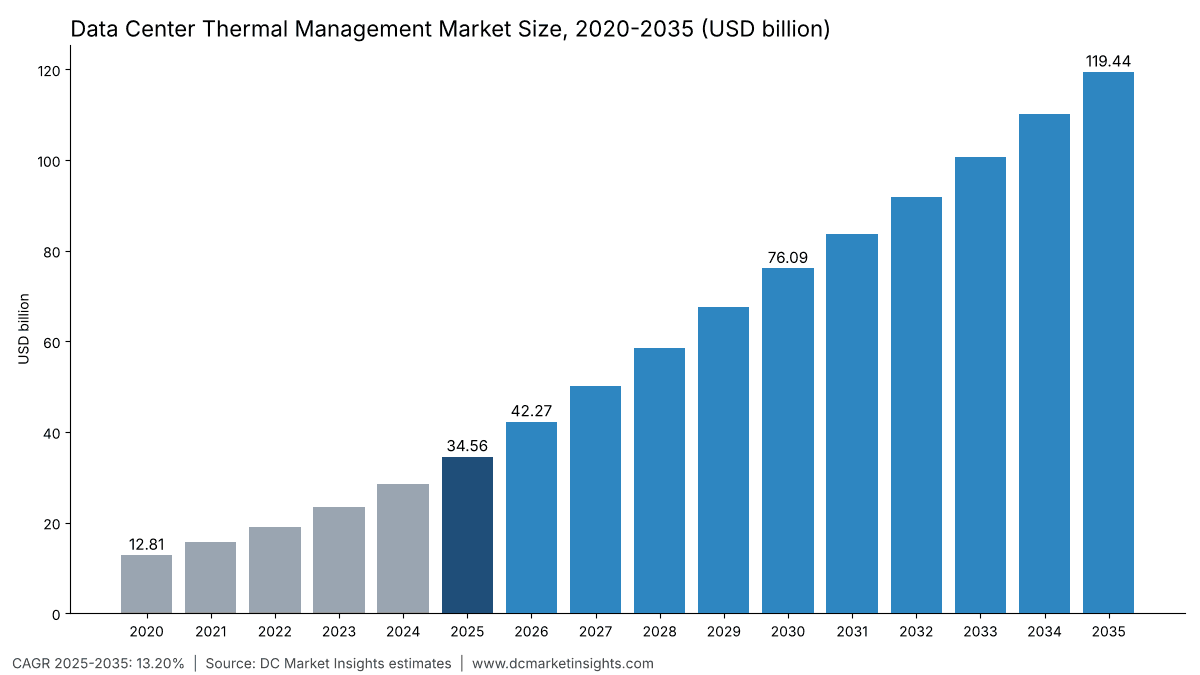
Der Markt für Data Center Thermal Management (Wärmemanagement in Rechenzentren) hat 2026 einen Wert von 42,27 Mrd. USD und soll bis 2035 auf 119,44 Mrd. USD steigen, ausgehend von 34,56 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,20 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Rackdichte bestimmt, wohin das Geld im Wärmemanagement von Rechenzentren fließt: Die NVIDIA Corporation (NVIDIA) erklärt, dass ihre Rubin-Generation als erste zu 100 % flüssigkeitsgekühlt läuft. Eine neue Halle für künstliche Intelligenz (KI) trägt daher heute rund 2,55 Mio. USD an Kühlanlagen pro Megawatt (MW) IT-Last, gegenüber rund 1,75 Mio. USD für eine luftgekühlte Halle mit 8 bis 15 Kilowatt (kW) pro Rack. Data Center Thermal Management umfasst die Ausrüstung, Steuerungssoftware und Dienstleistungen, die Wärme aus Datenhallen abführen, von Umluftklimageräten und Kältemaschinen bis zu Kühlmittelverteilereinheiten (Coolant Distribution Units, CDUs), Cold-Plate-Kreisläufen und Immersionstanks. DC Market Insights rechnet mit 12,95 Gigawatt (GW) neuer IT-Kapazität in der Baukohorte 2025 × 2,14 Mio. USD Kühlinvestition pro MW = 27,71 Mrd. USD Neubauausgaben, zuzüglich 6,84 Mrd. USD für Service und Software auf 116 GW installierter Kapazität. Flüssigkeitskühlsysteme sind mit 24,31 % pro Jahr die am schnellsten wachsende Lösung, und der Nahe Osten und Afrika ist mit 17,08 % pro Jahr die am schnellsten wachsende Region, weil KI-Campusse am Golf 45 °C Außentemperatur mit Racks über 100 kW verbinden.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Data Center Thermal Management 2026?
DC Market Insights bewertet den Markt für Data Center Thermal Management 2026 mit 42,27 Mrd. USD, 22,32 % über 2025, da die 2025 bestellten flüssigkeitsgekühlten KI-Hallen ihre Kühlanlagen erhalten.
- Marktgröße 2025: 34,56 Mrd. USD
- Marktgröße 2026: 42,27 Mrd. USD
- Marktgröße 2030: 76,09 Mrd. USD
- Marktgröße 2035: 119,44 Mrd. USD
- CAGR 2025-2035: 13,20 % im Basisszenario, 11,23 % im niedrigen und 14,51 % im hohen Szenario
- Größter Lösungstyp: luftseitige Kühlsysteme, 35,3 % des Werts 2025 (12,19 Mrd. USD)
- Am schnellsten wachsender Lösungstyp: Flüssigkeitskühlsysteme, 24,31 % pro Jahr auf 36,64 Mrd. USD bis 2035
- Führende Region: Nordamerika, 45,0 % des Werts 2025 (15,55 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 17,08 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 14,17 Mrd. USD im Jahr 2025 (41,0 % des globalen Werts)
- Marktführer: Vertiv, rund 13 % des Werts 2025 (Einschätzung von DC Market Insights)
Zusammenfassung: Wie schnell wachsen die Ausgaben für Wärmemanagement in Rechenzentren?
Der globale Markt für Data Center Thermal Management hatte 2020 einen Wert von 12,81 Mrd. USD, erreichte 2025 34,56 Mrd. USD und soll bis 2035 bei einer CAGR von 13,20 % im Prognosezeitraum 119,44 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Data Center Thermal Management 2025 | 34,56 Mrd. USD |
| Marktgröße Data Center Thermal Management 2026 | 42,27 Mrd. USD |
| Markt für Data Center Thermal Management, CAGR | 13,20 % |
| Marktgröße Data Center Thermal Management 2035 | 119,44 Mrd. USD |
Die Ausgaben für das Wärmemanagement von Rechenzentren wuchsen von 2020 bis 2025 um 21,96 % pro Jahr, weil sich die jährliche Baukohorte von 6,5 GW auf 12,95 GW verdoppelte, während die Anlagenkosten pro MW von 7,7 Mio. USD auf 10,7 Mio. USD stiegen. Das Wachstum von 13,20 % pro Jahr bis 2035 beruht auf drei Modellannahmen: Die Baukohorte erreicht 27,25 GW, die Kühlung steigt von 20 % auf 24 % der Anlagenkosten, da Flüssigkeitskreisläufe CDUs und Sekundärverrohrung hinzufügen, und Service und Software auf einer installierten Basis, die von 116 GW auf 311 GW wächst, steuern bis 2035 23,01 Mrd. USD bei.
Zentrale Erkenntnisse
Vier Ergebnisse erklären, warum die Ausgaben für das Wärmemanagement von Rechenzentren von 34,56 Mrd. USD im Jahr 2025 auf 119,44 Mrd. USD im Jahr 2035 steigen.
- Flüssigkeitskühlsysteme steigen bis 2035 von 12,0 % auf 30,7 % des Werts im Wärmemanagement, weil Racks über 50 kW nicht allein mit Luft gekühlt werden können.
- Die luftseitige Kühlung bleibt 2025 mit 12,19 Mrd. USD die größte Position, weil 65 % des Neubaus 2025 noch konventionelle Kapazität sind.
- Service und Software erreichen bis 2035 23,01 Mrd. USD, weil jedes in den 2020er-Jahren installierte MW Wartung und Nachrüstungen für wärmere Wasserkreisläufe benötigt.
- Der Nahe Osten und Afrika wächst mit 17,08 % pro Jahr am schnellsten, weil heiße, trockene Standorte sowohl Flüssigkeitskreisläufe als auch große Rückkühlanlagen benötigen.
Was ist Data Center Thermal Management, und wo verläuft die Marktgrenze?
Data Center Thermal Management ist die Gesamtheit aus Ausrüstung, Steuerung und Dienstleistungen, die IT-Geräte innerhalb ihres zulässigen Temperaturbereichs hält, und DC Market Insights bewertet sie 2025 mit 34,56 Mrd. USD.
Enthalten. Luftseitige Kühlung (Präzisionsklimageräte und Umluftgeräte, Lüfterwände, In-Row-Kühler, Rücktür-Wärmetauscher, Einhausungen); Kältemaschinen und Rückkühlung (Kältemaschinen, Kühltürme, adiabate Kühler und Trockenkühler, Pumpen und Kondensatorwasserleitungen); Flüssigkeitskühlsysteme (CDUs, Rack-Verteiler, mit der Anlage gelieferte Cold-Plate-Kreisläufe, ein- und zweiphasige Immersionstanks und sekundäre Fluidnetze); Software für thermische Überwachung und Steuerung (Sensoren, Modelle der numerischen Strömungsmechanik (Computational Fluid Dynamics, CFD), Thermomodule von Software für das Data Center Infrastructure Management (DCIM)); sowie Dienstleistungen für thermische Wartung, Nachrüstung, Planung und Inbetriebnahme.
Ausgeschlossen. Von der Kühlung verbrauchter Strom, Wasserrechnungen, in IT-Geräte eingebaute Serverlüfter und Kühlkörper, Komfortkühlung von Büros, Stromversorgungstechnik sowie separat von der Ausrüstung verkaufte Kältemittel. Die regionale Ausgabe, der Africa Data Center Thermal Management Market, deckt nur afrikanische Standorte ab und verwendet dieselbe Aufteilung nach Lösungen; dieser globale Bericht führt Afrika innerhalb der Region Naher Osten und Afrika. Länderdetails zu einem tropischen Hub finden sich im Singapore Data Center Thermal Management Market.
Wie die Segmente zusammenpassen. Jeder Dollar wird einmal nach Lösungstyp, einmal nach Rackdichte und einmal nach Rechenzentrumstyp klassifiziert, und jede Dimension ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Data Center Thermal Management?
Die Schätzungen unterscheiden sich, weil manche nur Kühlhardware zählen, während andere Dienstleistungen, Software oder die Kühlkörper der Chips selbst hinzurechnen; DC Market Insights zählt Hardware, Installation, Steuerung und Dienstleistungen und kommt 2026 auf 42,27 Mrd. USD.
Engere Definitionen enden bei der von Erstausrüstern verkauften Kühlausrüstung. Daikin Industries beziffert den Markt für Kühlausrüstung in Rechenzentren laut seiner Strategiepräsentation vom November 2025 beispielsweise auf rund 1,1 Bio. JPY im Jahr 2025, steigend auf rund 2,7 Bio. JPY im Jahr 2030, und der Data Center Cooling Market von DC Market Insights umfasst nur Kühlausrüstung. Breitere Definitionen schließen Installationsarbeit, mechanische Verrohrung, Inbetriebnahme und Wartung ein, die Teil der Rechnung eines Rechenzentrumsbetreibers sind und hier enthalten sind. Manche Quellen gehen weiter und rechnen Kühlkörper, Lüfter und Wärmeleitmaterialien auf Serverebene, Strom für die Kühlung und Chemikalien zur Wasseraufbereitung hinzu, die dieser Bericht ausklammert.
| Element | Im Umfang von DC Market Insights? | Begründung |
|---|---|---|
| Kühlausrüstung und Installation | Ja, 27,71 Mrd. USD im Jahr 2025 | Investitionsausgaben innerhalb desselben Kühlanteils von 20 % an den Anlagenkosten, den das Rechenzentrumsmodell von DC Market Insights verwendet |
| Dienstleistungen für thermische Wartung und Nachrüstung | Ja, 6,38 Mrd. USD im Jahr 2025 | Wiederkehrende Ausgaben für dieselbe Anlage über eine Lebensdauer von 15 bis 20 Jahren |
| Software für thermische Überwachung und Steuerung | Ja, 464,00 Mio. USD im Jahr 2025 | Steuerungen, die Lüfterdrehzahl, Wassertemperatur und Alarme festlegen |
| Server-Kühlkörper, Lüfter und Wärmeleitmaterialien | Nein | Teil der IT-Stückliste |
| Strom und Wasser für die Kühlung | Nein | Betriebskosten, kein Kauf von Wärmemanagement |
Nicht erfasste Positionen, die manche Schätzungen einbeziehen, sind Server-Kühlkörper, Wärmeleitmaterialien, Wärmeleitpasten, Kühlstrom und Chemikalien zur Wasseraufbereitung. Die Käufergruppen innerhalb des Umfangs sind Hyperscale-Cloud- und KI-Betreiber, Colocation-Anbieter sowie Unternehmen und kleine und mittlere Unternehmen (KMU), die eigene Serverräume und Edge-Standorte betreiben.
Was treibt die Ausgaben für das Wärmemanagement von Rechenzentren nach oben?
Drei Kräfte heben die Neubauausgaben für das Wärmemanagement von Rechenzentren von 27,71 Mrd. USD im Jahr 2025 auf 96,43 Mrd. USD im Jahr 2035, und jede hängt davon ab, wie die Wärme ein KI-Rack verlässt.
NVIDIAs zu 100 % flüssigkeitsgekühlte Rubin-Racks bringen CDUs und Sekundärkreisläufe
NVIDIA schrieb im Juli 2026, dass eine Zulauftemperatur der Flüssigkeitskühlung von 45 °C für seine Vera-Rubin-Systeme einen „kältemaschinenfreien Betrieb mit Trockenkühlern ermöglicht“ (NVIDIA). Jedes solche Rack benötigt eine CDU, Verteiler und einen Anlagenwasserkreislauf, daher erhöht DC Market Insights den Kühlanteil von 20 % der Anlagenkosten im Jahr 2025 auf 24 % im Jahr 2035, und Flüssigkeitskühlsysteme wachsen von 4,16 Mrd. USD auf 36,64 Mrd. USD.
Die Auftragsbücher der Kältemaschinenhersteller zeigen den Anlauf des KI-Ausbaus
Carrier erklärte laut seinem Geschäftsbericht 2025, es habe „unseren weltweiten Rechenzentrumsumsatz 2025 auf 1 Mrd. USD verdoppelt“ (Geschäftsbericht von Carrier), und meldete für das zweite Quartal 2026 ein Plus von mehr als 300 % bei Rechenzentrumsaufträgen. Trane Technologies meldete im selben Quartal ein Plus von 130 % bei den Auftragseingängen für Applied Equipment, und LG Electronics kündigte im Oktober 2026 eine Liefervereinbarung für Kältemaschinen für mehr als 5 GW nordamerikanische Rechenzentrumskapazität an. DC Market Insights wertet dies als Zeichen, dass die Kohorte 2026 von 13,9 GW die Phase der Ausrüstungsbestellungen erreicht, was den Markt 2026 um 22,32 % steigen lässt.
Berichtspflichten zu Wasser und Effizienz drängen Betreiber zu wärmerer, gemessener Kühlung
Die Delegierte Verordnung 2024/1364 der Europäischen Union (EU) verpflichtet Rechenzentren mit mindestens 500 kW IT-Leistung, Energie, Power Usage Effectiveness (PUE) und Wasserzufuhr zu melden (EUR-Lex), und Chinas Nationale Entwicklungs- und Reformkommission (NDRC) legte bis Ende 2025 eine PUE-Obergrenze von 1,25 für neue große Rechenzentren fest. Gemessene Berichterstattung schafft Nachfrage nach Sensoren und Steuerungen, weshalb Software für thermische Überwachung und Steuerung um 14,93 % pro Jahr auf 1,87 Mrd. USD bis 2035 wächst.
Welche Technologien des Wärmemanagements gewinnen in Datenhallen Anteile?
Die Flüssigkeitskühlung gewinnt im Wärmemanagement von Rechenzentren die meisten Anteile und steigt im Modell von DC Market Insights zwischen 2025 und 2035 um 18,6 Prozentpunkte des Werts im Wärmemanagement.
HLK-Konzerne kaufen Spezialisten für Flüssigkeitskühlung
Trane Technologies schloss am 3. März 2026 die Übernahme von LiquidStack ab, das es als „weltweit führenden Anbieter von Flüssigkeitskühltechnologie für Rechenzentren“ bezeichnet (Trane Technologies). Daikin Applied kaufte im November 2025 Chilldyne, einen Direct-to-Chip-Spezialisten, nachdem es Anfang desselben Jahres DDC Solutions übernommen hatte. DC Market Insights erwartet, dass Kältemaschinenhersteller komplette Wärmeketten verkaufen, weshalb Direct-to-Chip-Hardware, die im Direct-to-Chip Liquid Cooling Market behandelt wird, heute in derselben Ausschreibung wie die Kälteanlage steht.
Warmwasserkreisläufe verlagern Ausgaben von Kältemaschinen zur Rückkühlung
Bei 45 °C Vorlauftemperatur kann Wärme an den meisten Stunden des Jahres über Trockenkühler ohne Verdichter abgeführt werden, und Kelvion verbuchte im Oktober 2026 einen Auftrag im Wert von mehr als 800 Mio. USD für über 1.000 Trockenkühler mit 5 GW Rückkühlleistung (Quelle: Kelvion). DC Market Insights lässt Kältemaschinen und Rückkühlung daher nur um 11,50 % pro Jahr wachsen, unter dem Marktdurchschnitt, da innerhalb dieser Position die Rückkühlung Anteile gewinnt und die Kältemaschinen Anteile verlieren.
Thermische Steuerung entwickelt sich von Alarmen zu modellbasierten Sollwerten
Betreiber nutzen heute CFD-Modelle und DCIM-Thermomodule, um Zuluft- und Wassertemperaturen sicher anzuheben; Singapurs Standard für tropische Rechenzentren SS 697 besagt laut der Infocomm Media Development Authority, dass jede Erhöhung um 1 °C 2 % bis 5 % der Kühlenergie einspart. Software bleibt mit 1,3 % des Werts 2025 eine kleine Position, wächst aber mit 14,93 % pro Jahr schneller als der Markt.
Markthemmnisse: Was bremst die Ausgaben für das Wärmemanagement von Rechenzentren?
Zwei Hemmnisse halten die CAGR des Wärmemanagements von Rechenzentren im Basisszenario bei 13,20 % statt bei den 14,51 % des hohen Szenarios.
Netzengpässe bremsen die Baukohorte
Die Ausgaben für Wärmemanagement folgen der fertiggestellten IT-Kapazität, und Warteschlangen für Netzanschlüsse in Irland, den Niederlanden, Nord-Virginia und Frankfurt verzögern neue Hallen. Liegt die Baukohorte ab 2027 um 20 % unter Plan, erreicht der Markt 2035 100,15 Mrd. USD statt 119,44 Mrd. USD, eine Lücke von 19,29 Mrd. USD.
Kältemaschinenfreie Konzepte entziehen den Verdichtern Wert
Die Internationale Energieagentur (IEA) berichtet, dass die Kühlung in effizienten Hyperscale-Rechenzentren rund 7 % des Stroms verbraucht und in weniger effizienten Unternehmensstandorten über 30 %. Da KI-Hallen auf Warmwasser umstellen und auf Kältemaschinen verzichten, kauft ein kältemaschinenfreier 100-MW-Campus laut der Kostenleiter von DC Market Insights rund 35 Mio. USD weniger Kühlanlagen als ein Kaltwasser-Campus, was den Kühlanteil an den Anlagenkosten bis 2035 auf 24 % begrenzt.
Wo finden Anbieter von Wärmemanagement neue Umsätze?
Zwei Chancen stechen für Anbieter von Wärmemanagement für Rechenzentren hervor: Flüssigkeitskühlsysteme und Dienstleistungen für die installierte Basis, die zusammen bis 2035 57,79 Mrd. USD erreichen.
Nachrüstung luftgekühlter Hallen für 40-kW-Racks
Der Großteil der 2025 installierten 116 GW wurde für Racks unter 20 kW gebaut. Die Nachrüstung bestehender Hallen mit Rücktür-Wärmetauschern oder CDUs ist in netzbeschränkten Metropolregionen der schnellste Weg zu KI-Kapazität, und DC Market Insights bewertet Dienstleistungen für thermische Wartung und Nachrüstung 2025 mit 6,38 Mrd. USD, mit einem Wachstum von 12,73 % pro Jahr, da der Service pro installiertem MW von 55.000 USD auf 68.000 USD pro Jahr steigt.
Berater und Planungsleistungen für das Wärmemanagement von Datenhallen
Ein Berater für das Wärmemanagement von Datenhallen modelliert Luftströmungen und Wassertemperaturen per CFD, dimensioniert CDUs und Rückkühlung und nimmt die Anlage unter Last in Betrieb; DC Market Insights schätzt Planung, CFD und Inbetriebnahme auf rund 6 % der Neubauausgaben für Wärmemanagement, also rund 1,66 Mrd. USD im Jahr 2025, enthalten in den Positionen Dienstleistungen und Ausrüstung. Die Nachfrage wächst, da Betreiber luft- und flüssigkeitsgekühlte Racks in einer Halle mischen, wo ein falscher Sollwert Beschleuniger im Wert von Millionen Dollar lahmlegen kann.
Was kostet das Wärmemanagement von Rechenzentren pro MW?
Das Wärmemanagement von Rechenzentren kostete 2025 rund 2,14 Mio. USD pro MW neuer IT-Last einschließlich Installation, und der Service kostete rund 55.000 USD pro installiertem MW und Jahr (Schätzung von DC Market Insights).
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Kühlinvestition pro MW neuer IT (Mio. USD) | 1,39 | 2,14 | 2,80 | 3,54 |
| Anlagenkosten pro MW (Mio. USD) | 7,70 | 10,70 | 12,72 | 14,74 |
| Kühlanteil an den Anlagenkosten | 18 % | 20 % | 22 % | 24 % |
| Service und Nachrüstung pro installiertem MW und Jahr (USD) | 45.000 | 55.000 | 62.000 | 68.000 |
| Überwachungssoftware pro installiertem MW und Jahr (USD) | 2.500 | 4.000 | 5.000 | 6.000 |
Öffentliche Referenzwerte stützen diese Werte. Der Trockenkühlerauftrag von Kelvion bewertet die Rückkühlung mit rund 160 USD pro kW, und das Federal Energy Management Program der Vereinigten Staaten zeigt, dass sich eine effizientere wassergekühlte 300-Tonnen-Kältemaschine amortisiert, wenn sie nicht mehr als 128.037 USD über einem Standardgerät kostet; die Anlagenwahl hängt also ebenso stark von den Energiekosten über die Lebensdauer ab wie vom Kaufpreis.
Welche Vorschriften und Normen gelten für Kühlanlagen in Rechenzentren?
Fünf Regelwerke prägen die Beschaffung im Wärmemanagement von Rechenzentren, und mindestens drei davon traten zwischen 2024 und 2027 in Kraft.
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW melden jährlich Energie, PUE, Wasserzufuhr und Abwärmenutzung.
- Verordnung (EU) 2024/573 über fluorierte Treibhausgase: verbietet laut Europäischer Kommission ab dem 1. Januar 2027 neue Kältemaschinen über 12 kW, die Kältemittel mit einem Treibhauspotenzial (Global Warming Potential, GWP) von 750 oder mehr verwenden.
- Technology-Transitions-Regel der US-Umweltschutzbehörde (Environmental Protection Agency, EPA): GWP-Grenzwert von 700 für Kältemaschinen zur Komfortkühlung ab dem 1. Januar 2025.
- ANSI/ASHRAE Standard 90.4-2025, die Energienorm der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) für Rechenzentren, legt Grenzwerte für die mechanische Lastkomponente fest.
- Singapurs zweite Ausschreibung für Rechenzentren (DC-CFA2) verlangt laut Economic Development Board eine PUE von 1,25 bei 100 % IT-Last.
Welche Lösung und welche Rackdichte im Wärmemanagement tragen den größten Wert?
Luftseitige Kühlsysteme führen den Markt für Data Center Thermal Management mit 35,3 % des Werts 2025 an, während Racks über 50 kW bis 2035 mit 48,0 % zum größten Dichteband werden.
Nach Lösungstyp: Luftseitige Kühlsysteme führen mit 35,3 %
| Lösungstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftseitige Kühlsysteme | 12.193,72 | 35,3 % | 26.034,84 | 7,88 % |
| Kältemaschinen und Rückkühlung | 11.362,33 | 32,9 % | 33.748,87 | 11,50 % |
| Flüssigkeitskühlsysteme | 4.156,95 | 12,0 % | 36.641,63 | 24,31 % |
| Software für thermische Überwachung und Steuerung | 464,00 | 1,3 % | 1.866,00 | 14,93 % |
| Dienstleistungen für thermische Wartung und Nachrüstung | 6.380,00 | 18,5 % | 21.148,00 | 12,73 % |
| Gesamt | 34.557,00 | 100,0 % | 119.439,35 | 13,20 % |
Nach Rackdichte: Racks unter 20 kW führen mit 53,0 %
| Rackdichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 20 kW pro Rack | 18.315,21 | 53,0 % | 26.276,66 | 3,68 % |
| 20 bis 50 kW pro Rack | 10.021,53 | 29,0 % | 35.831,80 | 13,59 % |
| Über 50 kW pro Rack | 6.220,26 | 18,0 % | 57.330,89 | 24,87 % |
| Gesamt | 34.557,00 | 100,0 % | 119.439,35 | 13,20 % |
Nach Rechenzentrumstyp: Hyperscale- und Cloud-Rechenzentren führen mit 50,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Rechenzentren | 17.278,50 | 50,0 % | 69.274,82 | 14,90 % |
| Colocation-Rechenzentren | 10.367,10 | 30,0 % | 34.637,41 | 12,82 % |
| Unternehmens- und Edge-Rechenzentren | 6.911,40 | 20,0 % | 15.527,12 | 8,43 % |
| Gesamt | 34.557,00 | 100,0 % | 119.439,35 | 13,20 % |
DC Exklusiv: Thermische Kostenleiter nach Rackdichte — fünf Hallenkonzepte von 10 kW bis 140 kW pro Rack
Diese Kostenleiter von DC Market Insights wurde aus 15 Eingangsgrößen modelliert und schätzt, dass die Anlagen für das Wärmemanagement von Rechenzentren pro MW IT 2025 zwischen 1,75 Mio. USD für eine luftgekühlte Halle und 2,55 Mio. USD für eine Direct-to-Chip-KI-Halle mit Kaltwasser liegen.
| Hallenkonzept | Rackdichte (kW) | Kühlinvestition pro MW IT, 2025 (Mio. USD) | Rückkühlung |
|---|---|---|---|
| Luftgekühlte Halle, Kaltwasser-Umluftgeräte | 8-15 | 1,75 | Kältemaschinen + Kühltürme oder Trockenkühler |
| Rücktür-Wärmetauscher | 20-40 | 2,05 | Kältemaschinen + Trockenkühler |
| Direct-to-Chip, 70 % Flüssigkeit / 30 % Luft, Kaltwasser | 50-130 | 2,55 | Kältemaschinen + Kühltürme |
| Direct-to-Chip, 45 °C Warmwasser, ohne Kältemaschinen | 100-140 | 2,20 | Nur Trockenkühler |
| Einphasige Immersion | 100+ | 2,40 | Trockenkühler + Spitzenlast-Kältemaschinen |
Die Leiter zeigt, warum die Ausgaben für Wärmemanagement pro MW weiter steigen, selbst wenn Kältemaschinen wegfallen: Eine kältemaschinenfreie Warmwasser-KI-Halle kostet mit 2,20 Mio. USD immer noch 0,45 Mio. USD mehr pro MW als eine luftgekühlte Halle, weil CDUs, Verteiler und größere Rückkühlung die Verdichter ersetzen. Gewichtet man die fünf Konzepte mit dem Baumix 2025 (55 %, 10 %, 25 %, 5 % und 5 %), ergeben sich 2,04 Mio. USD pro MW, und Steuerung, Inbetriebnahme und Planung heben den Durchschnitt auf die 2,14 Mio. USD des Modells. Alle Werte der Leiter sind Schätzungen von DC Market Insights.
Welche Region gibt am meisten für das Wärmemanagement von Rechenzentren aus?
Nordamerika führt bei den Ausgaben für das Wärmemanagement von Rechenzentren mit 45,0 % des Werts 2025, und der Nahe Osten und Afrika ist mit 17,08 % pro Jahr bis 2035 die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 15.550,65 | 45,0 % | 51.358,92 | 12,69 % |
| Asien-Pazifik | 10.367,10 | 30,0 % | 38.220,59 | 13,94 % |
| Europa | 5.874,69 | 17,0 % | 16.721,51 | 11,03 % |
| Lateinamerika | 1.036,71 | 3,0 % | 4.777,57 | 16,51 % |
| Naher Osten und Afrika | 1.727,85 | 5,0 % | 8.360,75 | 17,08 % |
| Gesamt | 34.557,00 | 100,0 % | 119.439,35 | 13,20 % |
Nordamerika führt mit 45,0 % Anteil
Die nordamerikanischen Ausgaben für Wärmemanagement erreichen bis 2035 51,36 Mrd. USD bei einem Wachstum von 12,69 % pro Jahr, weil dort die größten KI-Campusse gebaut werden; das Kältemaschinenprogramm von LG Electronics für mehr als 5 GW Kapazität und der Trockenkühlerauftrag von Kelvion beliefern beide Standorte in den Vereinigten Staaten.
Asien-Pazifik hält 30,0 % Anteil
Die Ausgaben im asiatisch-pazifischen Raum erreichen bis 2035 38,22 Mrd. USD bei einem Wachstum von 13,94 % pro Jahr, angeführt von China, wo das PUE-Ziel der NDRC von 1,25 neue große Standorte zu Flüssigkeitskühlung und freier Kühlung drängt.
Europa hält 17,0 % Anteil
Die europäischen Ausgaben erreichen bis 2035 16,72 Mrd. USD bei einem Wachstum von 11,03 % pro Jahr, dem langsamsten aller Regionen, weil Netzengpässe neue Kapazität bremsen und das F-Gas-Verbot für Kältemaschinen ab 2027 Budgets eher zum Ersatz bestehender Anlagen als zu neuen Hallen lenkt.
Naher Osten und Afrika ist mit 17,08 % die am schnellsten wachsende Region
Die Ausgaben im Nahen Osten und in Afrika erreichen bis 2035 8,36 Mrd. USD bei einem Wachstum von 17,08 % pro Jahr, weil KI-Campusse am Golf mit 45 °C Sommerluft und wenig Wasser zurechtkommen müssen und daher sowohl Flüssigkeitskreisläufe als auch überdimensionierte trockene oder hybride Rückkühlung kaufen.
Lateinamerika hält 3,0 % Anteil
Die lateinamerikanischen Ausgaben erreichen bis 2035 4,78 Mrd. USD bei einem Wachstum von 16,51 % pro Jahr, da Campusse in Querétaro, São Paulo und Santiago KI-Kapazität hinzufügen.
Welche Länder kaufen die meisten Kühl- und Wärmemanagementleistungen für Rechenzentren?
Die Vereinigten Staaten kaufen das meiste Wärmemanagement für Rechenzentren, 14,17 Mrd. USD im Jahr 2025 oder 41,0 % des globalen Werts, und Indien wächst unter den großen Ländern mit 20,06 % pro Jahr am schnellsten.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 14.168,37 | 45.984,15 | 12,49 % |
| 2 | China | Asien-Pazifik | 4.492,41 | 14.929,92 | 12,76 % |
| 3 | Japan | Asien-Pazifik | 1.382,28 | 4.180,38 | 11,70 % |
| 4 | Kanada | Nordamerika | 1.036,71 | 4.180,38 | 14,96 % |
| 5 | Deutschland | Europa | 967,60 | 2.627,67 | 10,51 % |
| 6 | Indien | Asien-Pazifik | 863,93 | 5.374,77 | 20,06 % |
| 7 | Vereinigtes Königreich | Europa | 760,25 | 2.269,35 | 11,56 % |
| 8 | Australien | Asien-Pazifik | 691,14 | 2.388,79 | 13,20 % |
| 9 | Frankreich | Europa | 691,14 | 2.030,47 | 11,38 % |
| 10 | Singapur | Asien-Pazifik | 518,36 | 1.433,27 | 10,71 % |
| 11 | Brasilien | Lateinamerika | 449,24 | 2.030,47 | 16,28 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 414,68 | 2.388,79 | 19,14 % |
Indien wächst am schnellsten, weil seine KI-Kapazität von einer kleinen Basis in heißen, feuchten Bundesstaaten startet, in denen sowohl Flüssigkeitskühlung als auch große Kälteanlagen benötigt werden. Saudi-Arabien folgt mit 19,14 % pro Jahr dank der Pläne für KI-Campusse am Golf. Deutschland wächst unter den zwölf mit 10,51 % pro Jahr am langsamsten, weil Netzengpässe rund um Frankfurt neue Hallen begrenzen.
Wie könnte sich die Prognose für das Wärmemanagement 2035 verändern?
Der Markt für Data Center Thermal Management 2035 reicht in den Szenarien von DC Market Insights von 100,15 Mrd. USD bis 133,90 Mrd. USD, um ein Basisszenario von 119,44 Mrd. USD.
| Szenario | Annahme | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Baukohorte ab 2027 20 % unter Plan; Dienstleistungen unverändert | 100.154,28 | 11,23 % |
| Basis | Baukohorte 27,25 GW im Jahr 2035; Kühlung 24 % der Anlagenkosten | 119.439,35 | 13,20 % |
| Hoch | Baukohorte ab 2027 15 % über Plan | 133.903,15 | 14,51 % |
Der entscheidende Faktor ist die Netzkapazität und nicht die Technologie: Der Kühlanteil pro MW ist in allen Szenarien ähnlich, während die Zahl der jährlich fertiggestellten MW den Großteil der Differenz bestimmt.
Welche Unternehmen führen im Wärmemanagement von Rechenzentren?
Vertiv führt den Markt für Data Center Thermal Management mit rund 13 % des Werts 2025 an, und die fünf größten Anbieter halten rund 45 %, eine Einschätzung von DC Market Insights auf Basis veröffentlichter Umsätze und Aufträge.
- Vertiv
- Schneider Electric (Motivair)
- Johnson Controls
- Trane Technologies (LiquidStack)
- Carrier
- Daikin Industries
- Stulz
- Mitsubishi Electric
- LG Electronics
- Modine (Airedale)
- Kelvion
- Alfa Laval
- Delta Electronics
- Huawei Technologies
- Munters
- nVent
- CoolIT Systems
Die Grundlage: Vertiv meldete für das zweite Quartal 2026 einen Nettoumsatz von 3,27 Mrd. USD, ein Plus von 24 %, und erwartet für das Gesamtjahr 2026 einen Nettoumsatz von 14,0 Mrd. USD über Strom, Thermik und Service (Quartalsergebnisse von Vertiv). Carrier meldete für 2025 einen Rechenzentrumsumsatz von 1 Mrd. USD, und Daikin steigerte laut seiner Strategiepräsentation den Umsatz mit Rechenzentrumskühlung in Nordamerika von rund 23 Mrd. JPY im Jahr 2023 auf rund 100 Mrd. JPY im Jahr 2025, mit einem Ziel von 300 Mrd. JPY oder mehr bis 2030. Johnson Controls meldete im dritten Geschäftsquartal 2026 einen Auftragsbestand von 21,0 Mrd. USD unter Verweis auf die Nachfrage von Rechenzentren, und Modine meldete im vierten Geschäftsquartal 2026 ein Plus von 158 % beim Rechenzentrumsumsatz.
Jüngste Entwicklungen
Sechs datierte Ereignisse von März bis Oktober 2026 zeigen, wie Anbieter von Wärmemanagement für Rechenzentren Kapazitäten und Assets für Flüssigkeitskühlung ausbauen.
- Im Oktober 2026 unterzeichnete LG Electronics eine Liefervereinbarung für Kältemaschinen für mehr als 5 GW nordamerikanische Rechenzentrumskapazität (Quelle: LG Electronics).
- Im Oktober 2026 erhielt Kelvion einen Auftrag im Wert von mehr als 800 Mio. USD für über 1.000 Trockenkühler mit 5 GW Rückkühlleistung (Quelle: Kelvion).
- Im August 2026 vereinbarte SLB die Übernahme von Kelvion für rund 3,4 Mrd. USD (Quelle: SLB).
- Im Juli 2026 meldete Vertiv für das zweite Quartal einen Nettoumsatz von 3,27 Mrd. USD, ein Plus von 24 % (Quelle: Vertiv).
- Im Juli 2026 erklärte NVIDIA, dass eine Zulauftemperatur von 45 °C für Vera Rubin einen kältemaschinenfreien Betrieb mit Trockenkühlern ermöglicht (Quelle: NVIDIA).
- Im März 2026 schloss Trane Technologies die Übernahme von LiquidStack ab (Quelle: Trane Technologies).
Methodik: Wie DC Market Insights den Markt für Data Center Thermal Management bemisst
DC Market Insights hat den Markt bottom-up aus der jährlichen Baukohorte, den Kühlkosten pro MW und Sätzen für die installierte Basis aufgebaut, mit dem Ergebnis von 34,56 Mrd. USD im Jahr 2025 und 119,44 Mrd. USD im Jahr 2035.
Das Modell in Zahlen. Die Baukohorte (Durchschnitt der neuen IT-Kapazität des laufenden und des folgenden Jahres) beträgt 6,5 GW im Jahr 2020, 12,95 GW im Jahr 2025, 22,5 GW im Jahr 2030 und 27,25 GW im Jahr 2035. Die Anlagenkosten pro MW betragen 7,7 Mio. USD im Jahr 2020, 10,7 Mio. USD im Jahr 2025 und 11,3 Mio. USD im Jahr 2026 und steigen um 3 % pro Jahr auf 14,74 Mio. USD im Jahr 2035; die Kühlung macht 2020 18 % davon aus, 2025 20 % und 2035 24 %. Service und Nachrüstung liegen bei 45.000 bis 68.000 USD pro installiertem MW und Jahr und Software bei 2.500 bis 6.000 USD, auf einer installierten Basis von 80, 116, 196 und 311 GW in den Jahren 2020, 2025, 2030 und 2035. Die Aufteilungen nach Lösung, Rackdichte, Rechenzentrumstyp, Region und Land sind Zuordnungen von DC Market Insights, die sich in jedem Jahr zur Gesamtsumme addieren, auf demselben Kapazitätspfad wie das Rechenzentrumsmodell von DC Market Insights und gemäß der Forschungsmethodik von DC Market Insights.
Plausibilitätsprüfungen. (1) Obergrenze: Die Kühlinvestition 2025 von 27,71 Mrd. USD liegt innerhalb von 0,4 % der Kühlposition des globalen Rechenzentrumsmodells von DC Market Insights (27,82 Mrd. USD), sodass kein Kühldollar außerhalb des Anlagenbudgets erfunden wird. (2) Obergrenze: Der Markt 2024 von 28,60 Mrd. USD entspricht 5,7 % der IEA-Schätzung von rund 0,5 Bio. USD Investitionen in Rechenzentren im Jahr 2024. (3) Untergrenze: Die von Anbietern veröffentlichten reinen Ausrüstungsumsätze (Daikins Marktsicht von 1,1 Bio. JPY, Carriers 1 Mrd. USD und Kelvions 1,2 Mrd. bis 1,3 Mrd. USD) liegen deutlich unter den 27,71 Mrd. USD an Ausrüstungs- und Installationsausgaben 2025.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Was enthalten und was ausgeschlossen ist
- 1.3Warum sich Marktschätzungen unterscheiden
- 02Wichtige Marktkennzahlen
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Am schnellsten wachsende Lösung und Region
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wachstumsfaktoren 2020-2035
- 3.3Zentrale Erkenntnisse
- 04Marktdynamik
- 4.1NVIDIAs zu 100 % flüssigkeitsgekühlte Rubin-Racks bringen CDUs und Sekundärkreisläufe
- 4.2Die Auftragsbücher der Kältemaschinenhersteller zeigen den Anlauf des KI-Ausbaus
- 4.3Berichtspflichten zu Wasser und Effizienz drängen Betreiber zu wärmerer, gemessener Kühlung
- 05Markttrends
- 5.1HLK-Konzerne kaufen Spezialisten für Flüssigkeitskühlung
- 5.2Warmwasserkreisläufe verlagern Ausgaben von Kältemaschinen zur Rückkühlung
- 5.3Thermische Steuerung entwickelt sich von Alarmen zu modellbasierten Sollwerten
- 06Markthemmnisse
- 6.1Netzengpässe bremsen die Baukohorte
- 6.2Kältemaschinenfreie Konzepte entziehen den Verdichtern Wert
- 07Marktchancen
- 7.1Nachrüstung luftgekühlter Hallen für 40-kW-Racks
- 7.2Berater und Planungsleistungen für das Wärmemanagement von Datenhallen
- 08Preisanalyse
- 8.1Kühlinvestition pro MW neuer IT, 2020-2035
- 8.2Service und Software pro installiertem MW
- 09Normen und Regulierung
- 9.1Delegierte Verordnung (EU) 2024/1364
- 9.2Verordnung (EU) 2024/573 über fluorierte Gase
- 9.3Technology-Transitions-Regel der US-EPA
- 9.4ANSI/ASHRAE Standard 90.4-2025
- 9.5Singapur DC-CFA2
- 10Marktsegmentierung nach Lösungstyp
- 10.1Luftseitige Kühlsysteme
- 10.2Kältemaschinen und Rückkühlung
- 10.3Flüssigkeitskühlsysteme
- 10.4Software für thermische Überwachung und Steuerung
- 10.5Dienstleistungen für thermische Wartung und Nachrüstung
- 11Marktsegmentierung nach Rackdichte
- 11.1Unter 20 kW pro Rack
- 11.220 bis 50 kW pro Rack
- 11.3Über 50 kW pro Rack
- 12Marktsegmentierung nach Rechenzentrumstyp
- 12.1Hyperscale- und Cloud-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3Unternehmens- und Edge-Rechenzentren
- 13DC Exklusiv: Thermische Kostenleiter nach Rackdichte
- 13.1Luftgekühlte Halle
- 13.2Rücktür-Wärmetauscher
- 13.3Direct-to-Chip mit Kaltwasser
- 13.4Direct-to-Chip ohne Kältemaschinen
- 13.5Einphasige Immersion
- 14Regionale Einblicke
- 14.1Nordamerika
- 14.2Asien-Pazifik
- 14.3Europa
- 14.4Lateinamerika
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Vereinigte Staaten
- 15.2China
- 15.3Japan
- 15.4Kanada
- 15.5Deutschland
- 15.6Indien
- 15.7Vereinigtes Königreich
- 15.8Australien
- 15.9Frankreich
- 15.10Singapur
- 15.11Brasilien
- 15.12Saudi-Arabien
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbslandschaft
- 17.1Vertiv
- 17.2Schneider Electric (Motivair)
- 17.3Johnson Controls
- 17.4Trane Technologies (LiquidStack)
- 17.5Carrier
- 17.6Daikin Industries
- 17.7Stulz
- 17.8Mitsubishi Electric
- 17.9LG Electronics
- 17.10Modine (Airedale)
- 17.11Kelvion
- 17.12Alfa Laval
- 17.13Delta Electronics
- 17.14Huawei Technologies
- 17.15Munters
- 17.16nVent
- 17.17CoolIT Systems
- 18Jüngste Entwicklungen
- 18.1Datierte Ereignisse, März bis Oktober 2026
- 19Methodik
- 19.1Das Modell in Zahlen
- 19.2Plausibilitätsprüfungen
- Abb. 1Marktgröße Data Center Thermal Management, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich: Enthaltene und ausgeschlossene Elemente
- Tabelle 3Preispunkte im Wärmemanagement, 2020-2035
- Tabelle 4Markt nach Lösungstyp, 2025 und 2035
- Tabelle 5Markt nach Rackdichte, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Thermische Kostenleiter nach Rackdichte, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
42,27 Mrd. USD im Jahr 2026, ein Plus von 22,32 % gegenüber 34,56 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 119,44 Mrd. USD erreichen, eine CAGR von 13,20 % ab 2025, da flüssigkeitsgekühlte KI-Hallen mehr Kühlanlagen pro MW benötigen.
13,20 % pro Jahr von 2025 bis 2035 im Basisszenario von DC Market Insights, nach 21,96 % pro Jahr von 2020 bis 2025. Das niedrige und das hohe Szenario ergeben 11,23 % und 14,51 %, vor allem abhängig davon, wie viele MW Rechenzentrumskapazität fertiggestellt werden.
2,14 Mio. USD pro MW neuer IT-Last im Jahr 2025 finanzieren die Ausrüstung, Steuerung und Dienstleistungen, die Server innerhalb ihrer Temperaturgrenzen halten: Umluftgeräte, Kältemaschinen, Kühltürme, Trockenkühler, Kühlmittelverteilereinheiten, Cold-Plate-Kreisläufe, Immersionstanks, Überwachungssoftware, Wartung und Nachrüstungen.
Flüssigkeitskühlsysteme wachsen mit 24,31 % pro Jahr am schnellsten, von 4,16 Mrd. USD im Jahr 2025 auf 36,64 Mrd. USD im Jahr 2035, weil Racks über 50 kW Kühlmittel direkt am Chip benötigen. Die luftseitige Kühlung bleibt 2025 mit 12,19 Mrd. USD die größte Position.
Rund 2,14 Mio. USD pro MW neuer IT-Last im Jahr 2025 einschließlich Installation, steigend auf 3,54 Mio. USD bis 2035, zuzüglich rund 55.000 USD pro installiertem MW und Jahr für Wartung und Nachrüstung (Schätzungen von DC Market Insights). Eine luftgekühlte Halle kostet rund 1,75 Mio. USD pro MW und eine Direct-to-Chip-KI-Halle mit Kaltwasser rund 2,55 Mio. USD.
Der Nahe Osten und Afrika wächst mit 17,08 % pro Jahr am schnellsten auf 8,36 Mrd. USD bis 2035, weil KI-Campusse am Golf heißes, trockenes Klima mit Racks hoher Dichte verbinden. Nordamerika bleibt mit 45,0 % des Werts 2025 die größte Region.
Rund 13 % des Werts 2025 entfallen auf Marktführer Vertiv und rund 45 % auf die fünf größten Anbieter (Einschätzung von DC Market Insights). Weitere wichtige Anbieter sind Schneider Electric, Johnson Controls, Trane Technologies, Carrier, Daikin, Stulz, Mitsubishi Electric, LG Electronics und Modine.
42,27 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights, weil er Ausrüstung, Installation, Steuerungssoftware und Dienstleistungen zählt. Reine Ausrüstungsbetrachtungen wie Daikins 1,1 Bio. JPY für 2025 fallen kleiner aus, während Betrachtungen, die Server-Kühlkörper oder Kühlstrom einrechnen, größer ausfallen.
Rund 6 % der Neubauausgaben für Wärmemanagement, also rund 1,66 Mrd. USD im Jahr 2025, entfallen auf Planung, Modellierung mit numerischer Strömungsmechanik (CFD) und Inbetriebnahme (Schätzung von DC Market Insights). Ein Berater modelliert Luftströmungen und Wassertemperaturen, dimensioniert Kühlmittelverteilereinheiten und Rückkühlung und testet die Anlage unter Last.
12,0 % des Werts im Wärmemanagement im Jahr 2025 oder 4,16 Mrd. USD, steigend auf 30,7 % bis 2035 (Schätzung von DC Market Insights). NVIDIA erklärt, dass seine Rubin-Generation als erste zu 100 % flüssigkeitsgekühlt läuft, daher umfassen die meisten neuen KI-Hallen heute Kühlmittelverteilereinheiten und Cold-Plate-Kreisläufe.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.