
Mercato dei Data Center Edge in Italia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center Edge in Italia era pari a USD 236.9 milioni; si prevede che raggiunga USD 849.7 milioni entro il 2035, con un CAGR del 13.62%. North-West rappresenta 45.73% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 15 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Ambito del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Segmentazione del mercato
- 08DC Exclusive
- 09Analisi regionale
- 10Analisi degli hub
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North-West45.73%
- Centre22.16%
- North-East17.82%
- South9.61%
- Islands4.68%
Aziende analizzate
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
Analisi completa
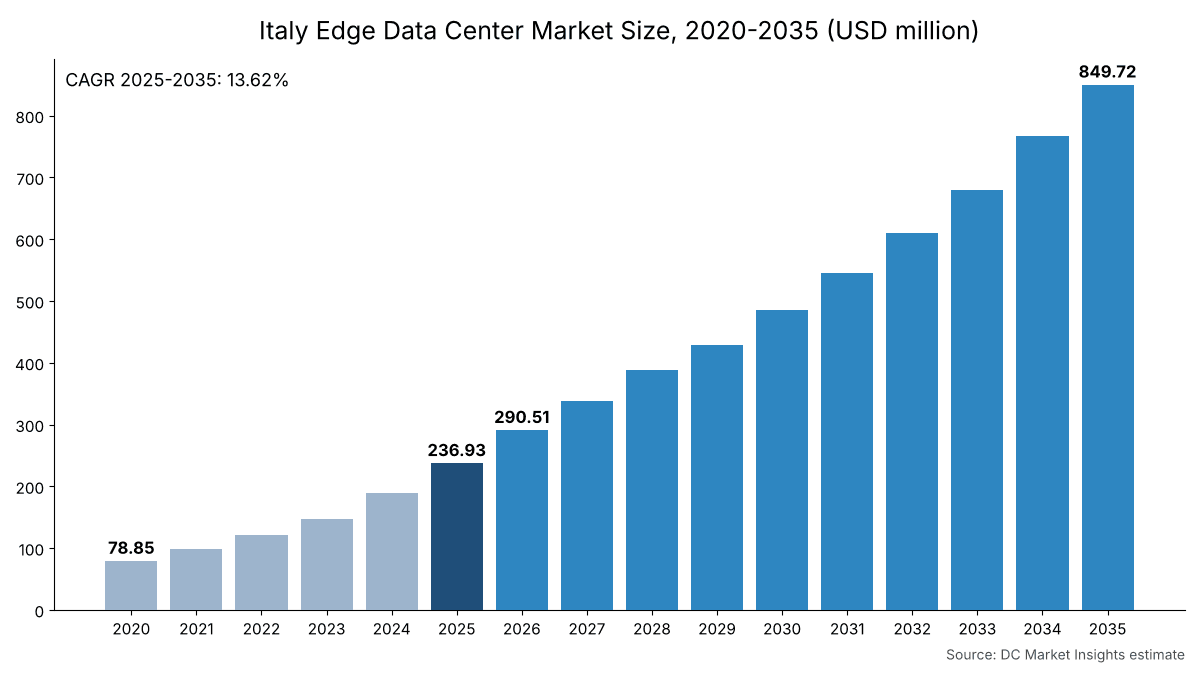
Il Mercato dei data center edge in Italia vale USD 290,51 milioni nel 2026 e si prevede che raggiunga USD 849,72 milioni entro il 2035, partendo da USD 236,93 milioni nel 2025, con un tasso di crescita annuo composto (CAGR) del 13,62% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende la spesa per data center edge in Italia: siti fino a circa 2 megawatt (MW) di carico informatico (IT) collocati vicino a utenti, macchine e reti mobili, come centrali telefoniche riconvertite, sale di colocation regionali, rack cloud edge e micro data center on-premises. Il calcolo del 2025 è il seguente: 11,35 MW di capacità IT edge nuova o rinnovata x USD 11,80 milioni di hardware per MW = USD 133,93 milioni, più 50,0 MW di capacità edge installata media x USD 1,62 milioni di servizi per MW = USD 81,00 milioni, più 50,0 MW x USD 0,44 milioni di software per MW = USD 22,00 milioni. Il software è il segmento a crescita più rapida, con il 17,66% annuo, perché ogni nuovo nodo viene gestito da remoto, e il Sud è la regione a crescita più rapida, con il 17,73% annuo, grazie ai nodi edge aperti dagli operatori in fibra a Napoli, Bari e Palermo. I siti edge rappresentano il livello regionale del Mercato dei data center in Italia. È disponibile anche la versione inglese di questo report.
Statistiche chiave: quanto vale il Mercato dei data center edge in Italia nel 2026?
DC Market Insights stima il Mercato dei data center edge in Italia in USD 290,51 milioni nel 2026, il 22,61% in più rispetto ai USD 236,93 milioni del 2025, mentre la capacità IT edge installata sale da 55 MW a 67 MW.
- Dimensione del mercato 2025: USD 236,93 milioni
- Dimensione del mercato 2026: USD 290,51 milioni
- Dimensione del mercato 2030: USD 485,44 milioni
- Dimensione del mercato 2035: USD 849,72 milioni
- CAGR 2025-2035: 13,62% (scenario basso 12,15%, scenario alto 14,94%)
- Componente principale: Hardware, 56,53% della spesa 2025 (USD 133,93 milioni)
- Segmento più dinamico: Software, 17,66% annuo (da USD 22,00 milioni nel 2025 a USD 111,85 milioni entro il 2035)
- Tipologia di operatore più dinamica: Telco e Fiber Edge, 16,78% annuo
- Regione leader: Nord-Ovest, 45,73% della spesa 2025
- Regione a crescita più rapida: Sud, 17,73% annuo
- Hub principale: Milano, USD 61,93 milioni nel 2025
- Leader di mercato: TIM Enterprise, circa il 12% della spesa 2025 (valutazione DC Market Insights)
Sintesi: quanto ha speso l’Italia in data center edge nel 2025?
Nel 2025 l’Italia ha speso USD 236,93 milioni in data center edge. Il Mercato dei data center edge in Italia valeva USD 78,85 milioni nel 2020, ha raggiunto USD 236,93 milioni nel 2025 e si prevede che arrivi a USD 849,72 milioni entro il 2035, con un CAGR del 13,62% nel periodo di previsione. Tra il 2020 e il 2025 la spesa è cresciuta del 24,61% annuo perché la capacità IT edge installata è passata da circa 22 MW a circa 55 MW, con operatori di telecomunicazioni, broadcaster e fornitori regionali di colocation che hanno costruito piccoli siti fuori da Milano.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei data center edge in Italia 2025 | USD 236,93 milioni |
| Dimensione del Mercato dei data center edge in Italia 2026 | USD 290,51 milioni |
| CAGR del Mercato dei data center edge in Italia (2025-2035) | 13,62% |
| Dimensione del Mercato dei data center edge in Italia 2035 | USD 849,72 milioni |
La crescita rallenta dal 24,61% al 13,62% annuo perché la base installata diventa più grande, non perché si costruiscano meno siti: DC Market Insights prevede una capacità IT edge installata di 123 MW nel 2030 e di 215 MW nel 2035, con 26,82 MW di capacità nuova o rinnovata nel 2035 contro 11,35 MW nel 2025. Servizi e software crescono più dell’hardware perché ogni MW installato genera ogni anno spesa per gestione remota e manutenzione. L’edge resta una piccola parte della capacità italiana: la sola Milano conta 414 MW di carico IT, il 68% della potenza nominale nazionale (Fonte: Osservatorio Data Center, Politecnico di Milano, gennaio 2026), per cui i 55 MW di capacità edge corrispondono a circa il 9% del totale nazionale secondo le stime DC Market Insights.
Punti chiave:
- USD 236,93 milioni nel 2025, USD 290,51 milioni nel 2026 e USD 849,72 milioni entro il 2035, con un CAGR del 13,62%.
- L’hardware è la componente principale con il 56,53% perché ogni nuovo nodo richiede alimentazione, raffreddamento, involucri, rack e server.
- Il Nord-Ovest assorbe il 45,73% della spesa 2025; il Sud cresce più rapidamente, al 17,73% annuo.
- Le centrali telefoniche stanno diventando data center edge: FiberCop ne prevede più di 100, a partire da Roma (Fonte: TelecomTV, agosto 2026).
- Il prezzo all’ingrosso dell’elettricità in Italia è stato in media di 115,9 euro per megawattora (MWh) nel 2025, quasi il doppio di Francia e Spagna (Fonte: dati ARERA riportati da Il Sole 24 Ore, luglio 2026), un fattore che favorisce siti piccoli ed efficienti.
Ambito del mercato: che cos’è un data center edge in Italia e cosa comprende il mercato?
Un data center edge italiano è un sito fino a circa 2 MW di carico IT costruito vicino a utenti o macchine per ridurre la latenza sotto i 5 millisecondi circa, e il Mercato dei data center edge in Italia è la spesa annua per questi siti, pari a USD 236,93 milioni nel 2025 su circa 55 MW di capacità IT edge installata (stima DC Market Insights).
Incluso. Hardware installato nei siti edge: sistemi di alimentazione (gruppi di continuità (UPS), batterie, quadri elettrici e generatori), raffreddamento, involucri e moduli prefabbricati, rack, e server, storage e apparati di rete collocati nei nodi edge; software: gestione dell’infrastruttura del data center (DCIM), monitoraggio remoto e piattaforme di orchestrazione edge; servizi: progettazione e integrazione, gestione operativa, manutenzione e remote hands per i siti edge.
Escluso. Campus hyperscale e wholesale oltre circa 2 MW per sito, come i campus lombardi pianificati da EdgeConneX e Vantage Data Centers, apparati radio delle reti mobili, costruzione di dorsali in fibra, terreni e bollette elettriche.
Come si combinano i segmenti. Ogni ripartizione di questo report somma allo stesso totale: tre componenti, quattro tipologie di operatore, tre dimensioni di sito, sei usi finali e cinque macroregioni italiane. Nel 2025 l’hardware vale USD 133,93 milioni, i servizi USD 81,00 milioni e il software USD 22,00 milioni. Lo stesso modello edge applicato a livello mondiale è descritto nel report Mercato dell’edge computing, che considera il più ampio livello di software e dispositivi edge.
Perché le stime sul Mercato dei data center edge in Italia sono diverse?
DC Market Insights stima il Mercato dei data center edge in Italia in USD 290,51 milioni nel 2026, e le stime pubblicate differiscono perché tracciano il confine dell’edge in punti diversi. Una precedente edizione di questa pagina usava una definizione più ampia che includeva parte della capacità di colocation regionale e hyperscale intorno a Milano e Roma, con un valore 2025 superiore di circa il 90%; il dato attuale considera solo i siti fino a circa 2 MW e il relativo hardware, software e servizi.
| Elemento | In questo report | Motivo |
|---|---|---|
| Siti edge fino a circa 2 MW (telco, colocation regionale, cloud edge, micro aziendali) | Sì, USD 236,93 milioni (2025) | Il livello edge vicino a utenti e macchine |
| Server e apparati di rete all’interno dei nodi edge | Sì, nell’Hardware | Gli acquirenti edge comprano il nodo come un unico sistema |
| Campus oltre circa 2 MW | No | Dimensionati nel report sul Mercato dei data center in Italia |
| Radio mobile e dorsali in fibra | No | Infrastruttura di rete, non data center |
| Budget pluriennali annunciati | No | Conteggiati solo quando i MW vengono costruiti |
Le grandi cifre di sintesi, come i 7,1 miliardi di euro investiti nei data center italiani nel 2023-2025, non vengono quindi sommate al totale: quasi tutto quel denaro è andato a grandi campus, e DC Market Insights conteggia solo la quota edge (Fonte: Osservatorio Data Center, Politecnico di Milano, gennaio 2026).
Ricerche correlate al di fuori di questo ambito. Questa pagina non dimensiona il mercato italiano delle tecnologie di pervasive computing, il mercato italiano dei sistemi di tracciamento della posizione né il mercato italiano dell’electronic design automation in cloud. Dispositivi di pervasive computing, sistemi di tracciamento della posizione di persone e beni e software di electronic design automation ospitato in cloud sono tecnologie che possono funzionare su nodi edge, ma la relativa spesa non è infrastruttura di data center, quindi nessuna parte di essa rientra nei USD 290,51 milioni del 2026.
Fattori di crescita: cosa spinge il Mercato dei data center edge in Italia?
Tre fattori portano la capacità IT edge installata in Italia da 55 MW nel 2025 a 215 MW nel 2035: centrali telefoniche riconvertite in nodi edge, reti edge di operatori telecom e broadcaster, ed esigenze di bassa latenza nelle fabbriche e nei media.
Più di 100 centrali telefoniche diventano data center edge
FiberCop, la società della rete fissa scorporata da TIM, prevede di convertire più di 100 centrali telefoniche italiane in data center edge; il primo nodo è attivo a Roma, e seguiranno Torino, Genova, Bologna, Napoli e Palermo (Fonte: TelecomTV, agosto 2026). Open Fiber ha aperto il suo terzo data center edge a San Giovanni Teatino, vicino a Pescara, dopo Roma e Milano, prevede fino a quindici nodi entro il primo semestre 2026 e potrebbe costruirne fino a 100, cinque per regione (Fonte: DatacenterDynamics, settembre 2025). Questi programmi alimentano il segmento Telco e Fiber Edge, pari a USD 63,57 milioni nel 2025 e in crescita del 16,78% annuo. I valori dei segmenti sono stime DC Market Insights.
TIM Enterprise e Rai Way costruiscono reti edge nazionali
TIM Enterprise prevede 1 miliardo di euro di investimenti in data center in tre anni, di cui 105 milioni di euro per infrastrutture edge cloud, e gestirà 17 data center con 125 MW a livello nazionale (Fonte: W.Media, ottobre 2025). Rai Way, la società delle torri di trasmissione, sta costruendo 18 data center edge che coprono 20 regioni italiane con latenza inferiore a 5 millisecondi e un’efficienza energetica (PUE) compresa tra 1,2 e 1,3 (Fonte: EdgeIR, maggio 2023); cinque siti a Firenze, Genova, Milano, Torino e Venezia sono stati completati nel novembre 2024, e la rete edge pianificata totalizza 3,4 MW (Fonte: DatacenterDynamics, novembre 2024). Con circa 0,19 MW per sito, la rete di Rai Way mostra perché i siti Small da 100 a 500 kilowatt (kW) guidano il mercato con il 41,61% della spesa 2025.
Fabbriche e media richiedono elaborazione in pochi millisecondi
I produttori italiani di Lombardia, Veneto ed Emilia-Romagna utilizzano nodi edge per visione artificiale, manutenzione predittiva e cicli di controllo Industria 4.0 che non possono attendere un viaggio di andata e ritorno verso una regione cloud lontana. Il segmento Manifattura e Industria 4.0 vale USD 45,89 milioni nel 2025 ed è l’uso finale a crescita più rapida, con il 15,41% annuo, fino a USD 192,38 milioni entro il 2035. Si tratta di una stima DC Market Insights.
Tendenze di mercato: come sta cambiando l’infrastruttura dei data center edge in Italia?
Tre tendenze ridefiniscono il contenuto di un nodo edge italiano: il riuso di immobili esistenti di telecomunicazioni e broadcasting, i moduli prefabbricati e la gestione remota tramite software.
Riuso di centrali e siti di trasmissione invece di nuovi edifici
Riconvertire una centrale telefonica o un sito di trasmissione evita l’acquisto del terreno e una nuova connessione alla rete elettrica, perché questi edifici dispongono già di alimentazione, fibra e sicurezza. Il piano di FiberCop si basa sulle centrali (Fonte: TelecomTV, agosto 2026) e quello di Rai Way sul suo patrimonio di siti di trasmissione (Fonte: EdgeIR, maggio 2023). I siti riutilizzati costano circa il 20% in meno per MW in opere civili rispetto ai siti edge greenfield, il che mantiene il contenuto hardware a USD 11,80 milioni per nuovo MW nel 2025. Entrambi i valori sono stime DC Market Insights.
I moduli prefabbricati accorciano i tempi di installazione
I nodi edge vengono sempre più spesso forniti come moduli prefabbricati con alimentazione, raffreddamento e rack integrati in fabbrica. Rai Way descrive i suoi siti edge come layout modulari conformi ad ANSI/TIA-942 rating 3 e ISO/IEC TS 22237 (Fonte: EdgeIR, maggio 2023). I moduli costruiti in fabbrica sono dimensionati separatamente nel report Mercato dei data center modulari.
La gestione remota fa crescere software e servizi
Un operatore con 100 nodi non può presidiarli tutti, quindi monitoraggio, orchestrazione e remote hands passano a software e servizi gestiti. Il software costa USD 0,44 milioni per MW installato all’anno nel 2025, in aumento del 2,2% annuo, e i servizi USD 1,62 milioni; il software passa dal 9,29% della spesa 2025 al 13,16% entro il 2035, e i servizi dal 34,19% al 45,70%. Questi valori per MW sono stime DC Market Insights.
Sfide di mercato: cosa frena il Mercato dei data center edge in Italia?
Gli alti prezzi dell’elettricità e la burocrazia autorizzativa sono i due vincoli principali e, insieme, spiegano perché lo scenario base aggiunge 160 MW di capacità edge nel 2026-2035 anziché le diverse centinaia di MW implicite nel numero di nodi annunciati.
Elettricità a 115,9 euro per MWh
Il prezzo all’ingrosso dell’elettricità in Italia è stato in media di 115,9 euro per MWh nel 2025, in aumento del 7% sul 2024 e il più alto tra le principali borse elettriche europee, contro 61,1 euro in Francia e 65,3 euro in Spagna (Fonte: dati ARERA riportati da Il Sole 24 Ore, luglio 2026). I piccoli siti edge hanno un potere negoziale inferiore rispetto ai campus, per cui un nodo con PUE di 1,5 paga molto di più per unità di calcolo rispetto a un grande campus. Nello scenario basso, con aggiunte di capacità e valori per MW inferiori del 15% rispetto alla base, la spesa 2035 è di USD 745,67 milioni anziché USD 849,72 milioni.
Code di connessione e permessi rallentano i siti edge più grandi
Al 30 novembre 2025 gli sviluppatori avevano presentato a Terna richieste di connessione per data center pari a 68,5 gigawatt (GW), di cui 31,1 GW per Milano, una coda che l’osservatorio del Politecnico di Milano definisce lontana dalla realtà (Fonte: Osservatorio Data Center, Politecnico di Milano, gennaio 2026). I siti edge sotto 1 MW si collegano di solito in media o bassa tensione ed evitano gran parte di questa coda, ma i siti Medium da 500 kW a 2 MW, il 33,92% della spesa 2025, affrontano attese più lunghe; DC Market Insights li fa crescere del 12,95% annuo, meno del mercato.
Opportunità di mercato: dove sono i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo sono i servizi gestiti per nodi distribuiti, USD 388,28 milioni entro il 2035, e la capacità edge nel Sud e nelle Isole, USD 166,46 milioni entro il 2035.
I servizi gestiti crescono di quasi cinque volte entro il 2035
I servizi passano da USD 81,00 milioni nel 2025 a USD 388,28 milioni entro il 2035, con un CAGR del 16,97%, e superano l’hardware entro il 2035. Si tratta di stime DC Market Insights. Ne beneficiano soprattutto gli integratori e gli operatori in grado di gestire centinaia di nodi non presidiati da un unico centro operativo, perché il numero di siti cresce più rapidamente del numero di tecnici.
Sud e Isole crescono più rapidamente
Napoli, Bari e Palermo sono negli elenchi dei nodi di FiberCop e Open Fiber, e il piano di Open Fiber di cinque nodi per regione distribuisce la capacità su tutte le 20 regioni (Fonte: DatacenterDynamics, settembre 2025). Il Sud cresce del 17,73% annuo fino a USD 116,50 milioni e le Isole del 16,25% fino a USD 49,96 milioni entro il 2035. Entrambi i valori sono stime DC Market Insights.
Prezzi: quanto costa un data center edge in Italia?
Nel 2025 un data center edge italiano costava circa USD 11,80 milioni per MW di capacità IT per l’hardware, server edge inclusi, più circa USD 2,06 milioni per MW installato all’anno per servizi e software, per cui l’allestimento di un tipico nodo da 200 kW costa circa USD 2,36 milioni. Si tratta di stime DC Market Insights.
| Anno | Hardware per nuovo MW edge (milioni di USD) | Servizi per MW installato all’anno (milioni di USD) | Software per MW installato all’anno (milioni di USD) |
|---|---|---|---|
| 2020 | 11,23 | 1,496 | 0,395 |
| 2025 | 11,80 | 1,620 | 0,440 |
| 2030 | 12,40 | 1,754 | 0,491 |
| 2035 | 13,03 | 1,899 | 0,547 |
Riferimenti di prezzo pubblici:
- I 105 milioni di euro di TIM Enterprise per infrastrutture edge cloud in tre anni corrispondono a circa 35 milioni di euro all’anno (Fonte: W.Media, ottobre 2025; calcolo DC Market Insights).
- La rete edge di Rai Way totalizza 3,4 MW su 18 siti, circa 0,19 MW per sito (Fonte: DatacenterDynamics, novembre 2024; calcolo DC Market Insights), la fascia dimensionale su cui DC Market Insights valuta i nodi.
- L’elettricità, il principale costo operativo, ha avuto un prezzo medio all’ingrosso di 115,9 euro per MWh nel 2025 (Fonte: Il Sole 24 Ore, luglio 2026).
I valori per MW del modello crescono dell’1,0% annuo per l’hardware, dell’1,6% per i servizi e del 2,2% per il software, e sono indicati come stime DC Market Insights.
Standard e normativa: quali regole definiscono i data center edge italiani?
Tre regole definiscono i siti edge italiani: la rendicontazione energetica dell’Unione europea (UE) per i siti da 500 kW in su, l’autorizzazione unica per i data center prevista dal Decreto Legge 21/2026 e gli standard di progettazione su cui gli operatori edge si certificano.
Rendicontazione energetica UE. Il Regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024 impone agli operatori di data center con una potenza IT installata di almeno 500 kW di comunicare le prestazioni energetiche e idriche, la prima volta entro il 15 settembre 2024 e poi entro il 15 maggio di ogni anno (Fonte: EUR-Lex; DLA Piper, settembre 2024). La maggior parte dei nodi edge Small e Micro è sotto la soglia; i siti Medium no.
Autorizzazione unica. L’articolo 8 del Decreto Legge 21/2026, in vigore dal 21 febbraio 2026, ha introdotto un’autorizzazione unica per la costruzione e l’ampliamento dei data center, da concludere entro 10 mesi, con approvazione ministeriale per i progetti da 300 MW di potenza termica in su e approvazione regionale a partire da 50 MW (Fonte: Latham and Watkins, febbraio 2026). I siti edge restano molto al di sotto di queste soglie e seguono i normali permessi locali.
Standard di progettazione. Gli operatori edge italiani si certificano secondo ANSI/TIA-942 e ISO/IEC TS 22237, come fa Rai Way per la sua rete edge (Fonte: EdgeIR, maggio 2023).
Segmentazione del mercato: quale segmento guida il Mercato dei data center edge in Italia?
L’hardware guida il Mercato dei data center edge in Italia con il 56,53% della spesa 2025 (USD 133,93 milioni), e il software è il segmento a crescita più rapida, con il 17,66% annuo fino al 2035. Si tratta di stime DC Market Insights.
Per componente: l’hardware guida con il 56,53%
L’hardware si acquista una volta per nodo; servizi e software si pagano ogni anno sulla base installata, quindi la loro quota aumenta con la crescita della base.
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 133,93 | 56,53% | 349,59 | 10,07% |
| Servizi | 81,00 | 34,19% | 388,28 | 16,97% |
| Software | 22,00 | 9,29% | 111,85 | 17,66% |
Per tipologia di operatore: Colocation ed Edge regionale guida con il 38,47%
Le sale di colocation regionali nelle città di secondo livello sono oggi i maggiori acquirenti; Telco e Fiber Edge le supera entro il 2035 grazie alla riconversione delle centrali.
| Tipologia di operatore | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation ed Edge regionale | 91,15 | 38,47% | 281,34 | 11,93% |
| Telco e Fiber Edge | 63,57 | 26,83% | 299,87 | 16,78% |
| Micro aziendali on-premises | 54,40 | 22,96% | 139,18 | 9,85% |
| Cloud Edge Zone | 27,82 | 11,74% | 129,33 | 16,61% |
Per dimensione del sito: i siti Small guidano con il 41,61%
I siti da 100 a 500 kW corrispondono alle dimensioni di una centrale o di un sito di trasmissione riconvertito.
| Dimensione del sito | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Small (100-500 kW) | 98,59 | 41,61% | 372,69 | 14,22% |
| Medium (500 kW-2 MW) | 80,37 | 33,92% | 271,66 | 12,95% |
| Micro (sotto 100 kW) | 57,98 | 24,47% | 205,38 | 13,48% |
Per uso finale: IT e Telecomunicazioni guida con il 32,68%
Banche, servizi finanziari e assicurazioni (BFSI) e pubblica amministrazione utilizzano i siti edge per residenza dei dati e resilienza; il manifatturiero cresce più rapidamente.
| Uso finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e Telecomunicazioni | 77,43 | 32,68% | 259,25 | 12,84% |
| Manifattura e Industria 4.0 | 45,89 | 19,37% | 192,38 | 15,41% |
| Media e distribuzione di contenuti | 34,40 | 14,52% | 109,36 | 12,26% |
| Pubblica amministrazione e sanità | 30,64 | 12,93% | 120,49 | 14,68% |
| BFSI | 28,05 | 11,84% | 87,44 | 12,04% |
| Retail e altri | 20,52 | 8,66% | 80,81 | 14,69% |
DC Exclusive: il tracker dei nodi edge in Italia e la matrice Regione x Componente
La cella più grande del mercato è l’hardware del Nord-Ovest, USD 59,80 milioni nel 2025. Si tratta di un modello DC Market Insights costruito su 10 input (MW IT edge installati per anno, tasso di rinnovo, valori per MW di hardware, servizi e software, i loro tre tassi di crescita e le quote regionali 2025 e 2035) e verificato con 3 controlli di limite, elencati nella sezione Metodologia.
| Programma | Operatore | Siti | Capacità o budget | Stato |
|---|---|---|---|---|
| Riconversione delle centrali | FiberCop | Più di 100 | Non comunicato | Roma attiva; seguiranno Torino, Genova, Bologna, Napoli, Palermo (agosto 2026) |
| Nodi edge | Open Fiber | Fino a 15 entro il 1° semestre 2026, fino a 100 in seguito | Non comunicato | Roma, Milano e Pescara aperti (settembre 2025) |
| Rete edge | Rai Way | 18 siti, 20 regioni | 3,4 MW | Cinque siti completati (novembre 2024) |
| Edge cloud | TIM Enterprise | Non comunicato | 105 milioni di euro in tre anni | Annunciato a ottobre 2025 |
La matrice seguente ripartisce il mercato 2025 di USD 236,93 milioni per regione e componente; righe e colonne sommano ai totali indicati sopra.
| Regione (milioni di USD, 2025) | Hardware | Servizi | Software | Totale |
|---|---|---|---|---|
| Nord-Ovest | 59,80 | 38,04 | 10,51 | 108,35 |
| Centro | 29,69 | 17,98 | 4,83 | 52,50 |
| Nord-Est | 24,30 | 14,13 | 3,79 | 42,22 |
| Sud | 13,51 | 7,32 | 1,94 | 22,77 |
| Isole | 6,63 | 3,53 | 0,93 | 11,09 |
| Totale | 133,93 | 81,00 | 22,00 | 236,93 |
Analisi regionale: quale regione guida il Mercato dei data center edge in Italia?
Il Nord-Ovest guida con il 45,73% della spesa 2025 (USD 108,35 milioni), e il Sud è la regione a crescita più rapida, con il 17,73% annuo fino a USD 116,50 milioni entro il 2035. Si tratta di stime DC Market Insights.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord-Ovest | 108,35 | 45,73% | 341,42 | 12,16% |
| Centro | 52,50 | 22,16% | 182,44 | 13,26% |
| Nord-Est | 42,22 | 17,82% | 159,41 | 14,21% |
| Sud | 22,77 | 9,61% | 116,50 | 17,73% |
| Isole | 11,09 | 4,68% | 49,96 | 16,25% |
Il Nord-Ovest guida con una quota del 45,73%
Lombardia, Piemonte e Liguria hanno la fibra più capillare e la maggiore domanda delle imprese; Milano concentra il 68% della potenza nominale dei data center italiani (Fonte: Osservatorio Data Center, Politecnico di Milano, gennaio 2026), e Torino e Genova sono tra le prime città dei nodi FiberCop.
Il Centro detiene una quota del 22,16%
Roma ospita il primo nodo edge di FiberCop (Fonte: TelecomTV, agosto 2026) e uno dei tre siti edge di Open Fiber, e la domanda della pubblica amministrazione porta il Centro a USD 182,44 milioni entro il 2035.
Il Nord-Est detiene una quota del 17,82%
Bologna, Padova, Venezia, Verona e Brescia servono i distretti manifatturieri di Emilia-Romagna, Veneto e Lombardia orientale; il Nord-Est cresce del 14,21% annuo grazie ai progetti Industria 4.0 che aggiungono nodi on-premises e regionali (stima DC Market Insights).
Il Sud detiene una quota del 9,61%
Il Sud è la regione a crescita più rapida, con il 17,73% annuo, perché Napoli e Bari sono negli elenchi nazionali dei nodi e Open Fiber prevede cinque nodi per regione (Fonte: DatacenterDynamics, settembre 2025).
Le Isole detengono una quota del 4,68%
Sicilia e Sardegna crescono del 16,25% annuo fino a USD 49,96 milioni entro il 2035, trainate da Palermo, città in cui FiberCop prevede un nodo (Fonte: TelecomTV, agosto 2026).
Analisi degli hub: quali città italiane spendono di più in data center edge?
Milano guida con USD 61,93 milioni nel 2025, e Pescara è l’hub a crescita più rapida, con il 18,89% annuo. Si tratta di stime DC Market Insights. I 12 hub elencati di seguito rappresentano il 79,76% della spesa 2025.
| Posizione | Hub | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Milano | Nord-Ovest | 61,93 | 26,14% | 183,79 | 11,49% |
| 2 | Roma | Centro | 36,18 | 15,27% | 123,12 | 13,03% |
| 3 | Torino | Nord-Ovest | 19,24 | 8,12% | 63,05 | 12,60% |
| 4 | Bologna | Nord-Est | 13,60 | 5,74% | 52,09 | 14,37% |
| 5 | Genova | Nord-Ovest | 10,92 | 4,61% | 37,22 | 13,04% |
| 6 | Firenze | Centro | 9,43 | 3,98% | 32,37 | 13,13% |
| 7 | Napoli | Sud | 9,22 | 3,89% | 46,48 | 17,56% |
| 8 | Padova e Venezia | Nord-Est | 8,70 | 3,67% | 34,16 | 14,66% |
| 9 | Verona e Brescia | Nord-Est | 7,16 | 3,02% | 29,23 | 15,11% |
| 10 | Bari | Sud | 5,24 | 2,21% | 28,64 | 18,52% |
| 11 | Palermo | Isole | 4,93 | 2,08% | 23,88 | 17,09% |
| 12 | Pescara | Centro | 2,44 | 1,03% | 13,77 | 18,89% |
Napoli passa dal settimo posto nel 2025 al quinto entro il 2035 (USD 46,48 milioni) perché è la principale città del Sud presente sia nel piano di FiberCop sia in quello di Open Fiber.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nel 2035 il Mercato dei data center edge in Italia oscilla tra USD 745,67 milioni e USD 953,78 milioni attorno a uno scenario base di USD 849,72 milioni, a seconda di quanti dei nodi annunciati verranno effettivamente costruiti.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità edge inferiori del 15% rispetto alla base (vincoli di prezzi dell’energia e permessi) | USD 745,67 milioni | 12,15% |
| Base | 160 MW aggiunti nel 2026-2035; IT edge installato pari a 215 MW entro il 2035 | USD 849,72 milioni | 13,62% |
| Alto | Aggiunte di capacità edge superiori del 15% rispetto alla base (programmi FiberCop e Open Fiber completi) | USD 953,78 milioni | 14,94% |
Il fattore decisivo è il ritmo di riconversione delle centrali telefoniche: più di 100 siti FiberCop da alcune centinaia di kW ciascuno porterebbero da soli una capacità vicina allo scenario alto.
Panorama competitivo: chi guida il Mercato dei data center edge in Italia?
TIM Enterprise guida con circa il 12% della spesa 2025, e i tre maggiori operatori (TIM Enterprise, Aruba ed Equinix) ne rappresentano circa il 27% (valutazione DC Market Insights).
- TIM Enterprise
- FiberCop
- Open Fiber
- Rai Way
- Aruba
- Retelit
- WIIT
- Equinix
- Data4
- EdgeConneX
- Vantage Data Centers
- Microsoft
- Google Cloud
- Amazon Web Services
- Schneider Electric
- Vertiv
- Eaton
Il vantaggio di TIM Enterprise è la copertura: 17 data center e 125 MW a livello nazionale al completamento del piano, con un budget dedicato all’edge cloud (Fonte: W.Media, ottobre 2025). FiberCop e Open Fiber possiedono centrali e fibra in ogni regione, la via più economica verso nuovi nodi (Fonte: TelecomTV, agosto 2026; DatacenterDynamics, settembre 2025). Rai Way mette a disposizione siti di trasmissione già dotati di alimentazione e sicurezza (Fonte: DatacenterDynamics, novembre 2024). Aruba ed Equinix vendono colocation regionale e metropolitana alle imprese che necessitano di accesso a bassa latenza alle regioni cloud. Schneider Electric, Vertiv ed Eaton forniscono la maggior parte dei moduli prefabbricati di alimentazione e raffreddamento per i nodi edge.
Sviluppi recenti
- Ad agosto 2026 FiberCop ha annunciato il piano di riconvertire più di 100 centrali telefoniche in data center edge, con il primo nodo attivo a Roma (Fonte: TelecomTV).
- A maggio 2026 il governo italiano ha annunciato il programma EdgeConneX Campus Italia, 3 miliardi di euro per oltre 300 MW su tre campus in Lombardia, un progetto di grandi campus esterno a questo mercato (Fonte: DatacenterDynamics).
- A febbraio 2026 il Decreto Legge 21/2026 ha introdotto un’autorizzazione unica per i data center (Fonte: Latham and Watkins).
- A gennaio 2026 l’osservatorio del Politecnico di Milano ha indicato 7,1 miliardi di euro investiti nei data center italiani nel 2023-2025 e 25,4 miliardi di euro previsti per il 2026-2028 (Fonte: Osservatorio Data Center).
- A ottobre 2025 TIM Enterprise ha presentato 1 miliardo di euro di investimenti in data center, di cui 105 milioni di euro per l’edge cloud (Fonte: W.Media).
- A settembre 2025 Open Fiber ha aperto il suo terzo data center edge, vicino a Pescara (Fonte: DatacenterDynamics).
Altri report per paese e per segmento sono elencati nei report di settore di DC Market Insights; i formati affini per siti di piccole dimensioni sono trattati nei report Mercato dei data center containerizzati e Mercato dei micro data center mobili.
Metodologia: come abbiamo costruito il modello del Mercato dei data center edge in Italia
Il modello moltiplica la capacità IT edge nuova o rinnovata per il contenuto hardware per MW e aggiunge servizi e software sulla base installata media. La capacità IT edge installata è di 22 MW nel 2020, 45 MW nel 2024, 55 MW nel 2025, 67 MW nel 2026, 123 MW nel 2030 e 215 MW nel 2035; ogni anno viene rinnovato il 3% della base di inizio anno, per un totale di 11,35 MW di capacità nuova o rinnovata nel 2025 e 26,82 MW nel 2035. L’hardware vale USD 11,80 milioni per MW nel 2025 (alimentazione e raffreddamento circa 3,10, involucri, rack e allestimento circa 2,20, server, storage e rete circa 6,50), i servizi USD 1,62 milioni e il software USD 0,44 milioni per MW installato all’anno; i valori crescono rispettivamente dell’1,0%, dell’1,6% e del 2,2% annuo. Le quote per operatore, dimensione del sito, uso finale, regione e hub sono fissate per il 2025 e il 2035 e sommano al totale.
Tre controlli di limite:
- Tetto 1: 55 MW di IT edge corrispondono a circa il 9% di un totale italiano di circa 609 MW, ricavato dal fatto che i 414 MW di Milano rappresentano il 68% della potenza nazionale (Fonte: Osservatorio Data Center, Politecnico di Milano, gennaio 2026; calcolo DC Market Insights).
- Tetto 2: USD 236,93 milioni corrispondono a circa lo 0,04% dei USD 580 miliardi spesi nel mondo in data center nel 2025 (Fonte: Agenzia Internazionale dell’Energia (IEA), riportato da TechCrunch, novembre 2025).
- Soglia minima: il budget edge cloud di TIM Enterprise, circa 35 milioni di euro all’anno, ossia circa USD 38 milioni, è inferiore ai USD 63,57 milioni stimati dal modello per l’intero segmento Telco e Fiber Edge nel 2025.
Approccio completo: metodologia di ricerca di DC Market Insights. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Punti chiave
- 03Ambito del mercato e confronto delle stime
- 3.1Incluso ed escluso
- 3.2Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Contenuto edge per MW, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e normativa
- 6.1Rendicontazione energetica UE
- 6.2Autorizzazione unica
- 6.3Standard di progettazione
- 07Segmentazione del mercato
- 7.1Per componente
- 7.2Per tipologia di operatore
- 7.3Per dimensione del sito
- 7.4Per uso finale
- 08DC Exclusive
- 8.1Tracker dei nodi edge in Italia
- 8.2Matrice Regione x Componente
- 09Analisi regionale
- 9.1Nord-Ovest
- 9.2Centro
- 9.3Nord-Est
- 9.4Sud
- 9.5Isole
- 10Analisi degli hub
- 10.1I 12 principali hub edge
- 11Scenari di previsione
- 11.1Scenari basso, base e alto
- 12Panorama competitivo
- 12.1Elenco delle aziende
- 12.2Quote di mercato e vantaggi
- 13Sviluppi recenti
- Fig. 1Dimensione del Mercato dei data center edge in Italia, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto dell'ambito
- Tabella 3Contenuto edge per MW
- Tabella 4Tabelle dei segmenti
- Tabella 5Tracker dei nodi edge
- Tabella 6Matrice Regione x Componente
- Tabella 7Ripartizione regionale
- Tabella 8I 12 principali hub
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 290,51 milioni nel 2026, il 22,61% in più rispetto ai USD 236,93 milioni del 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 849,72 milioni entro il 2035, con un CAGR del 13,62% dal 2025 al 2035.
USD 236,93 milioni nel 2025 e USD 849,72 milioni entro il 2035 (stima DC Market Insights), dopo USD 78,85 milioni nel 2020. Il dato 2025 comprende l’hardware per 11,35 MW di capacità edge nuova o rinnovata più servizi e software su circa 50 MW installati.
Un sito fino a circa 2 MW di carico IT costruito vicino a utenti o macchine, come una centrale telefonica riconvertita, una sala di colocation regionale o un micro data center on-premises. Nel 2025 l’Italia disponeva di circa 55 MW di capacità IT edge, circa il 9% della capacità nazionale (stima DC Market Insights).
Il 13,62% annuo dal 2025 al 2035 (stima DC Market Insights), meno del 24,61% del 2020-2025 perché la base installata è più ampia, anche se la capacità nuova o rinnovata sale da 11,35 MW nel 2025 a 26,82 MW nel 2035.
Il software, con il 17,66% annuo da USD 22,00 milioni nel 2025 a USD 111,85 milioni entro il 2035, perché gli operatori gestiscono da remoto centinaia di nodi non presidiati. Telco e Fiber Edge è la tipologia di operatore più dinamica, con il 16,78%. Entrambi i valori sono stime DC Market Insights.
Circa USD 11,80 milioni per MW di capacità IT per l’hardware nel 2025, per cui l’allestimento di un tipico nodo da 200 kW costa circa USD 2,36 milioni, più circa USD 2,06 milioni per MW installato all’anno per servizi e software. Si tratta di stime DC Market Insights.
L’hardware, con il 56,53% della spesa 2025 (USD 133,93 milioni), perché ogni nuovo nodo richiede alimentazione, raffreddamento, involucri, rack e server edge. I servizi superano l’hardware entro il 2035 con USD 388,28 milioni. Si tratta di stime DC Market Insights.
Il Nord-Ovest, con il 45,73% della spesa 2025 (USD 108,35 milioni), trainato da Milano. Il Sud è la regione a crescita più rapida, con il 17,73% annuo, grazie ai nodi aperti da FiberCop e Open Fiber a Napoli e Bari (stima DC Market Insights).
FiberCop prevede più di 100 centrali telefoniche riconvertite, Open Fiber fino a 100 nodi, cinque per regione, e Rai Way 18 siti che coprono 20 regioni per un totale di 3,4 MW, secondo dichiarazioni aziendali riportate nel 2024-2026.
Milano, con USD 61,93 milioni nel 2025, seguita da Roma con USD 36,18 milioni. Pescara è l’hub a crescita più rapida, con il 18,89% annuo, dopo l’apertura di un sito edge di Open Fiber nelle vicinanze (stima DC Market Insights).
TIM Enterprise guida con circa il 12% della spesa 2025, e TIM Enterprise, Aruba ed Equinix insieme detengono circa il 27% (valutazione DC Market Insights). FiberCop, Open Fiber, Rai Way, Schneider Electric e Vertiv sono altri operatori chiave.
USD 745,67 milioni nello scenario basso, USD 849,72 milioni nello scenario base e USD 953,78 milioni nello scenario alto, a seconda di quanti dei nodi edge annunciati verranno costruiti (stima DC Market Insights).
No. Cluster computing, software di applicant tracking e dispositivi di archiviazione digitale possono funzionare all’interno dei nodi edge, ma questo report conteggia solo hardware, software e servizi dei data center edge, pari a USD 290,51 milioni nel 2026. Gli apparati di storage installati nei nodi edge sono conteggiati nell’Hardware.
Circa 55 MW di capacità IT edge installata nel 2025, circa il 9% della capacità nazionale (stima DC Market Insights). Un edge data center è un sito fino a circa 2 MW di carico IT, costruito vicino a utenti o macchine per ridurre la latenza sotto i 5 millisecondi circa.
215 MW nel 2035, contro 55 MW nel 2025 (stima DC Market Insights). Nel 2026 la capacità installata sale a 67 MW e nel 2030 a 123 MW, con una nuova capacità annua che passa da 11,35 MW nel 2025 a 26,82 MW nel 2035.
Tre componenti: hardware, servizi e software. Nel 2025 l'hardware vale USD 133,93 milioni, i servizi USD 81,00 milioni e il software USD 22,00 milioni. L'hardware include alimentazione, raffreddamento, involucri, rack, server, storage e apparati di rete collocati nei nodi edge.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.