
Mercato della Gestione Termica dei Data Center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della Gestione Termica dei Data Center era pari a USD 34.56 miliardi; si prevede che raggiunga USD 119.44 miliardi entro il 2035, con un CAGR del 13.2%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato
- 03Sintesi
- 04Dinamiche di mercato
- 05Tendenze di mercato
- 06Vincoli di mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e normativa
- 10Segmentazione del mercato per tipo di soluzione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
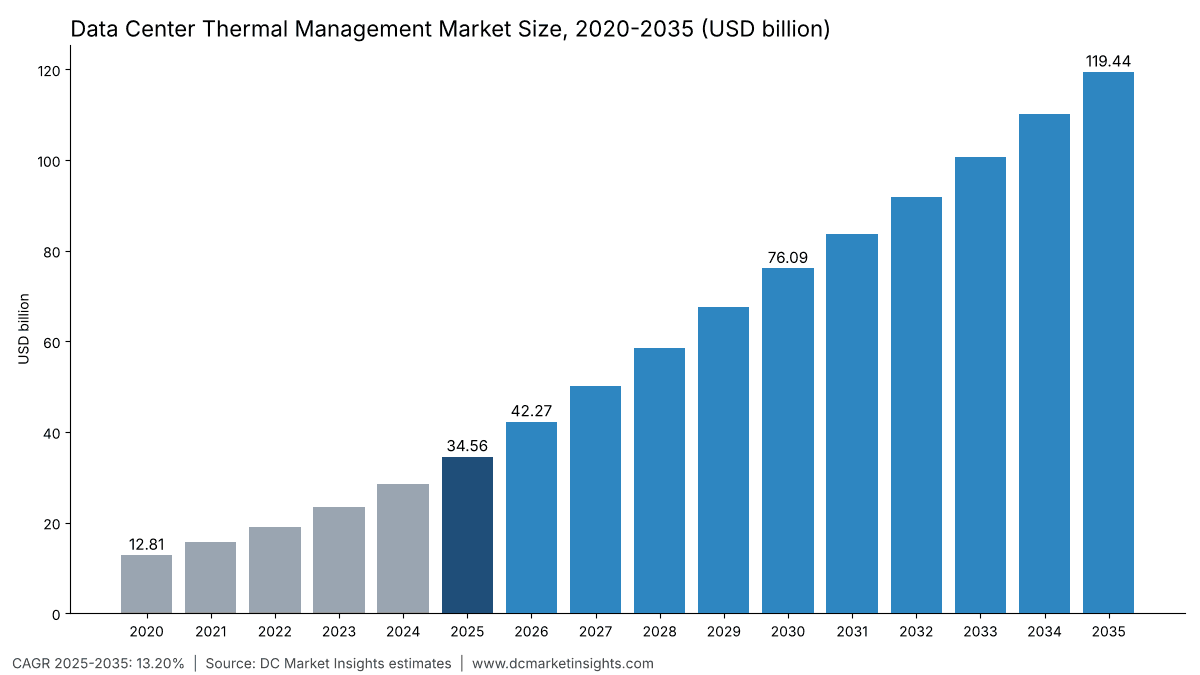
Il mercato della gestione termica dei data center vale USD 42,27 miliardi nel 2026 e si prevede che raggiunga USD 119,44 miliardi entro il 2035, rispetto a USD 34,56 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 13,20% dal 2025 al 2035 (stima DC Market Insights). È la densità dei rack a muovere la spesa nella gestione termica dei data center: NVIDIA Corporation (NVIDIA) afferma che la sua generazione Rubin è la prima a funzionare al 100% con raffreddamento a liquido, per cui una nuova sala per l’intelligenza artificiale (IA) comporta oggi circa USD 2,55 milioni di impianto di raffreddamento per megawatt (MW) di carico IT, contro circa USD 1,75 milioni per una sala raffreddata ad aria con 8-15 kilowatt (kW) per rack. La gestione termica dei data center comprende le apparecchiature, il software di controllo e i servizi che rimuovono il calore dalle sale dati, dalle unità di trattamento aria per sale computer e dai chiller fino alle unità di distribuzione del refrigerante (CDU), ai circuiti a piastra fredda e alle vasche a immersione. DC Market Insights calcola 12,95 gigawatt (GW) di nuova capacità IT nella coorte di costruzione 2025 × USD 2,14 milioni di capitale per il raffreddamento per MW = USD 27,71 miliardi di spesa per nuove costruzioni, più USD 6,84 miliardi di servizi e software su 116 GW di capacità installata. I sistemi di raffreddamento a liquido sono la soluzione a crescita più rapida, al 24,31% annuo, e il Medio Oriente e Africa è la regione a crescita più rapida, al 17,08% annuo, perché i campus IA del Golfo combinano aria ambiente a 45 °C con rack oltre i 100 kW.
Statistiche chiave: quanto vale il mercato della gestione termica dei data center nel 2026?
DC Market Insights stima il mercato della gestione termica dei data center in USD 42,27 miliardi nel 2026, il 22,32% in più rispetto al 2025, mentre le sale IA raffreddate a liquido ordinate nel 2025 ricevono il proprio impianto di raffreddamento.
- Dimensione del mercato 2025: USD 34,56 miliardi
- Dimensione del mercato 2026: USD 42,27 miliardi
- Dimensione del mercato 2030: USD 76,09 miliardi
- Dimensione del mercato 2035: USD 119,44 miliardi
- CAGR 2025-2035: 13,20% nello scenario base, 11,23% nello scenario basso e 14,51% nello scenario alto
- Tipo di soluzione più grande: sistemi di raffreddamento lato aria, 35,3% del valore 2025 (USD 12,19 miliardi)
- Tipo di soluzione a crescita più rapida: sistemi di raffreddamento a liquido, 24,31% annuo fino a USD 36,64 miliardi entro il 2035
- Regione leader: Nord America, 45,0% del valore 2025 (USD 15,55 miliardi)
- Regione a crescita più rapida: Medio Oriente e Africa, 17,08% annuo
- Paese più grande: Stati Uniti, USD 14,17 miliardi nel 2025 (41,0% del valore globale)
- Leader di mercato: Vertiv, circa il 13% del valore 2025 (valutazione DC Market Insights)
Sintesi: a quale ritmo cresce la spesa per la gestione termica dei data center?
Il mercato globale della gestione termica dei data center valeva USD 12,81 miliardi nel 2020, ha raggiunto USD 34,56 miliardi nel 2025 e si prevede che arrivi a USD 119,44 miliardi entro il 2035, con un CAGR del 13,20% nel periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato della gestione termica dei data center 2025 | USD 34,56 miliardi |
| Dimensione del mercato della gestione termica dei data center 2026 | USD 42,27 miliardi |
| Mercato della gestione termica dei data center, CAGR | 13,20% |
| Dimensione del mercato della gestione termica dei data center 2035 | USD 119,44 miliardi |
La spesa per la gestione termica dei data center è cresciuta del 21,96% annuo dal 2020 al 2025, perché la coorte annuale di costruzione è raddoppiata da 6,5 GW a 12,95 GW, mentre il costo dell’impianto per MW è salito da USD 7,7 milioni a USD 10,7 milioni. La crescita del 13,20% annuo fino al 2035 poggia su tre input del modello: la coorte di costruzione raggiunge 27,25 GW, il raffreddamento sale dal 20% al 24% del costo dell’impianto poiché i circuiti a liquido aggiungono CDU e tubazioni secondarie, e servizi e software su una base installata che cresce da 116 GW a 311 GW aggiungono USD 23,01 miliardi entro il 2035.
Punti chiave
Quattro risultati spiegano perché la spesa per la gestione termica dei data center cresce da USD 34,56 miliardi nel 2025 a USD 119,44 miliardi nel 2035.
- I sistemi di raffreddamento a liquido passano dal 12,0% al 30,7% del valore della gestione termica entro il 2035, perché i rack oltre i 50 kW non possono essere raffreddati solo ad aria.
- Il raffreddamento lato aria resta la voce più grande del 2025 con USD 12,19 miliardi, perché il 65% delle costruzioni 2025 è ancora capacità convenzionale.
- Servizi e software raggiungono USD 23,01 miliardi entro il 2035, perché ogni MW installato negli anni 2020 richiede manutenzione e retrofit per circuiti ad acqua più calda.
- Il Medio Oriente e Africa cresce più rapidamente, al 17,08% annuo, perché i siti caldi e secchi richiedono sia circuiti a liquido sia grandi impianti di dissipazione del calore.
Che cos’è la gestione termica dei data center e dove si collocano i suoi confini?
La gestione termica dei data center è l’insieme di apparecchiature, controlli e servizi che mantiene le apparecchiature IT entro l’intervallo di temperatura consentito, e DC Market Insights la valuta USD 34,56 miliardi nel 2025.
Incluso. Raffreddamento lato aria (condizionatori e unità di trattamento aria per sale computer, pareti di ventilatori, unità di raffreddamento in fila, scambiatori di calore a porta posteriore, contenimento); chiller e dissipazione del calore (chiller, torri di raffreddamento, raffreddatori adiabatici e a secco, pompe e tubazioni dell’acqua di condensazione); sistemi di raffreddamento a liquido (CDU, collettori per rack, circuiti a piastra fredda forniti con l’impianto, vasche a immersione monofase e bifase e reti di fluido secondario); software di monitoraggio e controllo termico (sensori, modelli di fluidodinamica computazionale (CFD), moduli termici dei software di gestione dell’infrastruttura dei data center (DCIM)); e servizi di manutenzione termica, retrofit, progettazione e messa in servizio.
Escluso. Elettricità consumata dal raffreddamento, bollette dell’acqua, ventole dei server e dissipatori integrati nelle apparecchiature IT, climatizzazione degli uffici, apparecchiature elettriche e refrigerante venduto separatamente dalle apparecchiature. L’edizione regionale, il mercato africano della gestione termica dei data center, copre solo i siti africani e utilizza la stessa suddivisione per soluzione; questo rapporto globale include l’Africa all’interno della regione Medio Oriente e Africa. Il dettaglio per paese di un hub tropicale si trova nel mercato della gestione termica dei data center di Singapore.
Come si combinano i segmenti. Ogni dollaro è classificato una volta per tipo di soluzione, una volta per densità dei rack e una volta per tipo di data center, e ogni dimensione somma al totale in ciascun anno dal 2020 al 2035.
Perché le stime del mercato della gestione termica dei data center differiscono?
Le stime differiscono perché alcune contano solo l’hardware di raffreddamento, mentre altre aggiungono servizi, software o i dissipatori dei chip stessi; DC Market Insights conta hardware, installazione, controlli e servizi per USD 42,27 miliardi nel 2026.
Le definizioni più ristrette si fermano alle apparecchiature di raffreddamento vendute dai produttori originali. Daikin Industries, ad esempio, stima il mercato delle apparecchiature di raffreddamento per data center in circa JPY 1,1 bilioni nel 2025, in crescita a circa JPY 2,7 bilioni nel 2030, secondo la sua presentazione strategica di novembre 2025, e il rapporto DC Market Insights sul mercato del raffreddamento dei data center copre solo le apparecchiature di raffreddamento. Le definizioni più ampie aggiungono manodopera di installazione, tubazioni meccaniche, messa in servizio e manutenzione, che fanno parte della spesa sostenuta dal proprietario di un data center e sono incluse qui. Alcune fonti vanno oltre e aggiungono dissipatori a livello di server, ventole e materiali di interfaccia termica, elettricità per il raffreddamento e prodotti chimici per il trattamento dell’acqua, che questo rapporto esclude.
| Elemento | Nel perimetro DC Market Insights? | Perché |
|---|---|---|
| Apparecchiature di raffreddamento e installazione | Sì, USD 27,71 miliardi nel 2025 | Spesa in conto capitale nella stessa quota del 20% del costo dell’impianto destinata al raffreddamento utilizzata dal modello dei data center DC Market Insights |
| Servizi di manutenzione termica e retrofit | Sì, USD 6,38 miliardi nel 2025 | Spesa ricorrente sullo stesso impianto in una vita utile di 15-20 anni |
| Software di monitoraggio e controllo termico | Sì, USD 464,00 milioni nel 2025 | Controlli che regolano velocità delle ventole, temperatura dell’acqua e allarmi |
| Dissipatori dei server, ventole e materiali di interfaccia termica | No | Parte della distinta base dell’IT |
| Elettricità e acqua per il raffreddamento | No | Costo operativo, non un acquisto di gestione termica |
Le voci fuori perimetro che alcune stime includono sono dissipatori dei server, materiali di interfaccia termica, paste termiche, elettricità per il raffreddamento e prodotti chimici per il trattamento dell’acqua. I gruppi di acquirenti nel perimetro sono gli operatori hyperscale cloud e IA, i fornitori di colocation e le imprese e le piccole e medie imprese (PMI) che gestiscono proprie sale server e siti edge.
Che cosa spinge al rialzo la spesa per la gestione termica dei data center?
Tre fattori portano la spesa per la gestione termica dei nuovi data center da USD 27,71 miliardi nel 2025 a USD 96,43 miliardi nel 2035, e ciascuno è legato al modo in cui il calore lascia un rack IA.
I rack Rubin di NVIDIA raffreddati al 100% a liquido aggiungono CDU e circuiti secondari
NVIDIA ha scritto a luglio 2026 che una temperatura di ingresso del liquido di raffreddamento di 45 °C “consente il funzionamento con raffreddatori a secco senza chiller” per i suoi sistemi Vera Rubin (NVIDIA). Ogni rack di questo tipo richiede una CDU, collettori e un circuito idraulico dell’impianto, per cui DC Market Insights porta il raffreddamento dal 20% del costo dell’impianto nel 2025 al 24% nel 2035, e i sistemi di raffreddamento a liquido crescono da USD 4,16 miliardi a USD 36,64 miliardi.
Il portafoglio ordini dei produttori di chiller mostra l’arrivo delle costruzioni IA
Carrier ha dichiarato di aver “raddoppiato i ricavi globali dai data center a 1 miliardo di dollari nel 2025”, secondo il suo rapporto annuale 2025 (rapporto annuale Carrier), e ha registrato ordini dai data center in aumento di oltre il 300% nel secondo trimestre 2026. Trane Technologies ha registrato prenotazioni di apparecchiature applicate in aumento del 130% nello stesso trimestre, e LG Electronics ha annunciato a ottobre 2026 un accordo di fornitura di chiller per oltre 5 GW di capacità di data center in Nord America. DC Market Insights interpreta questi dati come la coorte 2026 di 13,9 GW che arriva agli ordini di apparecchiature, il che fa crescere il mercato del 22,32% nel 2026.
La rendicontazione su acqua ed efficienza spinge i proprietari verso un raffreddamento più caldo e misurato
Il Regolamento delegato (UE) 2024/1364 dell’Unione europea (UE) obbliga i data center con almeno 500 kW di potenza IT a rendicontare energia, efficacia nell’uso dell’energia (PUE) e prelievo idrico (EUR-Lex), e la Commissione nazionale per lo sviluppo e la riforma (NDRC) della Cina ha fissato un tetto PUE di 1,25 per i nuovi grandi data center entro la fine del 2025. La rendicontazione misurata crea domanda di sensori e controlli, ed è per questo che il software di monitoraggio e controllo termico cresce del 14,93% annuo fino a USD 1,87 miliardi entro il 2035.
Quali tecnologie di gestione termica guadagnano quota nelle sale dati?
Il raffreddamento a liquido è la tecnologia che guadagna più quota nella gestione termica dei data center, con un aumento di 18,6 punti percentuali del valore della gestione termica tra il 2025 e il 2035 nel modello DC Market Insights.
I gruppi HVAC acquisiscono specialisti del raffreddamento a liquido
Trane Technologies ha completato l’acquisizione di LiquidStack, che definisce “un leader globale nella tecnologia di raffreddamento a liquido per data center”, il 3 marzo 2026 (Trane Technologies). Daikin Applied ha acquistato Chilldyne, specialista del raffreddamento direct-to-chip, a novembre 2025, dopo DDC Solutions all’inizio dello stesso anno. DC Market Insights prevede che i produttori di chiller vendano intere catene termiche, motivo per cui l’hardware direct-to-chip trattato nel mercato del raffreddamento a liquido direct-to-chip rientra ora nella stessa gara d’appalto dell’impianto di chiller.
I circuiti ad acqua calda spostano la spesa dai chiller alla dissipazione del calore
Con acqua di mandata a 45 °C, il calore può essere smaltito tramite raffreddatori a secco senza compressori per la maggior parte delle ore dell’anno, e Kelvion ha acquisito a ottobre 2026 un ordine del valore di oltre USD 800 milioni per più di 1.000 raffreddatori a secco con 5 GW di dissipazione del calore (Fonte: Kelvion). DC Market Insights fa quindi crescere chiller e dissipazione del calore solo dell’11,50% annuo, al di sotto della media di mercato, poiché all’interno di questa voce la dissipazione del calore guadagna quota e i chiller la perdono.
I controlli termici passano dagli allarmi ai set point basati su modelli
Gli operatori utilizzano ora modelli CFD e moduli termici DCIM per aumentare in sicurezza le temperature di mandata di aria e acqua; lo standard di Singapore per i data center tropicali SS 697 indica che ogni aumento di 1 °C fa risparmiare dal 2% al 5% dell’energia di raffreddamento, secondo la Infocomm Media Development Authority. Il software resta una voce piccola, pari all’1,3% del valore 2025, ma cresce più rapidamente del mercato, al 14,93% annuo.
Vincoli di mercato: che cosa rallenta la spesa per la gestione termica dei data center?
Due vincoli mantengono il CAGR dello scenario base della gestione termica dei data center al 13,20% anziché al 14,51% dello scenario alto.
I limiti della rete elettrica rallentano la coorte di costruzione
La spesa termica segue la capacità IT completata, e le code di connessione alla rete in Irlanda, nei Paesi Bassi, nella Virginia settentrionale e a Francoforte ritardano le nuove sale. Se la coorte di costruzione resta del 20% sotto il piano dal 2027, il mercato raggiunge USD 100,15 miliardi nel 2035 invece di USD 119,44 miliardi, con un divario di USD 19,29 miliardi.
I progetti senza chiller eliminano il valore dei compressori
L’Agenzia internazionale dell’energia (IEA) riporta che il raffreddamento utilizza circa il 7% dell’elettricità nei data center hyperscale efficienti e oltre il 30% nei siti aziendali meno efficienti. Man mano che le sale IA passano all’acqua calda ed eliminano i chiller, un campus da 100 MW senza chiller acquista circa USD 35 milioni in meno di impianto di raffreddamento rispetto a un campus ad acqua refrigerata nella scala dei costi DC Market Insights, il che limita la quota del raffreddamento sul costo dell’impianto al 24% entro il 2035.
Dove troveranno nuovi ricavi i fornitori di gestione termica?
Due opportunità spiccano per i fornitori di gestione termica dei data center: i sistemi di raffreddamento a liquido e i servizi sulla base installata, che insieme raggiungono USD 57,79 miliardi entro il 2035.
Retrofit delle sale raffreddate ad aria per rack da 40 kW
La maggior parte dei 116 GW installati nel 2025 è stata costruita per rack sotto i 20 kW. Aggiungere scambiatori di calore a porta posteriore o CDU alle sale esistenti è la via più rapida verso la capacità IA nelle aree metropolitane con vincoli di rete, e DC Market Insights valuta i servizi di manutenzione termica e retrofit USD 6,38 miliardi nel 2025, in crescita del 12,73% annuo, mentre il costo dei servizi per MW installato sale da USD 55.000 a USD 68.000 all’anno.
Consulenti e servizi di progettazione per la gestione termica delle sale dati
Un consulente per la gestione termica delle sale dati modella in CFD i flussi d’aria e le temperature dell’acqua, dimensiona le CDU e la dissipazione del calore e mette in servizio l’impianto sotto carico; DC Market Insights stima progettazione, CFD e messa in servizio in circa il 6% della spesa termica per nuove costruzioni, ovvero circa USD 1,66 miliardi nel 2025, all’interno delle voci servizi e apparecchiature. La domanda cresce man mano che i proprietari combinano rack ad aria e a liquido nella stessa sala, dove un set point errato può lasciare inattivi acceleratori per milioni di dollari.
Quanto costa la gestione termica dei data center per MW?
La gestione termica dei data center costava circa USD 2,14 milioni per MW di nuovo carico IT nel 2025, installazione inclusa, e i servizi costavano circa USD 55.000 per MW installato all’anno (stima DC Market Insights).
| Punto di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Capitale per il raffreddamento per MW di nuovo IT (USD milioni) | 1,39 | 2,14 | 2,80 | 3,54 |
| Costo dell’impianto per MW (USD milioni) | 7,70 | 10,70 | 12,72 | 14,74 |
| Quota del raffreddamento sul costo dell’impianto | 18% | 20% | 22% | 24% |
| Servizi e retrofit per MW installato all’anno (USD) | 45.000 | 55.000 | 62.000 | 68.000 |
| Software di monitoraggio per MW installato all’anno (USD) | 2.500 | 4.000 | 5.000 | 6.000 |
Riferimenti pubblici confermano questi valori. L’ordine di raffreddatori a secco di Kelvion prezza la dissipazione del calore a circa USD 160 per kW, e il Federal Energy Management Program degli Stati Uniti mostra che un chiller raffreddato ad acqua da 300 tonnellate più efficiente si ripaga se non costa più di USD 128.037 rispetto a un’unità standard, per cui la scelta dell’impianto dipende dal costo energetico lungo l’intero ciclo di vita tanto quanto dal prezzo d’acquisto.
Quali norme e standard regolano gli impianti di raffreddamento dei data center?
Cinque insiemi di norme influenzano gli acquisti per la gestione termica dei data center, e almeno tre di essi sono entrati in vigore tra il 2024 e il 2027.
- Regolamento delegato (UE) 2024/1364: i data center da 500 kW o più rendicontano ogni anno energia, PUE, prelievo idrico e riutilizzo del calore di scarto.
- Regolamento (UE) 2024/573 sui gas fluorurati a effetto serra: vieta dal 1° gennaio 2027 i nuovi chiller sopra i 12 kW che utilizzano refrigeranti con un potenziale di riscaldamento globale (GWP) pari o superiore a 750, secondo la Commissione europea.
- Regola Technology Transitions della United States Environmental Protection Agency (EPA): limite GWP di 700 per i chiller per il comfort dal 1° gennaio 2025.
- ANSI/ASHRAE Standard 90.4-2025, lo standard energetico per i data center della American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), fissa limiti per la componente di carico meccanico.
- Il secondo bando per data center di Singapore (DC-CFA2) richiede un PUE di 1,25 al 100% del carico IT, secondo l’Economic Development Board.
Quali soluzioni di gestione termica e quali densità dei rack concentrano più valore?
I sistemi di raffreddamento lato aria guidano il mercato della gestione termica dei data center con il 35,3% del valore 2025, mentre i rack oltre i 50 kW diventano la fascia di densità più grande entro il 2035 con il 48,0%.
Per tipo di soluzione: i sistemi di raffreddamento lato aria guidano con il 35,3%
| Tipo di soluzione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi di raffreddamento lato aria | 12.193,72 | 35,3% | 26.034,84 | 7,88% |
| Chiller e dissipazione del calore | 11.362,33 | 32,9% | 33.748,87 | 11,50% |
| Sistemi di raffreddamento a liquido | 4.156,95 | 12,0% | 36.641,63 | 24,31% |
| Software di monitoraggio e controllo termico | 464,00 | 1,3% | 1.866,00 | 14,93% |
| Servizi di manutenzione termica e retrofit | 6.380,00 | 18,5% | 21.148,00 | 12,73% |
| Totale | 34.557,00 | 100,0% | 119.439,35 | 13,20% |
Per densità dei rack: i rack sotto i 20 kW guidano con il 53,0%
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Meno di 20 kW per rack | 18.315,21 | 53,0% | 26.276,66 | 3,68% |
| Da 20 a 50 kW per rack | 10.021,53 | 29,0% | 35.831,80 | 13,59% |
| Oltre 50 kW per rack | 6.220,26 | 18,0% | 57.330,89 | 24,87% |
| Totale | 34.557,00 | 100,0% | 119.439,35 | 13,20% |
Per tipo di data center: i data center hyperscale e cloud guidano con il 50,0%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e cloud | 17.278,50 | 50,0% | 69.274,82 | 14,90% |
| Data center di colocation | 10.367,10 | 30,0% | 34.637,41 | 12,82% |
| Data center aziendali ed edge | 6.911,40 | 20,0% | 15.527,12 | 8,43% |
| Totale | 34.557,00 | 100,0% | 119.439,35 | 13,20% |
Esclusiva DC: scala dei costi termici per densità dei rack — cinque progetti di sala da 10 kW a 140 kW per rack
Questa scala dei costi di DC Market Insights è modellata su 15 input e stima che l’impianto di gestione termica dei data center per MW di IT vada da USD 1,75 milioni per una sala raffreddata ad aria a USD 2,55 milioni per una sala IA direct-to-chip ad acqua refrigerata nel 2025.
| Progetto della sala | Densità dei rack (kW) | Capitale per il raffreddamento per MW di IT, 2025 (USD milioni) | Dissipazione del calore |
|---|---|---|---|
| Sala raffreddata ad aria, unità di trattamento aria ad acqua refrigerata | 8-15 | 1,75 | Chiller + torri o raffreddatori a secco |
| Scambiatori di calore a porta posteriore | 20-40 | 2,05 | Chiller + raffreddatori a secco |
| Direct-to-chip, 70% liquido / 30% aria, acqua refrigerata | 50-130 | 2,55 | Chiller + torri |
| Direct-to-chip, acqua calda a 45 °C, senza chiller | 100-140 | 2,20 | Solo raffreddatori a secco |
| Immersione monofase | 100+ | 2,40 | Raffreddatori a secco + chiller di integrazione |
La scala mostra perché la spesa termica per MW continua a salire anche quando i chiller scompaiono: una sala IA ad acqua calda senza chiller da USD 2,20 milioni costa comunque USD 0,45 milioni in più per MW rispetto a una sala raffreddata ad aria, perché CDU, collettori e una maggiore dissipazione del calore sostituiscono i compressori. Ponderando i cinque progetti in base al mix di costruzione 2025 (55%, 10%, 25%, 5% e 5%) si ottengono USD 2,04 milioni per MW, e controlli, messa in servizio e progettazione portano la media ai USD 2,14 milioni del modello. Tutti i valori della scala sono stime DC Market Insights.
Quale regione spende di più per la gestione termica dei data center?
Il Nord America guida la spesa per la gestione termica dei data center con il 45,0% del valore 2025, e il Medio Oriente e Africa è la regione a crescita più rapida, al 17,08% annuo fino al 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 15.550,65 | 45,0% | 51.358,92 | 12,69% |
| Asia Pacifico | 10.367,10 | 30,0% | 38.220,59 | 13,94% |
| Europa | 5.874,69 | 17,0% | 16.721,51 | 11,03% |
| America Latina | 1.036,71 | 3,0% | 4.777,57 | 16,51% |
| Medio Oriente e Africa | 1.727,85 | 5,0% | 8.360,75 | 17,08% |
| Totale | 34.557,00 | 100,0% | 119.439,35 | 13,20% |
Il Nord America guida con una quota del 45,0%
La spesa nordamericana per la gestione termica raggiunge USD 51,36 miliardi entro il 2035, con una crescita del 12,69% annuo, perché lì vengono costruiti i campus IA più grandi; il programma di chiller di LG Electronics per oltre 5 GW di capacità e l’ordine di raffreddatori a secco di Kelvion servono entrambi siti negli Stati Uniti.
L’Asia Pacifico detiene una quota del 30,0%
La spesa dell’Asia Pacifico raggiunge USD 38,22 miliardi entro il 2035, con una crescita del 13,94% annuo, trainata dalla Cina, dove l’obiettivo PUE di 1,25 della NDRC spinge i nuovi grandi siti verso il raffreddamento a liquido e il free cooling.
L’Europa detiene una quota del 17,0%
La spesa europea raggiunge USD 16,72 miliardi entro il 2035, con una crescita dell’11,03% annuo, la più lenta tra le regioni, perché i limiti della rete rallentano la nuova capacità e il divieto sui chiller F-gas del 2027 sposta i budget verso la sostituzione degli impianti esistenti anziché verso l’aggiunta di nuove sale.
Il Medio Oriente e Africa è la regione a crescita più rapida, al 17,08%
La spesa del Medio Oriente e Africa raggiunge USD 8,36 miliardi entro il 2035, con una crescita del 17,08% annuo, perché i campus IA del Golfo affrontano aria estiva a 45 °C e scarsità d’acqua, e acquistano quindi sia circuiti a liquido sia impianti di dissipazione del calore a secco o ibridi sovradimensionati.
L’America Latina detiene una quota del 3,0%
La spesa dell’America Latina raggiunge USD 4,78 miliardi entro il 2035, con una crescita del 16,51% annuo, man mano che i campus di Querétaro, San Paolo e Santiago aggiungono capacità IA.
Quali paesi acquistano più raffreddamento e servizi termici per data center?
Gli Stati Uniti sono il paese che acquista più gestione termica per data center, con USD 14,17 miliardi nel 2025, pari al 41,0% del valore globale, e l’India cresce più rapidamente tra i grandi paesi, al 20,06% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 14.168,37 | 45.984,15 | 12,49% |
| 2 | Cina | Asia Pacifico | 4.492,41 | 14.929,92 | 12,76% |
| 3 | Giappone | Asia Pacifico | 1.382,28 | 4.180,38 | 11,70% |
| 4 | Canada | Nord America | 1.036,71 | 4.180,38 | 14,96% |
| 5 | Germania | Europa | 967,60 | 2.627,67 | 10,51% |
| 6 | India | Asia Pacifico | 863,93 | 5.374,77 | 20,06% |
| 7 | Regno Unito | Europa | 760,25 | 2.269,35 | 11,56% |
| 8 | Australia | Asia Pacifico | 691,14 | 2.388,79 | 13,20% |
| 9 | Francia | Europa | 691,14 | 2.030,47 | 11,38% |
| 10 | Singapore | Asia Pacifico | 518,36 | 1.433,27 | 10,71% |
| 11 | Brasile | America Latina | 449,24 | 2.030,47 | 16,28% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 414,68 | 2.388,79 | 19,14% |
L’India cresce più rapidamente perché la sua capacità IA parte da una base ridotta in stati caldi e umidi, dove sono necessari sia il raffreddamento a liquido sia grandi impianti di chiller. Segue l’Arabia Saudita con il 19,14% annuo, grazie ai piani per i campus IA del Golfo. La Germania cresce più lentamente tra i dodici paesi, al 10,51% annuo, perché i limiti della rete intorno a Francoforte frenano le nuove sale.
Come potrebbe cambiare la previsione 2035 per la gestione termica?
Il mercato della gestione termica dei data center nel 2035 varia da USD 100,15 miliardi a USD 133,90 miliardi negli scenari DC Market Insights, attorno a uno scenario base di USD 119,44 miliardi.
| Scenario | Ipotesi | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Coorte di costruzione del 20% sotto il piano dal 2027; servizi invariati | 100.154,28 | 11,23% |
| Base | Coorte di costruzione di 27,25 GW nel 2035; raffreddamento al 24% del costo dell’impianto | 119.439,35 | 13,20% |
| Alto | Coorte di costruzione del 15% sopra il piano dal 2027 | 133.903,15 | 14,51% |
Il fattore decisivo è la capacità della rete più che la tecnologia: la quota del raffreddamento per MW è simile nei vari scenari, mentre il numero di MW completati ogni anno determina la maggior parte del divario.
Quali sono le principali aziende di gestione termica dei data center?
Vertiv guida il mercato della gestione termica dei data center con circa il 13% del valore 2025, e i primi cinque fornitori detengono circa il 45%, secondo una valutazione DC Market Insights basata su ricavi e ordini dichiarati.
- Vertiv
- Schneider Electric (Motivair)
- Johnson Controls
- Trane Technologies (LiquidStack)
- Carrier
- Daikin Industries
- Stulz
- Mitsubishi Electric
- LG Electronics
- Modine (Airedale)
- Kelvion
- Alfa Laval
- Delta Electronics
- Huawei Technologies
- Munters
- nVent
- CoolIT Systems
La base: Vertiv ha registrato vendite nette del secondo trimestre 2026 pari a USD 3,27 miliardi, in aumento del 24%, e prevede vendite nette per l’intero 2026 di USD 14,0 miliardi tra energia, termico e servizi (risultati trimestrali Vertiv). Carrier ha registrato USD 1 miliardo di ricavi dai data center nel 2025, e Daikin ha aumentato le vendite di raffreddamento per data center in Nord America da circa JPY 23 miliardi nel 2023 a circa JPY 100 miliardi nel 2025, con un obiettivo di JPY 300 miliardi o più entro il 2030, secondo la sua presentazione strategica. Johnson Controls ha registrato un portafoglio ordini di USD 21,0 miliardi nel terzo trimestre fiscale 2026, citando la domanda dei data center, e Modine ha registrato vendite ai data center in aumento del 158% nel quarto trimestre fiscale 2026.
Sviluppi recenti
Sei eventi datati tra marzo e ottobre 2026 mostrano i fornitori di gestione termica dei data center che aggiungono capacità e asset di raffreddamento a liquido.
- A ottobre 2026, LG Electronics ha firmato un accordo di fornitura di chiller per oltre 5 GW di capacità di data center in Nord America (Fonte: LG Electronics).
- A ottobre 2026, Kelvion si è aggiudicata un ordine del valore di oltre USD 800 milioni per più di 1.000 raffreddatori a secco con 5 GW di dissipazione del calore (Fonte: Kelvion).
- Ad agosto 2026, SLB ha concordato l’acquisizione di Kelvion per circa USD 3,4 miliardi (Fonte: SLB).
- A luglio 2026, Vertiv ha registrato vendite nette del secondo trimestre pari a USD 3,27 miliardi, in aumento del 24% (Fonte: Vertiv).
- A luglio 2026, NVIDIA ha dichiarato che una temperatura di ingresso di 45 °C consente il funzionamento con raffreddatori a secco senza chiller per Vera Rubin (Fonte: NVIDIA).
- A marzo 2026, Trane Technologies ha completato l’acquisizione di LiquidStack (Fonte: Trane Technologies).
Metodologia: come DC Market Insights dimensiona il mercato della gestione termica dei data center
DC Market Insights ha costruito il mercato con un approccio bottom-up a partire dalla coorte annuale di costruzione, dal costo del raffreddamento per MW e dai tassi sulla base installata, ottenendo USD 34,56 miliardi nel 2025 e USD 119,44 miliardi nel 2035.
Il modello in cifre. La coorte di costruzione (media della nuova capacità IT dell’anno e dell’anno successivo) è di 6,5 GW nel 2020, 12,95 GW nel 2025, 22,5 GW nel 2030 e 27,25 GW nel 2035. Il costo dell’impianto per MW è di USD 7,7 milioni nel 2020, USD 10,7 milioni nel 2025 e USD 11,3 milioni nel 2026, e cresce del 3% annuo fino a USD 14,74 milioni nel 2035; il raffreddamento ne rappresenta il 18% nel 2020, il 20% nel 2025 e il 24% nel 2035. Servizi e retrofit costano da USD 45.000 a 68.000 per MW installato all’anno, e il software da USD 2.500 a 6.000, su una base installata di 80, 116, 196 e 311 GW nel 2020, 2025, 2030 e 2035. Le suddivisioni per soluzione, densità dei rack, tipo di data center, regione e paese sono allocazioni DC Market Insights che sommano al totale ogni anno, sullo stesso percorso di capacità del modello dei data center DC Market Insights, secondo la metodologia di ricerca DC Market Insights.
Verifiche dei limiti. (1) Tetto: il capitale per il raffreddamento 2025 di USD 27,71 miliardi è entro lo 0,4% della voce raffreddamento del modello globale dei data center DC Market Insights (USD 27,82 miliardi), per cui nessun dollaro di raffreddamento viene inventato al di fuori del budget dell’impianto. (2) Tetto: il mercato 2024 di USD 28,60 miliardi equivale al 5,7% della stima IEA di circa USD 0,5 bilioni di investimenti in data center nel 2024. (3) Soglia minima: le vendite di sole apparecchiature dichiarate dai fornitori (la stima di mercato di Daikin di JPY 1,1 bilioni, USD 1 miliardo di Carrier e da USD 1,2 miliardi a 1,3 miliardi di Kelvion) restano ben al di sotto dei USD 27,71 miliardi di spesa per apparecchiature e installazione del 2025.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Che cosa è incluso ed escluso
- 1.3Perché le stime di mercato differiscono
- 02Statistiche chiave del mercato
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Soluzione e regione a crescita più rapida
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Fattori di crescita 2020-2035
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1I rack Rubin di NVIDIA raffreddati al 100% a liquido aggiungono CDU e circuiti secondari
- 4.2Il portafoglio ordini dei produttori di chiller mostra l'arrivo delle costruzioni IA
- 4.3La rendicontazione su acqua ed efficienza spinge i proprietari verso un raffreddamento più caldo e misurato
- 05Tendenze di mercato
- 5.1I gruppi HVAC acquisiscono specialisti del raffreddamento a liquido
- 5.2I circuiti ad acqua calda spostano la spesa dai chiller alla dissipazione del calore
- 5.3I controlli termici passano dagli allarmi ai set point basati su modelli
- 06Vincoli di mercato
- 6.1I limiti della rete elettrica rallentano la coorte di costruzione
- 6.2I progetti senza chiller eliminano il valore dei compressori
- 07Opportunità di mercato
- 7.1Retrofit delle sale raffreddate ad aria per rack da 40 kW
- 7.2Consulenti e servizi di progettazione per la gestione termica delle sale dati
- 08Analisi dei prezzi
- 8.1Capitale per il raffreddamento per MW di nuovo IT, 2020-2035
- 8.2Servizi e software per MW installato
- 09Standard e normativa
- 9.1Regolamento delegato (UE) 2024/1364
- 9.2Regolamento (UE) 2024/573 sui gas fluorurati
- 9.3Regola Technology Transitions della US EPA
- 9.4ANSI/ASHRAE Standard 90.4-2025
- 9.5DC-CFA2 di Singapore
- 10Segmentazione del mercato per tipo di soluzione
- 10.1Sistemi di raffreddamento lato aria
- 10.2Chiller e dissipazione del calore
- 10.3Sistemi di raffreddamento a liquido
- 10.4Software di monitoraggio e controllo termico
- 10.5Servizi di manutenzione termica e retrofit
- 11Segmentazione del mercato per densità dei rack
- 11.1Meno di 20 kW per rack
- 11.2Da 20 a 50 kW per rack
- 11.3Oltre 50 kW per rack
- 12Segmentazione del mercato per tipo di data center
- 12.1Data center hyperscale e cloud
- 12.2Data center di colocation
- 12.3Data center aziendali ed edge
- 13Esclusiva DC: scala dei costi termici per densità dei rack
- 13.1Sala raffreddata ad aria
- 13.2Scambiatori di calore a porta posteriore
- 13.3Direct-to-chip con acqua refrigerata
- 13.4Direct-to-chip senza chiller
- 13.5Immersione monofase
- 14Analisi regionale
- 14.1Nord America
- 14.2Asia Pacifico
- 14.3Europa
- 14.4America Latina
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1Stati Uniti
- 15.2Cina
- 15.3Giappone
- 15.4Canada
- 15.5Germania
- 15.6India
- 15.7Regno Unito
- 15.8Australia
- 15.9Francia
- 15.10Singapore
- 15.11Brasile
- 15.12Arabia Saudita
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Panorama competitivo
- 17.1Vertiv
- 17.2Schneider Electric (Motivair)
- 17.3Johnson Controls
- 17.4Trane Technologies (LiquidStack)
- 17.5Carrier
- 17.6Daikin Industries
- 17.7Stulz
- 17.8Mitsubishi Electric
- 17.9LG Electronics
- 17.10Modine (Airedale)
- 17.11Kelvion
- 17.12Alfa Laval
- 17.13Delta Electronics
- 17.14Huawei Technologies
- 17.15Munters
- 17.16nVent
- 17.17CoolIT Systems
- 18Sviluppi recenti
- 18.1Eventi datati, da marzo a ottobre 2026
- 19Metodologia
- 19.1Il modello in cifre
- 19.2Verifiche dei limiti
- Fig. 1Dimensione del mercato della gestione termica dei data center, 2020-2035 (USD miliardi)
- Tabella 1Attributi del rapporto
- Tabella 2Confronto del perimetro: elementi inclusi ed esclusi
- Tabella 3Punti di prezzo della gestione termica, 2020-2035
- Tabella 4Mercato per tipo di soluzione, 2025 e 2035
- Tabella 5Mercato per densità dei rack, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Scala dei costi termici per densità dei rack, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 42,27 miliardi nel 2026, in aumento del 22,32% rispetto a USD 34,56 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 119,44 miliardi entro il 2035, con un CAGR del 13,20% dal 2025, poiché le sale IA raffreddate a liquido aggiungono impianti di raffreddamento per MW.
13,20% annuo dal 2025 al 2035 nello scenario base DC Market Insights, dopo il 21,96% annuo dal 2020 al 2025. Gli scenari basso e alto indicano l’11,23% e il 14,51%, determinati soprattutto da quanti MW di capacità dei data center vengono completati.
USD 2,14 milioni per MW di nuovo carico IT nel 2025 acquistano le apparecchiature, i controlli e i servizi che mantengono i server entro i loro limiti di temperatura: unità di trattamento aria, chiller, torri di raffreddamento, raffreddatori a secco, unità di distribuzione del refrigerante, circuiti a piastra fredda, vasche a immersione, software di monitoraggio, manutenzione e retrofit.
I sistemi di raffreddamento a liquido crescono più rapidamente, al 24,31% annuo, da USD 4,16 miliardi nel 2025 a USD 36,64 miliardi nel 2035, perché i rack oltre i 50 kW richiedono refrigerante a livello di chip. Il raffreddamento lato aria resta la voce più grande del 2025 con USD 12,19 miliardi.
Circa USD 2,14 milioni per MW di nuovo carico IT nel 2025, installazione inclusa, in crescita a USD 3,54 milioni entro il 2035, più circa USD 55.000 per MW installato all’anno per manutenzione e retrofit (stime DC Market Insights). Una sala raffreddata ad aria costa circa USD 1,75 milioni per MW e una sala IA direct-to-chip ad acqua refrigerata circa USD 2,55 milioni.
Il Medio Oriente e Africa cresce più rapidamente, al 17,08% annuo, fino a USD 8,36 miliardi entro il 2035, perché i campus IA del Golfo combinano climi caldi e secchi con rack ad alta densità. Il Nord America resta la regione più grande con il 45,0% del valore 2025.
Circa il 13% del valore 2025 va a Vertiv, il leader, e circa il 45% ai primi cinque fornitori (valutazione DC Market Insights). Tra gli altri attori principali figurano Schneider Electric, Johnson Controls, Trane Technologies, Carrier, Daikin, Stulz, Mitsubishi Electric, LG Electronics e Modine.
USD 42,27 miliardi nel 2026 è il dato DC Market Insights perché conteggia apparecchiature, installazione, software di controllo e servizi. Le stime limitate alle sole apparecchiature, come quella di Daikin di JPY 1,1 bilioni per il 2025, sono inferiori, mentre quelle che aggiungono dissipatori dei server o elettricità per il raffreddamento sono superiori.
Circa il 6% della spesa termica per nuove costruzioni, ovvero circa USD 1,66 miliardi nel 2025, va a progettazione, modellazione di fluidodinamica computazionale (CFD) e messa in servizio (stima DC Market Insights). Un consulente modella i flussi d’aria e le temperature dell’acqua, dimensiona le unità di distribuzione del refrigerante e la dissipazione del calore e collauda l’impianto sotto carico.
Il 12,0% del valore della gestione termica nel 2025, ovvero USD 4,16 miliardi, in crescita al 30,7% entro il 2035 (stima DC Market Insights). NVIDIA afferma che la sua generazione Rubin è la prima a funzionare al 100% con raffreddamento a liquido, per cui la maggior parte delle nuove sale IA include ora unità di distribuzione del refrigerante e circuiti a piastra fredda.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.