
データセンター高電圧直流(HVDC)市場 規模・シェア・2035年までの予測
市場の概要
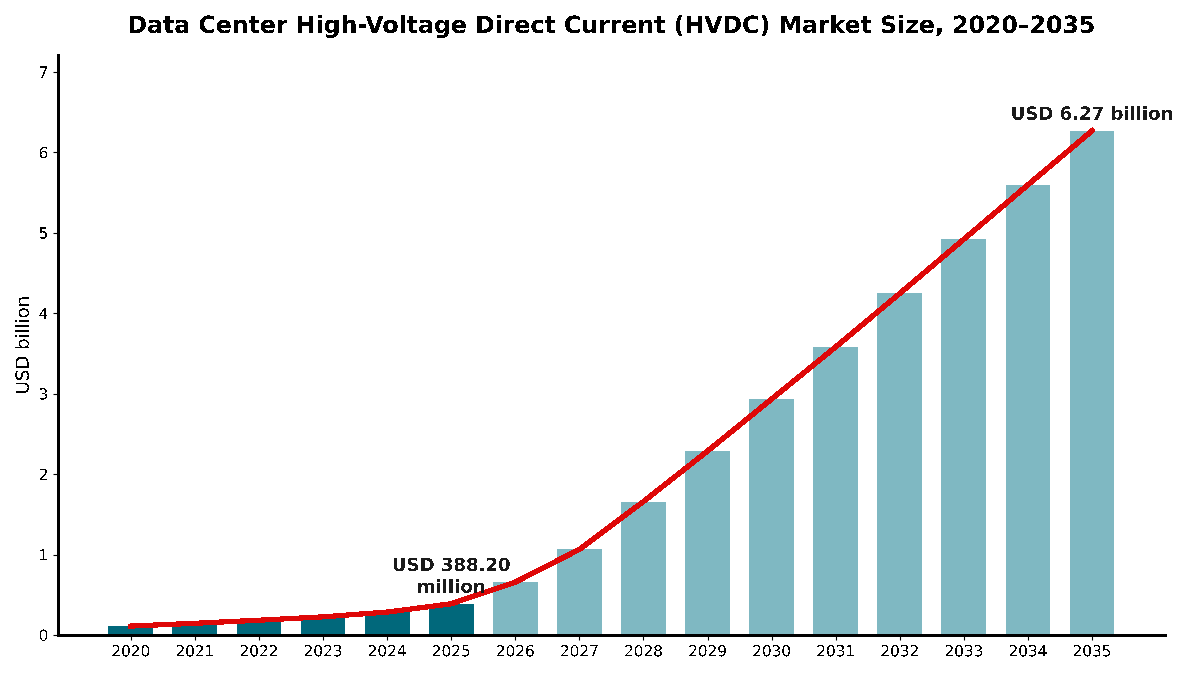
データセンター高電圧直流(HVDC)市場の規模は2025年にUSD 388.2百万で、年平均成長率(CAGR)32.07%で拡大し、2035年までにUSD 6,270.0百万に達すると予測されています。 Asia Pacificが市場の73.5%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月7日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07サプライチェーンと技術
- 08市場規模と予測
- 09電圧アーキテクチャ別市場
- 10コンポーネント別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- Asia Pacific73.5%
- North America23.4%
- Europe1.9%
- Middle East and Africa0.8%
- Latin America0.3%
掲載企業
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
詳細分析
データセンター高電圧直流(HVDC)市場は、240ボルト以上の直流(DC)を施設からITラックまで送る電力システムを対象とし、整流器やソリッドステート変圧器からDCバスウェイ、ラックレベルのコンバーター、サービスまでを含みます。DC Market Insightsは、世界のデータセンター高電圧直流(HVDC)市場を2025年に3.88億米ドルと評価し、2035年までに62.7億米ドル、年平均成長率(CAGR)32.07%に達すると予測しています。2025年の市場規模は、導入メガワット(MW)にMW当たり支出を掛けて算出しています。MW当たり31万米ドルの240ボルト直流(VDC)および336 VDCの新規容量612.7 MW、MW当たり56万米ドルの380 VDCおよび±400 VDC容量174.0 MW、MW当たり72万米ドルの800 VDCパイロット容量24.4 MWから新設支出3.05億米ドルが生まれ、3.47 GWのHVDC導入ベースに対するサービスと交換が8,328万米ドルを加えます。800 VDCシステムは年率70.42%で最も急成長するセグメントです。1 MWに向かうAIラックには54 Vでは給電できないためです。またラテンアメリカは、ほぼゼロからのスタートであるため、年率56.65%で最も急成長する地域です。
エグゼクティブサマリー
世界のデータセンター高電圧直流(HVDC)市場規模は、2020年に1.11億米ドルと評価され、2025年に3.88億米ドルに達し、予測期間中に年平均成長率32.07%で2035年までに62.7億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター高電圧直流(HVDC)市場規模 2025年 | 3.88億米ドル |
| データセンター高電圧直流(HVDC)市場、CAGR | 32.07% |
| データセンター高電圧直流(HVDC)市場規模 2035年 | 62.7億米ドル |
市場は2020年から2025年にかけて年率28.50%で成長しました。そのほぼすべてが中国のハイパースケールデータセンターにおける240 VDCシステムによるもので、最初の±400 VDCホールと800 VDCパイロットが登場した2025年だけで2024年比36.2%増加しました。HVDC給電ホールは、2025年末時点で約116 GWの導入容量の2.99%を占めました。これはDC Market Insightsの推定であり、公表されている3%未満の普及率と整合しています。
DC Market Insightsは、NVIDIAが800 VDCの本格生産と結び付けている2027年に市場が10.6億米ドルを超え、2030年には29.3億米ドルに達すると予測しています。2035年までに、年間約11.8 GWの新規容量が高電圧DCで構築されるようになり、2025年の811 MWと比べて大きく増加します。
市場範囲:データセンター向けHVDC電力インフラとは何か?
データセンター向けHVDC電力インフラは、2025年に3.88億米ドルの市場でした。データセンター向けHVDC電力インフラとは、系統の交流(AC)を施設の入口付近または列レベルのサイドカーで一度だけDCに変換し、その後240 V以上のDCをITラックに配電する設備であり、ACを配電してすべてのサーバー内部で変換する方式に代わるものです。データセンター高電圧直流(HVDC)市場は、こうした設備を世界規模で対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年まで予測します。DC Market Insightsは2025年の市場規模を3.88億米ドルと算定しています。
対象範囲。 中国のハイパースケールデータセンターで使用されるタイプの240 VDCおよび336 VDC整流器システム、ITラックの横に設置されるMt Diabloスタイルの電源ラックを含む380 VDCおよび±400 VDCシステム、800 VDCの集中型整流器およびサイドカー、中電圧ACを直接DCに変換するソリッドステート変圧器、DCバスウェイ、DCスイッチギア、遮断器および電源分配ユニット(PDU)、ラックレベルのDC-DCコンバーターおよびHVDCパワーシェルフ、DCバス上のバッテリーおよびエネルギー貯蔵インターフェース、ならびに関連サービス。
対象外。 電力会社および長距離のHVDC送電線、-48 Vの通信用DCプラント、ACパワーシェルフから給電される54 Vおよび48 Vのラック内バスバー、AC配電上の無停電電源装置(UPS)システム、発電機、中電圧ACスイッチギア、チップレベルの電圧レギュレーター。
セグメントの関係。 電圧アーキテクチャ別の区分は、3.88億米ドル全体をDCバス電圧で分割したものです。
市場の推進要因:高電圧データセンター電力はなぜDCに移行しているのか?
高電圧データセンター電力がDCに移行しているのは、AIラックが1 MWに向かっているためです。AIラックの電力は20 kW未満から上昇しており、DC Market Insightsは、この変化により年間HVDC導入量が2025年の811 MWから2035年には11.8 GWに増加すると推定しています。成長の大部分は3つの推進要因で説明できます。
200 kWを超えるAIラックが54 Vモデルを打ち破り、800 VDCを2035年までに37.4億米ドルへ押し上げる
NVIDIAは、ラックが200 kWを超えると現在の54 Vラック内配電は物理的限界に達し始めるとしており、2027年から1 MW以上のITラックを支える800 VDCデータセンター電力への移行を主導しています(出典:NVIDIA技術ブログ)。NVIDIAは、この変更により54 Vシステムと比べてエンドツーエンドの効率が最大5%向上し、銅の必要量が45%削減されること、また配電を415 VACから800 VDCに切り替えると同じ導体サイズで85%多くの電力を送れることを主張しています(ベンダーの主張)。DC Market Insightsの推定では、800 VDCシステムは2025年の1,812万米ドルから2035年には37.4億米ドルに成長します。
ハイパースケーラーがOpen Compute Projectを通じて±400 VDC電源ラックを標準化
Google、Meta、Microsoftは、Open Compute Project(OCP)を通じて独立したDC電源ラックを標準化しています。Microsoftは2024年10月、Mt Diabloの設計を、数百kWから最大1 MWまで拡張でき、各サーバーラックに15%から35%多くのAIアクセラレーターを搭載できる分離型400 VDCユニットとして説明しました。Googleはラック当たり最大1 MWをサポートできる±400 VDC電力供給を導入し、電気自動車(EV)向けに構築されたサプライチェーンを活用できるよう400 VDCを選択し、機械学習が2030年より前にITラック当たり500 kWを超える電力を必要とすると見込んでいます。DC Market Insightsの推定では、380 VDCおよび±400 VDCシステムは2025年の1.10億米ドルから2035年までに18.8億米ドルに成長し、CAGRは32.87%です。
容量追加は年間12.0 GWから27.0 GWへ増加
データセンターHVDC市場は何よりもまず新設市場であり、2025年の支出の78.5%が新しいホールに投じられました。BloombergNEFは、2025年9月末時点で世界で23 GWを超えるデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しました。DC Market Insightsは、年間の完成容量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWに増加し、同期間に新規容量に占めるHVDCの比率が6.8%から43.7%に上昇するとモデル化しています。
市場動向:HVDCデータセンターアーキテクチャはどのように変化しているのか?
DC Market Insightsの推定では、800 VDCが市場価値に占める比率は2025年の4.7%から2035年までに59.7%に上昇します。HVDCデータセンターアーキテクチャは3つの方向に進んでいます。より高いバス電圧、ITラックからサイドカーおよびソリッドステート変圧器への変換機能の移動、そして800 VDCを中心に構築される新たな半導体サプライチェーンです。
ソリッドステート変圧器は2035年までに6.61億米ドルに成長
ソリッドステート変圧器は、低周波変圧器、スイッチギア、整流器の連鎖を、中電圧ACを直接DCに変換するパワーエレクトロニクスに置き換えます。Deltaは2025年のOCP Global Summitで中電圧ACを直接800 VDCに変換するソリッドステート変圧器を披露し、SiemensとReinhausenは系統からラックへの直接DC変換向けのソリッドステート変圧器を開発しています。Eatonは2025年8月にソリッドステート変圧器技術の開発企業であるResilient Power Systemsを買収し、2025年の年次報告書で、この買収がデータセンターおよびエネルギー貯蔵向けの商用化を加速させると述べています。DC Market Insightsの推定では、ソリッドステート変圧器は2025年の398万米ドルから2035年までに6.61億米ドルに成長し、CAGRは66.74%と全コンポーネントの中で最も高くなります。
電力変換はラック横のサイドカーへ移行
パワーサイドカーはITラックをコンピューティングのために空けます。Schneider Electricは最大1.2 MWのラックに給電できる800 VDCサイドカーを開発中であり、Deltaは106 kWのHVDCパワーシェルフで構成される1 MW級の列内電力システムを披露し、Vertivの800 VDCポートフォリオは集中型整流器、DCバスウェイ、ラックレベルのDC-DCコンバーターを組み合わせています。DC Market Insightsのモデルでは、ラックレベルのDC-DCコンバーターおよびパワーシェルフは2025年に1,945万米ドル、2035年までに9.08億米ドルの価値があります。
半導体メーカーが800 VDC変換チェーンを構築
半導体サプライヤーは800 VDCをグラフィックス処理装置(GPU)まで降圧するコンバーターを設計しています。Texas Instrumentsは2026年3月に800 V-6 V絶縁型バスコンバーターを備えた800 VDCリファレンスアーキテクチャを発表し、Infineonは変換段当たり最大98%の効率を目指し、onsemiは2025年にAura SemiconductorのVcore電源技術を買収し、Navitasは2026年10月にClarosの買収を完了しました。
市場の課題:データセンターHVDC市場の成長を妨げているものは何か?
ある公表見積もりによると、±400 VDCシステムのコストは同定格のUPSの約4.7倍です。初期コスト、未成熟な安全慣行、そして少ない導入ベースが、データセンターHVDC市場の成長を妨げています。
HVDCシステムのコストはkW当たり約560米ドル、UPSは120米ドル
2025年10月に報じられた見積もりでは、800 kWシステム向けの±400 V HVDC製品は設置費と1年保証を含めて約45万米ドルとされ、同容量のUPSはkW当たり約120米ドル、つまり約10万米ドルです。DC Market Insightsは、このHVDCの見積もりをkW当たり約560米ドルと算出しています。初期コストで購入を決める事業者は引き続きACを選んでおり、そのためモデルでは中国以外の240 VDC採用率を新規容量の3%以下に抑えています。
DCアーク保護、技能、規格はAC慣行に遅れている
直流には自然なゼロクロスがないため、遮断器、コネクター、アークフラッシュ手順はDC用の定格でなければなりません。DC Market Insightsの見解では、ホワイトスペースでの800 V DC作業の訓練を受けた電気技術者はまだ少なく、DCバスウェイに関する現場の安全規則もまだ策定中です。DC Market Insightsは、ベースケースでこれらのギャップにより欧州の±400 VDC採用率が2025年に新規容量の0.8%、2030年に5%に抑えられると想定しています。
過去最高値の銅価格がバスウェイのコストを押し上げる
ロンドン金属取引所(LME)の銅現物価格は、2026年8月17日にトン当たり14,850米ドルの史上最高値を記録しました。より高い電圧によりMW当たりの必要銅量は減るものの、銅価格は短期的にDCバスウェイのコストを押し上げます。
市場機会:高電圧DCデータセンター電力の新たな収益源はどこにあるのか?
年率45.82%で成長するGPUおよびネオクラウド事業者は、最も急成長している新たな収益源です。2つ目の収益源はサービスであり、HVDCの導入ベースは3.47 GWから2035年までに60 GW超に拡大します。
GPUおよびネオクラウド事業者は2035年までに10.9億米ドルに到達
DC Market Insightsの推定では、GPUおよびネオクラウドプロバイダーは2025年にHVDCシステムに2,517万米ドルを支出し、2035年までに10.9億米ドルに達します。ここではラック設計も重要です。OCPラック市場レポートでは、オープンラック規格が電力変換をITラックの外へ移す仕組みを示しています。
導入ベースの拡大に伴いサービスは15.7億米ドルに成長
サービスおよび交換の支出は、導入済みHVDC 1 MW当たり年間2.4万米ドルとしてモデル化されており、DC Market Insightsの推定では、サービスは2025年に8,328万米ドル、2035年に15.7億米ドル(市場の25.0%)となります。ACの電力チェーンを置き換える事業者は、当社のデータセンターUPS市場レポートでコストを比較できます。
価格:直流データセンター電力システムのMW当たりのコストはいくらか?
2025年の直流データセンター電力システムのコストは、MW当たり31万米ドルから72万米ドルです。2025年の範囲は、240 VDCでMW当たり約31万米ドル、±400 VDCでMW当たり56万米ドル、800 VDCパイロットシステムでMW当たり72万米ドルです。これらはDC Market Insightsの推定値で、整流、配電、ラックレベルの変換、エネルギー貯蔵インターフェースを対象とし、システムと一緒に販売される場合は設置費も含みます。±400 VDCの数値は、公表された800 kWの見積もりから導かれるkW当たり560米ドルと一致します。
| MW当たりHVDCシステム支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 240 VDCおよび336 VDC | 0.34 | 0.31 | 0.29 | 0.27 |
| 380 VDCおよび±400 VDC | 0.66 | 0.56 | 0.49 | 0.44 |
| 800 VDC | 該当なし | 0.72 | 0.50 | 0.40 |
240 VDCの価格が最も低いのは、これらのシステムが2020年以前にすでに量産されていたためです。Deltaは2020年初めに、10 kVのACを98.5%のモジュール効率で直接240 V DCに変換する同社のPanamaシステムが50 MW以上生産・出荷され、Alibabaのデータセンターに導入されたと報告しました。800 VDC製品が2026年後半から発売されて2027年に本格生産に達し、ソリッドステート変圧器が従来の変圧器と整流器の連鎖に取って代わるため、800 VDCの価格は2035年まで年約6%と最も速く低下します。
規格と規制:データセンターの高電圧DCを規定するルールは何か?
データセンターにおける400 Vまで、さらにそれ以上の高電圧DCは、5つの規則群によって規定されています。400 V DCまでの欧州インターフェース規格、中国の240 V DC規格、380 VDC業界規格、米国の電気規定、そして±400 VDCラック向けのOpen Compute Project仕様です。
ETSI EN 300 132-3。 欧州電気通信標準化機構(ETSI)EN 300 132-3は、最大400 V DCの情報通信技術機器の入力における電源インターフェースを定義しており、その適用範囲にはデータセンターが含まれます。
YD/T 2378。 中国の通信業界規格YD/T 2378-2011は通信用の240 V DC電源システムを対象としています。240 VDCはTencentの第3世代データセンター電力設計のアーキテクチャでもあります。
EMerge Alliance 380 VDC。 EMerge AllianceのData/Telecom Center Standardは、ACとDC電力のハイブリッド利用をサポートする380 VDCプラットフォームを規定しています。
National Electrical Code(NFPA 70)。 National Electrical Code(NEC)の第712条は、相互接続された複数のDC電源を持つDCマイクログリッドの要件を定めており、バッテリーやオンサイト発電がデータセンターのDCバスに給電する場合に適用されます。
Open Compute ProjectとEUの報告制度。 OCPにおけるMt Diabloの取り組みは、±400 VDC電源ラックの電気的・機械的インターフェースを標準化しています。欧州連合では、委任規則2024/1364により、設置IT電力需要が500 kW以上のデータセンターにエネルギーおよび持続可能性の報告が義務付けられています。
市場セグメンテーション:データセンターHVDC市場をリードするセグメントはどれか?
240 VDCおよび336 VDCシステムが2025年の価値の67.1%を占めて首位です。データセンターHVDC市場では、コンポーネントでは整流器および電源システムが41.0%、購入者ではハイパースケールデータセンターが62.0%で首位です。800 VDCは年率70.42%で最も急成長するセグメントであり、±400 VDCの32.87%、240 VDCの9.43%を上回ります。これはNVIDIAのKyberラックとそれ向けに構築された電源システムが2027年から量産に達するためです。
電圧アーキテクチャ別:240 VDCおよび336 VDCシステムが67.1%で首位
| 電圧アーキテクチャ | 2025年(百万米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 240 VDCおよび336 VDC | 260.32 | 67.1% | 0.64 | 9.43% |
| 380 VDCおよび±400 VDC | 109.76 | 28.3% | 1.88 | 32.87% |
| 800 VDC | 18.12 | 4.7% | 3.74 | 70.42% |
240 VDCは中国で引き続き成長しており、Tencentの第3世代データセンター電力は240 V HVDCと商用電源直接給電のアーキテクチャを採用していますが、AIホールがより高いバス電圧に移行するため、そのシェアは2035年までに10.2%に低下します。DC Market Insightsのモデルでは、800 VDCは2028年に±400 VDCを上回ります。
コンポーネント別:整流器および電源システムが41.0%で首位
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 整流器および電源システム | 159.18 | 41.0% | 1.63 | 26.22% |
| ソリッドステート変圧器 | 3.98 | 1.0% | 0.66 | 66.74% |
| DC配電(バスウェイ、スイッチギア、PDU) | 77.55 | 20.0% | 1.02 | 29.39% |
| ラックレベルDC-DCコンバーターおよびパワーシェルフ | 19.45 | 5.0% | 0.91 | 46.87% |
| エネルギー貯蔵インターフェース | 44.76 | 11.5% | 0.48 | 26.68% |
| サービス | 83.28 | 21.5% | 1.57 | 34.12% |
ソリッドステート変圧器が変換機能の一部を担うようになるため、整流器のシェアは2035年までに14.9ポイント低下し、導入ベースの拡大に伴いサービスのシェアは3.6ポイント上昇します。
用途別:AIトレーニングおよび推論が45.06%で最も急成長
クラウドおよび汎用コンピューティングは、2025年に2.28億米ドル(58.8%)で最大の用途です。AIトレーニングおよび推論が1.36億米ドル(35.0%)でこれに続き、年率45.06%で成長して2035年までに56.0億米ドル、市場の89.4%に達します。通信およびエッジデータセンターは2,412万米ドル(6.2%)の価値があり、年率14.68%で成長します。
エンドユーザー別:ハイパースケールデータセンターが62.0%で首位
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 240.80 | 62.0% | 3.69 | 31.39% |
| コロケーションデータセンター | 76.64 | 19.7% | 1.18 | 31.44% |
| GPUおよびネオクラウドプロバイダー | 25.17 | 6.5% | 1.09 | 45.82% |
| エンタープライズおよび通信データセンター | 45.59 | 11.7% | 0.30 | 20.82% |
DC独自分析:HVDC電圧移行マトリックス
2030年に8.06億米ドルとなるハイパースケールデータセンターの800 VDCは、マトリックスの中で最大の単一セルであり、同年のデータセンター高電圧直流(HVDC)市場全体の27.5%を占めます。以下のマトリックスは、2030年のバス電圧と購入者をクロス集計したものです。
| 2030年、10億米ドル | 240 VDCおよび336 VDC | 380 VDCおよび±400 VDC | 800 VDC | 合計 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 0.31 | 0.63 | 0.81 | 1.74 |
| コロケーションデータセンター | 0.13 | 0.17 | 0.19 | 0.50 |
| GPUおよびネオクラウドプロバイダー | 0.03 | 0.10 | 0.39 | 0.52 |
| エンタープライズおよび通信データセンター | 0.07 | 0.07 | 0.04 | 0.17 |
| 合計 | 0.54 | 0.97 | 1.43 | 2.93 |
GPUおよびネオクラウドプロバイダーは2030年のHVDC予算の75.6%を800 VDCに費やし、これは購入者の中で最も高い比率です。最新のアクセラレーターラックが求めるものを何でも導入するためです。DC Market Insightsのモデルでは、ハイパースケーラーは支出を3つの電圧すべてに分散させています。中国のホールでは240 VDC、Mt Diabloスタイルのホールでは±400 VDC、最新のAI容量では800 VDCです。
このマトリックスはDC Market Insightsのモデルであり、出荷数ではありません。54の入力から構築されています。16の年間容量コホート(2020年から2035年)、18の採用曲線(6つのサブ地域×3つの電圧アーキテクチャ)、6つの地域別容量シェア曲線、3つのMW当たり支出曲線、1つのアフターマーケット率、6つの初期導入ベース、3つのエンドユーザー分割表、1つのサプライヤー収益チェックです。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:データセンターHVDC市場をリードする地域はどこか?
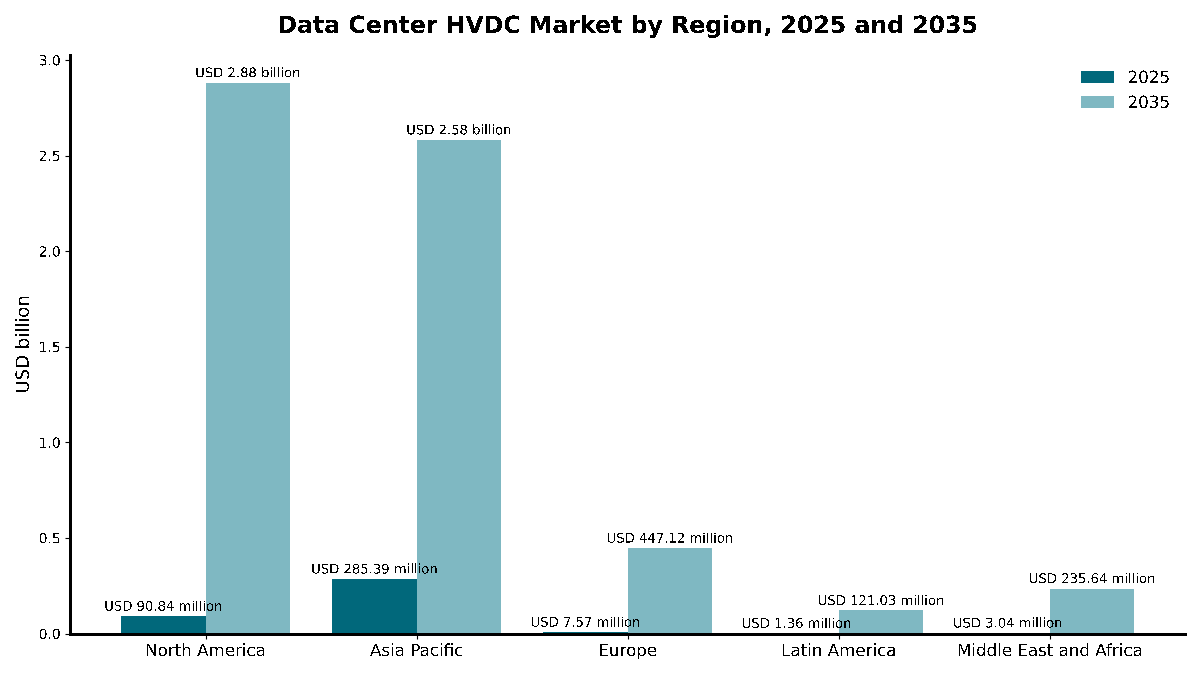
アジア太平洋が2025年の価値の73.5%を占めて首位です。データセンターHVDC市場では、ラテンアメリカが136万米ドルを基点に年率56.65%で最も急成長する地域です。米国では800 VDCの採用がAI構築に追随するため、北米は2030年にアジア太平洋を上回り、2035年までに28.8億米ドルに達します。
アジア太平洋が73.5%のシェアで首位
アジア太平洋は2025年に2.85億米ドル、2035年までに25.8億米ドルの価値があり、CAGRは24.64%です。中国だけで2.49億米ドルを占めます。2026年5月の中国の金融報道によると中国のHVDC普及率は約20%であり、東南アジアと北米では1%から5%です。Alibaba Cloudは、Panamaでの経験に基づいてHVDCの導入を拡大していると述べています。2026年1月、ST Telemedia Global Data CentresはシンガポールでFutureGrid Acceleratorを立ち上げました。これは東南アジア初の稼働中のHVDC給電AIインフラテストベッドと説明されています。
北米が23.4%のシェアを保有
北米は2025年に9,084万米ドルの価値があり、年率41.30%で成長して2035年までに28.8億米ドルに達します。米国は2025年後半に建設中の容量のうち15.9 GWを抱えており、NVIDIAの800 VDC電源システムパートナーにはVertiv、Eaton、GE Vernovaが含まれます。DC Market Insightsは、2035年までに800 VDCが北米の新規容量の31%に達すると予測しています。
欧州が1.9%のシェアを保有
欧州は2025年に757万米ドル、2035年までに4.47億米ドルの価値があり、CAGRは50.36%です。DC Market Insightsは、主要ハブにおける系統接続の制約が新しいAIホールの建設を遅らせる一方で、委任規則2024/1364に基づくEUの報告規則が変換損失の低減を後押しすると見込んでいます。
中東・アフリカが0.8%のシェアを保有
中東・アフリカは2025年に304万米ドル、2035年までに2.36億米ドルの価値があり、CAGRは54.50%です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦の新しいAIキャンパスが当初から高密度のDC設計を採用すると見込んでいます。
ラテンアメリカが0.3%のシェアを保有
ラテンアメリカは2025年に136万米ドル、2035年までに1.21億米ドルの価値があり、年率56.65%と全地域で最も速く成長します。DC Market Insightsは、2027年以降にブラジルとメキシコで最初の±400 VDCおよび800 VDCホールが登場するとモデル化しています。
国別分析:HVDCデータセンター電力システムを最も多く購入している国はどこか?
中国が2025年に2.49億米ドル、世界の価値の64.1%を占めて首位です。中国はHVDCデータセンター電力システムの最大の国別市場であり、米国が8,221万米ドル(21.2%)、カナダが863万米ドル(2.2%)で続きます。上位12か国が2025年の支出の96.5%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 中国 | アジア太平洋 | 248.87 | 64.1% | 1.59 | 20.38% |
| 2 | 米国 | 北米 | 82.21 | 21.2% | 2.58 | 41.14% |
| 3 | カナダ | 北米 | 8.63 | 2.2% | 0.30 | 42.72% |
| 4 | 日本 | アジア太平洋 | 6.21 | 1.6% | 0.14 | 36.44% |
| 5 | インド | アジア太平洋 | 5.84 | 1.5% | 0.22 | 43.62% |
| 6 | シンガポール | アジア太平洋 | 5.84 | 1.5% | 0.11 | 34.01% |
| 7 | オーストラリア | アジア太平洋 | 4.75 | 1.2% | 0.13 | 39.11% |
| 8 | 韓国 | アジア太平洋 | 4.38 | 1.1% | 0.11 | 37.92% |
| 9 | マレーシア | アジア太平洋 | 3.65 | 0.9% | 0.14 | 43.88% |
| 10 | ドイツ | 欧州 | 1.82 | 0.5% | 0.10 | 49.03% |
| 11 | 英国 | 欧州 | 1.51 | 0.4% | 0.08 | 49.63% |
| 12 | サウジアラビア | 中東・アフリカ | 1.04 | 0.3% | 0.09 | 56.13% |
DC Market Insightsのモデルでは、米国は2029年までに中国を上回り、2035年までに25.8億米ドルに達します。サウジアラビアは表中で最も急成長する国で、年率56.13%です。国別の数値は、DC Market Insightsが地域合計を配分したもので、各国の新規および導入済みデータセンター容量の推定シェアとHVDC採用率で加重しています。
予測シナリオ:2035年の予測はどのように変わり得るか?
ベースケースでは2035年までに62.7億米ドルに達します。データセンターHVDC市場は、低シナリオと高シナリオで41.5億米ドルから84.9億米ドルの幅があります。
| シナリオ | 2026年からの前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 容量追加がベースより15%少ない。±400 VDCおよび800 VDCの採用率がベースより25%低い | 4.15 | 26.73% |
| ベース | 追加が年間27.0 GWに増加。HVDCが新規容量の43.7%に到達 | 6.27 | 32.07% |
| 高 | 追加がベースより15%多い。±400 VDCおよび800 VDCの採用率がベースより20%高い | 8.49 | 36.13% |
低ケースはAI構築の減速を想定しています。200 kWを超えるラックが少なくなり、800 VDCは最大規模のトレーニングクラスター向けのニッチにとどまります。高ケースは、800 VDCサプライチェーンが予定どおり出荷し、コロケーション事業者がAIスイート向けにDCを標準化することを想定しています。
競合インサイト:データセンターHVDC市場をリードしているのは誰か?
DC Market Insightsの推定では、上位3社のサプライヤーが2025年のデータセンターHVDC市場の約46%を占めています。
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
DC Market Insightsは、AlibabaとTencentの240 VDCシステムと最も密接に結び付いたサプライヤーであるDelta ElectronicsとZhongheng Electricが、合わせて2025年の市場の約38%を占めると推定しています(DC Market Insightsの推定:両社の中国における導入ベースを、モデル上の240 VDCおよび336 VDC需要2.60億米ドルと照合)。2025年10月、NVIDIAは800 VDCのデータセンター電源システムパートナーとしてABB、Eaton、GE Vernova、Hitachi Energy、Mitsubishi Electric、Schneider Electric、Siemens、Vertivを挙げ、Delta、Flex、LITEONを電源コンポーネントパートナーに含めました。2025年通期の純売上高が102.3億米ドルだったVertivは、2025年10月、800 VDCポートフォリオを2026年後半に発売する計画であると述べました。Eatonは推定条件付対価を含む8,600万米ドルでResilient Power Systemsを買収し(出典:米国証券取引委員会に提出されたEatonのForm 10-Q)、GE Vernovaは2026年第1四半期にデータセンター顧客に関連する電化受注24.0億米ドルを報告しました。Flexは、800 VDC対応プラットフォームを持つEPC Powerを44.0億米ドルで買収することに合意しました。CATLは、Zhongheng Electricの主要投資家であるZhongheng Technology Investmentの49%に41.0億人民元を投資しました。
最近の動向
2024年10月以降の6つの動向が、データセンター電力における800 VDCへの移行を示しています。
- 2024年10月、Microsoftは、Metaと共同開発し、数百kWから最大1 MWまで拡張できる分離型400 VDC電源ユニットMt Diabloについて説明しました(出典:Microsoft Azureブログ)。
- 2025年5月、NVIDIAは1 MW ITラック向けの800 VDCアーキテクチャを発表し、2027年にKyberラックスケールシステムと並行して本格生産を計画しています(出典:NVIDIA技術ブログ)。
- 2025年8月、Eatonはソリッドステート変圧器技術の開発企業であるResilient Power Systemsを8,600万米ドルで買収しました(出典:EatonのForm 10-Q提出書類)。
- 2025年10月、Vertivは、集中型整流器、DCバスウェイ、ラックレベルのDC-DCコンバーターで構成される800 VDCポートフォリオを2026年後半に発売する計画であると述べました(出典:Vertivプレスリリース)。
- 2026年1月、ST Telemedia Global Data Centresは、LITEON、ERI@N、Amperesandと共同で、シンガポールにHVDC給電のAIインフラテストベッドであるFutureGrid Acceleratorを立ち上げました(出典:JTC業界ニュース)。
- 2026年9月、Flexは、データセンター向けの800 VDC対応プラットフォームを持つEPC Powerを、購入価格44.0億米ドルで買収することに合意しました(出典:FlexのForm 8-K添付書類)。
当社はこれらの製品発売、取引、電力アーキテクチャの変化を、データセンター業界アップデートで発生と同時に追跡しています。
調査手法:データセンターHVDC市場モデルの構築方法
DC Market Insightsは、16の年間容量コホート(2020年から2035年)からモデルを構築しました。新規容量は2020年の6.0 GWから2025年に12.0 GW、2035年に27.0 GWに増加します。各コホートは6つのサブ地域に分割され、各サブ地域には240 VDC、±400 VDC、800 VDCそれぞれの採用曲線があります。HVDCのメガワットは電圧ごとのMW当たり支出曲線で価格付けされ、2019年末の0.65 GWから始まる累積導入ベースに対して、導入済みHVDC 1 MW当たり年間2.4万米ドルのサービスおよび交換支出が加算されました。その結果得られる2025年の導入ベース3.47 GWは世界のデータセンター容量の2.99%に相当し、公表されている3%未満という世界の普及率と整合しています。合計は3つの電圧アーキテクチャ、6つのコンポーネント、3つの用途、4つのエンドユーザータイプ、5つの地域、12か国に分割され、すべての分割は市場合計と一致します。結果はサプライヤーの開示情報に照らしてトップダウンで検証されました。2025年の市場はVertivの2025年純売上高の3.8%に相当し、±400 VDCの価格は公表された800 kWシステムの45万米ドルの見積もりと一致します。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする電圧クラス
- 1.3レポートの構成
- 02調査手法
- 2.1ボトムアップ容量コホートモデル
- 2.2MW当たり支出の前提
- 2.3トップダウンのサプライヤーチェック
- 2.4情報源と事実検証
- 03エグゼクティブサマリー
- 3.1市場規模、2020-2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場動向
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1電圧別MW当たりHVDCシステム支出、2020-2035年
- 5.2HVDCとUPSのコスト比較
- 06規格と規制
- 6.1ETSI EN 300 132-3
- 6.2YD/T 2378(240 V DC)
- 6.3EMerge Alliance 380 VDC
- 6.4National Electrical Code 第712条
- 6.5Open Compute Project Mt Diablo
- 6.6EU委任規則2024/1364
- 07サプライチェーンと技術
- 7.1パワー半導体
- 7.2整流器とパワーシェルフ
- 7.3ソリッドステート変圧器
- 7.4DC保護と配電
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2HVDC導入容量
- 8.3年別HVDC新規容量
- 09電圧アーキテクチャ別市場
- 9.1240 VDCおよび336 VDC
- 9.2380 VDCおよび±400 VDC
- 9.3800 VDC
- 10コンポーネント別市場
- 10.1整流器および電源システム
- 10.2ソリッドステート変圧器
- 10.3DC配電(バスウェイ、スイッチギア、PDU)
- 10.4ラックレベルDC-DCコンバーターおよびパワーシェルフ
- 10.5エネルギー貯蔵インターフェース
- 10.6サービス
- 11用途別市場
- 11.1AIトレーニングおよび推論
- 11.2クラウドおよび汎用コンピューティング
- 11.3通信およびエッジ
- 12エンドユーザー別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3GPUおよびネオクラウドプロバイダー
- 12.4エンタープライズおよび通信データセンター
- 13Dc独自分析:hvdc電圧移行マトリックス
- 13.1エンドユーザー別電圧アーキテクチャ、2030年
- 13.2モデル入力
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2アジア太平洋(中国、日本、インド、シンガポール、オーストラリア、韓国、マレーシア)
- 14.3欧州(ドイツ、英国、フランス、オランダ)
- 14.4ラテンアメリカ(ブラジル、メキシコ)
- 14.5中東・アフリカ(サウジアラビア、アラブ首長国連邦)
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2国別成長率
- 16地域別クロスセクション
- 16.1地域別電圧アーキテクチャ
- 16.2地域別新規容量の採用シェア
- 17予測シナリオ
- 17.1低ケース
- 17.2ベースケース
- 17.3高ケース
- 18競争環境
- 18.1市場集中度
- 18.2800 VDCパートナーエコシステム
- 18.3合併・買収
- 19企業プロファイル
- 19.1Delta Electronics
- 19.2Zhongheng Electric
- 19.3Vertiv
- 19.4Eaton
- 19.5Schneider Electric
- 19.6ABB
- 19.7Siemens
- 19.8Hitachi Energy
- 19.9GE Vernova
- 19.10Mitsubishi Electric
- 19.11LITEON
- 19.12Flex
- 19.13Infineon
- 19.14Texas Instruments
- 19.15Navitas
- 19.16onsemi
- 20最近の動向
- 20.1製品発売
- 20.2買収と投資
- 21アナリストの提言
- 21.1データセンター事業者向け
- 21.2電力機器サプライヤー向け
- 21.3投資家向け
- 図 1データセンター高電圧直流(HVDC)市場規模、2020-2035年
- 図 2電圧アーキテクチャ別市場、2025年および2035年
- 図 3コンポーネント別市場、2025年および2035年
- 図 4地域別市場、2025年および2035年
- 図 5新規容量に占めるHVDCシェア、2025年および2035年
- 図 6予測シナリオ、2035年
- 表 1レポート属性
- 表 2MW当たりHVDCシステム支出、2020-2035年
- 表 3電圧アーキテクチャ別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5用途別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7HVDC電圧移行マトリックス、2030年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11データセンターHVDCに影響する規格
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に3.88億米ドルです。DC Market Insightsは、世界のデータセンター高電圧直流(HVDC)市場を2025年に3.88億米ドルと評価し、2035年までに62.7億米ドル、CAGR 32.07%に達すると予測しています。
240ボルト以上の直流です。データセンター向けHVDC電力インフラは、系統のACを一度だけDCに変換し、整流器、ソリッドステート変圧器、DCバスウェイ、ラックレベルのコンバーターを通じて、240 VDC、±400 VDCまたは800 VDCのDCをITラックに配電します。
NVIDIAによれば、ラック当たり200 kWで54 Vのラック内配電は物理的限界に達し始めます。1 MWに向かうAIラックにはより高いバス電圧が必要なため、DC Market Insightsは、HVDCの導入量が2025年の811 MWから2035年までに年間11.8 GWに増加すると予測しています。
年率70.42%です。800 VDCシステムは2025年の1,812万米ドルから2035年までに37.4億米ドルに成長し、全電圧アーキテクチャの中で最も速い成長となります。NVIDIAのKyberラックスケールシステムが2027年から本格生産に入るためです。
DC Market Insightsの推定では、2025年の±400 VDCはMW当たり約56万米ドルであり、240 VDCはMW当たり31万米ドル、800 VDCパイロットシステムはMW当たり72万米ドルです。ある公表見積もりでは、800 kWの±400 Vシステムは約45万米ドルとされています。
DC Market Insightsの推定では、2025年末時点で導入済みデータセンター容量の2.99%、約116 GWのうち約3.47 GWがHVDCで稼働していました。普及率は中国で約20%、東南アジアと北米で1%から5%です。
2025年の価値の73.5%がアジア太平洋にあり、2.49億米ドルの中国が首位です。北米は2030年にアジア太平洋を上回り、年率41.30%で成長して2035年までに28.8億米ドルに達します。
DC Market Insightsの推定では、2025年の価値の約38%をDelta ElectronicsとZhongheng Electricが占めています。NVIDIAの800 VDC電源システムパートナーには、ABB、Eaton、GE Vernova、Hitachi Energy、Schneider Electric、Siemens、Vertivが含まれます。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。