
データセンターの熱管理市場 規模・シェア・2035年までの予測
市場の概要
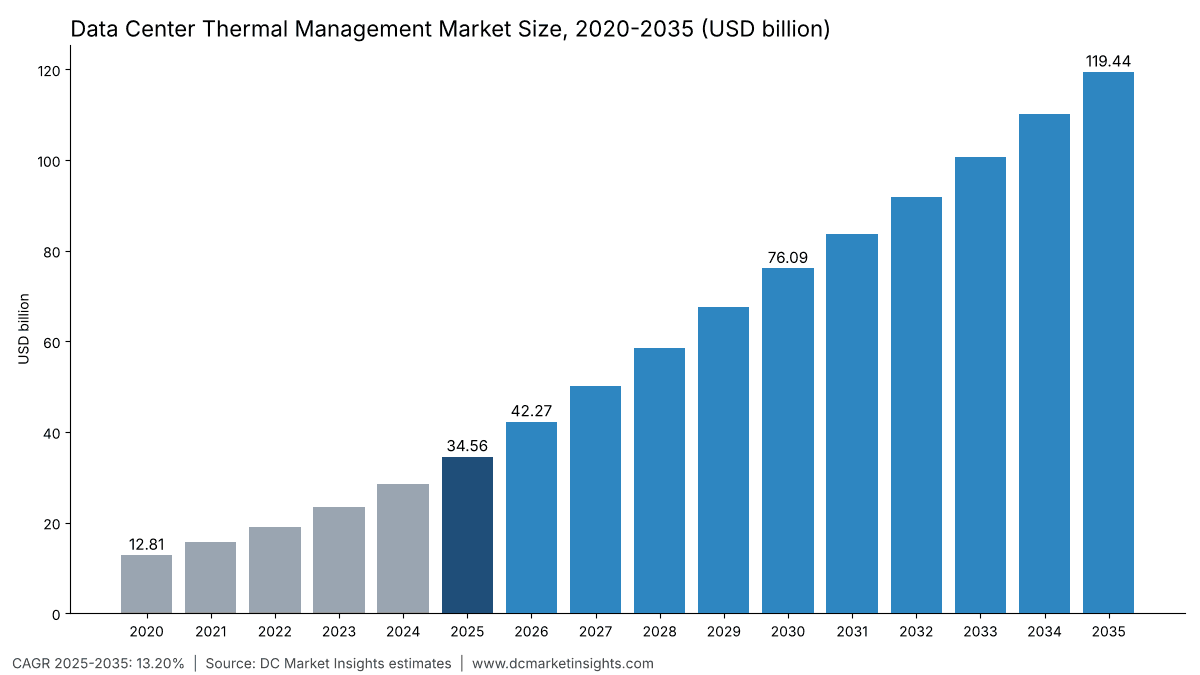
データセンターの熱管理市場の規模は2025年にUSD 34.56十億で、年平均成長率(CAGR)13.2%で拡大し、2035年までにUSD 119.44十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05市場トレンド
- 06市場の抑制要因
- 07市場機会
- 08価格分析
- 09規格および規制
- 10ソリューションタイプ別市場セグメンテーション
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター熱管理市場は、2026年に422億7,000万米ドルと評価され、2025年の345億6,000万米ドルから2035年には1,194億4,000万米ドルに達すると予測される。2025年から2035年の年平均成長率(CAGR)は13.20%である(DC Market Insights推計)。データセンター熱管理において資金の流れを左右するのはラック密度である。NVIDIA Corporation(NVIDIA)は、Rubin世代が初めて100%液冷で稼働する世代であると述べており、そのため新設の人工知能(AI)ホールはITロード1メガワット(MW)当たり約255万米ドルの冷却設備を抱える。これに対し、ラック当たり8~15キロワット(kW)の空冷ホールでは約175万米ドルである。データセンター熱管理は、データホールから熱を除去する機器、制御ソフトウェアおよびサービスを対象とし、コンピュータールーム用エアハンドラーやチラーから、冷却液分配ユニット(CDU)、コールドプレートループ、液浸タンクまでを含む。DC Market Insightsの算定では、2025年建設コホートの新規ITキャパシティ12.95ギガワット(GW)×1MW当たり冷却設備投資214万米ドル=新設支出277億1,000万米ドルであり、これに設置済みキャパシティ116GWに対するサービスおよびソフトウェア68億4,000万米ドルが加わる。最も成長が速いソリューションは年率24.31%の液冷システムであり、最も成長が速い地域は年率17.08%の中東・アフリカである。湾岸地域のAIキャンパスでは45 °Cの外気と100kWを超えるラックが組み合わさるためである。
主要市場統計:2026年のデータセンター熱管理市場の規模はどの程度か
DC Market Insightsは、データセンター熱管理市場を2026年に422億7,000万米ドルと評価している。これは2025年比22.32%増であり、2025年に発注された液冷AIホールに冷却設備が納入されることによる。
- 2025年の市場規模:345億6,000万米ドル
- 2026年の市場規模:422億7,000万米ドル
- 2030年の市場規模:760億9,000万米ドル
- 2035年の市場規模:1,194億4,000万米ドル
- 2025~2035年のCAGR:ベースケース13.20%、低位ケース11.23%、高位ケース14.51%
- 最大のソリューションタイプ:空気側冷却システム、2025年の金額の35.3%(121億9,000万米ドル)
- 最も成長が速いソリューションタイプ:液冷システム、年率24.31%で2035年までに366億4,000万米ドル
- 首位の地域:北米、2025年の金額の45.0%(155億5,000万米ドル)
- 最も成長が速い地域:中東・アフリカ、年率17.08%
- 最大の国:米国、2025年に141億7,000万米ドル(世界の金額の41.0%)
- 市場リーダー:Vertiv、2025年の金額の約13%(DC Market Insights評価)
エグゼクティブサマリー:データセンター熱管理への支出はどの程度の速さで伸びているか
世界のデータセンター熱管理市場規模は、2020年に128億1,000万米ドルと評価され、2025年に345億6,000万米ドルに達した。予測期間中のCAGRは13.20%で、2035年までに1,194億4,000万米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| データセンター熱管理市場規模(2025年) | 345億6,000万米ドル |
| データセンター熱管理市場規模(2026年) | 422億7,000万米ドル |
| データセンター熱管理市場のCAGR | 13.20% |
| データセンター熱管理市場規模(2035年) | 1,194億4,000万米ドル |
データセンター熱管理への支出は2020年から2025年にかけて年率21.96%で伸びた。年間建設コホートが6.5GWから12.95GWへと倍増し、同時に1MW当たりの施設コストが770万米ドルから1,070万米ドルに上昇したためである。2035年までの年率13.20%の成長は、3つのモデル入力に基づく。すなわち、建設コホートが27.25GWに達すること、液冷ループによってCDUと二次配管が加わり施設コストに占める冷却の比率が20%から24%に上昇すること、そして116GWから311GWへ拡大する設置ベースに対するサービスおよびソフトウェアが2035年までに230億1,000万米ドルを加えることである。
主要なポイント
データセンター熱管理への支出が2025年の345億6,000万米ドルから2035年の1,194億4,000万米ドルへと拡大する理由は、次の4つの知見で説明できる。
- 液冷システムは熱管理の金額に占める比率が2035年までに12.0%から30.7%に上昇する。50kWを超えるラックは空気だけでは冷却できないためである。
- 空気側冷却は2025年に121億9,000万米ドルで最大の項目にとどまる。2025年の建設の65%が依然として従来型キャパシティであるためである。
- サービスおよびソフトウェアは2035年までに230億1,000万米ドルに達する。2020年代に設置されたすべてのMWが、保守と、より高温の水ループに対応する改修を必要とするためである。
- 中東・アフリカは年率17.08%で最も速く成長する。高温で乾燥したサイトでは液冷ループと大型の排熱設備の両方が必要となるためである。
データセンター熱管理とは何か、その範囲の境界はどこにあるか
データセンター熱管理とは、IT機器を許容温度範囲内に保つ機器、制御およびサービスの総体であり、DC Market Insightsは2025年にこれを345億6,000万米ドルと評価している。
対象に含むもの。空気側冷却(コンピュータールーム用空調機およびエアハンドラー、ファンウォール、インロー冷却装置、リアドア熱交換器、封じ込め)、チラーおよび排熱(チラー、冷却塔、断熱式およびドライクーラー、ポンプおよび冷却水配管)、液冷システム(CDU、ラックマニホールド、施設側から供給されるコールドプレートループ、単相および二相の液浸タンク、二次流体ネットワーク)、熱監視・制御ソフトウェア(センサー、数値流体力学(CFD)モデル、データセンターインフラ管理(DCIM)ソフトウェアの熱モジュール)、ならびに熱関連の保守、改修、設計およびコミッショニングサービスである。
対象から除外するもの。冷却に使用される電力、水道料金、IT機器に内蔵されたサーバーファンおよびヒートシンク、オフィスの快適空調、電力機器、機器とは別に販売される冷媒である。地域版のアフリカのデータセンター熱管理市場はアフリカのサイトのみを対象とし、同じソリューション区分を用いている。本グローバルレポートでは、アフリカを中東・アフリカ地域に含めている。熱帯地域の1つのハブに関する国別の詳細は、シンガポールのデータセンター熱管理市場に収録されている。
セグメント間の関係。すべての金額は、ソリューションタイプ、ラック密度、データセンタータイプによってそれぞれ一度ずつ分類され、各区分の合計は2020年から2035年までのすべての年で総額と一致する。
データセンター熱管理市場の推計値はなぜ異なるのか
推計値が異なるのは、冷却ハードウェアのみを計上するものもあれば、サービス、ソフトウェア、あるいはチップ自体のヒートシンクまで加えるものもあるためである。DC Market Insightsはハードウェア、設置、制御およびサービスを計上し、2026年に422億7,000万米ドルとしている。
より狭い定義は、相手先ブランド製造業者が販売する冷却機器にとどまる。例えばダイキン工業は、2025年11月の戦略説明会によれば、データセンター用冷却機器市場を2025年に約1兆1,000億円、2030年に約2兆7,000億円へ拡大すると見積もっている。また、DC Market Insightsのデータセンター冷却市場は冷却機器のみを対象としている。より広い定義では、設置工事費、機械配管、コミッショニングおよび保守が加わる。これらはデータセンター所有者が支払う費用の一部であり、本レポートでは対象に含めている。さらに、サーバーレベルのヒートシンク、ファンおよび熱界面材料、冷却用電力、水処理薬品まで加える情報源もあるが、本レポートではこれらを除外している。
| 要素 | DC Market Insightsの対象範囲か | 理由 |
|---|---|---|
| 冷却機器および設置 | 対象、2025年に277億1,000万米ドル | DC Market Insightsのデータセンターモデルで用いる施設コストに占める冷却比率20%と同一の設備投資 |
| 熱関連の保守および改修サービス | 対象、2025年に63億8,000万米ドル | 15~20年の耐用期間にわたる同一設備への継続的支出 |
| 熱監視・制御ソフトウェア | 対象、2025年に4億6,400万米ドル | ファン速度、水温およびアラームを設定する制御 |
| サーバーのヒートシンク、ファンおよび熱界面材料 | 対象外 | IT機器の部品表の一部 |
| 冷却用の電力および水 | 対象外 | 運用コストであり、熱管理の購入ではない |
一部の推計に含まれる対象外の項目は、サーバーのヒートシンク、熱界面材料、サーマルペースト、冷却用電力、水処理薬品である。対象範囲内の購入者グループは、ハイパースケールのクラウドおよびAI事業者、コロケーション事業者、ならびに自社のサーバールームやエッジサイトを運用する企業および中小企業(SME)である。
データセンター熱管理への支出を押し上げている要因は何か
3つの要因がデータセンター熱管理の新設支出を2025年の277億1,000万米ドルから2035年の964億3,000万米ドルへと押し上げる。いずれもAIラックから熱がどのように排出されるかに関係している。
NVIDIAの100%液冷RubinラックがCDUと二次ループを追加
NVIDIAは2026年7月、45 °Cの液冷入口温度が同社のVera Rubinシステムにおいて「チラーレスのドライクーラー運転を可能にする」と記した(NVIDIA)。こうしたラックにはそれぞれCDU、マニホールドおよび施設水ループが必要となるため、DC Market Insightsは施設コストに占める冷却の比率を2025年の20%から2035年の24%に引き上げており、液冷システムは41億6,000万米ドルから366億4,000万米ドルへと拡大する。
チラーメーカーの受注残がAI建設の到来を示す
Carrierは2025年の年次報告書(Carrier年次報告書)において「2025年に世界のデータセンター売上高を倍増させ10億ドルとした」と述べ、2026年第2四半期にはデータセンター向け受注が300%超増加したと報告した。Trane Technologiesは同四半期にアプライド機器の受注が130%増加したと報告し、LG Electronicsは2026年10月、北米の5GWを超えるデータセンターキャパシティ向けチラーの供給契約を発表した。DC Market Insightsはこれらを、2026年コホートの13.9GWが機器発注段階に達したものと解釈しており、これにより市場は2026年に22.32%拡大する。
水と効率の報告義務が所有者をより高温で計測型の冷却へと向かわせる
欧州連合(EU)委任規則2024/1364は、IT電力が500kW以上のデータセンターに対し、エネルギー、電力使用効率(PUE)および取水量の報告を義務付けている(EUR-Lex)。また、中国の国家発展改革委員会(NDRC)は、2025年末までに新設の大規模データセンターのPUE上限を1.25と定めた。計測に基づく報告はセンサーと制御への需要を生み出すため、熱監視・制御ソフトウェアは年率14.93%で成長し、2035年までに18億7,000万米ドルに達する。
データホールでシェアを伸ばしている熱管理技術はどれか
DC Market Insightsのモデルでは、データセンター熱管理において最も大きくシェアを伸ばすのは液冷であり、2025年から2035年の間に熱管理の金額に占める比率が18.6ポイント上昇する。
HVACグループが液冷専業企業を買収
Trane Technologiesは2026年3月3日、同社が「データセンター向け液冷技術のグローバルリーダー」と呼ぶLiquidStackの買収を完了した(Trane Technologies)。Daikin Appliedは同年初めのDDC Solutionsに続き、2025年11月にダイレクト・トゥ・チップ専業のChilldyneを買収した。DC Market Insightsはチラーメーカーが熱管理チェーン全体を販売するようになると見込んでおり、そのためダイレクト・トゥ・チップ液冷市場で扱うダイレクト・トゥ・チップのハードウェアは、現在ではチラー設備と同じ入札に含まれている。
温水ループが支出をチラーから排熱へと移す
供給水温が45 °Cであれば、年間の大半の時間において圧縮機を使わずにドライクーラーで熱を排出できる。Kelvionは2026年10月、5GWの排熱能力を持つ1,000台超のドライクーラーについて、8億米ドルを超える受注を獲得した(出典:Kelvion)。このためDC Market Insightsは、チラーおよび排熱の成長率を市場平均を下回る年率11.50%にとどめている。同項目内では排熱がシェアを伸ばし、チラーがシェアを失うためである。
熱制御はアラームからモデルに基づく設定値へと移行
事業者は現在、CFDモデルとDCIMの熱モジュールを用いて、供給空気温度と供給水温を安全に引き上げている。情報通信メディア開発庁によれば、シンガポールの熱帯地域向けデータセンター規格SS 697は、1 °C上昇させるごとに冷却エネルギーを2%~5%削減できるとしている。ソフトウェアは2025年の金額の1.3%にとどまる小さな項目であるが、年率14.93%と市場を上回る速さで成長する。
市場の抑制要因:データセンター熱管理への支出を鈍らせるものは何か
2つの抑制要因により、データセンター熱管理のベースケースCAGRは高位ケースの14.51%ではなく13.20%にとどまる。
送電網の制約が建設コホートを減速させる
熱管理への支出は完成したITキャパシティに連動するが、アイルランド、オランダ、北バージニア、フランクフルトでは系統接続の待ち行列が新設ホールを遅らせている。2027年以降に建設コホートが計画を20%下回った場合、2035年の市場は1,194億4,000万米ドルではなく1,001億5,000万米ドルとなり、その差は192億9,000万米ドルとなる。
チラーレス設計が圧縮機の価値を奪う
国際エネルギー機関(IEA)は、冷却が効率的なハイパースケールデータセンターでは電力の約7%を、効率の低い企業サイトでは30%超を消費していると報告している。AIホールが温水へ移行してチラーを廃止するにつれ、DC Market Insightsのコストラダーでは、100MWのチラーレスキャンパスが購入する冷却設備は冷水式キャンパスより約3,500万米ドル少なくなる。これにより、施設コストに占める冷却の比率は2035年までに24%で頭打ちとなる。
熱管理サプライヤーはどこに新たな収益を見いだすか
データセンター熱管理サプライヤーにとって際立つ2つの機会は液冷システムと設置ベース向けサービスであり、両者の合計は2035年までに577億9,000万米ドルに達する。
40kWラックに向けた空冷ホールの改修
2025年に設置済みの116GWの大半は、20kW未満のラック向けに建設された。既存ホールへのリアドア熱交換器やCDUの追加は、送電網制約のある都市圏でAIキャパシティを確保する最速の手段である。DC Market Insightsは熱関連の保守および改修サービスを2025年に63億8,000万米ドルと評価しており、設置済み1MW当たりのサービス額が年5万5,000米ドルから6万8,000米ドルへ上昇するにつれ、年率12.73%で成長する。
データホール熱管理コンサルタントと設計サービス
データホール熱管理コンサルタントは、CFDで気流と水温をモデル化し、CDUと排熱設備の容量を決定し、負荷をかけた状態で設備のコミッショニングを行う。DC Market Insightsは、設計、CFDおよびコミッショニングを新設時の熱管理支出の約6%、2025年に約16億6,000万米ドルと推計しており、これはサービスおよび機器の項目に含まれる。所有者が1つのホールに空冷ラックと液冷ラックを混在させるにつれて需要は拡大する。そこでは設定値を誤ると数百万ドル相当のアクセラレーターが遊休化しかねない。
データセンター熱管理のコストは1MW当たりいくらか
データセンター熱管理のコストは、2025年に新規ITロード1MW当たり設置を含めて約214万米ドル、サービスコストは設置済み1MW当たり年約5万5,000米ドルであった(DC Market Insights推計)。
| 価格指標 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 新規IT 1MW当たり冷却設備投資(百万米ドル) | 1.39 | 2.14 | 2.80 | 3.54 |
| 1MW当たり施設コスト(百万米ドル) | 7.70 | 10.70 | 12.72 | 14.74 |
| 施設コストに占める冷却の比率 | 18% | 20% | 22% | 24% |
| 設置済み1MW当たり年間サービスおよび改修(米ドル) | 45,000 | 55,000 | 62,000 | 68,000 |
| 設置済み1MW当たり年間監視ソフトウェア(米ドル) | 2,500 | 4,000 | 5,000 | 6,000 |
これらの値は公開情報によって裏付けられる。Kelvionのドライクーラー受注は排熱の価格を1kW当たり約160米ドルとしており、米国連邦エネルギー管理プログラムは、より高効率な300トンの水冷チラーは標準機との価格差が12万8,037米ドル以下であれば投資回収できることを示している。したがって設備の選定は、購入価格と同程度にライフサイクルのエネルギーコストによって左右される。
データセンター冷却設備を規律する規則と規格は何か
5つの規則群がデータセンター熱管理の購買を方向付けており、そのうち少なくとも3つは2024年から2027年の間に発効した。
- EU委任規則2024/1364:500kW以上のデータセンターは、エネルギー、PUE、取水量および廃熱再利用を毎年報告する。
- フッ素系温室効果ガスに関する規則(EU)2024/573:欧州委員会によれば、2027年1月1日以降、地球温暖化係数(GWP)が750以上の冷媒を使用する12kW超の新規チラーを禁止する。
- 米国環境保護庁(EPA)技術移行規則:2025年1月1日以降、快適空調用チラーのGWP上限を700とする。
- 米国暖房冷凍空調学会(ASHRAE)のデータセンター向けエネルギー規格であるANSI/ASHRAE Standard 90.4-2025は、機械負荷構成要素の上限値を定める。
- 経済開発庁によれば、シンガポールの第2回データセンター公募(DC-CFA2)は、IT負荷100%時にPUE 1.25を求めている。
最も大きな価値を担う熱管理ソリューションとラック密度はどれか
データセンター熱管理市場では空気側冷却システムが2025年の金額の35.3%を占めて首位にある一方、2035年までには50kW超のラックが48.0%で最大の密度帯となる。
ソリューションタイプ別:空気側冷却システムが35.3%で首位
| ソリューションタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 空気側冷却システム | 12,193.72 | 35.3% | 26,034.84 | 7.88% |
| チラーおよび排熱 | 11,362.33 | 32.9% | 33,748.87 | 11.50% |
| 液冷システム | 4,156.95 | 12.0% | 36,641.63 | 24.31% |
| 熱監視・制御ソフトウェア | 464.00 | 1.3% | 1,866.00 | 14.93% |
| 熱関連保守および改修サービス | 6,380.00 | 18.5% | 21,148.00 | 12.73% |
| 合計 | 34,557.00 | 100.0% | 119,439.35 | 13.20% |
ラック密度別:20kW未満のラックが53.0%で首位
| ラック密度 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ラック当たり20kW未満 | 18,315.21 | 53.0% | 26,276.66 | 3.68% |
| ラック当たり20~50kW | 10,021.53 | 29.0% | 35,831.80 | 13.59% |
| ラック当たり50kW超 | 6,220.26 | 18.0% | 57,330.89 | 24.87% |
| 合計 | 34,557.00 | 100.0% | 119,439.35 | 13.20% |
データセンタータイプ別:ハイパースケールおよびクラウドデータセンターが50.0%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドデータセンター | 17,278.50 | 50.0% | 69,274.82 | 14.90% |
| コロケーションデータセンター | 10,367.10 | 30.0% | 34,637.41 | 12.82% |
| エンタープライズおよびエッジデータセンター | 6,911.40 | 20.0% | 15,527.12 | 8.43% |
| 合計 | 34,557.00 | 100.0% | 119,439.35 | 13.20% |
DC独自分析:ラック密度別熱管理コストラダー — ラック当たり10kWから140kWまでの5つのホール設計
このDC Market Insightsのコストラダーは15の入力値からモデル化したものであり、2025年におけるIT 1MW当たりのデータセンター熱管理設備は、空冷ホールの175万米ドルから冷水式ダイレクト・トゥ・チップAIホールの255万米ドルまでの範囲にあると推計している。
| ホール設計 | ラック密度(kW) | IT 1MW当たり冷却設備投資、2025年(百万米ドル) | 排熱 |
|---|---|---|---|
| 空冷ホール、冷水式エアハンドラー | 8-15 | 1.75 | チラー+冷却塔またはドライクーラー |
| リアドア熱交換器 | 20-40 | 2.05 | チラー+ドライクーラー |
| ダイレクト・トゥ・チップ、液冷70%/空冷30%、冷水式 | 50-130 | 2.55 | チラー+冷却塔 |
| ダイレクト・トゥ・チップ、45 °C温水、チラーレス | 100-140 | 2.20 | ドライクーラーのみ |
| 単相液浸 | 100+ | 2.40 | ドライクーラー+トリムチラー |
このラダーは、チラーがなくなっても1MW当たりの熱管理支出が上昇し続ける理由を示している。220万米ドルの温水式チラーレスAIホールでも、空冷ホールより1MW当たり45万米ドル高い。CDU、マニホールドおよびより大型の排熱設備が圧縮機に取って代わるためである。5つの設計を2025年の建設構成(55%、10%、25%、5%、5%)で加重すると1MW当たり204万米ドルとなり、制御、コミッショニングおよび設計を加えると平均はモデルの214万米ドルとなる。ラダーの値はすべてDC Market Insightsの推計である。
データセンター熱管理への支出が最も多い地域はどこか
データセンター熱管理への支出では北米が2025年の金額の45.0%を占めて首位にあり、中東・アフリカが2035年まで年率17.08%で最も速く成長する地域である。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 15,550.65 | 45.0% | 51,358.92 | 12.69% |
| アジア太平洋 | 10,367.10 | 30.0% | 38,220.59 | 13.94% |
| 欧州 | 5,874.69 | 17.0% | 16,721.51 | 11.03% |
| 中南米 | 1,036.71 | 3.0% | 4,777.57 | 16.51% |
| 中東・アフリカ | 1,727.85 | 5.0% | 8,360.75 | 17.08% |
| 合計 | 34,557.00 | 100.0% | 119,439.35 | 13.20% |
北米が45.0%のシェアで首位
北米の熱管理支出は年率12.69%で成長し、2035年までに513億6,000万米ドルに達する。最大級のAIキャンパスが同地域で建設されているためであり、5GWを超えるキャパシティ向けのLG Electronicsのチラー供給計画とKelvionのドライクーラー受注は、いずれも米国のサイト向けである。
アジア太平洋が30.0%のシェアを占める
アジア太平洋の支出は年率13.94%で成長し、2035年までに382億2,000万米ドルに達する。牽引役は中国であり、NDRCのPUE目標1.25が新設の大規模サイトを液冷とフリークーリングへと向かわせている。
欧州が17.0%のシェアを占める
欧州の支出は年率11.03%で成長し、2035年までに167億2,000万米ドルに達する。これは地域別で最も遅い成長である。送電網の制約が新規キャパシティを減速させ、2027年のFガスによるチラー禁止が予算を新規ホールの追加ではなく既存設備の更新へと振り向けるためである。
中東・アフリカが17.08%で最も速く成長する地域
中東・アフリカの支出は年率17.08%で成長し、2035年までに83億6,000万米ドルに達する。湾岸地域のAIキャンパスは夏季に45 °Cの外気と水不足に直面するため、液冷ループと大容量のドライ式またはハイブリッド式排熱設備の両方を購入するからである。
中南米が3.0%のシェアを占める
中南米の支出は年率16.51%で成長し、2035年までに47億8,000万米ドルに達する。ケレタロ、サンパウロ、サンティアゴのキャンパスがAIキャパシティを増強しているためである。
データセンターの冷却および熱関連サービスを最も多く購入している国はどこか
データセンター熱管理を最も多く購入しているのは米国であり、2025年に141億7,000万米ドル、世界の金額の41.0%を占める。また、主要国の中ではインドが年率20.06%で最も速く成長する。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 14,168.37 | 45,984.15 | 12.49% |
| 2 | 中国 | アジア太平洋 | 4,492.41 | 14,929.92 | 12.76% |
| 3 | 日本 | アジア太平洋 | 1,382.28 | 4,180.38 | 11.70% |
| 4 | カナダ | 北米 | 1,036.71 | 4,180.38 | 14.96% |
| 5 | ドイツ | 欧州 | 967.60 | 2,627.67 | 10.51% |
| 6 | インド | アジア太平洋 | 863.93 | 5,374.77 | 20.06% |
| 7 | 英国 | 欧州 | 760.25 | 2,269.35 | 11.56% |
| 8 | オーストラリア | アジア太平洋 | 691.14 | 2,388.79 | 13.20% |
| 9 | フランス | 欧州 | 691.14 | 2,030.47 | 11.38% |
| 10 | シンガポール | アジア太平洋 | 518.36 | 1,433.27 | 10.71% |
| 11 | ブラジル | 中南米 | 449.24 | 2,030.47 | 16.28% |
| 12 | サウジアラビア | 中東・アフリカ | 414.68 | 2,388.79 | 19.14% |
インドが最も速く成長するのは、同国のAIキャパシティが、液冷と大型チラー設備の両方が必要となる高温多湿の州で小さな基盤から立ち上がるためである。サウジアラビアは湾岸地域のAIキャンパス計画により年率19.14%でこれに続く。ドイツは12か国の中で最も成長が遅く年率10.51%である。フランクフルト周辺の送電網の制約が新規ホールを抑制しているためである。
2035年の熱管理予測はどのように変わり得るか
2035年のデータセンター熱管理市場は、DC Market Insightsのシナリオ間で1,001億5,000万米ドルから1,339億米ドルの範囲にあり、ベースケースは1,194億4,000万米ドルである。
| シナリオ | 前提 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | 2027年以降、建設コホートが計画を20%下回る。サービスは変化なし | 100,154.28 | 11.23% |
| ベース | 2035年の建設コホート27.25GW。冷却は施設コストの24% | 119,439.35 | 13.20% |
| 高位 | 2027年以降、建設コホートが計画を15%上回る | 133,903.15 | 14.51% |
変動要因は技術ではなく送電網の容量である。1MW当たりの冷却比率はシナリオ間でほぼ同じであり、毎年完成するMW数が差の大部分を決める。
データセンター熱管理の主要企業はどこか
データセンター熱管理市場ではVertivが2025年の金額の約13%を占めて首位にあり、上位5社のサプライヤーが約45%を占める。これは開示された売上高と受注に基づくDC Market Insightsの評価である。
- Vertiv
- Schneider Electric(Motivair)
- Johnson Controls
- Trane Technologies(LiquidStack)
- Carrier
- ダイキン工業
- Stulz
- 三菱電機
- LG Electronics
- Modine(Airedale)
- Kelvion
- Alfa Laval
- Delta Electronics
- Huawei Technologies
- Munters
- nVent
- CoolIT Systems
根拠は次のとおりである。Vertivは2026年第2四半期の純売上高が前年同期比24%増の32億7,000万米ドルであったと報告し、電力、熱およびサービスを合わせた2026年通期の純売上高を140億米ドルと見込んでいる(Vertiv四半期決算)。Carrierは2025年のデータセンター売上高を10億米ドルと報告し、ダイキンは戦略説明会によれば、北米のデータセンター用冷却の売上高を2023年の約230億円から2025年には約1,000億円に伸ばし、2030年までに3,000億円以上を目標としている。Johnson Controlsは2026年度第3四半期に210億米ドルの受注残を報告し、その要因としてデータセンター需要を挙げた。Modineは2026年度第4四半期にデータセンター向け売上高が158%増加したと報告した。
最近の動向
2026年3月から10月までの6つの日付付きの出来事は、データセンター熱管理サプライヤーが生産能力と液冷資産を拡充していることを示している。
- 2026年10月、LG Electronicsは北米の5GWを超えるデータセンターキャパシティ向けチラーの供給契約を締結した(出典:LG Electronics)。
- 2026年10月、Kelvionは5GWの排熱能力を持つ1,000台超のドライクーラーについて、8億米ドルを超える受注を獲得した(出典:Kelvion)。
- 2026年8月、SLBはKelvionを約34億米ドルで買収することに合意した(出典:SLB)。
- 2026年7月、Vertivは第2四半期の純売上高が24%増の32億7,000万米ドルであったと報告した(出典:Vertiv)。
- 2026年7月、NVIDIAは45 °Cの入口温度によりVera Rubinでチラーレスのドライクーラー運転が可能になると述べた(出典:NVIDIA)。
- 2026年3月、Trane TechnologiesはLiquidStackの買収を完了した(出典:Trane Technologies)。
調査手法:DC Market Insightsはデータセンター熱管理市場をどのように推計しているか
DC Market Insightsは、年間建設コホート、1MW当たりの冷却コストおよび設置ベース単価からボトムアップで市場を構築し、2025年に345億6,000万米ドル、2035年に1,194億4,000万米ドルという結果を得た。
数値で見るモデル。建設コホート(当年と翌年の新規ITキャパシティの平均)は、2020年に6.5GW、2025年に12.95GW、2030年に22.5GW、2035年に27.25GWである。1MW当たりの施設コストは2020年に770万米ドル、2025年に1,070万米ドル、2026年に1,130万米ドルであり、年3%上昇して2035年に1,474万米ドルとなる。そのうち冷却が占める比率は2020年に18%、2025年に20%、2035年に24%である。サービスおよび改修は設置済み1MW当たり年4万5,000~6万8,000米ドル、ソフトウェアは年2,500~6,000米ドルであり、設置ベースは2020年、2025年、2030年、2035年にそれぞれ80GW、116GW、196GW、311GWである。ソリューション、ラック密度、データセンタータイプ、地域および国別の区分は、毎年総額と一致するDC Market Insightsの配分であり、DC Market Insightsのデータセンターモデルと同じキャパシティ推移に基づき、DC Market Insightsの調査手法に従っている。
上下限の検証。(1) 上限:2025年の冷却設備投資277億1,000万米ドルは、DC Market Insightsの世界データセンターモデルにおける冷却項目(278億2,000万米ドル)との差が0.4%以内であり、施設予算の外で冷却の金額を作り出していない。(2) 上限:2024年の市場規模286億米ドルは、IEAによる2024年のデータセンター投資額の推計約5,000億米ドルの5.7%に相当する。(3) 下限:サプライヤーが開示した機器のみの売上高(ダイキンの1兆1,000億円という市場見通し、Carrierの10億米ドル、Kelvionの12億~13億米ドル)は、2025年の機器および設置支出277億1,000万米ドルを大きく下回る。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含むものと除外するもの
- 1.3市場推計値が異なる理由
- 02主要市場統計
- 2.1市場概況(2025年、2026年、2035年)
- 2.2最も成長が速いソリューションと地域
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2成長の入力値(2020-2035年)
- 3.3主要なポイント
- 04市場ダイナミクス
- 4.1NVIDIAの100%液冷RubinラックがCDUと二次ループを追加
- 4.2チラーメーカーの受注残がAI建設の到来を示す
- 4.3水と効率の報告義務が所有者をより高温で計測型の冷却へと向かわせる
- 05市場トレンド
- 5.1HVACグループが液冷専業企業を買収
- 5.2温水ループが支出をチラーから排熱へと移す
- 5.3熱制御はアラームからモデルに基づく設定値へと移行
- 06市場の抑制要因
- 6.1送電網の制約が建設コホートを減速させる
- 6.2チラーレス設計が圧縮機の価値を奪う
- 07市場機会
- 7.140kWラックに向けた空冷ホールの改修
- 7.2データホール熱管理コンサルタントと設計サービス
- 08価格分析
- 8.1新規IT 1MW当たり冷却設備投資(2020-2035年)
- 8.2設置済み1MW当たりサービスおよびソフトウェア
- 09規格および規制
- 9.1EU委任規則2024/1364
- 9.2フッ素系ガスに関する規則(EU)2024/573
- 9.3米国EPA技術移行規則
- 9.4ANSI/ASHRAE Standard 90.4-2025
- 9.5シンガポールDC-CFA2
- 10ソリューションタイプ別市場セグメンテーション
- 10.1空気側冷却システム
- 10.2チラーおよび排熱
- 10.3液冷システム
- 10.4熱監視・制御ソフトウェア
- 10.5熱関連保守および改修サービス
- 11ラック密度別市場セグメンテーション
- 11.1ラック当たり20kW未満
- 11.2ラック当たり20~50kW
- 11.3ラック当たり50kW超
- 12データセンタータイプ別市場セグメンテーション
- 12.1ハイパースケールおよびクラウドデータセンター
- 12.2コロケーションデータセンター
- 12.3エンタープライズおよびエッジデータセンター
- 13Dc独自分析:ラック密度別熱管理コストラダー
- 13.1空冷ホール
- 13.2リアドア熱交換器
- 13.3冷水式ダイレクト・トゥ・チップ
- 13.4チラーレス・ダイレクト・トゥ・チップ
- 13.5単相液浸
- 14地域別インサイト
- 14.1北米
- 14.2アジア太平洋
- 14.3欧州
- 14.4中南米
- 14.5中東・アフリカ
- 15国別分析
- 15.1米国
- 15.2中国
- 15.3日本
- 15.4カナダ
- 15.5ドイツ
- 15.6インド
- 15.7英国
- 15.8オーストラリア
- 15.9フランス
- 15.10シンガポール
- 15.11ブラジル
- 15.12サウジアラビア
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2ベースシナリオ
- 16.3高位シナリオ
- 17競争環境
- 17.1Vertiv
- 17.2Schneider Electric(Motivair)
- 17.3Johnson Controls
- 17.4Trane Technologies(LiquidStack)
- 17.5Carrier
- 17.6ダイキン工業
- 17.7Stulz
- 17.8三菱電機
- 17.9LG Electronics
- 17.10Modine(Airedale)
- 17.11Kelvion
- 17.12Alfa Laval
- 17.13Delta Electronics
- 17.14Huawei Technologies
- 17.15Munters
- 17.16nVent
- 17.17CoolIT Systems
- 18最近の動向
- 18.1日付付きの出来事(2026年3月~10月)
- 19調査手法
- 19.1数値で見るモデル
- 19.2上下限の検証
- 図 1データセンター熱管理市場規模、2020-2035年(10億米ドル)
- 表 1レポート属性
- 表 2範囲の比較:対象に含む要素と対象外の要素
- 表 3熱管理の価格指標、2020-2035年
- 表 4ソリューションタイプ別市場、2025年および2035年
- 表 5ラック密度別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7ラック密度別熱管理コストラダー、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は422億7,000万米ドルであり、2025年の345億6,000万米ドルから22.32%増加した。液冷AIホールが1MW当たりの冷却設備を増やすことから、市場は2025年からのCAGR 13.20%で、2035年までに1,194億4,000万米ドルに達すると予測される。
DC Market Insightsのベースケースでは、2020年から2025年の年率21.96%に続き、2025年から2035年は年率13.20%で成長する。低位ケースと高位ケースはそれぞれ11.23%と14.51%であり、主に完成に至るデータセンターキャパシティのMW数によって左右される。
2025年には新規ITロード1MW当たり214万米ドルで、サーバーを許容温度内に保つ機器、制御およびサービスが購入される。具体的には、エアハンドラー、チラー、冷却塔、ドライクーラー、冷却液分配ユニット、コールドプレートループ、液浸タンク、監視ソフトウェア、保守および改修である。
液冷システムが年率24.31%で最も速く成長し、2025年の41億6,000万米ドルから2035年には366億4,000万米ドルに達する。50kWを超えるラックではチップ部での冷却液が必要となるためである。空気側冷却は2025年に121億9,000万米ドルで最大の項目にとどまる。
2025年には新規ITロード1MW当たり設置を含めて約214万米ドルであり、2035年までに354万米ドルに上昇する。これに加え、保守および改修に設置済み1MW当たり年約5万5,000米ドルを要する(DC Market Insights推計)。空冷ホールは1MW当たり約175万米ドル、冷水式ダイレクト・トゥ・チップAIホールは約255万米ドルである。
中東・アフリカが年率17.08%で最も速く成長し、2035年までに83億6,000万米ドルに達する。湾岸地域のAIキャンパスでは高温で乾燥した気候と高密度ラックが組み合わさるためである。北米は2025年の金額の45.0%を占め、引き続き最大の地域である。
2025年の金額の約13%を首位のVertivが、約45%を上位5社のサプライヤーが占める(DC Market Insights評価)。その他の主要企業には、Schneider Electric、Johnson Controls、Trane Technologies、Carrier、ダイキン、Stulz、三菱電機、LG Electronics、Modineが含まれる。
2026年の422億7,000万米ドルというDC Market Insightsの数値は、機器、設置、制御ソフトウェアおよびサービスを計上している。ダイキンによる2025年の1兆1,000億円のような機器のみの見方はこれより小さく、サーバーのヒートシンクや冷却用電力を加える見方はこれより大きい。
新設時の熱管理支出の約6%、2025年には約16億6,000万米ドルが、設計、数値流体力学(CFD)モデリングおよびコミッショニングに充てられる(DC Market Insights推計)。コンサルタントは気流と水温をモデル化し、冷却液分配ユニットと排熱設備の容量を決定し、負荷をかけた状態で設備を試験する。
2025年の熱管理の金額の12.0%、41億6,000万米ドルを占め、2035年までに30.7%に上昇する(DC Market Insights推計)。NVIDIAはRubin世代が初めて100%液冷で稼働する世代であると述べており、そのため新設AIホールの大半は現在、冷却液分配ユニットとコールドプレートループを備えている。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。