
イランデータセンター市場 規模・シェア・2035年までの予測
市場の概要
イランデータセンター市場の規模は2025年にUSD 993.0百万で、年平均成長率(CAGR)9.95%で拡大し、2035年までにUSD 2,108.4百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計とエグゼクティブサマリー
- 03市場ダイナミクス
- 04価格
- 05基準と規制
- 06市場セグメンテーション
- 07Dc独自分析
- 08地域および都市分析
- 09予測シナリオ
- 10競合環境
- 12章
- 2020-2023実績期間
- 2025-2035予測期間
- 8掲載企業
掲載企業
- Afranet Data Center
- Pars Online Data Center
- Shatel Data Center
- AsiaTech Data Center
- Telecom Infra Company
- NTT Communications Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
詳細分析
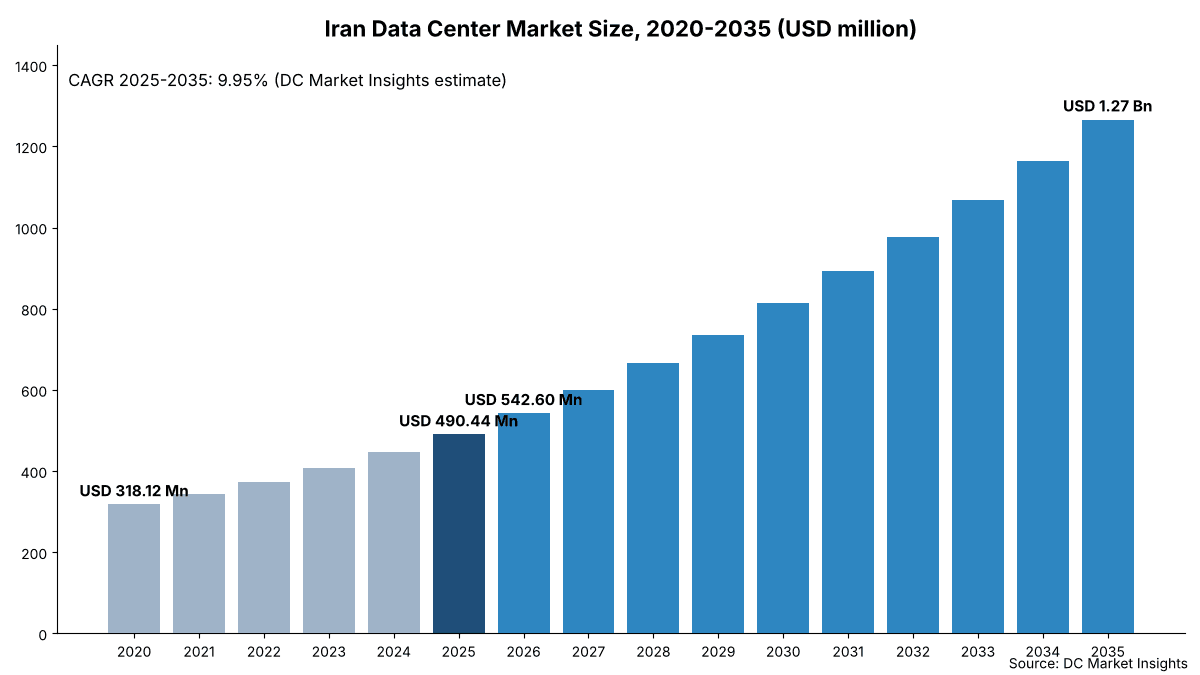
イランデータセンター市場は、2026年に5億4,260万米ドルと評価され、2025年の4億9,044万米ドルから拡大し、2035年までに12.7億米ドルに達すると予測されています。2025年から2035年までの年平均成長率(CAGR)は9.95%です(DC Market Insights推計)。本市場は、イラン国内に立地するデータセンターへの設備投資を対象とし、そこに設置される情報技術(IT)インフラ(サーバー、ストレージ、ネットワーク)、電源ソリューション、冷却システム、一般建設を含みます。2025年の建設内訳は、新規ITキャパシティ16メガワット(MW)× 1MWあたり620万米ドルの施設費 = 9,920万米ドル、これに新規人工知能(AI)キャパシティ0.96MW × 1MWあたり2,500万米ドルのIT装備費 = 2,400万米ドル、さらに年初時点で約173MWある設置済みキャパシティのIT更新・交換費3億6,724万米ドルを加えたものです。AIワークロードは、国費によるグラフィックス処理装置(GPU)クラスターの稼働に伴い年26.59%で成長する最速セグメントであり、南部イラン・湾岸地域は、エネルギー企業とペルシャ湾トランジット回廊が新設ホールを南部へ引き寄せるため、年14.86%で成長する最速地域です。イランは世界のデータセンター市場のごく一部であり、本レポートはイランのデータセンター建物内のすべてを規模算定しています。本レポートの原文はイランデータセンター市場レポート(英語版)でご覧いただけます。
主要市場統計:2026年のイランデータセンター市場の規模は?
DC Market Insightsは、イランデータセンター市場を2026年に5億4,260万米ドルと評価しており、2025年の4億9,044万米ドルから増加しています。新規ITキャパシティは16MWから17.6MWに増加し、そのうち約7.8%をAIホールが占めます。
- 2025年の市場規模:4億9,044万米ドル
- 2026年の市場規模:5億4,260万米ドル
- 2030年の市場規模:8億1,356万米ドル
- 2035年の市場規模:12.7億米ドル
- CAGR 2025-2035:9.95%(低位ケース8.1%、高位ケース11.7%)
- 最大のコンポーネント:ITインフラ、2025年支出の79.77%
- 最速セグメント:AIワークロード、年26.59%
- 最速の購入者タイプ:国内クラウドプラットフォーム、年18.96%
- 首位地域:テヘラン・アルボルズ、2025年支出の62.74%
- 最速成長地域:南部イラン・湾岸地域、年14.86%
- 最大のハブ:テヘラン、2025年支出の52.16%
- 市場リーダー:通信インフラ会社(TIC)、2025年支出の約17%(DC Market Insights評価)
イランデータセンター市場の概要:2025年にイランはデータセンターにいくら支出したか?
イランは2025年にデータセンターインフラに4億9,044万米ドルを支出しました。イランデータセンター市場規模は、2020年に3億1,812万米ドルと評価され、2025年に4億9,044万米ドルに達し、予測期間中に9.95%のCAGRで2035年までに12.7億米ドルに達すると見込まれています。2020年から2025年にかけて、Asiatech、Mahan Server、SamaPardazなどの事業者がテヘランにホールを増設したことで(出典: DatacenterDynamics、2024年12月)、市場は年9.04%で成長し、設置済みITキャパシティは約128MWから約185MWに増加しました(DC Market Insights推計)。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| イランデータセンター市場規模 2025年 | 4億9,044万米ドル |
| イランデータセンター市場規模 2026年 | 5億4,260万米ドル |
| イランデータセンター市場 CAGR(2025-2035年) | 9.95% |
| イランデータセンター市場規模 2035年 | 12.7億米ドル |
2025年以降、新規キャパシティがサーバールームから通信ホールやGPUクラスターへ移行するため、成長はわずかに加速します。DC Market Insightsは、イランの新規ITキャパシティが2025年の16MWから2030年に24MW、2035年に31MWへ増加し、2030年の市場規模を8億1,356万米ドルに押し上げると推計しています。本ページの以前の版では、より幅広いサービスとソフトウェアを含めて計上し、より大きな基準値を報告していました。現行モデルはデータセンター建物内の設備投資のみを計上しているため、2025年の数値は低く、成長率は高くなっています。
主なポイント:
- 2025年に4億9,044万米ドル、2026年に5億4,260万米ドル、2035年までに12.7億米ドル、CAGRは9.95%。
- 設置済み基盤のサーバーとストレージが毎年更新されるため、ITインフラが79.77%で最大のコンポーネントです。
- テヘラン・アルボルズが2025年支出の62.74%で首位、南部イラン・湾岸地域が14.86%で最も速く成長しています。
- 2025年のイランのデータセンター建設費は、サーバーを除いて1MWあたり約620万米ドルです(DC Market Insights推計)。
- 電力が最大の制約です。夏と冬の計画停電により、事業者はディーゼル発電機とバッテリーによるバックアップを一度に何時間も稼働させざるを得ません。
イランのデータセンターとは何か、イランデータセンター市場は何を対象とするのか?
イランのデータセンターとは、サーバー、ストレージ、ネットワーク機器、冗長化された電源と冷却を備えたイラン国内のセキュアなホールであり、2025年末までにこうしたITキャパシティが約185MW設置されていました。イランデータセンター市場は、これらのホールへの年間設備投資であり、2025年は4億9,044万米ドルでした(DC Market Insights推計)。例としては、テヘランのカルガル通りにある通信インフラ会社のキャリアホール(出典: DatacenterDynamics、2022年8月)から、15,000平方メートルの敷地に1,000台のクラウドサーバーと6ペタバイトのストレージを備えたAfranetの2MWクラウド拠点(出典: CircleID、2016年8月)、さらに銀行や省庁のサーバールームまでがあります。
対象範囲。ITインフラ(サーバー、AIアクセラレーターサーバー、ストレージ、ネットワーク、新規および更新分)、電源ソリューション(変電設備、無停電電源装置(UPS)、ディーゼル発電機、開閉装置、配電)、冷却システム(チラー、コンピュータールーム空調機、インロー冷却および液冷)、一般建設(躯体、内装、防火、物理セキュリティ、コミッショニング)。
対象外。土地、電気料金、ディーゼル燃料。コロケーション、クラウド、ホスティングのサービス収益(イランデータセンターコロケーション市場レポートで規模算定)。光ファイバー網、インターネットエクスチェンジポイント(IXP)、海底ケーブル。データセンターインフラ管理(DCIM)などのソフトウェアツール(イランデータセンターインフラ管理(DCIM)市場レポートで規模算定)。暗号資産マイニングファームも、汎用データセンターではないため対象外です。
セグメントの相互関係。本レポートのすべての区分は同じ合計値になります。4つのコンポーネント、2つのワークロード、3つのデータセンタータイプ、5つのエンドユーザー、5つの地域です。施設レイヤー(電源、冷却、建設、2025年支出9,920万米ドル)は、より広い定義を用いるイランデータセンターインフラ市場レポートと重複し、1MW未満の小規模拠点はイランエッジデータセンター市場レポートと重複します。ストレージアレイは本レポートではITインフラに含まれ、イランデータセンターストレージ市場レポートで個別に規模算定されています。
イランデータセンター市場の推計値はなぜ異なるのか?
DC Market Insightsはイランデータセンター市場を2026年に5億4,260万米ドルと評価しています。公表されている推計値が異なるのは、計上するレイヤーと使用する為替レートが異なるためです。機器のみを計上するもの、ホスティングやクラウドのサービス収益を加えるもの、リアル建ての予算を公定レートで換算するもの(公定レートは自由市場レートを大きく上回る場合があります)があります。本レポートは、各年に設置された設備投資のみを計上し、MW単位のキャパシティから積み上げ、米ドルで価格付けしています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| データセンター内のサーバー、ストレージ、ネットワーク | 対象、2025年支出の79.77% | 建物内に設置され、毎年更新される |
| 電源、冷却、建設 | 対象、9,920万米ドル(2025年) | 新規キャパシティ1MWあたりの施設費 |
| コロケーション、ホスティング、クラウドのサービス収益 | 対象外 | 継続的な賃料であり、設備投資ではない |
| 暗号資産マイニングファーム | 対象外 | データセンターの定義外の単一用途拠点 |
| 光ファイバー、IXP、海底ケーブル | 対象外 | データセンター外のネットワーク |
検索ユーザーは、国家情報ネットワーク、ソブリンクラウド、データローカライゼーションについても関心を寄せています。国内ホスティング規制は合計値の内側で需要を押し上げる一方、クラウドサブスクリプションはサービス収益であり対象外です。製品別評価、エンドユーザー別評価、機器のライフサイクル、戦略的提言など、機器調査で挙げられるトピックは、本レポートではコンポーネント別区分、エンドユーザー別区分、更新モデル、シナリオのセクションとして扱っています。
イランのデータセンター支出を牽引するのは何か:国内ホスティング、国家AI計算基盤、それとも銀行のデジタル化か?
3つの推進要因が、イランの新規ITキャパシティを2025年の16MWから2030年の24MWへ押し上げます。国家および消費者データの国内ホスティング、国家AI計算プログラム、そして銀行とエネルギー分野のデジタル化です。
国内ホスティングがワークロードをイラン国内にとどめる
国際制裁により世界的なクラウドプロバイダーはイランに参入できないため、国内で利用されるすべてのパブリッククラウド、動画、メッセージング、銀行プラットフォームはイランのホールで稼働しています。2024年のインターネット利用率は人口の85.34%でした(出典: FRED掲載の世界銀行データ、国際電気通信連合(ITU)による)。政府はこのモデルを海外にも売り込んでいます。2025年2月のIran Corridor 2025イベントで、サッタール・ハーシェミー情報通信技術(ICT)大臣は、地理的に分散したデータセンター、デジタル自由区、IXPを地域データトランジット提案の一部として紹介しました(出典: Tehran Times、2025年2月)。DC Market Insightsは国内ホスティングを通信・コロケーションタイプと結び付けており、その2025年支出は1億7,254万米ドル、CAGRは10.78%です。
国家AI計算基盤:研究と政府のためのGPUクラスター
2024年12月、ホセイン・アフシン科学技術担当副大統領は、国家AIオペレーティングシステムとともに、2025年までに国内初のGPUベースのデータセンターを整備する計画を発表しました(出典: DatacenterDynamics、2024年12月)。2025年4月には、ここ数カ月の大規模なGPU調達により「非常に優れた計算インフラ」が構築されたと述べ、国家開発基金はAIに取り組む大学や研究機関に対して1億1,500万米ドルの融資と助成金を約束しました(出典: Press TV、2025年4月)。国家AI文書は、10年以内にAI分野で世界トップ10入りする目標を掲げています(出典: Shargh Daily、2024年6月)。DC Market Insightsは、新規キャパシティに占めるAIの比率を2025年の6%から2030年に15%、2035年に22%へ引き上げています。
銀行とエネルギー企業が基幹システムをデジタル化
銀行は勘定系、カード決済スイッチング、モバイル決済システムを自社のデータセンターで運用しており、2025年6月のBank Sepahと暗号資産取引所Nobitexへの攻撃(出典: TechCrunch、2025年6月)を受けて、金融機関はバックアップ拠点を増設しています。DC Market Insightsは、銀行・金融サービス・保険(BFSI)の支出が年9.57%で成長すると推計しており、石油・ガス・石油化学企業は南部で地震探査やプロセス向けのコンピューティングを増強しています。
イランのデータセンター整備を変えつつあるトレンドは?
3つのトレンドがイランのデータセンター整備を形作っています。障害後のレジリエンス強化、通信ホールとクラウドホールへの移行、そしてテヘラン・アルボルズのシェアが62.74%から2035年までに約55.92%へ低下することです。
火災、遮断、サイバー攻撃後のレジリエンス
2022年3月と8月にテヘランの通信インフラ会社の拠点で発生した2件の火災により、複数の都市で固定およびモバイルインターネットが遮断されました(出典: DatacenterDynamics、2022年8月)。また2025年6月には、重要インフラと銀行へのサイバー攻撃を理由に、政府がほぼ全国的なインターネット遮断を命じました(出典: TechCrunch、2025年6月)。事業者は二重拠点化、UPSと発電機容量の増強、消火設備で対応しており、これにより電源ソリューションの2035年の規模は1億579万米ドルに押し上げられます。
サーバールームから通信ホールと国内クラウドホールへ
移動体通信事業者、固定回線キャリア、そしてAsiatech、Afranet、Shatel、ArvanCloudなどの民間ホスティング事業者が、かつて自社でサーバールームを運用していた企業にクラウドキャパシティを販売しています。DC Market Insightsは、国内クラウドプラットフォームが2025年の支出の9.45%から2035年に約20.78%へ上昇すると見込んでおり、CAGRは18.96%で、3つのデータセンタータイプの中で最も速い成長です。
キャパシティがテヘランの外へ移動
Iran Corridor 2025で紹介された地理分散モデル(出典: Tehran Times)と、首都における単一障害点のリスクにより、新設ホールはイスファハン、マシュハド、シーラーズ、タブリーズへと広がっています。テヘラン・アルボルズのシェアは、2025年の62.74%から2035年に約55.92%へ低下します(DC Market Insights推計)。
イランのデータセンター投資を妨げているものは何か?
電力不足と機器に対する制裁が、イランデータセンター市場における2つの最大の制約です。この2つが重なることで、ベースケースはハイパースケールの波ではなく、2026-2035年に約245MWの増設にとどまっています。
電力不足と計画停電
イランの公称発電容量は約92,841MWで、その81.5%が火力です(出典: イタリア貿易促進機構(ICE)、Iran Grid Management Companyのデータを引用)。しかし冬のガス不足と夏の猛暑により、輪番停電が発生しています。新設ホールにはいずれも長時間の停電に対応できる規模のディーゼル発電機とバッテリーシステムが必要であり、これが1MWあたりの施設費を押し上げ、大規模拠点の承認を遅らせています。2026年から新規キャパシティが15%少なく、AI比率が25%低い低位ケースでは、2035年の市場規模は12.7億米ドルではなく10.7億米ドルとなります。
サーバー、GPU、交換部品に対する制裁
米国の先端GPUに対する輸出規制により、イランのAIハードウェアの調達元は不透明であり、同国は長らくIT機器の非公式輸入に依存してきました(出典: DatacenterDynamics、2024年12月)。第三国経由の輸入はコストと遅延を増加させるため、DC Market InsightsはAI ITを1AI MWあたり2,500万米ドルで価格付けし、湾岸諸国よりも緩やかなAI立ち上がりを想定しています。
イランのデータセンターにおける新たな収益源はどこにあるか?
AI装備が最大の新たな収益源であり、2035年のAIワークロード支出は4億31万米ドルに達し、2035年に2億6,310万米ドルとなる国内クラウドホールを上回ります。両者はイランデータセンター市場の他のどの分野よりも速く成長します。
研究、政府、スタートアップ向けのAI装備
大学、政府、通信のホールにGPUサーバーが設置されるにつれ、AIワークロードは年26.59%で成長します(DC Market Insights推計)。最も恩恵を受けるのは高密度電源と冷却のサプライヤーであり、冷却システムは年11.66%で成長する最速のコンポーネントです。
省庁、銀行、オンラインプラットフォーム向けの国内クラウド
海外のクラウドが利用できず、データを国内にとどめる必要があるため、国内クラウドプラットフォームは年18.96%で成長します。研究・AI・スタートアップは年13.97%で成長する最速のエンドユーザーであり、年10.42%の通信・ITを上回ります。
イランのデータセンター価格:イランのデータセンターの1MWあたりのコストは?
2025年にイランでデータセンターを建設する費用は、サーバーを除いてITキャパシティ1MWあたり約620万米ドルです(DC Market Insights推計)。したがって2MWのTier IIIホールでは、電源、冷却、建設に約1,240万米ドルが必要となり、AI ITはGPUキャパシティ1MWあたり約2,500万米ドルが加わります。
| 価格指標 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 1MWあたりの施設費(百万米ドル) | 5.48 | 6.20 | 7.01 | 7.94 |
| 1AI MWあたりのAI IT装備費(百万米ドル) | 25.00 | 25.00 | 25.00 | 25.00 |
| 設置済み1MWあたりの年間従来型IT支出(百万米ドル) | 2.10 | 2.10 | 2.10 | 2.10 |
公開されている価格の目安:
- イランにおけるデータセンター向け産業用電力は1kWhあたり約0.01-0.03米ドルで(出典: Inflectデータセンターディレクトリ、2025年9月)、地域で最も低い水準にあるため、建設費は高くても運用コストは低く抑えられます。
- Afranetの2016年のクラウド拠点は、15,000平方メートルの敷地に2MW、1,000台のクラウドサーバー、6ペタバイトのストレージを収容しました(出典: CircleID、Tasnim Newsを引用)。
- 計画中の国家GPUデータセンターの契約金額は公表されていないため(出典: DatacenterDynamics、2024年12月)、DC Market InsightsはAI装備費に比較可能な新興市場の数値を用いています。
モデルの1MWあたり620万米ドルという数値は、低い人件費による現地建設と、制裁プレミアムが上乗せされた輸入電源・冷却機器を反映しており、年2.5%上昇して2035年までに1MWあたり794万米ドルとなります。
イランのデータセンター投資を形作る規則と基準は?
3つの規則群がイランのデータセンター投資を形作っています。国家情報ネットワークと国内ホスティング政策、2024年6月に承認された国家AI文書、そしてIT機器に対する海外の輸出規制です。
国家情報ネットワーク。情報通信技術(ICT)省は国内ネットワークを整備し、地理的に分散したデータセンターとIXPを推進しています(出典: Tehran Times、2025年2月)。
国家AI文書。文化革命最高評議会は2024年6月19日に国家AI機関と戦略評議会を承認し、10年以内にAI分野で世界トップ10入りする目標を掲げました(出典: Shargh Daily)。
輸出規制。中東の一部地域への先端GPU販売に対する米国の制限により、AIアクセラレーターへのアクセスが制約されています(出典: DatacenterDynamics、2024年12月)。
DC Market Insightsは、国内ホスティングを政府データと銀行データの需要要因として扱っており、両者を合わせると2025年支出の47.05%を占めます。
イランデータセンター市場で首位のセグメントはどれか、また最も速く成長するセグメントはどれか?
ITインフラが2025年支出の79.77%でイランデータセンター市場の首位にあり、AIワークロードは2035年まで年26.59%で成長する、イランのデータセンターで最も成長の速いセグメントです(DC Market Insights推計)。
コンポーネント別:ITインフラが79.77%で首位
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITインフラ | 391.24 | 79.77% | 1,020.09 | 10.06% |
| 電源ソリューション | 43.65 | 8.90% | 105.79 | 9.26% |
| 一般建設 | 34.72 | 7.08% | 77.50 | 8.36% |
| 冷却システム | 20.83 | 4.25% | 62.74 | 11.66% |
ワークロード別:AIワークロードが最も速く成長
2025年支出の7.72%を占めるAIワークロードは、新規キャパシティに占めるAI比率が6%から22%に上昇し、1AI MWあたり2,500万米ドルのITを伴うため、最も速く成長します。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 従来型ワークロード | 452.57 | 92.28% | 865.81 | 6.70% |
| AIワークロード | 37.87 | 7.72% | 400.31 | 26.59% |
データセンタータイプ別:現在は企業・政府が首位
国内クラウドプラットフォームが最も速く成長するデータセンタータイプであり、企業・政府は2025年支出の55.37%で最大のシェアを維持しています。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 企業・政府 | 271.56 | 55.37% | 522.78 | 6.77% |
| 通信・コロケーション | 172.54 | 35.18% | 480.24 | 10.78% |
| 国内クラウドプラットフォーム | 46.34 | 9.45% | 263.10 | 18.96% |
エンドユーザー別:政府・公共部門が首位
政府・公共部門は2025年支出の29.63%で最大のエンドユーザーであり、25.81%の通信・ITを上回ります。
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 政府・公共部門 | 145.32 | 29.63% | 322.48 | 8.30% |
| 通信・IT | 126.58 | 25.81% | 341.09 | 10.42% |
| BFSI | 85.43 | 17.42% | 213.09 | 9.57% |
| 石油・ガス・石油化学 | 69.54 | 14.18% | 154.34 | 8.30% |
| 研究・AI・スタートアップ | 63.57 | 12.96% | 235.12 | 13.97% |
DC独自分析:イラン国内ホスティングトラッカーと地域×コンポーネントマトリクス
7つの名前の挙がったイランの拠点とプログラムが整備の方向性を決めており、2025年マトリクスで最大のセルはテヘラン・アルボルズのITインフラで2億4,546万米ドルです。これは10の入力値(新規IT MW、AI比率、1MWあたりの施設費、1MWあたりのAI IT、設置済み1MWあたりの従来型IT、AI更新率、退役率、設置済み基盤、地域シェア、ハブシェア)から構築し、3つの上下限チェックで検証したDC Market Insightsのモデルです。
| 拠点またはプログラム | 開発者 / 運営者 | 状況 |
|---|---|---|
| 国家GPUベースデータセンター | 科学技術担当副大統領府 | 2024年12月に2025年向けとして発表 |
| カルガル通りのキャリアホール(テヘラン) | 通信インフラ会社 | 稼働中、2022年3月と8月に火災 |
| Afranetクラウドデータセンター(テヘラン) | Afranet | 2016年8月から稼働、2MW |
| Asiatechデータセンター(テヘラン) | Asiatech | 稼働中 |
| Mahan Serverデータセンター(テヘラン) | Mahan Server | 稼働中 |
| SamaPardazデータセンター(テヘラン) | SamaPardaz | 稼働中 |
| Asre Pardazeshe Ettelaate Amin拠点(ゴム) | Amin Institute | 稼働中 |
以下のマトリクスは、2025年の市場規模4億9,044万米ドルを地域別・コンポーネント別に分割したものであり、行と列の合計は上記の合計値と一致します。
| 地域(百万米ドル、2025年) | ITインフラ | 電源ソリューション | 一般建設 | 冷却システム | 合計 |
|---|---|---|---|---|---|
| テヘラン・アルボルズ | 245.46 | 27.39 | 21.78 | 13.07 | 307.70 |
| イスファハン・中部イラン | 43.35 | 4.84 | 3.85 | 2.30 | 54.34 |
| ホラーサーン・東部イラン | 36.26 | 4.05 | 3.22 | 1.93 | 45.46 |
| 南部イラン・湾岸地域 | 34.66 | 3.87 | 3.08 | 1.84 | 43.45 |
| 北西部イラン | 31.51 | 3.50 | 2.79 | 1.69 | 39.49 |
| 合計 | 391.24 | 43.65 | 34.72 | 20.83 | 490.44 |
データセンター支出で首位のイランの地域はどこか、最も速く成長する地域はどこか?
テヘラン・アルボルズが2025年支出の62.74%で首位にあり、南部イラン・湾岸地域が年14.86%で最も速く成長する地域です(DC Market Insights推計)。石油・ガス・石油化学企業とペルシャ湾トランジット回廊が新設ホールを引き寄せるため、南部の2035年の規模は1億7,359万米ドルに達します。イランは中東・アフリカ地域に属しており、イランデータセンター市場で最も速く成長する地域である南部イラン・湾岸地域は、小さな基盤から年14.86%で成長し、全国平均の9.95%を上回ります。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| テヘラン・アルボルズ | 307.70 | 62.74% | 708.01 | 8.69% |
| イスファハン・中部イラン | 54.34 | 11.08% | 147.25 | 10.48% |
| ホラーサーン・東部イラン | 45.46 | 9.27% | 125.22 | 10.66% |
| 南部イラン・湾岸地域 | 43.45 | 8.86% | 173.59 | 14.86% |
| 北西部イラン | 39.49 | 8.05% | 112.05 | 10.99% |
テヘラン・アルボルズが62.74%のシェアで首位
テヘランにはキャリアホール、省庁、銀行本店、民間ホスティング事業者の大半が集まり、カラジがその受け皿となっていますが、キャパシティの分散に伴い、この地域のシェアは2035年までに約55.92%へ低下します。
南部イラン・湾岸地域が14.86%で最も速く成長する地域
シーラーズ、アフヴァーズ、ブーシェフル、バンダレ・アッバースが、エネルギー分野のコンピューティングと、Iran Corridorとして推進される陸上および海底の光ファイバールートを兼ね備えているため、南部イラン・湾岸地域は年14.86%でイランデータセンター市場の最速成長地域となっています(出典: Tehran Times)。
イスファハン・中部イランは11.08%のシェア
イスファハンの鉄鋼・産業基盤とゴムの研究機関拠点が、年10.48%で成長しています。
ホラーサーン・東部イランは9.27%のシェア
第2の都市マシュハドとケルマーンが地域のクラウド拠点と銀行拠点を増やしており、年10.66%で成長しています。
北西部イランは8.05%のシェア
タブリーズとラシュトが北西部とカスピ海沿岸の州を担い、年10.99%で成長しています。
データセンターへの支出が最も多いイランの都市は?
テヘランが2025年合計の52.16%でイランのデータセンター支出の首位にあり、ブーシェフルが年16.09%で最も速く成長するハブです(DC Market Insights推計)。以下の12のハブが2025年支出の87.81%を占め、残りは小規模な州に分布しています。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|---|
| 1 | テヘラン | テヘラン・アルボルズ | 255.81 | 52.16% | 580.26 | 8.54% |
| 2 | カラジ | テヘラン・アルボルズ | 35.36 | 7.21% | 84.58 | 9.11% |
| 3 | イスファハン | イスファハン・中部イラン | 28.64 | 5.84% | 77.61 | 10.48% |
| 4 | マシュハド | ホラーサーン・東部イラン | 27.12 | 5.53% | 74.57 | 10.64% |
| 5 | シーラーズ | 南部イラン・湾岸地域 | 20.21 | 4.12% | 69.26 | 13.11% |
| 6 | タブリーズ | 北西部イラン | 18.93 | 3.86% | 53.30 | 10.91% |
| 7 | ゴム | イスファハン・中部イラン | 11.57 | 2.36% | 30.13 | 10.04% |
| 8 | アフヴァーズ | 南部イラン・湾岸地域 | 9.71 | 1.98% | 34.69 | 13.58% |
| 9 | ブーシェフル | 南部イラン・湾岸地域 | 6.72 | 1.37% | 29.88 | 16.09% |
| 10 | ケルマーン | ホラーサーン・東部イラン | 6.28 | 1.28% | 19.25 | 11.85% |
| 11 | バンダレ・アッバース | 南部イラン・湾岸地域 | 5.35 | 1.09% | 23.68 | 16.04% |
| 12 | ラシュト | 北西部イラン | 4.95 | 1.01% | 15.07 | 11.78% |
国内キャリアの交換局と銀行および政府システムの大半がテヘランにあるため、テヘランは2035年まで首位を維持します(出典: DatacenterDynamics、2024年12月)。
予測シナリオ:2035年のイラン予測を変え得るものは何か?
2035年のイランデータセンター市場は、電力供給とAIハードウェアへのアクセス次第で、ベースケースの12.7億米ドルを中心に10.7億米ドルから14.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規キャパシティが15%、AI比率が25%ベースを下回る | 10.7億米ドル | 8.1% |
| ベース | 2026-2035年に約245MW増設、2035年までにAI比率22% | 12.7億米ドル | 9.95% |
| 高位 | 新規キャパシティが15%、AI比率が25%ベースを上回る | 14.8億米ドル | 11.7% |
変動要因は送電網の信頼性とGPUへのアクセスです。輸出規制の緩和や国家による大規模GPUクラスターの整備は市場を高位ケースへ近づけ、停電の長期化や2025年6月のような全国的な遮断の再発は低位ケースへ近づけます。
イランのデータセンター主要企業はどこか、どの程度のシェアを持つのか?
TICが2025年支出の約17%でイランデータセンター市場をリードし、上位3社で約38%を占めます(DC Market Insights推計、公表拠点に基づく)。上位3社は、通信インフラ会社(TIC)、イラン移動体通信会社(MCI)、イラン電気通信会社(TCI)です。
- 通信インフラ会社(TIC)
- イラン移動体通信会社(MCI)
- イラン電気通信会社(TCI)
- MTN Irancell
- Rightel
- Asiatech
- Afranet
- Shatel
- Pars Online
- Mobin Net
- ArvanCloud
- Mahan Server
- SamaPardaz
- Respina
- Afrooz
- HomaTelecom
- Shabdiz Telecom Network
TICの強みは、国際ゲートウェイと国内バックボーンを管理していることであり、テヘランのカルガル通りにキャリアホールを保有しています(出典: DatacenterDynamics、2022年8月)。MCIとTCIは法人顧客向けにクラウドとコロケーションを提供しています。民間ホスティング事業者では、Asiatech、Afranet、Mahan Server、SamaPardazがテヘランでマルチテナントホールを運営し、ArvanCloudは国内クラウドとコンテンツ配信ネットワークを運営しています。制裁により世界的なハイパースケーラーはイランにリージョンを持たないため、市場全体を国内事業者が占めています。
2022年から2026年にかけてイランのデータセンター市場で何が変わったか?
2022年3月以降の6つの出来事がイランのデータセンターの見通しを変えており、そのうち3つは2025年に起きました。
- 2022年3月、テヘランの通信インフラ会社のデータセンターで火災が発生し、複数の都市で障害が起き、2022年8月には2件目の火災が続きました(出典: DatacenterDynamics)。
- 2024年6月、文化革命最高評議会が国家AI機関を承認し、10年目標としてAI分野での世界トップ10入りを掲げました(出典: Shargh Daily)。
- 2024年12月、ホセイン・アフシン副大統領が2025年に向けた初のGPUベースのデータセンターを発表しました(出典: DatacenterDynamics)。
- 2025年2月、サッタール・ハーシェミーICT大臣がIran Corridor 2025で地理的に分散したデータセンターを紹介しました(出典: Tehran Times)。
- 2025年4月、ホセイン・アフシン氏は大規模なGPU調達により国家の計算基盤が構築されたと述べ、AI研究に1億1,500万米ドルが約束されました(出典: Press TV)。
- 2025年6月、政府は銀行とインフラへのサイバー攻撃を理由に、ほぼ全国的なインターネット遮断を命じました(出典: TechCrunch)。
その他の国別およびセグメント別レポートは、イランエッジデータセンター市場レポートやイランデータセンターストレージ市場レポートを含め、DC Market Insightsの業界一覧に掲載されています。
調査手法:イランデータセンター市場モデルの構築方法
モデルは、2025年について16MWに1MWあたり620万米ドルを乗じ、0.96MW × 2,500万米ドルのAI ITを加え、さらに設置済み基盤のIT支出3億6,724万米ドルを加えます。イランの新規ITキャパシティ(2020年に9MW、2025年に16MW、2030年に24MW、2035年に31MW、2025年末時点の設置済み約185MW、従来型基盤の2%を毎年退役)× 1MWあたりの施設費で施設支出を算出し、新規AI MW(AI比率は2020年に0%、2025年に6%、2030年に15%、2035年に22%)× 1MWあたりのAI ITで新規AI IT支出を算出します。設置済みAI基盤の年20%が更新され、設置済み従来型基盤 × 1MWあたり年210万米ドルで従来型IT支出を算出します。地域別およびハブ別の区分は2025年と2035年について設定し、合計値と一致させています。
3つの上下限チェック:
- 上限1:2035年の設置済みIT約381MWは、電力使用効率(PUE)1.6で約610MWを消費し、これはイランの公称発電容量92,841MWの0.66%です(出典: イタリア貿易促進機構、Iran Grid Management Companyのデータを引用)。
- 上限2:2025年の市場は、5,700.4億米ドルの世界データセンター市場の約0.09%であり(DC Market Insights推計)、世界的なクラウド投資から切り離された経済と整合しています。
- 下限:テヘランのキャリアホール、銀行拠点、民間ホスティング事業者は、すでにサーバーとストレージの毎年の更新を必要としており、モデルではこれを2025年の従来型IT支出3億5,932万米ドルとしています。
詳しい手法:DC Market Insightsの調査手法。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポート属性と基準年
- 1.3推計値が異なる理由
- 02主要市場統計とエグゼクティブサマリー
- 2.1市場規模 2020-2035年
- 2.2主なポイント
- 03市場ダイナミクス
- 3.1推進要因
- 3.2トレンド
- 3.3課題
- 3.4機会
- 04価格
- 4.11MWあたりの施設費
- 4.2公開価格の目安
- 05基準と規制
- 5.1国家情報ネットワーク
- 5.2国家AI文書
- 5.3輸出規制
- 06市場セグメンテーション
- 6.1コンポーネント別
- 6.2ワークロード別
- 6.3データセンタータイプ別
- 6.4エンドユーザー別
- 07Dc独自分析
- 7.1イラン国内ホスティングトラッカー
- 7.2地域×コンポーネントマトリクス
- 08地域および都市分析
- 8.1テヘラン・アルボルズ
- 8.2南部イラン・湾岸地域
- 8.3イスファハン・中部イラン
- 8.4ホラーサーン・東部イラン
- 8.5北西部イラン
- 8.6上位12ハブ
- 09予測シナリオ
- 9.1低位、ベース、高位ケース
- 10競合環境
- 10.1企業一覧
- 10.2市場シェア推計
- 11最近の動向
- 12調査手法
- 12.1ボトムアップモデル
- 12.2上下限チェック
- 図 1イランデータセンター市場規模、2020-2035年
- 表 1レポート属性
- 表 2セグメント表
- 表 3地域×コンポーネントマトリクス
- 表 4上位12ハブ
- 表 5シナリオ
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は5億4,260万米ドルで、2025年の4億9,044万米ドルから増加しています。新規ITキャパシティは16MWから17.6MWに増加します(DC Market Insights推計)。
2025年は4億9,044万米ドル、2035年までに12.7億米ドルです。本市場は、イランのデータセンター内のITインフラ、電源、冷却、建設を対象としています(DC Market Insights推計)。
2025年末時点で、イランのデータセンターには約185MWのITキャパシティが設置されていました。イランのデータセンターとは、サーバー、ストレージ、ネットワーク機器、冗長化された電源と冷却を備えたイラン国内のセキュアなホールです(DC Market Insights推計)。
ベースケースでは2025年から2035年まで年9.95%で、低位ケースは8.1%、高位ケースは11.7%です(DC Market Insights推計)。
AIワークロードが2035年まで年26.59%で成長する、イランのデータセンターで最も成長の速いセグメントであり、新規キャパシティに占めるAI比率は6%から22%に上昇します(DC Market Insights推計)。国内クラウドプラットフォームは18.96%で成長します。
2025年は、サーバーを除く電源、冷却、建設でITキャパシティ1MWあたり620万米ドルで、2035年までに794万米ドルに上昇します。AI ITは1AI MWあたり約2,500万米ドルが加わります(DC Market Insights推計)。
2025年支出の79.77%がITインフラに充てられ、首位のコンポーネントとなっています。設置済み基盤のサーバーとストレージが毎年更新されるためです(DC Market Insights推計)。
2025年支出の62.74%がテヘラン・アルボルズに集中し、首位の地域となっています。キャリアホール、省庁、銀行が首都にあるためです(DC Market Insights推計)。
南部イラン・湾岸地域が年14.86%で最も速く成長する地域であり、エネルギー分野のコンピューティングとペルシャ湾の光ファイバールートが成長を牽引しています(DC Market Insights推計)。
2025年支出の38%をTIC、MCI、TCIの3社で占めています(DC Market Insights推計)。Asiatech、Afranet、Mahan Server、SamaPardaz、ArvanCloudが主要な民間ホスティング事業者です。
制裁によりAWS、Microsoft、Googleはイランに参入できないため、イランのクラウドおよびホスティングのキャパシティは100%国内事業者が運営しています。
92,841MWの公称発電容量があっても輪番停電が続き、制裁がサーバーとGPUの輸入を遅らせています。この2つの制約がイランデータセンター市場を妨げています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。