
AIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
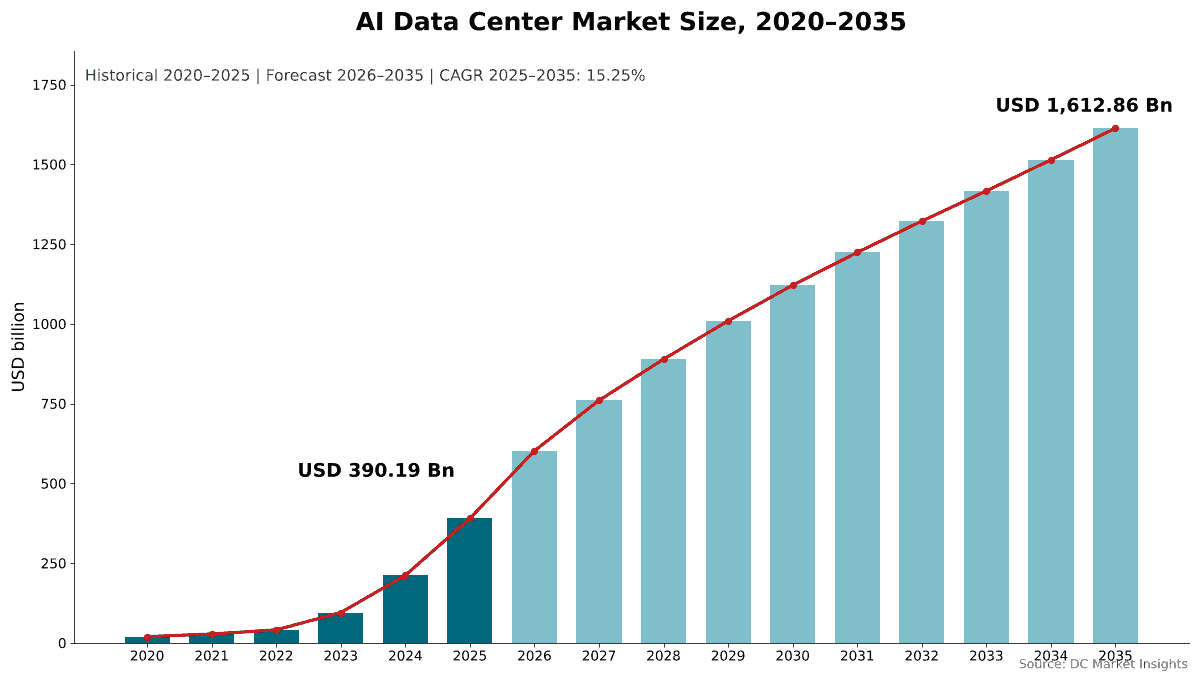
AIデータセンター市場の規模は2025年にUSD 390.19十億で、年平均成長率(CAGR)15.25%で拡大し、2035年までにUSD 1,612.86十億に達すると予測されています。 North Americaが市場の54.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07サプライチェーン分析
- 08Aiデータセンター市場の規模と予測
- 09データセンタータイプ別市場
- 10コンポーネント別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America54.8%
- Asia Pacific25.6%
- Europe11.9%
- Middle East and Africa4.6%
- Latin America3.1%
掲載企業
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
詳細分析
AIデータセンター市場は、人工知能(AI)ワークロード向けのデータセンター容量を構築・装備するために必要な支出を対象としています。具体的には、アクセラレーテッドサーバー、ネットワーキングとストレージ、AIホールの電力・冷却・建屋シェル、およびそれらを運用するソフトウェアとサービスです。DC Market Insightsは、世界のAIデータセンター市場を2025年に3,901.9億米ドルと評価し、2035年には16,128.6億米ドルに達すると予測しています(CAGR 15.25%)。2025年の値は導入済み容量から積み上げています。約9.04ギガワット(GW)のAI ITロードが、メガワット(MW)あたり約3,162万米ドルのITハードウェアで稼働を開始して2,858.4億米ドルとなり、新たに完成した4.20 GWのAIホールが、MWあたり1,308万米ドルの電力・冷却・シェルで549.4億米ドルを加え、ソフトウェアとサービスが494.1億米ドルを加えます。推論は年20.56%で成長する最も成長の速いワークロードセグメントです。これは、学習済みのすべてのモデルがその後24時間体制でユーザーに提供されるためです。また、中東・アフリカは年22.17%で成長する最も成長の速い地域であり、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムがギガワット規模のキャンパスを建設しています。
エグゼクティブサマリー
世界のAIデータセンター市場規模は、2020年に197.5億米ドルと評価され、2025年に3,901.9億米ドルに達し、予測期間中に15.25%のCAGRで成長して2035年には16,128.6億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| AIデータセンター市場規模 2025年 | 3,901.9億米ドル |
| AIデータセンター市場 CAGR | 15.25% |
| AIデータセンター市場規模 2035年 | 16,128.6億米ドル |
AIデータセンター市場は2020年から2025年にかけて年81.60%で成長し、生成AIが大規模な本番運用に移行したことで、2025年単年でも2024年比84.2%増加しました。DC Market Insightsは、ハイパースケールの設備投資予算が再び増加することで、2026年にはさらに54.3%増の6,020.5億米ドルに急伸すると予想しています。その後の成長率は2035年まで年平均15.25%となります。これは、導入済みAI容量が5倍以上に拡大する一方で、MWあたりのITハードウェア支出が3,162万米ドルから2,284万米ドルに低下するためです。
AIコンピュートとデータの状況は、少数の購入者に集中しています。Alphabet、Amazon、Metaの3社だけで2025年に2,919.7億米ドルの設備投資を報告しており、NVIDIAのデータセンター売上高は2026年1月に終了した会計年度に1,937億米ドルに達し、68%増加しました(出典:米国証券取引委員会に提出されたNVIDIAの決算)。
市場範囲:AIデータセンター市場は何を対象としているか?
AIデータセンター市場は、データセンター内でAIコンピュート容量を稼働させるために購入されるすべてのものの初回販売額(名目米ドル)を対象としており、DC Market Insightsは2025年に3,901.9億米ドルと推計しています。
対象範囲。グラフィックス処理装置(GPU)およびカスタムAIアクセラレータ(特定用途向け集積回路、ASIC)を搭載したアクセラレーテッドサーバー、AIクラスターのネットワーキングとストレージ、新設または転用されたAIホールの電力・冷却・シェル、クラスターソフトウェアとオーケストレーション、ならびに設計・導入・マネージドサービス。既存ホールに設置されたアクセラレータ(リフレッシュサイクルを含む)は、導入済みAI ITロードとして計上します。
対象外。土地、電力会社側の送電網資産、アクセラレータを搭載しない汎用サーバー、データセンター建屋外のデバイス、電気料金、およびクラウドまたはコロケーションの賃料収入(同じ機器を二重計上することになるため)。スマートまたは自律型のデータセンターソフトウェアは、AIホール向けに購入された場合のみ計上します。
セグメントの関係。コンポーネント別(ハードウェア、ソフトウェアとオーケストレーション、サービス)とハードウェアレイヤー別の分類は、同じ3,901.9億米ドルを別の切り口で分けたものです。ハードウェアは3,407.8億米ドルで、そのうちAIサーバーとアクセラレータが2,378.2億米ドルです。
市場の推進要因:AIデータセンター市場を牽引するものは何か?
AIデータセンター市場の成長の大部分は、3つの推進要因で説明されます。ハイパースケーラー3社による2025年の2,919.7億米ドルの設備投資、ギガワット規模のコンピュート契約、そして学習から推論へのシフトです。
ハイパースケールの設備投資が3社で2,919.7億米ドルに到達
2025年のAlphabetの有形固定資産の購入は914.5億米ドル、Amazonの現金ベースの設備投資は1,283億米ドル、Metaのファイナンスリースを含む設備投資は722.2億米ドルに達しました。2026年の計画はさらに大きくなっています。Metaは2026年7月に2026年の見通しを1,300億~1,450億米ドルに絞り込み、Amazonは2026年2月に約2,000億米ドルのガイダンスを示し、Microsoftは一部のリースを設備投資から除外したうえで2026暦年に約1,750億米ドルを見込んでいます。DC Market Insightsは、ハイパースケール事業者およびその他のクラウドサービスプロバイダーが2025年に2,161.7億米ドル(市場の55.4%)のAIデータセンター容量を購入したと推計しており、ネオクラウド、コロケーション、ソブリン購入者のシェアが拡大するため、その支出は市場より遅い年13.77%で成長するとみています。
ギガワット契約が2029年までのAIデータセンター需要を確保
AI購入者は現在、ラック単位ではなくギガワット単位でコンピュートを契約しています。2025年9月、OpenAIとNVIDIAは少なくとも10 GWのNVIDIAシステムを導入する基本合意書に署名し、NVIDIAはシステムの導入に合わせてOpenAIに最大1,000億米ドルを投資する意向を示しました。その後、OpenAIは6 GWのAMD GPUを導入することに合意し、10 GWのカスタムアクセラレータについてBroadcomとの協業を発表しました。Anthropicは、Googleのテンソル処理装置(TPU)の利用拡大により、2026年に1ギガワットを大きく超える容量が稼働すると見込んでいます。これらのコミットメントを合計すると、少なくとも27 GWのAI容量になります。MWあたり3,162万米ドルのITハードウェアで換算すると、1ギガワットあたり約316.2億米ドルの機器に相当し、導入時に計上されます。
推論が学習を上回り、より大きなAIワークロードに
DC Market Insightsの推計では、2025年の支出のうち学習クラスターが58.3%(2,274.8億米ドル)を占め、推論は1,627.1億米ドルでした。推論は年20.56%で成長し、2035年までに10,558.7億米ドルに達して市場の65.5%を占めます。これは、本番環境のすべてのモデルがユーザーに継続的に応答しなければならないためです。Digital Realtyは2026年4月、シャーロットでの200 MWのリース契約をAI推論向けと説明しました。
市場動向:AIコンピュートとデータの状況はどのように変化しているか?
AIコンピュートとデータの状況は、ラックスケールシステム、標準となった液冷、ギガワット単位で測られるキャンパスへと移行しており、DC Market Insightsは2035年までにダイレクト・トゥ・チップ液冷がAIデータセンター支出の75.4%に用いられると予想しています。
ラックスケールシステムが密度を業界平均よりはるかに押し上げる
NVIDIA GB200 NVL72は、36基のGrace CPUと72基のBlackwell GPUを1つの液冷ラックで接続しており、NVIDIAの最高経営責任者は、Rubin Ultra向けに計画されているKyberラックの消費電力が約600 kWになると述べました。Data Center Knowledgeが報じたUptime Instituteの2026年調査によると、30 kW超で設計された少数の施設を除く平均ラック密度は7.8 kWで、2025年の7.5 kWから上昇しました。
液冷がAIホールの標準に
ダイレクト・トゥ・チップ液冷は2025年のAIデータセンター市場支出の44.1%を占め、年21.61%で成長する一方、空冷のAI支出は年1.85%で減少します。液浸冷却は、101.5億米ドルという小さな規模から年28.48%で成長する、最も成長の速い冷却技術です。Schneider Electricは2025年2月にMotivairの支配持分の取得を完了しており、ダイレクト・トゥ・チップ液冷市場レポートでは、これらのホール内のコールドプレートとマニホールドの市場規模を算出しています。
ギガワット単位で測られるキャンパス
最大規模のAIデータセンターは、現在1 GWから5 GWで計画されています。Metaは、Prometheusクラスターが2026年に稼働し、Hyperionキャンパスは数年かけて最大5 GWまで拡張可能になると述べました。2025年9月に発表された5つのStargateサイトにより、Stargateの計画容量は約7 GW、投資額は4,000億米ドル超となりました。DC Market Insightsは、新規AIホールの完成が2025年の4.20 GWから2030年に13.20 GW、2035年に17.82 GWへ増加するとモデル化しています。
市場の課題:AIデータセンター市場の足かせとなるものは何か?
DC Market Insightsの推計では、電力供給と短いハードウェア寿命という2つの制約により、AIデータセンター市場の成長率は2026年の54.3%から2035年までに年約6.5%へ減速します。
電力需要は2030年までに2倍以上の945 TWhに
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)の電力を使用し、これは世界消費量の約1.5%に相当すると推計しており、2030年までに約945 TWhに達し、AI最適化データセンターからの需要は4倍以上になると予測しています。BloombergNEFは2025年12月、米国のデータセンター電力需要が2035年に106 GWに達する可能性があると述べました。DC Market Insightsは、送電網接続の遅れにより開発事業者がオンサイト発電に向かうと予想しており、MWあたりの施設コストが2025年の1,308万米ドルから2028年に1,352万米ドルへ上昇し、その後設計の標準化により低下するとモデル化しています。
急速なハードウェアサイクルが資産寿命を短縮
AIハードウェアは、それを収容する建物よりもはるかに早く交換されます。DC Market Insightsは、将来の導入の大部分を新規容量ではなく既存AIホールのリフレッシュとしてモデル化しています。2035年に導入される49.83 GWのAI ITロードのうち、新たに完成したホールに入るのは17.82 GWにすぎません。DC Market Insightsは、新世代ごとにコンピュート単位あたりのコストが下がるため、ハードウェアを5~6年で資金調達する購入者には残存価値リスクがあるとみています。部品コストも負担を増しています。Microsoftは、2026年6月四半期の410億米ドルの四半期設備投資に部品価格上昇の影響が含まれていると述べました。
市場機会:AIデータセンターの新たな収益源はどこにあるか?
AIデータセンター市場における2つの最大の新たな収益源は、年18.45%で成長するGPUクラウドおよびネオクラウド事業者と、年19.15%で成長するソブリンおよび研究用AIプログラムです。
GPUクラウドとネオクラウドは年18.45%で成長
専業GPUクラウド事業者は2025年のAIデータセンター容量の12.6%を購入しており、DC Market Insightsは、その支出が大口購入者グループの中で最も速い年18.45%で成長すると予測しています。CoreWeaveは2026年6月末時点で約1,040億米ドルの受注残、1.5 GWの稼働電力、約3.7 GWの契約電力を有しており、2025年末の850 MW超の稼働電力から増加しました。同社は2026年4月、2032年12月までで約210億米ドル規模となるMetaとの拡大契約に署名しました。
ソブリンAI支出は市場を上回るペースで成長
各国政府は現在、AI容量を国家インフラとして資金提供しています。欧州委員会のInvestAIイニシアチブは、AIギガファクトリー向けの200億ユーロのファンドを含め、AIのために2,000億ユーロを動員することを目指しています。アブダビのUAE-US AIキャンパスは5 GWで計画されており、公共投資基金(PIF)の子会社であるサウジアラビアのHUMAINは、2030年までに1.9 GWのデータセンター容量を目標としています。DC Market Insightsは、ソブリンおよび研究用の購入者が市場の4.1%を占め、年19.15%で成長すると推計しています。
価格分析:AIデータセンターのMWあたりのコストはいくらか?
2025年に新設かつフル装備で建設した場合、AIデータセンターのコストはITロード1 MWあたり約4,470万米ドルです。内訳は、ソフトウェアとサービスを除き、ITハードウェアが3,162万米ドル、電力・冷却・建屋シェルが1,308万米ドルです。これらはDC Market Insightsの推計です。
| AIデータセンターのMWあたりコスト(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| ITハードウェア(サーバー、ネットワーキング、ストレージ) | 16.10 | 31.62 | 28.12 | 22.84 |
| 電力・冷却・シェル(新規AIホール) | 9.46 | 13.08 | 13.24 | 12.19 |
| 導入済みAI ITロード(GW) | 0.92 | 9.04 | 27.86 | 49.83 |
| 新規AIホール完成(GW) | 0.25 | 4.20 | 13.20 | 17.82 |
MWあたりのITハードウェアコストは、GPUの世代ごとに同じ電力により高価なシリコンとメモリが詰め込まれたため、2020年の1,610万米ドルから2025年の3,162万米ドルへと倍増しました。2026年に3,308万米ドルでピークに達した後、アクセラレータ間の競争が広がるにつれて年約4%低下します。MWあたりの施設コストは液冷とともに上昇し、2028年以降は緩和します。スケーラブルなAIデータセンターインフラを計画する購入者にとって、MWあたり4,470万米ドルの1 GWのAIキャンパスは、約447億米ドルの機器と建設に相当します。
基準と規制:AIデータセンターの建設を左右するルールは何か?
AIデータセンターの建設場所は、3つのルールによって左右されます。100 MWを超えるプロジェクトに対する米国連邦の許認可政策、500 kW以上のサイトに対する欧州連合(EU)のエネルギー報告、そしてAIギガファクトリーに対するEUの資金提供です。
米国の許認可(2025年7月)。データセンターインフラの連邦許認可の迅速化に関する大統領令は、事業者が少なくとも5.00億米ドルを投じることを約束したプロジェクト、または100 MWを超える電力負荷を追加するプロジェクトを対象としています。同日に公表された米国のAIアクションプランには、データセンターの迅速な建設を含む90以上の連邦政策措置が盛り込まれています。
EUのエネルギー報告。欧州委員会委任規則(EU)2024/1364は、設置IT電力が500 kW以上のデータセンターの運営者に対し、毎年5月15日までに主要業績評価指標を欧州データベースに報告することを義務付けています。欧州委員会は2026年9月21日にデータセンターの共通格付け制度を提案しており、これは加盟国間でAIホールの効率格付けを比較可能にするための一歩です。
EUのAIギガファクトリー。欧州委員会は、最大100億ユーロのEUおよび各国の資金に支えられた最大7つのAIギガファクトリーを欧州全域に計画しており、InvestAIはこれらのギガファクトリー向けに200億ユーロのファンドを追加しています。
市場セグメンテーション:AIデータセンター市場をリードするセグメントはどれか?
2025年の価値において、ハードウェアが87.3%でAIデータセンター市場をリードし、購入者ではハイパースケールデータセンターが55.4%、アプリケーションでは生成AIと大規模言語モデルが61.5%でリードしています。推論は年20.56%で最も成長の速いセグメントであり(学習は9.37%)、これは学習済みの各モデルがその後大規模にユーザーへ提供されるためです。データセンタータイプ別では、エッジおよびマイクロデータセンターが小さな規模から年21.94%で最も速く成長しています。
コンポーネント別:ハードウェアが87.3%でリード
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハードウェア | 340.78 | 87.3% | 1,355.34 | 14.80% |
| ソフトウェアとオーケストレーション | 17.04 | 4.4% | 94.87 | 18.73% |
| サービス | 32.37 | 8.3% | 162.64 | 17.52% |
クラスタースケジューラー、推論サービングプラットフォーム、データセンターインフラ管理(DCIM)ツールが各導入に占める割合が高まるにつれ、ソフトウェアとオーケストレーションは年18.73%で最も速く成長します。
ハードウェアレイヤー別:AIサーバーとアクセラレータが60.9%でリード
| ハードウェアレイヤー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIサーバーとアクセラレータ | 237.82 | 60.9% | 904.80 | 14.30% |
| ネットワーキングとインターコネクト | 32.30 | 8.3% | 149.09 | 16.53% |
| ストレージ | 15.72 | 4.0% | 84.22 | 18.27% |
| 電力・冷却インフラ | 34.06 | 8.7% | 139.68 | 15.16% |
| 施設シェルと建設 | 20.88 | 5.4% | 77.55 | 14.02% |
GPUサーバー内の直接接続型AIストレージからネットワーク接続型フラッシュアレイまでを含むストレージは、推論と検索により大規模なデータセットがアクセラレータの近くに保持されるため、年18.27%で最も速く成長します。最大のレイヤーの背後にあるアクセラレータの数量は、データセンターGPU市場レポートで算出しています。
データセンタータイプ別:ハイパースケールが55.4%でリード
| データセンタータイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール | 216.17 | 55.4% | 785.37 | 13.77% |
| コロケーション | 67.11 | 17.2% | 305.39 | 16.36% |
| GPUクラウドとネオクラウド | 49.16 | 12.6% | 267.36 | 18.45% |
| エンタープライズ | 35.51 | 9.1% | 117.10 | 12.67% |
| ソブリンと研究 | 16.00 | 4.1% | 92.26 | 19.15% |
| エッジとマイクロ | 6.24 | 1.6% | 45.38 | 21.94% |
コロケーションはハイパースケールより速い年16.36%で成長します。これは、ハイパースケーラーがAlignedのような開発事業者からより多くの容量をリースしているためです。Alignedは、2025年10月に400億米ドルの取引で売却されることに合意した時点で、5 GWの稼働中および計画中の容量を有していました。エンタープライズAIデータセンターの成長は12.67%と最も遅くなっています。企業はAIと機械学習をまずクラウドで運用し、安定した推論と機密データのみをオンプレミスに移すため、既存の部屋により高密度のラックと液冷を導入せざるを得なくなります。
ワークロード別:2025年は学習が58.3%でリード
学習は年9.37%で成長して2035年までに5,569.9億米ドルに達し、推論は10,558.7億米ドルに達します。
冷却技術別:空冷が47.8%でリード
空冷のAI容量は2025年に1,865.1億米ドルで依然として最大の冷却グループですが、2035年までに1,548億米ドルに縮小します。リアドアおよびハイブリッド冷却は214.6億米ドル(5.5%)、液浸冷却は101.5億米ドル(2.6%)を占めます。
アプリケーション別:生成AIと大規模言語モデルが61.5%でリード
生成AIと大規模言語モデル(LLM)は2025年に2,399.7億米ドルを占め、年16.81%で成長して11,346.3億米ドルに達します。レコメンデーションと予測機械学習は694.5億米ドル(17.8%)を占め、11.32%で成長します。科学計算およびその他は300.4億米ドル(7.7%)、コンピュータビジョンは288.7億米ドル(7.4%)、音声および自然言語処理は218.5億米ドル(5.6%)を占めます。
業種別:ITと通信が63.4%でリード
クラウドおよびインターネットプラットフォームを含むITと通信は、2025年の需要のうち2,473.8億米ドルを占め、年14.47%で成長します。銀行・金融サービス・保険(BFSI)が304.4億米ドル(7.8%)で続き、次いで自動車と製造業が6.6%、ヘルスケアとライフサイエンスが5.9%、小売とEコマースが5.2%、政府と防衛が5.1%、メディアとエンターテインメントが3.4%、その他が2.6%です。ヘルスケアとライフサイエンスは年18.46%で最も速く成長します。
DC独自分析:AI容量コストスタック、データセンタータイプ × 支出レイヤー
2025年に1,380.4億米ドルとなるハイパースケールデータセンター向けに購入されたアクセラレーテッドサーバーは、AI容量コストスタックの中で単一として最大のセルであり、AIデータセンター支出全体の35.4%を占めます。
| 2025年、10億米ドル | サーバーとアクセラレータ | ネットワーキングとストレージ | 電力・冷却・シェル | ソフトウェアとサービス | 合計 |
|---|---|---|---|---|---|
| ハイパースケール | 138.04 | 26.03 | 30.44 | 21.65 | 216.17 |
| コロケーション | 34.52 | 8.14 | 15.43 | 9.03 | 67.11 |
| GPUクラウドとネオクラウド | 32.51 | 6.96 | 2.90 | 6.80 | 49.16 |
| エンタープライズ | 19.73 | 4.44 | 3.37 | 7.98 | 35.51 |
| ソブリンと研究 | 9.35 | 1.76 | 1.95 | 2.93 | 16.00 |
| エッジとマイクロ | 3.68 | 0.69 | 0.85 | 1.02 | 6.24 |
| 合計 | 237.82 | 48.02 | 54.94 | 49.41 | 390.19 |
ネオクラウドは電力が供給済みの建物をリースするため、予算の66.1%をサーバーとアクセラレータに費やし、電力・冷却・シェルにはわずか5.9%しか費やしません。コロケーションの支出は23.0%と最も施設比重が高く、そのためコロケーション開発事業者はAI向け電力・冷却機器の主要な購入者となっています。企業はハードウェアとともに専門知識を購入するため、ソフトウェアとサービスに22.5%と最も高い割合を費やしています。AI容量コストスタックはDC Market Insightsのモデルであり、出荷数量の集計ではありません。112の入力から構築されています。すなわち、AI IT導入量、MWあたりITハードウェアコスト、新規AIホール完成、MWあたり施設コスト、ソフトウェア比率、サービス比率それぞれの16年分の年次コホート(96入力)、6つのデータセンタータイプのシェア、7つの支出レイヤー合計、およびクロスチェックに用いた3つのサプライヤー開示情報です。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:AIデータセンター市場をリードする地域はどこか?
北米は2025年の価値の54.8%でAIデータセンター市場をリードしており、中東・アフリカは年22.17%で最も成長の速い地域です。これは、湾岸協力会議(GCC)諸国のソブリンAIプログラムが小さな規模からギガワット級のキャンパスを建設しているためです。
北米が54.8%のシェアでリード
北米のAIデータセンター支出は2025年に2,138.3億米ドルに達し、2035年までに7,720.2億米ドルに達すると予測されています(CAGR 13.70%)。この地域には最大規模のハイパースケールおよびネオクラウドのキャンパスがあり、その中には、OpenAIが2025年9月に既にOracle Cloud Infrastructure上で稼働していると説明したStargateのアビリーンサイトも含まれます。
アジア太平洋が25.6%のシェアを保有
アジア太平洋は2025年に998.9億米ドル、2035年までに4,596億米ドルの規模となり、CAGRは16.49%です。DC Market Insightsは、中国がこの地域の半分以上を占めると推計しており、日本、韓国、インド、オーストラリアがハイパースケールおよびソブリンの容量を追加しています。インドの国家プログラムだけでも、2025年5月時点で34,333基のGPUを数えました。
欧州が11.9%のシェアを保有
欧州は2025年に464.3億米ドル、2035年までに1,861.4億米ドルの規模となり、CAGRは14.89%です。EUは最大7つのAIギガファクトリーを計画しており、InvestAIはそれらのために200億ユーロのファンドを追加しています。
中東・アフリカが4.6%のシェアを保有
中東・アフリカは2025年に179.5億米ドル、2035年までに1,329.4億米ドルの規模となり、年22.17%で最も速く成長します。この地域を牽引するのはGCCです。Stargate UAEはアブダビの1 GWのクラスターで、そのうち200 MWが2026年に稼働する見込みであり、アブダビのUAE-US AIキャンパスは5 GWで計画されています。また、HUMAINは2030年の1.9 GWから4年後に6.6 GWへ拡大する計画です。当社は、これらの市場の電力、光ファイバー、許認可をデータセンターの立地選定と実現可能性調査業務で評価しています。
ラテンアメリカが3.1%のシェアを保有
ラテンアメリカは2025年に121億米ドル、2035年までに621.6億米ドルの規模となり、CAGRは17.78%です。DC Market Insightsは、2025年の支出のうち55.9億米ドルをブラジルに割り当てており、年18.63%で成長して308.5億米ドルに達するとみています。また、32.8億米ドルをメキシコに割り当てており、年19.08%で成長して187.9億米ドルに達するとみています。
国別分析:AIデータセンターへの支出が最も多い国はどこか?
米国はAIデータセンターの最大の国別市場であり、2025年に1,950.1億米ドルと世界の価値の50.0%を占め、中国が547.4億米ドル(14.0%)、カナダが158.2億米ドル(4.1%)で続きます。上位12か国が2025年の支出の86.6%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 195.01 | 50.0% | 699.20 | 13.62% |
| 2 | 中国 | アジア太平洋 | 54.74 | 14.0% | 232.68 | 15.57% |
| 3 | カナダ | 北米 | 15.82 | 4.1% | 62.15 | 14.66% |
| 4 | 日本 | アジア太平洋 | 11.79 | 3.0% | 48.02 | 15.08% |
| 5 | 英国 | 欧州 | 10.96 | 2.8% | 42.18 | 14.43% |
| 6 | ドイツ | 欧州 | 9.47 | 2.4% | 38.19 | 14.96% |
| 7 | 韓国 | アジア太平洋 | 8.09 | 2.1% | 37.52 | 16.58% |
| 8 | インド | アジア太平洋 | 7.19 | 1.8% | 63.37 | 24.31% |
| 9 | フランス | 欧州 | 6.83 | 1.7% | 31.09 | 16.37% |
| 10 | サウジアラビア | 中東・アフリカ | 6.32 | 1.6% | 62.92 | 25.84% |
| 11 | オーストラリア | アジア太平洋 | 5.79 | 1.5% | 28.55 | 17.29% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 5.71 | 1.5% | 49.33 | 24.07% |
サウジアラビアは年25.84%で最も成長の速い国別市場であり、インド(24.31%)、アラブ首長国連邦(24.07%)を上回っています。国別の数値は、各国の推定導入済みおよび計画中のAI容量で加重して、DC Market Insightsが地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
AIデータセンター市場は基本ケースで2035年までに16,128.6億米ドルに達し、低シナリオと高シナリオでは12,052.1億米ドルから19,345.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | AI IT導入量が基本ケースより22%少ない。MWあたりハードウェアコストが5%低い | 1,205.21 | 11.94% |
| 基本 | 導入量が年49.83 GWに増加。新規AIホールが年17.82 GWに到達 | 1,612.86 | 15.25% |
| 高 | 導入量が基本ケースより17%多い。MWあたりハードウェアコストが3%高い | 1,934.58 | 17.36% |
高ケースは、送電網接続とメモリ供給がStargateやHyperionのようなギガワット計画に追いつくことを前提としています。電力の利用可能性が主な変動要因です。予定どおりに通電できない1ギガワットのAI ITロードは、約447億米ドルの支出を翌年以降に先送りします。
競争インサイト:AIデータセンター市場をリードしているのは誰か?
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
NVIDIAは2025年の価値の約半分を占める、AIデータセンター市場最大のサプライヤーです(DC Market Insightsの推計:2026年1月に終了した会計年度のNVIDIAのデータセンター売上高1,937億米ドルを、3,901.9億米ドルの市場と比較)。NVIDIAのデータセンター売上高は、2026年1月四半期に623億米ドル、2026年7月に終了した四半期に890億米ドルに達し、前年同期比117%増となりました。AMDのデータセンターセグメント売上高は2025年に166億米ドルに達し、BroadcomのAIハードウェア売上高は2025会計年度に約200億米ドルに達しました。Dellは2026会計年度に250億米ドル超のAI最適化サーバーを出荷し、430億米ドルの受注残を抱えて2027会計年度に入りました。また、Supermicroの純売上高は2026年6月までの会計年度に391億米ドルに達しました。施設レイヤーでは、Vertivが2025年末に150億米ドル(109%増)の受注残を抱え、2025年の受注額で測ったSchneider Electricのエンドマーケットエクスポージャーの30%をデータセンターが占めました。
最近の動向
- 2025年1月、OpenAI、SoftBank、Oracle、MGXはStargateを発表しました。Stargateは新たなAIインフラに4年間で5,000億米ドルを投資する意向で、まず1,000億米ドルから開始します(出典:OpenAIの発表)。
- 2025年9月、OpenAIとNVIDIAは、少なくとも10 GWのNVIDIAシステムを導入する基本合意書を発表し、NVIDIAはOpenAIに最大1,000億米ドルを投資する意向を示しました(出典:NVIDIAのプレスリリース)。
- 2025年10月、AMDとOpenAIは、OpenAIが複数世代にわたって6 GWのAMD GPUを導入する契約を発表しました(出典:米国証券取引委員会へのAMDの提出書類)。
- 2025年10月、5 GWの稼働中および計画中の容量を有するAligned Data Centersは、BlackRockのGIPとMGXを含むコンソーシアムに400億米ドル規模の取引で売却されることに合意しました(出典:Data Center Dynamicsのニュース報道)。
- 2026年4月、CoreWeaveは、2032年12月までで約210億米ドル規模となるMetaとの長期拡大契約に署名しました(出典:米国証券取引委員会へのCoreWeaveの提出書類)。
- 2026年8月、NVIDIAは2026年7月に終了した四半期のデータセンター売上高が890億米ドルとなり、前年同期比117%増加したと発表しました(出典:NVIDIAの決算発表)。
当社は、これらの取引、容量に関する発表、政策の動きをデータセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:AIデータセンター市場モデルの構築方法
DC Market Insightsは、導入済みAI ITロードの16年分の年次コホート(2020年から2035年、2020年の0.92 GW、2025年の9.04 GWから2035年の49.83 GWまで)からボトムアップでAIデータセンター市場を構築し、各コホートをMWあたりのITハードウェアコスト(2025年に3,162万米ドル)で価格付けしました。新規AIホールの完成量は、データセンター完成総量に占めるAIの割合(2025年は12.0 GWのうち4.20 GW)として算出し、MWあたりの施設コスト(2025年に1,308万米ドル)で価格付けしました。ソフトウェアとオーケストレーション(2025年にハードウェアの5.0%、7.0%に上昇)とサービス(9.5%、12.0%に上昇)をその上に加算しました。合計は3つのコンポーネント、5つのハードウェアレイヤー、6つのデータセンタータイプ、2つのワークロード、4つの冷却技術、5つのアプリケーション、8つの業種、5つの地域に分割され、すべての分割の合計は市場合計と一致します。結果は、NVIDIAの2026会計年度のデータセンター売上高1,937億米ドル、Alphabet、Amazon、Metaの2025年の設備投資2,919.7億米ドル、およびDell、Supermicro、Vertivの開示情報とトップダウンで照合しました。このページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲と対象外
- 1.3通貨、単位、基準年
- 1.4主要ステークホルダー
- 02調査方法
- 2.1ボトムアップの容量コホートモデル
- 2.2サプライヤーおよび購入者の開示情報に対するトップダウン検証
- 2.3一次情報源と二次情報源
- 2.4予測の前提条件
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主要な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題
- 4.3機会
- 4.4AIコンピュートとデータの状況における動向
- 05価格分析
- 5.1MWあたりITハードウェアコスト、2020-2035年
- 5.2MWあたり施設コスト、2020-2035年
- 5.31 GWのAIキャンパスの総コスト
- 06基準と規制
- 6.1データセンターインフラの米国連邦許認可
- 6.2EUのデータセンターエネルギー報告および格付け制度
- 6.3EUのAIギガファクトリーとInvestAI
- 07サプライチェーン分析
- 7.1アクセラレータおよびサーバーのサプライヤー
- 7.2ネットワーキングおよびストレージのサプライヤー
- 7.3電力・冷却機器のサプライヤー
- 7.4開発事業者、コロケーションおよびネオクラウド事業者
- 08Aiデータセンター市場の規模と予測
- 8.1市場規模、2020-2035年
- 8.2導入済みAI ITロードと新規AIホール完成、2020-2035年
- 8.3前年比成長率
- 09データセンタータイプ別市場
- 9.1ハイパースケール
- 9.2コロケーション
- 9.3GPUクラウドとネオクラウド
- 9.4エンタープライズ
- 9.5ソブリンと研究
- 9.6エッジとマイクロ
- 10コンポーネント別市場
- 10.1ハードウェア
- 10.2ソフトウェアとオーケストレーション
- 10.3サービス
- 11ハードウェアレイヤー別市場
- 11.1AIサーバーとアクセラレータ
- 11.2ネットワーキングとインターコネクト
- 11.3ストレージ
- 11.4電力・冷却インフラ
- 11.5施設シェルと建設
- 12ワークロード別市場
- 12.1学習
- 12.2推論
- 13冷却技術別市場
- 13.1空冷
- 13.2ダイレクト・トゥ・チップ液冷
- 13.3リアドアおよびハイブリッド冷却
- 13.4液浸冷却
- 14アプリケーション別市場
- 14.1生成AIと大規模言語モデル
- 14.2レコメンデーションと予測機械学習
- 14.3コンピュータビジョン
- 14.4音声および自然言語処理
- 14.5科学計算およびその他
- 15業種別市場
- 15.1ITと通信
- 15.2BFSI
- 15.3自動車と製造業
- 15.4ヘルスケアとライフサイエンス
- 15.5小売とEコマース
- 15.6政府と防衛
- 15.7メディアとエンターテインメント
- 15.8その他
- 16Dc独自分析:ai容量コストスタック
- 16.1データセンタータイプ × 支出レイヤーマトリクス、2025年
- 16.2モデルの入力とクロスチェック
- 17地域別市場
- 17.1北米(米国、カナダ)
- 17.2アジア太平洋(中国、日本、韓国、インド、オーストラリア)
- 17.3欧州(英国、ドイツ、フランス)
- 17.4中東・アフリカ(サウジアラビア、アラブ首長国連邦)
- 17.5ラテンアメリカ
- 18国別分析
- 18.1上位12か国、2025年および2035年
- 18.2最も成長の速い国
- 19地域別クロスセクション
- 19.1地域シェアと成長の比較、2025年および2035年
- 19.2各地域内の国別シェア、2025年
- 20予測シナリオ
- 20.12035年までの低・基本・高シナリオ
- 20.2主要な変動要因
- 21競争環境
- 21.1市場シェア分析、2025年
- 21.2レイヤー別のサプライヤーのポジショニング
- 21.3最近の動向
- 22企業プロファイル
- 22.1NVIDIA
- 22.2AMD
- 22.3Broadcom
- 22.4Dell Technologies
- 22.5Supermicro
- 22.6Hewlett Packard Enterprise (HPE)
- 22.7Cisco
- 22.8Vertiv
- 22.9Schneider Electric
- 22.10Microsoft
- 22.11Amazon Web Services (AWS)
- 22.12Google
- 22.13Meta
- 22.14Oracle
- 22.15CoreWeave
- 22.16Equinix
- 22.17Digital Realty
- 23アナリストの推奨事項
- 23.1機器サプライヤー向け
- 23.2事業者および開発事業者向け
- 23.3投資家向け
- 図 1AIデータセンター市場規模、2020-2035年(10億米ドル)
- 図 2地域別AIデータセンター市場、2025年および2035年(10億米ドル)
- 図 3データセンタータイプ別AIデータセンター市場シェア、2025年
- 図 4ハードウェアレイヤー別AIデータセンター市場、2025年および2035年
- 図 5学習と推論の支出、2025年および2035年
- 図 6冷却技術の構成、2025年および2035年
- 図 7AI容量コストスタック、2025年
- 図 8予測シナリオ、2035年
- 表 1AIデータセンター市場規模、2020-2035年(10億米ドル)
- 表 2AIデータセンターのMWあたりコスト、2020年、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4ハードウェアレイヤー別市場、2025年および2035年
- 表 5データセンタータイプ別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7冷却技術別市場、2025年および2035年
- 表 8アプリケーション別市場、2025年および2035年
- 表 9業種別市場、2025年および2035年
- 表 10AI容量コストスタック:データセンタータイプ × 支出レイヤー、2025年
- 表 11地域別市場、2025年および2035年
- 表 12上位12か国、2025年および2035年
- 表 13予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2025年に3,901.9億米ドル、2035年までに16,128.6億米ドルで、CAGRは15.25%です。2025年の値は、導入済みの9.04 GWのAI ITロードと、新たに完成した4.20 GWのAIホールを対象としています。
最大規模のキャンパスでは最大5 GWです。Metaは、Hyperionキャンパスが最大5 GWまで拡張可能になると述べており、アブダビのUAE-US AIキャンパスは5 GWで計画されています。Uptime Instituteの2026年調査では平均ラック密度は7.8 kWですが、NVIDIAが計画しているKyberラックの消費電力は約600 kWになります。
2025年のAIデータセンター支出の44.1%はすでにダイレクト・トゥ・チップ液冷を使用しており、DC Market Insightsは2035年までに75.4%になると予想しています。液冷のNVIDIA GB200 NVL72のようなラックスケールシステムと、ギガワット単位で測られるキャンパスが、他の2つのトレンドです。
DC Market Insightsの推計では、2025年のエンタープライズAIデータセンター支出は355.1億米ドルで、年12.67%で成長します。企業はAIをまずクラウドで運用し、安定した推論と機密データをオンプレミスに移すため、既存の部屋により高密度のラックと液冷を導入せざるを得なくなります。
2025年の価値の54.8%、すなわち2,138.3億米ドルが北米にあります。中東・アフリカは、Stargate UAEやサウジアラビアのHUMAINなどGCCのソブリンAIプログラムがギガワット級のキャンパスを建設しているため、年22.17%で最も速く成長しています。
DC Market Insightsの推計では、2026年1月に終了した会計年度のNVIDIAのデータセンター売上高1,937億米ドルに基づき、2025年の価値の約半分がNVIDIAに向かっています。AMD、Broadcom、Dell、Supermicro、Vertiv、Schneider Electric、およびハイパースケーラーがこれに続きます。
DC Market Insightsの推計では、2025年にMWあたり約4,470万米ドルで、内訳はITハードウェアが3,162万米ドル、電力・冷却・シェルが1,308万米ドルです。したがって、1 GWのAIキャンパスは約447億米ドルの機器と建設に相当します。
DC Market Insightsの推計では、推論が年20.56%で成長し、2025年の1,627.1億米ドルから拡大して、2035年までにAIデータセンター支出の65.5%が推論に向かいます。新規AIホールの完成は2025年の4.20 GWから2035年には17.82 GWに増加します。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。