
Mercato del raffreddamento dei data center in Cina: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del raffreddamento dei data center in Cina era pari a USD 3,402.5 milioni; si prevede che raggiunga USD 10.67 miliardi entro il 2035, con un CAGR del 12.11%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Tendenze di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Mercato del raffreddamento dei data center in Cina, per componente
- 08Mercato del raffreddamento dei data center in Cina, per approccio di raffreddamento
- 09Mercato del raffreddamento dei data center in Cina, per tipo di data center
- 10Mercato del raffreddamento dei data center in Cina, per densità dei rack
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato del raffreddamento dei data center in Cina vale USD 4,26 miliardi nel 2026 e si prevede che raggiunga USD 10,67 miliardi entro il 2035, partendo da USD 3,40 miliardi nel 2025, con un CAGR del 12,11% dal 2025 al 2035 (stima DC Market Insights). In Cina a muovere la spesa è la bolletta elettrica, non il numero di edifici: dal 2026 Pechino applica ai data center con un’efficienza nell’uso dell’energia (PUE) superiore a 1,35 un sovrapprezzo di RMB 0,2 o 0,5 per kWh (Governo municipale di Pechino, novembre 2024), e le norme nazionali fissano a PUE 1,25 il limite per le nuove sale di grandi dimensioni. Ogni 0,1 di PUE diventa così una decisione economica, e gli operatori acquistano chiller, unità evaporative e circuiti a liquido per restare sotto la soglia. Il fatturato del 2025 si ottiene da 2.600 MW di nuova capacità IT × USD 1,04 milioni di apparecchiature di raffreddamento per MW = USD 2,70 miliardi, più 900 MW di retrofit PUE × USD 0,45 milioni = USD 405,00 milioni, più la manutenzione su 18.343 MW in esercizio = USD 293,49 milioni. Il raffreddamento a liquido a immersione cresce più rapidamente, al 23,09% annuo, perché i rack IA oltre i 40 kW non possono essere raffreddati ad aria, e le Province hub occidentali crescono più in fretta, al 18,56% annuo, perché il piano East Data West Computing indirizza la nuova capacità verso Mongolia Interna, Guizhou e Ningxia.
Statistiche chiave: quanto vale il mercato del raffreddamento dei data center in Cina nel 2026?
DC Market Insights valuta il mercato del raffreddamento dei data center in Cina USD 4,26 miliardi nel 2026, il 25,25% in più rispetto agli USD 3,40 miliardi del 2025.
- Dimensione del mercato 2025: USD 3,40 miliardi
- Dimensione del mercato 2026: USD 4,26 miliardi
- Dimensione del mercato 2030: USD 7,59 miliardi
- Dimensione del mercato 2035: USD 10,67 miliardi
- CAGR 2025-2035: 12,11% (scenario basso 8,49%, scenario alto 15,09%)
- Componente principale: apparecchiature di raffreddamento per nuove sale, USD 2,70 miliardi (79,47% del 2025)
- Approccio di raffreddamento più dinamico: raffreddamento a liquido a immersione, 23,09% annuo fino al 2035
- Regione leader: Delta del fiume Yangtze, 30% del valore 2025 (USD 1,02 miliardi)
- Regione in più rapida crescita: Province hub occidentali, 18,56% annuo
- Provincia principale: Guangdong, USD 578,42 milioni nel 2025
- Maggiore linea di un fornitore nazionale quotato: Shenzhen Envicool Technology, RMB 3,45 miliardi di vendite di raffreddamento a livello di sala nel 2025
Quanto ha speso la Cina per il raffreddamento dei data center dal 2020 al 2025 e cosa accadrà in seguito?
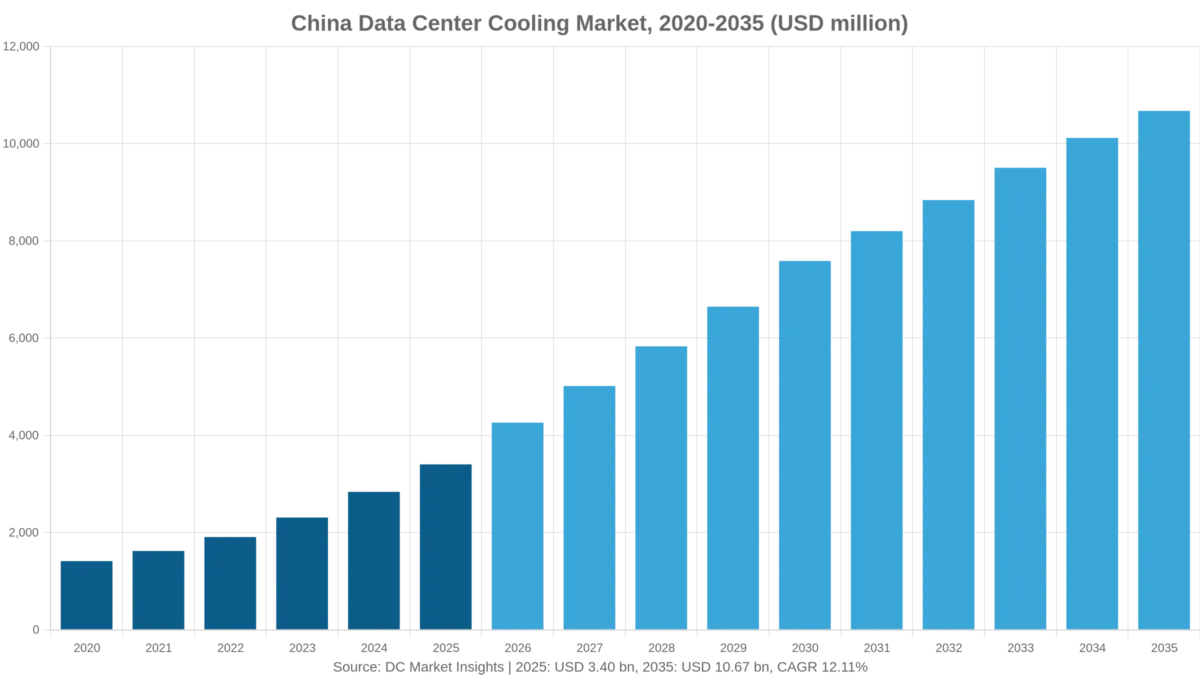
Il mercato del raffreddamento dei data center in Cina valeva USD 1,41 miliardi nel 2020, ha raggiunto USD 3,40 miliardi nel 2025 e si prevede che arrivi a USD 10,67 miliardi entro il 2035, con un CAGR del 12,11% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 3,40 miliardi |
| Dimensione del mercato 2026 | USD 4,26 miliardi |
| CAGR 2025-2035 | 12,11% |
| Dimensione del mercato 2035 | USD 10,67 miliardi |
La spesa è cresciuta del 19,22% annuo dal 2020 al 2025, mentre la nuova capacità IT è salita da 1.400 MW a 2.600 MW all’anno e i retrofit PUE da 200 MW a 900 MW. Il mercato del raffreddamento dei data center in Cina aggiunge USD 859,20 milioni nel solo 2026, il maggiore incremento annuo del decennio, perché vengono allestiti 3.150 MW di nuove sale mentre l’ondata di retrofit tocca il picco di 1.000 MW. Dopo il 2030 la crescita rallenta al 7,07% annuo, poiché la nuova capacità si stabilizza intorno ai 6.000 MW e i retrofit scendono a 600 MW.
Che cosa comprende il mercato del raffreddamento dei data center in Cina?
Il mercato del raffreddamento dei data center in Cina copre USD 3,40 miliardi di spesa 2025 in apparecchiature e servizi che rimuovono il calore dalle sale dati nella Cina continentale.
Incluso: chiller, torri di raffreddamento e dry cooler; unità di trattamento aria per sale computer e unità di condizionamento di precisione; unità di raffreddamento evaporativo indiretto e free cooling; circuiti a liquido a piastra fredda con unità di distribuzione del refrigerante; vasche e fluidi per immersione; progetti di retrofit PUE che sostituiscono o aggiornano gli impianti di raffreddamento; manutenzione programmata e assistenza degli impianti di raffreddamento.
Escluso: contenimento dei corridoi caldi e freddi, sensori di temperatura e software di controllo termico (rientrano nel China Data Center Thermal Management Market, di cui il raffreddamento rappresenta il 90,9%); dissipatori e ventole a livello di server; elettricità per il raffreddamento; edifici.
Come si combinano i segmenti: la ripartizione per componente (apparecchiature per nuove sale, retrofit, manutenzione) somma al totale; le ripartizioni per approccio di raffreddamento, tipo di data center e densità dei rack dividono ciascuna lo stesso totale in modo diverso. La voce apparecchiature di raffreddamento coincide con la voce sistemi di raffreddamento del China Data Center Market, quindi i due report sono coerenti.
Perché le stime sul mercato del raffreddamento dei data center in Cina differiscono?
Le stime differiscono per il perimetro: DC Market Insights conta USD 4,26 miliardi di spesa cinese per il raffreddamento nel 2026, mentre le edizioni più ristrette considerano solo le apparecchiature per nuove sale e quelle più ampie aggiungono contenimento, software di controllo o la quota della bolletta elettrica dovuta al raffreddamento.
Una precedente edizione di DC Market Insights stimava il mercato 2025 a USD 1,36 miliardi; contava le vendite di soluzioni e servizi per categoria di prodotto e trascurava l’ondata di retrofit PUE e l’allestimento completo delle sale hyperscale. Il modello bottom-up di questa edizione moltiplica 2.600 MW di nuova capacità IT del 2025 per USD 1,04 milioni per MW, il che da solo dà USD 2,70 miliardi. Le definizioni più ampie aggiungono contenimento dei corridoi, sensori e software termico (circa USD 340 milioni in più nel 2025) e talvolta la quota della bolletta elettrica in RMB dovuta al raffreddamento, che questo report esclude perché è un costo operativo, non un acquisto di raffreddamento. Le sale server di imprese e pubblica amministrazione rientrano nel perimetro e valgono USD 612,45 milioni nel 2025.
| Elemento | In questo report | Motivo |
|---|---|---|
| Apparecchiature di raffreddamento per nuove sale | Sì, USD 2,70 miliardi (2025) | Acquisto fondamentale per ogni nuovo MW |
| Progetti di retrofit PUE | Sì, USD 405,00 milioni | Le norme impongono l’aggiornamento delle sale esistenti |
| Manutenzione e assistenza del raffreddamento | Sì, USD 293,49 milioni | Spesa ricorrente sugli impianti installati |
| Contenimento, sensori e software termico | No | Conteggiati nel Thermal Management |
| Elettricità per il raffreddamento | No | Costo operativo, non apparecchiature |
Fattori di crescita: perché gli operatori cinesi acquistano più raffreddamento nel 2026?
Tre norme e un’impennata della capacità di calcolo aggiungono circa USD 859,20 milioni di domanda di raffreddamento dei data center in Cina tra il 2025 e il 2026.
Il sovrapprezzo PUE di Pechino dà un prezzo a ogni 0,1 di PUE dal 2026
Il Governo municipale di Pechino ha dichiarato nel novembre 2024 che i data center con PUE superiore a 1,35 pagheranno una tariffa elettrica differenziata dal 2026 e che la media cittadina dovrà scendere sotto 1,35 entro il 2027 (Governo municipale di Pechino). GDS Holdings ha richiamato la norma nella relazione annuale 2025 depositata presso la U.S. Securities and Exchange Commission nell’aprile 2026. Per una sala da 10 MW con PUE 1,60 il sovrapprezzo raggiunge circa USD 6,8 milioni all’anno a RMB 0,5 per kWh (stima DC Market Insights), quindi un retrofit del raffreddamento da USD 4,5 milioni si ripaga in meno di un anno. La municipalità di Pechino rappresenta USD 408,30 milioni della spesa per il raffreddamento del 2025.
Il limite nazionale di PUE 1,25 per le nuove grandi sale determina la spesa in apparecchiature
Lo Special Action Plan per data center verdi e a basse emissioni di carbonio, emanato nel luglio 2024 dalla Commissione nazionale per lo sviluppo e la riforma (NDRC), dal Ministero dell’Industria e dell’Informatica (MIIT), dall’Amministrazione nazionale dell’energia (NEA) e dall’Amministrazione nazionale dei dati, ha fissato un PUE medio nazionale inferiore a 1,5 entro la fine del 2025 e un PUE pari o inferiore a 1,25 per i data center di grandi dimensioni nuovi e ampliati, con 1,2 per i progetti nei nodi hub (NDRC). Il solo raffreddamento ad aria raramente raggiunge 1,2, per cui le apparecchiature di raffreddamento per nuovo MW salgono da USD 0,85 milioni nel 2020 a USD 1,04 milioni nel 2025 e a USD 1,55 milioni entro il 2035.
Una capacità di calcolo intelligente di 2.185 EFLOPS spinge i rack oltre i 40 kW
La capacità di calcolo intelligente della Cina ha raggiunto 2.185 EFLOPS a fine giugno 2026, in crescita del 177%, secondo un comunicato del Consiglio di Stato del luglio 2026. I rack con unità di elaborazione grafica (GPU) funzionano a 40-130 kW, oltre quanto le unità di trattamento aria possono smaltire, per cui la spesa di raffreddamento per i rack oltre i 40 kW passa da USD 612,45 milioni nel 2025 a USD 5,12 miliardi nel 2035, il 23,67% annuo. La domanda delle sale IA è quantificata nel China AI Data Center Market.
Tendenze di mercato: verso quali tecnologie di raffreddamento si stanno orientando i data center cinesi?
Il raffreddamento a liquido sale dal 25% della spesa per il raffreddamento dei data center in Cina nel 2025 al 51% nel 2035, quando varrà USD 5,44 miliardi.
Le vendite di sistemi a immersione di Sugon Shuchuang sono balzate del 370,58% nel 2025
Secondo la relazione annuale 2025, Sugon Shuchuang (Sugon Data Energy) ha registrato nel 2025 ricavi dal raffreddamento a immersione pari a RMB 457,93 milioni, in crescita del 370,58%, e ricavi dalla piastra fredda pari a RMB 298,64 milioni, in crescita del 40,01% (Fonte: relazione annuale Sugon Shuchuang, aprile 2026). L’immersione è l’approccio più piccolo di questo mercato, con USD 187,14 milioni nel 2025, ma il più rapido, al 23,09% annuo.
I produttori cinesi di sistemi di raffreddamento vendono all’estero mentre la crescita interna rallenta
Shenzhen Envicool Technology ha dichiarato nella relazione annuale 2025 che la crescita del raffreddamento per data center ha rallentato nella seconda metà del 2025 mentre i ricavi esteri aumentavano, e Guangdong Shenling Environmental Systems ha riportato nuovi ordini nei servizi dati in crescita di circa il 72% nel 2025, con progressi all’estero e nel raffreddamento a liquido. Gli ordini dall’estero aumentano la scala produttiva e riducono il costo interno per MW dei circuiti a piastra fredda, che questo modello mantiene a USD 1,04 milioni per nuovo MW nel 2025.
Il raffreddamento evaporativo indiretto mantiene il 22% nel Nord arido
Il raffreddamento evaporativo indiretto e free cooling vale USD 748,55 milioni nel 2025, perché i siti di Hebei, Mongolia Interna e Ningxia dispongono di diverse migliaia di ore di free cooling all’anno; la sua quota scende al 18% entro il 2035 man mano che i circuiti a liquido conquistano le sale IA.
Sfide del mercato: cosa frena la spesa per il raffreddamento dei data center in Cina?
Rack inutilizzati e una crescita più lenta dei fornitori sono i due freni, che insieme limitano la crescita 2027-2030 al 15,51% annuo contro il 25,25% del 2026.
Un tasso di utilizzo dei rack del 71,4% lascia sale costruite non occupate
Il tasso di utilizzo nazionale dei rack era del 71,4% a fine giugno 2026 (Consiglio di Stato, luglio 2026), con 15,56 milioni di rack standard in uso (Digital China, ottobre 2026). Quasi tre rack su dieci sono vuoti, per cui gli operatori rinviano i nuovi impianti di raffreddamento nelle città orientali e acquistano solo per le sale IA. Il modello mantiene la nuova capacità IT a 3.150 MW nel 2026 e a 3.600 MW nel 2027 invece di prolungare il ritmo del 2024-2026.
La crescita dei fornitori si è dimezzata dal 41% al 26% in un anno
Le vendite di raffreddamento a livello di sala di Envicool sono cresciute del 41,28% nel 2025 a RMB 3,45 miliardi, ma solo del 25,84% nel primo semestre 2026 a RMB 1,70 miliardi (relazione annuale 2025 di Envicool; relazione semestrale 2026). La concorrenza sui prezzi tra i produttori nazionali di chiller e unità di trattamento aria mantiene la crescita delle apparecchiature di raffreddamento ad aria al 6,26% annuo fino al 2035.
Opportunità di mercato: dove possono ottenere nuovi ordini in Cina i fornitori di raffreddamento?
Il bacino dei retrofit PUE e i campus occidentali raffreddati a liquido valgono complessivamente USD 0,81 miliardi nel 2025.
Un bacino di retrofit da USD 455 milioni nel 2026
I progetti di retrofit PUE toccano il picco di 1.000 MW e USD 455,00 milioni nel 2026, poiché le sale costruite prima del 2020 con PUE da 1,5 a 1,7 devono raggiungere la media nazionale di 1,5 e Shanghai spinge all’uscita i siti con PUE superiore a 1,7 (Commissione municipale per l’economia e l’informatizzazione di Shanghai, giugno 2022). I fornitori che offrono pacchetti di unità evaporative, chiller a velocità variabile e sistemi di controllo si aggiudicano questi lavori.
I campus delle Province hub occidentali crescono da USD 408 milioni a USD 2,24 miliardi
La spesa per il raffreddamento nelle Province hub occidentali cresce da USD 408,30 milioni nel 2025 a USD 2,24 miliardi nel 2035, il 18,56% annuo, perché le regole dei nodi hub impongono un PUE inferiore a 1,2 a Gui’an e le nuove sale hub devono superare l’80% di energia verde (NDRC, luglio 2024). I circuiti a piastra fredda con dry cooler si adattano a questi siti.
Quanto pagano gli operatori cinesi per il raffreddamento dei data center per MW?
Una nuova sala dati cinese ha pagato USD 1,04 milioni di apparecchiature di raffreddamento per MW di carico IT nel 2025, rispetto a USD 0,85 milioni nel 2020 (stima DC Market Insights).
| Voce di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento per nuovo MW (milioni di USD) | 0,85 | 1,04 | 1,35 | 1,55 |
| Retrofit PUE per MW (milioni di USD) | 0,40 | 0,45 | 0,48 | 0,50 |
| Manutenzione del raffreddamento per MW installato all’anno (USD) | 13.000 | 16.000 | 17.500 | 19.000 |
Riferimenti pubblici: secondo le relazioni annuali dell’aprile 2026, Envicool ha venduto RMB 3,45 miliardi di prodotti di raffreddamento a livello di sala nel 2025 e il segmento servizi dati di Shenling ha ricavato RMB 2,34 miliardi. Huawei Digital Power commercializza il suo FusionModule2000 a 50 kW per rack con raffreddamento ad aria (Huawei, ottobre 2025), a dimostrazione che l’aria può ancora servire le sale a media densità con un costo per MW inferiore a quello del liquido. Il prezzo per MW aumenta perché le sale raffreddate a liquido richiedono unità di distribuzione del refrigerante, collettori e dry cooler in aggiunta a un impianto ad acqua refrigerata più piccolo.
Standard e normativa: quali regole PUE determinano la domanda di raffreddamento nei data center cinesi?
Sei normative fissano limiti di PUE compresi tra 1,15 e 1,5 per le sale dati cinesi e orientano gli USD 2,70 miliardi di spesa in apparecchiature di raffreddamento del 2025, secondo le stime di DC Market Insights.
- GB 40879-2021, lo standard nazionale obbligatorio sull’efficienza energetica dei data center, pubblicato nell’ottobre 2021 e in vigore dal 1° novembre 2022 (Amministrazione statale per la regolamentazione del mercato).
- Special Action Plan per data center verdi e a basse emissioni di carbonio, luglio 2024: PUE medio nazionale inferiore a 1,5 entro la fine del 2025; nuove grandi sale a 1,25; nodi hub a 1,2; oltre l’80% di energia verde nelle nuove sale hub (Ufficio informazioni del Consiglio di Stato; NDRC).
- Piano East Data West Computing, marzo 2022: nodi hub sotto PUE 1,25, Gui’an sotto 1,2, utilizzo nell’ovest portato dal 30% a oltre il 50% (NDRC).
- Livelli di accesso PUE di Pechino pari a 1,3, 1,25, 1,2 e 1,15 in base alla dimensione (Governo municipale di Pechino, luglio 2021).
- Tariffa elettrica differenziata di Pechino oltre PUE 1,35 dal 2026 (Governo municipale di Pechino, novembre 2024).
- Shanghai: nuove grandi sale nei cluster a PUE di circa 1,25, circa 280.000 rack entro il 2025, uscita dei siti con PUE superiore a 1,7 (Commissione municipale per l’economia e l’informatizzazione di Shanghai, giugno 2022).
Quali segmenti del raffreddamento hanno il maggior valore in Cina?
Le apparecchiature di raffreddamento per nuove sale valgono USD 2,70 miliardi, il 79,47% del mercato del raffreddamento dei data center in Cina nel 2025, e salgono all’87,13% entro il 2035.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento per nuove sale | 2.704,00 | 79,47% | 9.300,00 | 13,15% |
| Progetti di retrofit PUE | 405,00 | 11,90% | 300,00 | -2,96% |
| Manutenzione e assistenza del raffreddamento | 293,49 | 8,63% | 1.073,70 | 13,85% |
I retrofit PUE si riducono del 2,96% annuo dopo il 2026 man mano che il parco esistente viene aggiornato; la manutenzione cresce del 13,85% annuo insieme alla base installata.
Per approccio di raffreddamento
| Approccio di raffreddamento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria di precisione e ad acqua refrigerata | 1.803,32 | 53,00% | 3.308,85 | 6,26% |
| Raffreddamento evaporativo indiretto e free cooling | 748,55 | 22,00% | 1.921,27 | 9,88% |
| Raffreddamento a liquido a piastra fredda | 663,49 | 19,50% | 3.949,27 | 19,53% |
| Raffreddamento a liquido a immersione | 187,14 | 5,50% | 1.494,32 | 23,09% |
L’aria di precisione e l’acqua refrigerata mantengono la quota più alta del raffreddamento ad aria nel 2035, al 31%, ma il raffreddamento a liquido a piastra fredda la supera entro il 2035 con USD 3,95 miliardi.
Per tipo di data center
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud in proprio | 1.156,85 | 34,00% | 4.376,22 | 14,23% |
| IDC degli operatori di telecomunicazioni | 918,67 | 27,00% | 2.561,69 | 10,80% |
| Colocation e wholesale di terze parti | 714,52 | 21,00% | 2.454,95 | 13,14% |
| Imprese e pubblica amministrazione | 612,45 | 18,00% | 1.280,84 | 7,66% |
Le realizzazioni hyperscale e cloud in proprio di Alibaba, Tencent, ByteDance e Baidu guidano con il 34% e crescono del 14,23% annuo; gli IDC degli operatori di telecomunicazioni detengono il 27% nel 2025.
Per densità dei rack
| Densità dei rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 15 kW | 1.633,20 | 48,00% | 2.348,21 | 3,70% |
| Da 15 a 40 kW | 1.156,85 | 34,00% | 3.202,11 | 10,72% |
| Oltre 40 kW | 612,45 | 18,00% | 5.123,38 | 23,67% |
I rack oltre i 40 kW passano dal 18% al 48% della spesa per il raffreddamento, il segnale più chiaro che sono le sale IA a trainare il mercato del raffreddamento dei data center in Cina.
DC Exclusive: mappa dei ricavi dei fornitori di raffreddamento in Cina, quattro produttori quotati detengono il 31,28%
Quattro produttori cinesi quotati di sistemi di raffreddamento hanno dichiarato ricavi legati ai data center pari a USD 1,06 miliardi nel 2025, pari al 31,28% del mercato del raffreddamento dei data center in Cina (modello DC Market Insights basato su 6 input: quattro linee di ricavo depositate, il cambio di RMB 7,2 per USD e la dimensione del mercato 2025).
| Azienda | Voce dichiarata | Milioni di RMB | Milioni di USD | Quota del mercato 2025 |
|---|---|---|---|---|
| Shenzhen Envicool Technology | prodotti di raffreddamento a livello di sala, 2025 | 3.448,48 | 478,96 | 14,08% |
| Guangdong Shenling Environmental Systems | segmento servizi dati, 2025 | 2.343,26 | 325,45 | 9,57% |
| Guangzhou Goaland Energy Conservation Technology | ricavi totali, 2025 | 989,12 | 137,38 | 4,04% |
| Sugon Shuchuang (Sugon Data Energy) | ricavi totali, 2025 | 882,34 | 122,55 | 3,60% |
| Totale | Quattro produttori quotati | 7.663,20 | 1.064,34 | 31,28% |
La mappa è una soglia minima, non una classifica: le voci di Envicool e Shenling includono le vendite all’estero, mentre Huawei Digital Power, Vertiv, Schneider Electric, Gree, Midea e Daikin non dichiarano i ricavi del raffreddamento per data center in Cina. L’intero segmento Asia Pacifico di Vertiv ha venduto USD 2,02 miliardi nel 2025, in crescita del 17,5% (relazione annuale 2025 di Vertiv). Gli acquirenti possono leggere la mappa come una rosa di fornitori: i quattro produttori quotati sono cresciuti dal 32% al 74% nel 2025, per cui i loro slot di consegna per sistemi a piastra fredda e a immersione si esauriscono più rapidamente.
Quale regione della Cina spende di più per il raffreddamento dei data center?
Il Delta del fiume Yangtze è in testa con USD 1,02 miliardi nel 2025, e le Province hub occidentali crescono più rapidamente, al 18,56% annuo fino al 2035.
Delta del fiume Yangtze: USD 1,02 miliardi nel 2025
Il Delta del fiume Yangtze detiene il 30% della spesa per il raffreddamento dei data center in Cina nel 2025 e raggiunge USD 2,78 miliardi entro il 2035, al 10,52% annuo. Shanghai richiede per le nuove grandi sale nei cluster un PUE di circa 1,25 e ha pianificato circa 280.000 rack entro il 2025 (Commissione municipale per l’economia e l’informatizzazione di Shanghai, giugno 2022), per cui Shanghai, Jiangsu, Zhejiang e Anhui acquistano chiller ad alta efficienza e circuiti a liquido.
Pechino-Tianjin-Hebei e Cina settentrionale: USD 918,67 milioni nel 2025
Pechino-Tianjin-Hebei e Cina settentrionale detiene il 27% della spesa per il raffreddamento dei data center in Cina nel 2025 e raggiunge USD 2,56 miliardi entro il 2035, al 10,80% annuo. Il sovrapprezzo di Pechino oltre PUE 1,35 dal 2026 spinge i retrofit in città e le nuove costruzioni con free cooling a Zhangjiakou e Langfang, dove lo Hebei cresce del 13,19% annuo.
Greater Bay Area Guangdong-Hong Kong-Macao: USD 646,47 milioni nel 2025
La Greater Bay Area Guangdong-Hong Kong-Macao detiene il 19% della spesa per il raffreddamento dei data center in Cina nel 2025 e raggiunge USD 1,71 miliardi entro il 2035, al 10,20% annuo. Le estati calde e umide mantengono di grandi dimensioni gli impianti ad acqua refrigerata nel Guangdong, sede di Envicool (Shenzhen) e Shenling (Foshan), i due maggiori produttori quotati di sistemi di raffreddamento.
Province hub occidentali: USD 408,30 milioni nel 2025
Le Province hub occidentali detengono il 12% della spesa per il raffreddamento dei data center in Cina nel 2025 e raggiungono USD 2,24 miliardi entro il 2035, al 18,56% annuo. Gui’an deve restare sotto PUE 1,2 (NDRC, marzo 2022), e Mongolia Interna e Ningxia godono di lunghe stagioni di free cooling; il Ningxia (Zhongwei) è la provincia con la crescita più rapida in assoluto, al 21,58% annuo.
Chengdu-Chongqing e Cina centrale: USD 408,30 milioni nel 2025
Chengdu-Chongqing e Cina centrale detiene il 12% della spesa per il raffreddamento dei data center in Cina nel 2025 e raggiunge USD 1,39 miliardi entro il 2035, al 13,01% annuo. Il nodo hub di Chengdu-Chongqing punta a un utilizzo nell’ovest superiore al 50% nell’ambito del piano East Data West Computing, con Sichuan e Chongqing in crescita rispettivamente del 13,30% e del 13,85% annuo.
Quali province cinesi guidano la spesa per il raffreddamento dei data center?
Il Guangdong guida il mercato del raffreddamento dei data center in Cina con USD 578,42 milioni nel 2025, e il Ningxia (Zhongwei) è la provincia in più rapida crescita, al 21,58% annuo.
| Posizione | Provincia | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Guangdong | Greater Bay Area Guangdong-Hong Kong-Macao | 578,42 | 1.494,32 | 9,96% |
| 2 | Pechino | Pechino-Tianjin-Hebei e Cina settentrionale | 408,30 | 853,90 | 7,66% |
| 3 | Hebei (Zhangjiakou e Langfang) | Pechino-Tianjin-Hebei e Cina settentrionale | 340,25 | 1.174,11 | 13,19% |
| 4 | Shanghai | Delta del fiume Yangtze | 323,24 | 800,53 | 9,49% |
| 5 | Jiangsu | Delta del fiume Yangtze | 289,21 | 747,16 | 9,96% |
| 6 | Zhejiang | Delta del fiume Yangtze | 221,16 | 587,05 | 10,25% |
| 7 | Sichuan | Chengdu-Chongqing e Cina centrale | 153,11 | 533,68 | 13,30% |
| 8 | Mongolia Interna (Horinger) | Province hub occidentali | 153,11 | 907,26 | 19,47% |
| 9 | Guizhou (Gui’an) | Province hub occidentali | 136,10 | 587,05 | 15,74% |
| 10 | Chongqing | Chengdu-Chongqing e Cina centrale | 102,07 | 373,58 | 13,85% |
| 11 | Anhui (Wuhu) | Delta del fiume Yangtze | 68,05 | 426,95 | 20,16% |
| 12 | Ningxia (Zhongwei) | Province hub occidentali | 68,05 | 480,32 | 21,58% |
La Mongolia Interna (Horinger) è la grande provincia con la crescita più rapida, al 19,47% annuo da USD 153,11 milioni a USD 907,26 milioni, poiché Horinger ospita i campus IA del nodo hub. Le 12 province detengono l’83,5% del valore 2025; il resto è distribuito tra province più piccole.
Scenari di previsione: quanto potrebbe crescere il raffreddamento dei data center in Cina entro il 2035?
Il mercato del raffreddamento dei data center in Cina raggiunge USD 10,67 miliardi nel 2035 nello scenario base, con un intervallo da USD 7,69 miliardi a USD 13,88 miliardi.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 7.685,06 | 8,49% | L’utilizzo dei rack resta vicino al 70%, la disponibilità di chip IA limita le nuove sale, quota del liquido al 40% |
| Base | 10.673,70 | 12,11% | Nuova capacità IT di 6.000 MW all’anno entro il 2035, quota del liquido al 51% |
| Alto | 13.875,81 | 15,09% | Sviluppo IA più rapido, limiti PUE ridotti a 1,15, quota del liquido oltre il 60% |
Principali operatori e quote di mercato: chi fornisce il raffreddamento ai data center cinesi?
Quattro produttori nazionali quotati hanno dichiarato USD 1,06 miliardi di ricavi 2025 legati ai data center, il 31,28% del mercato del raffreddamento dei data center in Cina; DC Market Insights stima che i primi cinque fornitori detengano circa il 45%.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Guangzhou Goaland Energy Conservation Technology
- Inspur Information
- Delta Electronics
- STULZ
- Trane Technologies
- Carrier
Shenzhen Envicool Technology ha registrato nel 2025 ricavi per RMB 6,07 miliardi, in crescita del 32,23%, con il raffreddamento a livello di sala al 56,83% delle vendite (relazione annuale Envicool, aprile 2026). Guangdong Shenling Environmental Systems ha ricavato RMB 2,34 miliardi nel segmento servizi dati, in crescita del 51,42%, e i suoi nuovi ordini nel primo semestre 2026 sono stati circa 2,3 volte quelli dell’anno precedente (relazione semestrale Shenling, agosto 2026). Guangzhou Goaland Energy Conservation Technology ha riportato ricavi 2025 per RMB 989,12 milioni, in crescita del 43,09%. VNET detiene 249 brevetti in Cina con il raffreddamento a liquido come area di interesse (relazione annuale 2025 di VNET). I produttori esteri Vertiv, Schneider Electric, Johnson Controls, Daikin (McQuay), STULZ e Trane competono per gli ordini hyperscale di chiller e unità di trattamento aria.
Cosa è cambiato nel raffreddamento dei data center in Cina nel 2026?
Sei eventi datati del 2026 indicano una crescita del 25,25% del mercato del raffreddamento dei data center in Cina quest’anno.
- Nel febbraio 2026 Vertiv ha riportato vendite nette in Asia Pacifico pari a USD 2,02 miliardi per il 2025, in crescita del 17,5% (Fonte: relazione annuale Vertiv).
- Nell’aprile 2026 Envicool ha riportato ricavi 2025 per RMB 6,07 miliardi, in crescita del 32,23% (Fonte: relazione annuale Envicool).
- Nell’aprile 2026 Sugon Shuchuang ha riportato ricavi 2025 per RMB 882,34 milioni, in crescita del 74,29%, trainati dal raffreddamento a immersione (Fonte: relazione annuale Sugon Shuchuang).
- Nel maggio 2026 l’Amministrazione nazionale dell’energia ha dichiarato che i centri di calcolo hanno consumato 170 miliardi di kWh nel 2025, l’1,6% dell’elettricità nazionale (Fonte: NEA).
- Nel luglio 2026 il Consiglio di Stato ha riportato una capacità di calcolo intelligente di 2.185 EFLOPS, in crescita del 177%, e un utilizzo dei rack del 71,4% a fine giugno (Fonte: Consiglio di Stato).
- Nell’agosto 2026 Shenling ha riportato ricavi semestrali dei servizi dati in crescita del 30,68% e nuovi ordini pari a circa 2,3 volte quelli dell’anno precedente (Fonte: relazione semestrale Shenling).
Metodologia di ricerca: come è stato dimensionato il mercato del raffreddamento dei data center in Cina?
DC Market Insights ha dimensionato il mercato a USD 3,40 miliardi per il 2025 sulla base di 8 input: MW IT nuovi, MW in esercizio, costo del raffreddamento per MW, MW di retrofit, costo del retrofit, manutenzione per MW-anno, il PUE nazionale di 1,42 e il cambio di RMB 7,2 per USD.
Formula: mercato = MW IT nuovi × apparecchiature di raffreddamento per MW + MW di retrofit × costo del retrofit per MW + MW in esercizio dell’anno precedente × manutenzione per MW-anno. Per il 2025: 2.600 × USD 1,04 milioni = USD 2,70 miliardi; 900 × USD 0,45 milioni = USD 405,00 milioni; 18.343 MW × USD 16.000 = USD 293,49 milioni; totale USD 3,40 miliardi. Ogni ripartizione per segmento, regione e provincia somma al totale in ogni anno.
Tre verifiche di coerenza: (1) limite superiore, il mercato rappresenta il 4,68% del China Data Center Market da USD 72,77 miliardi nel 2025; (2) limite superiore, è il 90,9% del China Data Center Thermal Management Market da USD 3,74 miliardi, che aggiunge contenimento e software; (3) limite inferiore, quattro produttori nazionali quotati da soli hanno venduto USD 1,06 miliardi, il 31,28% della stima. I 170 miliardi di kWh della NEA con un PUE di 1,42 implicano circa 13,7 GW di carico IT medio, coerenti con i 20,6 GW in esercizio a fine 2025. Metodo completo: metodologia di ricerca. Contesto globale: Data Center Cooling Market.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Definizione e perimetro del mercato
- 1.3Ipotesi di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Perché le stime sul mercato del raffreddamento dei data center in Cina differiscono
- 03Dinamiche di mercato
- 3.1Il sovrapprezzo PUE di Pechino dal 2026
- 3.2Il limite nazionale di PUE 1,25 per le nuove grandi sale
- 3.3Calcolo intelligente di 2.185 EFLOPS e rack oltre 40 kW
- 3.4Utilizzo dei rack del 71,4%
- 3.5Rallentamento della crescita dei fornitori
- 3.6Bacino di retrofit da USD 455 milioni nel 2026
- 3.7Campus delle Province hub occidentali
- 04Tendenze di mercato
- 4.1Crescita del raffreddamento a immersione di Sugon Shuchuang
- 4.2Vendite all'estero dei produttori cinesi di raffreddamento
- 4.3Raffreddamento evaporativo indiretto nel Nord arido
- 05Analisi dei prezzi
- 5.1Apparecchiature di raffreddamento per nuovo MW, 2020-2035
- 5.2Costo del retrofit PUE per MW
- 5.3Manutenzione del raffreddamento per MW-anno
- 06Standard e normativa
- 6.1GB 40879-2021
- 6.2Special Action Plan per data center verdi e a basse emissioni di carbonio
- 6.3Piano East Data West Computing
- 6.4Livelli di accesso PUE e tariffa elettrica differenziata di Pechino
- 6.5Norme di Shanghai sui data center
- 07Mercato del raffreddamento dei data center in Cina, per componente
- 7.1Apparecchiature di raffreddamento per nuove sale
- 7.2Progetti di retrofit PUE
- 7.3Manutenzione e assistenza del raffreddamento
- 08Mercato del raffreddamento dei data center in Cina, per approccio di raffreddamento
- 8.1Raffreddamento ad aria di precisione e ad acqua refrigerata
- 8.2Raffreddamento evaporativo indiretto e free cooling
- 8.3Raffreddamento a liquido a piastra fredda
- 8.4Raffreddamento a liquido a immersione
- 09Mercato del raffreddamento dei data center in Cina, per tipo di data center
- 9.1Hyperscale e cloud in proprio
- 9.2IDC degli operatori di telecomunicazioni
- 9.3Colocation e wholesale di terze parti
- 9.4Imprese e pubblica amministrazione
- 10Mercato del raffreddamento dei data center in Cina, per densità dei rack
- 10.1Sotto 15 kW
- 10.2Da 15 a 40 kW
- 10.3Oltre 40 kW
- 11DC Exclusive: mappa dei ricavi dei fornitori di raffreddamento in Cina
- 11.1Shenzhen Envicool Technology
- 11.2Guangdong Shenling Environmental Systems
- 11.3Guangzhou Goaland Energy Conservation Technology
- 11.4Sugon Shuchuang (Sugon Data Energy)
- 12Mercato del raffreddamento dei data center in Cina, per regione
- 12.1Delta del fiume Yangtze
- 12.2Pechino-Tianjin-Hebei e Cina settentrionale
- 12.3Greater Bay Area Guangdong-Hong Kong-Macao
- 12.4Province hub occidentali
- 12.5Chengdu-Chongqing e Cina centrale
- 13Mercato del raffreddamento dei data center in Cina, per provincia
- 13.1Guangdong
- 13.2Pechino
- 13.3Hebei (Zhangjiakou e Langfang)
- 13.4Shanghai
- 13.5Jiangsu
- 13.6Zhejiang
- 13.7Sichuan
- 13.8Mongolia Interna (Horinger)
- 13.9Guizhou (Gui'an)
- 13.10Chongqing
- 13.11Anhui (Wuhu)
- 13.12Ningxia (Zhongwei)
- 14Scenari di previsione, 2035
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Panorama competitivo
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Guangzhou Goaland Energy Conservation Technology
- 15.12Inspur Information
- 15.13Delta Electronics
- 15.14STULZ
- 15.15Trane Technologies
- 15.16Carrier
- 16Sviluppi recenti
- 16.1Risultati Asia Pacifico di Vertiv, febbraio 2026
- 16.2Risultati 2025 di Envicool, aprile 2026
- 16.3Risultati 2025 di Sugon Shuchuang, aprile 2026
- 16.4Consumo elettrico dei data center secondo la NEA, maggio 2026
- 16.5Comunicato del Consiglio di Stato sulla capacità di calcolo, luglio 2026
- 16.6Risultati semestrali di Shenling, agosto 2026
- 17Metodologia di ricerca
- 17.1Modello bottom-up
- 17.2Verifiche di coerenza
- 17.3Fonti dei dati
- Fig. 1Dimensione del mercato del raffreddamento dei data center in Cina, 2020-2035 (milioni di USD)
- Tabella 1Attributi della sintesi
- Tabella 2Perimetro del mercato del raffreddamento dei data center in Cina
- Tabella 3Voci di prezzo del raffreddamento, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per densità dei rack, 2025 e 2035
- Tabella 8Mappa dei ricavi dei fornitori di raffreddamento in Cina, 2025
- Tabella 9Prime 12 province, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,26 miliardi nel 2026, in crescita del 25,25% rispetto a USD 3,40 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 10,67 miliardi entro il 2035, con un CAGR del 12,11% dal 2025.
Il 12,11% annuo dal 2025 al 2035, dopo il 19,22% annuo dal 2020 al 2025. La crescita tocca il picco del 25,25% nel 2026, quando vengono allestiti 3.150 MW di nuove sale e i retrofit PUE raggiungono 1.000 MW.
Dal 2026 Pechino applica ai data center con PUE superiore a 1,35 un sovrapprezzo di RMB 0,2 o 0,5 per kWh. Per una sala da 10 MW con PUE 1,60 si tratta di circa USD 6,8 milioni all’anno, quindi un retrofit del raffreddamento da USD 4,5 milioni si ripaga in meno di un anno.
Il raffreddamento a liquido a immersione, al 23,09% annuo da USD 187,14 milioni nel 2025 a USD 1,49 miliardi nel 2035. Il raffreddamento a liquido a piastra fredda cresce del 19,53% annuo e supera il raffreddamento ad aria entro il 2035.
USD 1,04 milioni di apparecchiature di raffreddamento per MW di carico IT nel 2025, rispetto a USD 0,85 milioni nel 2020, con un aumento a USD 1,55 milioni entro il 2035 man mano che i circuiti a liquido sostituiscono le unità di trattamento aria (stima DC Market Insights).
Il Delta del fiume Yangtze, con USD 1,02 miliardi ovvero il 30% della spesa 2025. Le Province hub occidentali crescono più rapidamente, al 18,56% annuo, e il Ningxia (Zhongwei) è la provincia più dinamica, al 21,58%.
Il Guangdong, con USD 578,42 milioni nel 2025, davanti a Pechino con USD 408,30 milioni e allo Hebei con USD 340,25 milioni. Il Guangdong è anche la sede di Envicool e Shenling.
Shenzhen Envicool Technology ha venduto RMB 3,45 miliardi di raffreddamento a livello di sala nel 2025, seguita da Shenling, Goaland e Sugon Shuchuang; insieme queste quattro aziende hanno dichiarato USD 1,06 miliardi, il 31,28% del mercato. Competono anche Huawei Digital Power e Vertiv.
1,25 o meno per i data center di grandi dimensioni nuovi e ampliati e 1,2 nei nodi hub, secondo lo Special Action Plan del luglio 2024. La media nazionale doveva scendere sotto 1,5 entro la fine del 2025; a giugno 2025 era 1,42.
Gli USD 4,26 miliardi per il 2026 comprendono solo apparecchiature di raffreddamento, retrofit PUE e manutenzione. Le stime che aggiungono contenimento, sensori e software termico sono più alte di circa il 10%; quelle che contano solo le apparecchiature per nuove sale sono più basse di circa il 20%.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.