
Mercato cinese della gestione termica dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
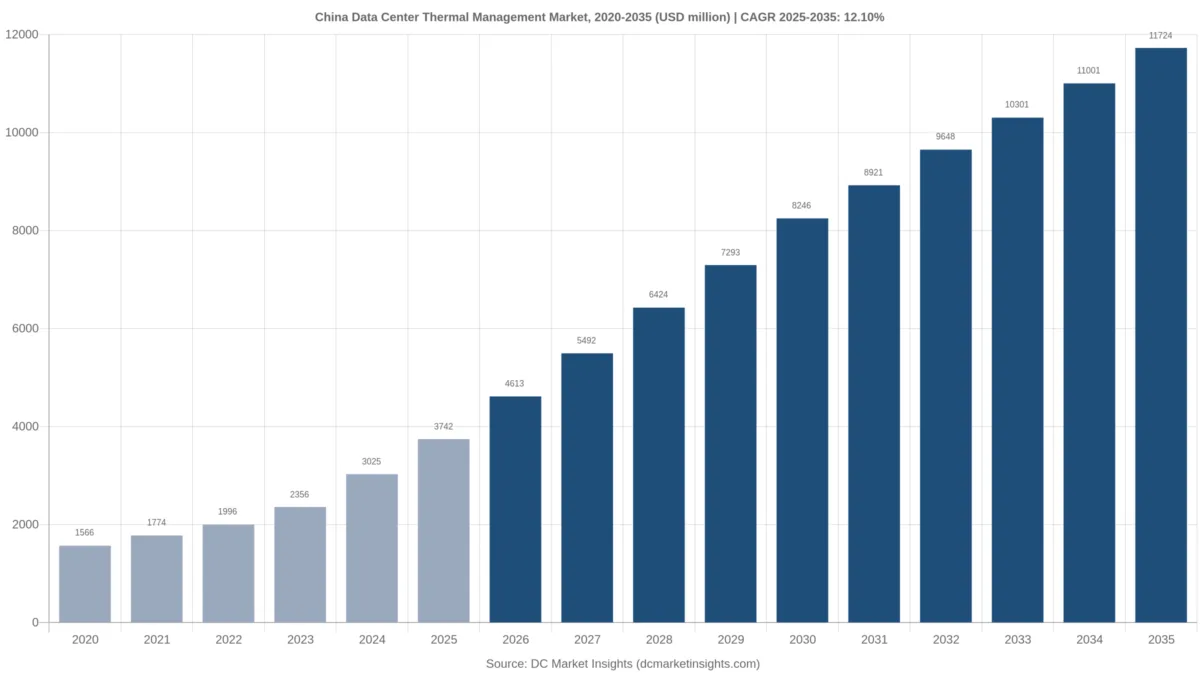
Nel 2025 il valore del Mercato cinese della gestione termica dei data center era pari a USD 3,740.0 milioni; si prevede che raggiunga USD 11.72 miliardi entro il 2035, con un CAGR del 12.1%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Fattori di crescita del mercato
- 05Tendenze di mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Norme e regolamentazione
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato cinese della gestione termica dei data center vale USD 4,61 miliardi nel 2026 e dovrebbe raggiungere USD 11,72 miliardi entro il 2035, partendo da USD 3,74 miliardi nel 2025, con un CAGR del 12,10% tra il 2025 e il 2035 (stima DC Market Insights). In Cina la spesa è guidata più dalle scadenze normative che dal clima: il Piano d’azione speciale per i data center verdi e a basse emissioni del luglio 2024, emanato dalla National Development and Reform Commission (NDRC), dal Ministry of Industry and Information Technology (MIIT), dalla National Energy Administration (NEA) e dalla National Data Administration, ha imposto ai nuovi grandi siti un’efficienza nell’uso dell’energia (PUE) pari o inferiore a 1,25 entro la fine del 2025, e di 1,2 all’interno dei nodi hub nazionali. Pechino ha poi aggiunto un segnale di prezzo: dal 2026 i siti con PUE superiore a 1,35 pagano una maggiorazione di 0,2 o 0,5 yuan per kWh, secondo il Governo municipale di Pechino. Nello stesso periodo la capacità di calcolo intelligente della Cina ha raggiunto 2.185 EFLOPS a giugno 2026, con un aumento del 177% in un anno, secondo un briefing dello State Council Information Office, per cui il calore dissipato da ogni nuovo rack continua a salire.
Il mercato comprende lo strato termico di impianto dei data center cinesi: raffreddamento ad aria di precisione e ad acqua refrigerata, raffreddamento evaporativo indiretto e free cooling, raffreddamento a liquido a piastra fredda e a immersione, contenimento dei corridoi e sensori, progetti di retrofit PUE, software di controllo termico e manutenzione. Il valore del 2025 si ottiene così: 2.600 MW di nuova capacità IT × USD 1,04 milioni di apparecchiature di raffreddamento per MW = USD 2.704,00 milioni, più 2.600 MW × USD 0,09 milioni di contenimento e sensori = USD 234,00 milioni, più 900 MW di retrofit PUE × USD 0,45 milioni = USD 405,00 milioni, più 18.147 MW di capacità installata × USD 22.000 l’anno di controlli e manutenzione = USD 399,23 milioni. Il raffreddamento a liquido a immersione è la tecnologia che cresce più rapidamente, al 22,01% annuo, e le Province hub occidentali sono la regione più dinamica, al 18,55% annuo, perché gli hub del programma East Data West Computing in Mongolia Interna, Guizhou, Gansu e Ningxia ospitano una quota crescente delle nuove sale AI.
Statistiche chiave: quanto vale il mercato cinese della gestione termica dei data center nel 2026?
Il mercato cinese della gestione termica dei data center vale USD 4,61 miliardi nel 2026, il 23,27% in più rispetto a USD 3,74 miliardi nel 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 3,74 miliardi (USD 3.742,23 milioni).
- Dimensione del mercato 2026: USD 4,61 miliardi (USD 4.613,00 milioni).
- Dimensione del mercato 2030: USD 8,25 miliardi.
- Dimensione del mercato 2035: USD 11,72 miliardi.
- CAGR 2025-2035: 12,10% nello scenario base, 8,47% nello scenario basso e 15,08% nello scenario alto.
- Componente principale: Apparecchiature di raffreddamento, 72,26% del valore 2025.
- Tecnologia di raffreddamento in più rapida crescita: Raffreddamento a liquido a immersione, 22,01% annuo.
- Regione principale: Delta del Fiume Yangtze, 30,00% del valore 2025; regione in più rapida crescita: Province hub occidentali, 18,55% annuo.
- Provincia principale: Guangdong, USD 636,18 milioni nel 2025; provincia in più rapida crescita: Ningxia (Zhongwei), 21,57% annuo.
- Primo fornitore per ricavi da raffreddamento di data center in Cina: Shenzhen Envicool Technology, RMB 3,45 miliardi di vendite di raffreddamento a livello di sala nel 2025 (relazione annuale della società).
Punti chiave: che cosa conta di più nella gestione termica dei data center in Cina?
- Le Apparecchiature di raffreddamento detengono il 72,26% del valore 2025, perché ogni nuovo MW di capacità IT cinese richiede circa USD 1,04 milioni di impianto di raffreddamento.
- I Progetti di retrofit PUE toccano il massimo di USD 455,00 milioni nel 2026, perché la scadenza PUE del 2025 e la tariffa di Pechino spingono le sale più vecchie ad aggiornarsi.
- Il raffreddamento a liquido a piastra fredda e a immersione passa dal 26% al 52% del valore entro il 2035, perché i rack oltre 40 kW crescono del 23,65% annuo.
- Le Province hub occidentali guadagnano 9 punti di quota, perché le regole per i nodi hub (PUE pari o inferiore a 1,2) favoriscono siti freddi e secchi con energia verde a basso costo.
Sintesi: a che ritmo cresce la gestione termica dei data center in Cina?
Il mercato cinese della gestione termica dei data center valeva USD 1,57 miliardi nel 2020, ha raggiunto USD 3,74 miliardi nel 2025 e dovrebbe arrivare a USD 11,72 miliardi entro il 2035, con un CAGR del 12,10% nel periodo di previsione. Tra il 2020 e il 2025 la crescita è stata del 19,03% annuo, mentre la nuova capacità IT è salita da 1.400 MW a 2.600 MW l’anno.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 3.742,23 milioni |
| Dimensione del mercato 2026 | USD 4.613,00 milioni |
| CAGR 2025-2035 | 12,10% |
| Dimensione del mercato 2035 | USD 11.723,75 milioni |
La spesa cinese per la gestione termica dei data center aumenta di USD 7,98 miliardi tra il 2025 e il 2035. Circa l’82% di questo incremento deriva dalle apparecchiature di raffreddamento per le nuove sale, il cui valore per MW sale da USD 1,04 milioni a USD 1,55 milioni man mano che i circuiti a liquido sostituiscono l’aria ambiente nelle sale AI. Software di controllo e manutenzione passano da USD 399,23 milioni a USD 1.463,75 milioni, mentre la base installata supera i 61 GW di capacità IT.
Perimetro del mercato: che cosa include la gestione termica dei data center in Cina?
La gestione termica dei data center in Cina, come dimensionata in questo rapporto, corrisponde a USD 3,74 miliardi di spesa nel 2025 per apparecchiature, progetti e servizi che rimuovono il calore dalle sale dati cinesi.
Incluso: unità di trattamento aria per sale computer e unità di condizionamento di precisione, refrigeratori e dry cooler acquistati per data center, unità evaporative indirette e a refrigerante pompato (pompa a fluoro), heat pipe, unità di distribuzione del refrigerante, piastre fredde vendute come kit di impianto, vasche e fluidi per immersione, contenimento dei corridoi, sensori di temperatura e umidità, software di controllo termico, contratti di manutenzione e progetti di retrofit PUE.
Escluso: ventole dei server e dissipatori dei chip, gruppi di continuità e apparecchiature elettriche, l’energia elettrica consumata dal raffreddamento, involucri edilizi e apparecchiature IT.
Come si combinano i segmenti: le quattro linee di componente sommano al totale di ogni anno; tecnologia di raffreddamento, tipo di data center e densità dei rack sono tre ulteriori ripartizioni dello stesso totale. Il mercato termico è la quota di raffreddamento, contenimento e servizi del Mercato cinese dei data center; la sua linea delle apparecchiature di raffreddamento coincide con la linea dei sistemi di raffreddamento di quel rapporto (USD 2.704,00 milioni nel 2025).
Perché le stime sul mercato cinese della gestione termica dei data center sono diverse?
Le stime pubbliche sulla gestione termica dei data center in Cina differiscono di oltre 2 volte per via del perimetro; DC Market Insights valuta il mercato USD 4,61 miliardi nel 2026 considerando solo lo strato termico di impianto.
Le definizioni più ampie aggiungono l’elettricità consumata dal raffreddamento (circa un quinto dei 170 miliardi di kWh consumati dai data center cinesi nel 2025, con un PUE vicino a 1,42), i dissipatori e le ventole a livello di server oppure l’intero impianto HVAC degli edifici a uso misto. Quelle più ristrette contano solo le unità di condizionamento di precisione e tralasciano raffreddamento a liquido, retrofit e servizi. La precedente edizione di DC Market Insights indicava per il 2025 USD 1,54 miliardi perché considerava solo le spedizioni di apparecchiature; questa edizione aggiunge contenimento, retrofit e manutenzione e collega la linea del raffreddamento ai 2.600 MW di nuova capacità IT cinese del 2025.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Apparecchiature di raffreddamento per nuove sale | Sì, USD 2.704,00 milioni (2025) | Nucleo dello strato termico |
| Contenimento e sensori | Sì, USD 234,00 milioni | Richiesti dagli obiettivi PUE |
| Progetti di retrofit PUE | Sì, USD 405,00 milioni | Trainati dalla scadenza PUE del 2025 |
| Software di controllo e manutenzione | Sì, USD 399,23 milioni | Spesa ricorrente sulla base installata |
| Elettricità per il raffreddamento | No | Costo operativo, non apparecchiatura |
| Ventole e dissipatori dei server | No | Parte dell’hardware IT |
Le sale server delle piccole e medie imprese, le sale delle amministrazioni provinciali e le sale edge degli operatori di telecomunicazioni rientrano nel perimetro attraverso i segmenti Imprese e pubblica amministrazione e IDC degli operatori di telecomunicazioni; le reti di teleriscaldamento con recupero di calore e i refrigeratori industriali esterni ai data center sono esclusi.
Fattori di crescita: che cosa spinge al rialzo la spesa per il raffreddamento dei data center in Cina?
Tre fattori, normativi e di densità, portano la gestione termica dei data center in Cina da USD 3,74 miliardi nel 2025 a USD 4,61 miliardi nel 2026, secondo le stime di DC Market Insights.
Il Piano d’azione speciale 2024 fissa un PUE di 1,25 per i nuovi grandi siti
Il Piano d’azione speciale 2024, emanato da NDRC, MIIT, NEA e National Data Administration nel luglio 2024, ha fissato un PUE medio nazionale inferiore a 1,5 entro la fine del 2025, un limite di 1,25 per i data center grandi nuovi o ampliati e di 1,2 per i progetti dei nodi hub nazionali, con oltre l’80% di energia verde per i nuovi siti hub. Una sala che rispetta un PUE di 1,25 ha bisogno di raffreddamento evaporativo indiretto, free cooling o circuiti a liquido, non della sola aria ambiente: per questo nel modello di DC Market Insights il valore del raffreddamento per nuovo MW sale da USD 0,92 milioni nel 2020 a USD 1,04 milioni nel 2025.
La maggiorazione di Pechino oltre PUE 1,35 parte nel 2026
Dal 2026 Pechino applica ai data center con PUE superiore a 1,35 un sovrapprezzo di 0,2 o 0,5 yuan per kWh, in base allo scostamento dal limite, e punta a un PUE medio inferiore a 1,35 entro il 2027, secondo il Governo municipale di Pechino (novembre 2024). GDS Holdings ha segnalato la stessa norma nella sua relazione annuale 2025 sul Form 20-F. Il modello di DC Market Insights conta 1.000 MW di retrofit PUE nel 2026, per un valore di USD 455,00 milioni, l’anno di picco della spesa per retrofit.
Il calcolo intelligente cresce del 177% e spinge i rack oltre 40 kW
La capacità di calcolo intelligente della Cina ha raggiunto 2.185 EFLOPS (FP16) a fine giugno 2026, con un aumento del 177% in un anno e un tasso di utilizzo complessivo dei rack del 71,4%, secondo lo State Council Information Office (luglio 2026). I rack con acceleratori dissipano da 40 kW a oltre 100 kW ciascuno, più di quanto l’aria ambiente riesca a rimuovere, quindi il segmento di densità Oltre 40 kW cresce da USD 673,60 milioni nel 2025 a USD 5.627,40 milioni nel 2035, al 23,65% annuo.
Tendenze di mercato: quali tecnologie di raffreddamento stanno adottando gli operatori cinesi?
Raffreddamento a liquido e scelta dei siti in base al clima sono le due tendenze che spostano il valore della gestione termica dei data center in Cina e portano il raffreddamento a piastra fredda e a immersione da USD 972,98 milioni nel 2025 a USD 6,10 miliardi entro il 2035, secondo le stime di DC Market Insights.
Le vendite di sistemi a immersione di Sugon Shuchuang crescono del 370,58% nel 2025
Sugon Shuchuang, la divisione di raffreddamento a liquido di Sugon, ha registrato nel 2025 ricavi per RMB 882,34 milioni, in crescita del 74,29%, di cui RMB 457,93 milioni da prodotti a immersione (+370,58%) e RMB 298,64 milioni da prodotti a piastra fredda (+40,01%), secondo la relazione annuale 2025. In questo modello il raffreddamento a liquido a immersione è la tecnologia in più rapida crescita, al 22,01% annuo, e passa dal 6% al 14% del valore.
Gli hub occidentali puntano su raffreddamento evaporativo indiretto e free cooling
Il piano East Data West Computing della NDRC (marzo 2022) ha fissato per i nodi hub un PUE inferiore a 1,25 e per il cluster di Gui’an, nel Guizhou, inferiore a 1,2, chiedendo ai siti occidentali di portare l’utilizzo dal 30% a oltre il 50%. L’aria fredda e secca di Mongolia Interna, Ningxia e Gansu consente al raffreddamento evaporativo indiretto e al free cooling di coprire la maggior parte delle ore, per cui questa tecnologia mantiene il 22% del valore 2025 e cresce comunque del 9,87% annuo fino a USD 2,11 miliardi nel 2035.
I fornitori cinesi di raffreddamento si rivolgono agli ordini dall’estero
Shenzhen Envicool ha dichiarato che la crescita della sua attività di raffreddamento per data center ha rallentato nella seconda metà del 2025, mentre i ricavi esteri sono aumentati nettamente, e Guangdong Shenling Environmental Systems ha riportato ordini nei servizi dati in aumento di circa il 72% nel 2025, con progressi nell’attività estera e nel raffreddamento a liquido, secondo le rispettive relazioni annuali 2025. La domanda estera sostiene i volumi produttivi e tiene sotto controllo i livelli di prezzo interni.
Sfide del mercato: che cosa potrebbe rallentare la gestione termica dei data center in Cina?
Il rallentamento della crescita interna e la capacità inutilizzata sono i due rischi principali e insieme spiegano il divario tra lo scenario basso di USD 8,44 miliardi e lo scenario base di USD 11,72 miliardi per il 2035.
Pressione sui prezzi interni: la crescita di Envicool scende dal 32,23% al 17,24%
I ricavi di Envicool sono cresciuti del 32,23% nel 2025, a RMB 6,07 miliardi, ma solo del 17,24% nel primo semestre 2026, a RMB 3,02 miliardi, secondo la relazione semestrale (agosto 2026). Il raffreddamento a livello di sala è comunque cresciuto del 25,84% nel semestre, il che indica una concorrenza di prezzo tra i fornitori nazionali più che una domanda debole; questo modello fa salire il valore del raffreddamento per MW del 49% entro il 2035, non di più.
I rack inutilizzati ritardano i nuovi ordini di raffreddamento
A giugno 2026 la Cina contava 15,56 milioni di rack standard in uso, con un tasso di utilizzo nazionale del 71,4%, secondo i dati del Consiglio di Stato e di conferenze di settore. Dove l’utilizzo è basso, gli operatori riempiono le sale esistenti prima di acquistare nuovi impianti di raffreddamento; per questo motivo lo scenario basso riduce la spesa 2035 del 28%, a USD 8,44 miliardi.
Opportunità di mercato: dove si trovano le nuove risorse nel raffreddamento dei data center cinesi?
I retrofit PUE e le sale AI raffreddate a liquido sono le due opportunità più ampie, rispettivamente pari a circa USD 1,97 miliardi e USD 6,10 miliardi, secondo le stime di DC Market Insights.
USD 1,97 miliardi di retrofit PUE dal 2026 al 2030
Il PUE medio nazionale dei centri di calcolo in esercizio era 1,42 a giugno 2025, secondo i dati del MIIT, ben al di sopra dell’1,25 richiesto ai nuovi siti. Il modello di DC Market Insights conta 4.150 MW di retrofit dal 2026 al 2030 a USD 0,45-0,48 milioni per MW, un bacino di USD 1,97 miliardi guidato dalle sale di Pechino, Shanghai e Guangdong costruite prima del 2020.
Il raffreddamento a liquido per le sale AI raggiunge USD 6,10 miliardi entro il 2035
Il raffreddamento a liquido a piastra fredda cresce da USD 748,45 milioni nel 2025 a USD 4,46 miliardi nel 2035 (19,53% annuo) e quello a immersione da USD 224,53 milioni a USD 1,64 miliardi. Unità di distribuzione del refrigerante, collettori e vasche a immersione sono i prodotti che intercettano questa spesa; per la quota CDU a livello mondiale si veda il Mercato delle unità di distribuzione del refrigerante per data center.
Prezzi: quanto costa per MW il raffreddamento dei data center in Cina?
Il valore termico per nuovo MW di capacità IT in Cina sale da USD 0,92 milioni nel 2020 a USD 1,13 milioni nel 2025 e a USD 1,66 milioni nel 2035, secondo le stime di DC Market Insights (apparecchiature di raffreddamento più contenimento e sensori).
| Anno | Apparecchiature di raffreddamento (USD milioni per nuovo MW) | Contenimento e sensori (USD milioni per nuovo MW) | Retrofit (USD milioni per MW) | Controlli e manutenzione (USD per MW installato all’anno) |
|---|---|---|---|---|
| 2020 | 0,85 | 0,07 | 0,40 | 18.000 |
| 2025 | 1,04 | 0,09 | 0,45 | 22.000 |
| 2030 | 1,35 | 0,10 | 0,48 | 24.000 |
| 2035 | 1,55 | 0,11 | 0,50 | 26.000 |
Riferimenti pubblici: nel 2025 Envicool ha venduto RMB 3,45 miliardi di raffreddamento a livello di sala, Shenling RMB 2,34 miliardi di prodotti per servizi dati e Sugon Shuchuang RMB 0,88 miliardi di raffreddamento a liquido (relazioni annuali delle società, aprile 2026). Huawei Digital Power indica che il suo FusionModule2000 raggiunge 50 kW per rack con raffreddamento ad aria (ottobre 2025), il che fissa il punto di densità oltre il quale i circuiti a liquido diventano l’opzione più economica per MW.
Norme e regolamentazione: quali regole fissano i limiti di PUE per i data center cinesi?
Cinque norme orientano la spesa per la gestione termica dei data center in Cina e insieme definiscono i limiti di PUE per ogni nuova sala, pari a USD 2,94 miliardi di raffreddamento, contenimento e sensori nel 2025.
- GB 40879-2021, la norma nazionale obbligatoria sui limiti di efficienza energetica dei data center, pubblicata l’11 ottobre 2021 e in vigore dal 1° novembre 2022 (State Administration for Market Regulation, scheda della norma).
- Piano d’azione speciale per lo sviluppo verde e a basse emissioni dei data center (NDRC, MIIT, NEA, National Data Administration, luglio 2024): PUE medio inferiore a 1,5 entro fine 2025, 1,25 per i nuovi grandi siti, 1,2 per i progetti dei nodi hub, utilizzo dei rack almeno al 60% (Fonte: NDRC).
- East Data West Computing (NDRC, marzo 2022): nodi hub con PUE inferiore a 1,25, Gui’an inferiore a 1,2 (Fonte: NDRC).
- Parere della Shanghai Municipal Commission of Economy and Informatization (giugno 2022): nuovi grandi siti nei cluster con PUE vicino a 1,25, circa 280.000 rack entro il 2025, piccoli siti con PUE superiore a 1,7 destinati alla dismissione (Fonte: Shanghai Municipal Commission of Economy and Informatization).
- Regole di valutazione energetica di Pechino (2021) con livelli di accesso PUE di 1,3, 1,25, 1,2 e 1,15 in base alla dimensione, e tariffa differenziata oltre PUE 1,35 dal 2026 (Fonte: Governo municipale di Pechino).
Segmentazione del mercato: quale segmento termico concentra il valore in Cina?
Le Apparecchiature di raffreddamento rappresentano il 72,26% del valore della gestione termica dei data center in Cina nel 2025, e i rack oltre 40 kW sono la fascia di densità in più rapida crescita, al 23,65% annuo.
Per componente
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento | 2.704,00 | 72,26% | 9.300,00 | 13,15% |
| Contenimento e sensori | 234,00 | 6,25% | 660,00 | 10,93% |
| Progetti di retrofit PUE | 405,00 | 10,82% | 300,00 | -2,96% |
| Software di controllo termico e manutenzione | 399,23 | 10,67% | 1.463,75 | 13,87% |
I Progetti di retrofit PUE si riducono del 2,96% annuo dopo il picco del 2026, man mano che lo stock di sale anteriori al 2020 viene aggiornato.
Per tecnologia di raffreddamento
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria di precisione e ad acqua refrigerata | 1.945,96 | 52,00% | 3.517,12 | 6,10% |
| Raffreddamento evaporativo indiretto e free cooling | 823,29 | 22,00% | 2.110,28 | 9,87% |
| Raffreddamento a liquido a piastra fredda | 748,45 | 20,00% | 4.455,02 | 19,53% |
| Raffreddamento a liquido a immersione | 224,53 | 6,00% | 1.641,33 | 22,01% |
Per tipo di data center
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud in proprio | 1.272,36 | 34,00% | 4.806,74 | 14,22% |
| IDC degli operatori di telecomunicazioni | 1.010,40 | 27,00% | 2.813,70 | 10,78% |
| Colocation e wholesale di terze parti | 785,87 | 21,00% | 2.696,46 | 13,12% |
| Imprese e pubblica amministrazione | 673,60 | 18,00% | 1.406,85 | 7,64% |
Hyperscale e cloud in proprio è il tipo di data center in più rapida crescita, al 14,22% annuo, perché i gruppi cloud costruiscono le sale AI più grandi nelle province hub.
Per densità dei rack
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 15 kW | 1.796,27 | 48,00% | 2.579,22 | 3,68% |
| Da 15 a 40 kW | 1.272,36 | 34,00% | 3.517,12 | 10,70% |
| Oltre 40 kW | 673,60 | 18,00% | 5.627,40 | 23,65% |
DC Exclusive: la scala dei tempi di ritorno della penalità PUE di Pechino
Una sala da 10 MW a Pechino con PUE 1,45 paga circa USD 2,47 milioni l’anno di maggiorazioni dal 2026, quindi un retrofit da USD 4,50 milioni per scendere a PUE 1,30 si ripaga in circa 1,3 anni. Questa scala è un modello di DC Market Insights basato su 8 input: 10 MW di carico IT, carico medio del 70% (61.320 MWh di energia IT l’anno), le fasce di maggiorazione di 0,2 e 0,5 yuan per kWh, una tariffa base ipotizzata di 0,8 yuan per kWh, un costo di retrofit di USD 0,45 milioni per MW, la soglia PUE di 1,35 e un cambio di 7,2 yuan per dollaro USA.
| PUE della sala | Energia dell’impianto (MWh l’anno) | Fascia di maggiorazione (yuan per kWh) | Maggiorazione (USD milioni l’anno) | Costo energetico aggiuntivo rispetto a PUE 1,25 (USD milioni l’anno) | Ritorno di un retrofit a PUE 1,30 |
|---|---|---|---|---|---|
| 1,25 | 76.650 | 0 | 0,00 | 0,00 | non necessario |
| 1,30 | 79.716 | 0 | 0,00 | 0,34 | non necessario |
| 1,35 | 82.782 | 0 | 0,00 | 0,68 | non necessario |
| 1,45 | 88.914 | 0,2 | 2,47 | 1,36 | circa 1,3 anni |
| 1,60 | 98.112 | 0,5 | 6,81 | 2,38 | circa 0,5 anni |
La scala spiega il picco dei retrofit nel 2026 previsto dal modello: la sola maggiorazione ripaga un retrofit entro due anni per qualsiasi sala di Pechino con PUE superiore a 1,35, e le sale nella fascia da 0,5 yuan recuperano il costo entro un anno.
Analisi regionale: quale regione della Cina spende di più per il raffreddamento dei data center?
Il Delta del Fiume Yangtze guida la gestione termica dei data center in Cina con il 30,00% del valore 2025 (USD 1.122,67 milioni), mentre le Province hub occidentali crescono più rapidamente, al 18,55% annuo, fino a USD 2,46 miliardi nel 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Pechino-Tianjin-Hebei e Cina settentrionale | 1.010,40 | 27,00% | 2.813,70 | 10,78% |
| Delta del Fiume Yangtze | 1.122,67 | 30,00% | 3.048,18 | 10,50% |
| Greater Bay Area Guangdong-Hong Kong-Macao | 711,02 | 19,00% | 1.875,80 | 10,19% |
| Chengdu-Chongqing e Cina centrale | 449,07 | 12,00% | 1.524,09 | 13,00% |
| Province hub occidentali | 449,07 | 12,00% | 2.461,99 | 18,55% |
Delta del Fiume Yangtze
Il parere di Shanghai del 2022 prevede un PUE vicino a 1,25 per i nuovi grandi siti e destina alla dismissione i piccoli siti con PUE superiore a 1,7, per cui i lavori di retrofit e sostituzione mantengono la quota del delta al 26% nel 2035, anche mentre le nuove costruzioni si spostano a ovest.
Pechino-Tianjin-Hebei e Cina settentrionale
La maggiorazione di Pechino oltre PUE 1,35 dal 2026 rende questa regione il principale mercato dei retrofit, mentre Zhangjiakou e Langfang nell’Hebei accolgono le nuove sale; l’Hebei cresce del 13,17% annuo contro il 7,64% di Pechino.
Greater Bay Area Guangdong-Hong Kong-Macao
Il Guangdong è la provincia principale con USD 636,18 milioni nel 2025; le estati calde e umide limitano le ore di free cooling, il che favorisce i sistemi ad acqua refrigerata e a liquido e porta al cluster di Shaoguan la maggior parte della nuova capacità.
Chengdu-Chongqing e Cina centrale
I cluster di Tianfu e Chongqing crescono del 13,00% annuo fino a USD 1,52 miliardi nel 2035, con l’energia idroelettrica del Sichuan a sostegno della quota di energia verde richiesta dalle regole per gli hub.
Province hub occidentali
Mongolia Interna, Guizhou, Gansu e Ningxia passano dal 12% al 21% del valore perché il cluster di Gui’an deve restare sotto PUE 1,2 e l’aria fredda e secca consente il free cooling per gran parte dell’anno; Ningxia (Zhongwei) è la provincia in più rapida crescita, al 21,57% annuo.
Analisi per provincia: quali province cinesi guidano la spesa termica dei data center?
Il Guangdong è in testa con USD 636,18 milioni nel 2025, e Ningxia (Zhongwei) è la provincia in più rapida crescita, al 21,57% annuo, secondo le stime di DC Market Insights.
| Posizione | Provincia | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Guangdong | Greater Bay Area Guangdong-Hong Kong-Macao | 636,18 | 1.641,33 | 9,94% |
| 2 | Pechino | Pechino-Tianjin-Hebei e Cina settentrionale | 449,07 | 937,90 | 7,64% |
| 3 | Hebei (Zhangjiakou e Langfang) | Pechino-Tianjin-Hebei e Cina settentrionale | 374,22 | 1.289,61 | 13,17% |
| 4 | Shanghai | Delta del Fiume Yangtze | 355,51 | 879,28 | 9,48% |
| 5 | Jiangsu | Delta del Fiume Yangtze | 318,09 | 820,66 | 9,94% |
| 6 | Zhejiang | Delta del Fiume Yangtze | 243,24 | 644,81 | 10,24% |
| 7 | Sichuan | Chengdu-Chongqing e Cina centrale | 168,40 | 586,19 | 13,28% |
| 8 | Mongolia Interna (Horinger) | Province hub occidentali | 168,40 | 996,52 | 19,46% |
| 9 | Guizhou (Gui’an) | Province hub occidentali | 149,69 | 644,81 | 15,72% |
| 10 | Chongqing | Chengdu-Chongqing e Cina centrale | 112,27 | 410,33 | 13,84% |
| 11 | Anhui (Wuhu) | Delta del Fiume Yangtze | 74,84 | 468,95 | 20,14% |
| 12 | Ningxia (Zhongwei) | Province hub occidentali | 74,84 | 527,57 | 21,57% |
La Mongolia Interna (Horinger) è la grande provincia in più rapida crescita, da USD 168,40 milioni a USD 996,52 milioni (19,46% annuo), perché il cluster di Horinger ospita campus AI dei gruppi cloud progettati per il free cooling.
Scenari di previsione: quanto potrebbe valere la gestione termica dei data center in Cina nel 2035?
Nello scenario base la gestione termica dei data center in Cina raggiunge USD 11,72 miliardi nel 2035, in un intervallo compreso tra USD 8,44 miliardi e USD 15,24 miliardi, secondo le stime di DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 8.441,10 | 8,47% | La nuova capacità IT resta intorno a 4.300 MW l’anno e il raffreddamento a liquido raggiunge il 35% del valore |
| Base | 11.723,75 | 12,10% | Nuova capacità IT di 6.000 MW nel 2035, raffreddamento a liquido al 52% del valore |
| Alto | 15.240,88 | 15,08% | Le sale AI assorbono il 75% della nuova capacità e le regole per gli hub si irrigidiscono a PUE 1,15 |
Principali operatori e quote di mercato: chi fornisce il raffreddamento dei data center in Cina?
I cinque maggiori fornitori detengono circa il 45% del valore della gestione termica dei data center in Cina nel 2025, secondo le stime di DC Market Insights, con in testa Shenzhen Envicool Technology e Huawei Digital Power.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Inspur Information
- Guangzhou Goaland Energy Conservation Technology
- Delta Electronics
- Kehua Data
- STULZ
- Trane Technologies
Envicool ha registrato nel 2025 ricavi per RMB 6,07 miliardi, in crescita del 32,23%, di cui RMB 3,45 miliardi dal raffreddamento di data center a livello di sala (56,83%, +41,28%), secondo la sua relazione annuale 2025. Il segmento servizi dati di Shenling ha ricavato RMB 2,34 miliardi nel 2025, +51,42%, e i nuovi ordini del segmento nel primo semestre 2026 sono stati circa 2,3 volte il livello dell’anno precedente (Fonte: relazione semestrale Shenling, agosto 2026). Le vendite nette di Vertiv in Asia-Pacifico sono state di USD 2,02 miliardi nel 2025, +17,5%, secondo il suo Form 10-K 2025; la Cina è una parte di questa regione. Goaland Energy Conservation ha registrato nel 2025 ricavi per RMB 989,12 milioni, +43,09% (relazione annuale della società). VNET Group indica il raffreddamento a liquido tra le aree di interesse brevettuale, con 249 brevetti in Cina (Form 20-F, aprile 2026). Il dato di concentrazione si basa su questi ricavi dichiarati, convertiti a 7,2 yuan per dollaro USA, rapportati al mercato 2025 di USD 3,74 miliardi.
Sviluppi recenti: che cosa è cambiato nel raffreddamento dei data center cinesi nel 2026?
Sei eventi datati del 2026 hanno inciso sulle prospettive della gestione termica dei data center in Cina, dall’aumento del 177% del calcolo intelligente agli ordini di raffreddamento a liquido di Shenling cresciuti di 2,3 volte.
- Ad agosto 2026 Shenzhen Envicool ha riportato ricavi semestrali per RMB 3,02 miliardi, +17,24%, con il raffreddamento a livello di sala a RMB 1,70 miliardi, +25,84% (Fonte: relazione semestrale Envicool).
- Ad agosto 2026 Guangdong Shenling ha riportato ricavi dei servizi dati in crescita del 30,68% e nuovi ordini pari a circa 2,3 volte quelli del semestre dell’anno precedente (Fonte: relazione semestrale Shenling).
- A luglio 2026 lo State Council Information Office ha comunicato una capacità di calcolo intelligente di 2.185 EFLOPS, +177%, e un utilizzo dei rack del 71,4% (Fonte: State Council Information Office).
- A maggio 2026 la NEA ha dichiarato che i centri di calcolo hanno consumato 170 miliardi di kWh nel 2025, l’1,6% del consumo elettrico nazionale (Fonte: National Energy Administration).
- Ad aprile 2026 Sugon Shuchuang ha riportato ricavi 2025 per RMB 882,34 milioni, +74,29%, con i prodotti a immersione in crescita del 370,58% (Fonte: relazione annuale Sugon Shuchuang).
- A febbraio 2026 Vertiv ha riportato vendite nette in Asia-Pacifico di USD 2,02 miliardi per il 2025, +17,5% (Fonte: Form 10-K Vertiv).
Metodologia di ricerca: come è stato dimensionato il mercato cinese della gestione termica dei data center?
DC Market Insights ha dimensionato la gestione termica dei data center in Cina con un approccio bottom-up a USD 3,74 miliardi nel 2025, a partire da quattro linee: nuova capacità IT (1.400 MW nel 2020, 2.600 MW nel 2025, 4.900 MW nel 2030, 6.000 MW nel 2035) × apparecchiature di raffreddamento per MW (USD 0,85 milioni, 1,04 milioni, 1,35 milioni, 1,55 milioni) e contenimento per MW (USD 0,07-0,11 milioni); retrofit PUE (200 MW nel 2020, 900 MW nel 2025, 1.000 MW nel 2026, 600 MW nel 2035) × USD 0,40-0,50 milioni per MW; controlli e manutenzione da USD 18.000-26.000 per MW installato all’anno su una base che cresce da 11.000 MW a fine 2019 a 20.384 MW a fine 2025 (2% dismesso ogni anno). Le ripartizioni per segmento, regione e provincia sono quote che sommano al totale di ogni anno.
Tre verifiche di coerenza sono rispettate. Limite superiore 1: il mercato è il 5,14% del Mercato cinese dei data center da USD 72,77 miliardi nel 2025. Limite superiore 2: i 170 miliardi di kWh indicati dalla NEA per il 2025 equivalgono a circa 19,4 GW di carico medio di impianto, ovvero 13,7 GW di carico IT a PUE 1,42, il 67% della base modellata di 20,4 GW, vicino al 71,4% di utilizzo dei rack riportato nel 2026. Limite inferiore: il raffreddamento a livello di sala di Envicool (RMB 3,45 miliardi), i servizi dati di Shenling (RMB 2,34 miliardi) e Sugon Shuchuang (RMB 0,88 miliardi) sommano circa USD 0,93 miliardi, il 24,8% della stima 2025, da tre fornitori che vendono anche all’estero. La quota di raffreddamento di altri mercati è trattata nel Mercato cinese del raffreddamento dei data center e nel Mercato della gestione termica dei data center in Asia-Pacifico. Metodo completo: metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Incluso ed escluso
- 3.2Perché le stime differiscono
- 04Fattori di crescita del mercato
- 4.1Il Piano d'azione speciale 2024 fissa un PUE di 1,25 per i nuovi grandi siti
- 4.2La maggiorazione di Pechino oltre PUE 1,35 parte nel 2026
- 4.3Il calcolo intelligente cresce del 177% e spinge i rack oltre 40 kW
- 05Tendenze di mercato
- 5.1Le vendite di sistemi a immersione di Sugon Shuchuang crescono del 370,58% nel 2025
- 5.2Gli hub occidentali puntano su raffreddamento evaporativo indiretto e free cooling
- 5.3I fornitori cinesi di raffreddamento si rivolgono agli ordini dall'estero
- 06Sfide del mercato
- 6.1Pressione sui prezzi interni: la crescita di Envicool scende dal 32,23% al 17,24%
- 6.2I rack inutilizzati ritardano i nuovi ordini di raffreddamento
- 07Opportunità di mercato
- 7.1USD 1,97 miliardi di retrofit PUE dal 2026 al 2030
- 7.2Il raffreddamento a liquido per le sale AI raggiunge USD 6,10 miliardi entro il 2035
- 08Analisi dei prezzi
- 8.1Valore termico per MW, 2020, 2025, 2030 e 2035
- 8.2Riferimenti di prezzo pubblici
- 09Norme e regolamentazione
- 9.1GB 40879-2021
- 9.2Piano d'azione speciale 2024
- 9.3East Data West Computing
- 9.4Regole PUE di Shanghai e Pechino
- 10Segmentazione del mercato
- 10.1Per componente: Apparecchiature di raffreddamento, Contenimento e sensori, Progetti di retrofit PUE, Software di controllo termico e manutenzione
- 10.2Per tecnologia di raffreddamento: Raffreddamento ad aria di precisione e ad acqua refrigerata, Raffreddamento evaporativo indiretto e free cooling, Raffreddamento a liquido a piastra fredda, Raffreddamento a liquido a immersione
- 10.3Per tipo di data center: Hyperscale e cloud in proprio, IDC degli operatori di telecomunicazioni, Colocation e wholesale di terze parti, Imprese e pubblica amministrazione
- 10.4Per densità dei rack: Sotto 15 kW, Da 15 a 40 kW, Oltre 40 kW
- 11DC Exclusive: la scala dei tempi di ritorno della penalità PUE di Pechino
- 11.1Maggiorazione e tempo di ritorno per PUE della sala
- 12Analisi regionale
- 12.1Pechino-Tianjin-Hebei e Cina settentrionale
- 12.2Delta del Fiume Yangtze
- 12.3Greater Bay Area Guangdong-Hong Kong-Macao
- 12.4Chengdu-Chongqing e Cina centrale
- 12.5Province hub occidentali
- 13Analisi per provincia
- 13.1Guangdong
- 13.2Pechino
- 13.3Hebei (Zhangjiakou e Langfang)
- 13.4Shanghai
- 13.5Jiangsu
- 13.6Zhejiang
- 13.7Sichuan
- 13.8Mongolia Interna (Horinger)
- 13.9Guizhou (Gui'an)
- 13.10Chongqing
- 13.11Anhui (Wuhu)
- 13.12Ningxia (Zhongwei)
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali operatori e quote di mercato
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Inspur Information
- 15.12Guangzhou Goaland Energy Conservation Technology
- 15.13Delta Electronics
- 15.14Kehua Data
- 15.15STULZ
- 15.16Trane Technologies
- 16Sviluppi recenti
- 16.1Sviluppi del 2026
- 17Metodologia di ricerca
- 17.1Modello bottom-up
- 17.2Verifiche di coerenza
- Fig. 1Dimensione del mercato cinese della gestione termica dei data center, 2020-2035 (USD milioni)
- Tabella 1Quadro del mercato
- Tabella 2Confronto del perimetro
- Tabella 3Valore termico per MW
- Tabella 4Mercato per componente
- Tabella 5Mercato per tecnologia di raffreddamento
- Tabella 6Mercato per tipo di data center
- Tabella 7Mercato per densità dei rack
- Tabella 8Scala dei tempi di ritorno della penalità PUE di Pechino
- Tabella 9Mercato per regione
- Tabella 10Prime 12 province
- Tabella 11Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,61 miliardi nel 2026, il 23,27% in più rispetto a USD 3,74 miliardi nel 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 11,72 miliardi entro il 2035, con un CAGR del 12,10% dal 2025, perché i rack AI e i limiti PUE aumentano il valore del raffreddamento per MW.
Del 12,10% annuo tra il 2025 e il 2035, dopo il 19,03% annuo tra il 2020 e il 2025, secondo le stime di DC Market Insights. La nuova capacità IT sale da 2.600 MW a 6.000 MW l’anno e il valore del raffreddamento per nuovo MW da USD 1,04 milioni a USD 1,55 milioni.
Un PUE pari o inferiore a 1,25 per i data center grandi nuovi o ampliati entro la fine del 2025, e di 1,2 per i progetti dei nodi hub nazionali, in base al Piano d’azione speciale del luglio 2024 di NDRC, MIIT, NEA e National Data Administration. L’obiettivo medio nazionale è inferiore a 1,5.
0,2 o 0,5 yuan per kWh in aggiunta al prezzo dell’energia, dal 2026, per i data center con PUE superiore a 1,35, secondo il Governo municipale di Pechino. Per una sala da 10 MW con PUE 1,45 si tratta di circa USD 2,47 milioni l’anno, quindi un retrofit da USD 4,50 milioni si ripaga in circa 1,3 anni.
Il raffreddamento a liquido a immersione, al 22,01% annuo, da USD 224,53 milioni nel 2025 a USD 1,64 miliardi nel 2035, secondo le stime di DC Market Insights. Il raffreddamento a liquido a piastra fredda cresce del 19,53% annuo e diventa la tecnologia principale entro il 2035, con il 38% del valore.
Il Delta del Fiume Yangtze, con il 30,00% del valore 2025, pari a USD 1,12 miliardi. Le Province hub occidentali crescono più rapidamente, al 18,55% annuo, e Ningxia (Zhongwei) è la provincia in più rapida crescita, al 21,57%, secondo le stime di DC Market Insights.
Circa il 45% del valore 2025 è detenuto dai cinque maggiori fornitori, secondo le stime di DC Market Insights, con in testa Shenzhen Envicool Technology (RMB 3,45 miliardi di vendite di raffreddamento a livello di sala nel 2025) e Huawei Digital Power, seguiti da Shenling, Vertiv e Sugon Shuchuang.
Circa USD 1,13 milioni di apparecchiature termiche per nuovo MW di capacità IT nel 2025 (USD 1,04 milioni di raffreddamento più USD 0,09 milioni di contenimento e sensori), che salgono a USD 1,66 milioni entro il 2035, secondo le stime di DC Market Insights. I retrofit costano USD 0,45 milioni per MW.
USD 1,97 miliardi dal 2026 al 2030, per circa 4.150 MW di sale meno recenti, secondo le stime di DC Market Insights. Il PUE medio nazionale dei centri di calcolo in esercizio era 1,42 a giugno 2025, contro l’1,25 richiesto ai nuovi grandi siti.
USD 4,61 miliardi è il valore 2026 calcolato da DC Market Insights per il solo strato termico di impianto. Le stime più ampie aggiungono l’elettricità per il raffreddamento, le ventole e i dissipatori dei server o l’intero impianto HVAC degli edifici; quelle più ristrette contano le unità di condizionamento di precisione e tralasciano raffreddamento a liquido, retrofit e servizi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.