
Mercato dei data center AI dell’Asia Pacifico: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center AI dell’Asia Pacifico era pari a USD 10.24 miliardi; si prevede che raggiunga USD 64.77 miliardi entro il 2035, con un CAGR del 20.25%. Greater China rappresenta 40% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 11 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione del mercato: che cos’è un data center AI dell’Asia Pacifico?
- 05Fattori trainanti del mercato dei data center AI dell’Asia Pacifico
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi: prezzo per MW di un data center AI
- 10Standard e regolamentazione
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 18Aziende analizzate
Analisi regionale
- Greater China40%
- Japan and South Korea19%
- Southeast Asia18%
- South Asia9%
- Oceania14%
Aziende analizzate
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp
- KT Cloud
- Schneider Electric
- Vertiv
Analisi completa
Il mercato dei data center AI dell’Asia Pacifico comprende l’infrastruttura delle strutture costruite per i carichi di lavoro di intelligenza artificiale (AI) nell’area Asia Pacifico (APAC): sistemi elettrici, raffreddamento, involucro edilizio e allestimento, la rete di interconnessione dei cluster AI (network fabric) e i servizi operativi e il software che gestiscono queste sale. Sono esclusi i server con unità di elaborazione grafica (GPU) e lo storage. DC Market Insights valuta il mercato USD 10,24 miliardi nel 2025 e prevede che raggiunga USD 64,77 miliardi entro il 2035, con un tasso di crescita annuale composto (CAGR) del 20,25%. Il calcolo della spesa di costruzione per il 2025 è il seguente: 870 megawatt (MW) di nuova capacità di tecnologia dell’informazione (IT) per l’AI × USD 11,00 milioni di contenuto infrastrutturale e di rete per MW = USD 9,57 miliardi di spesa per nuove costruzioni, a cui si aggiungono 1.494 MW di capacità AI installata × USD 450 mila per MW di spesa per servizi e rinnovo = USD 672,25 milioni. L’AI Inference è il segmento di carico di lavoro in più rapida crescita, con il 25,45% annuo, man mano che i modelli distribuiti passano in produzione, e l’Asia meridionale è la regione in più rapida crescita, con il 25,69%, grazie ai campus AI su scala di gigawatt che l’India sta realizzando.
Sintesi: quanto vale il mercato dei data center AI dell’Asia Pacifico?
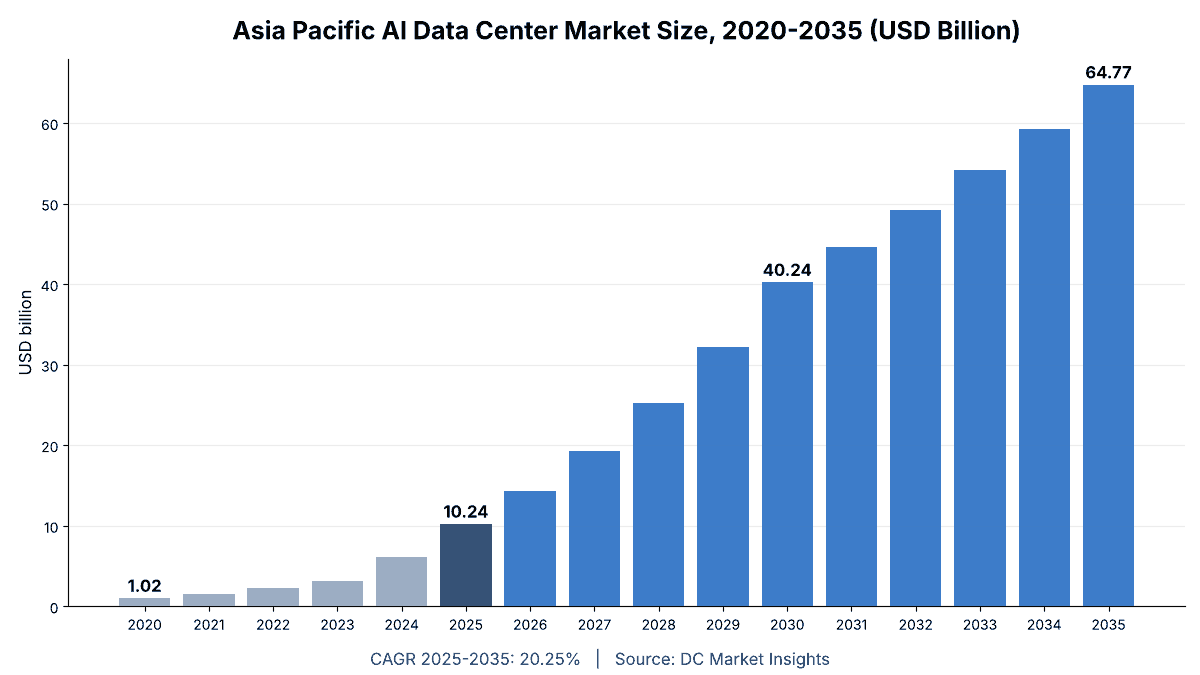
Il mercato vale USD 10,24 miliardi nel 2025. Il mercato dei data center AI dell’Asia Pacifico è stato valutato USD 1,02 miliardi nel 2020, ha raggiunto USD 10,24 miliardi nel 2025 e si prevede che raggiunga USD 64,77 miliardi entro il 2035, con un CAGR del 20,25% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 58,51% annuo, mentre la quota AI della nuova capacità APAC è salita dall’8% al 30%.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei data center AI dell’Asia Pacifico 2025 | USD 10,24 miliardi |
| CAGR del mercato dei data center AI dell’Asia Pacifico (2025-2035) | 20,25% |
| Dimensione del mercato dei data center AI dell’Asia Pacifico 2035 | USD 64,77 miliardi |
DC Market Insights stima che la nuova capacità AI in APAC passi da 870 MW nel 2025 a 2.860 MW nel 2030 e a 3.968 MW nel 2035, portando il mercato a USD 40,24 miliardi nel 2030. L’inferenza sale dal 38% al 58% della spesa, mentre il Sud-est asiatico e l’Asia meridionale insieme passano dal 27% al 37% del mercato. Il mercato di riferimento per tutti i carichi di lavoro è trattato nel report Mercato dei data center dell’Asia Pacifico.
Punti chiave:
- USD 10,24 miliardi nel 2025, USD 64,77 miliardi entro il 2035, CAGR del 20,25%.
- Electrical Infrastructure è il componente più grande, con il 38% (USD 3,89 miliardi).
- La Grande Cina è in testa con il 40%; l’Asia meridionale cresce più rapidamente, al 25,69%.
- Nel 2025 una sala data center AI costa circa USD 11,00 milioni per MW da costruire e attrezzare, server esclusi.
Ambito del mercato: che cos’è un data center AI dell’Asia Pacifico?
Un data center AI dell’Asia Pacifico è una struttura, o una sala al suo interno, costruita per cluster di GPU e acceleratori con densità da 40 kilowatt (kW) a oltre 130 kW per rack; la sua infrastruttura ha rappresentato un mercato di USD 10,24 miliardi nel 2025. Il sito LY2 di Chief Telecom a Taipei, ad esempio, è progettato per densità da 10 kW a 200 kW per armadio (Fonte: Chief Telecom).
Incluso: quadri di media e bassa tensione, trasformatori, gruppi di continuità (UPS), condotti sbarre e generatori (Electrical Infrastructure); chiller, unità di distribuzione del refrigerante (CDU), raffreddamento direct-to-chip e a immersione (Cooling Infrastructure); l’involucro, l’allestimento strutturale e la realizzazione della white space (Building Shell and Fit-Out); l’interconnessione GPU di back-end e gli switch, l’ottica e il cablaggio del fabric di front-end (AI Network Fabric); e messa in servizio, operazioni, manutenzione, software di gestione dell’infrastruttura del data center (DCIM) e rinnovo (Operations Services and Software). Escluso: server con GPU e unità di elaborazione centrale (CPU), storage, terreni, bollette elettriche e ricavi da noleggio cloud.
Come si combinano i segmenti: ciascuna delle tre dimensioni (componente, tipo di data center e carico di lavoro) suddivide lo stesso totale di USD 10,24 miliardi nel 2025 e gli stessi USD 64,77 miliardi nel 2035. Chi ha bisogno solo della catena termica può confrontare questo mercato con il Mercato del raffreddamento dei data center dell’Asia Pacifico; le sale AI in locazione sono dimensionate nel Mercato della colocation dei data center dell’Asia Pacifico.
Fattori trainanti: cosa guida il mercato dei data center AI dell’Asia Pacifico?
A guidare il mercato sono i 1.176 MW di nuova capacità AI nel 2026. DC Market Insights stima che l’APAC aggiunga 3.360 MW di capacità IT nel 2026, di cui il 35% costruito per l’AI, e che ogni MW AI comporti USD 11,30 milioni di contenuto infrastrutturale e di rete.
Gli impegni degli hyperscaler superano USD 30 miliardi in quattro Paesi
Nell’ottobre 2025 Google ha impegnato circa USD 15 miliardi nel periodo 2026-2030 per il suo primo hub AI in India, a Visakhapatnam, sviluppato con AdaniConneX e Airtel (Fonte: Google Cloud). Nel giugno 2025 Amazon ha annunciato 20 miliardi di dollari australiani (AUD 20 miliardi) di investimenti in data center in Australia dal 2025 al 2029 (Fonte: Amazon), e nell’aprile 2024 Microsoft ha impegnato USD 2,9 miliardi in due anni per infrastrutture AI e cloud in Giappone (Fonte: Microsoft). Amazon Web Services (AWS) e SK Group stanno costruendo un data center AI a Ulsan, in Corea del Sud, operativo entro il 2027, nell’ambito dell’investimento pianificato da AWS di USD 5,88 miliardi in Corea entro il 2027 (Fonte: SK Telecom). DC Market Insights stima che questi soli programmi sostengano circa USD 5 miliardi all’anno di spesa per strutture AI tra il 2026 e il 2030, circa un terzo del mercato di USD 14,36 miliardi del 2026.
I programmi GPU sovrani aggiungono 300.000 GPU
Nell’ottobre 2025 NVIDIA Corporation (NVIDIA), il governo coreano, Samsung, SK Group, Hyundai e NAVER Corporation (NAVER) hanno annunciato l’installazione di 260.000 GPU NVIDIA in Corea (Fonte: NVIDIA). Entro aprile 2026 la IndiaAI Mission aveva integrato oltre 38.000 GPU nel proprio portale di calcolo comune, con una dotazione della missione di Rs 10.372 crore (Fonte: Digital India, Government of India). Con circa 1,2-1,5 kW per GPU, rete inclusa, 300.000 GPU richiedono da 360 MW a 450 MW di carico IT, ovvero da USD 4,0 miliardi a USD 5,0 miliardi di contenuto infrastrutturale a USD 11,30 milioni per MW. Sovereign and Government AI è quindi il tipo di data center in più rapida crescita, al 23,45% annuo.
La domanda di elettricità è cresciuta del 17% nel 2025
La domanda globale di elettricità dei data center è cresciuta del 17% nel 2025 (Fonte: International Energy Agency (IEA)), e la pipeline di sviluppo APAC ha raggiunto il record di 26,5 gigawatt (GW) nel primo semestre (H1) del 2026, con circa 1,4 GW di capacità operativa consegnata nel semestre (Fonte: Cushman & Wakefield). DC Market Insights modella una nuova capacità IT APAC in crescita da 2.900 MW nel 2025 a 5.200 MW nel 2030, e una quota AI che sale dal 30% al 55%, portando il mercato da USD 10,24 miliardi a USD 40,24 miliardi.
Tendenze di mercato: quali sono le tendenze del mercato dei data center AI dell’Asia Pacifico?
Le tre tendenze del mercato dei data center AI dell’Asia Pacifico sono lo spostamento della spesa dall’addestramento all’inferenza (38% della spesa nel 2025, 58% entro il 2035), il raffreddamento a liquido in ogni nuova sala AI e lo spostamento della capacità AI verso mercati secondari ricchi di energia.
L’inferenza cresce da USD 3,89 miliardi a USD 37,56 miliardi
L’AI Inference cresce del 25,45% annuo contro il 15,66% dell’AI Training, perché i modelli distribuiti richiedono capacità vicina agli utenti a Tokyo, Mumbai, Giacarta e Sydney, mentre i cluster di addestramento si concentrano in pochi campus su scala di gigawatt. Nel modello di DC Market Insights l’inferenza supera l’addestramento nel 2031.
Il raffreddamento sale dal 17% al 21% della spesa
La Cooling Infrastructure cresce del 22,82%, da USD 1,74 miliardi a USD 13,60 miliardi. Il progetto di SK Group e AWS a Ulsan utilizza un sistema di raffreddamento ibrido che combina aria e liquido (Fonte: SK Telecom), lo schema che porta ad aggiungere CDU e circuiti a piastra fredda ai chiller. Il dettaglio per tipo di raffreddamento è nel report Mercato del raffreddamento dei data center dell’Asia Pacifico.
Sud-est asiatico e India raggiungono il 37% entro il 2035
Nel primo semestre 2026 la Malesia aveva 1.039 MW di capacità data center in costruzione, il valore più alto tra i Paesi APAC, e la pipeline di Johor ha raggiunto 3.088 MW (Fonte: Cushman & Wakefield). La disponibilità di energia determina sempre più dove la nuova capacità può essere consegnata (Fonte: CBRE Group (CBRE)), il che allontana le sale AI da Singapore, Hong Kong e Tokyo.
Sfide di mercato: cosa frena il mercato dei data center AI dell’Asia Pacifico?
L’accesso alla rete elettrica e i limiti di efficienza sono le due sfide e, insieme, spiegano il divario di USD 17,42 miliardi tra lo scenario base e quello basso per il 2035.
Le connessioni alla rete condizionano fino al 20% della capacità 2035
La Special Act on Activation of Distributed Energy della Corea richiede una valutazione dell’impatto sul sistema elettrico per i grandi utenti di elettricità (Fonte: Korea Legislation Research Institute), e Singapore rilascia nuova capacità in tranche, come gli almeno 300 MW previsti dalla Green Data Centre Roadmap (Fonte: Infocomm Media Development Authority (IMDA)). Nello scenario basso, entro il 2035 vengono connessi il 20% di MW in meno e il mercato raggiunge USD 47,34 miliardi invece di USD 64,77 miliardi.
I limiti di efficienza aumentano il contenuto per MW di USD 0,5 milioni
Taiwan limita l’efficacia nell’uso dell’energia (PUE) a 1,3 per i siti hyperscale e a 1,4 per i siti di colocation da 5 MW o più (Fonte: Ministry of Economic Affairs, Taiwan), e Singapore punta a far funzionare tutti i data center con un PUE pari o inferiore a 1,3 (Fonte: IMDA). Rispettare questi limiti con rack AI richiede raffreddamento a liquido e catene elettriche ad alta efficienza, che secondo le stime di DC Market Insights aggiungono circa USD 0,5 milioni per MW, parte dell’aumento del contenuto da USD 11,00 milioni nel 2025 a USD 12,50 milioni nel 2030.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel mercato dei data center AI dell’Asia Pacifico?
Il Sud-est asiatico e l’Asia meridionale aggiungono USD 21,20 miliardi di spesa annua tra il 2025 e il 2035, e i servizi sulla base installata raggiungono USD 13,18 miliardi entro il 2035.
Sud-est asiatico e Asia meridionale aggiungono USD 21,20 miliardi
Il Sud-est asiatico cresce da USD 1,84 miliardi a USD 14,90 miliardi e l’Asia meridionale da USD 921,80 milioni a USD 9,07 miliardi. L’hub di Google a Visakhapatnam, descritto dal Chief Minister dell’Andhra Pradesh come il primo data center indiano realmente su scala di gigawatt (Fonte: Google Cloud), è il singolo progetto più grande alla base della crescita dell’Asia meridionale.
I servizi sulla base installata raggiungono USD 13,18 miliardi
La capacità AI installata cresce da 1.494 MW nel 2025 a 23.968 MW nel 2035, e la spesa per servizi, DCIM e rinnovo per MW da USD 450 mila a USD 550 mila all’anno, per cui il bacino della base installata cresce da USD 672,25 milioni a USD 13,18 miliardi. Il software di monitoraggio per queste sale è dimensionato nel report Mercato del Data Center Infrastructure Management (DCIM) dell’Asia Pacifico.
Prezzi: qual è il prezzo per MW di un data center AI dell’Asia Pacifico?
Secondo le stime di DC Market Insights, nel 2025 un data center AI dell’Asia Pacifico costava circa USD 11,00 milioni per MW di carico IT da costruire e attrezzare, server esclusi, con un aumento a USD 13,00 milioni per MW entro il 2035 man mano che si diffondono il raffreddamento a liquido e catene elettriche più dense.
| Anno | Contenuto infrastrutturale e di rete per nuovo MW AI (milioni di USD) | Servizi e rinnovo per MW AI installato (migliaia di USD all’anno) | Nuova capacità IT AI (MW) | Quota AI della nuova capacità APAC |
|---|---|---|---|---|
| 2020 | 9.00 | 350 | 104 | 8% |
| 2025 | 11.00 | 450 | 870 | 30% |
| 2030 | 12.50 | 500 | 2,860 | 55% |
| 2035 | 13.00 | 550 | 3,968 | 62% |
Riferimenti pubblici: il costo di sviluppo di un data center in Corea, terreno incluso, è di circa KRW 17,6 miliardi (USD 13 milioni) per MW (Fonte: Financial News, citando Cushman & Wakefield), quindi il contenuto AI di USD 11,00 milioni, terreno escluso, corrisponde a circa l’85% di tale cifra complessiva. L’espansione di GAK Sejong da 55 MW a 200 MW da parte di NAVER, Brookfield e NVIDIA (Fonte: NAVER) implica circa USD 1,68 miliardi di contenuto infrastrutturale per l’incremento di 145 MW, al valore 2027 di USD 11,60 milioni per MW.
Standard e regolamentazione: quali norme plasmano il mercato dei data center AI dell’Asia Pacifico?
Tre insiemi di norme plasmano il mercato da USD 10,24 miliardi: limiti di efficienza, regole sull’impatto sulla rete e programmi nazionali di calcolo AI.
- Singapore Green Data Centre Roadmap (Infocomm Media Development Authority, IMDA): almeno 300 MW di capacità aggiuntiva e un obiettivo di PUE pari o inferiore a 1,3 (Fonte: IMDA).
- Norma Energy Utilization Manual di Taiwan (MOEA): limiti di PUE di 1,3 (hyperscale) e 1,4 (colocation) per i siti da 5 MW o più (Fonte: Ministry of Economic Affairs, Taiwan).
- Korea Special Act on Activation of Distributed Energy (2023): valutazione dell’impatto sul sistema elettrico per i grandi utenti (Fonte: Korea Legislation Research Institute).
- IndiaAI Mission: dotazione di Rs 10.372 crore e un portale di calcolo comune con oltre 38.000 GPU (Fonte: Digital India, Government of India).
Segmentazione del mercato: quale segmento guida il mercato dei data center AI dell’Asia Pacifico e qual è il segmento in più rapida crescita?
L’AI Inference è il segmento in più rapida crescita del mercato dei data center AI dell’Asia Pacifico, con il 25,45% annuo fino al 2035, ed Electrical Infrastructure è il componente più grande, con il 38% della spesa 2025 (USD 3,89 miliardi).
Per componente: Electrical Infrastructure in testa con il 38,00%
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Electrical Infrastructure | 3,892.05 | 38.00% | 23,315.83 | 19.60% |
| Cooling Infrastructure | 1,741.18 | 17.00% | 13,600.90 | 22.82% |
| Building Shell and Fit-Out | 2,765.41 | 27.00% | 14,248.56 | 17.82% |
| AI Network Fabric | 1,024.22 | 10.00% | 7,124.28 | 21.40% |
| Operations Services and Software | 819.38 | 8.00% | 6,476.62 | 22.97% |
Operations Services and Software è il componente in più rapida crescita, al 22,97%, grazie all’accumularsi della base installata, seguito da Cooling Infrastructure al 22,82%.
Per tipo di data center: Hyperscale Self-Build in testa con il 48,00%
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale Self-Build | 4,916.28 | 48.00% | 28,497.13 | 19.21% |
| Colocation and Wholesale AI | 3,482.36 | 34.00% | 23,315.83 | 20.94% |
| Sovereign and Government AI | 1,024.22 | 10.00% | 8,419.61 | 23.45% |
| Enterprise and Edge AI | 819.38 | 8.00% | 4,533.63 | 18.66% |
Sovereign and Government AI cresce del 23,45%: il consorzio guidato da Samsung SDS per il National AI Computing Center coreano di Haenam punta a oltre 15.000 GPU entro il 2028 (Fonte: Samsung SDS). I siti di piccole dimensioni sono trattati nel report Mercato degli edge data center dell’Asia Pacifico.
Per carico di lavoro: AI Training in testa con il 62,00%
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI Training | 6,350.19 | 62.00% | 27,201.80 | 15.66% |
| AI Inference | 3,892.05 | 38.00% | 37,564.40 | 25.45% |
L’AI Training acquista ancora USD 27,20 miliardi nel 2035, ma la sua quota scende dal 62% al 42%.
Esclusiva DC: il modello APAC del contenuto infrastrutturale AI per MW e la matrice Componente × Tipo di data center
Gli hyperscaler con costruzione in proprio acquistano il 52,5% della spesa 2025 per il raffreddamento AI. Si tratta di una stima modellata da DC Market Insights, costruita a partire da 4 input (nuovi MW IT APAC, quota AI dei nuovi MW, contenuto infrastrutturale e di rete per MW AI e spesa per servizi per MW AI installato, ciascuno per 16 anni) e verificata rispetto ai 25 dati del registro delle fonti. La matrice suddivide il mercato 2025 di USD 10,24 miliardi per componente e tipo di data center; righe e colonne sommano ai totali dei segmenti riportati sopra.
| Componente (milioni di USD, 2025) | Hyperscale Self-Build | Colocation and Wholesale AI | Sovereign and Government AI | Enterprise and Edge AI | Totale |
|---|---|---|---|---|---|
| Electrical Infrastructure | 1,876.43 | 1,320.53 | 384.30 | 310.80 | 3,892.06 |
| Cooling Infrastructure | 913.95 | 555.48 | 161.65 | 110.09 | 1,741.17 |
| Building Shell and Fit-Out | 1,276.85 | 1,040.46 | 247.74 | 200.36 | 2,765.41 |
| AI Network Fabric | 526.93 | 282.53 | 123.33 | 91.43 | 1,024.22 |
| Operations Services and Software | 322.12 | 283.36 | 107.20 | 106.70 | 819.38 |
| Totale | 4,916.28 | 3,482.36 | 1,024.22 | 819.38 | 10,242.24 |
Colocation and Wholesale AI acquista USD 1,04 miliardi di involucro e allestimento, la voce di colocation più grande dopo quella elettrica, perché gli operatori wholesale costruiscono l’involucro prima che i clienti specifichino il raffreddamento.
Analisi regionale: quale regione guida il mercato dei data center AI dell’Asia Pacifico e quale cresce più rapidamente?
La Grande Cina guida il mercato dei data center AI dell’Asia Pacifico con il 40,00% della spesa 2025 (USD 4,10 miliardi), e l’Asia meridionale è la regione in più rapida crescita, con il 25,69% annuo fino al 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Grande Cina | 4,096.90 | 40.00% | 21,372.85 | 17.96% |
| Giappone e Corea del Sud | 1,946.03 | 19.00% | 11,010.25 | 18.92% |
| Sud-est asiatico | 1,843.61 | 18.00% | 14,896.23 | 23.24% |
| Asia meridionale | 921.80 | 9.00% | 9,067.27 | 25.69% |
| Oceania | 1,433.91 | 14.00% | 8,419.61 | 19.36% |
La Grande Cina detiene una quota del 40,00%
Il mercato dei data center AI della Grande Cina valeva USD 4,10 miliardi nel 2025 e raggiunge USD 21,37 miliardi entro il 2035, con una crescita del 17,96%. Nel 2024 la Cina deteneva il 25% del consumo globale di elettricità dei data center (Fonte: IEA); a Taiwan, la AI factory di Foxconn, NVIDIA e del governo dispone di 10.000 GPU Blackwell (Fonte: NVIDIA).
Giappone e Corea del Sud detengono una quota del 19,00%
Il mercato dei data center AI di Giappone e Corea del Sud valeva USD 1,95 miliardi nel 2025 e raggiunge USD 11,01 miliardi entro il 2035, con una crescita del 18,92%. Il programma di Microsoft da USD 2,9 miliardi in Giappone (Fonte: Microsoft) e il piano coreano da 260.000 GPU (Fonte: NVIDIA) sono i pilastri della regione.
Il Sud-est asiatico detiene una quota del 18,00%
Il mercato dei data center AI del Sud-est asiatico valeva USD 1,84 miliardi nel 2025 e raggiunge USD 14,90 miliardi entro il 2035, con una crescita del 23,24%. Nel primo semestre 2026 la Malesia aveva 1.039 MW in costruzione (Fonte: Cushman & Wakefield).
L’Asia meridionale detiene una quota del 9,00%
Il mercato dei data center AI dell’Asia meridionale valeva USD 921,80 milioni nel 2025 e raggiunge USD 9,07 miliardi entro il 2035, con una crescita del 25,69%. L’hub di Google da USD 15 miliardi a Visakhapatnam per il periodo 2026-2030 (Fonte: Google Cloud) e il portale IndiaAI da 38.000 GPU (Fonte: Digital India) trainano la crescita più rapida.
L’Oceania detiene una quota del 14,00%
Il mercato dei data center AI dell’Oceania valeva USD 1,43 miliardi nel 2025 e raggiunge USD 8,42 miliardi entro il 2035, con una crescita del 19,36%. Il programma australiano di Amazon da AUD 20 miliardi per il periodo 2025-2029 (Fonte: Amazon) sostiene i campus AI di Sydney e Melbourne.
Analisi per Paese: quali Paesi guidano la spesa per data center AI nell’Asia Pacifico?
La Cina è in testa con USD 3,69 miliardi nel 2025, e l’India è il grande Paese in più rapida crescita, con il 25,74% annuo, fino a raggiungere USD 8,10 miliardi entro il 2035.
| Posizione | Paese | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Cina | Grande Cina | 3,687.21 | 36.00% | 19,106.03 | 17.88% |
| 2 | Australia | Oceania | 1,229.07 | 12.00% | 7,448.11 | 19.74% |
| 3 | Giappone | Giappone e Corea del Sud | 1,126.65 | 11.00% | 6,476.62 | 19.11% |
| 4 | Malesia | Sud-est asiatico | 870.59 | 8.50% | 5,828.96 | 20.94% |
| 5 | Corea del Sud | Giappone e Corea del Sud | 819.38 | 8.00% | 4,533.63 | 18.66% |
| 6 | India | Asia meridionale | 819.38 | 8.00% | 8,095.77 | 25.74% |
| 7 | Singapore | Sud-est asiatico | 409.69 | 4.00% | 2,266.82 | 18.66% |
| 8 | Thailandia | Sud-est asiatico | 256.06 | 2.50% | 2,590.65 | 26.04% |
| 9 | Indonesia | Sud-est asiatico | 256.06 | 2.50% | 2,914.48 | 27.53% |
| 10 | Hong Kong | Grande Cina | 204.84 | 2.00% | 971.49 | 16.84% |
| 11 | Taiwan | Grande Cina | 204.84 | 2.00% | 1,295.32 | 20.25% |
| 12 | Nuova Zelanda | Oceania | 153.63 | 1.50% | 647.66 | 15.47% |
I 12 Paesi detengono il 98,0% della spesa 2025; Vietnam, Filippine e altri mercati costituiscono il resto.
Scenari di previsione: come potrebbe cambiare la previsione 2035 del mercato dei data center AI dell’Asia Pacifico?
Nel 2035 il mercato dei data center AI dell’Asia Pacifico si colloca tra USD 47,34 miliardi e USD 80,40 miliardi, con uno scenario base di USD 64,77 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 47,34 miliardi | 16.54% | I limiti della rete riducono del 20% la nuova capacità 2035; quota AI dei nuovi MW 55% |
| Base | USD 64,77 miliardi | 20.25% | Nuova capacità IT APAC di 5.200 MW nel 2030 e 6.400 MW nel 2035; quota AI 62% nel 2035 |
| Alto | USD 80,40 miliardi | 22.88% | Tutti i programmi sovrani e hyperscale annunciati rispettano i tempi; capacità superiore del 15%; quota AI 68% |
Panorama competitivo: chi sono le principali aziende di data center AI dell’Asia Pacifico e qual è la quota di mercato per azienda?
Le principali aziende di data center AI dell’Asia Pacifico sono Amazon Web Services, Microsoft, Google, Alibaba Cloud e AirTrunk; DC Market Insights stima che queste cinque controllino circa il 41% della spesa 2025 in qualità di proprietari o sviluppatori, sulla base della propria mappatura dei campus AI annunciati e dei MW impegnati.
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp.
- KT Cloud
- Schneider Electric
- Vertiv
AirTrunk è la più grande piattaforma indipendente: nel settembre 2024 Blackstone ha concordato di acquisirla a un enterprise value implicito di oltre AUD 24 miliardi, quando aveva più di 800 MW impegnati con i clienti (Fonte: Blackstone). L’hub di Google a Visakhapatnam è sviluppato con AdaniConneX e Airtel (Fonte: Google Cloud), il programma australiano di Amazon raggiunge AUD 20 miliardi (Fonte: Amazon) e NAVER sta espandendo GAK Sejong a 200 MW con Brookfield e NVIDIA (Fonte: NAVER). Schneider Electric e Vertiv forniscono gran parte del contenuto elettrico e di raffreddamento di queste sale.
Sviluppi recenti: cosa è cambiato nel mercato dei data center AI dell’Asia Pacifico nel 2026?
Sei eventi datati tra gennaio 2026 e agosto 2026 hanno plasmato il mercato.
- Nell’agosto 2026 Cushman & Wakefield ha registrato una pipeline record di data center APAC di 26,5 GW per il primo semestre 2026, in aumento di 7,1 GW in sei mesi. (Fonte: Cushman & Wakefield)
- Nel luglio 2026 NAVER, Brookfield e NVIDIA hanno concordato di espandere la AI factory GAK Sejong da 55 MW a 200 MW. (Fonte: NAVER)
- Nel maggio 2026 CBRE ha registrato investimenti record in data center APAC per USD 11,6 miliardi nel 2025. (Fonte: CBRE)
- Nell’aprile 2026 la IndiaAI Mission ha comunicato di aver integrato oltre 38.000 GPU nel proprio portale di calcolo. (Fonte: Digital India, Government of India)
- Nel gennaio 2026 l’Executive Yuan di Taiwan ha approvato il Ten AI Initiatives Promotion Plan per ampliare la capacità di calcolo AI. (Fonte: National Development Council)
- Nel gennaio 2026 il consorzio guidato da Samsung SDS ha fissato l’obiettivo di oltre 15.000 GPU entro il 2028 per il National AI Computing Center coreano. (Fonte: Samsung SDS)
Altri studi regionali e di segmento sono elencati in Settori di DC Market Insights; per tutti i carichi di lavoro si veda il Mercato dei data center dell’Asia Pacifico.
Metodologia: come ha costruito DC Market Insights il modello del mercato dei data center AI dell’Asia Pacifico?
Per il 2025 il modello moltiplica 870 MW per USD 11,00 milioni per MW. DC Market Insights ha costruito il mercato dei data center AI dell’Asia Pacifico con un approccio bottom-up: la nuova capacità IT APAC (2.900 MW nel 2025, 6.400 MW nel 2035) × la quota AI (dal 30% al 62%) × il contenuto infrastrutturale e di rete per MW AI (da USD 11,00 milioni a USD 13,00 milioni) fornisce la spesa per nuove costruzioni, mentre la capacità AI installata (da 1.494 MW a 23.968 MW, con il 2% dismesso ogni anno) × la spesa per servizi per MW fornisce la spesa sulla base installata. Le suddivisioni per segmento, regione e Paese sono fissate per il 2025 e il 2035, interpolate e normalizzate in modo che ogni suddivisione sommi al totale in ogni anno.
Tre verifiche dei limiti:
- Limite superiore 1: il mercato 2024 di USD 6,14 miliardi corrisponde all’1,2% degli investimenti globali in data center di circa USD 0,5 trilioni nel 2024 (Fonte: IEA), che includono server e tutti i carichi di lavoro a livello mondiale.
- Limite superiore 2: la nuova capacità AI 2026 di 1.176 MW corrisponde al 42% del ritmo di consegna APAC di circa 2.800 MW all’anno implicito negli 1,4 GW consegnati nel primo semestre 2026 (Fonte: Cushman & Wakefield), al di sotto del 100%.
- Limite inferiore: 1.494 MW installati × USD 450 mila per MW di spesa per servizi danno USD 672,25 milioni prima di qualsiasi nuova costruzione; la sola AirTrunk aveva oltre 800 MW impegnati (Fonte: Blackstone).
Approccio completo: Metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Calcolo della spesa di costruzione: nuova capacità IT AI × contenuto infrastrutturale e di rete per MW
- 2.2Spesa per servizi e rinnovo sulla base installata
- 2.3Suddivisioni per segmento, regione e Paese
- 2.4Verifiche dei limiti: due limiti superiori e un limite inferiore
- 03Sintesi
- 3.1Istantanea del mercato, 2025, 2030 e 2035
- 3.2Punti chiave
- 04Ambito e definizione del mercato: che cos’è un data center AI dell’Asia Pacifico?
- 4.1Incluso: Electrical Infrastructure, Cooling Infrastructure, Building Shell and Fit-Out, AI Network Fabric, Operations Services and Software
- 4.2Escluso: server con GPU e CPU, storage, terreni, bollette elettriche e ricavi da noleggio cloud
- 4.3Come si combinano i segmenti
- 05Fattori trainanti del mercato dei data center AI dell’Asia Pacifico
- 5.1Gli impegni degli hyperscaler superano USD 30 miliardi in quattro Paesi
- 5.2I programmi GPU sovrani aggiungono 300.000 GPU
- 5.3La domanda di elettricità è cresciuta del 17% nel 2025
- 06Tendenze di mercato
- 6.1L’inferenza cresce da USD 3,89 miliardi a USD 37,56 miliardi
- 6.2Il raffreddamento sale dal 17% al 21% della spesa
- 6.3Sud-est asiatico e India raggiungono il 37% entro il 2035
- 07Sfide di mercato
- 7.1Le connessioni alla rete condizionano fino al 20% della capacità 2035
- 7.2I limiti di efficienza aumentano il contenuto per MW di USD 0,5 milioni
- 08Opportunità di mercato
- 8.1Sud-est asiatico e Asia meridionale aggiungono USD 21,20 miliardi
- 8.2I servizi sulla base installata raggiungono USD 13,18 miliardi
- 09Analisi dei prezzi: prezzo per MW di un data center AI
- 9.1Contenuto infrastrutturale e di rete per nuovo MW AI, 2020-2035
- 9.2Spesa per servizi e rinnovo per MW AI installato
- 9.3Riferimenti pubblici: costo di sviluppo in Corea ed espansione di GAK Sejong
- 10Standard e regolamentazione
- 10.1Singapore Green Data Centre Roadmap (IMDA)
- 10.2Norma Energy Utilization Manual di Taiwan (MOEA)
- 10.3Korea Special Act on Activation of Distributed Energy (2023)
- 10.4IndiaAI Mission
- 11Mercato dei data center AI dell’Asia Pacifico, per componente
- 11.1Electrical Infrastructure
- 11.2Cooling Infrastructure
- 11.3Building Shell and Fit-Out
- 11.4AI Network Fabric
- 11.5Operations Services and Software
- 12Mercato dei data center AI dell’Asia Pacifico, per tipo di data center
- 12.1Hyperscale Self-Build
- 12.2Colocation and Wholesale AI
- 12.3Sovereign and Government AI
- 12.4Enterprise and Edge AI
- 13Mercato dei data center AI dell’Asia Pacifico, per carico di lavoro
- 13.1AI Training
- 13.2AI Inference
- 14Esclusiva DC: modello APAC del contenuto infrastrutturale AI per MW e matrice Componente × Tipo di data center
- 14.1Modello APAC del contenuto infrastrutturale AI per MW
- 14.2Matrice Componente × Tipo di data center, 2025
- 15Mercato dei data center AI dell’Asia Pacifico, per regione
- 15.1Grande Cina
- 15.2Giappone e Corea del Sud
- 15.3Sud-est asiatico
- 15.4Asia meridionale
- 15.5Oceania
- 16Analisi per Paese
- 16.1Cina
- 16.2Australia
- 16.3Giappone
- 16.4Malesia
- 16.5Corea del Sud
- 16.6India
- 16.7Singapore
- 16.8Thailandia
- 16.9Indonesia
- 16.10Hong Kong
- 16.11Taiwan
- 16.12Nuova Zelanda
- 17Scenari di previsione 2035
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Quota di mercato delle cinque aziende principali, 2025
- 18.2AirTrunk: la più grande piattaforma indipendente
- 18.3Partnership degli hyperscaler e campus sovrani
- 18.4Fornitori di apparecchiature elettriche e di raffreddamento
- 19Profili aziendali
- 19.1NVIDIA
- 19.2Amazon Web Services
- 19.3Microsoft
- 19.4Google
- 19.5Alibaba Cloud
- 19.6Tencent Cloud
- 19.7AirTrunk
- 19.8ST Telemedia Global Data Centres
- 19.9Equinix
- 19.10NTT DATA
- 19.11Digital Realty
- 19.12Princeton Digital Group
- 19.13YTL Power International
- 19.14AdaniConneX
- 19.15SoftBank Corp.
- 19.16KT Cloud
- 19.17Schneider Electric
- 19.18Vertiv
- 20Sviluppi recenti
- 20.1Pipeline APAC record di 26,5 GW (agosto 2026)
- 20.2Espansione di GAK Sejong a 200 MW (luglio 2026)
- 20.3Investimenti record in data center APAC per USD 11,6 miliardi (maggio 2026)
- 20.4La IndiaAI Mission supera le 38.000 GPU (aprile 2026)
- 20.5Ten AI Initiatives Promotion Plan di Taiwan (gennaio 2026)
- 20.6Il National AI Computing Center coreano punta a 15.000 GPU (gennaio 2026)
- 21Raccomandazioni degli analisti
- 22Appendice
- 22.1Abbreviazioni: AI, APAC, GPU, CPU, MW, GW, kW, IT, CAGR, UPS, CDU, DCIM, PUE
- 23Glossario
- Fig. 1Dimensione del mercato dei data center AI dell’Asia Pacifico, 2020-2035 (milioni di USD)
- Tabella 1Attributi del report
- Tabella 2Contenuto infrastrutturale e di rete per MW AI, 2020-2035
- Tabella 3Mercato per componente, 2025 e 2035 (milioni di USD)
- Tabella 4Mercato per tipo di data center, 2025 e 2035 (milioni di USD)
- Tabella 5Mercato per carico di lavoro, 2025 e 2035 (milioni di USD)
- Tabella 6Matrice Componente × Tipo di data center, 2025 (milioni di USD)
- Tabella 7Mercato per regione, 2025 e 2035 (milioni di USD)
- Tabella 8Primi 12 Paesi, 2025 e 2035 (milioni di USD)
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 10,24 miliardi nel 2025. DC Market Insights valuta il mercato dei data center AI dell’Asia Pacifico USD 10,24 miliardi nel 2025, rispetto a USD 1,02 miliardi nel 2020, e prevede USD 64,77 miliardi entro il 2035.
20,25% annuo dal 2025 al 2035. Il mercato cresce da USD 10,24 miliardi a USD 64,77 miliardi, mentre la nuova capacità IT AI nell’Asia Pacifico sale da 870 MW a 3.968 MW all’anno.
Una struttura costruita per cluster di GPU con densità da 40 kW a oltre 130 kW per rack. La sua spesa per sistemi elettrici, raffreddamento, involucro, network fabric e operazioni è stata un mercato di USD 10,24 miliardi nel 2025, server esclusi.
Circa USD 11,00 milioni per MW di carico IT nel 2025, server esclusi, secondo le stime di DC Market Insights, con un aumento a USD 13,00 milioni per MW entro il 2035 con la diffusione del raffreddamento a liquido.
AI Inference, con il 25,45% annuo, da USD 3,89 miliardi nel 2025 a USD 37,56 miliardi nel 2035. Sovereign and Government AI è il tipo di data center in più rapida crescita, al 23,45%.
Circa il 41% della spesa 2025 fa capo ad Amazon Web Services, Microsoft, Google, Alibaba Cloud e AirTrunk, secondo le stime di DC Market Insights. Seguono NTT DATA, ST Telemedia ed Equinix.
La Grande Cina, con il 40,00% (USD 4,10 miliardi) nel 2025. L’Asia meridionale cresce più rapidamente, al 25,69% annuo, trainata dall’India al 25,74%.
Il 58% della spesa va all’inferenza entro il 2035, rispetto al 38%; il raffreddamento sale dal 17% al 21% della spesa; Sud-est asiatico e India raggiungono il 37% del mercato entro il 2035.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.