
Markt für Kühlung von Rechenzentren in China: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
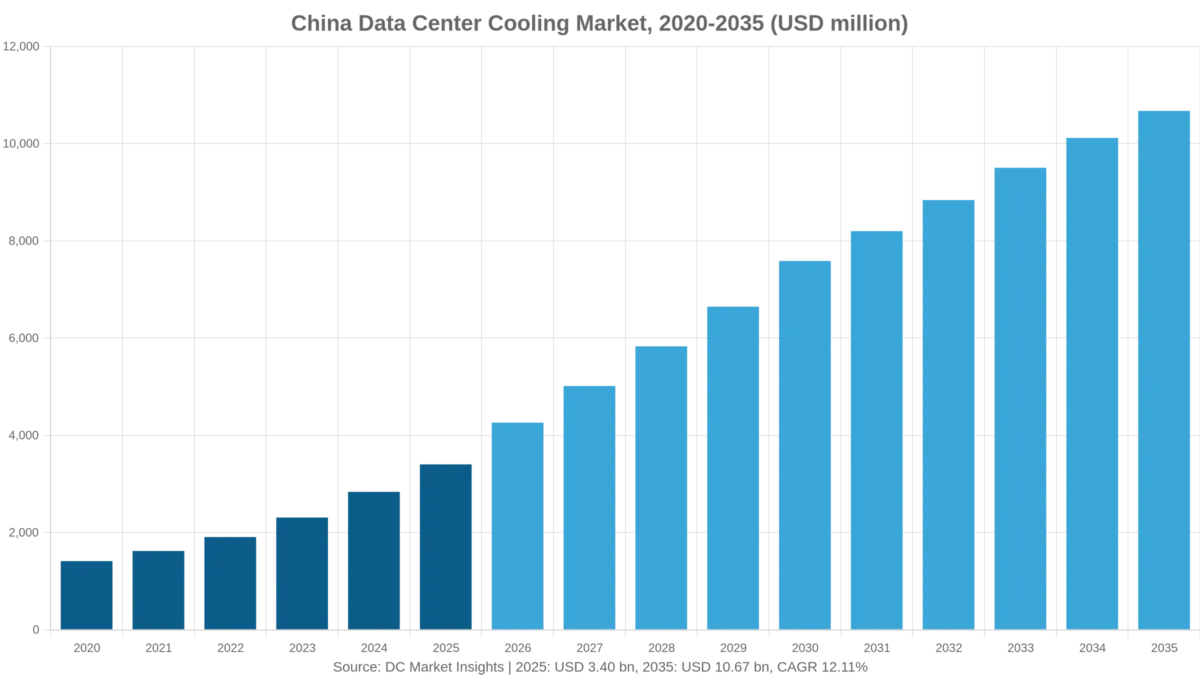
Markt für Kühlung von Rechenzentren in China: 2025 lag das Marktvolumen bei USD 3,402.5 Mio.; bis 2035 soll es bei einer CAGR von 12.11 % auf USD 10.67 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Markttrends
- 05Preisanalyse
- 06Normen und Regulierung
- 07Markt für Kühlung von Rechenzentren in China, nach Komponente
- 08Markt für Kühlung von Rechenzentren in China, nach Kühlansatz
- 09Markt für Kühlung von Rechenzentren in China, nach Rechenzentrumstyp
- 10Markt für Kühlung von Rechenzentren in China, nach Rack-Dichte
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Kühlung von Rechenzentren in China wird 2026 auf 4,26 Mrd. USD geschätzt und soll bis 2035 10,67 Mrd. USD erreichen, ausgehend von 3,40 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 12,11 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was in China das Geld bewegt, ist die Stromrechnung, nicht die Zahl der Gebäude: Ab 2026 verlangt Peking von Rechenzentren, deren Power Usage Effectiveness (PUE) über 1,35 liegt, einen Aufschlag von 0,2 oder 0,5 RMB je kWh (Stadtregierung Peking, November 2024), und nationale Vorgaben begrenzen neue Großhallen auf PUE 1,25. Damit wird jede 0,1 PUE zu einer finanziellen Entscheidung, und Betreiber kaufen Kältemaschinen, Verdunstungskühlgeräte und Flüssigkeitskreisläufe, um unter der Grenze zu bleiben. Die Rechnung für 2025 lautet: 2.600 MW neue IT-Kapazität × 1,04 Mio. USD Kühltechnik je MW = 2,70 Mrd. USD, zuzüglich 900 MW PUE-Nachrüstungen × 0,45 Mio. USD = 405,00 Mio. USD, zuzüglich Wartung für 18.343 MW im Betrieb = 293,49 Mio. USD. Die Immersionskühlung wächst mit 23,09 % pro Jahr am schnellsten, weil KI-Racks über 40 kW nicht mit Luft gekühlt werden können, und die westlichen Hub-Provinzen wachsen mit 18,56 % pro Jahr am schnellsten, weil der Plan „Daten im Osten, Rechnen im Westen“ neue Kapazität in die Innere Mongolei, nach Guizhou und nach Ningxia lenkt.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Kühlung von Rechenzentren in China 2026?
DC Market Insights bewertet den Markt für Kühlung von Rechenzentren in China 2026 mit 4,26 Mrd. USD, 25,25 % über den 3,40 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 3,40 Mrd. USD
- Marktgröße 2026: 4,26 Mrd. USD
- Marktgröße 2030: 7,59 Mrd. USD
- Marktgröße 2035: 10,67 Mrd. USD
- CAGR 2025–2035: 12,11 % (niedriges Szenario 8,49 %, hohes Szenario 15,09 %)
- Größte Komponente: Kühltechnik für neue Hallen, 2,70 Mrd. USD (79,47 % von 2025)
- Am schnellsten wachsender Kühlansatz: Immersionskühlung, 23,09 % pro Jahr bis 2035
- Führende Region: Jangtse-Delta, 30 % des Werts von 2025 (1,02 Mrd. USD)
- Am schnellsten wachsende Region: westliche Hub-Provinzen, 18,56 % pro Jahr
- Größte Provinz: Guangdong, 578,42 Mio. USD im Jahr 2025
- Größte börsennotierte inländische Lieferantensparte: Shenzhen Envicool Technology, 3,45 Mrd. RMB Umsatz mit Raumkühlung im Jahr 2025
Wie viel hat China von 2020 bis 2025 für die Kühlung von Rechenzentren ausgegeben, und wie geht es weiter?
Der Markt für Kühlung von Rechenzentren in China wurde 2020 mit 1,41 Mrd. USD bewertet, erreichte 2025 3,40 Mrd. USD und soll bis 2035 10,67 Mrd. USD erreichen, bei einer CAGR von 12,11 % im Prognosezeitraum.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 3,40 Mrd. USD |
| Marktgröße 2026 | 4,26 Mrd. USD |
| CAGR 2025–2035 | 12,11 % |
| Marktgröße 2035 | 10,67 Mrd. USD |
Die Ausgaben wuchsen von 2020 bis 2025 um 19,22 % pro Jahr, da die neue IT-Kapazität von 1.400 MW auf 2.600 MW pro Jahr stieg und die PUE-Nachrüstungen von 200 MW auf 900 MW zunahmen. Allein 2026 legt der Markt für Kühlung von Rechenzentren in China um 859,20 Mio. USD zu, der größte Zuwachs eines einzelnen Jahres im Jahrzehnt, weil 3.150 MW neuer Hallen ausgestattet werden, während die Nachrüstungswelle mit 1.000 MW ihren Höhepunkt erreicht. Nach 2030 verlangsamt sich das Wachstum auf 7,07 % pro Jahr, da sich die neue Kapazität bei rund 6.000 MW einpendelt und die Nachrüstungen auf 600 MW sinken.
Was umfasst der Markt für Kühlung von Rechenzentren in China?
Der Markt für Kühlung von Rechenzentren in China umfasst Ausgaben von 3,40 Mrd. USD im Jahr 2025 für Anlagen und Dienstleistungen, die Wärme aus Rechenzentrumshallen in Festlandchina abführen.
Enthalten: Kältemaschinen, Kühltürme und Trockenkühler; Umluftkühlgeräte für Rechnerräume und Präzisionsklimageräte; indirekte Verdunstungs- und Freikühlungsgeräte; Cold-Plate-Flüssigkeitskreisläufe mit Kühlmittelverteilereinheiten; Immersionsbecken und -flüssigkeiten; PUE-Nachrüstungsprojekte, bei denen Kühlanlagen ersetzt oder modernisiert werden; sowie planmäßige Wartung und Service von Kühlanlagen.
Nicht enthalten: Warm- und Kaltgangeinhausung, Temperatursensoren und Software zur thermischen Steuerung (diese gehören zum China Data Center Thermal Management Market, von dem die Kühlung 90,9 % ausmacht); Kühlkörper und Lüfter auf Serverebene; Strom für die Kühlung; sowie Gebäude.
Wie die Segmente zusammenpassen: Die Aufteilung nach Komponenten (Technik für neue Hallen, Nachrüstungen, Wartung) ergibt in der Summe den Gesamtmarkt; die Aufteilungen nach Kühlansatz, Rechenzentrumstyp und Rack-Dichte teilen jeweils denselben Gesamtwert auf andere Weise auf. Die Position Kühltechnik entspricht der Position Kühlsysteme im China Data Center Market, sodass beide Berichte übereinstimmen.
Warum unterscheiden sich die Schätzungen zum Markt für Kühlung von Rechenzentren in China?
Die Schätzungen unterscheiden sich wegen des Umfangs: DC Market Insights zählt 2026 Kühlungsausgaben von 4,26 Mrd. USD in China, während engere Ausgaben nur die Technik für neue Hallen erfassen und breitere Ausgaben Einhausung, Steuerungssoftware oder den Kühlungsanteil der Stromrechnung hinzurechnen.
Eine frühere Ausgabe von DC Market Insights bezifferte den Markt 2025 auf 1,36 Mrd. USD; sie zählte Lösungs- und Serviceumsätze nach Produktkategorie und übersah die PUE-Nachrüstungswelle sowie die vollständige Ausstattung von Hyperscale-Hallen. Das Bottom-up-Modell dieser Ausgabe multipliziert 2.600 MW neue IT-Kapazität des Jahres 2025 mit 1,04 Mio. USD je MW, was allein 2,70 Mrd. USD ergibt. Breitere Definitionen rechnen Gangeinhausung, Sensoren und thermische Software hinzu (2025 rund 340 Mio. USD mehr) und teilweise auch den Kühlungsanteil der Stromrechnung in RMB, den dieser Bericht ausklammert, weil es sich um Betriebskosten und nicht um Kühlungsinvestitionen handelt. Serverräume von Unternehmen und Behörden sind enthalten und hatten 2025 einen Wert von 612,45 Mio. USD.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Kühltechnik für neue Hallen | Ja, 2,70 Mrd. USD (2025) | Kerninvestition für jedes neue MW |
| PUE-Nachrüstungsprojekte | Ja, 405,00 Mio. USD | Vorschriften erzwingen die Modernisierung bestehender Hallen |
| Wartung und Service der Kühlung | Ja, 293,49 Mio. USD | Wiederkehrende Ausgaben für installierte Anlagen |
| Einhausung, Sensoren und thermische Software | Nein | Im Thermal Management erfasst |
| Strom für die Kühlung | Nein | Betriebskosten, keine Ausrüstung |
Markttreiber: Warum kaufen chinesische Betreiber 2026 mehr Kühlung?
Drei Vorschriften und ein Rechenleistungsschub erhöhen die Nachfrage nach Rechenzentrumskühlung in China zwischen 2025 und 2026 um rund 859,20 Mio. USD.
Pekings PUE-Aufschlag macht ab 2026 jede 0,1 PUE zu einem Kostenfaktor
Die Stadtregierung Peking erklärte im November 2024, dass Rechenzentren mit einer PUE über 1,35 ab 2026 einen differenzierten Strompreis zahlen und der Durchschnitt der Stadt bis 2027 unter 1,35 fallen muss (Stadtregierung Peking). GDS Holdings wiederholte diese Regel in seinem Jahresbericht 2025, der im April 2026 bei der U.S. Securities and Exchange Commission eingereicht wurde. Für eine 10-MW-Halle mit PUE 1,60 erreicht der Aufschlag bei 0,5 RMB je kWh rund 6,8 Mio. USD pro Jahr (Schätzung von DC Market Insights), sodass sich eine Kühlungsnachrüstung für 4,5 Mio. USD in weniger als einem Jahr amortisiert. Auf die Stadt Peking entfallen 408,30 Mio. USD der Kühlungsausgaben 2025.
Die nationale PUE-Obergrenze von 1,25 für neue Großhallen bestimmt die Ausrüstungskosten
Der Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren, im Juli 2024 von der Nationalen Entwicklungs- und Reformkommission (NDRC), dem Ministerium für Industrie und Informationstechnologie (MIIT), der Nationalen Energiebehörde (NEA) und der Nationalen Datenbehörde veröffentlicht, legte bis Ende 2025 eine durchschnittliche nationale PUE unter 1,5 sowie eine PUE von 1,25 oder weniger für neue und erweiterte große Rechenzentren fest, für Projekte an Hub-Knoten 1,2 (NDRC). Luftkühlung allein erreicht selten 1,2, daher steigt die Kühltechnik je neuem MW von 0,85 Mio. USD im Jahr 2020 auf 1,04 Mio. USD im Jahr 2025 und 1,55 Mio. USD bis 2035.
Intelligente Rechenleistung von 2.185 EFLOPS treibt Racks über 40 kW
Chinas intelligente Rechenkapazität erreichte Ende Juni 2026 laut einer Mitteilung des Staatsrats vom Juli 2026 2.185 EFLOPS, ein Plus von 177 %. Racks mit Grafikprozessoren (GPU) laufen mit 40 bis 130 kW, mehr als Umluftkühlgeräte abführen können, sodass die Kühlungsausgaben für Racks über 40 kW von 612,45 Mio. USD im Jahr 2025 auf 5,12 Mrd. USD im Jahr 2035 steigen, um 23,67 % pro Jahr. Die Nachfrage aus KI-Hallen wird im China AI Data Center Market beziffert.
Markttrends: Auf welche Kühltechnologien stellen chinesische Rechenzentren um?
Die Flüssigkeitskühlung steigt von 25 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 auf 51 % im Jahr 2035 und erreicht dann einen Wert von 5,44 Mrd. USD.
Immersionsumsatz bei Sugon Shuchuang stieg 2025 um 370,58 %
Laut Jahresbericht 2025 erzielte Sugon Shuchuang (Sugon Data Energy) 2025 einen Umsatz mit Immersionskühlung von 457,93 Mio. RMB, ein Plus von 370,58 %, und einen Cold-Plate-Umsatz von 298,64 Mio. RMB, ein Plus von 40,01 % (Quelle: Jahresbericht Sugon Shuchuang, April 2026). Immersion ist mit 187,14 Mio. USD im Jahr 2025 der kleinste Ansatz in diesem Markt, aber mit 23,09 % pro Jahr der am schnellsten wachsende.
Chinesische Kühlungshersteller verkaufen ins Ausland, während das Inlandswachstum abkühlt
Shenzhen Envicool Technology erklärte in seinem Jahresbericht 2025, dass sich das Wachstum der Rechenzentrumskühlung im zweiten Halbjahr 2025 verlangsamte, während der Auslandsumsatz stieg, und Guangdong Shenling Environmental Systems meldete für 2025 ein Plus von rund 72 % bei den Neuaufträgen im Datenservice sowie Fortschritte im Ausland und bei der Flüssigkeitskühlung. Exportaufträge erhöhen die Fertigungsgröße und senken die inländischen Kosten je MW für Cold-Plate-Kreisläufe, die dieses Modell 2025 bei 1,04 Mio. USD je neuem MW ansetzt.
Indirekte Verdunstungskühlung hält 22 % im trockenen Norden
Indirekte Verdunstungs- und Freikühlung hat 2025 einen Wert von 748,55 Mio. USD, weil Standorte in Hebei, der Inneren Mongolei und Ningxia mehrere tausend Freikühlstunden pro Jahr erreichen; ihr Anteil sinkt bis 2035 auf 18 %, da Flüssigkeitskreisläufe die KI-Hallen übernehmen.
Marktherausforderungen: Was bremst die Ausgaben für Rechenzentrumskühlung in China?
Ungenutzte Racks und ein langsameres Wachstum der Anbieter sind die beiden Bremsen; zusammen begrenzen sie das Wachstum 2027–2030 auf 15,51 % pro Jahr gegenüber 25,25 % im Jahr 2026.
Eine Rack-Auslastung von 71,4 % lässt gebaute Hallen ungefüllt
Die landesweite Rack-Auslastung lag Ende Juni 2026 bei 71,4 % (Staatsrat, Juli 2026), und 15,56 Millionen Standard-Racks waren in Betrieb (Digital China, Oktober 2026). Fast drei von zehn Racks stehen leer, daher verschieben Betreiber neue Kühlanlagen in den östlichen Städten und kaufen nur für KI-Hallen. Das Modell setzt die neue IT-Kapazität 2026 bei 3.150 MW und 2027 bei 3.600 MW an, statt das Tempo von 2024–2026 fortzuschreiben.
Das Anbieterwachstum halbierte sich binnen eines Jahres von 41 % auf 26 %
Der Umsatz von Envicool mit Raumkühlung stieg 2025 um 41,28 % auf 3,45 Mrd. RMB, im ersten Halbjahr 2026 jedoch nur um 25,84 % auf 1,70 Mrd. RMB (Jahresbericht 2025 von Envicool; Halbjahresbericht 2026). Der Preiswettbewerb unter inländischen Herstellern von Kältemaschinen und Umluftkühlgeräten hält das Wachstum der Luftkühltechnik bis 2035 bei 6,26 % pro Jahr.
Marktchancen: Wo können Kühlungsanbieter in China neue Aufträge gewinnen?
Der Pool an PUE-Nachrüstungen und die flüssigkeitsgekühlten Campus im Westen haben 2025 zusammen einen Wert von 0,81 Mrd. USD.
Ein Nachrüstungspool von 455 Mio. USD im Jahr 2026
PUE-Nachrüstungsprojekte erreichen 2026 mit 1.000 MW und 455,00 Mio. USD ihren Höhepunkt, da vor 2020 gebaute Hallen mit PUE 1,5 bis 1,7 den nationalen Durchschnitt von 1,5 erreichen müssen und Shanghai Standorte mit einer PUE über 1,7 zum Ausstieg drängt (Shanghaier Kommission für Wirtschaft und Informatisierung, Juni 2022). Anbieter, die Verdunstungskühlgeräte, drehzahlgeregelte Kältemaschinen und Steuerungen bündeln, gewinnen diese Aufträge.
Campus in den westlichen Hubs wachsen von 408 Mio. USD auf 2,24 Mrd. USD
Die Kühlungsausgaben in den westlichen Hub-Provinzen steigen von 408,30 Mio. USD im Jahr 2025 auf 2,24 Mrd. USD im Jahr 2035, um 18,56 % pro Jahr, weil die Regeln für Hub-Knoten in Gui’an eine PUE unter 1,2 verlangen und neue Hub-Hallen zu über 80 % mit grünem Strom betrieben werden müssen (NDRC, Juli 2024). Cold-Plate-Kreisläufe mit Trockenkühlern passen zu diesen Standorten.
Was zahlen chinesische Betreiber je MW für die Kühlung von Rechenzentren?
Eine neue chinesische Rechenzentrumshalle zahlte 2025 für Kühltechnik 1,04 Mio. USD je MW IT-Last, gegenüber 0,85 Mio. USD im Jahr 2020 (Schätzung von DC Market Insights).
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Kühltechnik je neuem MW (Mio. USD) | 0,85 | 1,04 | 1,35 | 1,55 |
| PUE-Nachrüstung je MW (Mio. USD) | 0,40 | 0,45 | 0,48 | 0,50 |
| Kühlungswartung je installiertem MW und Jahr (USD) | 13.000 | 16.000 | 17.500 | 19.000 |
Öffentliche Bezugspunkte: Laut ihren Jahresberichten vom April 2026 verkaufte Envicool 2025 Raumkühlungsprodukte für 3,45 Mrd. RMB, und das Datenservice-Segment von Shenling erzielte 2,34 Mrd. RMB. Huawei Digital Power vermarktet sein FusionModule2000 mit 50 kW je Rack bei Luftkühlung (Huawei, Oktober 2025), was zeigt, dass Luft Hallen mittlerer Dichte noch zu geringeren Kosten je MW versorgen kann als Flüssigkeit. Der Preis je MW steigt, weil flüssigkeitsgekühlte Hallen zusätzlich zu einer kleineren Kaltwasseranlage Kühlmittelverteilereinheiten, Verteiler und Trockenkühler benötigen.
Normen und Regulierung: Welche PUE-Vorschriften bestimmen die Kühlungsnachfrage in chinesischen Rechenzentren?
Sechs Vorschriften legen PUE-Grenzwerte zwischen 1,15 und 1,5 für chinesische Rechenzentrumshallen fest und steuern laut Schätzungen von DC Market Insights die Ausgaben für Kühltechnik von 2,70 Mrd. USD im Jahr 2025.
- GB 40879-2021, die verbindliche nationale Norm zur Energieeffizienz von Rechenzentren, veröffentlicht im Oktober 2021 und in Kraft seit dem 1. November 2022 (Staatliche Verwaltung für Marktregulierung).
- Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren, Juli 2024: durchschnittliche nationale PUE unter 1,5 bis Ende 2025; neue Großhallen bei 1,25; Hub-Knoten bei 1,2; über 80 % grüner Strom in neuen Hub-Hallen (Informationsbüro des Staatsrats; NDRC).
- Plan „Daten im Osten, Rechnen im Westen“, März 2022: Hub-Knoten unter PUE 1,25, Gui’an unter 1,2, Auslastung im Westen von 30 % auf über 50 % angehoben (NDRC).
- Pekinger PUE-Zugangswerte von 1,3, 1,25, 1,2 und 1,15 je nach Größe (Stadtregierung Peking, Juli 2021).
- Pekinger differenzierter Strompreis oberhalb von PUE 1,35 ab 2026 (Stadtregierung Peking, November 2024).
- Shanghai: neue Großhallen in Clustern bei einer PUE von etwa 1,25, rund 280.000 Racks bis 2025, Standorte über PUE 1,7 sollen schließen (Shanghaier Kommission für Wirtschaft und Informatisierung, Juni 2022).
Welche Kühlungssegmente haben in China den größten Wert?
Kühltechnik für neue Hallen macht 2,70 Mrd. USD aus, 79,47 % des Marktes für Kühlung von Rechenzentren in China im Jahr 2025, und steigt bis 2035 auf 87,13 %.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Kühltechnik für neue Hallen | 2.704,00 | 79,47 % | 9.300,00 | 13,15 % |
| PUE-Nachrüstungsprojekte | 405,00 | 11,90 % | 300,00 | -2,96 % |
| Wartung und Service der Kühlung | 293,49 | 8,63 % | 1.073,70 | 13,85 % |
PUE-Nachrüstungen schrumpfen nach 2026 um 2,96 % pro Jahr, da der Altbestand modernisiert ist; die Wartung wächst mit der installierten Basis um 13,85 % pro Jahr.
Nach Kühlansatz
| Kühlansatz | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Präzisionsluft- und Kaltwasserkühlung | 1.803,32 | 53,00 % | 3.308,85 | 6,26 % |
| Indirekte Verdunstungs- und Freikühlung | 748,55 | 22,00 % | 1.921,27 | 9,88 % |
| Cold-Plate-Flüssigkeitskühlung | 663,49 | 19,50 % | 3.949,27 | 19,53 % |
| Immersionskühlung | 187,14 | 5,50 % | 1.494,32 | 23,09 % |
Präzisionsluft- und Kaltwasserkühlung behält 2035 mit 31 % den größten Anteil innerhalb der Luftkühlung, doch die Cold-Plate-Flüssigkeitskühlung überholt sie bis 2035 mit 3,95 Mrd. USD.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Eigenbau | 1.156,85 | 34,00 % | 4.376,22 | 14,23 % |
| IDC von Telekommunikationsbetreibern | 918,67 | 27,00 % | 2.561,69 | 10,80 % |
| Colocation und Wholesale von Drittanbietern | 714,52 | 21,00 % | 2.454,95 | 13,14 % |
| Unternehmen und Behörden | 612,45 | 18,00 % | 1.280,84 | 7,66 % |
Hyperscale- und Cloud-Eigenbauten von Alibaba, Tencent, ByteDance und Baidu führen mit 34 % und wachsen um 14,23 % pro Jahr; IDC von Telekommunikationsbetreibern halten 2025 einen Anteil von 27 %.
Nach Rack-Dichte
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Unter 15 kW | 1.633,20 | 48,00 % | 2.348,21 | 3,70 % |
| 15 bis 40 kW | 1.156,85 | 34,00 % | 3.202,11 | 10,72 % |
| Über 40 kW | 612,45 | 18,00 % | 5.123,38 | 23,67 % |
Racks über 40 kW steigen von 18 % auf 48 % der Kühlungsausgaben, das deutlichste Zeichen dafür, dass KI-Hallen den Markt für Kühlung von Rechenzentren in China antreiben.
DC Exklusiv: Umsatzkarte chinesischer Kühlungsanbieter, vier börsennotierte Hersteller halten 31,28 %
Vier börsennotierte chinesische Kühlungshersteller wiesen 2025 rechenzentrumsbezogene Umsätze von 1,06 Mrd. USD aus, was 31,28 % des Marktes für Kühlung von Rechenzentren in China entspricht (Modell von DC Market Insights auf Basis von 6 Eingangsgrößen: vier gemeldete Umsatzpositionen, der Kurs von 7,2 RMB je USD und die Marktgröße 2025).
| Unternehmen | Ausgewiesene Position | Mio. RMB | Mio. USD | Anteil am Markt 2025 |
|---|---|---|---|---|
| Shenzhen Envicool Technology | Raumkühlungsprodukte, 2025 | 3.448,48 | 478,96 | 14,08 % |
| Guangdong Shenling Environmental Systems | Datenservice-Segment, 2025 | 2.343,26 | 325,45 | 9,57 % |
| Guangzhou Goaland Energy Conservation Technology | Gesamtumsatz, 2025 | 989,12 | 137,38 | 4,04 % |
| Sugon Shuchuang (Sugon Data Energy) | Gesamtumsatz, 2025 | 882,34 | 122,55 | 3,60 % |
| Gesamt | Vier börsennotierte Hersteller | 7.663,20 | 1.064,34 | 31,28 % |
Die Karte ist eine Untergrenze, keine Rangliste: Die Positionen von Envicool und Shenling enthalten Auslandsumsätze, während Huawei Digital Power, Vertiv, Schneider Electric, Gree, Midea und Daikin keine Umsätze mit Rechenzentrumskühlung in China ausweisen. Das gesamte Asien-Pazifik-Segment von Vertiv setzte 2025 2,02 Mrd. USD um, ein Plus von 17,5 % (Jahresbericht 2025 von Vertiv). Käufer können die Karte als Lieferanten-Shortlist lesen: Die vier börsennotierten Hersteller wuchsen 2025 um 32 % bis 74 %, daher füllen sich ihre Lieferslots für Cold-Plate- und Immersionssysteme am schnellsten.
Welche Region Chinas gibt am meisten für Rechenzentrumskühlung aus?
Das Jangtse-Delta führt 2025 mit 1,02 Mrd. USD, und die westlichen Hub-Provinzen wachsen bis 2035 mit 18,56 % pro Jahr am schnellsten.
Jangtse-Delta: 1,02 Mrd. USD im Jahr 2025
Das Jangtse-Delta hält 30 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 und erreicht bis 2035 2,78 Mrd. USD bei 10,52 % pro Jahr. Shanghai verlangt für neue große Clusterhallen eine PUE von etwa 1,25 und plante bis 2025 rund 280.000 Racks (Shanghaier Kommission für Wirtschaft und Informatisierung, Juni 2022), daher kaufen Shanghai, Jiangsu, Zhejiang und Anhui hocheffiziente Kältemaschinen und Flüssigkeitskreisläufe.
Peking-Tianjin-Hebei und Nordchina: 918,67 Mio. USD im Jahr 2025
Peking-Tianjin-Hebei und Nordchina halten 27 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 und erreichen bis 2035 2,56 Mrd. USD bei 10,80 % pro Jahr. Pekings Aufschlag oberhalb von PUE 1,35 ab 2026 treibt Nachrüstungen in der Stadt und neue Bauten mit Freikühlung in Zhangjiakou und Langfang voran, wo Hebei um 13,19 % pro Jahr wächst.
Greater Bay Area Guangdong-Hongkong-Macao: 646,47 Mio. USD im Jahr 2025
Die Greater Bay Area Guangdong-Hongkong-Macao hält 19 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 und erreicht bis 2035 1,71 Mrd. USD bei 10,20 % pro Jahr. Heiße, feuchte Sommer halten die Kaltwasseranlagen in Guangdong groß, der Heimat von Envicool (Shenzhen) und Shenling (Foshan), den beiden größten börsennotierten Kühlungsherstellern.
Westliche Hub-Provinzen: 408,30 Mio. USD im Jahr 2025
Die westlichen Hub-Provinzen halten 12 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 und erreichen bis 2035 2,24 Mrd. USD bei 18,56 % pro Jahr. Gui’an muss unter PUE 1,2 bleiben (NDRC, März 2022), und die Innere Mongolei und Ningxia haben lange Freikühlperioden; Ningxia (Zhongwei) wächst mit 21,58 % pro Jahr am schnellsten von allen Provinzen.
Chengdu-Chongqing und Zentralchina: 408,30 Mio. USD im Jahr 2025
Chengdu-Chongqing und Zentralchina halten 12 % der Kühlungsausgaben chinesischer Rechenzentren im Jahr 2025 und erreichen bis 2035 1,39 Mrd. USD bei 13,01 % pro Jahr. Der Hub-Knoten Chengdu-Chongqing strebt im Rahmen des Plans „Daten im Osten, Rechnen im Westen“ eine Auslastung im Westen von über 50 % an, wobei Sichuan und Chongqing um 13,30 % bzw. 13,85 % pro Jahr wachsen.
Welche chinesischen Provinzen führen bei den Ausgaben für Rechenzentrumskühlung?
Guangdong führt den Markt für Kühlung von Rechenzentren in China 2025 mit 578,42 Mio. USD an, und Ningxia (Zhongwei) ist mit 21,58 % pro Jahr die am schnellsten wachsende Provinz.
| Rang | Provinz | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Guangdong | Greater Bay Area Guangdong-Hongkong-Macao | 578,42 | 1.494,32 | 9,96 % |
| 2 | Peking | Peking-Tianjin-Hebei und Nordchina | 408,30 | 853,90 | 7,66 % |
| 3 | Hebei (Zhangjiakou und Langfang) | Peking-Tianjin-Hebei und Nordchina | 340,25 | 1.174,11 | 13,19 % |
| 4 | Shanghai | Jangtse-Delta | 323,24 | 800,53 | 9,49 % |
| 5 | Jiangsu | Jangtse-Delta | 289,21 | 747,16 | 9,96 % |
| 6 | Zhejiang | Jangtse-Delta | 221,16 | 587,05 | 10,25 % |
| 7 | Sichuan | Chengdu-Chongqing und Zentralchina | 153,11 | 533,68 | 13,30 % |
| 8 | Innere Mongolei (Horinger) | Westliche Hub-Provinzen | 153,11 | 907,26 | 19,47 % |
| 9 | Guizhou (Gui’an) | Westliche Hub-Provinzen | 136,10 | 587,05 | 15,74 % |
| 10 | Chongqing | Chengdu-Chongqing und Zentralchina | 102,07 | 373,58 | 13,85 % |
| 11 | Anhui (Wuhu) | Jangtse-Delta | 68,05 | 426,95 | 20,16 % |
| 12 | Ningxia (Zhongwei) | Westliche Hub-Provinzen | 68,05 | 480,32 | 21,58 % |
Die Innere Mongolei (Horinger) ist die am schnellsten wachsende große Provinz und legt um 19,47 % pro Jahr von 153,11 Mio. USD auf 907,26 Mio. USD zu, da Horinger die KI-Campus des Hub-Knotens beherbergt. Die 12 Provinzen halten 83,5 % des Werts von 2025; der Rest verteilt sich auf kleinere Provinzen.
Prognoseszenarien: Wie groß könnte die Rechenzentrumskühlung in China bis 2035 werden?
Der Markt für Kühlung von Rechenzentren in China erreicht 2035 im Basisszenario 10,67 Mrd. USD, bei einer Spanne von 7,69 Mrd. USD bis 13,88 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025–2035 | Annahme |
|---|---|---|---|
| Niedrig | 7.685,06 | 8,49 % | Rack-Auslastung bleibt bei rund 70 %, das Angebot an KI-Chips begrenzt neue Hallen, Flüssigkeitsanteil 40 % |
| Basis | 10.673,70 | 12,11 % | Neue IT-Kapazität von 6.000 MW pro Jahr bis 2035, Flüssigkeitsanteil 51 % |
| Hoch | 13.875,81 | 15,09 % | Schnellerer KI-Ausbau, PUE-Obergrenzen verschärfen sich auf 1,15, Flüssigkeitsanteil über 60 % |
Wichtige Akteure und Marktanteile: Wer liefert Kühlung an chinesische Rechenzentren?
Vier börsennotierte inländische Hersteller wiesen 2025 rechenzentrumsbezogene Umsätze von 1,06 Mrd. USD aus, 31,28 % des Marktes für Kühlung von Rechenzentren in China; DC Market Insights schätzt, dass die fünf größten Anbieter rund 45 % halten.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Guangzhou Goaland Energy Conservation Technology
- Inspur Information
- Delta Electronics
- STULZ
- Trane Technologies
- Carrier
Shenzhen Envicool Technology erzielte 2025 einen Umsatz von 6,07 Mrd. RMB, ein Plus von 32,23 %, wobei die Raumkühlung 56,83 % des Umsatzes ausmachte (Jahresbericht Envicool, April 2026). Guangdong Shenling Environmental Systems erwirtschaftete in seinem Datenservice-Segment 2,34 Mrd. RMB, ein Plus von 51,42 %, und seine Neuaufträge im ersten Halbjahr 2026 lagen beim rund 2,3-Fachen des Vorjahres (Halbjahresbericht Shenling, August 2026). Guangzhou Goaland Energy Conservation Technology meldete für 2025 einen Umsatz von 989,12 Mio. RMB, ein Plus von 43,09 %. VNET hält in China 249 Patente mit Schwerpunkt Flüssigkeitskühlung (Jahresbericht 2025 von VNET). Die ausländischen Hersteller Vertiv, Schneider Electric, Johnson Controls, Daikin (McQuay), STULZ und Trane konkurrieren um Hyperscale-Aufträge für Kältemaschinen und Umluftkühlgeräte.
Was hat sich 2026 bei der Rechenzentrumskühlung in China verändert?
Sechs datierte Ereignisse im Jahr 2026 deuten auf ein Wachstum des Marktes für Kühlung von Rechenzentren in China von 25,25 % in diesem Jahr hin.
- Im Februar 2026 meldete Vertiv für 2025 einen Nettoumsatz in Asien-Pazifik von 2,02 Mrd. USD, ein Plus von 17,5 % (Quelle: Jahresbericht Vertiv).
- Im April 2026 meldete Envicool für 2025 einen Umsatz von 6,07 Mrd. RMB, ein Plus von 32,23 % (Quelle: Jahresbericht Envicool).
- Im April 2026 meldete Sugon Shuchuang für 2025 einen Umsatz von 882,34 Mio. RMB, ein Plus von 74,29 %, angeführt von der Immersionskühlung (Quelle: Jahresbericht Sugon Shuchuang).
- Im Mai 2026 teilte die Nationale Energiebehörde mit, dass Rechenzentren 2025 170 Mrd. kWh verbrauchten, 1,6 % des landesweiten Stromverbrauchs (Quelle: NEA).
- Im Juli 2026 meldete der Staatsrat eine intelligente Rechenleistung von 2.185 EFLOPS, ein Plus von 177 %, und eine Rack-Auslastung von 71,4 % Ende Juni (Quelle: Staatsrat).
- Im August 2026 meldete Shenling für das erste Halbjahr ein Plus von 30,68 % beim Datenservice-Umsatz und Neuaufträge beim rund 2,3-Fachen des Vorjahres (Quelle: Halbjahresbericht Shenling).
Forschungsmethodik: Wie wurde der Markt für Kühlung von Rechenzentren in China dimensioniert?
DC Market Insights bezifferte den Markt für 2025 auf 3,40 Mrd. USD auf Basis von 8 Eingangsgrößen: neue IT-MW, MW im Betrieb, Kühlungskosten je MW, nachgerüstete MW, Nachrüstungskosten, Wartung je MW und Jahr, die nationale PUE von 1,42 und der Kurs von 7,2 RMB je USD.
Formel: Markt = neue IT-MW × Kühltechnik je MW + nachgerüstete MW × Nachrüstungskosten je MW + MW im Betrieb des Vorjahres × Wartung je MW und Jahr. Für 2025: 2.600 × 1,04 Mio. USD = 2,70 Mrd. USD; 900 × 0,45 Mio. USD = 405,00 Mio. USD; 18.343 MW × 16.000 USD = 293,49 Mio. USD; insgesamt 3,40 Mrd. USD. Jede Aufteilung nach Segment, Region und Provinz ergibt in jedem Jahr in der Summe den Gesamtwert.
Drei Plausibilitätsprüfungen: (1) Obergrenze: Der Markt entspricht 4,68 % des China Data Center Market von 72,77 Mrd. USD im Jahr 2025; (2) Obergrenze: Er entspricht 90,9 % des China Data Center Thermal Management Market von 3,74 Mrd. USD, der Einhausung und Software einschließt; (3) Untergrenze: Allein vier börsennotierte inländische Hersteller verkauften für 1,06 Mrd. USD, 31,28 % der Schätzung. Die 170 Mrd. kWh der NEA bei PUE 1,42 implizieren eine durchschnittliche IT-Last von rund 13,7 GW, was zu den 20,6 GW passt, die Ende 2025 in Betrieb waren. Vollständige Methodik: Forschungsmethodik. Globaler Kontext: Data Center Cooling Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Marktdefinition und Umfang
- 1.3Forschungsannahmen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Warum sich die Schätzungen zum Markt für Kühlung von Rechenzentren in China unterscheiden
- 03Marktdynamik
- 3.1Pekings PUE-Aufschlag ab 2026
- 3.2Die nationale PUE-Obergrenze von 1,25 für neue Großhallen
- 3.3Intelligente Rechenleistung von 2.185 EFLOPS und Racks über 40 kW
- 3.4Rack-Auslastung von 71,4 %
- 3.5Verlangsamtes Anbieterwachstum
- 3.6Nachrüstungspool von 455 Mio. USD im Jahr 2026
- 3.7Campus in den westlichen Hubs
- 04Markttrends
- 4.1Wachstum der Immersionskühlung bei Sugon Shuchuang
- 4.2Auslandsumsätze chinesischer Kühlungshersteller
- 4.3Indirekte Verdunstungskühlung im trockenen Norden
- 05Preisanalyse
- 5.1Kühltechnik je neuem MW, 2020–2035
- 5.2Kosten der PUE-Nachrüstung je MW
- 5.3Kühlungswartung je MW und Jahr
- 06Normen und Regulierung
- 6.1GB 40879-2021
- 6.2Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren
- 6.3Plan „Daten im Osten, Rechnen im Westen“
- 6.4Pekinger PUE-Zugangswerte und differenzierter Strompreis
- 6.5Vorschriften für Rechenzentren in Shanghai
- 07Markt für Kühlung von Rechenzentren in China, nach Komponente
- 7.1Kühltechnik für neue Hallen
- 7.2PUE-Nachrüstungsprojekte
- 7.3Wartung und Service der Kühlung
- 08Markt für Kühlung von Rechenzentren in China, nach Kühlansatz
- 8.1Präzisionsluft- und Kaltwasserkühlung
- 8.2Indirekte Verdunstungs- und Freikühlung
- 8.3Cold-Plate-Flüssigkeitskühlung
- 8.4Immersionskühlung
- 09Markt für Kühlung von Rechenzentren in China, nach Rechenzentrumstyp
- 9.1Hyperscale- und Cloud-Eigenbau
- 9.2IDC von Telekommunikationsbetreibern
- 9.3Colocation und Wholesale von Drittanbietern
- 9.4Unternehmen und Behörden
- 10Markt für Kühlung von Rechenzentren in China, nach Rack-Dichte
- 10.1Unter 15 kW
- 10.215 bis 40 kW
- 10.3Über 40 kW
- 11DC Exklusiv: Umsatzkarte chinesischer Kühlungsanbieter
- 11.1Shenzhen Envicool Technology
- 11.2Guangdong Shenling Environmental Systems
- 11.3Guangzhou Goaland Energy Conservation Technology
- 11.4Sugon Shuchuang (Sugon Data Energy)
- 12Markt für Kühlung von Rechenzentren in China, nach Region
- 12.1Jangtse-Delta
- 12.2Peking-Tianjin-Hebei und Nordchina
- 12.3Greater Bay Area Guangdong-Hongkong-Macao
- 12.4Westliche Hub-Provinzen
- 12.5Chengdu-Chongqing und Zentralchina
- 13Markt für Kühlung von Rechenzentren in China, nach Provinz
- 13.1Guangdong
- 13.2Peking
- 13.3Hebei (Zhangjiakou und Langfang)
- 13.4Shanghai
- 13.5Jiangsu
- 13.6Zhejiang
- 13.7Sichuan
- 13.8Innere Mongolei (Horinger)
- 13.9Guizhou (Gui'an)
- 13.10Chongqing
- 13.11Anhui (Wuhu)
- 13.12Ningxia (Zhongwei)
- 14Prognoseszenarien, 2035
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbslandschaft
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Guangzhou Goaland Energy Conservation Technology
- 15.12Inspur Information
- 15.13Delta Electronics
- 15.14STULZ
- 15.15Trane Technologies
- 15.16Carrier
- 16Aktuelle Entwicklungen
- 16.1Vertiv: Ergebnisse Asien-Pazifik, Februar 2026
- 16.2Envicool: Ergebnisse 2025, April 2026
- 16.3Sugon Shuchuang: Ergebnisse 2025, April 2026
- 16.4NEA: Stromverbrauch von Rechenzentren, Mai 2026
- 16.5Staatsrat: Mitteilung zur Rechenleistung, Juli 2026
- 16.6Shenling: Halbjahresergebnisse, August 2026
- 17Forschungsmethodik
- 17.1Bottom-up-Modell
- 17.2Plausibilitätsprüfungen
- 17.3Datenquellen
- Abb. 1Markt für Kühlung von Rechenzentren in China, Marktgröße 2020–2035 (Mio. USD)
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Umfang des Marktes für Kühlung von Rechenzentren in China
- Tabelle 3Preispunkte der Kühlung, 2020–2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Kühlansatz, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 8Umsatzkarte chinesischer Kühlungsanbieter, 2025
- Tabelle 9Die 12 größten Provinzen, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
4,26 Mrd. USD im Jahr 2026, ein Plus von 25,25 % gegenüber 3,40 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 10,67 Mrd. USD erreichen, eine CAGR von 12,11 % ab 2025.
Um 12,11 % pro Jahr von 2025 bis 2035, nach 19,22 % pro Jahr von 2020 bis 2025. Das Wachstum erreicht 2026 mit 25,25 % seinen Höhepunkt, da 3.150 MW neuer Hallen ausgestattet werden und PUE-Nachrüstungen 1.000 MW erreichen.
Ab 2026 berechnet Peking Rechenzentren mit einer PUE über 1,35 einen Aufschlag von 0,2 oder 0,5 RMB je kWh. Für eine 10-MW-Halle mit PUE 1,60 sind das rund 6,8 Mio. USD pro Jahr, sodass sich eine Kühlungsnachrüstung für 4,5 Mio. USD in weniger als einem Jahr amortisiert.
Die Immersionskühlung, mit 23,09 % pro Jahr von 187,14 Mio. USD im Jahr 2025 auf 1,49 Mrd. USD im Jahr 2035. Die Cold-Plate-Flüssigkeitskühlung wächst um 19,53 % pro Jahr und überholt die Luftkühlung bis 2035.
1,04 Mio. USD Kühltechnik je MW IT-Last im Jahr 2025, gegenüber 0,85 Mio. USD im Jahr 2020, mit einem Anstieg auf 1,55 Mio. USD bis 2035, da Flüssigkeitskreisläufe Umluftkühlgeräte ersetzen (Schätzung von DC Market Insights).
Das Jangtse-Delta mit 1,02 Mrd. USD bzw. 30 % der Ausgaben 2025. Die westlichen Hub-Provinzen wachsen mit 18,56 % pro Jahr am schnellsten, und Ningxia (Zhongwei) ist mit 21,58 % die am schnellsten wachsende Provinz.
Guangdong mit 578,42 Mio. USD im Jahr 2025, vor Peking mit 408,30 Mio. USD und Hebei mit 340,25 Mio. USD. Guangdong ist zudem Sitz von Envicool und Shenling.
Shenzhen Envicool Technology verkaufte 2025 Raumkühlung für 3,45 Mrd. RMB, gefolgt von Shenling, Goaland und Sugon Shuchuang; zusammen wiesen diese vier 1,06 Mrd. USD aus, 31,28 % des Marktes. Auch Huawei Digital Power und Vertiv sind im Wettbewerb.
1,25 oder weniger für neue und erweiterte große Rechenzentren und 1,2 an Hub-Knoten, gemäß dem Sonderaktionsplan vom Juli 2024. Der nationale Durchschnitt musste bis Ende 2025 unter 1,5 fallen; im Juni 2025 lag er bei 1,42.
Die 4,26 Mrd. USD für 2026 umfassen nur Kühltechnik, PUE-Nachrüstungen und Wartung. Schätzungen, die Einhausung, Sensoren und thermische Software hinzurechnen, liegen rund 10 % höher; solche, die nur die Technik für neue Hallen zählen, rund 20 % niedriger.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.