
中国データセンター冷却市場 規模・シェア・2035年までの予測
市場の概要
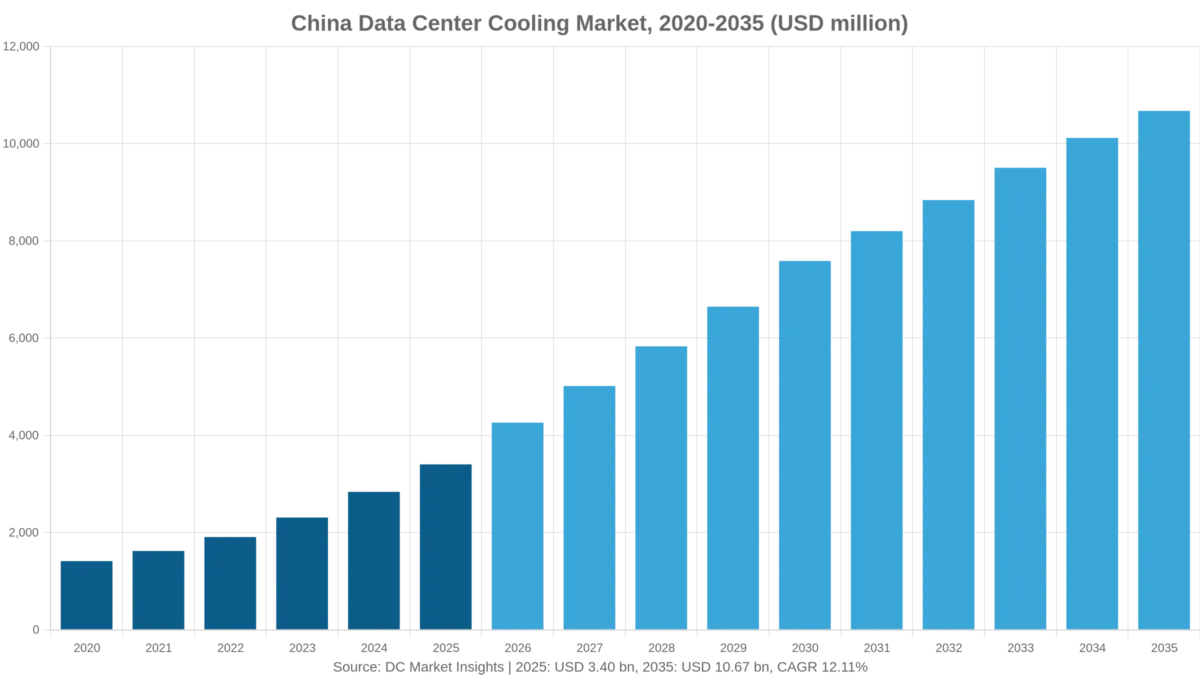
中国データセンター冷却市場の規模は2025年にUSD 3,402.5百万で、年平均成長率(CAGR)12.11%で拡大し、2035年までにUSD 10.67十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04市場動向
- 05価格分析
- 06規格と規制
- 07中国データセンター冷却市場、コンポーネント別
- 08中国データセンター冷却市場、冷却方式別
- 09中国データセンター冷却市場、データセンタータイプ別
- 10中国データセンター冷却市場、ラック密度別
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
中国データセンター冷却市場は2026年に42億6,000万米ドルと評価され、2025年の34億米ドルから2035年には106億7,000万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は12.11%です(DC Market Insights推計)。中国で資金の流れを動かしているのは建物の数ではなく電気料金です。2026年から北京市は、電力使用効率(PUE)が1.35を超えるデータセンターに1kWhあたり0.2人民元または0.5人民元の追加料金を課し(北京市人民政府、2024年11月)、国のルールは新設の大規模ホールのPUE上限を1.25としています。これによりPUEの0.1ごとの差が資金上の判断となるため、事業者は基準を下回るようチラー、蒸発冷却ユニット、液冷ループを購入します。2025年の内訳は、新規IT容量2,600 MW × 1 MWあたり冷却設備104万米ドル = 27億米ドル、これにPUE改修900 MW × 45万米ドル = 4億500万米ドル、さらに稼働中の18,343 MWの保守 = 2億9,349万米ドルが加わります。40 kWを超えるAIラックは空冷では冷却できないため、液浸冷却が年23.09%で最も速く成長し、東数西算計画により新規容量が内モンゴル、貴州、寧夏に振り向けられるため、西部ハブ地域が年18.56%で最も速く成長します。
主要市場統計:2026年の中国データセンター冷却市場の規模はどのくらいか?
DC Market Insightsは、2026年の中国データセンター冷却市場を42億6,000万米ドルと評価しており、2025年の34億米ドルを25.25%上回ります。
- 2025年の市場規模:34億米ドル
- 2026年の市場規模:42億6,000万米ドル
- 2030年の市場規模:75億9,000万米ドル
- 2035年の市場規模:106億7,000万米ドル
- 2025~2035年のCAGR:12.11%(低位ケース8.49%、高位ケース15.09%)
- 最大のコンポーネント:新設ホール向け冷却設備、27億米ドル(2025年の79.47%)
- 最も成長の速い冷却方式:液浸冷却、2035年まで年23.09%
- 首位地域:長江デルタ、2025年の金額の30%(10億2,000万米ドル)
- 最も成長の速い地域:西部ハブ地域、年18.56%
- 最大の省:広東省、2025年に5億7,842万米ドル
- 上場国内サプライヤーの最大事業ライン:Shenzhen Envicool Technology、2025年のルームレベル冷却製品売上高34億5,000万人民元
中国は2020年から2025年にかけてデータセンター冷却にいくら支出し、今後はどうなるのか?
中国データセンター冷却市場の規模は2020年に14億1,000万米ドルと評価され、2025年には34億米ドルに達し、予測期間中のCAGR 12.11%で2035年には106億7,000万米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 34億米ドル |
| 2026年の市場規模 | 42億6,000万米ドル |
| 2025~2035年のCAGR | 12.11% |
| 2035年の市場規模 | 106億7,000万米ドル |
2020年から2025年にかけて、新規IT容量が年1,400 MWから2,600 MWへ増加し、PUE改修が200 MWから900 MWへ拡大したことで、支出は年19.22%で成長しました。中国データセンター冷却市場は2026年だけで8億5,920万米ドル増加し、これは10年間で最大の単年増加額です。3,150 MWの新設ホールが整備される一方、改修の波が1,000 MWでピークを迎えるためです。2030年以降は、新規容量が6,000 MW付近で横ばいとなり改修が600 MWに減少するため、成長率は年7.07%に鈍化します。
中国データセンター冷却市場には何が含まれるのか?
中国データセンター冷却市場は、中国本土のデータホールから熱を除去する設備およびサービスへの2025年の支出34億米ドルを対象としています。
対象:チラー、冷却塔、ドライクーラー、コンピュータルーム空調機(CRAH)および精密空調ユニット、間接蒸発冷却およびフリークーリングユニット、冷却液分配ユニット(CDU)を備えたコールドプレート液冷ループ、液浸タンクおよび冷却液、冷却プラントを交換または改良するPUE改修プロジェクト、ならびに冷却プラントの定期保守とサービス。
対象外:ホットアイル・コールドアイルのコンテインメント、温度センサーおよび熱制御ソフトウェア(これらは中国データセンター熱管理市場に含まれ、冷却はその90.9%を占めます)、サーバーレベルのヒートシンクとファン、冷却用電力、建物。
セグメントの関係:コンポーネント別の内訳(新設ホール向け設備、改修、保守)を合計すると総額になります。冷却方式別、データセンタータイプ別、ラック密度別の内訳は、それぞれ同じ総額を別の切り口で分割したものです。冷却設備の項目は中国データセンター市場の冷却システム項目と一致するため、両レポートの数値は整合しています。
中国データセンター冷却市場の推計値はなぜ異なるのか?
推計値が異なるのは対象範囲の違いによるものです。DC Market Insightsは2026年の中国の冷却支出を42億6,000万米ドルと算定していますが、範囲の狭い版は新設ホール向け設備のみを、範囲の広い版はコンテインメント、制御ソフトウェア、または電気料金のうち冷却分を加えています。
DC Market Insightsの以前の版は2025年の市場を13億6,000万米ドルとしていました。これは製品カテゴリー別のソリューションおよびサービス売上を集計したもので、PUE改修の波とハイパースケールホールの全面的な設備整備を見落としていました。本版のボトムアップモデルでは、2025年の新規IT容量2,600 MWに1 MWあたり104万米ドルを乗じており、これだけで27億米ドルとなります。より広い定義では、アイルコンテインメント、センサー、熱管理ソフトウェア(2025年に約3億4,000万米ドルの上乗せ)を加え、さらに人民元建て電気料金のうち冷却分を加える場合もありますが、これは冷却設備の購入ではなく運営コストであるため、本レポートでは除外しています。企業および政府のサーバールームは対象に含まれ、2025年に6億1,245万米ドルとなります。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 新設ホール向け冷却設備 | 対象、27億米ドル(2025年) | 新規1 MWごとの中核的な購入 |
| PUE改修プロジェクト | 対象、4億500万米ドル | 規制により既存ホールの改良が義務付けられる |
| 冷却の保守とサービス | 対象、2億9,349万米ドル | 設置済みプラントへの継続的な支出 |
| コンテインメント、センサー、熱管理ソフトウェア | 対象外 | 熱管理市場で計上 |
| 冷却用電力 | 対象外 | 設備ではなく運営コスト |
市場の推進要因:なぜ中国の事業者は2026年に冷却への投資を増やしているのか?
3つの規制と1つの計算能力の急増により、2025年から2026年にかけて中国のデータセンター冷却需要が約8億5,920万米ドル増加します。
北京市のPUE追加料金により、2026年からPUE 0.1ごとに価格が付く
北京市人民政府は2024年11月、PUEが1.35を超えるデータセンターは2026年から差別電気料金を支払うこと、また市の平均PUEを2027年までに1.35未満に引き下げることを発表しました(北京市人民政府)。GDS Holdingsは2026年4月に米国証券取引委員会(SEC)に提出した2025年年次報告書でもこの規則に言及しています。PUE 1.60の10 MWホールの場合、1kWhあたり0.5人民元で追加料金は年間約680万米ドルに達するため(DC Market Insights推計)、450万米ドルの冷却改修は1年未満で投資を回収できます。北京市は2025年の冷却支出のうち4億830万米ドルを占めています。
新設大規模ホールに対する全国PUE上限1.25が設備費を決める
2024年7月に国家発展改革委員会(NDRC)、工業情報化部(MIIT)、国家エネルギー局(NEA)、国家データ局が公表したグリーン・低炭素データセンターに関する特別行動計画は、2025年末までに全国平均PUEを1.5未満とし、新設および拡張する大規模データセンターのPUEを1.25以下、ハブノードのプロジェクトを1.2とすることを定めました(NDRC)。空冷だけで1.2に達することはまれなため、新規1 MWあたりの冷却設備費は2020年の85万米ドルから2025年には104万米ドル、2035年には155万米ドルに上昇します。
2,185 EFLOPSのインテリジェント計算能力によりラックが40 kW超へ
2026年7月の国務院の発表によると、中国のインテリジェント計算能力は2026年6月末時点で2,185 EFLOPSに達し、177%増加しました。グラフィックス処理装置(GPU)ラックは40~130 kWで稼働し、空調機で除去できる範囲を超えているため、40 kW超のラックへの冷却支出は2025年の6億1,245万米ドルから2035年には51億2,000万米ドルへ、年23.67%で増加します。AIホールの需要は中国AIデータセンター市場で算定しています。
市場動向:中国のデータセンターはどの冷却技術に移行しているのか?
中国データセンター冷却支出に占める液冷の割合は、2025年の25%から2035年には51%に上昇し、その時点で54億4,000万米ドルに達します。
Sugon Shuchuangの液浸冷却売上は2025年に370.58%増加
Sugon Shuchuang(Sugon Data Energy)は2025年年次報告書によると、2025年の液浸冷却売上高が4億5,793万人民元で370.58%増加し、コールドプレート売上高は2億9,864万人民元で40.01%増加しました(出典:Sugon Shuchuang年次報告書、2026年4月)。液浸は本市場で最も小さい冷却方式で2025年は1億8,714万米ドルですが、年23.09%と最も速く成長しています。
国内の成長鈍化を受け、中国の冷却メーカーは海外販売を拡大
Shenzhen Envicool Technologyは2025年年次報告書で、2025年下半期にデータセンター冷却の成長が鈍化する一方、海外売上高が増加したと述べています。また、Guangdong Shenling Environmental Systemsは、2025年のデータサービス新規受注が約72%増加し、海外と液冷で進展があったと報告しました。輸出受注は工場の規模を拡大し、コールドプレートループの国内1 MWあたりコストを引き下げます。本モデルでは2025年の新規1 MWあたり104万米ドルに据え置いています。
乾燥した北部で間接蒸発冷却が22%を維持
河北、内モンゴル、寧夏のサイトでは年間数千時間のフリークーリングが可能なため、間接蒸発冷却およびフリークーリングは2025年に7億4,855万米ドルとなります。液冷ループがAIホールを担うようになるにつれ、そのシェアは2035年までに18%へ低下します。
市場の課題:中国のデータセンター冷却支出を抑えている要因は何か?
遊休ラックとベンダーの成長鈍化という2つのブレーキにより、2027~2030年の成長率は2026年の25.25%に対し年15.51%に抑えられます。
ラック利用率71.4%で建設済みホールが埋まらない
全国のラック利用率は2026年6月末時点で71.4%(国務院、2026年7月)、使用中の標準ラックは1,556万架でした(Digital China、2026年10月)。ラックのほぼ10台に3台が空いているため、事業者は東部の都市で新規冷却プラントの導入を遅らせ、AIホール向けにのみ購入しています。本モデルでは、2024~2026年のペースを延長せず、新規IT容量を2026年に3,150 MW、2027年に3,600 MWとしています。
ベンダーの成長率は1年で41%から26%へ半減
Envicoolのルームレベル冷却製品の売上高は2025年に41.28%増の34億5,000万人民元でしたが、2026年上半期は25.84%増の17億人民元にとどまりました(Envicool 2025年年次報告書、2026年中間報告書)。国内のチラーおよび空調機メーカー間の価格競争により、空冷設備の成長率は2035年まで年6.26%にとどまります。
市場機会:冷却サプライヤーは中国のどこで新規受注を獲得できるのか?
PUE改修需要と西部の液冷キャンパスは、2025年に合計8億1,000万米ドルの規模があります。
2026年に4億5,500万米ドルの改修需要
2020年以前にPUE 1.5~1.7で建設されたホールが全国平均の1.5に到達しなければならず、上海市がPUE 1.7超のサイトに撤退を求めているため(上海市経済・情報化委員会、2022年6月)、PUE改修プロジェクトは2026年に1,000 MW、4億5,500万米ドルでピークを迎えます。蒸発冷却ユニット、可変速チラー、制御機器をまとめて提供するサプライヤーがこれらの案件を獲得します。
西部ハブのキャンパスは4億800万米ドルから22億4,000万米ドルへ拡大
ハブノードの規則により貴安ではPUE 1.2未満が求められ、新設ハブホールではグリーン電力の比率が80%を超えなければならないため(NDRC、2024年7月)、西部ハブ地域の冷却支出は2025年の4億830万米ドルから2035年には22億4,000万米ドルへ、年18.56%で増加します。ドライクーラーを組み合わせたコールドプレートループがこれらのサイトに適しています。
中国の事業者はデータセンター冷却に1 MWあたりいくら支払っているのか?
中国の新設データホールは、2025年にITロード1 MWあたり104万米ドルの冷却設備費を支払っており、2020年の85万米ドルから増加しています(DC Market Insights推計)。
| 価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規1 MWあたり冷却設備費(百万米ドル) | 0.85 | 1.04 | 1.35 | 1.55 |
| 1 MWあたりPUE改修費(百万米ドル) | 0.40 | 0.45 | 0.48 | 0.50 |
| 設置済み1 MW・1年あたり冷却保守費(米ドル) | 13,000 | 16,000 | 17,500 | 19,000 |
公開データによる裏付け:2026年4月の各社年次報告書によると、Envicoolは2025年にルームレベル冷却製品を34億5,000万人民元販売し、Shenlingのデータサービス部門の売上高は23億4,000万人民元でした。Huawei Digital PowerはFusionModule2000を空冷でラックあたり50 kWとして販売しており(Huawei、2025年10月)、中密度ホールでは空冷が液冷よりも低い1 MWあたりコストで対応できることを示しています。液冷ホールでは小型化した冷水プラントに加えて冷却液分配ユニット、マニホールド、ドライクーラーが必要となるため、1 MWあたりの価格は上昇します。
規格と規制:中国のデータセンターの冷却需要を決めるPUE規則はどれか?
DC Market Insightsの推計によると、6つの規制が中国のデータホールに1.15~1.5のPUE上限を設定し、2025年の冷却設備支出27億米ドルの方向性を決めています。
- GB 40879-2021:データセンターのエネルギー効率に関する強制国家規格。2021年10月公布、2022年11月1日施行(国家市場監督管理総局)。
- グリーン・低炭素データセンターに関する特別行動計画(2024年7月):2025年末までに全国平均PUE 1.5未満、新設大規模ホールは1.25、ハブノードは1.2、新設ハブホールのグリーン電力比率80%超(国務院新聞弁公室、NDRC)。
- 東数西算計画(2022年3月):ハブノードはPUE 1.25未満、貴安は1.2未満、西部の利用率を30%から50%超へ引き上げ(NDRC)。
- 北京市の規模別PUE参入基準:1.3、1.25、1.2、1.15(北京市人民政府、2021年7月)。
- 北京市の2026年からのPUE 1.35超に対する差別電気料金(北京市人民政府、2024年11月)。
- 上海市:クラスター内の新設大規模ホールはPUE約1.25、2025年までに約28万ラック、PUE 1.7超のサイトは撤退(上海市経済・情報化委員会、2022年6月)。
中国で最も大きな金額を占める冷却セグメントはどれか?
新設ホール向け冷却設備は27億米ドルで、2025年の中国データセンター冷却市場の79.47%を占め、2035年には87.13%に上昇します。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設ホール向け冷却設備 | 2,704.00 | 79.47% | 9,300.00 | 13.15% |
| PUE改修プロジェクト | 405.00 | 11.90% | 300.00 | -2.96% |
| 冷却の保守とサービス | 293.49 | 8.63% | 1,073.70 | 13.85% |
既存設備の改良が進むにつれ、PUE改修は2026年以降年2.96%ずつ縮小します。保守は設置ベースの拡大とともに年13.85%で成長します。
冷却方式別
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 精密空調および冷水冷却 | 1,803.32 | 53.00% | 3,308.85 | 6.26% |
| 間接蒸発冷却およびフリークーリング | 748.55 | 22.00% | 1,921.27 | 9.88% |
| コールドプレート液冷 | 663.49 | 19.50% | 3,949.27 | 19.53% |
| 液浸冷却 | 187.14 | 5.50% | 1,494.32 | 23.09% |
精密空調および冷水冷却は2035年も空冷の中で最大の31%のシェアを維持しますが、2035年までにコールドプレート液冷が39億5,000万米ドルでこれを上回ります。
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびクラウド自社構築 | 1,156.85 | 34.00% | 4,376.22 | 14.23% |
| 通信事業者IDC | 918.67 | 27.00% | 2,561.69 | 10.80% |
| 第三者コロケーションおよびホールセール | 714.52 | 21.00% | 2,454.95 | 13.14% |
| 企業および政府 | 612.45 | 18.00% | 1,280.84 | 7.66% |
Alibaba、Tencent、ByteDance、Baiduによるハイパースケールおよびクラウド自社構築が34%で首位に立ち、年14.23%で成長します。通信事業者IDCは2025年に27%を占めます。
ラック密度別
| ラック密度 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 15 kW未満 | 1,633.20 | 48.00% | 2,348.21 | 3.70% |
| 15~40 kW | 1,156.85 | 34.00% | 3,202.11 | 10.72% |
| 40 kW超 | 612.45 | 18.00% | 5,123.38 | 23.67% |
40 kW超のラックは冷却支出の18%から48%へ拡大し、AIホールが中国データセンター冷却市場をけん引していることを最も明確に示しています。
DC独自分析:中国冷却サプライヤー売上マップ、上場4社で31.28%
中国の上場冷却メーカー4社は2025年にデータセンター関連売上高10億6,000万米ドルを開示しており、これは中国データセンター冷却市場の31.28%に相当します(DC Market Insightsのモデルは6つの入力値に基づく:提出済みの売上項目4つ、1米ドル=7.2人民元の為替レート、2025年の市場規模)。
| 企業 | 開示項目 | 百万人民元 | 百万米ドル | 2025年市場に占めるシェア |
|---|---|---|---|---|
| Shenzhen Envicool Technology | ルームレベル冷却製品、2025年 | 3,448.48 | 478.96 | 14.08% |
| Guangdong Shenling Environmental Systems | データサービス部門、2025年 | 2,343.26 | 325.45 | 9.57% |
| Guangzhou Goaland Energy Conservation Technology | 総売上高、2025年 | 989.12 | 137.38 | 4.04% |
| Sugon Shuchuang (Sugon Data Energy) | 総売上高、2025年 | 882.34 | 122.55 | 3.60% |
| 合計 | 上場メーカー4社 | 7,663.20 | 1,064.34 | 31.28% |
このマップは順位表ではなく下限値です。EnvicoolとShenlingの項目には海外売上が含まれる一方、Huawei Digital Power、Vertiv、Schneider Electric、Gree、Midea、Daikinは中国のデータセンター冷却売上を開示していません。VertivのAsia Pacific部門全体の2025年売上高は20億2,000万米ドルで、17.5%増加しました(Vertiv 2025年年次報告書)。購入者はこのマップをサプライヤーの候補リストとして活用できます。上場4社は2025年に32%~74%成長したため、コールドプレートおよび液浸システムの納入枠が最も早く埋まります。
中国のどの地域がデータセンター冷却に最も多く支出しているのか?
長江デルタが2025年に10億2,000万米ドルで首位に立ち、西部ハブ地域が2035年まで年18.56%で最も速く成長します。
長江デルタ:2025年に10億2,000万米ドル
長江デルタは2025年の中国データセンター冷却支出の30%を占め、年10.52%で2035年には27億8,000万米ドルに達します。上海市はクラスター内の新設大規模ホールにPUE約1.25を求め、2025年までに約28万ラックを計画しているため(上海市経済・情報化委員会、2022年6月)、上海、江蘇、浙江、安徽は高効率チラーと液冷ループを購入しています。
北京・天津・河北および華北:2025年に9億1,867万米ドル
北京・天津・河北および華北は2025年の中国データセンター冷却支出の27%を占め、年10.80%で2035年には25億6,000万米ドルに達します。2026年からの北京市のPUE 1.35超に対する追加料金が市内の改修と、張家口および廊坊でのフリークーリングを用いた新規建設を後押ししており、河北省は年13.19%で成長します。
広東・香港・マカオ粤港澳大湾区:2025年に6億4,647万米ドル
広東・香港・マカオ粤港澳大湾区は2025年の中国データセンター冷却支出の19%を占め、年10.20%で2035年には17億1,000万米ドルに達します。高温多湿の夏のため広東省では冷水プラントが大規模なままであり、同省には上場冷却メーカー大手2社であるEnvicool(深圳)とShenling(仏山)が拠点を置いています。
西部ハブ地域:2025年に4億830万米ドル
西部ハブ地域は2025年の中国データセンター冷却支出の12%を占め、年18.56%で2035年には22億4,000万米ドルに達します。貴安はPUE 1.2未満を維持しなければならず(NDRC、2022年3月)、内モンゴルと寧夏はフリークーリングの期間が長いため、寧夏(中衛)は全省の中で最も速い年21.58%で成長します。
成渝および華中:2025年に4億830万米ドル
成渝および華中は2025年の中国データセンター冷却支出の12%を占め、年13.01%で2035年には13億9,000万米ドルに達します。成渝ハブノードは東数西算計画の下で西部の利用率50%超を目標としており、四川と重慶はそれぞれ年13.30%、13.85%で成長します。
中国のどの省がデータセンター冷却支出をリードしているのか?
広東省が2025年に5億7,842万米ドルで中国データセンター冷却市場をリードしており、寧夏(中衛)が年21.58%で最も急成長している省です。
| 順位 | 省 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | 広東 | 広東・香港・マカオ粤港澳大湾区 | 578.42 | 1,494.32 | 9.96% |
| 2 | 北京 | 北京・天津・河北および華北 | 408.30 | 853.90 | 7.66% |
| 3 | 河北(張家口・廊坊) | 北京・天津・河北および華北 | 340.25 | 1,174.11 | 13.19% |
| 4 | 上海 | 長江デルタ | 323.24 | 800.53 | 9.49% |
| 5 | 江蘇 | 長江デルタ | 289.21 | 747.16 | 9.96% |
| 6 | 浙江 | 長江デルタ | 221.16 | 587.05 | 10.25% |
| 7 | 四川 | 成渝および華中 | 153.11 | 533.68 | 13.30% |
| 8 | 内モンゴル(和林格爾) | 西部ハブ地域 | 153.11 | 907.26 | 19.47% |
| 9 | 貴州(貴安) | 西部ハブ地域 | 136.10 | 587.05 | 15.74% |
| 10 | 重慶 | 成渝および華中 | 102.07 | 373.58 | 13.85% |
| 11 | 安徽(蕪湖) | 長江デルタ | 68.05 | 426.95 | 20.16% |
| 12 | 寧夏(中衛) | 西部ハブ地域 | 68.05 | 480.32 | 21.58% |
和林格爾がハブノードのAIキャンパスを擁しているため、内モンゴル(和林格爾)は大規模な省の中で最も成長が速く、1億5,311万米ドルから9億726万米ドルへ年19.47%で成長します。上位12省は2025年の金額の83.5%を占め、残りは小規模な省に分散しています。
予測シナリオ:2035年までに中国のデータセンター冷却市場はどこまで拡大し得るか?
中国データセンター冷却市場は、基本ケースで2035年に106億7,000万米ドルに達し、その範囲は76億9,000万米ドルから138億8,000万米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 7,685.06 | 8.49% | ラック利用率が70%前後にとどまり、AIチップの供給が新設ホールを制約、液冷シェア40% |
| 基本 | 10,673.70 | 12.11% | 2035年までに新規IT容量が年6,000 MW、液冷シェア51% |
| 高位 | 13,875.81 | 15.09% | AIの構築が加速し、PUE上限が1.15に厳格化、液冷シェア60%超 |
主要企業と市場シェア:中国のデータセンターに冷却を供給しているのは誰か?
上場国内メーカー4社は2025年のデータセンター関連売上高10億6,000万米ドルを開示しており、これは中国データセンター冷却市場の31.28%に相当します。DC Market Insightsは、上位5社のサプライヤーが約45%を占めると推計しています。
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Guangzhou Goaland Energy Conservation Technology
- Inspur Information
- Delta Electronics
- STULZ
- Trane Technologies
- Carrier
Shenzhen Envicool Technologyの2025年の売上高は60億7,000万人民元で32.23%増加し、ルームレベル冷却が売上の56.83%を占めました(Envicool年次報告書、2026年4月)。Guangdong Shenling Environmental Systemsのデータサービス部門の売上高は23億4,000万人民元で51.42%増加し、2026年上半期の新規受注は前年同期の約2.3倍でした(Shenling中間報告書、2026年8月)。Guangzhou Goaland Energy Conservation Technologyは2025年の売上高9億8,912万人民元を報告し、43.09%増加しました。VNETは液冷を重点分野として中国で249件の特許を保有しています(VNET 2025年年次報告書)。海外メーカーのVertiv、Schneider Electric、Johnson Controls、Daikin (McQuay)、STULZ、Traneは、ハイパースケール向けチラーおよび空調機の受注を競っています。
2026年に中国のデータセンター冷却で何が変わったのか?
2026年の日付が明確な6つの出来事は、今年の中国データセンター冷却市場が25.25%成長することを示しています。
- 2026年2月、Vertivは2025年のAsia Pacific純売上高が20億2,000万米ドルで17.5%増加したと報告しました(出典:Vertiv年次報告書)。
- 2026年4月、Envicoolは2025年の売上高が60億7,000万人民元で32.23%増加したと報告しました(出典:Envicool年次報告書)。
- 2026年4月、Sugon Shuchuangは液浸冷却がけん引し、2025年の売上高が8億8,234万人民元で74.29%増加したと報告しました(出典:Sugon Shuchuang年次報告書)。
- 2026年5月、国家エネルギー局は、計算センターが2025年に1,700億kWhを使用し、全国の電力消費の1.6%を占めたと発表しました(出典:NEA)。
- 2026年7月、国務院はインテリジェント計算能力が2,185 EFLOPSで177%増加し、6月末時点のラック利用率が71.4%であると報告しました(出典:国務院)。
- 2026年8月、Shenlingは上半期のデータサービス売上高が30.68%増加し、新規受注が前年同期の約2.3倍になったと報告しました(出典:Shenling中間報告書)。
調査方法:中国データセンター冷却市場の規模はどのように算定されたのか?
DC Market Insightsは、新規IT MW、稼働中MW、1 MWあたり冷却コスト、改修MW、改修コスト、1 MW・1年あたり保守費、全国PUE 1.42、1米ドル=7.2人民元の為替レートという8つの入力値から、2025年の市場規模を34億米ドルと算定しました。
計算式:市場規模 = 新規IT MW × 1 MWあたり冷却設備費 + 改修MW × 1 MWあたり改修費 + 前年の稼働中MW × 1 MW・1年あたり保守費。2025年は、2,600 × 104万米ドル = 27億米ドル、900 × 45万米ドル = 4億500万米ドル、18,343 MW × 16,000米ドル = 2億9,349万米ドルで、合計34億米ドルです。すべてのセグメント、地域、省の内訳は、各年で合計値と一致します。
3つの範囲チェック:(1) 上限として、本市場は2025年の中国データセンター市場727億7,000万米ドルの4.68%です。(2) 上限として、コンテインメントとソフトウェアを加えた中国データセンター熱管理市場37億4,000万米ドルの90.9%です。(3) 下限として、上場国内メーカー4社だけで10億6,000万米ドルを販売しており、推計値の31.28%に相当します。NEAの1,700億kWhをPUE 1.42で割ると平均ITロードは約13.7 GWとなり、2025年末時点で稼働中の20.6 GWと整合します。詳細な手法:調査方法。グローバルな背景:データセンター冷却市場。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2市場の定義と範囲
- 1.3調査の前提
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3中国データセンター冷却市場の推計値が異なる理由
- 03市場ダイナミクス
- 3.12026年からの北京市PUE追加料金
- 3.2新設大規模ホールに対する全国PUE上限1.25
- 3.32,185 EFLOPSのインテリジェント計算能力と40 kW超のラック
- 3.4ラック利用率71.4%
- 3.5ベンダーの成長鈍化
- 3.62026年の4億5,500万米ドルの改修需要
- 3.7西部ハブのキャンパス
- 04市場動向
- 4.1Sugon Shuchuangにおける液浸冷却の成長
- 4.2中国の冷却メーカーによる海外販売
- 4.3乾燥した北部における間接蒸発冷却
- 05価格分析
- 5.1新規1 MWあたり冷却設備費、2020-2035年
- 5.21 MWあたりPUE改修費
- 5.31 MW・1年あたり冷却保守費
- 06規格と規制
- 6.1GB 40879-2021
- 6.2グリーン・低炭素データセンターに関する特別行動計画
- 6.3東数西算計画
- 6.4北京市のPUE参入基準と差別電気料金
- 6.5上海市のデータセンター規則
- 07中国データセンター冷却市場、コンポーネント別
- 7.1新設ホール向け冷却設備
- 7.2PUE改修プロジェクト
- 7.3冷却の保守とサービス
- 08中国データセンター冷却市場、冷却方式別
- 8.1精密空調および冷水冷却
- 8.2間接蒸発冷却およびフリークーリング
- 8.3コールドプレート液冷
- 8.4液浸冷却
- 09中国データセンター冷却市場、データセンタータイプ別
- 9.1ハイパースケールおよびクラウド自社構築
- 9.2通信事業者IDC
- 9.3第三者コロケーションおよびホールセール
- 9.4企業および政府
- 10中国データセンター冷却市場、ラック密度別
- 10.115 kW未満
- 10.215~40 kW
- 10.340 kW超
- 11Dc独自分析:中国冷却サプライヤー売上マップ
- 11.1Shenzhen Envicool Technology
- 11.2Guangdong Shenling Environmental Systems
- 11.3Guangzhou Goaland Energy Conservation Technology
- 11.4Sugon Shuchuang (Sugon Data Energy)
- 12中国データセンター冷却市場、地域別
- 12.1長江デルタ
- 12.2北京・天津・河北および華北
- 12.3広東・香港・マカオ粤港澳大湾区
- 12.4西部ハブ地域
- 12.5成渝および華中
- 13中国データセンター冷却市場、省別
- 13.1広東
- 13.2北京
- 13.3河北(張家口・廊坊)
- 13.4上海
- 13.5江蘇
- 13.6浙江
- 13.7四川
- 13.8内モンゴル(和林格爾)
- 13.9貴州(貴安)
- 13.10重慶
- 13.11安徽(蕪湖)
- 13.12寧夏(中衛)
- 14予測シナリオ、2035年
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合環境
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Guangzhou Goaland Energy Conservation Technology
- 15.12Inspur Information
- 15.13Delta Electronics
- 15.14STULZ
- 15.15Trane Technologies
- 15.16Carrier
- 16最近の動向
- 16.1Vertiv アジア太平洋業績、2026年2月
- 16.2Envicool 2025年業績、2026年4月
- 16.3Sugon Shuchuang 2025年業績、2026年4月
- 16.4NEA データセンター電力消費、2026年5月
- 16.5国務院 計算能力発表、2026年7月
- 16.6Shenling 中間業績、2026年8月
- 17調査方法
- 17.1ボトムアップモデル
- 17.2範囲チェック
- 17.3データソース
- 図 1中国データセンター冷却市場規模、2020-2035年(百万米ドル)
- 表 1エグゼクティブサマリーの項目
- 表 2中国データセンター冷却市場の範囲
- 表 3冷却の価格指標、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5冷却方式別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7ラック密度別市場、2025年および2035年
- 表 8中国冷却サプライヤー売上マップ、2025年
- 表 9上位12省、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は42億6,000万米ドルで、2025年の34億米ドルから25.25%増加しています。市場は2035年までに106億7,000万米ドルに達すると予測されており、2025年からのCAGRは12.11%です。
2020年から2025年の年19.22%に続き、2025年から2035年は年12.11%で成長します。3,150 MWの新設ホールが整備され、PUE改修が1,000 MWに達するため、成長率は2026年に25.25%でピークを迎えます。
2026年から北京市は、PUEが1.35を超えるデータセンターに1kWhあたり0.2人民元または0.5人民元の追加料金を課します。PUE 1.60の10 MWホールでは年間約680万米ドルとなるため、450万米ドルの冷却改修は1年未満で投資を回収できます。
液浸冷却で、2025年の1億8,714万米ドルから2035年には14億9,000万米ドルへ年23.09%で成長します。コールドプレート液冷は年19.53%で成長し、2035年までに空冷を上回ります。
2025年はITロード1 MWあたり104万米ドルの冷却設備費で、2020年の85万米ドルから増加しており、液冷ループが空調機に置き換わるにつれ2035年までに155万米ドルに上昇します(DC Market Insights推計)。
長江デルタで、2025年の支出の30%にあたる10億2,000万米ドルです。西部ハブ地域が年18.56%で最も速く成長し、寧夏(中衛)が年21.58%で最も急成長している省です。
広東省で、2025年は5億7,842万米ドルとなり、北京市の4億830万米ドル、河北省の3億4,025万米ドルを上回っています。広東省はEnvicoolとShenlingの本拠地でもあります。
Shenzhen Envicool Technologyは2025年にルームレベル冷却製品を34億5,000万人民元販売し、Shenling、Goaland、Sugon Shuchuangがこれに続きます。これら4社の開示額は合計10億6,000万米ドルで、市場の31.28%に相当します。Huawei Digital PowerとVertivも競合しています。
2024年7月の特別行動計画により、新設および拡張する大規模データセンターは1.25以下、ハブノードは1.2が求められます。全国平均は2025年末までに1.5未満に下げる必要があり、2025年6月時点で1.42でした。
2026年の42億6,000万米ドルは、冷却設備、PUE改修、保守のみを対象としています。コンテインメント、センサー、熱管理ソフトウェアを加えた推計値は約10%高く、新設ホール向け設備のみを対象とした推計値は約20%低くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。