
韓国データセンター冷却市場 規模・シェア・2035年までの予測
市場の概要
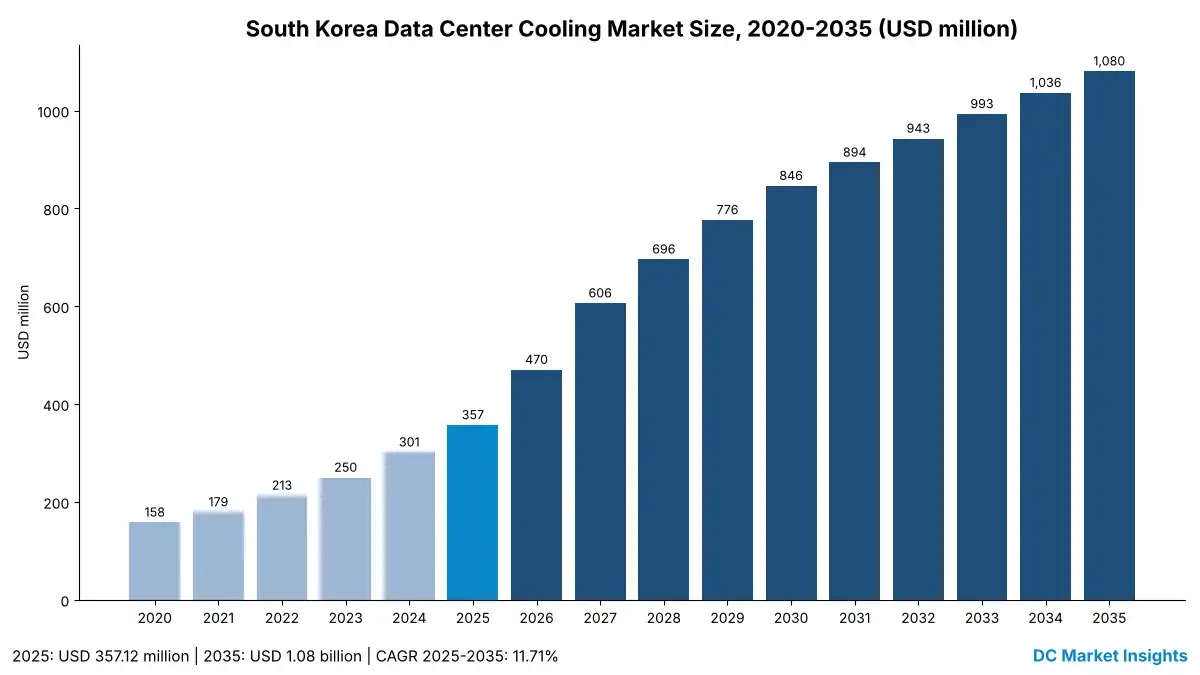
韓国データセンター冷却市場の規模は2025年にUSD 357.1百万で、年平均成長率(CAGR)11.71%で拡大し、2035年までにUSD 1,080.0百万に達すると予測されています。 Capital Regionが市場の66%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場範囲と定義
- 05韓国データセンター冷却市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析:1mw当たり冷却コンテンツと電力料金
- 10規格と規制
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 12掲載企業
地域別インサイト
- Capital Region66%
- Chungcheong Region12%
- Yeongnam Region11%
- Honam Region6%
- Gangwon and Jeju5%
掲載企業
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
詳細分析
韓国データセンター冷却市場は、韓国国内のデータセンター(DC)ホワイトスペースから熱を除去する機器およびサービスを対象とします。具体的には、チラーおよび冷却塔、精密空調および空気処理、冷却液分配ユニット(CDU)を用いたダイレクト・トゥ・チップ液体冷却、リアドアおよびインロー冷却装置、液浸冷却タンクおよび冷却液、ならびにこれらに関連する設置・保守・改修サービスです。DC Market Insightsは、本市場を2025年に3億5,712万米ドルと評価し、2035年までに10億8,000万米ドルに達すると予測しています。年平均成長率(CAGR)は11.71%です。2025年の構築内訳は、新規情報技術(IT)容量230メガワット(MW)× 1MW当たり冷却コンテンツ125万米ドル = 新規構築支出2億8,750万米ドル、これに設置済み1,547 MW × 1MW当たりサービス・更新支出4万5,000米ドル = 6,961万米ドルを加えたものです。液浸冷却は、グラフィックス・プロセッシング・ユニット(GPU)向けラックが空冷で除去できる熱量を超えるため、年26.00%で最も急成長するセグメントです。また、国家人工知能(AI)コンピューティング容量が全羅南道に配置されることから、湖南地域が19.72%で最も急成長する地域です。
エグゼクティブサマリー:韓国データセンター冷却市場の規模はどれくらいか?
本市場の規模は2025年に3億5,712万米ドルです。韓国データセンター冷却市場の規模は、2020年に1億5,800万米ドルと評価され、2025年に3億5,712万米ドルに達し、予測期間中にCAGR 11.71%で2035年までに10億8,000万米ドルに達すると見込まれています。2020年から2025年にかけて、新規IT容量が年120 MWから年230 MWへ増加したことにより、市場は年17.71%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 韓国データセンター冷却市場規模(2025年) | 3億5,712万米ドル |
| 韓国データセンター冷却市場CAGR(2025-2035) | 11.71% |
| 韓国データセンター冷却市場規模(2035年) | 10億8,000万米ドル |
DC Market Insightsの推計では、2025年10月に韓国向けに発表された260,000基のGPU(出典:NVIDIA)が稼働を開始するにつれ、液体ベース冷却は支出の16.00%(2025年)から40.00%(2035年)へ上昇し、4億3,212万米ドル規模となります。ハイパースケールおよびAIデータセンターは市場の38.00%から52.00%へ拡大し、新たなキャンパスが南部へ移るにつれ首都圏のシェアは66.00%から50.00%へ低下します。ホスト市場の全体像については韓国データセンター市場レポートをご覧ください。
市場範囲:韓国データセンター冷却市場とは何か?
韓国に所在するデータセンター向けの排熱機器および冷却サービスへの支出であり、2025年に3億5,712万米ドル、事業者の支払価格ベースで計上しています。
対象:チラー(空冷式、水冷式、遠心式)、冷却塔およびドライクーラー、コンピュータールーム空気処理装置(CRAH)およびコンピュータールーム空調機(CRAC)、ファンウォール、CDU、コールドプレートおよび二次流体ネットワーク、リアドア熱交換器、インロー冷却装置、液浸タンクおよび誘電性流体、機器とともに販売される冷却制御、ならびに設置・保守・改修・更新サービス。対象外:ITハードウェア、電気設備(無停電電源装置および開閉装置)、建屋躯体、オフィス用の快適空調、冷却に使用される電力。
セグメント間の関係:3つの区分(ソリューションタイプ、データセンタータイプ、冷却方式)はいずれも、2025年の合計3億5,712万米ドルおよび2035年の合計10億8,000万米ドルを分割したものです。サービス(2025年に6,250万米ドル)はソリューションタイプに含まれ、冷却方式では保守対象となる空冷または液冷システムに配分されます。熱再利用や制御ソフトウェアを含む熱管理チェーン全体が必要な読者は、本市場を韓国データセンター熱管理市場と比較できます。
市場の推進要因:韓国データセンター冷却市場を牽引するものは何か?
2026年の新規IT容量300 MWが市場を牽引します。DC Market Insightsの推計では、韓国は2026年に300 MWのIT負荷を追加し、2030年には470 MWへ増加します。1MW当たりの冷却コンテンツは129万米ドルから145万米ドルです。
260,000基のGPUが2030年までに市場を8億4,620万米ドルへ押し上げる
2025年10月、NVIDIA Corporation(NVIDIA)、韓国政府、Samsung、SK Group(SK)、Hyundai、NAVER Corporation(NAVER)は、韓国における260,000基のNVIDIA GPUの導入を発表しました(出典:NVIDIA)。これには科学技術情報通信部(MSIT)のソブリンAIプログラム向けの最大50,000基のGPUが含まれます(出典:NVIDIA)。ネットワークおよびオーバーヘッドを含めGPU 1基当たり約1.2~1.5キロワットとすると、260,000基のGPUには約310 MW~390 MWのIT負荷が必要であり、これは本モデルにおける韓国の2026年の構築量全体の1.0~1.3倍に相当します。DC Market Insightsは、市場が2025年の3億5,712万米ドルから2030年に8億4,620万米ドルへ拡大するとモデル化しています。世界のデータセンター電力需要は2025年に17%増加しており(出典:IEA)、床面積ではなく排熱が制約要因となっています。
ハイパースケールキャンパスが150億米ドル超を投資
Amazon Web Services(AWS)は2027年までに韓国に58億8,000万米ドルを投資する計画であり、SK Groupとの蔚山AIデータセンターは2027年までに稼働を開始する予定です(出典:SK Telecom)。2026年7月、NAVER、Brookfield、NVIDIAは、100億米ドル規模のプロジェクトにおいて、GAK Sejong(NAVERの世宗データセンターキャンパス)のAIファクトリーを55 MWから200 MWへ拡張することで合意しました(出典:NAVER)。世宗の145 MWの増分だけで、2028年のコンテンツ単価1MW当たり137万米ドルで約1億9,900万米ドルの冷却機器に相当します。
ラック密度の上昇により1MW当たりコンテンツが105万米ドルから155万米ドルへ
DC Market Insightsのモデルでは、新規1MW当たりの冷却コンテンツは2020年の105万米ドルから2025年に125万米ドル、2035年に155万米ドルへ上昇します。これは、ダイレクト・トゥ・チップのループが、空冷ホールですでに必要なチラーに加えて、CDU、マニホールドおよび二次流体ネットワークを追加するためです。SK-AWS蔚山の設計では空冷と液冷を組み合わせたハイブリッド冷却システムを採用しており(出典:SK Telecom)、これが液体ベース冷却のCAGR 22.42%の背景にあるパターンです。
市場動向:韓国データセンター冷却市場のトレンドは何か?
韓国データセンター冷却市場における3つのトレンドは、ダイレクト・トゥ・チップ液体冷却への移行(2025年の支出の9.00%、2035年までに24.00%)、韓国企業グループによる液浸冷却サプライチェーンの構築、そしてより高温の水に対応したチラーの設計です。
ダイレクト・トゥ・チップ冷却が3,214万米ドルから2億5,927万米ドルへ成長
ダイレクト・トゥ・チップ液体冷却は年23.22%で成長します。2026年9月、LG ElectronicsはData Center World Asia 2026でチップからチラーまでのポートフォリオを展示し、CDUをダイレクト・トゥ・チップシステムの主要コンポーネントとして紹介しました(出典:LG Electronics)。DC Market Insightsの推計では、CDU、コールドプレートループおよび施設用水ユニットは合わせて、2030年の1MW当たりコンテンツ145万米ドルのうち約30万米ドルを占めます。
韓国企業グループが液浸冷却サプライチェーンを構築
液浸冷却は26.00%で最も急成長するソリューションタイプであり、2025年の536万米ドルから2035年に5,401万米ドルへ拡大します。2025年3月、SK Telecom、Giga Computing、SK Enmoveは一般的な3つの液体冷却方式すべてを検証することで合意しました(出典:SK Telecom)。また2025年10月には、LG Electronics、SK Enmove、GRC(Green Revolution Cooling)が覚書(MOU)を締結し、LGが冷却システムを統合し、SK Enmoveが冷却液を、GRCがタンクを供給することになりました(出典:LG Electronics)。
チラーは2035年に3億2,409万米ドルで最大の品目を維持
チラーおよび冷却塔は支出に占める割合が36.00%から30.00%へ低下するものの、すべての液体ループが依然としてチラーまたはドライクーラーに排熱するため、年9.69%で成長を続けます。2026年10月、LG Electronicsは平沢と昌原でAIデータセンター向け空冷チラーの生産ラインを拡張すると発表しました(出典:LG Electronics)。
市場の課題:韓国データセンター冷却市場を抑制するものは何か?
系統接続と10.2%の電力料金上昇が2つの主要な課題です。これらが重なることで、2027年にモデル化された新規構築冷却支出5億540万米ドルの一部が遅延する可能性があります。
系統規制が大規模負荷を首都圏外へ押し出す
2023年6月に公布された分散型エネルギー活性化特別法は、大統領令で定める閾値を超える電力の使用を予定する需要家に対し、電力系統影響評価を義務付けています(出典:Korea Legislation Research Institute)。2022年末時点で、韓国のデータセンター電力需要の約70%が首都圏に集中していました(出典:Kyunghyang Shinmun(MOTIEを引用))。DC Market Insightsは、2025年の首都圏市場を2億3,570万米ドルとし、全国の11.71%を下回る8.65%でしか成長しないとモデル化しています。
産業用電力料金が2024年10月に10.2%上昇
韓国電力公社(KEPCO)は2024年10月、大口需要家向け産業用料金を1キロワット時(kWh)当たり165.8韓国ウォンから182.7韓国ウォンへ引き上げました(出典:Korea Times)。この料金では、IT負荷1MW当たり冷却に0.30 MWを消費する10 MWのITホールは、冷却に年間26,280メガワット時を使用し、約48億韓国ウォンを支払うことになります。これは高効率チラーの回収価値を高める一方、新規機器に対する事業者の予算を圧迫します。
市場機会:韓国データセンター冷却市場の新たな収益源はどこにあるか?
首都圏外のキャンパスが2035年までに2億5,258万米ドルを追加します。2つの最大の新規収益源は、2035年までに湖南と嶺南で2億5,258万米ドルを追加する首都圏外のAIキャンパスと、2035年にサービス・更新支出が2億8,980万米ドルに達する既設基盤です。
湖南と嶺南が2035年までに2億5,258万米ドルを追加
Samsung SDS(Samsung Data Systems)が主導するコンソーシアムは、海南の国家AIコンピューティングセンターについて2028年までに15,000基超のGPUを目標としており(出典:Samsung SDS)、Samsung系列各社はソウル首都圏外のAIデータセンターを検討するためMSITと協定を締結しました(出典:OpenAI)。湖南は2,143万米ドルから1億2,964万米ドルへ、嶺南は3,928万米ドルから1億8,365万米ドルへ成長します。
既設基盤のサービスおよび改修が2億8,980万米ドルに到達
DC Market Insightsのモデルでは、設置済みIT容量は2025年の1,547 MWから2035年に5,269 MWへ増加し、空冷ホールにリアドアおよびインロー冷却装置が後付けされるにつれ、設置済み1MW当たりの支出は4万5,000米ドルから5万5,000米ドルへ上昇します。既設基盤支出は6,961万米ドルから2億8,980万米ドルへ成長します。
価格:韓国におけるデータセンター冷却の1MW当たりコストはいくらか?
DC Market Insightsの推計では、韓国のデータセンター冷却コストは2025年に新規IT負荷1MW当たり約125万米ドルであり、液体冷却の普及に伴い2035年までに1MW当たり155万米ドルへ上昇します。
| 年 | 新規1MW当たり冷却コンテンツ(百万米ドル) | 設置済み1MW当たりサービス・更新(千米ドル) | 新規IT容量(MW) |
|---|---|---|---|
| 2020 | 1.05 | 40.0 | 120 |
| 2025 | 1.25 | 45.0 | 230 |
| 2030 | 1.45 | 50.0 | 470 |
| 2035 | 1.55 | 55.0 | 510 |
公開されている基準値:土地を含む韓国のデータセンター開発コストは1MW当たり約176億韓国ウォン(1,300万米ドル)であり(出典:Financial News(Cushman & Wakefieldを引用))、125万米ドルの冷却は構築総額の約9.6%に相当します。冷却用電力は、KEPCOの大口需要家向け産業用料金である1kWh当たり182.7韓国ウォンで算定しています(出典:Korea Times)。
規格と規制:韓国データセンター冷却市場を形作るルールは何か?
3つのルール群が3億5,712万米ドルの市場を形作っています。大規模負荷に対する系統影響規則、国際的な熱ガイドライン、そして冷媒の段階的削減です。
- 分散型エネルギー活性化特別法(2023年):大口電力需要家に対する電力系統影響評価(出典:Korea Legislation Research Institute)。新規MW、ひいては冷却支出を系統に余裕のある地域へ誘導します。
- ASHRAE TC 9.9熱ガイドライン:米国暖房冷凍空調学会(ASHRAE)の許容吸気温度範囲および液体冷却用水クラスで、韓国の事業者が供給温度の設定に使用しています(ASHRAE Datacom Series)。
- モントリオール議定書キガリ改正:ハイドロフルオロカーボン(HFC)の段階的削減により、チラーは地球温暖化係数の低い冷媒へ移行しています(UNEP Ozone Secretariat)。
市場セグメンテーション:韓国データセンター冷却市場をリードするセグメントと最も急成長するセグメントはどれか?
チラーおよび冷却塔が2025年の支出の36.00%(1億2,856万米ドル)で韓国データセンター冷却市場をリードし、液浸冷却が2035年まで年26.00%で最も急成長するセグメントです。
ソリューションタイプ別:チラーおよび冷却塔が36.00%でリード
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| チラーおよび冷却塔 | 128.56 | 36.00% | 324.09 | 9.69% |
| 精密空調および空気処理 | 103.56 | 29.00% | 194.45 | 6.50% |
| ダイレクト・トゥ・チップ液体冷却 | 32.14 | 9.00% | 259.27 | 23.22% |
| リアドアおよびインロー冷却 | 25.00 | 7.00% | 75.62 | 11.71% |
| 液浸冷却 | 5.36 | 1.50% | 54.01 | 26.00% |
| サービス | 62.50 | 17.50% | 172.85 | 10.71% |
ダイレクト・トゥ・チップ液体冷却は23.22%で3,214万米ドルから2億5,927万米ドルへ成長する一方、新しいAIホールでは1MW当たりの空気処理装置が少なくて済むため、精密空調および空気処理は6.50%の成長にとどまります。
データセンタータイプ別:ハイパースケールおよびAIデータセンターが38.00%でリード
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびAIデータセンター | 135.70 | 38.00% | 561.75 | 15.26% |
| コロケーションデータセンター | 132.13 | 37.00% | 334.89 | 9.75% |
| エンタープライズおよび公共データセンター | 74.99 | 21.00% | 129.64 | 5.63% |
| エッジデータセンター | 14.28 | 4.00% | 54.01 | 14.23% |
ハイパースケールおよびAIデータセンターは15.26%で2035年までに5億6,175万米ドルに達します。コロケーションは、2026年上半期に事前リースされた約255 MWの容量に支えられ、9.75%で成長します(出典:Financial News(Cushman & Wakefieldを引用))。
冷却方式別:空気ベース冷却が84.00%でリード
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 空気ベース冷却 | 299.98 | 84.00% | 648.18 | 8.01% |
| 液体ベース冷却 | 57.14 | 16.00% | 432.12 | 22.42% |
液体ベース冷却は22.42%で成長し、2035年までに市場の40.00%に達します。すべての液体ループが残留熱のために空冷システムを維持するため、空気ベース冷却も8.01%で成長を続けます。
DC独自分析:韓国の1MW当たり冷却コンテンツモデルとソリューション×データセンタータイプ・マトリクス
ハイパースケールおよびAIサイトが2025年のダイレクト・トゥ・チップ支出の78.6%を購入しています。これはDC Market Insightsによるモデル推計であり、4つの入力(新規IT MW、設置済みIT MW、新規1MW当たり冷却コンテンツ、設置済み1MW当たりサービス支出、それぞれ16年分)から構築し、出典台帳の22の事実と照合しています。マトリクスは2025年の市場3億5,712万米ドルをソリューションタイプとデータセンタータイプで分割したもので、行と列の合計は上記のセグメント合計と一致します。
| ソリューションタイプ(百万米ドル、2025年) | ハイパースケールおよびAIデータセンター | コロケーションデータセンター | エンタープライズおよび公共データセンター | エッジデータセンター | 合計 |
|---|---|---|---|---|---|
| チラーおよび冷却塔 | 50.51 | 52.33 | 24.04 | 1.67 | 128.56 |
| 精密空調および空気処理 | 26.99 | 39.94 | 28.55 | 8.07 | 103.56 |
| ダイレクト・トゥ・チップ液体冷却 | 25.26 | 5.41 | 1.21 | 0.25 | 32.14 |
| リアドアおよびインロー冷却 | 9.23 | 10.43 | 3.91 | 1.42 | 25.00 |
| 液浸冷却 | 4.02 | 0.84 | 0.35 | 0.15 | 5.36 |
| サービス | 19.69 | 23.18 | 16.92 | 2.71 | 62.50 |
| 合計 | 135.70 | 132.13 | 74.99 | 14.28 | 357.12 |
ハイパースケールおよびAIデータセンターは、すでに3,214万米ドルのダイレクト・トゥ・チップ市場のうち2,526万米ドル(78.6%)を購入しており、コロケーションは空冷で最大の単一セルである精密空調を3,994万米ドル購入しています。
地域別インサイト:韓国データセンター冷却市場をリードする地域と最も急成長する地域はどこか?
首都圏が2025年の支出の66.00%(2億3,570万米ドル)で韓国データセンター冷却市場をリードし、湖南地域が2035年まで年19.72%で最も急成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 首都圏 | 235.70 | 66.00% | 540.15 | 8.65% |
| 忠清地域 | 42.85 | 12.00% | 162.04 | 14.23% |
| 嶺南地域 | 39.28 | 11.00% | 183.65 | 16.68% |
| 湖南地域 | 21.43 | 6.00% | 129.64 | 19.72% |
| 江原・済州 | 17.86 | 5.00% | 64.82 | 13.76% |
首都圏が66.00%のシェアを保持
首都圏の冷却市場は2025年に2億3,570万米ドルであり、8.65%で2035年までに5億4,015万米ドルに達します。ソウル、仁川、京畿は2022年末時点でデータセンター電力需要の約70%を占めていました(出典:Kyunghyang Shinmun(MOTIEを引用))。系統評価の影響が表れるにつれ、成長は8.65%に鈍化します。
忠清地域が12.00%のシェアを保持
忠清地域の冷却市場は2025年に4,285万米ドルであり、14.23%で2035年までに1億6,204万米ドルに達します。NAVERのGAK Sejongの55 MWから200 MWへの拡張(出典:NAVER)により、世宗市は首都圏外で最大の単一冷却プロジェクトとなります。
嶺南地域が11.00%のシェアを保持
嶺南地域の冷却市場は2025年に3,928万米ドルであり、16.68%で2035年までに1億8,365万米ドルに達します。2027年までに稼働予定で空冷と液冷のハイブリッド冷却を採用する蔚山のSK-AWS AIデータセンター(出典:SK Telecom)により、蔚山は2035年までに6,611万米ドルへ拡大します。
湖南地域が6.00%のシェアを保持
湖南地域の冷却市場は2025年に2,143万米ドルであり、19.72%で2035年までに1億2,964万米ドルに達します。海南の国家AIコンピューティングセンターは2028年までに15,000基超のGPUを目標としており(出典:Samsung SDS)、全羅南道は22.83%で成長します。
江原・済州が5.00%のシェアを保持
江原・済州の冷却市場は2025年に1,786万米ドルであり、13.76%で2035年までに6,482万米ドルに達します。江原道の冷涼な外気はチラーの稼働時間を短縮し、同地域は1,786万米ドルから6,482万米ドルへ成長します。
道・市別分析:韓国のどこにデータセンター冷却支出が集中しているか?
京畿道が2025年に1億1,785万米ドルで最大の地域市場であり、全羅南道が22.83%で最も急成長する大規模な道です。
| 順位 | 道または市 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 京畿道 | 首都圏 | 117.85 | 33.00% | 270.07 | 8.65% |
| 2 | ソウル | 首都圏 | 84.85 | 23.76% | 172.85 | 7.37% |
| 3 | 仁川 | 首都圏 | 33.00 | 9.24% | 97.23 | 11.41% |
| 4 | 世宗市 | 忠清地域 | 17.14 | 4.80% | 77.78 | 16.33% |
| 5 | 釜山 | 嶺南地域 | 15.71 | 4.40% | 58.77 | 14.10% |
| 6 | 忠清南道 | 忠清地域 | 12.86 | 3.60% | 45.37 | 13.44% |
| 7 | 大田 | 忠清地域 | 12.86 | 3.60% | 38.89 | 11.71% |
| 8 | 江原道 | 江原・済州 | 12.50 | 3.50% | 46.67 | 14.08% |
| 9 | 全羅南道 | 湖南地域 | 10.28 | 2.88% | 80.37 | 22.83% |
| 10 | 蔚山 | 嶺南地域 | 8.64 | 2.42% | 66.11 | 22.57% |
| 11 | 慶尚北道 | 嶺南地域 | 8.64 | 2.42% | 33.06 | 14.36% |
| 12 | 光州 | 湖南地域 | 6.43 | 1.80% | 25.93 | 14.97% |
予測シナリオ:2035年の韓国データセンター冷却市場予測はどのように変わり得るか?
2035年の韓国データセンター冷却市場は8億6,424万米ドルから13億2,000万米ドルの範囲にあり、基本ケースは10億8,000万米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 8億6,424万米ドル | 9.24% | 系統影響審査により計画中のAIキャンパスの約5分の1が遅延し、液体冷却のシェアは30%近くにとどまる |
| 基本 | 10億8,000万米ドル | 11.71% | 新規IT容量が2030年に470 MW、2035年に510 MW、液体冷却のシェアは40% |
| 高位 | 13億2,000万米ドル | 13.95% | 発表済みのGPUプログラムがすべて予定通り構築され、液浸冷却が支出の8%超となる |
競合インサイト:韓国データセンター冷却市場の主要企業はどこで、企業別市場シェアはどうなっているか?
韓国データセンター冷却市場の主要企業は、LG Electronics、Vertiv、Schneider Electric、Trane Technologies、Carrierです。DC Market Insightsは、発表済みの韓国プロジェクトのサプライヤーマッピングならびにチラーおよび空気処理装置の設置基盤に基づき、これら5社が2025年の支出の約48%を占めると推計しています。
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
LG Electronicsは国内のリーダーです。同社のES(Eco Solution)カンパニーは2025年の売上高を9兆3,200億韓国ウォンと報告しており(出典:LG Electronics)、AIデータセンター冷却を引き続き推進するとしています(出典:LG Electronics)。Vertivは2026年3月、CoolChip CDUを含む熱関連製品の販売代理店としてBBR Companyを任命し、韓国での事業範囲を拡大しました(出典:Vertiv)。SK EnmoveとGRCはLGとのMOUを通じて液浸冷却分野で競争しており(出典:LG Electronics)、Samsung SDSはOpenAIと共同開発するStargate AIデータセンターの設計と運用を担っています(出典:Samsung)。これにより、Samsungグループ各社は構築者であると同時に大口の冷却購入者にもなっています。
最近の動向:2026年に韓国データセンター冷却市場で何が変わったか?
2026年1月から2026年10月までの6つの出来事が市場を形作りました。
- 2026年10月、LG Electronicsは北米のAIデータセンター向け空冷遠心チラーの長期供給契約を締結しました。(出典:LG Electronics)
- 2026年10月、LG Electronicsは平沢と昌原でAIデータセンター向け空冷チラーの生産ラインを拡張しました。(出典:LG Electronics)
- 2026年9月、LG ElectronicsはData Center World Asia 2026でダイレクト・トゥ・チップ冷却用CDUおよび液浸システムを展示しました。(出典:LG Electronics)
- 2026年7月、NAVER、Brookfield、NVIDIAはGAK SejongのAIファクトリーを55 MWから200 MWへ拡張することで合意しました。(出典:NAVER)
- 2026年3月、VertivはBBR Companyを熱関連製品の韓国販売代理店に任命しました。(出典:Vertiv)
- 2026年1月、Samsung SDS主導のコンソーシアムは、海南の国家AIコンピューティングセンターについて2028年までに15,000基超のGPUという目標を設定しました。(出典:Samsung SDS)
その他の国別・セグメント別調査はDC Market Insightsの業界一覧に掲載しています。ホスト市場については韓国データセンター市場をご覧ください。
調査手法:DC Market Insightsは韓国データセンター冷却市場モデルをどのように構築したか?
本モデルは2025年について230 MWに1MW当たり125万米ドルを乗じています。DC Market Insightsは韓国データセンター冷却市場をボトムアップで構築しました。新規IT容量(2025年に230 MW、2035年に510 MW)× 1MW当たり冷却コンテンツ(125万米ドルから155万米ドル)で新規構築支出を算出し、設置済みIT容量(1,547 MWから5,269 MW、年2.5%が除却)× 1MW当たりサービス・更新支出で既設基盤支出を算出します。セグメント、地域、道別の配分は2020年、2025年、2035年について設定し、補間および正規化して、すべての配分が毎年合計と一致するようにしています。
3つの境界チェック:
- 上限1:2025年の新規構築冷却支出2億8,750万米ドルは、1MW当たり1,300万米ドルでの230 MWの総開発コストの9.6%に相当し(出典:Financial News(Cushman & Wakefieldを引用))、通常の機械設備比率8%~15%の範囲内です。
- 上限2:2025年の市場全体3億5,712万米ドルは、LG Electronics ESの売上高9兆3,200億韓国ウォン(1米ドル=1,420韓国ウォンで約65億6,000万米ドル)の5.4%であり(出典:LG Electronics)、データセンターが1サプライヤーの暖房・換気・空調売上のごく一部であることと整合しています。
- 下限:設置済み1,547 MW × 1MW当たりサービス支出4万5,000米ドルで、新規構築を除いて6,961万米ドルとなります。
詳しいアプローチ:DC Market Insightsの調査手法。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査手法
- 2.1構築内訳:新規IT容量 × 1MW当たり冷却コンテンツ
- 2.2既設基盤のサービス・更新支出
- 2.3セグメント、地域および道別の配分
- 2.4境界チェック:開発コスト上限、サプライヤー売上上限および既設基盤下限
- 03エグゼクティブサマリー
- 3.1市場概況、2020年、2025年および2035年
- 3.2主要市場統計
- 3.3液体冷却、ハイパースケールおよび地域シェアの変化
- 04市場範囲と定義
- 4.1対象:チラー、空気処理、液体冷却、液浸およびサービス
- 4.2対象外:ITハードウェア、電気設備、建屋躯体および電力
- 4.3セグメント間の関係
- 05韓国データセンター冷却市場の推進要因
- 5.1260,000基のGPUが2030年までに市場を8億4,620万米ドルへ押し上げる
- 5.2ハイパースケールキャンパスが150億米ドル超を投資
- 5.3ラック密度の上昇により1MW当たりコンテンツが105万米ドルから155万米ドルへ
- 06市場動向
- 6.1ダイレクト・トゥ・チップ冷却が3,214万米ドルから2億5,927万米ドルへ成長
- 6.2韓国企業グループが液浸冷却サプライチェーンを構築
- 6.3チラーは2035年に3億2,409万米ドルで最大の品目を維持
- 07市場の課題
- 7.1系統規制が大規模負荷を首都圏外へ押し出す
- 7.2産業用電力料金が2024年10月に10.2%上昇
- 08市場機会
- 8.1湖南と嶺南が2035年までに2億5,258万米ドルを追加
- 8.2既設基盤のサービスおよび改修が2億8,980万米ドルに到達
- 09価格分析:1mw当たり冷却コンテンツと電力料金
- 9.1新規1MW当たり冷却コンテンツ、2020-2035年
- 9.2設置済み1MW当たりサービス・更新
- 9.3公開基準値:1MW当たり開発コストとKEPCO産業用料金
- 10規格と規制
- 10.1分散型エネルギー活性化特別法(2023年)
- 10.2ASHRAE TC 9.9熱ガイドライン
- 10.3モントリオール議定書キガリ改正
- 11韓国データセンター冷却市場、ソリューションタイプ別
- 11.1チラーおよび冷却塔
- 11.2精密空調および空気処理
- 11.3ダイレクト・トゥ・チップ液体冷却
- 11.4リアドアおよびインロー冷却
- 11.5液浸冷却
- 11.6サービス
- 12韓国データセンター冷却市場、データセンタータイプ別
- 12.1ハイパースケールおよびAIデータセンター
- 12.2コロケーションデータセンター
- 12.3エンタープライズおよび公共データセンター
- 12.4エッジデータセンター
- 13韓国データセンター冷却市場、冷却方式別
- 13.1空気ベース冷却
- 13.2液体ベース冷却
- 14Dc独自分析:1mw当たり冷却コンテンツモデルとソリューション×データセンタータイプ・マトリクス
- 14.1モデル入力と出典台帳
- 14.2ソリューション×データセンタータイプ・マトリクス、2025年
- 14.3ダイレクト・トゥ・チップと精密空調の集中
- 15韓国データセンター冷却市場、地域別
- 15.1首都圏
- 15.2忠清地域
- 15.3嶺南地域
- 15.4湖南地域
- 15.5江原・済州
- 16道・市別分析
- 16.1京畿道
- 16.2ソウル
- 16.3仁川
- 16.4世宗市
- 16.5釜山
- 16.6忠清南道
- 16.7大田
- 16.8江原道
- 16.9全羅南道
- 16.10蔚山
- 16.11慶尚北道
- 16.12光州
- 172035年予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競合環境
- 18.1市場シェア分析、2025年
- 18.2国内リーダー:LG Electronics
- 18.3液浸冷却パートナー:SK EnmoveとGRC
- 18.4韓国におけるグローバル熱関連サプライヤー
- 19企業プロファイル
- 19.1LG Electronics
- 19.2Samsung C&T
- 19.3SK Enmove
- 19.4GRC (Green Revolution Cooling)
- 19.5Vertiv
- 19.6Schneider Electric
- 19.7Daikin
- 19.8Trane Technologies
- 19.9Carrier
- 19.10Johnson Controls
- 19.11Mitsubishi Electric
- 19.12Stulz
- 20最近の動向
- 20.1LG Electronicsの北米向けチラー供給契約(2026年10月)
- 20.2LG Electronicsが平沢と昌原でチラー生産を拡張(2026年10月)
- 20.3LG ElectronicsがData Center World Asia 2026でCDUを展示(2026年9月)
- 20.4GAK Sejong AIファクトリーの200 MWへの拡張(2026年7月)
- 20.5VertivがBBR Companyを韓国販売代理店に任命(2026年3月)
- 20.6海南の国家AIコンピューティングセンターが15,000基のGPUを目標に(2026年1月)
- 21アナリストの提言
- 22付録
- 23用語集
- 23.1略語:DC、MW、IT、CDU、CRAH、CRAC、GPU、AI、CAGR、MSIT、KEPCO、HFC、MOU
- 図 1:韓国データセンター冷却市場規模、2020-2035年(百万米ドル)
- 表 1:レポート属性
- 表 2:1MW当たり冷却コンテンツ、2020/2025/2030/2035年
- 表 3:ソリューションタイプ別市場(百万米ドル)
- 表 4:データセンタータイプ別市場(百万米ドル)
- 表 5:冷却方式別市場(百万米ドル)
- 表 6:ソリューション×データセンタータイプ・マトリクス、2025年
- 表 7:地域別市場(百万米ドル)
- 表 8:上位12の道・市
- 表 9:2035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に3億5,712万米ドルです。DC Market Insightsは、韓国データセンター冷却市場を2025年に3億5,712万米ドル(2020年の1億5,800万米ドルから増加)と評価し、2035年までに10億8,000万米ドルに達すると予測しています。
2025年から2035年にかけて年11.71%です。新規IT容量が年230 MWから年510 MWへ増加するにつれ、韓国データセンター冷却市場は3億5,712万米ドルから10億8,000万米ドルへ成長します。
韓国のデータセンターにおけるチラー、冷却塔、精密空調、ダイレクト・トゥ・チップ液体冷却、リアドアおよびインロー冷却装置、液浸冷却、関連サービスを対象とする、2025年に3億5,712万米ドルの市場です。
液浸冷却で、年26.00%で2025年の536万米ドルから2035年に5,401万米ドルへ成長します。ダイレクト・トゥ・チップ液体冷却が23.22%で続きます。
DC Market Insightsの推計では、2025年に新規IT負荷1MW当たり約125万米ドルで、2035年までに155万米ドルへ上昇します。これは1MW当たり1,300万米ドルの構築費の約9.6%に相当します。
DC Market Insightsの推計では、LG Electronics、Vertiv、Schneider Electric、Trane Technologies、Carrierが2025年の支出の約48%を占めています。SK EnmoveとGRCはLGとともに液浸冷却をリードしています。
2025年に66.00%(2億3,570万米ドル)を占める首都圏です。AIキャンパスが全羅南道へ移るにつれ、湖南地域が年19.72%で最も急成長します。
液体ベース冷却は支出の16.00%(2025年)から2035年までに40.00%へ上昇し、韓国企業グループは液浸冷却サプライチェーンを構築し、チラーは2035年に3億2,409万米ドルで最大の品目であり続けます。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。