
タイのデータセンター冷却市場 規模・シェア・2035年までの予測
市場の概要
タイのデータセンター冷却市場の規模は2025年にUSD 237.1百万で、年平均成長率(CAGR)21.47%で拡大し、2035年までにUSD 1,660.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計
- 03エグゼクティブサマリー
- 04市場範囲と推計値の比較
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格
- 10基準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
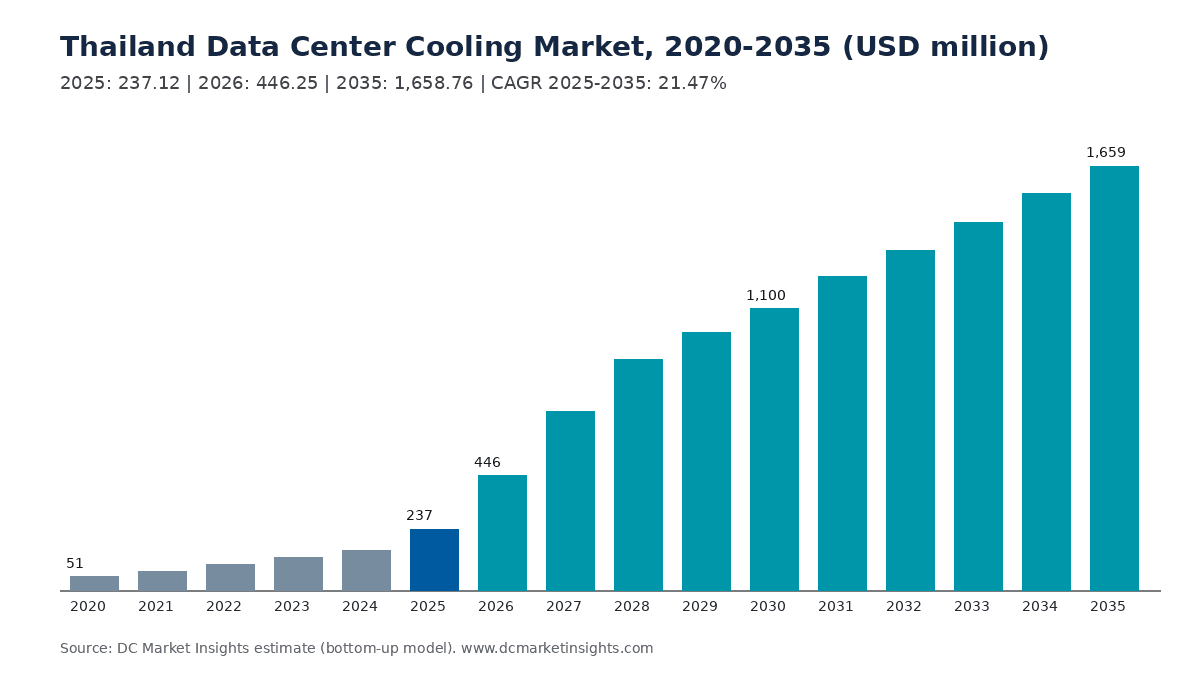
タイのデータセンター冷却市場は、2025年の2億3,712万米ドルから2026年には4億4,625万米ドルに拡大し、2035年には16億5,876万米ドルに達すると予測されます。2025年から2035年までのCAGRは21.47%です(DC Market Insights推計)。タイのデータホールの冷却方式を左右するのは、いまや電力以上に水です。Bridge Data Centresは2025年10月、Eastwater Stecon Utilitiesと10年契約を結び、約200 MWのチョンブリー・キャンパス向けに年間最大330万立方メートルの給水を確保しました。DC Market Insightsは、ホールを完全な蒸発式で運転した場合、これを1メガワットあたり年間約16,500立方メートルと読み解いています。この比率に、高効率区分で電力使用効率(PUE)1.3以下を求めるタイ投資委員会(BOI)の規定が重なり、東部経済回廊(EEC)の購入者は開放式冷却塔だけに頼らず、ハイブリッド冷却塔、ドライクーラー、直接液体冷却へと向かっています。そのため資金はメガワットに連動します。DC Market Insightsは2025年のIT容量132.5 MWを、1 MWあたり平均157万米ドルの冷却費(新設冷却で2億802万米ドル)で計上し、既設設備のサービスとレトロフィットとして2,910万米ドルを加算しています。
タイのデータセンター冷却市場は、タイのデータホールから熱を除去する機器、設置、サービスを対象とし、チラーと排熱、空調側精密冷却、液体冷却、冷却制御で構成されます。AIホールのラック密度が40 kWを超えるなか、液体冷却は年率37.29%で最も急成長する技術です。また、最大級の新設キャンパスがチョンブリー、ラヨーン、チャチューンサオに集中しているため、東部経済回廊は年率27.84%で最も急成長する地域となっています。
主要市場統計:2026年のタイのデータセンター冷却市場の規模は?
DC Market Insightsは、170 MWの新規IT負荷の完工に伴い、2026年のタイのデータセンター冷却市場を4億4,625万米ドルと評価しています。これは2025年の2億3,712万米ドルを88.20%上回る水準です。
- 2025年の市場規模:2億3,712万米ドル
- 2026年の市場規模:4億4,625万米ドル
- 2030年の市場規模:11億米ドル
- 2035年の市場規模:16億5,876万米ドル
- CAGR(2025~2035年):21.47%(2035年の低位ケースは10億9,663万米ドル、高位ケースは21億8,452万米ドル)
- 2025年の最大技術:チラーと排熱、1億1,382万米ドル(48.0%)
- 最も急成長する技術:液体冷却、CAGR 37.29%
- 2025年の首位地域:バンコク首都圏、1億3,753万米ドル(58.0%)
- 最も急成長する地域:東部経済回廊、CAGR 27.84%
- 2025年の最大県:バンコク、9,248万米ドル。市場リーダー:Daikin、シェア約13%(DC Market Insights推計)
2020年から2035年にかけて、タイのデータセンター冷却支出はどの程度の速さで伸びるのか?
タイのデータセンター冷却市場規模は、2020年に5,135万米ドル、2025年に2億3,712万米ドルと評価されており、予測期間中にCAGR 21.47%で成長し、2035年には16億5,876万米ドルに達すると予測されています。
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 2億3,712万米ドル |
| 2026年の市場規模 | 4億4,625万米ドル |
| CAGR(2025~2035年) | 21.47% |
| 2035年の市場規模 | 16億5,876万米ドル |
タイの完工容量が30 MWから95 MWに増えたことで、支出は2020年から2025年にかけて年率35.80%で伸びました。冷却設備はホールの稼働開始の前年に発注されるため、2026年の支出はほぼ倍増します。DC Market Insightsは、2027年に330 MWの完工に対して380 MW、2028年に465 MWの冷却発注を計上しており、2027年の支出は6億9,950万米ドルに達します。2030年以降、成長曲線は年率8.57%へと緩やかになります。完工容量が500~600 MW前後で落ち着き、2035年までに4億6,389万米ドルとなるサービス部門の比重が高まるためです。タイ投資委員会は2025年に、総額231億米ドルを超える36件のデータセンタープロジェクトの申請を記録しており(BOIの2025年投資統計)、これがこの冷却需要拡大を支える受注残となっています。
主なポイント:タイのデータセンター冷却の購入者が知っておくべきことは?
2035年までタイの冷却支出が年率21.47%で伸びる理由は、次の4つの調査結果で説明できます。
- EECの設計を決めるのはチラー価格ではなく取水上限です。開放式冷却塔のキャンパスは1 MWあたり年間約16,500立方メートルの水を必要とするため、その35%の水量で済むハイブリッドシステムが、取水上限のあるサイトで選ばれます。
- AIホールの冷却費は1 MWあたり195万米ドルと従来型ホールの145万米ドルを上回り、チップ直接冷却ループも必要となるため、液体冷却は年率37.29%で成長します。
- 追跡対象のEECキャンパス6か所だけで発表容量が1,150 MWに達するため、東部経済回廊は2032年ごろにバンコクを上回ります。
- タイの設置済みIT負荷が11倍の4,917 MWに増えるため、サービスとレトロフィットは2035年までに支出の28.0%に上昇します。
タイのデータセンター冷却には何が含まれ、どこまでが対象か?
タイのデータセンター冷却市場は、タイ国内のデータセンター向けに販売された冷却機器、設置、保守に対する2025年の支出2億3,712万米ドルを対象とします。
対象範囲
チラー(ターボ、スクリュー、空冷)、冷却塔、ハイブリッドクーラーと断熱クーラー、ドライクーラー。コンピュータールーム空調機(CRAH)、精密空調機、インロー型ユニット、ファンウォール、リアドア熱交換器。冷却液分配ユニット(CDU)や施設側ループなどのチップ直接液体冷却ハードウェアと液浸タンク。ビル管理および冷却制御ソフトウェア。設計、設置、試運転。稼働中ホールの保守、冷媒サービス、レトロフィット。
対象外
冷却が消費する電力(PUE 1.3のタイの冷却プラントであっても、エネルギー規制委員会(ERC)が定める2026年5~8月の料金、1ユニットあたり3.95バーツで電力を購入します)、原水および処理水の購入、サーバーに内蔵されて出荷されるサーバーファンとコールドプレート、オフィスの快適空調、電源設備。データセンターの総設備投資はタイのデータセンター市場(2025年に19億5,000万米ドル)で扱っており、冷却はその12.2%を占めます。
セグメントの構成
以下の各区分は、毎年いずれも市場全体の合計と一致します。区分は4つの冷却技術、3つの提供形態、4つのデータセンタータイプ、タイの5地域、12県です。
タイのデータセンター冷却市場の推計値はなぜ異なるのか?
タイのデータセンター冷却に関する公表値は定義の違いから大きくばらついていますが、DC Market Insightsは冷却ハードウェアとサービスに限定した厳密な範囲で、2026年の市場を4億4,625万米ドルとしています。
より広い定義では、冷却が消費する電力(PUE 1.3では、冷却とその他のオーバーヘッドがキャンパス電力の最大23%を使用)、水道料金、建物全体の快適空調、IT機器と一緒に購入されるサーバー側のファンやコールドプレートが加わります。より狭い定義では新設機器のみを数え、サービスを除外します。サービスは本モデルで2025年に2,910万米ドル、2035年までに4億6,389万米ドルです。前版ではトップダウン方式で2025年を1億8,537万米ドルと報告しましたが、2026年完工分に向けた2025年の冷却発注を計上するようになったため、ボトムアップでの再構築では2億3,712万米ドルとなりました。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| チラー、冷却塔、ドライクーラー | 対象、1億1,382万米ドル(2025年) | 中核となる排熱 |
| CRAH、インロー、リアドア | 対象、8,536万米ドル | 空調側の熱除去 |
| CDU、施設側液体ループ、液浸タンク | 対象、2,371万米ドル | 施設側の液体冷却 |
| 冷却用の電力料金と水道料金 | 対象外 | 冷却の販売ではなく運用コスト |
| サーバーのコールドプレートとファン | 対象外 | ITハードウェアと一緒に購入 |
この範囲内の購入者には、ハイパースケールクラウド事業者、コロケーション事業者、自社でサーバールームを運用するタイの銀行や政府機関、そしてサーバールームをコロケーションホールへ移す中小企業(SME)が含まれます。
タイでデータセンター冷却需要を押し上げているものは?
2025年から2035年にかけて、タイ特有の3つの要因が年間冷却支出を14億2,000万米ドル押し上げます。ハイパースケールのクラウドリージョン、EECの給水契約、そしてBOIの効率区分です。
AWSの50億米ドル、Googleの10億米ドルのクラウドリージョンがハイパースケール冷却をバンコクに呼び込む
Amazonの発表によると、Amazon Web Services(AWS)は2025年1月に3つのアベイラビリティーゾーンを備えたアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル以上を投資する計画です。Google Cloudのリリースによると、Google Cloudも10億米ドルの投資の一環として、2026年1月に3ゾーン構成のバンコクリージョンを開設しました。DC Market Insightsは、ハイパースケールおよびクラウドホールの2025年の冷却支出を9,011万米ドルと推計しており、2035年までに年率26.05%で9億1,232万米ドルに増加し、データセンタータイプ別で最も急成長する区分になると見ています。
Eastwaterのチョンブリー給水契約が冷却設計を公益事業者との交渉に変える
Kaohoon International(2025年10月)によると、Bridge Data CentresとEastwater Stecon Utilitiesの契約では、2026年5月から取水量の上限が年間330万立方メートルに設定されています。Mongabayは2026年4月、70件を超えるデータセンター関連プロジェクトが計画中または進行中で、その大半がEECに集中しており、1施設の水使用量が住民約37,000人分に相当すると報じました。開放式冷却塔からハイブリッドまたはドライ方式の排熱へ100 MW移行するごとに、冷却機器は約1,500万~2,500万米ドル増加します(DC Market Insights推計)。そのため、チラーと排熱はシェアが低下しながらも年率17.70%で成長を続けます。
BOIのPUE 1.3区分が投資承認段階で液体冷却を後押し
BOIのデータセンター投資奨励条件によると、タイ投資委員会は、より手厚いデータセンター向け優遇措置を建設・サービス基準、PUE、水管理に結び付けています。高効率区分ではPUE 1.3以下とGPU対応ホールが求められます(Mondaq、2026年3月)。温水液体ループは気温35 °Cの気候でチラーのコンプレッサー稼働時間を削減するため、DC Market Insightsは液体冷却が年率37.29%で成長し、2035年までに冷却支出の34%を占めるとモデル化しています。
タイの事業者は冷却設計をどう変えているのか?
2つの設計転換により、液体冷却の支出シェアは2035年までに10%から34%に上昇し、EECの排熱は開放式冷却塔からハイブリッドシステムへと移行します。
AIホールは2030年代初頭に3分の2が液体冷却へ
True Internet Data Center(True IDC)は2025年5月、タイ初のAIハイパースケールデータセンターと位置付ける20 MW超の施設をバンコクに開設し、2026年4月にはEECで770億バーツ(23億6,000万米ドル)規模となる250 MWのAIキャンパスに着工しました(出典:The NationおよびW.Mediaが報じたTrue IDCの発表)。DC Market Insightsは、2025年のAIホールの冷却費を1 MWあたり195万米ドル、従来型ホールを145万米ドルと見積もっています。34%のプレミアムは、CDU、大型チラー、温水ループによるものです。
タイのサプライヤーが冷却・電源機器の組立を現地化
Delta Electronics (Thailand)の2025年決算開示資料によると、同社の2025年売上高は前年比20.3%増の1,985億1,400万バーツで、同社はタイ国内でデータセンター向けの電源・熱管理製品を製造しています。現地組立により、タイの購入者は輸入チラーに加えて、CRAHユニットとCDUの第2の調達先を確保できます。
タイのデータセンター冷却支出を減速させうる要因は?
送電網と水の許認可により、2035年の支出は最大5億6,213万米ドル減少する可能性があります。これはベースケースと低位ケースの差に相当します。
約3,800 MWのEEC電力計画に対し需要は10,000 MW
EEC事務局は2026年8月、データセンターの長期電力需要が約3,800 MWの計画に対して10,000 MWを超える可能性があると述べました(MGR Online)。2027~2035年の完工の30%が遅れた場合、2035年の市場は16億5,876万米ドルではなく10億9,663万米ドルにとどまります。
水問題と影響評価の欠如をめぐる地域の反対
MGR Onlineによると、プラーチーンブリーの住民は2026年8月、EEC拡大に反対する11,207筆を超える署名を集めました。また、ある地区長はMongabayに対し、0.2ギガワットのハイパースケール施設が環境影響評価(EIA)を経ていないと語っています。国家水資源事務局(ONWR)は、農業用水と生活用水を守る水管理戦略を備えているとしています。許認可が遅れるたびに冷却発注は1年先送りされ、その規模はAI容量1 MWあたり約205万米ドルに上ります。
タイで最も有望な冷却の事業機会はどこか?
レトロフィットとハイブリッド排熱が2大機会であり、合わせて2035年の支出のおよそ10億4,000万米ドルを占めます。
バンコクの第1世代ホールを30 kW超のラック向けに改修
バンコクの既設設備の大半は2022年以前にラックあたり5~8 kWで建設されており、推論クラスターを収容するにはリアドア熱交換器とCDUが必要です。保守・サービス・レトロフィット部門は、4,917 MWの設置済みIT負荷を背景に年率31.90%で成長し、2035年までに4億6,389万米ドルに達します。
取水上限のあるEECキャンパス向けのハイブリッド・ドライ排熱
下記のDC Exclusive表で追跡するEECキャンパス6か所は合計1,150 MWで、1 MWあたり205万米ドルとして約23億6,000万米ドルの冷却需要を抱えています。蒸発式の35%の水量で済むハイブリッド設計を採用すれば、6か所合計で年間1,233万立方メートルの水を節約できます。
タイにおけるデータセンター冷却の1 MWあたりのコストは?
DC Market Insightsによると、2025年のタイの従来型データホールにはIT負荷1 MWあたり約145万米ドル、AIホールには約195万米ドルの冷却費が必要です。
| 価格指標 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 従来型ホールの冷却(IT 1 MWあたり百万米ドル) | 1.30 | 1.45 | 1.60 | 1.70 |
| AIホールの冷却(IT 1 MWあたり百万米ドル) | 1.75 | 1.95 | 2.15 | 2.25 |
| サービスとレトロフィット(設置済み1 MWあたり年間千米ドル) | 60 | 75 | 90 | 100 |
公開されている指標:True IDCのEECキャンパスは総投資額ベースで1 MWあたり944万米ドル(250 MWで23億6,000万米ドル)となり、195万~215万米ドルの冷却費は施設コストの約21~23%に相当します。Bridge Data CentresのBOI承認済み134 MWチョンブリー・プロジェクトは246億バーツ(7億4,600万米ドル)で、IT機器を除いて1 MWあたり557万米ドルです(Thailand Business News、2026年5月)。
タイのデータセンター冷却を形作る規則と基準は?
BOIの投資奨励条件、ERCのエネルギー規則、EECにおける水の配分という3つの規則群が、2026年の冷却購入額約4億4,625万米ドルを左右します。
- BOIのデータセンター投資奨励(2025年11月):建設・サービス基準、PUEおよび水管理に関する条件。高効率区分はPUE 1.3以下。
- エネルギー大臣を委員長とするBOIのデータセンター投資エネルギー管理・プロジェクト審査小委員会(2026年7月)が、電力および冷却計画を審査。
- ERCの再生可能エネルギー直接電力購入契約の枠組み案(2025年10月):1棟あたりIT容量50 MW以上のBOI奨励データセンターが対象。
- 法人所得税免除の適用前にISO/IEC 27001認証の取得が必要(Mondaq、2026年3月)。
- ASHRAE TC 9.9の熱ガイドラインとTIA-942 / Uptime Tier設計が、タイのコロケーション契約における吸気温度と冷却の冗長性を規定。
タイのデータセンターで最も収益を生む冷却技術は?
最も収益を生むのはチラーと排熱で、2025年の支出の48.0%にあたる1億1,382万米ドルを占めます。一方、最も急成長しているのは年率37.29%の液体冷却です。
冷却技術別
| 冷却技術 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| チラーと排熱 | 113.82 | 48.0% | 580.57 | 17.70% |
| 空調側精密冷却 | 85.36 | 36.0% | 398.10 | 16.65% |
| 液体冷却 | 23.71 | 10.0% | 563.98 | 37.29% |
| 冷却制御・モニタリング | 14.23 | 6.0% | 116.11 | 23.36% |
提供形態別
2025年の支出の71.9%は機器です。設置済み設備が11倍に拡大するにつれ、サービスとレトロフィットの比率は12.3%から28.0%に上昇します。
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 機器 | 170.58 | 71.9% | 979.79 | 19.10% |
| 設置・試運転 | 37.44 | 15.8% | 215.08 | 19.10% |
| 保守・サービス・レトロフィット | 29.10 | 12.3% | 463.89 | 31.90% |
データセンタータイプ別
2025年はコロケーションが9,959万米ドルで首位ですが、2035年までにハイパースケール・クラウドが9億1,232万米ドルで首位に立ちます。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ハイパースケール・クラウド | 90.11 | 38.0% | 912.32 | 26.05% |
| コロケーション | 99.59 | 42.0% | 547.39 | 18.58% |
| エンタープライズ・政府 | 40.31 | 17.0% | 149.29 | 13.99% |
| エッジ | 7.11 | 3.0% | 49.76 | 21.48% |
DC Exclusive:EECの冷却用水・設備投資台帳、6キャンパス、1,150 MW
EEC冷却用水・設備投資台帳は、9つの入力値から構築したDC Market Insightsのモデルです。入力値は、名称が判明している6つのキャンパス、その発表済みメガワット数、1 MWあたり205万米ドルの冷却費、Bridge Data Centresの給水契約から導かれる1 MW・年あたり16,500立方メートル、そしてハイブリッド排熱の水係数35%です。すべての値はモデルによる推計であり、事業者による開示値ではありません。
| キャンパス | 県 | 発表容量(MW) | 冷却設備投資(百万米ドル) | 蒸発式の場合の水量(百万m³/年) | ハイブリッドの場合の水量(百万m³/年) |
|---|---|---|---|---|---|
| True IDC EEC AIキャンパス | チョンブリー | 250 | 512.50 | 4.12 | 1.44 |
| Haoyang WHA Eastern Seaboard 4 | ラヨーン | 300 | 615.00 | 4.95 | 1.73 |
| Skyline (DAMAC)キャンパス | チャチューンサオ | 200 | 410.00 | 3.30 | 1.16 |
| Bridge Data Centres BDCチョンブリー フェーズ1 | チョンブリー | 200 | 410.00 | 3.30 | 1.16 |
| NTT Bangkok 4 | チョンブリー | 100 | 205.00 | 1.65 | 0.58 |
| Digital Edge / B.Grimm BKKキャンパス | チョンブリー | 100 | 205.00 | 1.65 | 0.58 |
| 合計 | EEC | 1,150 | 2,357.50 | 18.97 | 6.65 |
メガワット数の出典:True IDC(2026年4月)、MGR Online経由のWHA Eastern Seaboard 4(2026年8月)、Thailand Business News経由のSkylineおよびBridge(2026年5月)、Kaohoon International経由のBridgeの給水契約(2025年10月)、NTT(2026年7月)、Digital EdgeとB.Grimm Powerのグリーンローン(2026年5月)。この台帳は、EECでサプライヤーの優劣を決めるのがチラー価格ではなく水である理由を示しています。年間の水量は、開放式冷却塔では1,897万立方メートル、ハイブリッドシステムでは665万立方メートルです。
タイでデータセンター冷却に最も支出している地域は?
最も支出が大きいのはバンコク首都圏で、2025年は1億3,753万米ドルでした。最も急成長するのは東部経済回廊で、年率27.84%で伸びて2035年までに8億2,938万米ドルに達し、2032年ごろにバンコクを上回ります。
バンコク首都圏
2025年に1億3,753万米ドル、2035年までに5億9,716万米ドル、CAGR 15.82%。バンコクとサムットプラーカーンのキャリアホテル、AWSとGoogleのゾーン、True IDCの20 MWのAIホールにより、土地と送電網の制約で新設キャンパスが東へ移るなかでも、同地域は2035年の支出の36.0%を維持します。
東部経済回廊
2025年に7,114万米ドル、2035年までに8億2,938万米ドル、CAGR 27.84%。チョンブリー、ラヨーン、チャチューンサオには、True IDCの250 MWキャンパス、NTT Bangkok 4、Bridge Data Centres、Skylineが立地しており、Eastwaterとの給水契約がこの地域の冷却設計を決めています。
その他の中部・東部県
2025年に1,660万米ドル、2035年までに1億4,265万米ドル、CAGR 24.00%。プラーチーンブリーとアユタヤの工業団地には溢れ出た需要を受け止めるキャンパスが集まっていますが、プラーチーンブリーでの住民の請願が許認可リスクを高めています。
北部・東北部
2025年に948万米ドル、2035年までに6,635万米ドル、CAGR 21.48%。コーンケンとチェンマイには政府機関や大学のサーバールームがあり、同地域は支出の4.0%を占めます。
南部
2025年に237万米ドル、2035年までに2,322万米ドル、CAGR 25.64%。海底ケーブルにつながるソンクラーとプーケットのエッジサイトが、支出の1.0~1.4%を占めます。
データセンター冷却支出をリードするタイの県は?
2025年はバンコクが9,248万米ドルで首位です。大規模な県のなかで最も急成長するのは年率34.23%のチャチューンサオで、年率32.22%のラヨーンが続きます。
| 順位 | 県 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | バンコク | バンコク首都圏 | 92.48 | 364.93 | 14.71% |
| 2 | チョンブリー | 東部経済回廊 | 52.17 | 497.63 | 25.30% |
| 3 | サムットプラーカーン | バンコク首都圏 | 18.97 | 82.94 | 15.90% |
| 4 | ノンタブリー | バンコク首都圏 | 14.23 | 66.35 | 16.64% |
| 5 | ラヨーン | 東部経済回廊 | 10.67 | 174.17 | 32.22% |
| 6 | チャチューンサオ | 東部経済回廊 | 8.30 | 157.58 | 34.23% |
| 7 | パトゥムターニー | バンコク首都圏 | 9.48 | 66.35 | 21.48% |
| 8 | プラーチーンブリー | その他の中部・東部県 | 5.93 | 58.06 | 25.63% |
| 9 | プラナコーンシーアユタヤ | その他の中部・東部県 | 5.93 | 49.76 | 23.70% |
| 10 | コーンケン | 北部・東北部 | 3.56 | 26.54 | 22.25% |
| 11 | ナコーンパトム | バンコク首都圏 | 2.37 | 16.59 | 21.48% |
| 12 | サラブリー | その他の中部・東部県 | 2.37 | 18.25 | 22.65% |
2035年にはチョンブリーが4億9,763万米ドルで最大の県となり、3億6,493万米ドルのバンコクを上回ります。
タイのデータセンター建設が2035年までに減速または加速した場合は?
2035年のタイのデータセンター冷却市場は、16億5,876万米ドルのベースケースを中心に、10億9,663万米ドルから21億8,452万米ドルの範囲となります。
| シナリオ | 前提 | 2035年(百万米ドル) |
|---|---|---|
| 低位 | 2027年以降の完工が30%減(EECの送電網上限が続く)、AI比率が10ポイント低下、価格が5%低下 | 1,096.63 |
| ベース | 2026~2030年に1,900 MWが完工、2030年までにAI比率45% | 1,658.76 |
| 高位 | 2027年以降の完工が25%増、AI比率が5ポイント上昇、価格が5%上昇 | 2,184.52 |
低位ケースは、2030年までにタイのデータセンター電力需要が6 TWhに達するとしたEmberの2025年10月の予測に最も近く、ベースケースはMondaqが2026年3月に記録した2.5 GWの発表済みIT負荷に沿っています。
タイでデータセンター冷却を供給しているのは誰か、市場の集中度は?
上位5社が2025年のタイのデータセンター冷却収益の約55%を占めます。これはDC Market Insightsの判断に基づく推計です(タイのデータセンター向け売上高を開示しているサプライヤーはありません)。首位はDaikinで、シェアは約13%です。
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Vertiv
- Schneider Electric
- Mitsubishi Electric
- STULZ
- Delta Electronics (Thailand)
- LG Electronics
- Rittal
- Airedale by Modine
- Munters
- Kelvion
- CoolIT Systems
Daikin、Trane Technologies、Carrierはコロケーションホール向けの大型チラーで競合し、VertivとSchneider Electricは電源設備とパッケージ化したCRAH、CDU、制御システムを販売しています。Delta Electronics (Thailand)は現地組立を担い、Kelvion、Munters、Airedale by Modineは取水上限のあるEECサイト向けのドライクーラーとハイブリッドクーラーで競合しています。Traneは、タイの大手データセンタープロバイダー向けにTier III、LEED Gold v4のチラープラントを納入したと報告しています(Traneの導入事例)。
2025~2026年にタイのデータセンター冷却で何が変わったか?
2025年1月以降の6つの出来事が、EECの約1,150 MWの冷却需要とその水利用設計を変えました。
- 2025年1月、AWSが3つのアベイラビリティーゾーンを備えたタイリージョンを開設しました(出典:Amazon)。
- 2025年5月、True IDCがバンコクに20 MW超のAIハイパースケールデータセンターを開設しました(出典:The Nation経由のTrue IDC)。
- 2025年10月、Bridge Data Centresがチョンブリーで年間最大330万立方メートルの10年間の給水契約を締結しました(出典:Kaohoon International)。
- 2026年1月、Google Cloudがバンコクリージョンを開設しました(出典:Google Cloud)。
- 2026年4月、True IDCが250 MWのEEC AIキャンパスに着工しました(出典:W.Media経由のTrue IDC)。
- 2026年7月、BOIがデータセンタープロジェクトを審査するエネルギー管理小委員会を設置しました(出典:BOI)。
調査手法:DC Market Insightsはタイのデータセンター冷却をどのように推計したか?
DC Market Insightsは、16年分のタイのIT完工容量(2020年30 MW、2025年95 MW、2026~2030年に1,900 MW、2035年600 MW)に1 MWあたりの冷却費を掛け、設置済み設備に対するサービスを加えて市場規模を算出しました。
2025年の算定内訳:計上容量132.5 MW(2025年完工分の半分と2026年完工分の半分)× 平均冷却費157万米ドル = 2億802万米ドル。これに平均設置済みIT負荷388 MW × 7万5,000米ドル = 2,910万米ドルを加え、合計2億3,712万米ドルです。入力値は10個で、うち4個が公開された事実に基づいています。上下限チェック:(1) 上限:冷却はタイのデータセンター市場全体19億5,000万米ドルの12.2%に相当し、DC Market Insightsが設備投資に占める冷却比率の基準とする11~15%の範囲内に収まります。(2) 上限:2026~2030年のモデル完工容量1,900 MWは、発表済みパイプライン2.5 GWの76%です。(3) 下限:True IDCの250 MWのEECキャンパスだけで約4億8,750万米ドルの冷却が必要で、これは2026~2027年の新設支出モデル値10億4,000万米ドルの47%に相当します。AIホールの価格設定はタイのAIデータセンター市場と整合しており、グローバルな背景はデータセンター冷却市場およびデータセンターチラー市場で解説しています。手法の詳細:DC Market Insightsの調査手法。
目次
- 01はじめに
- 1.1市場の定義:タイのデータセンターにおける冷却機器、設置、サービス
- 1.2対象範囲:対象項目と対象外項目
- 1.3調査手法
- 02主要市場統計
- 2.1タイのデータセンター冷却市場規模(2025年、2026年、2030年、2035年)
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2成長の推移(2020~2035年)
- 3.3主なポイント
- 04市場範囲と推計値の比較
- 4.1セグメントの構成
- 4.2タイのデータセンター冷却市場の推計値が異なる理由
- 05市場の推進要因
- 5.1バンコクのAWSおよびGoogle Cloudリージョン
- 5.2チョンブリーにおけるEastwaterの給水契約
- 5.3BOIのPUE 1.3高効率区分
- 06市場動向
- 6.1液体冷却へ移行するAIホール
- 6.2タイのサプライヤーによる現地組立
- 07市場の課題
- 7.1EECの電力計画とデータセンター需要
- 7.2水問題と影響評価をめぐる地域の反対
- 08市場機会
- 8.1バンコクの第1世代ホールの改修
- 8.2取水上限のあるEECキャンパス向けハイブリッド・ドライ排熱
- 09価格
- 9.1IT 1 MWあたりの冷却コスト(2020~2035年)
- 9.2公開されている価格指標
- 10基準と規制
- 10.1BOIのデータセンター投資奨励条件
- 10.2BOIエネルギー管理小委員会
- 10.3ERCの再生可能エネルギー直接PPA枠組み
- 10.4ISO/IEC 27001要件
- 10.5ASHRAEおよびTIA-942設計基準
- 11市場セグメンテーション
- 11.1冷却技術別:チラーと排熱、空調側精密冷却、液体冷却、冷却制御・モニタリング
- 11.2提供形態別:機器、設置・試運転、保守サービス・レトロフィット
- 11.3データセンタータイプ別:ハイパースケール・クラウド、コロケーション、エンタープライズ・政府、エッジ
- 12DC Exclusive:EECの冷却用水・設備投資台帳
- 12.1True IDC EEC AIキャンパス
- 12.2Haoyang WHA Eastern Seaboard 4
- 12.3Skyline (DAMAC)キャンパス
- 12.4Bridge Data Centres BDCチョンブリー
- 12.5NTT Bangkok 4
- 12.6Digital Edge / B.Grimm BKKキャンパス
- 13地域別インサイト
- 13.1バンコク首都圏
- 13.2東部経済回廊
- 13.3その他の中部・東部県
- 13.4北部・東北部
- 13.5南部
- 14県別分析
- 14.1バンコク
- 14.2チョンブリー
- 14.3サムットプラーカーン
- 14.4ノンタブリー
- 14.5ラヨーン
- 14.6チャチューンサオ
- 14.7パトゥムターニー
- 14.8プラーチーンブリー
- 14.9プラナコーンシーアユタヤ
- 14.10コーンケン
- 14.11ナコーンパトム
- 14.12サラブリー
- 15予測シナリオ
- 15.1低位ケース
- 15.2ベースケース
- 15.3高位ケース
- 16競合インサイト
- 16.1Daikin
- 16.2Trane Technologies
- 16.3Carrier
- 16.4Johnson Controls
- 16.5Vertiv
- 16.6Schneider Electric
- 16.7Mitsubishi Electric
- 16.8STULZ
- 16.9Delta Electronics (Thailand)
- 16.10LG Electronics
- 16.11Rittal
- 16.12Airedale by Modine
- 16.13Munters
- 16.14Kelvion
- 16.15CoolIT Systems
- 17最近の動向
- 17.1主な出来事(2025年1月~2026年7月)
- 18調査手法
- 18.12025年の算定内訳
- 18.2上下限チェック
- 図 1タイのデータセンター冷却市場規模(2020~2035年)
- 表 1市場スナップショット(2025年、2026年、2035年)
- 表 2範囲の比較:本レポートの対象要素と対象外要素
- 表 3IT 1 MWあたりの冷却コスト(2020~2035年)
- 表 4冷却技術別市場(2025年、2035年)
- 表 5提供形態別市場(2025年、2035年)
- 表 6データセンタータイプ別市場(2025年、2035年)
- 表 7EECの冷却用水・設備投資台帳
- 表 8上位12県(2025年、2035年)
- 表 9予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は4億4,625万米ドルで、2025年の2億3,712万米ドルから88.20%増加します。2026~2030年にタイで1,900 MWのIT容量が完工するのに伴い、市場は2025年からCAGR 21.47%で成長し、2035年までに16億5,876万米ドルに達すると予測されています。
タイのデータセンター向けに販売されたチラー、冷却塔、ドライクーラーとハイブリッドクーラー、精密空調機、液体冷却、冷却制御、設置、サービスに対する支出で、2025年は2億3,712万米ドルです。冷却用の電力、水道料金、サーバーファンは含まれません。
最も急成長しているのは液体冷却で、年率37.29%で2025年の2,371万米ドルから2035年までに5億6,398万米ドルに拡大します。AIホールにはチップ直接冷却ループが必要であり、BOIの高効率区分がPUE 1.3以下を求めているためです。
DC Market Insightsによると、2025年はIT負荷1 MWあたり、従来型ホールで約145万米ドル、AIホールで195万米ドルです。これに加えて、サービスとレトロフィットに設置済み1 MWあたり年間約7万5,000米ドルがかかります。
最も急成長しているのは東部経済回廊で、年率27.84%で2025年の7,114万米ドルから2035年までに8億2,938万米ドルに拡大します。チョンブリー、ラヨーン、チャチューンサオのキャンパスが新規メガワットの大半を占めるためです。
約200 MWのBridge Data Centresのチョンブリー・キャンパスは、Eastwaterとの契約に基づき年間最大330万立方メートルを使用できます。完全な蒸発式の場合は1 MWあたり約16,500立方メートルに相当し、ハイブリッドクーラーを使えばこれを約35%に削減できます。
首位はシェア約13%のDaikinで、上位5社が約55%を占めます(DC Market Insights推計)。その他にTrane Technologies、Carrier、Johnson Controls、Vertiv、Schneider Electric、Mitsubishi Electric、STULZ、Delta Electronics (Thailand)などがあります。
DC Market Insightsによると、ベースケースで16億5,876万米ドル、範囲は10億9,663万米ドル(2027年以降の完工が30%減の場合)から21億8,452万米ドル(完工が25%増の場合)です。
対象範囲が異なるためです。DC Market Insightsは2026年の冷却ハードウェア、設置、サービスとして4億4,625万米ドルを計上していますが、より広い推計は冷却用の電力、水、快適空調、サーバーファンを加え、より狭い推計はサービスを除外しています。
最も支出が大きいのはバンコクで2025年は9,248万米ドルですが、EECのハイパースケールキャンパスの完工に伴い、2035年までにチョンブリーが4億9,763万米ドルでバンコクを上回ります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。