
데이터센터 패브릭 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
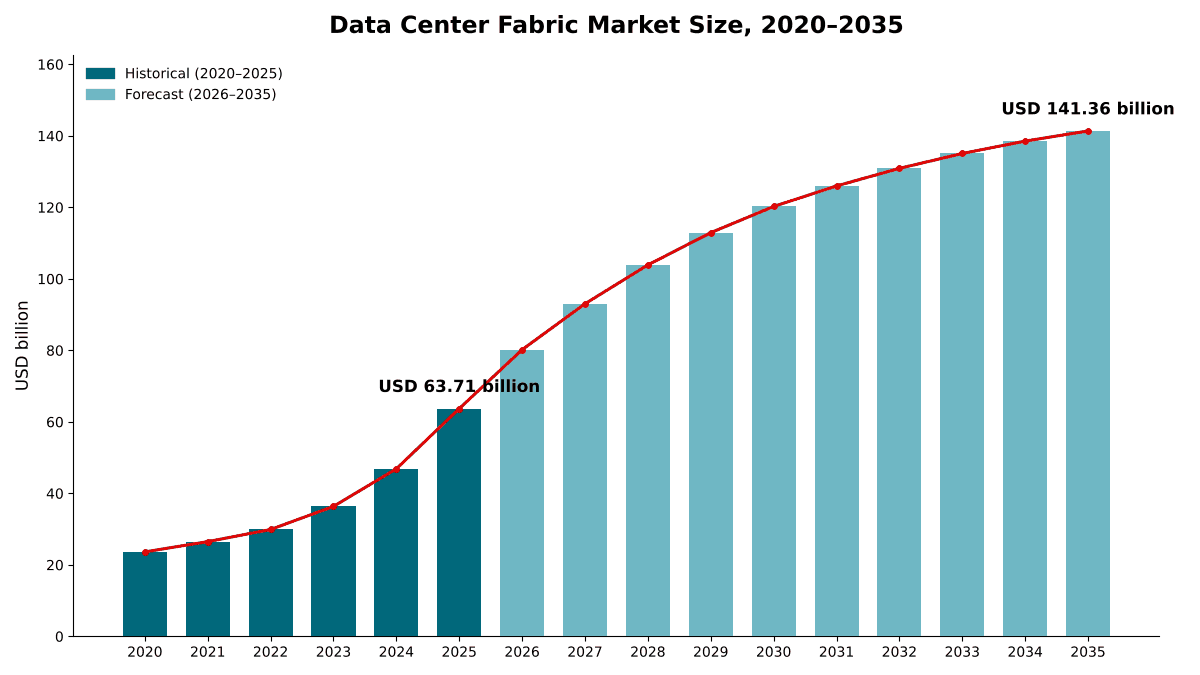
데이터센터 패브릭 시장 규모는 2025년 USD 63.71십억였으며, 연평균 성장률(CAGR) 8.3%로 성장해 2035년에는 USD 141.36십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 47.6%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03핵심 요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 전망
- 09구성 요소별 시장
- 10패브릭 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 16분석 대상 기업
지역별 인사이트
- North America47.6%
- Asia Pacific27.1%
- Europe15.2%
- Middle East and Africa5.6%
- Latin America4.5%
분석 대상 기업
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
전체 분석
데이터센터 패브릭 시장은 데이터센터 내부에서 서버, 가속기, 스토리지를 서로 연결하는 스위칭 네트워크 패브릭을 대상으로 합니다. 여기에는 리프, 스파인 및 스케일업 패브릭 스위치, 패브릭 어댑터와 SuperNIC, 패브릭 관리 및 자동화 소프트웨어, 그리고 이를 설계하고 구축하는 서비스가 포함됩니다. DC Market Insights는 세계 데이터센터 패브릭 시장 규모를 2025년 637.1억 달러로 평가하고, 2035년까지 1,413.6억 달러에 이를 것으로 전망하며, 이는 연평균 성장률(CAGR) 8.30%에 해당합니다. 2025년 시장 규모는 두 개의 코호트로 구성됩니다. 2025년에 가동된 약 5.4 GW의 가속 IT 부하에 MW당 약 7.62백만 달러의 패브릭 지출을 적용하면 411.5억 달러가 되며, 약 86.1 GW 규모의 범용 설치 기반이 패브릭에 MW당 연간 약 0.262백만 달러를 지출하여 225.6억 달러가 추가됩니다. GPU 및 네오클라우드 사업자는 연 11.84%로 가장 빠르게 성장하는 세그먼트인데, 이들의 데이터홀이 거의 전적으로 AI 백엔드 및 스케일업 패브릭을 중심으로 구축되기 때문입니다. 중동 및 아프리카는 연 10.74%로 가장 빠르게 성장하는 지역인데, DC Market Insights는 걸프 지역의 소버린 AI 캠퍼스가 작은 기반에서 빠르게 용량을 늘릴 것으로 예상하기 때문입니다.
핵심 요약
세계 데이터센터 패브릭 시장 규모는 2020년 236.4억 달러로 평가되었으며, 2025년 637.1억 달러에 도달했고, 예측 기간 동안 연평균 성장률(CAGR) 8.30%로 성장하여 2035년까지 1,413.6억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 데이터센터 패브릭 시장 규모 2025 | 637.1억 달러 |
| 데이터센터 패브릭 시장, CAGR | 8.30% |
| 데이터센터 패브릭 시장 규모 2035 | 1,413.6억 달러 |
시장은 2020년부터 2025년까지 연 21.93% 성장했으며, DC Market Insights는 그래픽 처리 장치(GPU) 클러스터가 100,000개 이상의 가속기 규모에 도달하고 각 클러스터에 자체 백엔드 패브릭이 필요해지면서 2025년 한 해에만 2024년 대비 35.9% 성장한 것으로 추정합니다. DC Market Insights는 AI 데이터홀이 2025년 패브릭 지출의 64.6%를 차지한 것으로 추정하며(2020년 16.6%에서 상승), 2035년에는 72.9%에 이를 것으로 전망합니다.
2025년부터 2035년까지 성장률은 두 가지 이유로 연 8.30%로 둔화됩니다. 스위치 세대가 바뀔 때마다 와트당 더 많은 대역폭을 처리하게 되면서 AI MW당 패브릭 지출이 연 약 2.6% 감소하고, 연간 가동되는 가속 용량의 증가 속도가 2030년 이후 둔화되어 2030년 13.6 GW에서 2035년 17.6 GW로 늘어나는 데 그치기 때문입니다.
시장 범위: 데이터센터 패브릭 시장은 무엇을 포함하는가?
데이터센터 패브릭 시장은 데이터센터 내부의 스위칭 패브릭을 구축하는 모든 제품과 서비스를 포함하며, 최초 판매 시점의 명목 미국 달러 기준으로 평가하고, 2025년을 기준 연도로 하여 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 637.1억 달러로 산정합니다.
포함 범위. 2계층 및 3계층 Clos 패브릭으로 구성되는 리프, 스파인 및 슈퍼 스파인 스위치; 이더넷 또는 InfiniBand로 구동되는 AI 백엔드 스케일아웃 스위치; NVLink 스위치 트레이와 같은 스케일업 패브릭 스위치; 네트워크 인터페이스 카드(NIC), SuperNIC 및 InfiniBand 호스트 채널 어댑터를 포함한 패브릭 어댑터; 패브릭 운영체제, 컨트롤러, 텔레메트리 및 인텐트 기반 자동화 소프트웨어; 그리고 패브릭 설계, 구축 및 지원 서비스.
제외 범위. 데이터센터 상호 연결 및 엣지 라우팅에 사용되는 라우터, 방화벽 및 로드 밸런서, 대역 외(out-of-band) 관리 네트워크, 케이블, 별도로 판매되는 플러그형 광 트랜시버 및 코패키지드 광학 엔진, 캠퍼스 및 지점 네트워크, 그리고 서버와 가속기 자체.
세그먼트 간 관계. 구성 요소, 패브릭 유형, 프로토콜, 배포 모델 및 최종 사용자별 분류는 각각 동일한 637.1억 달러를 다른 방식으로 나눈 것입니다. AI 스케일업 패브릭 유형과 NVLink 및 기타 비이더넷 스케일업 프로토콜은 2025년 73.3억 달러로 동일하며, 2026년 이후 이더넷 기반 스케일업이 시장에 진입하면서 차이가 벌어집니다. 라우터와 상호 연결을 포함한 보다 광범위한 네트워크 지출은 데이터센터 네트워킹 시장 보고서에서 다룹니다.
시장 성장 요인: 데이터센터 패브릭 시장을 견인하는 요인은 무엇인가?
데이터센터 패브릭 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. DC Market Insights 추정에 따르면 범용 데이터홀의 연간 패브릭 지출보다 MW당 약 29배 많은 패브릭 지출이 필요한 AI 데이터홀, 23 GW 이상의 건설 중인 용량 파이프라인, 그리고 하이퍼스케일러의 이더넷 AI 패브릭 표준화입니다.
AI 데이터홀은 MW당 7.62백만 달러의 패브릭이 필요하다
AI 학습 또는 추론 클러스터는 모든 데이터홀에 필요한 프런트엔드 및 스토리지 패브릭 외에도, 백엔드 스케일아웃 패브릭으로 모든 가속기를 연결하고 각 랙 내부에서는 스케일업 패브릭으로 연결합니다. DC Market Insights는 2025년에 가동된 가속 IT 부하 MW당 패브릭 비용을 7.62백만 달러로 추정하며, 이는 범용 설치 기반 전반의 MW당 연간 패브릭 지출 0.262백만 달러와 대비됩니다. 공급업체 실적은 이러한 변화의 규모를 보여줍니다. NVIDIA Corporation(NVIDIA)은 2026 회계연도 네트워킹 매출이 313.8억 달러로 전년의 129.9억 달러 대비 142% 증가했으며, 4분기에만 전년 대비 263% 증가한 사상 최대치인 110억 달러를 기록했다고 발표했습니다(출처: 미국 증권거래위원회(SEC)에 제출된 NVIDIA CFO 코멘터리).
23 GW 이상의 용량이 건설 중이다
BloombergNEF는 2025년 9월 말 기준 전 세계 831개 부지에 걸쳐 23 GW 이상의 데이터센터 용량이 건설 중인 것으로 집계했습니다(출처: BloombergNEF 분석). DC Market Insights는 매년 가동되는 가속 IT 부하가 2025년 5.4 GW에서 2030년 13.6 GW, 2035년 17.6 GW로 증가하는 한편, 범용 설치 기반은 86.1 GW에서 119.9 GW로 증가하는 것으로 모델링합니다. AI 코호트의 패브릭 지출은 2025년 411.5억 달러에서 2035년 1,030.5억 달러로 증가합니다.
하이퍼스케일러가 이더넷 AI 패브릭으로 표준화하다
구매자들은 구축에 앞서 패브릭 아키텍처를 표준화하고 있습니다. 2025년 10월 NVIDIA는 Meta와 Oracle이 Spectrum-X 이더넷 스위치로 표준화하고 있다고 발표했습니다. Cisco는 2026 회계연도 4분기에 하이퍼스케일러로부터 40억 달러의 AI 인프라 주문을 수주하여 2026 회계연도 총액이 93억 달러에 달했습니다. Arista Networks는 2025년 매출이 28.6% 증가한 90.1억 달러라고 발표했습니다(출처: SEC에 제출된 Arista 실적 발표).
시장 동향: 데이터센터 패브릭은 어떻게 변화하고 있는가?
데이터센터 패브릭 시장은 AI 백엔드 패브릭에서의 이더넷 채택, 자체 개방형 표준을 갖춘 별도의 스케일업 패브릭, 그리고 분리형(disaggregated) 하드웨어 기반의 개방형 네트워크 운영체제로 이동하고 있습니다.
이더넷이 AI 백엔드 패브릭을 장악하다
이더넷 패브릭은 2025년 428.7억 달러로 데이터센터 패브릭 시장의 67.3%를 차지하며, DC Market Insights는 연 10.13% 성장하여 2035년까지 1,125.2억 달러에 이를 것으로 전망합니다. 2025년 135.1억 달러 규모의 InfiniBand 패브릭은 새로운 AI 클러스터가 AI 트래픽에 맞게 설계된 혼잡 제어 기능을 갖춘 이더넷으로 이동함에 따라 연 0.94% 감소하여 123.0억 달러가 됩니다. NVIDIA는 Hopper GPU 100,000개로 구성된 xAI의 Colossus 클러스터가 Spectrum-X 혼잡 제어 덕분에 95%의 데이터 처리량을 유지했다고 발표했습니다. 스위치 실리콘도 보조를 맞추고 있습니다. Broadcom은 2026년 3월 102.4 Tbps Tomahawk 6 제품군이 양산 출하 중이라고 발표했습니다(출처: Broadcom 발표).
스케일업이 독자적인 패브릭으로 자리 잡다
랙 또는 포드 내부의 가속기를 메모리에 가까운 지연 시간으로 연결하는 AI 스케일업 패브릭은 2025년 73.3억 달러 규모이며 연 10.84% 성장하여 세 가지 패브릭 유형 중 가장 빠르게 성장합니다. 독점 링크를 대체할 개방형 대안이 등장하고 있습니다. UALink Consortium은 2025년 4월 UALink 200G 1.0 Specification을 승인하여, AI 컴퓨팅 포드 내에서 최대 1,024개 가속기에 대해 레인당 200G의 스케일업 연결을 가능하게 했습니다. 2025년 7월부터 출하되고 있는 Broadcom의 Tomahawk Ultra는 스케일업 및 슈퍼컴퓨팅 용도로 51.2 Tbps 전체 처리량에서 250ns의 스위치 지연 시간을 달성합니다.
개방형 네트워크 운영체제의 입지 확대
분리형 및 개방형 네트워크 운영체제(NOS) 패브릭은 2025년 181.6억 달러 규모이며 연 11.51% 성장하여 2035년까지 시장의 38.2%에 이릅니다. 2022년 Linux Foundation으로 이관된 개방형 NOS인 SONiC은 당시 이미 수백만 개의 포트와, 여러 공급업체 및 주문형 반도체(ASIC)의 100개 이상의 다양한 스위치에서 운영되고 있었습니다. 2026년 5월 OpenAI는 Advanced Micro Devices(AMD), Broadcom, Intel, Microsoft 및 NVIDIA와 공동 개발한, RoCE(RDMA over Converged Ethernet)를 확장한 네트워크 프로토콜인 MRC(Multipath Reliable Connection)를 소개했으며, 이미 자사의 가장 큰 NVIDIA GB200 슈퍼컴퓨터 전체에 이를 배포하고 있습니다.
시장 과제: 데이터센터 패브릭 시장의 성장을 제약하는 요인은 무엇인가?
DC Market Insights는 공급업체 집중도와 아키텍처 변화의 속도를 데이터센터 패브릭 시장에 부담을 줄 두 가지 제약 요인으로 예상하며, 2025년 시장 가치의 약 41%가 단일 공급업체에 집중되어 있습니다.
단일 공급업체가 패브릭 지출의 약 41%를 차지하다
DC Market Insights는 NVIDIA가 2025년 데이터센터 패브릭 시장의 약 41%를 점유한 것으로 추정하며, 이는 2026 회계연도 네트워킹 매출 313.8억 달러에서 패브릭 범위 밖에 있는 케이블, 광학 부품 및 기타 품목에 대해 가정한 17%를 차감한 값을 기준으로 합니다. Ultra Ethernet Consortium(UEC) 및 UALink의 사양과 같은 개방형 사양은 구매자에게 2차 공급원 선택지를 제공합니다.
속도 세대가 바뀔 때마다 패브릭 재설계가 필요하다
이제 패브릭 세대는 건물보다 더 빠르게 교체됩니다. 200 Gb/s, 400 Gb/s, 800 Gb/s 및 1.6 Tb/s 이더넷을 위한 미국 전기전자공학회(IEEE) P802.3dj 프로젝트는 네 번째 재순환 투표에서 99%의 승인을 얻은 후, 2026년 2월 IEEE 표준협회(Standards Association) 투표 진행에 대한 조건부 승인을 받았습니다. 광학 부품은 스위치 내부로 이동하고 있습니다. NVIDIA는 800Gb/s 포트 512개 또는 200Gb/s 포트 2,048개로 총 400Tb/s의 처리량을 제공하는 Spectrum-X Photonics 코패키지드 옵틱스 스위치를 발표했으며, 2026년 8월에는 Spectrum-6 스위치 시스템이 플러그형 옵틱스와 코패키지드 옵틱스를 모두 지원한다고 공개했습니다. 각 단계는 와트당 대역폭을 높이지만 2~3년 전에 설치된 패브릭의 유효 수명을 단축시킵니다.
시장 기회: 새로운 수익원은 어디에 있는가?
데이터센터 패브릭 시장에서 가장 큰 세 가지 신규 수익원은 연 11.84% 성장하는 GPU 및 네오클라우드 사업자, 11.73% 성장하는 패브릭 관리 및 자동화 소프트웨어, 그리고 10.74% 성장하는 중동 및 아프리카의 소버린 AI 캠퍼스입니다.
GPU 및 네오클라우드 사업자, 2035년까지 246.0억 달러에 도달
전문 GPU 클라우드 사업자들은 2025년 패브릭에 80.3억 달러를 지출했으며, DC Market Insights는 2035년까지 2025년 수준의 3배가 넘는 246.0억 달러를 전망합니다. DC Market Insights는 이들의 2025년 지출 중 84.2%가 AI 백엔드 및 스케일업 패브릭에 투입된 것으로 추정하며, 이는 모든 구매자 그룹 중 가장 높은 비중입니다.
패브릭 소프트웨어가 패브릭 하드웨어보다 빠르게 성장하다
패브릭 관리 및 자동화 소프트웨어는 2025년 45.2억 달러 규모이며 2035년까지 137.1억 달러에 도달하여 점유율이 7.1%에서 9.7%로 상승합니다. 대규모 패브릭에는 운영팀이 수작업으로 처리할 수 없는 텔레메트리, 혼잡 튜닝 및 자동 프로비저닝이 필요합니다. 예를 들어 Cisco는 NVIDIA와 함께하는 Nexus HyperFabric AI 클러스터를 통합 컴퓨팅 및 네트워킹 패브릭 전반에 걸친 자동화된 클라우드 관리형 운영을 중심으로 포지셔닝했습니다.
소버린 AI 캠퍼스가 중동 및 아프리카의 성장을 견인하다
DC Market Insights 모델에서 사우디아라비아의 패브릭 지출은 2025년 9.81억 달러에서 2035년까지 30.6억 달러로 연 12.04% 성장하며, 이는 상위 12개국 중 두 번째로 빠른 국가별 성장률입니다.
가격 분석: 데이터센터는 MW당 패브릭에 얼마를 지출하는가?
2025년에 가동된 AI 데이터홀은 가속 IT 부하 MW당 약 7.62백만 달러의 패브릭을 수반하는 반면, 범용 설치 기반은 패브릭 증설 및 교체에 MW당 연간 약 0.262백만 달러를 지출합니다. 이는 케이블과 광학 부품을 제외하고 스위치, 어댑터, 패브릭 소프트웨어 및 서비스를 포함한 DC Market Insights 추정치입니다.
| 패브릭 지출(MW당 백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AI 데이터홀, 가동 MW당 | 9.80 | 7.62 | 6.68 | 5.86 |
| 범용 기반, 연간 MW당 | 0.318 | 0.262 | 0.289 | 0.319 |
| 가동된 가속 IT 부하(GW) | 0.40 | 5.40 | 13.60 | 17.60 |
두 지표는 서로 반대 방향으로 움직입니다. 스위치 세대가 51.2 Tbps에서 102.4 Tbps 실리콘으로, 플러그형에서 코패키지드 옵틱스로 바뀔 때마다 와트당 및 달러당 더 많은 대역폭을 제공하기 때문에 MW당 AI 패브릭 지출은 2025년부터 연 약 2.6% 감소합니다. DC Market Insights는 범용 MW당 지출이 구매자들이 AI 투자 재원을 마련하기 위해 교체를 미루면서 2023년과 2024년에 감소한 후, 400G 및 800G 프런트엔드 패브릭이 100G를 대체함에 따라 2035년까지 연 약 2%씩 증가하는 것으로 모델링합니다.
표준 및 규제: 데이터센터 패브릭을 형성하는 규칙은 무엇인가?
데이터센터 패브릭의 구축 방식은 다섯 가지 표준군이 결정합니다. IEEE 802.3 이더넷 물리 계층, Ultra Ethernet 사양, UALink 사양, Open Compute Project(OCP)의 스케일업 이더넷 작업, 그리고 InfiniBand입니다.
IEEE 802.3dj. 이 프로젝트는 200 Gb/s, 400 Gb/s, 800 Gb/s 및 1.6 Tb/s 이더넷을 다루며, 2026년 2월 표준협회(Standards Association) 투표 진행에 대한 조건부 승인을 받았습니다.
Ultra Ethernet Specification 1.0(2025년 6월). Ultra Ethernet Consortium은 NIC, 스위치, 광학 부품 및 케이블을 포함한 네트워킹 스택의 모든 계층을 아우르는, AI 및 고성능 컴퓨팅(HPC)을 위한 포괄적인 이더넷 기반 통신 스택인 UEC Specification 1.0을 발표했습니다. 개발 중인 UEC 표준과 기능을 반영하여 설계된 AMD의 Pensando Pollara 400 AI NIC는 2025년 4월까지 구매 가능해졌습니다.
UALink 200G 1.0(2025년 4월). 이 사양은 AI 컴퓨팅 포드 내에서 최대 1,024개 가속기에 대해 레인당 200G의 스케일업 연결을 가능하게 하여, 구매자에게 독점 스케일업 링크에 대한 개방형 대안을 제공합니다.
OCP Ethernet for Scale-Up Networking(ESUN). OCP는 2025년 10월 ESUN 워크스트림을 발표했으며, 초기 참여사로는 AMD, Arista, ARM, Broadcom, Cisco, HPE Networking, Marvell, Meta, Microsoft, NVIDIA, OpenAI 및 Oracle이 있고, 2026년 3월 첫 번째 사양을 발표했습니다.
InfiniBand. NVIDIA의 Quantum-X800 InfiniBand와 Spectrum-X800 Ethernet은 2024년 3월에 발표되었으며, NVIDIA는 이를 엔드투엔드 800Gb/s 처리량을 지원하는 세계 최초의 네트워킹 플랫폼이라고 설명했습니다.
시장 세분화: 데이터센터 패브릭 시장을 주도하는 세그먼트는 무엇인가?
데이터센터 패브릭 시장에서는 2025년 가치 기준으로 패브릭 스위칭 하드웨어가 71.9%로 선두이고, 프런트엔드 및 스토리지 패브릭이 49.5%로 가장 큰 패브릭 유형이며, 프로토콜에서는 이더넷이 67.3%로, 구매자 중에서는 하이퍼스케일 클라우드 사업자가 50.2%로 선두입니다. GPU 및 네오클라우드 사업자는 연 11.84%로 가장 빠르게 성장하는 세그먼트로 11.73%의 패브릭 관리 및 자동화 소프트웨어를 앞서는데, 네오클라우드 데이터홀이 거의 전적으로 AI 백엔드 및 스케일업 패브릭을 중심으로 구축되기 때문입니다.
구성 요소별: 패브릭 스위칭 하드웨어가 71.9%로 선두
| 구성 요소 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 패브릭 스위칭 하드웨어 | 458.1 | 71.9% | 976.8 | 7.87% |
| 패브릭 어댑터 및 SuperNIC | 84.1 | 13.2% | 183.8 | 8.14% |
| 패브릭 서비스 | 49.7 | 7.8% | 115.9 | 8.83% |
| 패브릭 관리 및 자동화 소프트웨어 | 45.2 | 7.1% | 137.1 | 11.73% |
소프트웨어와 서비스가 더 빠르게 성장함에 따라 스위칭 하드웨어의 점유율은 2035년까지 2.8%포인트 하락합니다.
패브릭 유형별: 프런트엔드 및 스토리지 패브릭이 49.5%로 선두
| 패브릭 유형 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 프런트엔드 및 스토리지 패브릭 | 315.3 | 49.5% | 588.0 | 6.43% |
| AI 백엔드 스케일아웃 패브릭 | 248.5 | 39.0% | 620.6 | 9.58% |
| AI 스케일업 패브릭 | 73.3 | 11.5% | 205.0 | 10.84% |
AI 백엔드 스케일아웃 패브릭은 2035년 이전에 프런트엔드 및 스토리지 패브릭을 추월하여 시장의 43.9%에 도달합니다.
프로토콜별: 이더넷이 67.3%로 선두
| 프로토콜 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 이더넷 | 428.7 | 67.3% | 1,125.2 | 10.13% |
| InfiniBand | 135.1 | 21.2% | 123.0 | -0.94% |
| NVLink 및 기타 비이더넷 스케일업 | 73.3 | 11.5% | 165.4 | 8.49% |
이더넷은 2035년까지 점유율을 12.3%포인트 확대하는데, 일부는 백엔드 패브릭에서, 일부는 스케일업에서 발생합니다. 스케일업에서는 ESUN 작업에서 나온 이더넷 기반 설계가 2035년까지 205.0억 달러 규모의 스케일업 패브릭 유형 중 약 39.5억 달러를 차지합니다.
배포 모델별: 벤더 통합형 패브릭이 71.5%로 선두
스위치 하드웨어와 네트워크 운영체제를 한 공급업체가 제공하는 벤더 통합형 패브릭은 2025년 455.5억 달러 규모이며 연 6.73% 성장하여 873.6억 달러에 이릅니다. 화이트박스 또는 머천트 실리콘 스위치를 SONiC 또는 자체 운영체제와 결합하는 분리형 및 개방형 NOS 패브릭은 181.6억 달러 규모이며, 하이퍼스케일러가 개방형 소프트웨어를 프런트엔드 패브릭에서 AI 백엔드 패브릭으로 확대함에 따라 연 11.51% 성장하여 540.0억 달러에 이릅니다.
최종 사용자별: 하이퍼스케일 클라우드 사업자가 50.2%로 선두
| 최종 사용자 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 319.8 | 50.2% | 739.3 | 8.74% |
| 기업 | 126.1 | 19.8% | 199.3 | 4.68% |
| GPU 및 네오클라우드 사업자 | 80.3 | 12.6% | 246.0 | 11.84% |
| 정부 및 연구 기관 | 66.3 | 10.4% | 149.8 | 8.50% |
| 통신 서비스 사업자 | 44.6 | 7.0% | 79.2 | 5.91% |
은행 및 금융 서비스 기업을 포함한 기업 부문은 워크로드가 클라우드 서비스 사업자와 코로케이션으로 이동함에 따라 연 4.68%로 가장 느리게 성장합니다.
DC 독점 분석: MW당 패브릭 지출 모델 및 패브릭 유형 × 구매자 매트릭스
2025년 150.7억 달러 규모의 하이퍼스케일 AI 백엔드 패브릭은 매트릭스에서 가장 큰 단일 셀이며 전체 데이터센터 패브릭 지출의 23.7%를 차지합니다. 아래 매트릭스는 무엇이 구축되고 누가 구축하는지를 교차 분석합니다.
| 2025년, 억 달러 | 프런트엔드 및 스토리지 | AI 백엔드 스케일아웃 | AI 스케일업 | 합계 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 122.8 | 150.7 | 46.3 | 319.8 |
| 기업 | 106.3 | 15.6 | 4.2 | 126.1 |
| GPU 및 네오클라우드 사업자 | 12.7 | 52.5 | 15.1 | 80.3 |
| 정부 및 연구 기관 | 33.8 | 25.5 | 7.0 | 66.3 |
| 통신 서비스 사업자 | 39.7 | 4.2 | 0.7 | 44.6 |
| 합계 | 315.3 | 248.5 | 73.3 | 637.1 |
하이퍼스케일 클라우드 사업자는 패브릭 예산의 61.6%를 AI 백엔드 및 스케일업 패브릭에 지출하는 반면, 기업은 여전히 84.3%를, 통신 서비스 사업자는 89.0%를 프런트엔드 및 스토리지 패브릭에 지출합니다. 프런트엔드 패브릭에서만 강점을 가진 공급업체는 가장 느리게 성장하는 구매자들을 대상으로 판매하고 있는 셈입니다. GPU 및 네오클라우드 사업자는 기업과 정반대의 구조로, 지출의 84.2%를 AI 패브릭에 투입합니다.
이 매트릭스는 출하량 집계가 아닌 DC Market Insights 모델입니다. 이 모델은 72개의 입력값으로 구축되었습니다. 32개의 용량 데이터 포인트(16년간의 가동 가속 IT 부하와 16년간의 범용 설치 기반), MW당 패브릭 지출 곡선 2개, 세그먼트 분할 17개, 지역 분할 5개, 국가 가중치 12개, 그리고 교차 검증에 사용된 공급업체 공시 4개입니다. 모델과 가정에 대한 설명은 연구 방법론 페이지에서 확인할 수 있습니다.
지역별 인사이트: 데이터센터 패브릭 시장을 주도하는 지역은 어디인가?
북미가 2025년 가치의 47.6%로 데이터센터 패브릭 시장을 주도하고 있으며, 중동 및 아프리카는 연 10.74%로 가장 빠르게 성장하는 지역입니다. DC Market Insights는 소버린 AI 프로그램이 작은 기반에서 캠퍼스 규모의 용량을 추가할 것으로 예상하기 때문입니다.
북미가 47.6% 점유율로 선두
북미 사업자들은 2025년 데이터센터 패브릭에 303.2억 달러를 지출했으며, 이 지역은 연평균 성장률 7.60%로 2035년 630.5억 달러에 도달할 것으로 전망됩니다. 미국만 268.7억 달러를 차지하며, DC Market Insights는 하이퍼스케일 AI 백엔드 패브릭 지출의 가장 큰 비중을 이 지역에 배분합니다. 이 지역의 점유율은 2035년까지 3.0%포인트 하락하는데, 이는 물량 증가가 둔화되어서가 아니라 다른 지역이 따라잡기 때문입니다.
아시아 태평양은 27.1% 점유율, 연 9.18% 성장
아시아 태평양은 2025년 172.7억 달러, 2035년까지 415.6억 달러 규모입니다. 중국은 65.4억 달러로 이 지역 최대 국가 시장이며, DC Market Insights는 인도, 한국, 호주가 지역 평균보다 빠르게 성장하는 것으로 모델링합니다. 아시아 태평양의 점유율은 2.3%포인트 상승하여 모든 지역 중 가장 큰 폭으로 증가합니다.
유럽은 15.2% 점유율
유럽은 2025년 96.8억 달러, 2035년까지 196.5억 달러 규모로, 연평균 성장률 7.33%는 5개 지역 중 가장 낮습니다. DC Market Insights는 유럽 지출 중 AI 백엔드 패브릭보다 느리게 성장하는 기업용 프런트엔드 패브릭 교체의 비중이 더 큰 것으로 모델링합니다.
중동 및 아프리카는 5.6% 점유율, 연 10.74%로 가장 빠르게 성장
중동 및 아프리카는 2025년 35.7억 달러, 2035년까지 98.9억 달러 규모입니다. DC Market Insights의 국가별 배분에 따르면 사우디아라비아는 2025년 지출 중 9.81억 달러로 지역의 27.5%를 차지하며, 아랍에미리트는 8.49억 달러를 차지하고 연 11.46% 성장하여 2035년까지 25.1억 달러에 이릅니다.
중남미는 4.5% 점유율
DC Market Insights의 국가별 배분에 따르면 중남미는 2025년 28.7억 달러, 2035년까지 72.1억 달러 규모로 연평균 성장률 9.66%를 기록하며, 브라질은 12.3억 달러로 지역의 43.0%를 차지하고, 멕시코는 7.02억 달러에서 연 10.23% 성장하여 2035년까지 18.6억 달러에 이릅니다.
국가별 분석: 데이터센터 패브릭에 가장 많이 지출하는 국가는 어디인가?
미국은 2025년 268.7억 달러로 세계 가치의 42.2%를 차지하는 최대 데이터센터 패브릭 국가 시장이며, 중국 65.4억 달러(10.3%), 캐나다 30.9억 달러(4.9%)가 그 뒤를 잇습니다. 상위 12개국이 2025년 지출의 79.4%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 268.7 | 42.2% | 554.8 | 7.52% |
| 2 | 중국 | 아시아 태평양 | 65.4 | 10.3% | 143.8 | 8.19% |
| 3 | 캐나다 | 북미 | 30.9 | 4.9% | 68.7 | 8.31% |
| 4 | 영국 | 유럽 | 21.9 | 3.4% | 42.0 | 6.75% |
| 5 | 일본 | 아시아 태평양 | 21.4 | 3.4% | 47.0 | 8.17% |
| 6 | 독일 | 유럽 | 20.1 | 3.2% | 40.3 | 7.18% |
| 7 | 인도 | 아시아 태평양 | 17.8 | 2.8% | 63.2 | 13.51% |
| 8 | 프랑스 | 유럽 | 12.8 | 2.0% | 26.7 | 7.65% |
| 9 | 한국 | 아시아 태평양 | 12.8 | 2.0% | 29.5 | 8.73% |
| 10 | 브라질 | 중남미 | 12.3 | 1.9% | 30.4 | 9.43% |
| 11 | 호주 | 아시아 태평양 | 12.1 | 1.9% | 29.9 | 9.49% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 9.8 | 1.5% | 30.6 | 12.04% |
인도는 연 13.51%로 가장 빠르게 성장하는 대형 국가 시장으로, 하이퍼스케일 및 소버린 AI 용량이 기존 허브를 넘어 확산되면서 12.04%의 사우디아라비아를 앞섭니다. 국가별 수치는 각 국가의 기존 및 신규 데이터센터 용량 추정 점유율로 가중치를 부여하여 지역 합계를 배분한 DC Market Insights의 추정치입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
데이터센터 패브릭 시장은 기본 시나리오에서 2035년까지 1,413.6억 달러에 도달하며, 저성장 및 고성장 시나리오에 따라 1,134.4억 달러에서 1,643.2억 달러 사이의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 가동되는 가속 용량이 기본 시나리오 대비 20% 낮음; MW당 AI 패브릭 지출이 연 3.5% 감소 | 1,134.4 | 5.94% |
| 기본 | 가속 용량이 연 17.6 GW로 증가; MW당 AI 패브릭 지출이 연 2.6% 감소 | 1,413.6 | 8.30% |
| 고성장 | 가속 용량이 기본 시나리오 대비 15% 높음; 스케일업 패브릭이 랙과 포드 전반으로 확장되면서 MW당 AI 패브릭 지출이 연 2.0% 감소 | 1,643.2 | 9.94% |
저성장 시나리오는 AI 설비 투자의 2년간 중단과 코패키지드 옵틱스로 인한 더 빠른 가격 하락을 반영합니다. 고성장 시나리오는 전력망 연결이 발표된 캠퍼스 계획에 보조를 맞추고, UALink와 ESUN으로 구현되는 멀티 랙 스케일업 도메인이 새로운 패브릭 계층을 추가한다고 가정합니다.
경쟁 인사이트: 데이터센터 패브릭 시장을 주도하는 기업은 누구인가?
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
NVIDIA는 2025년 데이터센터 패브릭 시장의 약 41%를 점유한 시장 선도 기업이며, 3대 공급업체인 NVIDIA, Arista, Cisco가 합쳐서 5분의 3에 가까운 점유율을 차지합니다(DC Market Insights 추정치로, NVIDIA의 2026 회계연도 네트워킹 매출 313.8억 달러와 Arista의 2025년 총매출 90.1억 달러를 637.1억 달러 규모의 시장과 비교하여 패브릭 범위 밖의 매출에 대한 공제분을 차감하고, Cisco의 데이터센터 패브릭 점유율을 약 6%로 가정하여 더한 값을 기준으로 함). NVIDIA는 Quantum InfiniBand와 Spectrum-X 이더넷 패브릭을 모두 판매하며, Arista는 2025년 매출이 28.6% 증가했고, Cisco는 총매출 633억 달러를 기록한 2026 회계연도에 하이퍼스케일러로부터 93억 달러의 AI 인프라 주문을 수주했습니다. Hewlett Packard Enterprise(HPE)는 2025년 7월 Juniper Networks 인수를 완료했으며, 이 거래로 HPE의 네트워킹 사업 규모는 두 배로 커졌습니다. HPE는 2026 회계연도 3분기 네트워킹 매출이 74.9% 증가한 29억 달러라고 발표했습니다. Broadcom은 Tomahawk 6와, 여러 데이터센터에 걸쳐 100만 개 이상의 XPU를 상호 연결하도록 설계된 Jericho4를 포함한 머천트 스위치 실리콘을 공급하며, AMD는 Pensando Pollara 400 AI NIC를 판매합니다.
최근 동향
- 2025년 2월, Cisco는 NVIDIA와의 파트너십을 확대하며 Cisco Silicon One이 NVIDIA Spectrum-X에 포함되는 유일한 파트너 실리콘이 될 것이라고 발표했습니다(출처: Cisco 뉴스룸 보도자료).
- 2025년 4월, UALink Consortium은 포드 내 최대 1,024개 가속기의 스케일업 연결을 위한 UALink 200G 1.0 Specification을 승인했습니다(출처: UALink Consortium 발표).
- 2025년 6월, Ultra Ethernet Consortium은 AI 및 HPC를 위한 이더넷 기반 통신 스택인 UEC Specification 1.0을 발표했습니다(출처: Linux Foundation 보도자료).
- 2025년 7월, Hewlett Packard Enterprise는 Juniper Networks 인수를 완료하여 네트워킹 사업 규모를 두 배로 키웠습니다(출처: HPE 보도자료).
- 2025년 10월, NVIDIA는 Meta와 Oracle이 AI 데이터센터 네트워크를 강화하기 위해 Spectrum-X 이더넷 스위치로 표준화하고 있다고 발표했습니다(출처: NVIDIA 보도자료).
- 2026년 3월, Broadcom은 102.4 Tbps Tomahawk 6 스위치 시리즈가 양산 출하 중이라고 발표했습니다(출처: Broadcom 발표).
저희는 이러한 거래, 출시 및 표준 동향을 데이터센터 산업 업데이트에서 발생 즉시 추적하고 있으며, 스위치 수준의 세부 내용은 데이터센터 스위치 시장 보고서에서 다룹니다.
조사 방법론: 데이터센터 패브릭 시장 모델 구축 방식
DC Market Insights는 16년(2020~2035년)에 걸친 두 개의 코호트를 바탕으로 이 시장을 상향식(bottom-up)으로 구축했습니다. AI 코호트는 매년 가동되는 가속 IT 부하(2020년 0.40 GW에서 2025년 5.4 GW, 2035년 17.6 GW)에 AI MW당 패브릭 지출을 곱한 것으로, 이 지출은 2020년 9.80백만 달러에서 2025년 7.62백만 달러로 감소하고 그 이후 연 2.6%씩 감소합니다. 범용 코호트는 설치 기반(2020년 62.0 GW에서 2025년 86.1 GW, 2035년 119.9 GW)에 2025년 기준 MW당 연간 패브릭 지출 0.262백만 달러를 곱한 것으로, 이 지출은 연 2%씩 증가합니다. 합계는 4개 구성 요소, 3개 패브릭 유형, 3개 프로토콜, 2개 배포 모델, 5개 최종 사용자 및 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총액과 일치합니다. 결과는 4개 상장 공급업체(NVIDIA, Arista, Cisco, HPE)의 공시 및 공개된 용량 집계와 비교하여 하향식(top-down)으로 검증되었습니다. NVIDIA의 2026 회계연도 네트워킹 매출과 Arista의 2025년 총매출을 합하면 403.8억 달러로, 패브릭 범위 밖의 매출과 2026년 1월에 끝나는 NVIDIA의 회계연도를 감안하기 전 기준으로 2025년 시장의 63.4%에 해당합니다. 국가별 수치는 기존 및 신규 용량에 대한 국가 가중치로 각 지역 합계를 배분한 것입니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 목적
- 1.3통화, 단위 및 고려 연도
- 1.4이해관계자
- 02조사 방법론
- 2.1상향식 용량 코호트 모델
- 2.2MW당 패브릭 지출 가정
- 2.3하향식 공급업체 공시 검증
- 2.4데이터 출처 및 검증
- 03핵심 요약
- 3.1시장 개요, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 견해
- 04시장 역학
- 4.1성장 요인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1AI MW당 패브릭 지출, 2020-2035
- 5.2범용 MW당 패브릭 지출, 2020-2035
- 5.3스위치 세대 및 코패키지드 옵틱스의 가격 영향
- 06표준 및 규제
- 6.1IEEE 802.3dj
- 6.2Ultra Ethernet Specification 1.0
- 6.3UALink 200G 1.0
- 6.4OCP Ethernet for Scale-Up Networking
- 6.5InfiniBand
- 07공급망 분석
- 7.1스위치 실리콘 공급업체
- 7.2스위치 및 어댑터 제조업체
- 7.3네트워크 운영체제 및 소프트웨어 공급업체
- 7.4통합업체 및 서비스 제공업체
- 08시장 규모 및 전망
- 8.1시장 규모, 2020-2035
- 8.2AI 코호트 및 범용 코호트, 2020-2035
- 09구성 요소별 시장
- 9.1패브릭 스위칭 하드웨어
- 9.2패브릭 어댑터 및 SuperNIC
- 9.3패브릭 관리 및 자동화 소프트웨어
- 9.4패브릭 서비스
- 10패브릭 유형별 시장
- 10.1프런트엔드 및 스토리지 패브릭
- 10.2AI 백엔드 스케일아웃 패브릭
- 10.3AI 스케일업 패브릭
- 11프로토콜별 시장
- 11.1이더넷
- 11.2InfiniBand
- 11.3NVLink 및 기타 비이더넷 스케일업
- 12배포 모델별 시장
- 12.1벤더 통합형 패브릭
- 12.2분리형 및 개방형 NOS 패브릭
- 13최종 사용자별 시장
- 13.1하이퍼스케일 클라우드 사업자
- 13.2기업
- 13.3GPU 및 네오클라우드 사업자
- 13.4정부 및 연구 기관
- 13.5통신 서비스 사업자
- 14Dc 독점 분석: mw당 패브릭 지출 모델 및 패브릭 유형 × 구매자 매트릭스
- 14.1모델 구조 및 입력값
- 14.2패브릭 유형 × 최종 사용자 매트릭스, 2025
- 15지역별 시장
- 15.1북미(미국, 캐나다)
- 15.2아시아 태평양(중국, 일본, 인도, 한국, 호주)
- 15.3유럽(영국, 독일, 프랑스)
- 15.4중동 및 아프리카(사우디아라비아)
- 15.5중남미(브라질)
- 16국가별 분석
- 16.1상위 12개국, 2025년 및 2035년
- 16.2국가별 성장률, 2025-2035
- 17지역별 교차 분석
- 17.1지역별 패브릭 유형, 2025년 및 2035년
- 17.2지역별 최종 사용자, 2025년 및 2035년
- 18예측 시나리오
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 환경
- 19.1시장 점유율 분석, 2025
- 19.2상위 3개사 집중도
- 19.3최근 동향
- 20기업 프로필
- 20.1NVIDIA
- 20.2Arista Networks
- 20.3Cisco
- 20.4Hewlett Packard Enterprise (Juniper Networks)
- 20.5Huawei
- 20.6Broadcom
- 20.7Dell Technologies
- 20.8Celestica
- 20.9Accton Technology
- 20.10H3C
- 20.11Marvell Technology
- 20.12AMD
- 20.13Nokia
- 20.14Extreme Networks
- 20.15Ruijie Networks
- 20.16ZTE
- 21애널리스트 권고 사항
- 21.1패브릭 공급업체를 위한 권고
- 21.2데이터센터 운영자를 위한 권고
- 21.3투자자를 위한 권고
- 그림 1데이터센터 패브릭 시장 규모, 2020-2035
- 그림 2구성 요소별 데이터센터 패브릭 시장, 2025년 및 2035년
- 그림 3패브릭 유형별 데이터센터 패브릭 시장, 2025년 및 2035년
- 그림 4프로토콜별 데이터센터 패브릭 시장, 2025년 및 2035년
- 그림 5최종 사용자별 데이터센터 패브릭 시장, 2025년 및 2035년
- 그림 6패브릭 유형 × 최종 사용자 매트릭스, 2025
- 그림 7지역별 데이터센터 패브릭 시장, 2025년 및 2035년
- 그림 8예측 시나리오, 2035
- 표 1보고서 항목
- 표 2MW당 패브릭 지출, 2020-2035
- 표 3구성 요소별 시장, 2025년 및 2035년
- 표 4패브릭 유형별 시장, 2025년 및 2035년
- 표 5프로토콜별 시장, 2025년 및 2035년
- 표 6배포 모델별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8패브릭 유형 × 최종 사용자 매트릭스, 2025
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
- 표 12최근 동향
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 637.1억 달러에서 2035년까지 1,413.6억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 236.4억 달러로 추정합니다.
2025년부터 2035년까지 연 8.30%입니다. GPU 클러스터가 AI 백엔드 및 스케일업 패브릭을 추가하면서 2020년부터 2025년까지는 연 21.93%로 더 빠르게 성장했습니다.
프런트엔드 및 스토리지 패브릭으로, 2025년 315.3억 달러, 즉 시장의 49.5%를 차지합니다. 패브릭 유형 중에서는 AI 스케일업 패브릭이 연 10.84%로 가장 빠르게 성장합니다.
DC Market Insights 추정에 따르면 2025년에 가동된 가속 IT 부하 MW당 약 7.62백만 달러이며, 범용 설치 기반은 MW당 연간 0.262백만 달러입니다.
북미로, 2025년 가치의 303.2억 달러, 즉 47.6%를 차지합니다. 중동 및 아프리카가 연 10.74%로 가장 빠르게 성장합니다.
NVIDIA가 시장의 약 41%로 선두이며, NVIDIA, Arista, Cisco가 합쳐서 5분의 3에 가까운 점유율을 차지합니다(DC Market Insights 추정). Hewlett Packard Enterprise (Juniper Networks), Huawei, Broadcom, Dell Technologies, Celestica, Accton Technology, H3C, AMD 등도 경쟁하고 있습니다.
이더넷 패브릭은 2025년 가치의 67.3%를 차지하며 연 10.13% 성장하여 2035년까지 1,125.2억 달러에 이르는 반면, InfiniBand 패브릭은 연 0.94% 감소하여 123.0억 달러가 됩니다(DC Market Insights 추정).
하이퍼스케일 클라우드 사업자로, 2025년 수요의 319.8억 달러, 즉 50.2%를 차지합니다. GPU 및 네오클라우드 사업자가 연 11.84%로 가장 빠르게 성장합니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.