
Markt für Rechenzentrums-Fabrics: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Fabrics: 2025 lag das Marktvolumen bei USD 63.71 Mrd.; bis 2035 soll es bei einer CAGR von 8.3 % auf USD 141.36 Mrd. steigen. Auf North America entfallen 47.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Fabric-Typ
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America47.6%
- Asia Pacific27.1%
- Europe15.2%
- Middle East and Africa5.6%
- Latin America4.5%
Profilierte Unternehmen
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
Vollständige Analyse
Der Markt für Rechenzentrums-Fabrics umfasst die geswitchte Netzwerk-Fabric, die Server, Beschleuniger und Speicher innerhalb eines Rechenzentrums miteinander verbindet: Leaf-, Spine- und Scale-up-Fabric-Switches, Fabric-Adapter und SuperNICs, Software für Fabric-Management und -Automatisierung sowie die Services, mit denen diese Komponenten geplant und bereitgestellt werden. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Fabrics für 2025 mit USD 63,71 Mrd. und prognostiziert bis 2035 USD 141,36 Mrd., was einer CAGR von 8,30 % entspricht. Der Wert für 2025 setzt sich aus zwei Kohorten zusammen: Rund 5,4 GW an beschleunigter IT-Last, die 2025 in Betrieb genommen wurden, ergeben bei etwa USD 7,62 Mio. Fabric-Ausgaben je MW einen Betrag von USD 41,15 Mrd., und ein installierter Bestand von rund 86,1 GW an Allzweckkapazität, der pro Jahr etwa USD 0,262 Mio. je MW für Fabric ausgibt, steuert weitere USD 22,56 Mrd. bei. GPU- und Neocloud-Anbieter sind mit 11,84 % pro Jahr das am schnellsten wachsende Segment, weil ihre Hallen fast vollständig auf KI-Back-End- und Scale-up-Fabrics ausgelegt sind, und der Nahe Osten und Afrika ist mit 10,74 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass souveräne KI-Campusse in der Golfregion von einer kleinen Basis aus rasch Kapazität hinzufügen.
Zusammenfassung
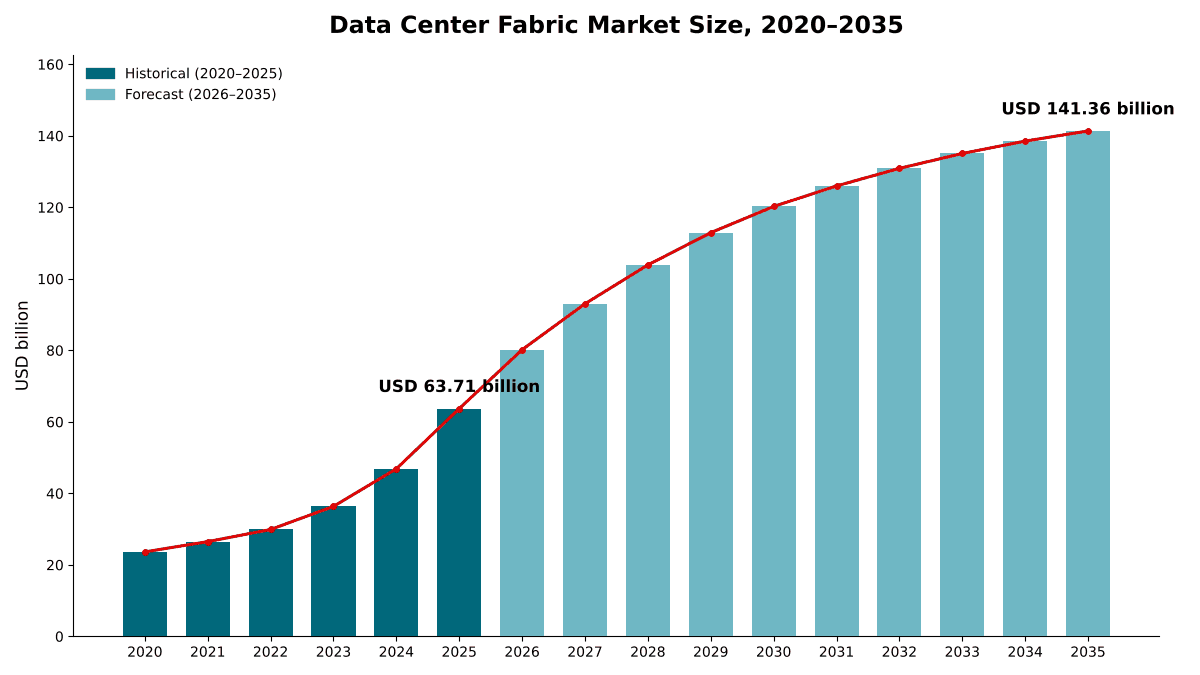
Der globale Markt für Rechenzentrums-Fabrics wurde 2020 mit USD 23,64 Mrd. bewertet, erreichte 2025 USD 63,71 Mrd. und soll bis 2035 USD 141,36 Mrd. erreichen, bei einer CAGR von 8,30 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Fabrics 2025 | USD 63,71 Mrd. |
| Markt für Rechenzentrums-Fabrics, CAGR | 8,30 % |
| Marktgröße Rechenzentrums-Fabrics 2035 | USD 141,36 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 21,93 % pro Jahr, und DC Market Insights schätzt, dass allein 2025 ein Plus von 35,9 % gegenüber 2024 brachte, da Cluster aus Grafikprozessoren (GPU) 100.000 oder mehr Beschleuniger erreichten, von denen jeder eine eigene Back-End-Fabric benötigt. Nach Schätzung von DC Market Insights entfielen 2025 64,6 % der Fabric-Ausgaben auf KI-Hallen, gegenüber 16,6 % im Jahr 2020; für 2035 prognostiziert das Unternehmen 72,9 %.
Das Wachstum verlangsamt sich von 2025 bis 2035 aus zwei Gründen auf 8,30 % pro Jahr. Die Fabric-Ausgaben je KI-MW sinken um rund 2,6 % pro Jahr, da jede Switch-Generation mehr Bandbreite pro Watt liefert, und das jährliche Volumen der in Betrieb genommenen beschleunigten Kapazität steigt nach 2030 langsamer, von 13,6 GW im Jahr 2030 auf 17,6 GW im Jahr 2035.
Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Fabrics?
Der Markt für Rechenzentrums-Fabrics umfasst alle Produkte und Services, mit denen die geswitchte Fabric innerhalb eines Rechenzentrums aufgebaut wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 63,71 Mrd.
Eingeschlossen. Leaf-, Spine- und Super-Spine-Switches in zwei- und dreistufigen Clos-Fabrics; KI-Back-End-Scale-out-Switches mit Ethernet oder InfiniBand; Scale-up-Fabric-Switches wie NVLink-Switch-Trays; Fabric-Adapter, einschließlich Netzwerkkarten (NIC), SuperNICs und InfiniBand-Host-Channel-Adapter; Fabric-Betriebssysteme, Controller, Telemetrie und Software für intentbasierte Automatisierung; sowie Services für Fabric-Design, -Bereitstellung und -Support.
Ausgeschlossen. Router für Rechenzentrumsverbindungen und Edge-Routing, Firewalls und Load Balancer, Out-of-Band-Managementnetze, Kabel, separat verkaufte steckbare optische Transceiver und Co-Packaged-Optical-Engines, Campus- und Filialnetze sowie die Server und Beschleuniger selbst.
Wie die Segmente zusammenhängen. Die Aufteilungen nach Komponente, Fabric-Typ, Protokoll, Bereitstellungsmodell und Endnutzer gliedern jeweils dieselben USD 63,71 Mrd. neu. Der Fabric-Typ KI-Scale-up-Fabric und das Protokollsegment NVLink und andere Nicht-Ethernet-Scale-up-Verbindungen sind 2025 mit USD 7,33 Mrd. gleich groß und entwickeln sich ab 2026 auseinander, wenn Ethernet-basiertes Scale-up in den Markt eintritt. Breitere Netzwerkausgaben, einschließlich Routern und Rechenzentrumsverbindungen, werden im Bericht Markt für Rechenzentrums-Netzwerke behandelt.
Markttreiber: Was treibt den Markt für Rechenzentrums-Fabrics an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Fabrics: KI-Hallen, die nach Schätzungen von DC Market Insights je MW rund 29-mal mehr Fabric-Ausgaben benötigen als die jährlichen Fabric-Ausgaben einer Allzweckhalle, eine Kapazitätspipeline von mehr als 23 GW im Bau sowie Hyperscaler, die auf Ethernet-KI-Fabrics standardisieren.
KI-Hallen benötigen Fabric im Wert von USD 7,62 Mio. je MW
Ein KI-Trainings- oder Inferenzcluster verbindet jeden Beschleuniger über eine Back-End-Scale-out-Fabric und innerhalb jedes Racks über eine Scale-up-Fabric, zusätzlich zu der Front-End- und Storage-Fabric, die jede Halle benötigt. DC Market Insights schätzt den Fabric-Anteil auf USD 7,62 Mio. je MW beschleunigter IT-Last, die 2025 in Betrieb genommen wurde, gegenüber jährlichen Fabric-Ausgaben von USD 0,262 Mio. je MW im installierten Allzweckbestand. Die Ergebnisse der Anbieter zeigen das Ausmaß dieser Verschiebung. NVIDIA Corporation (NVIDIA) meldete für das Geschäftsjahr 2026 einen Netzwerkumsatz von USD 31,38 Mrd., ein Plus von 142 % gegenüber USD 12,99 Mrd. im Vorjahr, und allein im vierten Quartal einen Rekordwert von USD 11,0 Mrd., ein Plus von 263 % gegenüber dem Vorjahr (Quelle: CFO-Kommentar von NVIDIA, eingereicht bei der US-Börsenaufsicht SEC).
Mehr als 23 GW Kapazität befinden sich im Bau
BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW an Rechenzentrumskapazität im Bau, verteilt auf 831 Standorte (Quelle: BloombergNEF-Analyse). DC Market Insights modelliert einen Anstieg der jährlich in Betrieb genommenen beschleunigten IT-Last von 5,4 GW im Jahr 2025 auf 13,6 GW im Jahr 2030 und 17,6 GW im Jahr 2035, während der installierte Allzweckbestand von 86,1 GW auf 119,9 GW wächst. Die KI-Kohorte wächst von USD 41,15 Mrd. an Fabric-Ausgaben im Jahr 2025 auf USD 103,05 Mrd. im Jahr 2035.
Hyperscaler standardisieren auf Ethernet-KI-Fabrics
Käufer standardisieren ihre Fabric-Architekturen, bevor sie bauen. Im Oktober 2025 gab NVIDIA bekannt, dass Meta und Oracle auf Spectrum-X-Ethernet-Switches standardisieren. Cisco erhielt im vierten Quartal des Geschäftsjahres 2026 KI-Infrastrukturaufträge von Hyperscalern über USD 4 Mrd., womit sich die Summe für das Geschäftsjahr 2026 auf USD 9,3 Mrd. belief. Arista Networks meldete für 2025 einen Umsatz von USD 9,01 Mrd., ein Plus von 28,6 % (Quelle: bei der SEC eingereichte Ergebnismitteilung von Arista).
Markttrends: Wie verändert sich die Rechenzentrums-Fabric?
Der Markt für Rechenzentrums-Fabrics bewegt sich hin zu Ethernet in KI-Back-End-Fabrics, hin zu separaten Scale-up-Fabrics mit eigenen offenen Standards und hin zu offenen Netzwerkbetriebssystemen auf disaggregierter Hardware.
Ethernet übernimmt die KI-Back-End-Fabric
Ethernet-Fabrics haben 2025 einen Wert von USD 42,87 Mrd. bzw. 67,3 % des Marktes für Rechenzentrums-Fabrics, und DC Market Insights prognostiziert ein Wachstum von 10,13 % pro Jahr auf USD 112,52 Mrd. bis 2035. InfiniBand-Fabrics mit einem Wert von USD 13,51 Mrd. im Jahr 2025 gehen um 0,94 % pro Jahr auf USD 12,30 Mrd. zurück, da neue KI-Cluster auf Ethernet mit einer für KI-Datenverkehr ausgelegten Überlastkontrolle umsteigen. NVIDIA berichtete, dass der Colossus-Cluster von xAI mit 100.000 Hopper-GPUs dank der Spectrum-X-Überlastkontrolle einen Datendurchsatz von 95 % aufrechterhielt. Die Switch-Siliziumtechnik hält Schritt: Broadcom gab im März 2026 bekannt, dass seine Tomahawk-6-Familie mit 102.4 Tbps in Serienstückzahlen ausgeliefert wird (Quelle: Broadcom-Mitteilung).
Scale-up wird zu einer eigenständigen Fabric
KI-Scale-up-Fabrics, die Beschleuniger innerhalb eines Racks oder Pods mit speicherähnlicher Latenz verbinden, haben 2025 einen Wert von USD 7,33 Mrd. und wachsen um 10,84 % pro Jahr, am schnellsten unter den drei Fabric-Typen. Offene Alternativen zu proprietären Verbindungen kommen auf den Markt. Das UALink Consortium ratifizierte im April 2025 die UALink 200G 1.0 Specification, die Scale-up-Verbindungen mit 200G pro Lane für bis zu 1.024 Beschleuniger innerhalb eines KI-Computing-Pods ermöglicht. Broadcoms Tomahawk Ultra, seit Juli 2025 in Auslieferung, erreicht eine Switch-Latenz von 250ns bei vollem Durchsatz von 51.2 Tbps für Scale-up- und Supercomputing-Anwendungen.
Offene Netzwerkbetriebssysteme gewinnen an Boden
Disaggregierte Fabrics und Fabrics mit offenem Netzwerkbetriebssystem (NOS) haben 2025 einen Wert von USD 18,16 Mrd. und wachsen um 11,51 % pro Jahr, sodass sie bis 2035 38,2 % des Marktes erreichen. SONiC, das offene NOS, das 2022 zur Linux Foundation wechselte, lief bereits damals auf Millionen von Ports und auf über 100 verschiedenen Switches mehrerer Anbieter und anwendungsspezifischer integrierter Schaltungen (ASIC). Im Mai 2026 stellte OpenAI MRC (Multipath Reliable Connection) vor, ein Netzwerkprotokoll, das RDMA over Converged Ethernet (RoCE) erweitert, gemeinsam mit Advanced Micro Devices (AMD), Broadcom, Intel, Microsoft und NVIDIA entwickelt wurde und bereits in allen größten NVIDIA-GB200-Supercomputern von OpenAI eingesetzt wird.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Fabrics?
Die Konzentration auf wenige Anbieter und das Tempo des Architekturwandels sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-Fabrics belasten, wobei rund 41 % des Wertes von 2025 auf einen einzigen Anbieter entfallen.
Ein Anbieter vereint rund 41 % der Fabric-Ausgaben auf sich
DC Market Insights schätzt, dass NVIDIA 2025 rund 41 % des Marktes für Rechenzentrums-Fabrics hält, basierend auf seinem Netzwerkumsatz von USD 31,38 Mrd. im Geschäftsjahr 2026 abzüglich angenommener 17 % für Kabel, Optiken und andere Posten außerhalb des Fabric-Umfangs. Offene Spezifikationen wie die des Ultra Ethernet Consortium (UEC) und von UALink bieten Käufern Optionen für eine Zweitbeschaffung.
Jede Geschwindigkeitsgeneration erzwingt eine Neugestaltung der Fabric
Fabric-Generationen wechseln inzwischen schneller als Gebäude. Das Projekt P802.3dj des Institute of Electrical and Electronics Engineers (IEEE) für Ethernet mit 200 Gb/s, 400 Gb/s, 800 Gb/s und 1.6 Tb/s erhielt im Februar 2026 die bedingte Zustimmung für die Abstimmung der IEEE Standards Association, nachdem seine vierte Recirculation-Abstimmung 99 % Zustimmung erreicht hatte. Die Optik wandert in den Switch: NVIDIA kündigte Spectrum-X-Photonics-Switches mit Co-Packaged Optics mit 512 Ports zu 800Gb/s oder 2.048 Ports zu 200Gb/s für einen Gesamtdurchsatz von 400Tb/s an und gab im August 2026 bekannt, dass Spectrum-6-Switch-Systeme sowohl steckbare als auch Co-Packaged Optics unterstützen. Jeder Schritt erhöht die Bandbreite pro Watt, verkürzt aber die Nutzungsdauer von Fabrics, die zwei oder drei Jahre zuvor installiert wurden.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die drei größten neuen Umsatzpotenziale im Markt für Rechenzentrums-Fabrics sind GPU- und Neocloud-Anbieter mit einem Wachstum von 11,84 % pro Jahr, Software für Fabric-Management und -Automatisierung mit einem Wachstum von 11,73 % sowie souveräne KI-Campusse im Nahen Osten und in Afrika mit einem Wachstum von 10,74 %.
GPU- und Neocloud-Anbieter erreichen bis 2035 USD 24,60 Mrd.
Spezialisierte GPU-Cloud-Betreiber gaben 2025 USD 8,03 Mrd. für Fabric aus, und DC Market Insights prognostiziert bis 2035 USD 24,60 Mrd., mehr als das Dreifache des Niveaus von 2025. DC Market Insights schätzt, dass 84,2 % ihrer Ausgaben im Jahr 2025 in KI-Back-End- und Scale-up-Fabrics flossen, der höchste Anteil aller Käufergruppen.
Fabric-Software wächst schneller als Fabric-Hardware
Software für Fabric-Management und -Automatisierung hat 2025 einen Wert von USD 4,52 Mrd. und erreicht bis 2035 USD 13,71 Mrd., wodurch ihr Anteil von 7,1 % auf 9,7 % steigt. Größere Fabrics erfordern Telemetrie, Feinabstimmung der Überlastkontrolle und automatisierte Bereitstellung, die ein Team nicht manuell bewältigen kann. Cisco etwa positionierte Nexus-HyperFabric-KI-Cluster mit NVIDIA rund um einen automatisierten, cloudverwalteten Betrieb über eine einheitliche Compute- und Netzwerk-Fabric hinweg.
Souveräne KI-Campusse beflügeln den Nahen Osten und Afrika
Die Fabric-Ausgaben Saudi-Arabiens wachsen im Modell von DC Market Insights um 12,04 % pro Jahr, von USD 981,08 Mio. im Jahr 2025 auf USD 3,06 Mrd. bis 2035, die zweithöchste Länderwachstumsrate unter den Top 12.
Preise: Wie viel geben Rechenzentren je MW für Fabric aus?
Eine 2025 in Betrieb genommene KI-Halle enthält rund USD 7,62 Mio. an Fabric je MW beschleunigter IT-Last, während der installierte Allzweckbestand pro Jahr rund USD 0,262 Mio. je MW für Fabric-Erweiterungen und -Erneuerungen ausgibt. Es handelt sich um Schätzungen von DC Market Insights, die Switches, Adapter, Fabric-Software und Services abdecken, ohne Kabel und Optiken.
| Fabric-Ausgaben (USD Mio. je MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| KI-Halle, je in Betrieb genommenem MW | 9,80 | 7,62 | 6,68 | 5,86 |
| Allzweckbestand, je MW und Jahr | 0,318 | 0,262 | 0,289 | 0,319 |
| In Betrieb genommene beschleunigte IT-Last (GW) | 0,40 | 5,40 | 13,60 | 17,60 |
Die beiden Linien bewegen sich in entgegengesetzte Richtungen. Die KI-Fabric-Ausgaben je MW sinken ab 2025 um rund 2,6 % pro Jahr, weil jede Switch-Generation, von 51.2-Tbps- zu 102.4-Tbps-Silizium und von steckbaren Optiken zu Co-Packaged Optics, mehr Bandbreite pro Watt und pro Dollar liefert. DC Market Insights modelliert für die Allzweckausgaben je MW einen Rückgang in den Jahren 2023 und 2024, als Käufer Erneuerungen zugunsten von KI zurückstellten, und danach einen Anstieg um rund 2 % pro Jahr bis 2035, da Front-End-Fabrics mit 400G und 800G solche mit 100G ersetzen.
Standards und Regulierung: Welche Regeln prägen Rechenzentrums-Fabrics?
Fünf Gruppen von Standards bestimmen, wie Rechenzentrums-Fabrics aufgebaut werden: die physikalischen Ethernet-Schichten nach IEEE 802.3, die Ultra-Ethernet-Spezifikation, die UALink-Spezifikation, die Arbeiten des Open Compute Project (OCP) zu Scale-up-Ethernet sowie InfiniBand.
IEEE 802.3dj. Das Projekt umfasst Ethernet mit 200 Gb/s, 400 Gb/s, 800 Gb/s und 1.6 Tb/s und erhielt im Februar 2026 die bedingte Zustimmung für die Abstimmung der Standards Association.
Ultra Ethernet Specification 1.0 (Juni 2025). Das Ultra Ethernet Consortium veröffentlichte die UEC Specification 1.0, einen umfassenden, Ethernet-basierten Kommunikationsstack für KI und High-Performance-Computing (HPC), der alle Schichten des Netzwerkstacks abdeckt, einschließlich NICs, Switches, Optiken und Kabeln. Die Pensando Pollara 400 AI NIC von AMD, entwickelt mit den in Entstehung befindlichen UEC-Standards und -Funktionen, war ab April 2025 erhältlich.
UALink 200G 1.0 (April 2025). Die Spezifikation ermöglicht Scale-up-Verbindungen mit 200G pro Lane für bis zu 1.024 Beschleuniger innerhalb eines KI-Computing-Pods und bietet Käufern eine offene Alternative zu proprietären Scale-up-Verbindungen.
OCP Ethernet for Scale-Up Networking (ESUN). Das OCP kündigte den ESUN-Workstream im Oktober 2025 an, mit ersten Teilnehmern wie AMD, Arista, ARM, Broadcom, Cisco, HPE Networking, Marvell, Meta, Microsoft, NVIDIA, OpenAI und Oracle, und veröffentlichte im März 2026 seine erste Spezifikation.
InfiniBand. NVIDIA Quantum-X800 InfiniBand und Spectrum-X800 Ethernet wurden im März 2024 angekündigt und von NVIDIA als die weltweit ersten Netzwerkplattformen beschrieben, die einen durchgängigen Durchsatz von 800Gb/s ermöglichen.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Fabrics an?
Fabric-Switching-Hardware führt den Markt für Rechenzentrums-Fabrics mit 71,9 % des Wertes von 2025 an, Front-End- und Storage-Fabric ist mit 49,5 % der größte Fabric-Typ, Ethernet führt bei den Protokollen mit 67,3 %, und Hyperscale-Cloud-Anbieter führen bei den Käufern mit 50,2 %. GPU- und Neocloud-Anbieter sind mit 11,84 % pro Jahr das am schnellsten wachsende Segment, vor Software für Fabric-Management und -Automatisierung mit 11,73 %, weil Neocloud-Hallen fast vollständig auf KI-Back-End- und Scale-up-Fabrics ausgelegt sind.
Nach Komponente: Fabric-Switching-Hardware führt mit 71,9 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fabric-Switching-Hardware | 45,81 | 71,9 % | 97,68 | 7,87 % |
| Fabric-Adapter und SuperNICs | 8,41 | 13,2 % | 18,38 | 8,14 % |
| Fabric-Services | 4,97 | 7,8 % | 11,59 | 8,83 % |
| Software für Fabric-Management und -Automatisierung | 4,52 | 7,1 % | 13,71 | 11,73 % |
Switching-Hardware verliert bis 2035 2,8 Prozentpunkte an Anteil, da Software und Services schneller wachsen.
Nach Fabric-Typ: Front-End- und Storage-Fabric führt mit 49,5 %
| Fabric-Typ | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Front-End- und Storage-Fabric | 31,53 | 49,5 % | 58,80 | 6,43 % |
| KI-Back-End-Scale-out-Fabric | 24,85 | 39,0 % | 62,06 | 9,58 % |
| KI-Scale-up-Fabric | 7,33 | 11,5 % | 20,50 | 10,84 % |
Die KI-Back-End-Scale-out-Fabric überholt die Front-End- und Storage-Fabric vor 2035 und erreicht 43,9 % des Marktes.
Nach Protokoll: Ethernet führt mit 67,3 %
| Protokoll | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ethernet | 42,87 | 67,3 % | 112,52 | 10,13 % |
| InfiniBand | 13,51 | 21,2 % | 12,30 | -0,94 % |
| NVLink und andere Nicht-Ethernet-Scale-up-Verbindungen | 7,33 | 11,5 % | 16,54 | 8,49 % |
Ethernet gewinnt bis 2035 12,3 Prozentpunkte an Anteil hinzu, teils in Back-End-Fabrics und teils im Scale-up, wo Ethernet-basierte Designs aus der ESUN-Arbeit bis 2035 rund USD 3,95 Mrd. der USD 20,50 Mrd. des Fabric-Typs Scale-up-Fabric auf sich vereinen.
Nach Bereitstellungsmodell: Herstellerintegrierte Fabric führt mit 71,5 %
Herstellerintegrierte Fabrics, bei denen Switch-Hardware und Netzwerkbetriebssystem von einem Anbieter stammen, haben 2025 einen Wert von USD 45,55 Mrd. und wachsen um 6,73 % pro Jahr auf USD 87,36 Mrd. Disaggregierte und Open-NOS-Fabrics, die White-Box- oder Merchant-Silicon-Switches mit SONiC oder einem eigenen Betriebssystem kombinieren, haben einen Wert von USD 18,16 Mrd. und wachsen um 11,51 % pro Jahr auf USD 54,00 Mrd., da Hyperscaler offene Software von Front-End-Fabrics auf KI-Back-End-Fabrics ausweiten.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 50,2 %
| Endnutzer | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 31,98 | 50,2 % | 73,93 | 8,74 % |
| Unternehmen | 12,61 | 19,8 % | 19,93 | 4,68 % |
| GPU- und Neocloud-Anbieter | 8,03 | 12,6 % | 24,60 | 11,84 % |
| Behörden und Forschung | 6,63 | 10,4 % | 14,98 | 8,50 % |
| Telekommunikationsdienstleister | 4,46 | 7,0 % | 7,92 | 5,91 % |
Unternehmen, einschließlich Banken und Finanzdienstleistern, wachsen mit 4,68 % pro Jahr am langsamsten, da Workloads zu Cloud-Service-Anbietern und in Colocation-Rechenzentren abwandern.
DC Exclusive: Das Modell der Fabric-Ausgaben je MW und die Matrix Fabric-Typ × Käufer
Mit USD 15,07 Mrd. im Jahr 2025 ist die KI-Back-End-Fabric der Hyperscaler die größte einzelne Zelle der Matrix und macht 23,7 % aller Ausgaben für Rechenzentrums-Fabrics aus. Die folgende Matrix stellt gegenüber, was gebaut wird und wer es baut.
| 2025, USD Mrd. | Front-End und Storage | KI-Back-End-Scale-out | KI-Scale-up | Gesamt |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 12,28 | 15,07 | 4,63 | 31,98 |
| Unternehmen | 10,63 | 1,56 | 0,42 | 12,61 |
| GPU- und Neocloud-Anbieter | 1,27 | 5,25 | 1,51 | 8,03 |
| Behörden und Forschung | 3,38 | 2,55 | 0,70 | 6,63 |
| Telekommunikationsdienstleister | 3,97 | 0,42 | 0,07 | 4,46 |
| Gesamt | 31,53 | 24,85 | 7,33 | 63,71 |
Hyperscale-Cloud-Anbieter geben 61,6 % ihres Fabric-Budgets für KI-Back-End- und Scale-up-Fabrics aus, während Unternehmen noch 84,3 % für Front-End- und Storage-Fabric ausgeben und Telekommunikationsdienstleister 89,0 %; ein Anbieter, der nur bei Front-End-Fabric stark ist, verkauft an die am langsamsten wachsenden Käufer. GPU- und Neocloud-Anbieter sind das Spiegelbild der Unternehmen, mit 84,2 % ihrer Ausgaben für KI-Fabrics.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Sie basiert auf 72 Eingangsgrößen: 32 Kapazitätsdatenpunkten (16 Jahre in Betrieb genommener beschleunigter IT-Last und 16 Jahre installierter Allzweckbestand), 2 Kurven der Fabric-Ausgaben je MW, 17 Segmentaufteilungen, 5 regionalen Aufteilungen, 12 Ländergewichtungen und 4 Anbieterangaben, die zur Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Fabrics an?
Nordamerika führt den Markt für Rechenzentrums-Fabrics mit 47,6 % des Wertes von 2025 an, und der Nahe Osten und Afrika ist mit 10,74 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass souveräne KI-Programme von einer kleinen Basis aus Kapazität im Campus-Maßstab hinzufügen.
Nordamerika führt mit 47,6 % Anteil
Nordamerikanische Betreiber gaben 2025 USD 30,32 Mrd. für Rechenzentrums-Fabrics aus, und für die Region werden bis 2035 USD 63,05 Mrd. prognostiziert, eine CAGR von 7,60 %. Allein auf die Vereinigten Staaten entfallen USD 26,87 Mrd., und DC Market Insights ordnet der Region den größten Anteil der KI-Back-End-Fabric-Ausgaben der Hyperscaler zu. Die Region verliert bis 2035 3,0 Prozentpunkte an Anteil, weil andere Regionen aufholen, nicht weil ihr Volumen langsamer wächst.
Asien-Pazifik hält 27,1 % Anteil und wächst um 9,18 %
Asien-Pazifik hat 2025 einen Wert von USD 17,27 Mrd. und bis 2035 von USD 41,56 Mrd. China ist mit USD 6,54 Mrd. der größte Ländermarkt der Region, und DC Market Insights modelliert für Indien, Südkorea und Australien ein schnelleres Wachstum als im regionalen Durchschnitt. Asien-Pazifik gewinnt 2,3 Prozentpunkte an Anteil hinzu, der größte Zuwachs aller Regionen.
Europa hält 15,2 % Anteil
Europa hat 2025 einen Wert von USD 9,68 Mrd. und bis 2035 von USD 19,65 Mrd., eine CAGR von 7,33 %, die niedrigste der fünf Regionen. DC Market Insights modelliert einen größeren Teil der europäischen Ausgaben in der Erneuerung von Front-End-Fabrics in Unternehmen, die langsamer wächst als die KI-Back-End-Fabric.
Naher Osten und Afrika hält 5,6 % Anteil und wächst mit 10,74 % am schnellsten
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 3,57 Mrd. und bis 2035 von USD 9,89 Mrd. Auf Saudi-Arabien entfallen in der Länderzuordnung von DC Market Insights USD 981,08 Mio. der Ausgaben von 2025, 27,5 % der Region, und auf die Vereinigten Arabischen Emirate USD 849,08 Mio., mit einem Wachstum von 11,46 % pro Jahr auf USD 2,51 Mrd. bis 2035.
Lateinamerika hält 4,5 % Anteil
Lateinamerika hat 2025 einen Wert von USD 2,87 Mrd. und bis 2035 von USD 7,21 Mrd., eine CAGR von 9,66 %, wobei in der Länderzuordnung von DC Market Insights Brasilien auf USD 1,23 Mrd. bzw. 43,0 % der Region kommt und Mexiko auf USD 702,36 Mio., mit einem Wachstum von 10,23 % pro Jahr auf USD 1,86 Mrd. bis 2035.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Fabrics aus?
Die Vereinigten Staaten sind mit USD 26,87 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Fabrics und stehen für 42,2 % des globalen Wertes, gefolgt von China mit USD 6,54 Mrd. (10,3 %) und Kanada mit USD 3,09 Mrd. (4,9 %). Auf die 12 größten Länder entfallen 79,4 % der Ausgaben von 2025.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 26,87 | 42,2 % | 55,48 | 7,52 % |
| 2 | China | Asien-Pazifik | 6,54 | 10,3 % | 14,38 | 8,19 % |
| 3 | Kanada | Nordamerika | 3,09 | 4,9 % | 6,87 | 8,31 % |
| 4 | Vereinigtes Königreich | Europa | 2,19 | 3,4 % | 4,20 | 6,75 % |
| 5 | Japan | Asien-Pazifik | 2,14 | 3,4 % | 4,70 | 8,17 % |
| 6 | Deutschland | Europa | 2,01 | 3,2 % | 4,03 | 7,18 % |
| 7 | Indien | Asien-Pazifik | 1,78 | 2,8 % | 6,32 | 13,51 % |
| 8 | Frankreich | Europa | 1,28 | 2,0 % | 2,67 | 7,65 % |
| 9 | Südkorea | Asien-Pazifik | 1,28 | 2,0 % | 2,95 | 8,73 % |
| 10 | Brasilien | Lateinamerika | 1,23 | 1,9 % | 3,04 | 9,43 % |
| 11 | Australien | Asien-Pazifik | 1,21 | 1,9 % | 2,99 | 9,49 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,98 | 1,5 % | 3,06 | 12,04 % |
Indien ist mit 13,51 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 12,04 %, da sich Hyperscale- und souveräne KI-Kapazitäten über die etablierten Standorte hinaus ausbreiten. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrums-Fabrics erreicht im Basisszenario bis 2035 USD 141,36 Mrd., mit einer Spanne von USD 113,44 Mrd. bis USD 164,32 Mrd. über das niedrige und das hohe Szenario hinweg.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | In Betrieb genommene beschleunigte Kapazität 20 % unter dem Basisszenario; KI-Fabric-Ausgaben je MW sinken um 3,5 % pro Jahr | 113,44 | 5,94 % |
| Basis | Beschleunigte Kapazität steigt auf 17,6 GW pro Jahr; KI-Fabric-Ausgaben je MW sinken um 2,6 % pro Jahr | 141,36 | 8,30 % |
| Hoch | Beschleunigte Kapazität 15 % über dem Basisszenario; KI-Fabric-Ausgaben je MW sinken um 2,0 % pro Jahr, da sich Scale-up-Fabrics über Racks und Pods hinweg ausdehnen | 164,32 | 9,94 % |
Das niedrige Szenario spiegelt eine zweijährige Pause bei den KI-Investitionen und schnellere Preisrückgänge durch Co-Packaged Optics wider. Das hohe Szenario unterstellt, dass die Netzanschlüsse mit den angekündigten Campus-Plänen Schritt halten und dass Multi-Rack-Scale-up-Domänen, ermöglicht durch UALink und ESUN, eine neue Fabric-Ebene hinzufügen.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrums-Fabrics an?
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
NVIDIA ist mit rund 41 % des Marktes für Rechenzentrums-Fabrics im Jahr 2025 Marktführer, und die drei größten Anbieter, NVIDIA, Arista und Cisco, halten zusammen knapp drei Fünftel (Schätzung von DC Market Insights, basierend auf dem Netzwerkumsatz von NVIDIA im Geschäftsjahr 2026 von USD 31,38 Mrd. und dem Gesamtumsatz von Arista im Jahr 2025 von USD 9,01 Mrd., bezogen auf den Markt von USD 63,71 Mrd., abzüglich eines Abschlags für Umsätze außerhalb des Fabric-Umfangs, zuzüglich eines angenommenen Cisco-Anteils an Rechenzentrums-Fabrics von rund 6 %). NVIDIA verkauft sowohl Quantum-InfiniBand- als auch Spectrum-X-Ethernet-Fabrics, Arista steigerte seinen Umsatz 2025 um 28,6 %, und Cisco erhielt im Geschäftsjahr 2026 KI-Infrastrukturaufträge von Hyperscalern über USD 9,3 Mrd. bei einem Gesamtumsatz von USD 63,3 Mrd. Hewlett Packard Enterprise (HPE) schloss im Juli 2025 die Übernahme von Juniper Networks ab, eine Transaktion, die die Größe des Netzwerkgeschäfts von HPE verdoppelt; HPE meldete im dritten Quartal des Geschäftsjahres 2026 einen Netzwerkumsatz von USD 2,9 Mrd., ein Plus von 74,9 %. Broadcom liefert Merchant-Switch-Silizium, darunter Tomahawk 6 und Jericho4, das für die Verbindung von über einer Million XPUs über mehrere Rechenzentren hinweg ausgelegt ist, und AMD verkauft die Pensando Pollara 400 AI NIC.
Aktuelle Entwicklungen
- Im Februar 2025 erweiterte Cisco seine Partnerschaft mit NVIDIA und gab bekannt, dass Cisco Silicon One das einzige Partner-Silizium in NVIDIA Spectrum-X sein würde (Quelle: Pressemitteilung des Cisco Newsroom).
- Im April 2025 ratifizierte das UALink Consortium die UALink 200G 1.0 Specification für Scale-up-Verbindungen von bis zu 1.024 Beschleunigern in einem Pod (Quelle: Mitteilung des UALink Consortium).
- Im Juni 2025 veröffentlichte das Ultra Ethernet Consortium die UEC Specification 1.0, einen Ethernet-basierten Kommunikationsstack für KI und HPC (Quelle: Pressemitteilung der Linux Foundation).
- Im Juli 2025 schloss Hewlett Packard Enterprise die Übernahme von Juniper Networks ab und verdoppelte damit die Größe seines Netzwerkgeschäfts (Quelle: Pressemitteilung von HPE).
- Im Oktober 2025 gab NVIDIA bekannt, dass Meta und Oracle auf Spectrum-X-Ethernet-Switches standardisieren, um ihre KI-Rechenzentrumsnetze zu stärken (Quelle: Pressemitteilung von NVIDIA).
- Im März 2026 gab Broadcom bekannt, dass seine Switch-Serie Tomahawk 6 mit 102.4 Tbps in Serienstückzahlen ausgeliefert wird (Quelle: Broadcom-Mitteilung).
Wir verfolgen diese Transaktionen, Produkteinführungen und Standards zeitnah in unseren Updates zur Rechenzentrumsbranche, und Details auf Switch-Ebene werden im Bericht Markt für Rechenzentrums-Switches behandelt.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Fabrics erstellt haben
DC Market Insights hat diesen Markt bottom-up aus zwei Kohorten über 16 Jahre (2020 bis 2035) aufgebaut. Die KI-Kohorte multipliziert die jährlich in Betrieb genommene beschleunigte IT-Last, von 0,40 GW im Jahr 2020 über 5,4 GW im Jahr 2025 bis 17,6 GW im Jahr 2035, mit den Fabric-Ausgaben je KI-MW, die von USD 9,80 Mio. im Jahr 2020 auf USD 7,62 Mio. im Jahr 2025 und danach um 2,6 % pro Jahr sinken. Die Allzweckkohorte multipliziert den installierten Bestand, von 62,0 GW im Jahr 2020 über 86,1 GW im Jahr 2025 bis 119,9 GW im Jahr 2035, mit den jährlichen Fabric-Ausgaben je MW von USD 0,262 Mio. im Jahr 2025, die um 2 % pro Jahr steigen. Die Summe wurde nach 4 Komponenten, 3 Fabric-Typen, 3 Protokollen, 2 Bereitstellungsmodellen, 5 Endnutzern und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe das Marktvolumen. Das Ergebnis wurde top-down anhand der Angaben von 4 börsennotierten Anbietern, NVIDIA, Arista, Cisco und HPE, sowie anhand veröffentlichter Kapazitätszählungen geprüft: Der Netzwerkumsatz von NVIDIA im Geschäftsjahr 2026 und der Gesamtumsatz von Arista im Jahr 2025 beliefen sich zusammen auf USD 40,38 Mrd., was 63,4 % des Marktes von 2025 entspricht, bevor Umsätze außerhalb des Fabric-Umfangs und das im Januar 2026 endende Geschäftsjahr von NVIDIA berücksichtigt werden. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichtungen für installierte und neue Kapazität. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsziele
- 1.3Währung, Einheiten und betrachtete Jahre
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Kapazitätskohortenmodell
- 2.2Annahmen zu Fabric-Ausgaben je MW
- 2.3Top-down-Prüfungen anhand von Anbieterangaben
- 2.4Datenquellen und Validierung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Fabric-Ausgaben je KI-MW, 2020-2035
- 5.2Fabric-Ausgaben je Allzweck-MW, 2020-2035
- 5.3Preiseffekt von Switch-Generationen und Co-Packaged Optics
- 06Standards und Regulierung
- 6.1IEEE 802.3dj
- 6.2Ultra Ethernet Specification 1.0
- 6.3UALink 200G 1.0
- 6.4OCP Ethernet for Scale-Up Networking
- 6.5InfiniBand
- 07Lieferkettenanalyse
- 7.1Anbieter von Switch-Silizium
- 7.2Hersteller von Switches und Adaptern
- 7.3Anbieter von Netzwerkbetriebssystemen und Software
- 7.4Integratoren und Dienstleister
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2KI-Kohorte und Allzweckkohorte, 2020-2035
- 09Markt nach Komponente
- 9.1Fabric-Switching-Hardware
- 9.2Fabric-Adapter und SuperNICs
- 9.3Software für Fabric-Management und -Automatisierung
- 9.4Fabric-Services
- 10Markt nach Fabric-Typ
- 10.1Front-End- und Storage-Fabric
- 10.2KI-Back-End-Scale-out-Fabric
- 10.3KI-Scale-up-Fabric
- 11Markt nach Protokoll
- 11.1Ethernet
- 11.2InfiniBand
- 11.3NVLink und andere Nicht-Ethernet-Scale-up-Verbindungen
- 12Markt nach Bereitstellungsmodell
- 12.1Herstellerintegrierte Fabric
- 12.2Disaggregierte und Open-NOS-Fabric
- 13Markt nach Endnutzer
- 13.1Hyperscale-Cloud-Anbieter
- 13.2Unternehmen
- 13.3GPU- und Neocloud-Anbieter
- 13.4Behörden und Forschung
- 13.5Telekommunikationsdienstleister
- 14DC Exclusive: Modell der Fabric-Ausgaben je MW und Matrix Fabric-Typ × Käufer
- 14.1Modellstruktur und Eingangsgrößen
- 14.2Matrix Fabric-Typ × Endnutzer, 2025
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien)
- 15.3Europa (Vereinigtes Königreich, Deutschland, Frankreich)
- 15.4Naher Osten und Afrika (Saudi-Arabien)
- 15.5Lateinamerika (Brasilien)
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Wachstumsraten der Länder, 2025-2035
- 17Regionale Querschnitte
- 17.1Region nach Fabric-Typ, 2025 und 2035
- 17.2Region nach Endnutzer, 2025 und 2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktanteilsanalyse, 2025
- 19.2Top-3-Konzentration
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1NVIDIA
- 20.2Arista Networks
- 20.3Cisco
- 20.4Hewlett Packard Enterprise (Juniper Networks)
- 20.5Huawei
- 20.6Broadcom
- 20.7Dell Technologies
- 20.8Celestica
- 20.9Accton Technology
- 20.10H3C
- 20.11Marvell Technology
- 20.12AMD
- 20.13Nokia
- 20.14Extreme Networks
- 20.15Ruijie Networks
- 20.16ZTE
- 21Empfehlungen des Analysten
- 21.1Für Fabric-Anbieter
- 21.2Für Rechenzentrumsbetreiber
- 21.3Für Investoren
- Abb. 1Marktgröße Rechenzentrums-Fabrics, 2020-2035
- Abb. 2Markt für Rechenzentrums-Fabrics nach Komponente, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-Fabrics nach Fabric-Typ, 2025 und 2035
- Abb. 4Markt für Rechenzentrums-Fabrics nach Protokoll, 2025 und 2035
- Abb. 5Markt für Rechenzentrums-Fabrics nach Endnutzer, 2025 und 2035
- Abb. 6Matrix Fabric-Typ × Endnutzer, 2025
- Abb. 7Markt für Rechenzentrums-Fabrics nach Region, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Fabric-Ausgaben je MW, 2020-2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Fabric-Typ, 2025 und 2035
- Tabelle 5Markt nach Protokoll, 2025 und 2035
- Tabelle 6Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Matrix Fabric-Typ × Endnutzer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Aktuelle Entwicklungen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 63,71 Mrd. im Jahr 2025, mit einem Anstieg auf USD 141,36 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 23,64 Mrd.
Um 8,30 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 21,93 % pro Jahr höher, da GPU-Cluster KI-Back-End- und Scale-up-Fabrics hinzufügten.
Front-End- und Storage-Fabric, mit USD 31,53 Mrd. bzw. 49,5 % des Marktes im Jahr 2025. KI-Scale-up-Fabric wächst unter den Fabric-Typen mit 10,84 % pro Jahr am schnellsten.
Rund USD 7,62 Mio. je MW beschleunigter IT-Last, die 2025 in Betrieb genommen wurde, gegenüber USD 0,262 Mio. je MW pro Jahr für den installierten Allzweckbestand, nach Schätzungen von DC Market Insights.
Nordamerika, mit USD 30,32 Mrd. bzw. 47,6 % des Wertes von 2025. Der Nahe Osten und Afrika wächst mit 10,74 % pro Jahr am schnellsten.
NVIDIA führt mit rund 41 % des Marktes, und NVIDIA, Arista und Cisco halten zusammen knapp drei Fünftel (Schätzung von DC Market Insights). Hewlett Packard Enterprise (Juniper Networks), Huawei, Broadcom, Dell Technologies, Celestica, Accton Technology, H3C, AMD und weitere Anbieter sind ebenfalls im Wettbewerb.
Ethernet-Fabrics halten 67,3 % des Wertes von 2025 und wachsen um 10,13 % pro Jahr auf USD 112,52 Mrd. bis 2035, während InfiniBand-Fabrics um 0,94 % pro Jahr auf USD 12,30 Mrd. zurückgehen (Schätzungen von DC Market Insights).
Hyperscale-Cloud-Anbieter, mit USD 31,98 Mrd. bzw. 50,2 % der Nachfrage von 2025. GPU- und Neocloud-Anbieter wachsen mit 11,84 % pro Jahr am schnellsten.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.