
NAND 플래시 및 엔터프라이즈 SSD 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
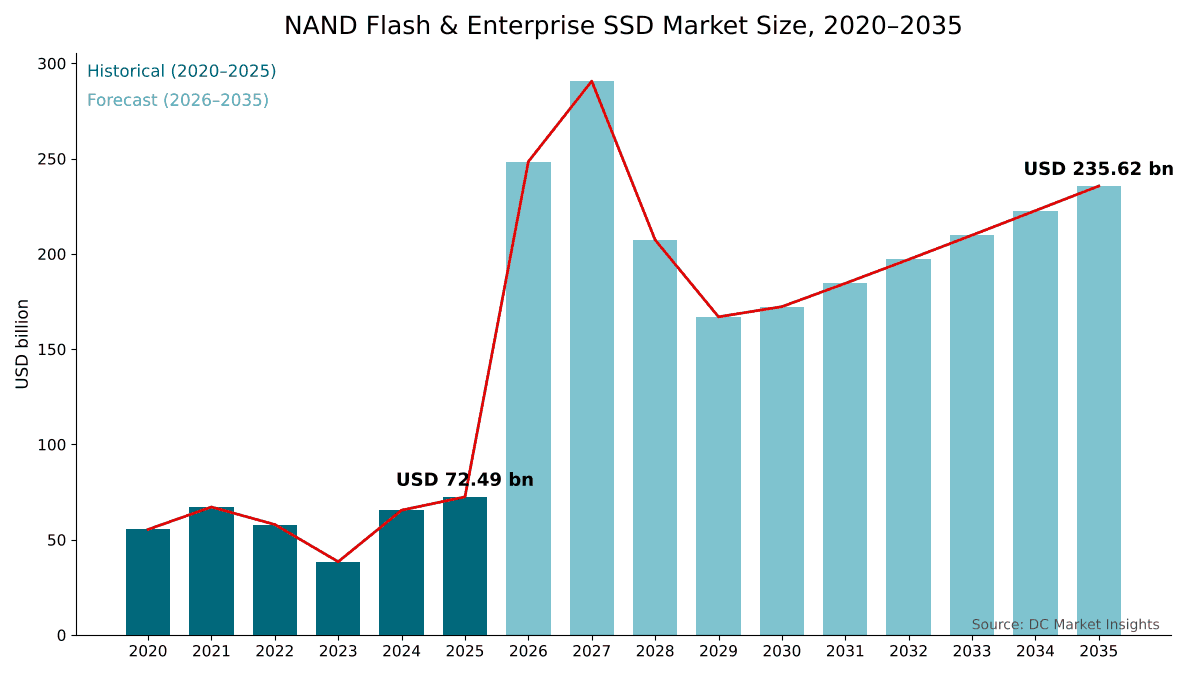
NAND 플래시 및 엔터프라이즈 SSD 시장 규모는 2025년 USD 72.49십억였으며, 연평균 성장률(CAGR) 12.51%로 성장해 2035년에는 USD 235.62십억에 이를 것으로 전망됩니다. Asia Pacific의 시장 점유율은 46.2%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02주요 시장 통계
- 03요약
- 04시장 역학
- 05가격
- 06표준 및 규제
- 07제품 형태별 시장
- 08셀 유형별 시장
- 09인터페이스별 엔터프라이즈 SSD 시장
- 10최종 사용자별 시장
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 14분석 대상 기업
지역별 인사이트
- Asia Pacific46.2%
- North America30.1%
- Europe14.3%
- Latin America4.9%
- Middle East and Africa4.5%
분석 대상 기업
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
전체 분석
NAND 플래시 및 엔터프라이즈 SSD 시장은 2026년 2,484.3억 달러로 평가되며, 이는 2025년 724.9억 달러에서 증가한 규모이고, 2035년까지 2,356.2억 달러에 이를 것으로 전망되어 2025년부터 2035년까지 CAGR은 12.51%입니다(DC Market Insights 추정). 이 시장은 부품, 웨이퍼 및 관리형 NAND로 판매되는 NAND(Not-AND) 플래시 메모리와 이를 기반으로 제작된 솔리드 스테이트 드라이브(SSD)를 포함하며, 서버 및 스토리지 시스템용 엔터프라이즈 SSD가 가장 빠르게 성장하는 제품입니다. 2025년 수치는 비트와 가격을 기반으로 산출되었습니다. 약 1,040엑사바이트(EB)의 NAND가 테라바이트(TB)당 약 69.70달러의 혼합 실현 가격으로 출하되었습니다. AI 및 고성능 컴퓨팅은 AI 클러스터가 훈련 데이터, 체크포인트 및 추론 캐시를 플래시에 보관하기 때문에 연 25.47%로 가장 빠르게 성장하는 최종 사용자 세그먼트이며, DC Market Insights는 중동 및 아프리카의 신규 AI 캠퍼스가 플래시 우선 스토리지를 구매할 것으로 예상하므로 이 지역이 연 15.40%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 NAND 플래시 및 엔터프라이즈 SSD 시장 규모는 얼마인가?
DC Market Insights는 실현 가격이 약 3배로 오르는 반면 비트 출하량은 약 12% 증가한 1,165엑사바이트에 그치기 때문에, 2026년 NAND 플래시 및 엔터프라이즈 SSD 시장 규모를 2025년 대비 242.72% 증가한 2,484.3억 달러로 평가합니다.
- 2025년 시장 규모: 724.9억 달러
- 2026년 시장 규모: 2,484.3억 달러
- 2030년 시장 규모: 1,723.1억 달러(2027년 2,906.6억 달러로 정점에 이른 후)
- 2035년 시장 규모: 2,356.2억 달러
- 2025~2035년 CAGR: 12.51%, 2035년 저성장 시나리오 1,746.4억 달러, 고성장 시나리오 3,026.8억 달러
- 최대 제품 형태: 엔터프라이즈 SSD, 2025년 가치의 34.0%인 246.5억 달러
- 가장 빠르게 성장하는 최종 사용자: AI 및 고성능 컴퓨팅, 연 25.47%
- 선도 지역: 아시아 태평양, 2025년 46.2%(334.9억 달러); 가장 빠르게 성장하는 지역: 중동 및 아프리카, 연 15.40%
- 최대 국가: 미국, 2025년 193.3억 달러
- 시장 선도 기업: Samsung Electronics, 2025년 가치의 약 32%
요약
전 세계 NAND 플래시 및 엔터프라이즈 SSD 시장 규모는 2020년 553.9억 달러로 평가되었고, 2025년 724.9억 달러에 도달했으며, 예측 기간 동안 12.51%의 CAGR로 2035년까지 2,356.2억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| NAND 플래시 및 엔터프라이즈 SSD 시장 규모 2025년 | 724.9억 달러 |
| NAND 플래시 및 엔터프라이즈 SSD 시장 규모 2026년 | 2,484.3억 달러 |
| NAND 플래시 및 엔터프라이즈 SSD 시장 CAGR | 12.51% |
| NAND 플래시 및 엔터프라이즈 SSD 시장 규모 2035년 | 2,356.2억 달러 |
DC Market Insights는 시장이 2021년 21.26% 성장한 후 가격 폭락으로 2022년 13.70%, 2023년 33.65% 감소했으며, 이후 2024년 70.29%, 2025년 10.67% 회복하여 2020년부터 2025년까지 CAGR 5.53%를 기록한 것으로 추정합니다. Micron의 공시 자료가 이러한 변동을 보여줍니다. Micron의 NAND 매출은 2023 회계연도 42.1억 달러, 2024 회계연도 72.3억 달러, 2025 회계연도 85억 달러였습니다(출처: Micron Form 10-K, 2025 회계연도).
DC Market Insights는 실현 가격이 약 3배로 오르는 반면 비트 생산량은 약 12% 증가에 그치기 때문에, 2026년 NAND 플래시 및 엔터프라이즈 SSD 시장 규모가 242.72% 증가한 2,484.3억 달러에 이를 것으로 추정합니다. 세계반도체무역통계기구(WSTS)는 2025년 메모리 칩 매출을 2,300.4억 달러로 집계하고, 2026년 메모리가 약 250% 급증하여 8,000억 달러를 넘을 것으로 전망합니다(출처: WSTS 2026년 춘계 전망). 모델은 2027년 2,906.6억 달러로 정점에 이른 후, 신규 공급이 유입되면서 2029년 1,669.7억 달러로 조정되고, 이후 연 약 6~7% 성장합니다.
시장 범위: NAND 플래시 및 엔터프라이즈 SSD 시장은 무엇을 포함하는가?
NAND 플래시 및 엔터프라이즈 SSD 시장은 전 세계 NAND 플래시 메모리의 최초 판매 가치로, 2025년 724.9억 달러입니다. 이 가치는 NAND가 제조업체에서 다이, 웨이퍼, 관리형 패키지 또는 완성된 SSD 중 어떤 형태로 출하되든 집계하며, 당해 연도 미국 달러 기준으로 2025년을 기준 연도로 하여 2035년까지 전망합니다.
포함 범위. NAND 부품 및 웨이퍼, 휴대폰, 자동차 및 산업용 기기를 위한 UFS(Universal Flash Storage) 및 eMMC(embedded MultiMediaCard) 등의 관리형 NAND, PC용 클라이언트 SSD, 그리고 서버, 스토리지 어레이 및 AI 클러스터용 엔터프라이즈 SSD로, 싱글 레벨 셀(SLC)부터 쿼드 레벨 셀(QLC)까지 모든 셀 유형을 포함합니다.
제외 범위. Seagate Technology가 제조하는 것과 같은 하드 디스크 드라이브, DRAM(dynamic random-access memory) 및 고대역폭 메모리(HBM), NOR 플래시, 스토리지 어레이 소프트웨어 및 서비스, 그리고 유통업체의 재판매 마진. 독립 SSD 제조업체가 구매한 NAND는 완성된 드라이브의 가치로 한 번만 집계됩니다.
세그먼트 구성 방식. 제품 형태, 셀 유형, 최종 사용자 및 지역은 각각 전체 724.9억 달러를 다시 나눕니다. 엔터프라이즈 SSD 인터페이스, 구매자 및 배치 방식 분류는 2025년 246.5억 달러 규모의 엔터프라이즈 SSD만을 대상으로 합니다.
시장 성장 요인: NAND 플래시 및 엔터프라이즈 SSD 시장의 성장을 이끄는 요인은 무엇인가?
AI 데이터센터 스토리지가 NAND 플래시 및 엔터프라이즈 SSD 시장을 이끌며, 엔터프라이즈 SSD는 연 17.46% 성장합니다. 2026년 가격을 3배로 끌어올리는 공급 부족과 하드 디스크의 스토리지 수요를 가져가는 초고용량 SSD가 이러한 성장을 더합니다.
엔터프라이즈 SSD 매출, 2035년까지 5배 증가한 1,232.3억 달러 도달
엔터프라이즈 SSD는 성장의 원동력입니다. DC Market Insights는 엔터프라이즈 SSD 규모를 2025년 전체의 34.0%인 246.5억 달러로 평가하고, CAGR 17.46%로 2035년까지 시장의 52.3%를 차지할 것으로 전망합니다. Sandisk는 제품 구성이 얼마나 빠르게 변했는지 보여줍니다. Sandisk의 데이터센터 매출은 2025 회계연도 9.6억 달러에서 2026 회계연도 51.5억 달러로 437% 증가했으며, 총매출은 202.5억 달러였습니다(출처: Sandisk 2026 회계연도 실적). 구매자들은 지출을 늘리고 있습니다. Alphabet의 유형자산 취득액은 2024년 525.4억 달러에서 2025년 914.5억 달러로 증가했으며, 2026년 설비투자는 1,750억 달러~1,850억 달러로 예상되고, Meta의 2025년 설비투자는 금융 리스 원금을 포함하여 722.2억 달러였습니다. 서버 수요는 데이터센터 GPU 시장 보고서에서 다룹니다.
공급 부족 지속으로 2026년 실현 가격 3배 상승
DC Market Insights는 2026년의 급등이 2023년 가격 폭락 이후 더디게 성장한 공급 기반을 AI 스토리지 수요가 앞질렀기 때문이라고 보며, 혼합 실현 가격을 2025년 TB당 69.70달러, 2026년 TB당 213.30달러로 추정합니다. 기업 증거도 이와 일치합니다. Sandisk는 2026 회계연도 4분기 전분기 대비 매출 증가분의 약 3분의 2가 가격 상승에서 비롯되었다고 밝혔으며, 해당 분기 GAAP 매출총이익률은 2025 회계연도의 30.1% 대비 84.6%에 달했습니다. Kioxia의 한 임원은 회사의 2026년 생산 물량이 이미 매진되었다고 밝혔으며, Samsung은 2026년 하반기에도 메모리 시장의 공급 부족이 지속될 것으로 예상합니다.
245 TB 고용량 SSD, AI 스토리지에서 하드 디스크 대체
셀당 4비트를 저장하는 QLC는 연 22.23%로 가장 빠르게 성장하는 셀 유형으로, 2025년 127.6억 달러에서 2035년까지 949.6억 달러로 증가합니다. 이제 단일 드라이브가 240 TB를 넘어섰습니다. Kioxia는 245.76 TB LC9 엔터프라이즈 SSD를 제공하고, Micron은 245 TB 6600 ION을 출하하며, Sandisk는 256 TB UltraQLC 드라이브를 시연했습니다(최근 동향 참조). Micron의 Jeremy Werner는 AI 워크로드가 “데이터센터 스토리지 점유율의 HDD에서 SSD로의 이동을 지속시키고 있다”고 말했습니다.
시장 트렌드: NAND 플래시 및 엔터프라이즈 SSD 기술은 어떻게 변화하고 있는가?
NAND 플래시 및 엔터프라이즈 SSD 시장은 다이당 300단 이상과 PCIe Gen6 엔터프라이즈 SSD로 이동하고 있습니다.
밀도 경쟁 속 적층 수 300단 돌파
DC Market Insights 모델에서 새로운 적층 세대가 나올 때마다 비트당 비용이 낮아지며, 이 때문에 TB당 실현 가격이 하락하는 동안에도 비트 생산량은 2035년까지 연 약 18% 증가할 수 있습니다. SK hynix는 321단 NAND를 최초로 양산했으며, 현재 321단 2테라비트(Tb) QLC도 양산하고 있습니다. Micron은 276단 G9 NAND를 출하하고, Samsung은 QLC 9세대 V-NAND를 양산하며, Yangtze Memory Technologies(YMTC)는 총 294단 중 232단이 활성층인 3D NAND 다이를 보유하고 있습니다.
PCIe Gen6 엔터프라이즈 SSD, 양산 돌입
PCIe(Peripheral Component Interconnect Express) 6.0은 64 GT/s로 작동하며, 16레인 링크에서 양방향 최대 256 GB/s를 제공합니다. Micron 9650은 대규모로 출하된 최초의 PCIe Gen6 데이터센터 SSD였으며, Samsung은 현재 PCIe 6.0 PM1763을 양산하고 있습니다. DC Market Insights는 AI 서버에서 Gen6가 Gen4와 Gen5를 대체함에 따라 NVMe 드라이브가 2035년까지 엔터프라이즈 SSD 가치의 83.6%에서 95.5%로 상승할 것으로 전망합니다.
시장 과제: NAND 플래시 및 엔터프라이즈 SSD 시장의 성장을 저해하는 요인은 무엇인가?
2028년 28.66%, 2029년 19.48%의 가격 조정은 DC Market Insights가 NAND 플래시 및 엔터프라이즈 SSD 시장에 반영한 주요 위험이며, 공급 기반을 분열시키는 수출 통제가 그 뒤를 잇습니다.
2028년까지 가격 사이클 전환
NAND는 최근 5년 중 2년 동안 하락했습니다. DC Market Insights 시계열에서 시장은 2022년 13.70%, 2023년 33.65% 감소했습니다. 2026 회계연도 4분기 Sandisk의 84.6% 매출총이익률은 신규 생산능력 투자를 유도하며, 신규 팹과 300단 전환으로 2028년부터 비트 공급이 수요보다 빠르게 증가합니다. DC Market Insights는 비트 생산량이 2028년 23%, 2029년 22% 증가하는 반면 실현 가격은 각각 약 42%와 34% 하락하는 것으로 모델링하며, 이에 따라 시장은 2027년 2,906.6억 달러에서 2029년 1,669.7억 달러로 감소하지만 여전히 2025년 수준의 2.3배입니다.
수출 통제로 공급 기반 분열
미국 수출 규정은 중국 내 팹에서 128단 이상 NAND를 생산하기 위한 장비 및 기타 품목을 공급할 때 허가를 요구하며, YMTC는 2022년 미국 기업 목록(Entity List)에 추가되었습니다. DC Market Insights는 이러한 규정이 중국 제조업체의 생산능력 증가를 둔화시키는 한편, 중국은 DC Market Insights 국가별 표에서 두 번째로 큰 구매 국가로 남아 있어 공급과 수요가 무역선의 서로 다른 쪽에 위치하게 될 것으로 예상합니다.
시장 기회: NAND 플래시의 새로운 매출 풀은 어디에 있는가?
AI 및 고성능 컴퓨팅은 NAND 플래시의 가장 큰 새로운 매출 풀로, 2025년 55.1억 달러에서 2035년까지 532.5억 달러로 성장하며, 클라우드 스토리지의 하드 디스크 대체가 그 뒤를 잇습니다.
AI 및 고성능 컴퓨팅, 532.5억 달러로 성장
AI 훈련 클러스터는 체크포인트와 데이터 로딩을 위해 빠른 플래시가 필요하며, 추론 플릿은 GPU 가까이에 대용량 캐시가 필요합니다. DC Market Insights는 AI 및 고성능 컴퓨팅이 연 25.47% 성장하여 2035년까지 시장의 22.6%에 이를 것으로 전망하며, 이는 2025년 7.6%에서 상승한 수치입니다.
클라우드 스토리지, 하드 디스크에서 QLC 플래시로 이동
데이터센터/클라우드 스토리지는 2025년 NAND에 192.1억 달러를 지출하며, 2035년까지 737.5억 달러로 CAGR은 14.40%입니다. Pure Storage의 150 TB DirectFlash Module은 양산 인증을 받은 Micron 232단 QLC NAND를 사용하며, 차세대 모듈은 300 TB를 저장할 예정입니다. 어레이부터 하드 디스크까지 더 넓은 스토리지 시스템 시장은 데이터센터 스토리지 시장 보고서에서 규모를 산정합니다.
가격: NAND 플래시의 테라바이트당 비용은 얼마인가?
NAND 플래시의 혼합 실현 가격은 2025년 TB당 약 69.70달러, 2026년 TB당 약 213.30달러였으며, 엔터프라이즈 SSD는 TB당 혼합 가격의 약 1.45배에 판매됩니다. 이는 정가가 아니라 모든 제품 형태에 걸친 최초 판매 시점의 평균 가격에 대한 DC Market Insights 추정치입니다.
| TB당 가격(달러) | 2020 | 2025 | 2026 | 2030 | 2035 |
|---|---|---|---|---|---|
| 혼합 NAND, 전체 형태 | 105.20 | 69.70 | 213.30 | 70.20 | 43.80 |
| 엔터프라이즈 SSD | 152.54 | 101.06 | 309.28 | 101.79 | 63.51 |
| NAND 비트 출하량(EB) | 527 | 1,040 | 1,165 | 2,454 | 5,378 |
TB당 가격은 2030년까지 대략 2025년 수준으로 돌아온 후, 새로운 적층 세대마다 실현되는 원가 절감에 가까운 연 약 9%씩 하락합니다.
표준 및 규제: NAND 플래시 및 엔터프라이즈 SSD 시장에 영향을 미치는 규칙은 무엇인가?
NAND 플래시 및 엔터프라이즈 SSD 시장은 NVMe 2.4 사양을 필두로 다섯 가지 규칙에 의해 좌우됩니다. 이는 NVM Express(NVMe) 사양, PCI-SIG 인터페이스 표준, 데이터센터 폼 팩터 및 Open Compute Project(OCP) 드라이브 사양, EU 데이터센터 및 에코디자인 규칙, 그리고 미국 수출 통제입니다.
NVMe 2.4(2026년 8월). NVM Express는 2026년 8월 4일 최신 버전의 사양을 발표했습니다. 이 사양은 NVMe 보안 모델에 양자 내성 암호를 추가하고, SSD 자체에서 대역폭 및 IOPS 한도를 적용하는 컨트롤러 기반 속도 제한을 추가합니다. NVMe 2.3(2025년 8월)은 드라이브의 최대 전력을 위한 Power Limit Config를 추가했습니다.
PCIe 7.0(2025년 6월). PCI-SIG는 2025년 6월 128.0 GT/s의 PCIe 7.0 사양을 회원사에 공개했으며, 이는 현재 생산 중인 Gen6 드라이브 다음 단계입니다.
EDSFF 및 OCP. EDSFF(Enterprise and Data Center Standard Form Factor)의 경우 SFF-TA-1008 사양이 E3.S, E3.S 2T, E3.L 및 E3.L 2T 폼 팩터를 정의하며, OCP Datacenter NVMe SSD Specification v2.7은 M.2, E1.S, E1.L, E3, E2 및 U.2/U.3 데이터센터 NVMe SSD의 폼 팩터 요건을 정합니다.
유럽연합. 위원회 위임 규정(EU) 2024/1364는 설치된 IT 전력 수요가 500 kW 이상인 데이터센터에 설치된 모든 SSD 및 하드 디스크 드라이브의 원시 주소 지정 가능 용량으로서 스토리지 용량을 페타바이트 단위로 보고하도록 요구합니다. 규정(EU) 2019/424는 2020년 3월 1일부터 서버 및 데이터 스토리지 제품의 스토리지 장치에 보안 데이터 삭제 기능을 요구하고 있습니다.
미국. 수출 통제는 128단 이상 NAND를 생산하는 중국 내 팹에 장비 및 기타 품목을 공급할 때 허가를 요구하며, CHIPS 프로그램은 아이다호주와 뉴욕주의 메모리 팹을 위해 Micron에 최대 61.7억 달러를 지원했습니다.
시장 세분화: NAND 플래시 및 엔터프라이즈 SSD 시장을 주도하는 세그먼트는?
제품 형태에서는 엔터프라이즈 SSD가 2025년 가치의 34.0%, 셀 유형에서는 TLC가 68.4%, 최종 사용자에서는 소비자 전자기기가 49.2%로 선두를 차지합니다. AI 및 고성능 컴퓨팅은 AI 클러스터가 최고 용량과 최고 속도의 플래시를 동시에 구매하기 때문에 연 25.47%로 가장 빠르게 성장하는 세그먼트이며, 22.23%의 QLC를 앞섭니다.
제품 형태별: 엔터프라이즈 SSD가 34.0%로 선두
| 제품 형태 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 엔터프라이즈 SSD | 24.65 | 34.0% | 123.23 | 17.46% |
| 관리형 NAND(UFS 및 eMMC) | 18.99 | 26.2% | 46.18 | 9.29% |
| NAND 부품 및 웨이퍼 | 14.72 | 20.3% | 36.29 | 9.45% |
| 클라이언트 SSD | 14.14 | 19.5% | 29.92 | 7.79% |
새로운 가치의 대부분은 2035년까지 점유율이 18.3%포인트 상승하는 엔터프라이즈 SSD로 향하며, 클라이언트 SSD는 연 7.79%로 가장 느리게 성장합니다.
셀 유형별: TLC가 68.4%로 선두
| 셀 유형 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| TLC(트리플 레벨 셀) | 49.58 | 68.4% | 123.94 | 9.59% |
| QLC(쿼드 레벨 셀) | 12.76 | 17.6% | 94.96 | 22.23% |
| MLC(멀티 레벨 셀) | 6.67 | 9.2% | 9.66 | 3.78% |
| SLC(싱글 레벨 셀) | 3.48 | 4.8% | 7.07 | 7.35% |
QLC는 읽기 중심의 AI 및 클라우드 스토리지에서 2035년까지 가치의 40.3%로 상승하는 반면, SLC와 MLC는 내구성이 가장 중요한 산업용 및 캐시 용도에 머뭅니다.
엔터프라이즈 SSD 인터페이스별: NVMe가 83.6%로 선두
NVMe SSD는 2025년 206억 달러, 2035년까지 1,176.9억 달러 규모로, CAGR은 19.04%입니다. SAS(Serial Attached SCSI) SSD는 24.2억 달러 규모로 설치된 스토리지 어레이에서 연 4.00% 성장하며, SATA(Serial ATA) SSD는 16.3억 달러 규모로 부팅 및 레거시 용도가 NVMe로 이동함에 따라 연 1.94% 성장에 그칩니다.
최종 사용자별: 소비자 전자기기가 49.2%로 선두
| 최종 사용자 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 소비자 전자기기 | 35.66 | 49.2% | 71.63 | 7.22% |
| 데이터센터/클라우드 스토리지 | 19.21 | 26.5% | 73.75 | 14.40% |
| 기업 IT 인프라 | 6.74 | 9.3% | 16.96 | 9.67% |
| AI 및 고성능 컴퓨팅 | 5.51 | 7.6% | 53.25 | 25.47% |
| 자동차 및 산업 | 5.36 | 7.4% | 20.03 | 14.08% |
데이터센터/클라우드 스토리지는 2035년까지 소비자 전자기기를 제치고 최대 최종 사용자가 됩니다.
엔터프라이즈 SSD 구매자별: 하이퍼스케일 클라우드 공급업체가 58.4%로 선두
하이퍼스케일 클라우드 공급업체는 2025년 143.9억 달러, 2035년까지 811.3억 달러의 엔터프라이즈 SSD를 구매하며, CAGR은 18.88%입니다. BFSI(은행, 금융 서비스 및 보험) 및 기업은 59.4억 달러(24.1%), 통신은 18억 달러(7.3%), 정부 및 국방은 15.3억 달러(6.2%), 헬스케어는 9.86억 달러(4.0%)를 구매합니다. 헬스케어는 의료 영상 아카이브와 임상 AI가 플래시로 이동함에 따라 하이퍼스케일러를 제외하고 연 18.54%로 가장 빠르게 성장합니다.
배치 방식별: 클라우드/하이퍼스케일 데이터센터가 64.3%로 선두
클라우드/하이퍼스케일 데이터센터는 2025년 158.5억 달러, 2035년까지 914.4억 달러의 엔터프라이즈 SSD 가치를 차지하며, CAGR은 19.16%입니다. 온프레미스 데이터센터는 2025년 88억 달러를 차지하며, 기업이 올플래시 시스템으로 어레이를 교체함에 따라 연 13.71% 성장합니다.
DC 독점 분석: NAND 비트-가격 슈퍼사이클 모델 및 제품 × 최종 사용자 매트릭스
2025년 161.2억 달러 규모로, 데이터센터/클라우드 스토리지에 판매되는 엔터프라이즈 SSD는 매트릭스에서 단일 최대 셀이자 NAND 플래시 및 엔터프라이즈 SSD 시장의 22.2%를 차지합니다.
| 2025년, 10억 달러 | 소비자 전자기기 | 데이터센터/클라우드 | 기업 IT | AI 및 HPC | 자동차 및 산업 | 합계 |
|---|---|---|---|---|---|---|
| 엔터프라이즈 SSD | 0.00 | 16.12 | 3.86 | 4.54 | 0.13 | 24.65 |
| 관리형 NAND(UFS 및 eMMC) | 15.76 | 0.00 | 0.00 | 0.00 | 3.23 | 18.99 |
| NAND 부품 및 웨이퍼 | 8.40 | 2.22 | 1.35 | 0.97 | 1.78 | 14.72 |
| 클라이언트 SSD | 11.51 | 0.88 | 1.53 | 0.00 | 0.22 | 14.14 |
| 합계 | 35.66 | 19.21 | 6.74 | 5.51 | 5.36 | 72.49 |
엔터프라이즈 SSD는 AI 및 HPC 지출의 82.4%와 데이터센터/클라우드 스토리지 지출의 83.9%를 공급하므로, 경쟁력 있는 엔터프라이즈 SSD 제품군이 없는 공급업체는 가장 빠르게 성장하는 두 최종 사용자 시장에서 배제됩니다. 반면 소비자 전자기기는 엔터프라이즈 드라이브를 거의 구매하지 않으며, 가장 느리게 성장하는 제품 형태인 관리형 NAND와 클라이언트 SSD가 공급합니다.
NAND 비트-가격 슈퍼사이클 모델은 출하량 집계가 아닌 DC Market Insights 모델입니다. 이 모델은 64개의 입력값으로 구성됩니다. 16개의 연간 비트 출하 코호트(2020년부터 2035년까지), 16개의 실현 가격 지점, 4개의 제품 형태 분할, 5개의 최종 사용자 분할, 5개의 지역 분할, 12개의 국가 가중치, 3개의 WSTS 메모리 기준점, 그리고 교차 검증에 사용된 3개의 공급업체 매출 공시 자료입니다. 모델과 가정은 연구 방법론 페이지에서 설명합니다.
지역별 인사이트: NAND 플래시 및 엔터프라이즈 SSD 시장을 주도하는 지역은?
아시아 태평양은 2025년 가치의 46.2%로 NAND 플래시 및 엔터프라이즈 SSD 시장을 주도합니다. 중동 및 아프리카는 DC Market Insights가 사우디아라비아와 아랍에미리트의 신규 AI 캠퍼스가 작은 기반에서 플래시 우선 스토리지를 구매한다고 가정하기 때문에 연 15.40%로 가장 빠르게 성장하는 지역입니다. 지역은 NAND가 생산되는 곳이 아니라 소비되는 곳을 기준으로 측정합니다.
아시아 태평양, 46.2% 점유율로 선두
아시아 태평양은 2025년 334.9억 달러, 2035년까지 1,015.5억 달러 규모로, CAGR은 11.73%입니다. DC Market Insights 배분에서 기기 조립이 이 지역의 관리형 NAND 및 클라이언트 SSD 수요를 높게 유지하며, 중국, 일본, 대한민국, 대만 및 인도가 데이터센터 용량을 추가합니다.
북미, 30.1% 점유율
북미는 2025년 218.2억 달러, 2035년까지 791.7억 달러 규모로, CAGR은 13.76%이며 점유율이 3.5%포인트 상승합니다.
유럽, 14.3% 점유율
유럽은 2025년 103.7억 달러, 2035년까지 299.2억 달러 규모로, CAGR은 11.18%입니다. 위임 규정 2024/1364에 따른 EU의 설치 스토리지 용량 보고는 운영자가 스토리지 효율을 파악할 수 있게 합니다.
중남미, 4.9% 점유율
중남미는 브라질을 중심으로 2025년 35.5억 달러, 2035년까지 113.1억 달러 규모이며, CAGR은 12.28%입니다.
중동 및 아프리카, 4.5% 점유율
중동 및 아프리카는 2025년 32.6억 달러, 2035년까지 136.7억 달러 규모로, 연 15.40%로 모든 지역 중 가장 빠르게 성장합니다. DC Market Insights는 이러한 캠퍼스가 플래시 우선 스토리지 설계를 사용한다고 가정하며, 이로 인해 지역 지출에서 엔터프라이즈 SSD가 차지하는 비중이 전 세계 평균보다 높아집니다.
국가별 분석: NAND 플래시 및 엔터프라이즈 SSD를 가장 많이 구매하는 국가는?
미국은 2025년 전 세계 가치의 26.7%인 193.3억 달러로 최대 구매 국가이며, 중국이 150억 달러(20.7%), 일본이 42.2억 달러(5.8%)로 그 뒤를 잇습니다. 상위 12개국이 2025년 지출의 77.3%를 차지합니다.
| 순위 | 국가 | 지역 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 19.33 | 26.7% | 70.78 | 13.86% |
| 2 | 중국 | 아시아 태평양 | 15.00 | 20.7% | 41.84 | 10.80% |
| 3 | 일본 | 아시아 태평양 | 4.22 | 5.8% | 11.07 | 10.12% |
| 4 | 대한민국 | 아시아 태평양 | 3.48 | 4.8% | 9.95 | 11.07% |
| 5 | 대만 | 아시아 태평양 | 2.71 | 3.7% | 7.72 | 11.02% |
| 6 | 독일 | 유럽 | 2.32 | 3.2% | 6.43 | 10.73% |
| 7 | 인도 | 아시아 태평양 | 1.98 | 2.7% | 9.55 | 17.06% |
| 8 | 영국 | 유럽 | 1.94 | 2.7% | 5.51 | 11.00% |
| 9 | 캐나다 | 북미 | 1.55 | 2.1% | 5.38 | 13.27% |
| 10 | 브라질 | 중남미 | 1.47 | 2.0% | 4.55 | 11.92% |
| 11 | 프랑스 | 유럽 | 1.37 | 1.9% | 3.86 | 10.93% |
| 12 | 스페인 | 유럽 | 0.66 | 0.9% | 2.12 | 12.34% |
DC Market Insights는 인도의 데이터센터 용량이 작은 기반에서 가장 빠르게 증가할 것으로 예상하므로, 인도는 연 17.06%로 가장 빠르게 성장하는 대규모 국가 시장이며 13.86%의 미국을 앞섭니다. 국가별 수치는 DC Market Insights가 지역별 합계를 각국의 추정 기기 조립, 설치된 데이터센터 용량 및 신규 AI 용량으로 가중하여 배분한 것입니다.
전망 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
NAND 플래시 및 엔터프라이즈 SSD 시장은 기본 시나리오에서 2035년까지 2,356.2억 달러에 이르며, 저성장 및 고성장 시나리오에 따른 범위는 1,746.4억 달러에서 3,026.8억 달러입니다.
| 시나리오 | 2026년부터의 가정 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 2028-2029년 조정 심화; 2030년 이후 TB당 가격이 연 약 3%포인트 더 빠르게 하락 | 174.64 | 9.19% |
| 기본 | 비트가 연 약 18% 증가; 2030년 이후 TB당 가격이 연 약 9% 하락 | 235.62 | 12.51% |
| 고성장 | AI 스토리지로 2029년까지 공급 부족 지속; QLC가 하드 디스크를 더 빠르게 대체 | 302.68 | 15.36% |
클라우드 스토리지의 하드 디스크에서 플래시로의 전환은 모든 시나리오에서 지속되기 때문에, 저성장 시나리오에서도 시장은 2025년 규모의 2.4배가 됩니다.
경쟁 인사이트: NAND 플래시 및 엔터프라이즈 SSD 시장을 주도하는 기업은?
Samsung Electronics는 2025년 가치의 약 32%로 NAND 플래시 및 엔터프라이즈 SSD 시장을 주도하며(DC Market Insights 추정), SK hynix와 Kioxia가 그 뒤를 잇습니다.
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
3대 공급업체인 Samsung, Solidigm 사업부를 포함한 SK hynix, Kioxia는 합산 시장의 약 67%를 보유합니다(DC Market Insights 추정). 산정 근거는 724.9억 달러 규모의 시장과 대비한 공급업체 공시 매출입니다. Kioxia의 2024 회계연도 매출 112.8억 달러는 15.6%, Micron의 2025 회계연도 NAND 매출 85억 달러는 11.7%, Sandisk의 2025 회계연도 매출 73.6억 달러는 10.1%에 해당합니다. Samsung과 SK hynix의 점유율은 DC Market Insights가 모델링한 것입니다. SK hynix는 하반기 엔터프라이즈 SSD 수요에 힘입어 2025년 NAND 사업이 사상 최대 연간 매출을 기록했다고 밝혔습니다.
엔터프라이즈 스토리지에서 강력한 제품을 보유한 NAND 제조업체는?
5개 NAND 제조업체가 엔터프라이즈 SSD 용량과 속도를 선도합니다. PCIe 6.0 PM1763 드라이브를 보유한 Samsung, Solidigm 자회사를 통해 122.88 TB D5-P5336 QLC 드라이브를 보유한 SK hynix, 245.76 TB LC9를 보유한 Kioxia, PCIe Gen6 9650과 245 TB 6600 ION을 보유한 Micron, 그리고 시연한 256 TB UltraQLC 드라이브를 보유한 Sandisk입니다. Pure Storage는 Micron QLC NAND로 150 TB DirectFlash 모듈을 제작합니다.
엔터프라이즈 SSD 시장 점유율: 246.5억 달러 규모의 드라이브는 누가 판매하는가?
엔터프라이즈 SSD는 2025년 NAND 플래시 및 엔터프라이즈 SSD 시장의 34.0%인 246.5억 달러 규모였으며, DC Market Insights는 CAGR 17.46%로 2035년까지 1,232.3억 달러에 이를 것으로 예상합니다. 자체 드라이브를 제작하는 NAND 제조업체인 Samsung, Solidigm을 포함한 SK hynix, Kioxia, Micron 및 Sandisk는 각각 자사 플래시를 자체 컨트롤러 및 펌웨어와 결합하기 때문에 이 가치의 대부분을 판매합니다(DC Market Insights 평가). Sandisk는 공시된 기준점 하나를 제공합니다. Sandisk의 2025 회계연도 데이터센터 매출 9.6억 달러는 2025년 엔터프라이즈 SSD 세그먼트의 약 3.9%에 해당하며, 2026 회계연도에는 51.5억 달러로 증가했습니다(출처: Sandisk SEC 공시).
ADATA와 Transcend: 모듈 제조업체는 전망에서 어디에 위치하는가?
ADATA Technology와 Transcend Information은 2025년 141.4억 달러 규모의 클라이언트 SSD 세그먼트와 53.6억 달러 규모의 자동차 및 산업 최종 사용자 세그먼트에 주로 판매하며, DC Market Insights는 두 세그먼트가 2035년까지 각각 299.2억 달러와 200.3억 달러에 이르고 CAGR은 각각 7.79%와 14.08%일 것으로 전망합니다. 두 대만 기업은 웨이퍼를 직접 제조하지 않고 NAND와 컨트롤러를 구매합니다. Transcend는 COMPUTEX 2025에서 엣지 컴퓨팅용 8 TB SSD를 전시할 계획이었으며(출처: Transcend 보도자료), 이는 하이퍼스케일 드라이브보다 산업용 및 엣지 스토리지가 모듈 제조업체의 데이터센터 수요 진입 경로임을 보여줍니다.
최근 동향
- 2024년 12월, Kioxia는 공모가 1,455엔으로 도쿄증권거래소 프라임 시장에 상장했습니다(출처: Jiji Press 보도).
- 2025년 2월, Sandisk는 Western Digital로부터의 분리를 완료하고 독립 상장 기업이 되었습니다(출처: Sandisk SEC 공시).
- 2025년 7월, Kioxia는 2.5인치 및 EDSFF E3.L 폼 팩터의 245.76 TB NVMe LC9 SSD를 출시했습니다(출처: Kioxia 보도자료).
- 2025년 8월, Sandisk는 Future of Memory and Storage 콘퍼런스에서 UltraQLC 플랫폼 기반의 256 TB NVMe 엔터프라이즈 SSD를 시연했습니다(출처: Sandisk 보도자료).
- 2026년 5월, Micron은 245 TB 6600 ION 데이터센터 SSD의 출하를 시작했습니다(출처: Data Center Dynamics 보도).
- 2026년 7월, Samsung은 AI 및 고성능 컴퓨팅 서버용 PCIe 6.0 PM1763 엔터프라이즈 SSD의 양산을 시작했습니다(출처: StorageNewsletter 보도).
방법론: NAND 플래시 및 엔터프라이즈 SSD 시장 모델 구축 방법
DC Market Insights는 16개의 연간 NAND 비트 출하 코호트에 각각 TB당 실현 가격을 곱하여 이 시장을 구축했습니다. 출하량은 2020년 약 527 EB에서 2025년 1,040 EB, 2035년 5,378 EB로 증가합니다. 2025년 합계 724.9억 달러는 두 가지 방식으로 하향식 검증을 거쳤습니다. 이는 2,300.4억 달러 규모의 WSTS 메모리 시장의 31.5%에 해당하며, 2026년 급등 이전 최근 회계연도의 Kioxia와 Sandisk의 공시 매출에 Micron의 NAND 매출을 더한 271.4억 달러는 이 합계의 37.4%에 해당합니다. 2026년 추정치 2,484.3억 달러는 WSTS 2026년 메모리 전망의 30.9%에 해당합니다. 합계는 4개 제품 형태, 4개 셀 유형, 5개 최종 사용자 및 5개 지역으로, 엔터프라이즈 SSD 합계는 3개 인터페이스, 5개 구매자 및 2개 배치 유형으로, 5개 지역은 12개 국가로 분할되었으며, 모든 분할의 합은 상위 합계와 일치합니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 제품
- 1.3세그먼트 구성 방식
- 02주요 시장 통계
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계, 2026
- 03요약
- 3.1시장 규모, 2020-2035
- 3.22026년 가격 충격과 2027-2029년 사이클
- 04시장 역학
- 4.1성장 요인: 엔터프라이즈 SSD 매출, 2035년까지 5배 증가한 1,232.3억 달러 도달
- 4.2성장 요인: 공급 부족 지속으로 2026년 실현 가격 3배 상승
- 4.3성장 요인: 245 TB 고용량 SSD, AI 스토리지에서 하드 디스크 대체
- 4.4트렌드: 밀도 경쟁 속 적층 수 300단 돌파
- 4.5트렌드: PCIe Gen6 엔터프라이즈 SSD, 양산 돌입
- 4.6과제: 2028년까지 가격 사이클 전환
- 4.7과제: 수출 통제로 공급 기반 분열
- 4.8기회: AI 및 고성능 컴퓨팅, 532.5억 달러로 성장
- 4.9기회: 클라우드 스토리지, 하드 디스크에서 QLC 플래시로 이동
- 05가격
- 5.1혼합 NAND TB당 가격, 2020-2035
- 5.2엔터프라이즈 SSD TB당 가격
- 5.3NAND 비트 출하량
- 06표준 및 규제
- 6.1NVMe 2.4 및 NVMe 2.3 사양
- 6.2PCIe 7.0
- 6.3EDSFF 및 OCP Datacenter NVMe SSD Specification
- 6.4EU 위임 규정 2024/1364 및 에코디자인 규정 2019/424
- 6.5미국 수출 통제 및 CHIPS 지원금
- 07제품 형태별 시장
- 7.1엔터프라이즈 SSD
- 7.2관리형 NAND(UFS 및 eMMC)
- 7.3NAND 부품 및 웨이퍼
- 7.4클라이언트 SSD
- 08셀 유형별 시장
- 8.1TLC(트리플 레벨 셀)
- 8.2QLC(쿼드 레벨 셀)
- 8.3MLC(멀티 레벨 셀)
- 8.4SLC(싱글 레벨 셀)
- 09인터페이스별 엔터프라이즈 SSD 시장
- 9.1NVMe SSD
- 9.2SAS SSD
- 9.3SATA SSD
- 10최종 사용자별 시장
- 10.1소비자 전자기기
- 10.2데이터센터/클라우드 스토리지
- 10.3기업 IT 인프라
- 10.4AI 및 고성능 컴퓨팅
- 10.5자동차 및 산업
- 11구매자별 엔터프라이즈 SSD 시장
- 11.1하이퍼스케일 클라우드 공급업체
- 11.2BFSI 및 기업
- 11.3통신
- 11.4정부 및 국방
- 11.5헬스케어
- 12배치 방식별 엔터프라이즈 SSD 시장
- 12.1클라우드/하이퍼스케일 데이터센터
- 12.2온프레미스 데이터센터
- 13Dc 독점 분석: NAND 비트-가격 슈퍼사이클 모델
- 13.1제품 형태 × 최종 사용자 매트릭스, 2025
- 13.2모델 입력값(64개)
- 14지역별 시장
- 14.1아시아 태평양
- 14.2북미
- 14.3유럽
- 14.4중남미
- 14.5중동 및 아프리카
- 15국가별 분석
- 15.1미국
- 15.2중국
- 15.3일본
- 15.4대한민국
- 15.5대만
- 15.6독일
- 15.7인도
- 15.8영국
- 15.9캐나다
- 15.10브라질
- 15.11프랑스
- 15.12스페인
- 16전망 시나리오
- 16.1저성장 시나리오, 2035
- 16.2기본 시나리오, 2035
- 16.3고성장 시나리오, 2035
- 17경쟁 환경
- 17.1시장 점유율 추정치, 2025
- 17.2엔터프라이즈 스토리지에서 강력한 제품을 보유한 NAND 제조업체는?
- 17.3엔터프라이즈 SSD 시장 점유율, 2025
- 17.4ADATA와 Transcend: 전망 속 모듈 제조업체
- 17.5Samsung Electronics
- 17.6SK hynix
- 17.7Solidigm
- 17.8Kioxia
- 17.9Micron Technology
- 17.10Sandisk
- 17.11Yangtze Memory Technologies (YMTC)
- 17.12Kingston Technology
- 17.13Phison Electronics
- 17.14Silicon Motion Technology
- 17.15Pure Storage
- 17.16Transcend Information
- 17.17ADATA Technology
- 17.18Macronix International
- 18최근 동향
- 18.1제품 출시, 2025-2026
- 18.2상장 및 분리, 2024-2025
- 19방법론
- 19.1비트 출하량 및 가격 모델
- 19.2WSTS 메모리 데이터 및 공급업체 매출을 통한 하향식 검증
- 그림 1NAND 플래시 및 엔터프라이즈 SSD 시장 규모, 2020-2035
- 표 1보고서 항목
- 표 2TB당 가격 및 비트 출하량, 2020년, 2025년, 2026년, 2030년 및 2035년
- 표 3제품 형태별 시장, 2025년 및 2035년
- 표 4셀 유형별 시장, 2025년 및 2035년
- 표 5최종 사용자별 시장, 2025년 및 2035년
- 표 6제품 형태 × 최종 사용자 매트릭스, 2025
- 표 7상위 12개국, 2025년 및 2035년
- 표 8전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2026년 2,484.3억 달러로, 실현 NAND 가격이 약 3배로 오르는 반면 비트 생산량은 약 12% 증가하기 때문에 2025년 724.9억 달러에서 증가합니다(DC Market Insights 추정). 시장은 2035년까지 2,356.2억 달러에 이를 것으로 전망되며, 2025년부터의 CAGR은 12.51%입니다.
2025년부터 2035년까지 연 12.51%이며, 2020년부터 2025년까지는 연 5.53%였습니다. 성장 경로는 순환적이며, 모델은 2027년 2,906.6억 달러로 정점에 이른 후 2029년 1,669.7억 달러로 조정됩니다.
2025년 NAND 플래시 및 엔터프라이즈 SSD 시장의 34.0%인 246.5억 달러가 최대 제품 형태인 엔터프라이즈 SSD에서 발생했으며, 연 17.46% 성장하여 2035년까지 1,232.3억 달러로 증가합니다(DC Market Insights 추정). Sandisk의 2025 회계연도 데이터센터 매출 9.6억 달러는 이 세그먼트의 약 3.9%에 해당합니다.
Kioxia LC9의 245.76 TB, Micron 6600 ION의 245 TB, Solidigm D5-P5336의 122.88 TB가 엔터프라이즈 SSD 용량을 선도합니다. Samsung은 PCIe 6.0 PM1763을 제공하며, Sandisk는 2025년 8월 256 TB UltraQLC 드라이브를 시연했습니다.
Samsung이 NAND 플래시 및 엔터프라이즈 SSD 시장의 약 32%를 차지하며, Samsung, Solidigm을 포함한 SK hynix, Kioxia가 합산 약 67%를 보유합니다(DC Market Insights 추정). Kioxia의 2024 회계연도 매출 112.8억 달러는 2025년 시장의 15.6%에 해당합니다.
ADATA와 Transcend가 주로 경쟁하는 클라이언트 SSD 세그먼트는 2025년 141.4억 달러에서 연 7.79% 성장하여 2035년까지 299.2억 달러에 이릅니다(DC Market Insights 추정). 이들의 또 다른 주요 판로인 자동차 및 산업 수요는 연 14.08%로 더 빠르게 성장하여 200.3억 달러에 이릅니다.
혼합 실현 가격 기준으로 2025년 TB당 약 69.70달러, 2026년 TB당 213.30달러이며, 엔터프라이즈 SSD는 2025년 TB당 약 101.06달러입니다(DC Market Insights 추정).
연 11.18% 성장합니다. 유럽의 NAND 플래시 및 엔터프라이즈 SSD 지출은 2025년 103.7억 달러에서 2035년까지 299.2억 달러로 증가합니다(DC Market Insights 추정). EU 위임 규정 2024/1364는 IT 전력 수요가 500 kW 이상인 데이터센터에 설치된 SSD 및 하드 디스크 드라이브의 원시 용량을 보고하도록 요구합니다.
아시아 태평양은 2025년 NAND 플래시 및 엔터프라이즈 SSD 가치의 46.2%인 334.9억 달러로 최대 지역입니다(DC Market Insights 추정). 중국, 일본, 대한민국, 대만 및 인도의 기기 조립과 신규 데이터센터 용량이 수요를 이끕니다. 중동 및 아프리카는 연 15.40%로 가장 빠르게 성장합니다.
AI 및 고성능 컴퓨팅으로, 연 25.47% 성장하여 2025년 55.1억 달러에서 2035년까지 532.5억 달러로 증가합니다. QLC는 연 22.23%로 가장 빠르게 성장하는 셀 유형입니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.