
China KI-Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
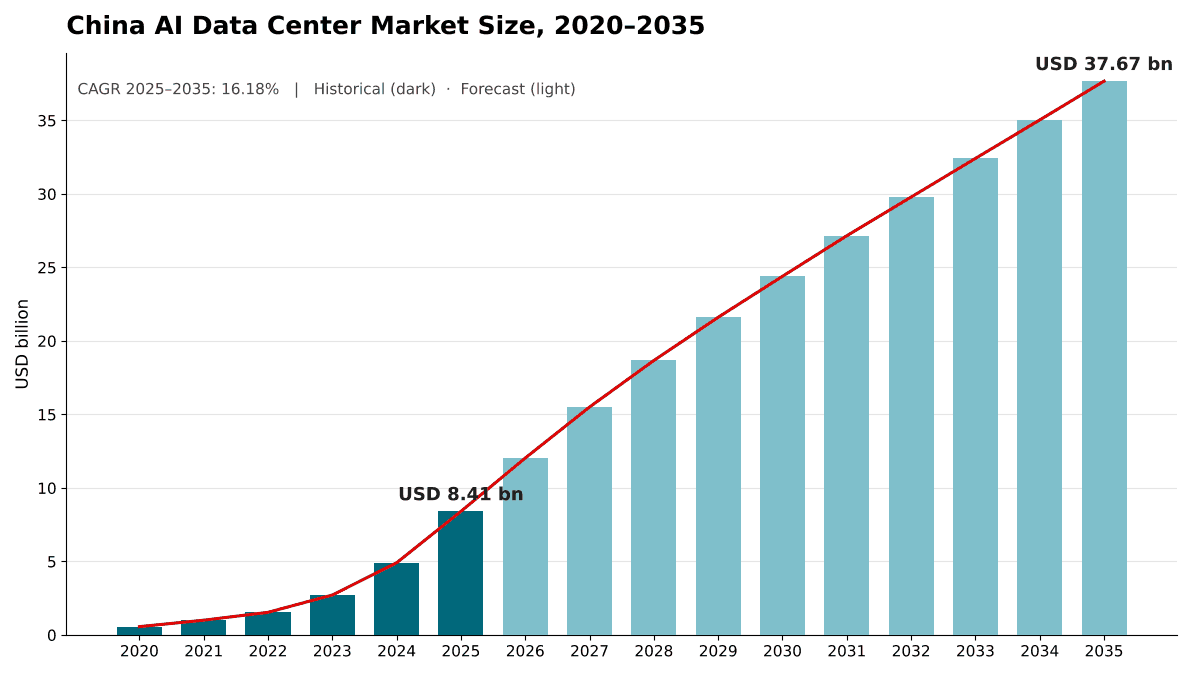
China KI-Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 8,410.0 Mio.; bis 2035 soll es bei einer CAGR von 16.18 % auf USD 37.67 Mrd. steigen. Auf Inner Mongolia and Gansu-Ningxia entfallen 26.3% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Normen und Regulierung
- 10Segmentierung des China KI-Rechenzentrumsmarkts
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- Inner Mongolia and Gansu-Ningxia26.3%
- Beijing-Tianjin-Hebei21.3%
- Yangtze River Delta18.6%
- Chengdu-Chongqing and Guizhou14.3%
- Greater Bay Area (Guangdong)12.2%
- Rest of China7.3%
Profilierte Unternehmen
- ByteDance (Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
Vollständige Analyse
Der China KI-Rechenzentrumsmarkt erreicht 2026 einen Wert von 12,04 Mrd. USD und soll bis 2035 auf 37,67 Mrd. USD steigen, nach 8,41 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 16,18 % von 2025 bis 2035 (Schätzung von DC Market Insights). Über das Tempo der Ausgaben entscheidet die Lücke zwischen Chipangebot und Hallenangebot: Chinesische Hyperscaler haben 2025 und 2026 Hunderte Milliarden Yuan für KI-Infrastruktur zugesagt, doch die US-Lizenzregeln für Nvidia-Beschleuniger legten fest, wie schnell sich jede Halle füllen ließ. Die Betreiber investierten deshalb in Stromversorgung, Flüssigkeitskühlung und White Space, die wahlweise importierte GPUs oder Huawei-Ascend-Pods aufnehmen können. Der Wert für 2025 wird aus den Hallen selbst hergeleitet: Rund 1.620 MW neue KI-IT-Kapazität zu etwa 4,57 Mio. USD Anlagenausgaben je MW ergeben 7,40 Mrd. USD an Neubauausgaben, und Software und Dienstleistungen auf einer durchschnittlich installierten KI-Basis von etwa 2.980 MW zu 0,338 Mio. USD je MW steuern weitere 1,01 Mrd. USD bei. Der China KI-Rechenzentrumsmarkt umfasst ausschließlich diese Anlagenebene (Strom- und Elektrosysteme, Kühlung, Racks und White Space, Netzwerk und Verkabelung in der Halle, Software für Data Center Infrastructure Management (DCIM) und Orchestrierung sowie Planungs-, Bau- und Betriebsdienstleistungen) und schließt die Server und Beschleuniger für künstliche Intelligenz (KI) aus. Racks über 100 kW sind mit 31,75 % pro Jahr das am schnellsten wachsende Segment, weil flüssigkeitsgekühlte Trainings-Pods weit mehr Leistung in jedem Rack bündeln, und die Innere Mongolei mit Gansu-Ningxia ist mit 19,77 % pro Jahr die am schnellsten wachsende Region, da das Training in die westlichen Rechenzentrums-Hubs abwandert. Sämtliche Rechenzentrumstypen in China, auch Hallen ohne KI-Bezug, werden im Bericht China-Rechenzentrumsmarkt bewertet; der hier betrachtete Markt ist dessen KI-spezifischer Ausschnitt.
Wichtige Marktkennzahlen: Wie viel gibt China 2026 für KI-Rechenzentrumshallen aus?
DC Market Insights schätzt, dass China 2026 insgesamt 12,04 Mrd. USD für Anlageninfrastruktur, Software und Dienstleistungen in KI-Rechenzentren ausgeben wird, 43,13 % mehr als die 8,41 Mrd. USD des Jahres 2025.
- Größe des China KI-Rechenzentrumsmarkts 2025: 8,41 Mrd. USD.
- Größe des China KI-Rechenzentrumsmarkts 2026: 12,04 Mrd. USD.
- Größe des China KI-Rechenzentrumsmarkts 2030: 24,40 Mrd. USD.
- Größe des China KI-Rechenzentrumsmarkts 2035: 37,67 Mrd. USD (niedriges Szenario 29,58 Mrd. USD, hohes Szenario 44,94 Mrd. USD).
- CAGR 2025 bis 2035: 16,18 % (niedriges Szenario 13,40 %, hohes Szenario 18,25 %).
- Größte Komponente: Strom- und Elektroinfrastruktur, 2,66 Mrd. USD bzw. 31,7 % des Werts 2025.
- Am schnellsten wachsendes Segment: Racks über 100 kW, 31,75 % pro Jahr, von 731,74 Mio. USD im Jahr 2025 auf 11,53 Mrd. USD im Jahr 2035.
- Führende und am schnellsten wachsende Region: Innere Mongolei und Gansu-Ningxia, 26,3 % des Werts 2025, 19,77 % pro Jahr.
- Größter Betreibertyp: Hyperscale-Eigenbau, 46,2 % des Werts 2025.
- Marktführer: ByteDance, Alibaba und Tencent zusammen, rund 37 % der Ausgaben 2025 (Schätzung von DC Market Insights).
Zusammenfassung: Der China KI-Rechenzentrumsmarkt im Überblick, 2025, 2026 und 2035
Der China KI-Rechenzentrumsmarkt wurde 2020 auf 568,96 Mio. USD bewertet, erreichte 2025 einen Wert von 8,41 Mrd. USD und soll bis 2035 bei einer CAGR von 16,18 % im Prognosezeitraum auf 37,67 Mrd. USD wachsen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des China KI-Rechenzentrumsmarkts 2025 | 8,41 Mrd. USD |
| Größe des China KI-Rechenzentrumsmarkts 2026 | 12,04 Mrd. USD |
| China KI-Rechenzentrumsmarkt, CAGR | 16,18 % |
| Größe des China KI-Rechenzentrumsmarkts 2035 | 37,67 Mrd. USD |
Zwischen 2020 und 2025 wuchs der Markt um 71,38 % pro Jahr, denn die in Festlandchina fertiggestellte neue KI-Kapazität stieg von 140 MW auf 1.620 MW, und das Training großer Sprachmodelle wanderte von Pilotclustern in Hallen im Campusmaßstab. Von 2025 bis 2035 verlangsamt sich das Wachstum auf 16,18 % pro Jahr, weil die Anlagenkosten je MW zu sinken beginnen, obwohl die jährlichen Fertigstellungen bis 2035 auf etwa 4.960 MW zunehmen.
Im Jahr 2030 erreicht der Markt 24,40 Mrd. USD. Bis 2035 entfallen 16,65 Mrd. USD bzw. 44,2 % des China KI-Rechenzentrumsmarkts auf Software und Dienstleistungen für die installierte Basis, gegenüber 12,0 % im Jahr 2025. Im Laufe des Jahrzehnts entwickelt sich der Markt damit von einem Baumarkt zu einem Betriebsmarkt.
Marktabgrenzung: Was umfasst der China KI-Rechenzentrumsmarkt neben den Chips?
Der China KI-Rechenzentrumsmarkt erfasst die Ausgaben für Gebäude und Systeme, in denen KI-Rechenleistung in Festlandchina untergebracht ist, in laufenden US-Dollar; DC Market Insights beziffert ihn für 2025 auf 8,41 Mrd. USD.
Enthalten. Stromverteilung, unterbrechungsfreie Stromversorgungen und Generatoren für KI-Hallen; Luft-, Direct-to-Chip-Flüssigkeits- und Immersionskühlung; Racks und Ausbau des White Space; Switches in der Halle, etwa die Nexus-Rechenzentrums-Switches von Cisco Systems, sowie die Verkabelung der KI-Fabric; DCIM-Software; Planungs-, Bau- und Betriebsdienstleistungen.
Nicht enthalten. KI-Server, Grafikprozessoren (GPU) und andere Beschleuniger, Speichersysteme, Grundstück und Rohbau, Verbindungen zwischen Campus-Standorten (Data Center Interconnect), Colocation-Mieten und Umsätze mit Cloud-Diensten sowie Rechenzentren in Hongkong, Macau und Taiwan.
Wie die Segmente zusammenhängen. Die Aufteilungen nach Komponente, Kühltechnologie, Workload, Betreibertyp und Rack-Dichte zerlegen jeweils dieselben 8,41 Mrd. USD. Die regionale Aufteilung fasst die Hubs des Programms East Data West Computing zu sechs Regionen zusammen. Die Ausgaben für Beschleuniger werden im Bericht Markt für Rechenzentrums-GPUs bewertet.
Markttreiber: Warum bauen chinesische Hyperscaler KI-Hallen so schnell?
Drei Treiber erklären den Großteil des Wachstums: Investitionen der Hyperscaler in einer Größenordnung von Hunderten Milliarden Yuan, nationale Ziele für Rechenleistung und 13,73 Mio. Rechen-Racks mit einem Verbrauch von 170 Mrd. kWh.
Alibaba sagt mindestens 380 Mrd. Yuan für Cloud- und KI-Infrastruktur zu
Alibaba kündigte im Februar 2025 an, in den nächsten drei Jahren mindestens 380 Mrd. Yuan (52,4 Mrd. USD) in Cloud- und KI-Infrastruktur zu investieren. Für das Septemberquartal 2025 meldete Alibaba Investitionsausgaben von 31.501 Mio. RMB und erklärte, in den vorangegangenen vier Quartalen rund 120 Mrd. RMB in KI- und Cloud-Infrastruktur gesteckt zu haben (Quelle: Ergebnismeldung von Alibaba bei der US-Börsenaufsicht SEC). Nach Schätzung von DC Market Insights entfällt in China etwa ein Viertel der KI-Investitionen auf Anlageninfrastruktur, Software und Dienstleistungen; der Rest fließt in Server und Beschleuniger.
Nationale Ziele treiben die intelligente Rechenleistung auf 1,59 Mio. PFLOPS
Chinas Plan für Rechenleistungsinfrastruktur vom Oktober 2023 sah bis 2025 eine Gesamtrechenleistung von 300 Exaflops (EFLOPS) vor, von der 35 Prozent auf KI-Rechenleistung entfallen sollten. Nach Daten der National Data Administration (NDA) machte intelligente Rechenleistung 2024 einen Anteil von 32 Prozent an Chinas gesamter Rechenkapazität von 280 EFLOPS aus, und laut dem Digital China Development Report 2025 der NDA erreichte die intelligente Rechenleistung Ende 2025 einen Stand von 1,59 Mio. Petaflops (PFLOPS), bei 42 errichteten großen intelligenten Rechenclustern. DC Market Insights wertet diese Ziele als Untergrenze für Telekommunikationsbetreiber und öffentliche Rechenzentren, die 17,4 % des Werts 2025 auf sich vereinen.
Rechen-Racks erreichen 13,73 Mio. und verbrauchen 170 Mrd. kWh Strom
Das Ministry of Industry and Information Technology (MIIT) meldete Ende Juni 2025 insgesamt 10,85 Mio. Standard-Racks in Betrieb, und die NDA zählte Ende 2025 mehr als 13,73 Mio. Standard-Racks in Rechenanlagen. Laut einem Bericht der National Energy Administration (NEA) verbrauchten Chinas Rechenzentren im Jahr 2025 insgesamt 170 Mrd. kWh Strom, und der Stromverbrauch von Internet-Datendiensten stieg im ersten Halbjahr 2026 gegenüber dem Vorjahr um 44 Prozent auf 49,4 Mrd. kWh. DC Market Insights berechnet, dass die durchschnittlich installierte KI-Basis von etwa 2.980 MW im Jahr 2025 bei Volllast und einer Power Usage Effectiveness (PUE) von 1,34 rund 35 Mrd. kWh pro Jahr benötigen würde, also etwa 20,6 % dieser 170 Mrd. kWh. Der gesamte Compute-Stack wird im Bericht Markt für KI-Infrastruktur behandelt.
Markttrends: Wie verändern Flüssigkeitskühlung und Ascend-Pods die KI-Rechenzentrumshallen in China?
Der China KI-Rechenzentrumsmarkt bewegt sich in Richtung Flüssigkeitskühlung, Racks über 100 kW, heimische Beschleuniger und Gigawatt-Campusse in den westlichen Hubs.
Direct-to-Chip-Flüssigkeitskühlung erreicht bis 2035 einen Anteil von 59,1 % der Ausgaben
Die Direct-to-Chip-Flüssigkeitskühlung hat 2025 einen Wert von 2,94 Mrd. USD bzw. 34,9 % des China KI-Rechenzentrumsmarkts und wächst um 22,46 % pro Jahr auf 22,26 Mrd. USD bis 2035; dann erreicht sie 59,1 %. Die Immersionskühlung wächst mit 24,24 % pro Jahr noch schneller, von 571,93 Mio. USD auf 5,01 Mrd. USD. Die Luftkühlung legt für Inferenzhallen und Racks mit geringerer Dichte weiter um 7,81 % pro Jahr zu, ihr Wertanteil sinkt jedoch von 58,3 % auf 27,6 %. Es handelt sich um Schätzungen von DC Market Insights; wer Kühlungsanbieter vergleicht, findet Details im Bericht Markt für Flüssigkeitskühlung in Rechenzentren.
Huaweis Atlas 950 SuperPoD mit 8.192 Chips prägt das Rack-Design
Huawei teilte im September 2025 mit, dass sein Atlas 950 SuperPoD bis zu 8.192 Ascend-950DT-Chips enthalten wird, 20-mal mehr neuronale Recheneinheiten als der Atlas 900 A3 SuperPoD, und dass innerhalb von drei Jahren Chips der Serien Ascend 950, 960 und 970 folgen sollen. DC Market Insights erwartet, dass diese Pods die Ausgaben für Racks über 100 kW bis 2035 auf das Fünfzehnfache steigern.
Gigawatt-Campusse verlagern das Training in die Innere Mongolei
Der Galaxy Campus von Envision in Ulanqab in der Inneren Mongolei, der als Chinas größter KI-Rechenpark beschrieben wird, ist auf eine Gesamtkapazität von 2 Gigawatt ausgelegt und bezieht über 80 Prozent direkt angebundenen Grünstrom. Die South China Morning Post berichtete im September 2026 unter Berufung auf eine Quelle, dass ByteDance mit lokalen Rechenzentrumsanbietern erste Gespräche über zusätzliche 5 bis 6 Gigawatt Rechenleistung in Ulanqab geführt habe. DC Market Insights prognostiziert, dass der gemeinsame Anteil der Inneren Mongolei und von Gansu-Ningxia am China KI-Rechenzentrumsmarkt von 26,3 % im Jahr 2025 auf 35,7 % im Jahr 2035 steigt.
Marktherausforderungen: Wie bremsen Exportkontrollen und PUE-Grenzen den Bau von KI-Rechenzentren in China?
Das Angebot an Beschleunigern unter den US-Exportkontrollen und die Vorgaben zur Energieeffizienz sind die beiden Engpässe, die den China KI-Rechenzentrumsmarkt nach Einschätzung von DC Market Insights bremsen; im niedrigen Szenario senken sie den Wert für 2035 um bis zu 8,09 Mrd. USD.
Exportkontrollen machen das GPU-Angebot zum Taktgeber
Am 9. April 2025 teilte die US-Regierung Nvidia mit, dass für den Export der H20-Produkte nach China eine Lizenz erforderlich ist, und Nvidia verbuchte im ersten Quartal des Geschäftsjahres 2026 eine Belastung von 4,5 Mrd. USD für überschüssige H20-Bestände und Abnahmeverpflichtungen (Quelle: Ergebnismeldung von Nvidia bei der US-Börsenaufsicht SEC). Im Dezember 2025 erklärte der US-Präsident, Nvidia dürfe H200-Produkte an zugelassene Kunden in China liefern, wobei 25 % an die Vereinigten Staaten gehen. Die Investitionsausgaben von Tencent sanken im dritten Quartal 2025 gegenüber dem Vorjahr um 24 Prozent auf 13,0 Mrd. RMB, was Tencent mit der Verfügbarkeit von KI-Chips begründete. DC Market Insights modelliert für Betreiber, die auf importierte Beschleuniger angewiesen sind, einen langsameren Hochlauf im Jahr 2026.
Effizienzvorgaben verteuern jedes MW
Der Aktionsplan für Rechenzentren vom Juli 2024 sieht bis 2025 eine durchschnittliche PUE unter 1,5 und eine jährliche Steigerung des Anteils erneuerbarer Energien in Rechenzentren um 10 Prozent vor. Laut NDA sank die durchschnittliche PUE sehr großer Rechenanlagen bis Ende 2025 auf 1,34. Um diese Werte mit dichten KI-Racks zu erreichen, braucht es Flüssigkeitskühlung, Abwärmenutzung und Grünstromverträge; DC Market Insights berücksichtigt dies in den Anlagenausgaben je MW von 4,57 Mio. USD im Jahr 2025, gegenüber 3,92 Mio. USD im Jahr 2020.
Marktchancen: Wo wachsen in China die Umsätze mit KI-Colocation und Betrieb?
Die beiden größten neuen Umsatzquellen im China KI-Rechenzentrumsmarkt sind Wholesale-Colocation für KI-Mieter, die um 18,04 % pro Jahr wächst, und der Betrieb einer installierten KI-Basis, die bis 2035 die Marke von 40 GW überschreitet.
Wholesale-Colocation wächst bis 2035 auf 12,32 Mrd. USD
VNET meldete Ende 2025 eine Wholesale-Kapazität von 889 MW in Betrieb und 452 MW im Bau, und Medienberichten vom März 2026 zufolge unterzeichnete ByteDance mit VNET eine Vereinbarung über 500 MW für Rechenzentren in China. DC Market Insights bewertet die Wholesale-Colocation mit 2,35 Mrd. USD im Jahr 2025 und 12,32 Mrd. USD im Jahr 2035; ihr Anteil steigt von 27,9 % auf 32,7 %, da Internetkonzerne Kapazität anmieten, statt jede Halle selbst zu bauen.
Betrieb und Software erreichen bis 2035 einen Wert von 16,65 Mrd. USD
DCIM- und Orchestrierungssoftware, zu der auch Werkzeuge für softwaredefinierte Rechenzentren zählen, die Strom, Kühlung und Rechenleistung unter Softwaresteuerung bündeln, ist mit 20,53 % pro Jahr die am schnellsten wachsende Komponente, von 302,79 Mio. USD auf 1,96 Mrd. USD. Planungs-, Bau- und Betriebsdienstleistungen, also die Lebenszyklusdienste eines Rechenzentrums von der Planung bis zum Rückbau, wachsen um 18,83 % pro Jahr auf 7,27 Mrd. USD. Den größten Zusatzbedarf im Betrieb erzeugen Inferenzhallen, die um 2032 die Trainingshallen überholen (Schätzung von DC Market Insights).
Preise: Was kostet ein KI-Rechenzentrum je MW in China?
Eine KI-Rechenzentrumshalle in China kostet 2025 etwa 4,57 Mio. USD je MW IT-Last an Anlageninfrastruktur, ohne Server, Grundstück und Rohbau, sowie jährlich etwa 0,338 Mio. USD je MW an Software und Dienstleistungen. Dies sind Schätzungen von DC Market Insights.
| Ausgaben je MW in KI-Hallen (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlageninvestition je MW neuer KI-Kapazität | 3,92 | 4,57 | 4,40 | 4,24 |
| Software und Dienstleistungen je installiertem MW und Jahr | 0,288 | 0,338 | 0,388 | 0,438 |
| Fertiggestellte neue KI-Kapazität (MW) | 140 | 1.620 | 4.020 | 4.960 |
Die Anlageninvestition je MW stieg von 2020 bis 2025 um etwa 3,1 % pro Jahr, weil Flüssigkeitskühlung, höher ausgelegte Stromstränge und dichtere Glasfaserverkabelung in die KI-Hallen Einzug hielten. DC Market Insights erwartet ab 2026 einen Rückgang um etwa 0,75 % pro Jahr, da heimische Anbieter von Kühlmittelverteilern (CDUs), Stromversorgungsmodulen und vorgefertigten modularen Hallen ihre Produktion ausweiten.
Normen und Regulierung: Welche Vorschriften prägen KI-Rechenzentren in China?
Drei chinesische Regelwerke mit Zielen von 300 EFLOPS Rechenleistung und einer durchschnittlichen PUE unter 1,5 bis 2025 bestimmen, wo und wie KI-Rechenzentren in China gebaut werden; die US-Exportkontrollen für Beschleuniger, die unter den Marktherausforderungen behandelt werden, bilden den vierten Faktor.
Plan für Rechenleistungsinfrastruktur (Oktober 2023). Der von sechs Behörden, darunter das MIIT, veröffentlichte Plan zielt bis 2025 auf eine Gesamtrechenleistung von 300 EFLOPS und einen Anteil der KI-Rechenleistung von 35 Prozent.
Aktionsplan für Rechenzentren (Juli 2024). Der von der National Development and Reform Commission (NDRC), dem MIIT und zwei zentralen Behörden herausgegebene Plan, wie in einem Regierungsbericht über den Plan zusammengefasst, legt bis 2025 eine durchschnittliche PUE unter 1,5 und eine jährliche Steigerung der Nutzung erneuerbarer Energien in Rechenzentren um 10 Prozent fest. Dichte KI-Hallen halten die PUE-Grenze vor allem mithilfe von Flüssigkeitskühlung ein. East Data West Computing. Die NDRC und drei weitere zentrale Behörden genehmigten 2022 acht nationale Rechen-Hubs und planten 10 nationale Rechenzentrumscluster. Der Leiter der NDA erklärte im August 2024, dass die durch die Hubs angestoßenen Investitionen 200 Mrd. Yuan überschritten hätten.
Marktsegmentierung: Welche Komponenten, Kühlarten und Rack-Klassen führen in China?
Bei den Komponenten führt die Strom- und Elektroinfrastruktur den China KI-Rechenzentrumsmarkt mit 31,7 % des Werts 2025 an, bei den Betreibertypen der Hyperscale-Eigenbau mit 46,2 %, und KI-Trainingshallen kommen auf 63,8 %. Racks über 100 kW sind mit 31,75 % pro Jahr das am schnellsten wachsende Segment, weil jede neue Generation von Trainings-Pods mehr Beschleuniger und damit mehr Leistung in jedes Rack packt.
Welches Segment des chinesischen KI-Rechenzentrumsmarkts wächst am schnellsten? Racks über 100 kW mit 31,75 % pro Jahr
Racks über 100 kW sind das am schnellsten wachsende Segment des chinesischen KI-Rechenzentrumsmarkts und steigen nach Schätzung von DC Market Insights um 31,75 % pro Jahr von 731,74 Mio. USD (8,7 % des Werts 2025) auf 11,53 Mrd. USD (30,6 % des Werts 2035). Jeder Huawei Atlas 950 SuperPoD mit bis zu 8.192 Ascend-950DT-Chips und jeder flüssigkeitsgekühlte GPU-Pod benötigt Racks weit über 100 kW, sodass Stromstränge, Kühlmittelverteilung und Bodenbelastbarkeit für diese Racks die Kosten jeder neuen Trainingshalle bestimmen. Immersionskühlung (24,24 % pro Jahr) und DCIM-Software (20,53 %) folgen als nächstschnellste Segmente.
Nach Komponente: Strom- und Elektroinfrastruktur führt mit 31,7 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strom- und Elektroinfrastruktur | 2,66 | 31,7 % | 10,99 | 15,23 % |
| Kühlsysteme | 1,80 | 21,4 % | 8,63 | 16,95 % |
| Racks und White Space | 1,06 | 12,6 % | 3,88 | 13,86 % |
| Netzwerk und Verkabelung in der Halle | 1,29 | 15,3 % | 4,94 | 14,39 % |
| DCIM- und Orchestrierungssoftware | 0,30 | 3,6 % | 1,96 | 20,53 % |
| Planungs-, Bau- und Betriebsdienstleistungen | 1,30 | 15,4 % | 7,27 | 18,83 % |
Die Stromversorgung liegt vorn, weil Transformatoren, Schaltanlagen, unterbrechungsfreie Stromversorgungen und Stromschienen einer KI-Halle mit jedem MW mitwachsen. Die Kühlung gewinnt bis 2035 1,5 Prozentpunkte Anteil hinzu, da Flüssigkeitskreisläufe die Luftbehandlungsgeräte ersetzen.
Nach Kühltechnologie: Luftkühlung führt mit 58,3 %
Die Luftkühlung hat 2025 einen Wert von 4,90 Mrd. USD (58,3 %) und 2035 von 10,40 Mrd. USD, bei einem Wachstum von 7,81 % pro Jahr. Die Direct-to-Chip-Flüssigkeitskühlung kommt auf 2,94 Mrd. USD (34,9 %), wird noch vor 2030 zur größten Kühltechnologie und erreicht 22,26 Mrd. USD. Am schnellsten wächst die Immersionskühlung mit 24,24 % pro Jahr, von 571,93 Mio. USD auf 5,01 Mrd. USD (13,3 % des Werts 2035).
Nach Workload: KI-Training führt mit 63,8 %
Auf KI-Trainingshallen entfallen 2025 insgesamt 5,37 Mrd. USD (63,8 %); sie wachsen um 11,97 % pro Jahr auf 16,61 Mrd. USD. KI-Inferenzhallen wachsen um 21,34 % pro Jahr von 3,04 Mrd. USD auf 21,06 Mrd. USD und erreichen 55,9 % des Werts 2035. DC Market Insights teilt KI-Workloads nach dem Zweck der Halle und nicht nach Anwendung auf, sodass Verarbeitung natürlicher Sprache, Computer Vision und generative KI alle in den Zeilen Training und Inferenz enthalten sind. Gleiches gilt für Datenanalyse, autonome Datenplattformen und Sensordatenanalyse, die Autohersteller, Fabriken und Stadtbetreiber in China auf KI-Clustern betreiben: DC Market Insights zählt deren Hallen zur Zeile Inferenz.
Nach Betreibertyp: Hyperscale-Eigenbau führt mit 46,2 %
| Betreibertyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Eigenbau | 3,89 | 46,2 % | 16,42 | 15,50 % |
| Wholesale-Colocation | 2,35 | 27,9 % | 12,32 | 18,04 % |
| Telekommunikationsbetreiber und öffentliche Rechenzentren | 1,46 | 17,4 % | 4,97 | 13,01 % |
| Unternehmen und Edge | 0,71 | 8,5 % | 3,96 | 18,66 % |
KI-Standorte von Unternehmen und am Edge wachsen von 714,91 Mio. USD aus um 18,66 % pro Jahr und damit am schnellsten unter den vier Typen, da Banken, Finanzdienstleister und Versicherer (BFSI), Autohersteller und Industrieunternehmen Inferenzkapazität nah an ihren eigenen Daten aufbauen.
Nach Rack-Dichte: Racks mit 20 bis 50 kW führen mit 41,2 %
Racks mit 20 bis 50 kW haben 2025 einen Wert von 3,47 Mrd. USD (41,2 %) und wachsen um 10,42 % pro Jahr. Racks mit 50 bis 100 kW halten 27,6 % und wachsen um 20,09 % pro Jahr auf 14,50 Mrd. USD; bis 2035 werden sie zur größten Klasse. Racks unter 20 kW bleiben mit 1,99 % pro Jahr nahezu unverändert.
DC Exklusiv: Ausgaben in chinesischen KI-Hallen nach Käufer und System, 8,41 Mrd. USD im Jahr 2025
Mit 1,24 Mrd. USD im Jahr 2025 ist die Strom- und Elektroinfrastruktur der Hyperscaler die größte Einzelzelle dieser Aufschlüsselung und macht 14,7 % aller Ausgaben für KI-Rechenzentren in China aus.
| 2025, Mrd. USD | Strom | Kühlung | Racks | Netzwerk | Software | Dienstleistungen | Gesamt |
|---|---|---|---|---|---|---|---|
| Hyperscale-Eigenbau | 1,24 | 0,92 | 0,45 | 0,65 | 0,12 | 0,51 | 3,89 |
| Wholesale-Colocation | 0,79 | 0,49 | 0,32 | 0,31 | 0,08 | 0,36 | 2,35 |
| Telekommunikation und öffentliche Rechenzentren | 0,44 | 0,27 | 0,19 | 0,23 | 0,07 | 0,26 | 1,46 |
| Unternehmen und Edge | 0,19 | 0,12 | 0,10 | 0,10 | 0,03 | 0,17 | 0,71 |
| Gesamt | 2,66 | 1,80 | 1,06 | 1,29 | 0,30 | 1,30 | 8,41 |
Hyperscale-Bauherren wenden 23,7 % ihres Budgets für Kühlung auf, mehr als jeder andere Betreibertyp, weil ihre Trainingshallen die dichtesten Racks tragen. Wholesale-Colocation gibt mit 33,7 % den größten Anteil für Strom aus, was DC Market Insights darauf zurückführt, dass Vermieter Hallen mit Stromanschluss übergeben und einen Teil des Kühlungsausbaus den Mietern überlassen.
Die Aufschlüsselung der Ausgaben in chinesischen KI-Hallen nach Käufer und System ist ein Modell von DC Market Insights und keine Zählung von Lieferungen. Sie beruht auf 99 Eingangsgrößen: 16 jährliche Kapazitätskohorten (2020 bis 2035), 16 Werte für Anlageninvestitionen je MW, 32 Sätze für Software und Dienstleistungen je installiertem MW, 1 Stilllegungsrate, 6 Komponentengewichte, 4 Betreibergewichte und 24 Zellgewichte, abgeglichen mit den offengelegten Investitionsausgaben von 2 Hyperscalern und dem von der NEA gemeldeten Stromverbrauch. Modell und Annahmen sind auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Warum wandert das KI-Training in China in die Innere Mongolei und nach Gansu-Ningxia?
Die Innere Mongolei und Gansu-Ningxia führen den China KI-Rechenzentrumsmarkt gemeinsam mit 26,3 % des Werts 2025 an und sind mit 19,77 % pro Jahr zugleich die am schnellsten wachsende Region, weil Trainingscluster, die keine niedrige Latenz benötigen, in die westlichen Rechen-Hubs mit mehr Fläche und erneuerbarem Strom umziehen.
Innere Mongolei und Gansu-Ningxia führen mit 26,3 % Anteil
Die beiden nordwestlichen Hubs haben 2025 einen Wert von 2,21 Mrd. USD und bis 2035 von 13,44 Mrd. USD, eine CAGR von 19,77 %, und erreichen bis 2035 einen Marktanteil von 35,7 %. In Ulanqab befinden sich der 2-GW-Galaxy-Campus und der Standort der 2026 berichteten Erweiterungsgespräche von ByteDance.
Peking-Tianjin-Hebei hält 21,3 % Anteil
Peking-Tianjin-Hebei hat 2025 einen Wert von 1,79 Mrd. USD und bis 2035 von 6,59 Mrd. USD, eine CAGR von 13,94 %. Inferenz für Nutzer in Nordchina und für KI-Entwickler hält die Region groß (Schätzung von DC Market Insights). Bis 2035 verliert sie 3,8 Prozentpunkte Anteil, weil das Training nach Westen wandert.
Jangtse-Delta hält 18,6 % Anteil
Das Jangtse-Delta hat 2025 einen Wert von 1,57 Mrd. USD und bis 2035 von 5,95 Mrd. USD und wächst um 14,27 % pro Jahr. Inferenz für Finanzwesen, Industrie und E-Commerce sorgt für Auslastung (Schätzung von DC Market Insights).
Chengdu-Chongqing und Guizhou halten 14,3 % Anteil
Die beiden südwestlichen Hubs haben 2025 einen Wert von 1,20 Mrd. USD und bis 2035 von 5,47 Mrd. USD und wachsen dank Inferenz- und Backup-Kapazität um 16,35 % pro Jahr (Schätzung von DC Market Insights).
Greater Bay Area (Guangdong) hält 12,2 % Anteil
Der Guangdong-Teil des Hubs Greater Bay Area hat 2025 einen Wert von 1,03 Mrd. USD und bis 2035 von 3,92 Mrd. USD und wächst dank Inferenz für Internet, Endgeräte und Fintech um 14,35 % pro Jahr (Schätzung von DC Market Insights).
Übriges China hält 7,3 % Anteil
Rechenzentren außerhalb der nationalen Hubs haben 2025 einen Wert von 613,98 Mio. USD und bis 2035 von 2,30 Mrd. USD und wachsen um 14,13 % pro Jahr; es handelt sich überwiegend um KI-Standorte von Telekommunikationsbetreibern in den Provinzen und von Unternehmen.
Prognoseszenarien: Was passiert bis 2035, wenn das Beschleunigerangebot stockt oder Ascend in großen Stückzahlen ausgeliefert wird?
Im Basisszenario erreicht der China KI-Rechenzentrumsmarkt bis 2035 einen Wert von 37,67 Mrd. USD, bei einer Spanne von 29,58 Mrd. USD bis 44,94 Mrd. USD zwischen niedrigem und hohem Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue KI-Kapazität 20 % unter Basis; Anlageninvestition je MW 5 % niedriger | 29,58 | 13,40 % |
| Basis | Neue KI-Kapazität steigt auf 4.960 MW pro Jahr; Investition je MW sinkt um 0,75 % pro Jahr | 37,67 | 16,18 % |
| Hoch | Neue KI-Kapazität 18 % über Basis; Anlageninvestition je MW 3 % höher | 44,94 | 18,25 % |
Das niedrige Szenario unterstellt eine lange Lücke im Beschleunigerangebot, sodass sich Hallen verzögern und mehr Kapazität luftgekühlt bleibt. Das hohe Szenario geht davon aus, dass heimische Beschleuniger wie die Ascend-Reihe von Huawei in großen Stückzahlen ausgeliefert und Gigawatt-Campusse wie Ulanqab im angekündigten Zeitrahmen gebaut werden.
Wettbewerbsanalyse: Welche Hyperscaler und Betreiber geben am meisten für KI-Rechenzentrumshallen in China aus?
- ByteDance (Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
Die drei größten Käufer, ByteDance, Alibaba und Tencent, stehen 2025 zusammen für rund 37 % des China KI-Rechenzentrumsmarkts (Schätzung von DC Market Insights: etwa vier Fünftel des Anteils von 46,2 % des Hyperscale-Eigenbaus, gestützt auf ihre offengelegten und berichteten Investitionsausgaben). Alibaba (mindestens 380 Mrd. Yuan über drei Jahre) und ByteDance (ein berichteter Plan von über 200 Mrd. Yuan für 2026) sind die beiden größten Investoren; der China KI-Rechenzentrumsmarkt von 12,04 Mrd. USD im Jahr 2026 entspricht etwa 25,4 % des gemeinsamen jährlichen Volumens dieser beiden Pläne (17,47 Mrd. USD pro Jahr bei Alibaba und 30 Mrd. USD bei ByteDance). Unter den Colocation-Betreibern meldete GDS Holdings für 2025 einen Nettoumsatz von 11.432,3 Mio. RMB, und VNET meldete für 2025 einen Nettoumsatz von 9,95 Mrd. RMB sowie 889 MW Wholesale-Kapazität in Betrieb.
Aktuelle Entwicklungen: Welche Geschäfte und Chip-Entscheidungen der Jahre 2025 und 2026 haben die Ausgaben für KI-Rechenzentren in China bewegt?
Sieben datierte Ereignisse zwischen Februar 2025 und September 2026 haben die 12,04 Mrd. USD geprägt, die China nach Erwartung von DC Market Insights 2026 für KI-Rechenzentrumshallen ausgeben wird.
- Im Februar 2025 kündigte Alibaba an, in den nächsten drei Jahren mindestens 380 Mrd. Yuan in Cloud- und KI-Infrastruktur zu investieren (Quelle: Mitteilung der Alibaba Group).
- Im April 2025 teilte die US-Regierung Nvidia mit, dass für den Export von H20-Produkten nach China eine Lizenz erforderlich ist; Nvidia verbuchte später eine Belastung von 4,5 Mrd. USD für H20-Bestände und Abnahmeverpflichtungen (Quelle: SEC-Meldung von Nvidia).
- Im September 2025 stellte Huawei den Atlas 950 SuperPoD mit bis zu 8.192 Ascend-950DT-Chips vor, verfügbar im vierten Quartal 2026 (Quelle: Keynote von Huawei).
- Im Dezember 2025 erklärte der US-Präsident, Nvidia dürfe H200-Produkte an zugelassene Kunden in China liefern (Quelle: Erklärung des US-Präsidenten).
- Im März 2026 meldete VNET zum Jahresende 2025 eine Wholesale-Kapazität von 889 MW in Betrieb und 452 MW im Bau (Quelle: Ergebnisse von VNET für 2025).
- Im August 2026 wurde der Galaxy Campus von Envision in Ulanqab mit einer geplanten Gesamtkapazität von 2 Gigawatt als Chinas größter KI-Rechenpark beschrieben (Quelle: Campusbeschreibung von Envision).
- Im September 2026 führte ByteDance erste Gespräche mit lokalen Rechenzentrumsanbietern über zusätzliche 5 bis 6 Gigawatt Rechenleistung in Ulanqab (Quelle: South China Morning Post unter Berufung auf eine Quelle).
Methodik: Wie wir das Modell des China KI-Rechenzentrumsmarkts aufgebaut haben
DC Market Insights hat den China KI-Rechenzentrumsmarkt von unten nach oben aus 16 jährlichen Kohorten neuer KI-IT-Kapazität (2020 bis 2035) aufgebaut, von 140 MW im Jahr 2020 über 1.620 MW im Jahr 2025 bis 4.960 MW im Jahr 2035; jede Kohorte wurde mit einer Anlageninvestition je MW von 3,92 Mio. USD im Jahr 2020, 4,57 Mio. USD im Jahr 2025 und 4,24 Mio. USD im Jahr 2035 bewertet. Software und Dienstleistungen kamen auf die durchschnittlich installierte KI-Basis hinzu, mit 0,288 Mio. USD je MW im Jahr 2020 und steigend auf 0,438 Mio. USD je MW im Jahr 2035, wobei jedes Jahr 1,5 % der Basis stillgelegt oder umgenutzt werden. Die Summe wurde nach 6 Komponenten, 3 Kühltechnologien, 2 Workloads, 4 Betreibertypen, 4 Rack-Dichteklassen und 6 Regionen aufgeteilt, und jede Aufteilung ergibt wieder die Marktsumme. Von oben nach unten wurde das Ergebnis mit den offengelegten oder berichteten Investitionsausgaben von Alibaba und ByteDance, mit den von der NEA gemeldeten 170 Mrd. kWh Stromverbrauch der Rechenzentren und mit den Kapazitätsangaben von GDS Holdings und VNET abgeglichen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgrenzung zum China-Rechenzentrumsmarkt
- 1.3Währung, Einheiten und Annahmen
- 02Wichtige Marktkennzahlen
- 2.1Marktgröße 2025, 2026, 2030 und 2035
- 2.2Am schnellsten wachsendes Segment und Region
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wachstum von 2020 bis 2035
- 04Markttreiber
- 4.1Alibaba sagt mindestens 380 Mrd. Yuan für Cloud- und KI-Infrastruktur zu
- 4.2Nationale Ziele treiben die intelligente Rechenleistung auf 1,59 Mio. PFLOPS
- 4.3Rechen-Racks erreichen 13,73 Mio. und verbrauchen 170 Mrd. kWh
- 05Markttrends
- 5.1Direct-to-Chip-Flüssigkeitskühlung erreicht bis 2035 einen Anteil von 59,1 % der Ausgaben
- 5.2Huaweis Atlas 950 SuperPoD mit 8.192 Chips prägt das Rack-Design
- 5.3Gigawatt-Campusse verlagern das Training in die Innere Mongolei
- 06Marktherausforderungen
- 6.1Exportkontrollen machen das GPU-Angebot zum Taktgeber
- 6.2Effizienzvorgaben verteuern jedes MW
- 07Marktchancen
- 7.1Wholesale-Colocation wächst bis 2035 auf 12,32 Mrd. USD
- 7.2Betrieb und Software erreichen bis 2035 einen Wert von 16,65 Mrd. USD
- 08Preisanalyse
- 8.1Anlageninvestition je MW neuer KI-Kapazität, 2020-2035
- 8.2Ausgaben für Software und Dienstleistungen je installiertem MW
- 09Normen und Regulierung
- 9.1Plan für Rechenleistungsinfrastruktur (Oktober 2023)
- 9.2Aktionsplan für Rechenzentren und PUE-Ziele (Juli 2024)
- 9.3Hubs des Programms East Data West Computing
- 10Segmentierung des China KI-Rechenzentrumsmarkts
- 10.1Am schnellsten wachsendes Segment: Racks über 100 kW
- 10.2Nach Komponente: Strom- und Elektroinfrastruktur
- 10.3Nach Komponente: Kühlsysteme
- 10.4Nach Komponente: Racks und White Space
- 10.5Nach Komponente: Netzwerk und Verkabelung in der Halle
- 10.6Nach Komponente: DCIM- und Orchestrierungssoftware
- 10.7Nach Komponente: Planungs-, Bau- und Betriebsdienstleistungen
- 10.8Nach Kühltechnologie: Luft-, Direct-to-Chip-Flüssigkeits- und Immersionskühlung
- 10.9Nach Workload: KI-Training und KI-Inferenz
- 10.10Nach Betreibertyp: Hyperscale-Eigenbau
- 10.11Nach Betreibertyp: Wholesale-Colocation
- 10.12Nach Betreibertyp: Telekommunikationsbetreiber und öffentliche Rechenzentren
- 10.13Nach Betreibertyp: Unternehmen und Edge
- 10.14Nach Rack-Dichte: Unter 20 kW, 20 bis 50 kW, 50 bis 100 kW und über 100 kW
- 11DC Exklusiv: Ausgaben in chinesischen KI-Hallen nach Käufer und System
- 11.1Betreibertyp nach Komponente, 2025
- 11.2Modelleingaben (99)
- 12China KI-Rechenzentrumsmarkt nach Region
- 12.1Innere Mongolei und Gansu-Ningxia
- 12.2Peking-Tianjin-Hebei
- 12.3Jangtse-Delta
- 12.4Chengdu-Chongqing und Guizhou
- 12.5Greater Bay Area (Guangdong)
- 12.6Übriges China
- 13Prognoseszenarien
- 13.1Niedriges, Basis- und hohes Szenario bis 2035
- 14Wettbewerbslandschaft
- 14.1Käuferkonzentration: ByteDance, Alibaba und Tencent
- 14.2ByteDance (Volcano Engine)
- 14.3Alibaba Cloud
- 14.4Tencent Cloud
- 14.5Baidu AI Cloud
- 14.6Huawei
- 14.7China Telecom
- 14.8China Mobile
- 14.9China Unicom
- 14.10GDS Holdings
- 14.11VNET Group
- 14.12Chindata Group
- 14.13Envision
- 14.14Inspur
- 14.15Sugon
- 14.16Vertiv
- 14.17Schneider Electric
- 15Aktuelle Entwicklungen
- 15.1Datierte Ereignisse von Februar 2025 bis September 2026
- 16Forschungsmethodik
- 16.1Bottom-up-Modell aus Kapazitätskohorten
- 16.2Top-down-Abgleich mit Investitionsausgaben und Stromverbrauch
- Abb. 1Größe des China KI-Rechenzentrumsmarkts, 2020-2035
- Tabelle 1Merkmale des China KI-Rechenzentrumsmarkts
- Tabelle 2Ausgaben je MW in KI-Hallen, 2020-2035
- Tabelle 3China KI-Rechenzentrumsmarkt nach Komponente, 2025 und 2035
- Tabelle 4China KI-Rechenzentrumsmarkt nach Betreibertyp, 2025 und 2035
- Tabelle 5Ausgaben in chinesischen KI-Hallen nach Käufer und System, 2025
- Tabelle 6Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
12,04 Mrd. USD im Jahr 2026, ein Plus von 43,13 % gegenüber 8,41 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 37,67 Mrd. USD erreichen, was einer CAGR von 16,18 % ab 2025 entspricht.
Um 16,18 % pro Jahr von 2025 bis 2035, nach 71,38 % pro Jahr von 2020 bis 2025, als das KI-Training von Pilotclustern in Hallen im Campusmaßstab wechselte. Das Wachstum verlangsamt sich, weil die Basis größer ist und die Anlagenkosten je MW zu sinken beginnen.
Racks über 100 kW, die um 31,75 % pro Jahr von 731,74 Mio. USD im Jahr 2025 auf 11,53 Mrd. USD im Jahr 2035 wachsen (Schätzung von DC Market Insights), weil flüssigkeitsgekühlte GPU-Pods und Huawei Ascend SuperPoDs mehr Leistung in jedes Rack packen.
Die Strom- und Elektroinfrastruktur mit 2,66 Mrd. USD bzw. 31,7 % des Werts 2025. DCIM- und Orchestrierungssoftware wächst unter den Komponenten mit 20,53 % pro Jahr am schnellsten.
Rund 4,57 Mio. USD je MW IT-Last an Anlageninfrastruktur im Jahr 2025, ohne Server, Grundstück und Rohbau, zuzüglich jährlich etwa 0,338 Mio. USD je MW für Software und Dienstleistungen (Schätzungen von DC Market Insights).
Die Innere Mongolei und Gansu-Ningxia mit 2,21 Mrd. USD bzw. 26,3 % des Werts 2025; die Region wächst mit 19,77 % pro Jahr zugleich am schnellsten, da Trainingscluster in die westlichen Rechen-Hubs ziehen. Peking-Tianjin-Hebei folgt mit 21,3 %.
Die Direct-to-Chip-Flüssigkeitskühlung wächst um 22,46 % pro Jahr, von 2,94 Mrd. USD im Jahr 2025 auf 22,26 Mrd. USD bis 2035, und erreicht dann 59,1 % des Werts. Die Immersionskühlung wächst um 24,24 % pro Jahr.
Rund 37 % der Ausgaben 2025 stammen zusammen von ByteDance, Alibaba und Tencent (Schätzung von DC Market Insights). Zum Wettbewerb gehören außerdem GDS Holdings, VNET Group, Chindata Group, Huawei, Baidu AI Cloud, Envision, China Telecom, China Mobile und China Unicom.
714,91 Mio. USD im Jahr 2025, mit einem Wachstum von 18,66 % pro Jahr auf 3,96 Mrd. USD bis 2035, dem schnellsten der vier Betreibertypen, da Banken, Autohersteller und Industrieunternehmen Inferenzkapazität nah an ihren eigenen Daten aufbauen.
Die 12,04 Mrd. USD im Jahr 2026 umfassen nur KI-spezifische Hallen: deren Stromversorgung, Kühlung, Racks, Netzwerk, Software und Dienstleistungen. Rechenzentren ohne KI-Bezug, Server, Beschleuniger, Grundstücke und Colocation-Mieten liegen außerhalb und werden im umfassenderen Bericht zum China-Rechenzentrumsmarkt behandelt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.