
Schweizer Markt für Rechenzentrumsinfrastruktur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Schweizer Markt für Rechenzentrumsinfrastruktur: 2025 lag das Marktvolumen bei USD 281.3 Mio.; bis 2035 soll es bei einer CAGR von 10.46 % auf USD 761.0 Mio. steigen. Auf Greater Zurich Region entfallen 61.5% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Greater Zurich Region61.5%
- Lake Geneva Region16.3%
- Espace Mittelland and Northwestern Switzerland13.8%
- Central, Eastern and Southern Switzerland8.4%
Profilierte Unternehmen
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
Vollständige Analyse
Der Schweizer Markt für Rechenzentrumsinfrastruktur umfasst die physische Ausrüstung, die Rechenzentren in der Schweiz am Laufen hält: Strominfrastruktur, Kühlinfrastruktur, IT-Racks und Gehäuse, Überwachungs- und Managementsoftware sowie weitere Standortsysteme wie Brandunterdrückung, physische Sicherheit und strukturierte Verkabelung. DC Market Insights bewertet den Schweizer Markt für Rechenzentrumsinfrastruktur 2025 mit USD 281,33 Mio. und prognostiziert bis 2035 USD 761,02 Mio., eine CAGR von 10,46 %. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: Rund 33 MW neue kommerzielle IT-Kapazität bei durchschnittlich USD 5,09 Mio. Infrastruktur pro MW ergeben USD 167,81 Mio. an Neubauausgaben, und Modernisierungen und Ersatzinvestitionen für rund 331 MW kommerzielle Kapazität und rund 223 MW unternehmenseigene Kapazität fügen USD 113,52 Mio. hinzu. KI- und HPC-Rechenzentren sind mit 25,61 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp, weil KI-Hallen Flüssigkeitskühlung und eine leistungsfähigere Stromverteilung benötigen, und die Region Großraum Zürich ist mit 11,69 % pro Jahr die am schnellsten wachsende Region, weil sich nach der Auswertung veröffentlichter Kapazitätsprognosen durch DC Market Insights fast die gesamte bis 2030 geplante neue kommerzielle Kapazität dort befindet.
Zusammenfassung
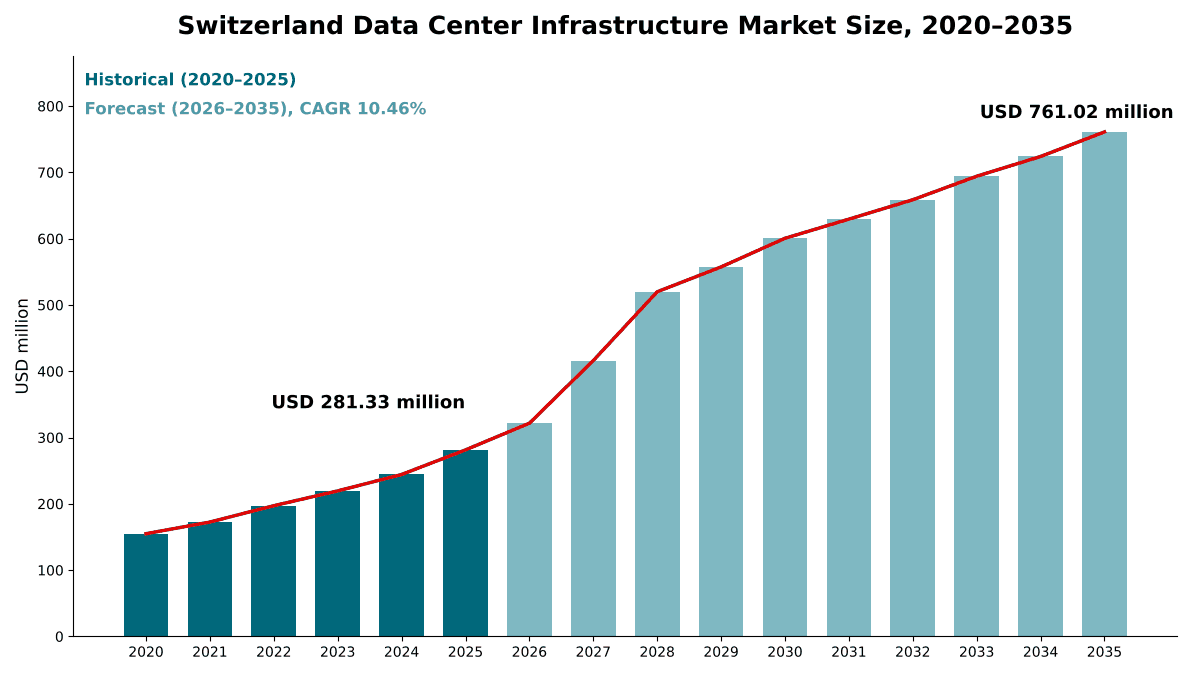
Der Schweizer Markt für Rechenzentrumsinfrastruktur wurde 2020 auf USD 154,88 Mio. bewertet, erreichte 2025 USD 281,33 Mio. und wird bis 2035 voraussichtlich USD 761,02 Mio. erreichen, bei einer CAGR von 10,46 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Schweizer Markt für Rechenzentrumsinfrastruktur, Marktgröße 2025 | USD 281,33 Mio. |
| Schweizer Markt für Rechenzentrumsinfrastruktur, CAGR | 10,46 % |
| Schweizer Markt für Rechenzentrumsinfrastruktur, Marktgröße 2035 | USD 761,02 Mio. |
Der Markt wuchs zwischen 2020 und 2025 um 12,68 % pro Jahr, und allein 2025 kamen 15,2 % gegenüber 2024 hinzu, als die Ausgaben USD 244,23 Mio. erreichten. DC Market Insights schätzt, dass die Schweiz 2025 rund 33 MW neue kommerzielle IT-Kapazität fertigstellte, gegenüber 15 MW im Jahr 2020, und dass 10 % der Zubauten 2025 für Workloads der künstlichen Intelligenz (KI) errichtet wurden. DC Market Insights modelliert Fertigstellungen von 71 MW im Jahr 2030 und 78 MW im Jahr 2035, wodurch die installierte kommerzielle Kapazität von rund 331 MW Ende 2025 auf rund 1.000 MW Ende 2035 steigt.
Der Markt verdoppelt sich zwischen 2025 und 2030 mehr als, wenn er USD 600,55 Mio. erreicht, weil die kommerzielle Projektpipeline in Zürich von der Planung in den Bau übergeht. Danach verlangsamt sich das Wachstum zwischen 2030 und 2035 auf 4,85 % pro Jahr, da sich die Fertigstellungen bei rund 75 MW pro Jahr einpendeln und die Netzkapazität, nicht die Nachfrage, das Tempo bestimmt.
Marktumfang: Was umfasst der Schweizer Markt für Rechenzentrumsinfrastruktur?
Der Schweizer Markt für Rechenzentrumsinfrastruktur umfasst die in Schweizer Rechenzentren installierte Strom-, Kühl-, Rack-, Überwachungs- und Standortausrüstung mit einem Wert von USD 281,33 Mio. im Jahr 2025. DC Market Insights bewertet ihn zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Eingeschlossen. Strominfrastruktur (Schaltanlagen innerhalb der Standortgrenze, Systeme zur unterbrechungsfreien Stromversorgung (USV) und Batterien, Notstromgeneratoren, Stromverteilungseinheiten und Stromschienen), Kühlinfrastruktur (Kältemaschinen, Lüftungsgeräte, Freikühlungs- und Wärmerückgewinnungsanlagen, In-Row-Kühler und Direct-to-Chip-Flüssigkeitskühlung), IT-Racks und Gehäuse, Software und Sensoren für das Data Center Infrastructure Management (DCIM) und die Überwachung sowie weitere Standortsysteme wie Branderkennung und -unterdrückung, physische Sicherheit und strukturierte Verkabelung. Erfasst werden sowohl kommerzielle Rechenzentren als auch unternehmenseigene Rechenzentren.
Ausgeschlossen. Server, Speicher und Netzwerk-Switches, die Gebäudehülle und das Grundstück, Netzanschlüsse und Umspannwerke außerhalb der Standortgrenze, Fernwärmenetze, die rückgewonnene Wärme aufnehmen, sowie Installationsarbeiten.
Wie die Segmente zusammenpassen. Jede Segmentdimension (Komponente, Rechenzentrumstyp, Tier-Typ und Endnutzer) und die Aufteilung auf vier Regionen gliedern dieselben USD 281,33 Mio. neu. Neubauausgaben (USD 167,81 Mio.) und Ausgaben für Modernisierung und Ersatz (USD 113,52 Mio.) sind die beiden Hälften der Ausbaubilanz hinter jeder Aufteilung.
Markttreiber: Was treibt die Infrastrukturausgaben des Schweizer Rechenzentrumsmarktes an?
Eine Projektpipeline, die die kommerzielle Kapazität der Schweiz bis 2030 von 340 MW auf 626 MW nahezu verdoppelt, treibt den Schweizer Markt für Rechenzentrumsinfrastruktur an. Zwei weitere Treiber kommen hinzu: KI-Hallen, die USD 7,20 Mio. Infrastruktur pro MW benötigen, gegenüber USD 4,85 Mio. für eine konventionelle Halle, und Hyperscale-Cloud-Modernisierungen an bestehenden Standorten in Zürich und Genf.
Kommerzielle Kapazität steigt bis 2030 von 340 MW auf 626 MW
Eine Erhebung von CBRE Suisse aus dem Jahr 2026, über die im Juli 2026 berichtet wurde, bezifferte die kommerzielle Rechenzentrumskapazität der Schweiz auf 340 MW an 121 Standorten, ohne unternehmenseigene Infrastruktur, und erwartet bis 2030 einen Anstieg auf 626 MW. Der Schweizer Markt für Rechenzentrumsinfrastruktur ist in erster Linie ein Neubaumarkt: DC Market Insights schätzt, dass 59,6 % der Ausgaben 2025 in neue Hallen flossen. DC Market Insights modelliert einen Anstieg der Fertigstellungen von 33 MW im Jahr 2025 auf 71 MW im Jahr 2030, womit der Endpunkt von 626 MW erreicht wird, und auf 78 MW im Jahr 2035. Die Gesamtmarktsicht auf diese Kapazität bietet der Bericht Schweizer Rechenzentrumsmarkt.
KI-Hallen heben die Infrastrukturausgaben auf USD 7,20 Mio. pro MW
KI-Hallen benötigen größere USV-Blöcke, leistungsfähigere Stromschienen und Flüssigkeitskühlung. DC Market Insights schätzt den Infrastrukturanteil einer KI-Halle in der Schweiz 2025 auf USD 7,20 Mio. pro MW, gegenüber USD 4,85 Mio. pro MW für eine konventionelle Halle, und schätzt, dass KI-Hallen 2025 10 % der neuen Kapazität ausmachten. Der Bundesrat stellte im Mai 2026 fest, dass es in der Schweiz noch keine Rechenzentren gibt, die dem Training großer Sprachmodelle gewidmet sind, daher modelliert DC Market Insights einen schrittweisen Anstieg des KI-Anteils auf 34 % der neuen Kapazität im Jahr 2030 und 46 % im Jahr 2035. Swisscom betreibt ihre Swiss AI Platform bereits auf einem Nvidia DGX SuperPOD in ihren eigenen Rechenzentren in der Schweiz. Die Nachfrageseite dieser Hallen behandelt der Bericht Schweizer Markt für KI-Rechenzentren.
Hyperscale-Cloud-Modernisierungen in Zürich und Genf
Im Juni 2025 kündigte Microsoft eine Investition von USD 400 Mio. in der Schweiz an und erklärte, seine vier Rechenzentren bei Zürich und Genf mit fortschrittlicher KI-Infrastruktur aufzurüsten, um mehr als 50.000 bestehende Kunden zu bedienen (Quelle: Microsoft-Ankündigung). Hyperscale- und Cloud-Rechenzentren entfallen im Modell von DC Market Insights auf USD 53,53 Mio. oder 19,0 % der Infrastrukturausgaben 2025.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in der Schweiz?
Der Schweizer Markt für Rechenzentrumsinfrastruktur bewegt sich in Richtung Flüssigkeitskühlung in neuen Hallen, Abwärmenutzung als Planungsanforderung und neuer Campusse außerhalb der Stadt Zürich, was den Anteil der Kühlung an den Ausgaben bis 2035 auf 30,6 % erhöht.
Flüssigkeitskühlung macht Kühlung mit 12,26 % zur am schnellsten wachsenden Komponente
Einige neue Schweizer Hallen werden von Anfang an für Direct-to-Chip-Kühlung ausgelegt. Das geplante 4,5-MW-Rechenzentrum von NorthC im Technologiepark The Hive bei Genf wird Direct-to-Chip-Flüssigkeitskühlung nutzen und benötigt kein Wasser für sein Kühlsystem. Digital Realty gibt an, dass ZUR4 in Glattbrugg Kühlsysteme nutzen wird, die Hochdichte-Installationen und KI-Workloads unterstützen. DC Market Insights prognostiziert, dass die Kühlinfrastruktur von USD 73,31 Mio. im Jahr 2025 auf USD 233,07 Mio. im Jahr 2035 wächst, wodurch ihr Anteil von 26,1 % auf 30,6 % steigt.
Abwärmenutzung und Freikühlung werden zu Standard-Planungsentscheidungen
Schweizer Betreiber nutzen bereits die günstigsten Effizienzmaßnahmen: Der Bericht 2026 des Bundesamts für Energie (BFE) führt höhere Betriebstemperaturen und Freikühlung unter den bereits weit verbreiteten Maßnahmen auf. Neue Standorte gehen weiter. NorthC wird Restwärme aus seinem Genfer Rechenzentrum zur Versorgung benachbarter Gebäude in The Hive nutzen und bereitet einen möglichen Anschluss an das lokale Fernwärmenetz vor.
Campusse entstehen außerhalb der Stadt Zürich
Land und Netzkapazität sind in der Stadt knapp, daher wird neue Kapazität im Raum Zürich am Rand des Kantons und in Nachbarkantonen gebaut. Betreiber expandieren in die Kantone Aargau und Schaffhausen, wie im Januar 2026 berichtet wurde. Das 12-MW-Gebäude von Green auf seinem Campus Zürich West in Lupfig sollte 2026 in Betrieb gehen, wie im August 2024 berichtet wurde, und der Campus ZRH2 von Vantage in Glattfelden wurde 2024 mit 24 MW IT-Kapazität angekündigt, was 64 MW über seine beiden Zürcher Campusse ergibt. Aus diesem Grund definiert DC Market Insights die Region Großraum Zürich einschließlich Aargau und Schaffhausen.
Marktherausforderungen: Was bremst den Schweizer Markt für Rechenzentrumsinfrastruktur?
Die Netzkapazität bremst den Schweizer Markt für Rechenzentrumsinfrastruktur, während der Stromverbrauch von Rechenzentren bis 2030 auf 2,5 bis 3,2 TWh zusteuert. Laut dem Zürcher Energieversorger EKZ haben mehrere Gebiete des nationalen Hochspannungsnetzes keine Kapazität mehr. DC Market Insights erwartet zudem, dass stagnierende Ausgaben unternehmenseigener Rechenzentren und eine genauere Prüfung des Energieverbrauchs den Markt verlangsamen.
Kapazität im Hochspannungsnetz wird knapp
Das Zürcher Kantonswerk EKZ hat erklärt, dass mehrere Gebiete des nationalen Hochspannungs-Übertragungsnetzes keine Kapazität mehr haben, wie im Januar 2026 berichtet wurde, und CBRE gibt an, dass in Zürich fast kein Land mehr für neue Rechenzentren verfügbar ist. Das BFE erwartet, dass der Stromverbrauch von Rechenzentren von knapp 2,1 TWh im Jahr 2024 bis 2030 auf 2,5 bis 3,2 TWh steigt, in einem hohen Szenario auf bis zu 3,5 TWh. DC Market Insights modelliert eine Abflachung der Fertigstellungen bei rund 75 MW pro Jahr nach 2030, weil jeder neue Campus einen eigenen Hochspannungsanschluss benötigt.
Unternehmensrechenzentren stagnieren bei USD 66,64 Mio.
Dedizierte und unternehmenseigene Rechenzentren verbrauchten 2024 56 % des Stroms der Schweizer Rechenzentren, und der Bundesrat erklärte, dass der Verbrauch unternehmenseigener Rechenzentren aufgrund von Effizienzgewinnen und der Auslagerung der IT an Cloud- und spezialisierte Anbieter stagniert oder zurückgeht. DC Market Insights schätzt, dass Unternehmensrechenzentren 2025 USD 66,64 Mio. und 2035 USD 66,50 Mio. für Infrastruktur ausgeben, eine CAGR von -0,02 %, sodass ihr Anteil von 23,7 % auf 8,7 % sinkt.
Energieeffizienz rückt auf die politische Agenda
Das BFE schätzt ein verbleibendes Energieeffizienzpotenzial von rund 0,78 TWh oder 38 % des Stromverbrauchs von Rechenzentren, und das Bundesamt für Energie will seine Überwachung des Verbrauchs und der Effizienz von Rechenzentren verstärken. Nach Einschätzung von DC Market Insights begünstigt diese Prüfung den Ersatz älterer USV-Systeme und Kältemaschinen, könnte aber einige Unternehmensprojekte verzögern.
Marktchancen: Wo liegen die neuen Umsatzpotenziale in der Schweiz?
KI- und HPC-Rechenzentren, die um 25,61 % pro Jahr wachsen, sind das größte neue Umsatzpotenzial im Schweizer Markt für Rechenzentrumsinfrastruktur. Erneuerungsausgaben für einen kommerziellen Bestand, der sich bis 2035 verdreifacht, und Überwachungssoftware, getrieben durch Effizienz-Tracking, sind die beiden anderen.
KI- und HPC-Rechenzentren wachsen bis 2035 fast um das Zehnfache
Dedizierte Rechenzentren für KI und Hochleistungsrechnen (HPC) gaben 2025 USD 26,57 Mio. für Infrastruktur aus, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 259,84 Mio. erreichen. Ihr Ausrüstungsmix unterscheidet sich: Die Kühlung macht 2025 36,5 % der Infrastrukturausgaben von KI- und HPC-Rechenzentren aus, gegenüber 25,2 % bei Colocation-Rechenzentren, sodass Anbieter von Kühlmittelverteilungseinheiten und Hochdichte-Stromverteilung am meisten profitieren.
Kommerzielle Erneuerungsausgaben erreichen bis 2035 USD 174,61 Mio.
DC Market Insights geht davon aus, dass USV-Batterien, Kältemaschinen und Schaltanlagen in Zyklen von 10 bis 20 Jahren ersetzt und ältere Hallen für dichtere Racks modernisiert werden. Die Erneuerungsausgaben für kommerzielle Kapazität wachsen von USD 46,88 Mio. im Jahr 2025 auf USD 174,61 Mio. im Jahr 2035, und die gesamten Ausgaben für Modernisierung und Ersatz, einschließlich Unternehmensstandorten, erreichen USD 241,11 Mio. oder 31,7 % des Marktes im Jahr 2035.
Überwachungs- und Managementsoftware wächst um 11,45 % pro Jahr
Eine genauere Erfassung des Energieverbrauchs begünstigt messfähige Stromverteilung und DCIM-Software. DC Market Insights bewertet Überwachung und Management (DCIM) 2025 mit USD 19,97 Mio. und 2035 mit USD 59,07 Mio., eine CAGR von 11,45 %, die zweitschnellste Komponente nach der Kühlung.
Preise: Was kostet Rechenzentrumsinfrastruktur pro MW in der Schweiz?
Eine konventionelle Rechenzentrumshalle in der Schweiz gibt 2025 rund USD 4,85 Mio. pro MW für Infrastruktur aus, eine KI-Halle rund USD 7,20 Mio. Diese Werte pro MW IT-Last sind Schätzungen von DC Market Insights und umfassen Strom, Kühlung, Racks, Überwachung und sonstige Standortausrüstung, ohne Gebäudehülle, IT-Ausrüstung und Arbeitskosten.
| Infrastrukturausgaben pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle | 4,10 | 4,85 | 5,68 | 6,42 |
| KI-Halle | 6,80 | 7,20 | 7,07 | 6,95 |
| KI-Anteil an neuer Kapazität | 0 % | 10 % | 34 % | 46 % |
Die beiden Linien nähern sich an: Die konventionellen Ausgaben pro MW steigen mit den Ausrüstungspreisen, während die KI-Ausgaben pro MW leicht sinken, weil die Rackdichte schneller steigt als die Ausrüstungskosten. Ausgaben für Modernisierung und Ersatz fügen 2025 rund USD 0,15 Mio. pro installiertem kommerziellem MW und rund USD 0,30 Mio. pro installiertem Unternehmens-MW hinzu (Schätzungen von DC Market Insights); Unternehmensräume sind älter und kleiner, daher erfordert jedes MW mehr Ersatzarbeiten. Ein öffentlicher Auftrag zeigt, was Betreiber für den fertigen Service verlangen: Der Kanton Genf vergab über sein IT-Amt OCSIN an die Schweizer Tochtergesellschaft von nLighten einen 10-jährigen Colocation-Vertrag für Rechenzentren im Wert von CHF 7,68 Mio., der eine Servicekontinuität nach Tier III verlangt.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumsinfrastruktur in der Schweiz?
Drei Regelwerke prägen die Rechenzentrumsinfrastruktur in der Schweiz: die Norm EN 50600 für Rechenzentrumseinrichtungen, das neue Bundesgesetz über den Datenschutz, das seit dem 1. September 2023 gilt, und die bundesweite Überwachung des Stromverbrauchs von Rechenzentren.
EN 50600-1:2026. Die europäische Norm „Informationstechnik – Einrichtungen und Infrastrukturen von Rechenzentren – Teil 1: Allgemeine Konzepte“ wurde in einer Ausgabe 2026 veröffentlicht. Sie legt ein Klassifizierungssystem auf Grundlage von Verfügbarkeit, Sicherheit und der Ermöglichung von Ressourcen- und Energieeffizienz über die geplante Lebensdauer des Rechenzentrums fest, das die von Käufern spezifizierte Redundanz von Strom und Kühlung bestimmt.
Neues Bundesgesetz über den Datenschutz (nFADP). Schweizer Unternehmen müssen das nFADP seit dem 1. September 2023 einhalten. Das Gesetz verlangt die unverzügliche Meldung von Verletzungen der Datensicherheit an den Eidgenössischen Datenschutz- und Öffentlichkeitsbeauftragten (FDPIC) und führt Privacy by Design und Privacy by Default ein. DC Market Insights erwartet, dass Banken, Versicherer, Spitäler und öffentliche Stellen mit diesen Pflichten weiterhin sichere Hallen nach Tier III und Tier IV in der Schweiz bevorzugen.
Stromverbrauchsüberwachung. Die Mitteilung des Bundesrates vom Mai 2026 bezifferte den Stromverbrauch von Rechenzentren 2024 auf rund 3,6 % des Schweizer Verbrauchs, ein Anstieg um 18 % seit 2019 bei vergleichbarem Erfassungsbereich (Quelle: Medienmitteilung des Bundesrates), und erklärte, dass das Bundesamt für Energie die Überwachung des Verbrauchs und der Effizienz von Rechenzentren verstärken will. Der zugrunde liegende Bericht zählte 39 Rechenzentrumsunternehmen und 85 Standorte in seinem Segment mittelgroßer bis großer kommerzieller Anbieter (Quelle: Bericht des Bundesamts für Energie).
Marktsegmentierung: Welches Segment führt den Schweizer Markt für Rechenzentrumsinfrastruktur an?
Die Strominfrastruktur führt den Schweizer Markt für Rechenzentrumsinfrastruktur mit 44,6 % des Werts 2025 an, Colocation-Rechenzentren führen bei den Käufern mit 47,8 %, und Tier-III-Einrichtungen erreichen 64,9 %. KI- und HPC-Rechenzentren sind mit 25,61 % pro Jahr das am schnellsten wachsende Segment, und die Kühlinfrastruktur ist mit 12,26 % pro Jahr die am schnellsten wachsende Komponente, gegenüber 9,91 % bei Strom, weil KI-Hallen Flüssigkeitskühlung benötigen, die konventionelle Hallen nicht brauchen.
Nach Komponente: Strominfrastruktur führt mit 44,6 %
| Komponente | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strominfrastruktur | 125,48 | 44,6 % | 322,80 | 9,91 % |
| Kühlinfrastruktur | 73,31 | 26,1 % | 233,07 | 12,26 % |
| IT-Racks und Gehäuse | 27,63 | 9,8 % | 63,19 | 8,62 % |
| Überwachung und Management (DCIM) | 19,97 | 7,1 % | 59,07 | 11,45 % |
| Sonstige | 34,94 | 12,4 % | 82,89 | 9,02 % |
Strom behält den größten Anteil, weil jedes neue MW Schaltanlagen, USV, Batterien und Notstromversorgung benötigt, unabhängig davon, wie es gekühlt wird. Die Kühlung gewinnt bis 2035 4,5 Prozentpunkte Anteil hinzu. Racks und Sonstige verlieren Anteile, da der Strom- und Kühlungsanteil pro MW steigt.
Nach Rechenzentrumstyp: Colocation-Rechenzentren führen mit 47,8 %
| Rechenzentrumstyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 134,59 | 47,8 % | 315,10 | 8,88 % |
| Unternehmensrechenzentren | 66,64 | 23,7 % | 66,50 | -0,02 % |
| Hyperscale- und Cloud-Rechenzentren | 53,53 | 19,0 % | 119,58 | 8,37 % |
| KI- und HPC-Rechenzentren | 26,57 | 9,4 % | 259,84 | 25,61 % |
Colocation führt im Modell von DC Market Insights unter anderem deshalb, weil Google, Microsoft und Amazon Web Services Flächen von lokalen Betreibern in Zürich mieten, wo Stack, Vantage, Equinix und Green zu den wichtigsten Akteuren gehören. KI- und HPC-Rechenzentren überholen im Modell von DC Market Insights Hyperscale- und Cloud-Rechenzentren vor 2030 wertmäßig und erreichen 2035 34,1 % des Marktes.
Nach Tier-Typ: Tier III führt mit 64,9 %
Tier-III-Einrichtungen entfallen auf USD 182,54 Mio. (64,9 %) der Ausgaben 2025 und erreichen bis 2035 USD 521,33 Mio., bei einem Wachstum von 11,06 % pro Jahr. Tier-IV-Einrichtungen halten USD 62,53 Mio. (22,2 %) und wachsen mit 12,13 % pro Jahr am schnellsten; DC Market Insights erwartet, dass dieses Wachstum von Banken, Versicherern und öffentlichen Stellen kommt, die vollständig fehlertolerante Strom- und Kühlpfade benötigen. Tier-I- und Tier-II-Einrichtungen, überwiegend unternehmenseigene Serverräume, halten USD 36,26 Mio. (12,9 %) und wachsen um 1,79 % pro Jahr.
Nach Endnutzer: IT und Telekommunikation führen mit 47,1 %
IT- und Telekommunikationsbetreiber, einschließlich Cloud- und KI-Dienstleistern, entfallen auf USD 132,42 Mio. (47,1 %) der Nachfrage 2025 und erreichen bis 2035 USD 415,91 Mio. bei 12,13 % pro Jahr. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 54,53 Mio. (19,4 %) und wachsen um 8,52 % pro Jahr. Die öffentliche Verwaltung hält 9,7 %, Gesundheitswesen und Life Sciences 8,8 %, die Fertigung 7,0 % und Sonstige 7,9 %. Gesundheitswesen und Life Sciences wachsen außerhalb der IT mit 10,86 % pro Jahr am schnellsten, was DC Market Insights erwartet, da pharmazeutische Forschung und klinische KI in dedizierte Hallen umziehen.
DC Exclusive: Das Schweizer Modell der Infrastrukturausgaben pro MW und die Matrix Komponente × Rechenzentrumstyp
Mit USD 61,35 Mio. im Jahr 2025 ist die Strominfrastruktur für Colocation-Rechenzentren die größte einzelne Zelle der Matrix und macht 21,8 % aller Ausgaben für Rechenzentrumsinfrastruktur in der Schweiz aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen, und basiert auf 62 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahrgänge konventioneller und KI-Hallen von 2020 bis 2035), 2 Kurven der Ausgaben pro MW, 2 Kurven der Erneuerungsraten, 5 Komponentenaufteilungen, 4 Aufteilungen nach Rechenzentrumstyp, 3 Tier-Aufteilungen, 6 Endnutzer-Aufteilungen, 4 regionale Aufteilungen und 4 veröffentlichte Energie- und Kapazitätswerte, die als Gegenprüfung dienen.
| 2025, USD Mio. | Colocation | Unternehmen | Hyperscale und Cloud | KI und HPC | Gesamt |
|---|---|---|---|---|---|
| Strominfrastruktur | 61,35 | 28,86 | 24,38 | 10,89 | 125,48 |
| Kühlinfrastruktur | 33,87 | 16,22 | 13,53 | 9,69 | 73,31 |
| IT-Racks und Gehäuse | 12,84 | 7,78 | 5,14 | 1,87 | 27,63 |
| Überwachung und Management (DCIM) | 8,92 | 6,00 | 3,45 | 1,60 | 19,97 |
| Sonstige | 17,61 | 7,78 | 7,03 | 2,52 | 34,94 |
| Gesamt | 134,59 | 66,64 | 53,53 | 26,57 | 281,33 |
KI- und HPC-Rechenzentren geben 36,5 % ihres Budgets für Kühlung aus, gegenüber 25,2 % bei Colocation, wodurch sie die Käufergruppe sind, bei der Kühlungsanbieter pro MW am meisten gewinnen. Colocation gibt 45,6 % ihres Budgets für Strom aus. Unternehmensrechenzentren geben 11,7 % für Racks und 9,0 % für Überwachung und Management aus, die höchsten Anteile aller Käufer, weil ihre Erneuerungsarbeiten kleine Räume Stück für Stück ersetzen.
Das Modell der Ausgaben pro MW hinter diesen Zahlen hat zwei Haupteingangsgrößen, beides Schätzungen von DC Market Insights: die jährlich fertiggestellte neue kommerzielle IT-Kapazität (33 MW im Jahr 2025) und deren Anteil, der für KI gebaut wird (10 % im Jahr 2025). Die Multiplikation jeder Größe mit ihrem Infrastrukturanteil pro MW ergibt die Neubauausgaben; zusammen mit den Ausgaben für Modernisierung und Ersatz im kommerziellen und unternehmenseigenen Bestand ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Schweizer Markt für Rechenzentrumsinfrastruktur an?
Die Region Großraum Zürich führt den Schweizer Markt für Rechenzentrumsinfrastruktur mit 61,5 % des Werts 2025 an. Die Region wächst mit 11,69 % pro Jahr auch am schnellsten, weil CBRE Suisse erwartet, dass die Kapazität im Raum Zürich bis 2030 um 274 MW auf 483 MW wächst, fast die gesamte Schweizer Projektpipeline.
Region Großraum Zürich führt mit 61,5 % Anteil
Rechenzentren in der Region Großraum Zürich, die DC Market Insights als die Kantone Zürich, Aargau und Schaffhausen definiert, gaben 2025 USD 173,03 Mio. für Infrastruktur aus, und für die Region wird bis 2035 ein Wert von USD 522,70 Mio. prognostiziert, eine CAGR von 11,69 %. Die Region Zürich von CBRE Suisse hielt in ihrer Erhebung 2026 209 MW der 340 MW kommerzieller Kapazität der Schweiz. Rechenzentren im Kanton Zürich belegen bereits mehr als 114.000 Quadratmeter. Zu den neuen Rechenzentrumskapazitäten im Raum Zürich gehören ZUR4 von Digital Realty mit 15 MW in Glattbrugg, fällig 2028, CH One von GTR mit 24 MW, dessen erste Phase 2028 fällig ist, und das 12-MW-Gebäude Zürich West von Green in Lupfig.
Genferseeregion hält 16,3 % Anteil
Die Genferseeregion (Genf und Waadt) hat 2025 einen Wert von USD 45,95 Mio. und bis 2035 von USD 87,12 Mio., eine CAGR von 6,61 %, die langsamste der vier Regionen. Die Region verfügte 2026 über 60 MW kommerzielle Kapazität, und CBRE Suisse erwartet bis 2030 ein Wachstum von nur 8 %. Der 4,5-MW-Standort von NorthC in Genf, fällig im zweiten Quartal 2028, und die geplanten KI-Modernisierungen von Microsoft an seinen Standorten bei Genf stützen die Erneuerungs- und KI-Ausgaben der Region.
Espace Mittelland und Nordwestschweiz halten 13,8 % Anteil
Espace Mittelland und Nordwestschweiz, die Bern, Basel, Solothurn, Freiburg, Neuenburg und Jura umfassen, haben 2025 einen Wert von USD 38,80 Mio. und bis 2035 von USD 93,48 Mio., eine CAGR von 9,19 %. DC Market Insights schätzt, dass die Erneuerung unternehmenseigener Rechenzentren den Großteil der Ausgaben ausmacht, und Swisscom betreibt Rechenzentren in Basel und Bern.
Zentral-, Ost- und Südschweiz halten 8,4 % Anteil
Die Zentral-, Ost- und Südschweiz, einschließlich des Tessins, hat 2025 einen Wert von USD 23,55 Mio. und bis 2035 von USD 57,72 Mio., eine CAGR von 9,38 %. Swisscom betreibt Rechenzentren in Lugano und Bellinzona im Tessin, und DC Market Insights erwartet, dass die Erneuerung von Unternehmensrechenzentren den Großteil der Ausgaben der Region ausmacht.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Schweizer Markt für Rechenzentrumsinfrastruktur erreicht im Basisszenario bis 2035 USD 761,02 Mio., mit einer Spanne von USD 599,03 Mio. bis USD 892,33 Mio. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 25 % unter dem Basisszenario; KI-Anteil an neuer Kapazität auf 35 % begrenzt | 599,03 | 7,85 % |
| Basis | Fertigstellungen steigen auf 78 MW pro Jahr; KI-Anteil erreicht 46 % | 761,02 | 10,46 % |
| Hoch | Fertigstellungen 20 % über dem Basisszenario; KI-Anteil erreicht 55 % | 892,33 | 12,24 % |
Das niedrige Szenario spiegelt einen langsamen Netzausbau rund um Zürich und eine Pause bei den KI-Investitionen wider. Das hohe Szenario geht davon aus, dass die Schweiz ihren ersten großen KI-Trainingscampus erhält und neue Hochspannungsanschlüsse rechtzeitig verfügbar werden. Nach Einschätzung von DC Market Insights liegt das hohe Szenario des BFE von bis zu 3,5 TWh Stromverbrauch von Rechenzentren im Jahr 2030 näher am hohen als am niedrigen Szenario.
Wettbewerbseinblicke: Wer führt den Schweizer Markt für Rechenzentrumsinfrastruktur an?
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
ABB ist mit rund 13 % des Schweizer Marktes für Rechenzentrumsinfrastruktur im Jahr 2025 Marktführer, und die drei größten Anbieter, ABB, Schneider Electric und Vertiv, halten zusammen rund 36 % (Schätzung von DC Market Insights, basierend auf ihrem Anteil an installierten USV-, Schaltanlagen- und Kühlgeräten in Schweizer Rechenzentrumshallen im Verhältnis zum Markt von USD 281,33 Mio.). ABB meldete für 2025 Auftragseingänge von USD 36,77 Mrd., ein Plus von 17 %, und Umsätze von USD 33,22 Mrd. und erklärte, dass Rechenzentren im vierten Quartal 2025 ein sehr starkes zweistelliges Wachstum verzeichneten (Quelle: ABB-Medienmitteilung zu den Ergebnissen). Auf Betreiberseite gehören Stack, Vantage, Equinix und Green zu den wichtigsten Akteuren in Zürich, wobei auch Digital Realty, NorthC und GTR Schweizer Standorte bauen und Swisscom ihre Swiss AI Platform in ihren eigenen Schweizer Rechenzentren betreibt.
Jüngste Entwicklungen
- Im Juni 2025 kündigte Microsoft eine Investition von USD 400 Mio. in der Schweiz an, einschließlich der Aufrüstung seiner vier Rechenzentren bei Zürich und Genf mit fortschrittlicher KI-Infrastruktur (Quelle: Microsoft-Ankündigung).
- Im November 2025 kündigte GTR CH One an, ein 24-MW-Rechenzentrum auf dem Campus Reichhold in Zürich, dessen erste Phase voraussichtlich 2028 in Betrieb geht (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Januar 2026 kündigte NorthC ein 4,5-MW-Rechenzentrum in The Hive bei Genf an, mit Direct-to-Chip-Flüssigkeitskühlung und einer voraussichtlichen Fertigstellung im zweiten Quartal 2028 (Quelle: NorthC-Pressemitteilung).
- Im Mai 2026 veröffentlichte der Bundesrat eine Studie, die zeigt, dass Rechenzentren 2024 rund 3,6 % des Schweizer Stroms verbrauchten (Quelle: Medienmitteilung des Bundesrates).
- Im Mai 2026 vergab der Kanton Genf an die Schweizer Tochtergesellschaft von nLighten einen 10-jährigen Colocation-Vertrag für Rechenzentren im Wert von CHF 7,68 Mio. (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im August 2026 erfolgte der Spatenstich von Digital Realty für ZUR4, ein 15-MW-Rechenzentrum in Glattbrugg bei Zürich, das 2028 in Betrieb gehen soll (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Campus-, Netz- und Lieferankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Schweizer Marktes für Rechenzentrumsinfrastruktur erstellt haben
DC Market Insights hat das Modell des Schweizer Marktes für Rechenzentrumsinfrastruktur bottom-up aus 16 jährlichen Kapazitätskohorten und 62 Eingangsgrößen erstellt. Jede Kohorte (2020 bis 2035) wird in konventionelle und KI-Hallen aufgeteilt und 2025 mit USD 4,85 Mio. bzw. USD 7,20 Mio. pro MW bewertet, zuzüglich Modernisierungsausgaben von rund USD 0,15 Mio. pro installiertem kommerziellem MW und USD 0,30 Mio. pro installiertem Unternehmens-MW. Der kommerzielle installierte Bestand von 205 MW Ende 2020, 331 MW Ende 2025 und 626 MW im Jahr 2030 wurde mit der Erhebung 2026 von 340 MW und deren Ausblick für 2030 von 626 MW abgeglichen. Der BFE-Wert von 0,91 TWh, den kommerzielle Rechenzentren 2024 verbrauchten, impliziert eine durchschnittliche IT-Last von rund 77 MW bei einer angenommenen Power Usage Effectiveness von 1,35, oder rund 27 % der installierten kommerziellen Kapazität, was zu Hallen passt, die über mehrere Jahre vermietet und belegt werden; die 1,2 TWh, die dedizierte und unternehmenseigene Standorte verbrauchten, stützen einen Unternehmensbestand von rund 223 MW im Jahr 2025, der um 1,5 % pro Jahr sinkt. Die Gesamtsumme wurde nach 5 Komponenten, 4 Rechenzentrumstypen, 3 Tier-Typen, 6 Endnutzergruppen und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgesamtsumme.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und betrachtete Jahre
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Kurven der Infrastrukturausgaben pro MW
- 2.3Top-down-Prüfungen anhand von Energie- und Kapazitätsdaten
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtige Erkenntnisse
- 3.3Schlussfolgerungen der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen
- 4.3Trends
- 4.4Chancen
- 05Preisanalyse
- 5.1Infrastrukturausgaben pro MW, konventionelle Hallen
- 5.2Infrastrukturausgaben pro MW, KI-Hallen
- 5.3Ausgaben für Modernisierung und Ersatz pro installiertem MW
- 06Normen und Regulierung
- 6.1EN 50600 Einrichtungen und Infrastrukturen von Rechenzentren
- 6.2Neues Bundesgesetz über den Datenschutz (nFADP)
- 6.3Bundesweite Überwachung des Stromverbrauchs von Rechenzentren
- 07Lieferkettenanalyse
- 7.1Ausrüstungshersteller
- 7.2Distributoren und Systemintegratoren
- 7.3Entwickler und Betreiber von Rechenzentren
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Neubau- und Erneuerungsausgaben
- 8.3Installierte IT-Kapazität und jährliche Fertigstellungen
- 09Markt nach Komponente
- 9.1Strominfrastruktur
- 9.2Kühlinfrastruktur
- 9.3IT-Racks und Gehäuse
- 9.4Überwachung und Management (DCIM)
- 9.5Sonstige
- 10Markt nach Rechenzentrumstyp
- 10.1Colocation-Rechenzentren
- 10.2Unternehmensrechenzentren
- 10.3Hyperscale- und Cloud-Rechenzentren
- 10.4KI- und HPC-Rechenzentren
- 11Markt nach Tier-Typ
- 11.1Tier I und II
- 11.2Tier III
- 11.3Tier IV
- 12Markt nach Endnutzer
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Öffentliche Verwaltung
- 12.4Gesundheitswesen und Life Sciences
- 12.5Fertigung
- 12.6Sonstige
- 13DC Exclusive: Modell der Infrastrukturausgaben pro MW
- 13.1Matrix Komponente × Rechenzentrumstyp, 2025
- 13.2Eingangsgrößen des Modells
- 14Markt nach Region
- 14.1Region Großraum Zürich (Zürich, Aargau, Schaffhausen)
- 14.2Genferseeregion (Genf, Waadt)
- 14.3Espace Mittelland und Nordwestschweiz (Bern, Basel, Solothurn, Freiburg, Neuenburg, Jura)
- 14.4Zentral-, Ost- und Südschweiz (einschließlich Tessin)
- 15Regionale Querschnitte
- 15.1Regionale Wachstumsraten, 2025-2035
- 15.2Verschiebung der regionalen Anteile, 2025 und 2035
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbslandschaft
- 17.1Marktanteilsschätzungen, 2025
- 17.2Wettbewerbspositionierung nach Komponente
- 17.3In der Schweiz aktive Rechenzentrumsentwickler
- 18Unternehmensprofile
- 18.1ABB
- 18.2Schneider Electric
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Stulz
- 18.9Socomec
- 18.10Huawei
- 18.11Caterpillar
- 18.12Rolls-Royce Power Systems
- 18.13Hitachi Energy
- 18.14Daikin
- 19Jüngste Entwicklungen
- 19.1Campus-Ankündigungen
- 19.2Netz- und Politik-Updates
- 20Empfehlungen der Analysten
- 20.1Für Ausrüstungslieferanten
- 20.2Für Rechenzentrumsbetreiber
- 20.3Für Investoren
- Abb. 1Schweizer Markt für Rechenzentrumsinfrastruktur, Marktgröße, 2020-2035
- Abb. 2Installierte kommerzielle IT-Kapazität und jährliche Fertigstellungen, 2020-2035
- Abb. 3Infrastrukturausgaben pro MW, 2020, 2025, 2030 und 2035
- Abb. 4Markt nach Komponente, 2025 und 2035
- Abb. 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Markt nach Region, 2025 und 2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Infrastrukturausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Tier-Typ, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10Marktanteilsschätzungen der führenden Anbieter, 2025
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 281,33 Mio. im Jahr 2025, mit einem Anstieg auf USD 761,02 Mio. bis 2035 bei einer CAGR von 10,46 %, laut Schätzungen von DC Market Insights. 2020 betrug der Markt USD 154,88 Mio.
340 MW kommerzielle Kapazität an 121 Standorten, ohne unternehmenseigene Infrastruktur, in der Erhebung 2026 von CBRE Suisse, mit einem erwarteten Anstieg auf 626 MW bis 2030. Schweizer Rechenzentren verbrauchten 2024 knapp 2,1 TWh, rund 3,6 % des nationalen Verbrauchs (Bundesamt für Energie).
Um 10,46 % pro Jahr von 2025 bis 2035, nach 12,68 % pro Jahr zwischen 2020 und 2025, da DC Market Insights einen Anstieg der jährlichen Fertigstellungen neuer kommerzieller IT-Kapazität von 33 MW im Jahr 2025 auf 78 MW bis 2035 modelliert.
Die Strominfrastruktur, mit USD 125,48 Mio. oder 44,6 % des Werts 2025 (Schätzungen von DC Market Insights). Die Kühlinfrastruktur ist mit 12,26 % pro Jahr die am schnellsten wachsende Komponente, da neue KI-Hallen auf Direct-to-Chip-Flüssigkeitskühlung umstellen.
Rund USD 4,85 Mio. pro MW für eine konventionelle Halle und USD 7,20 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, die Strom, Kühlung, Racks, Überwachung und sonstige Standortausrüstung umfassen.
209 MW der 340 MW kommerzieller Kapazität der Schweiz befanden sich in der Erhebung 2026 von CBRE Suisse in der Region Zürich, mit einem Anstieg um 274 MW auf 483 MW bis 2030. Die Region Großraum Zürich hält 61,5 % der Infrastrukturausgaben (Schätzung von DC Market Insights).
ZUR4 von Digital Realty mit 15 MW in Glattbrugg, fällig 2028, CH One von GTR mit 24 MW in Zürich, dessen erste Phase 2028 fällig ist, und der 4,5-MW-Standort von NorthC in Genf. Microsoft plant zudem KI-Modernisierungen seiner vier Rechenzentren bei Zürich und Genf.
Rund 36 % des Marktes halten ABB, Schneider Electric und Vertiv zusammen, wobei ABB mit rund 13 % führt (Schätzung von DC Market Insights). Eaton, Siemens, Legrand, Rittal, Stulz und Socomec vervollständigen die Anbieterliste.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.