
Markt für Rechenzentrumsspeicher in Australien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
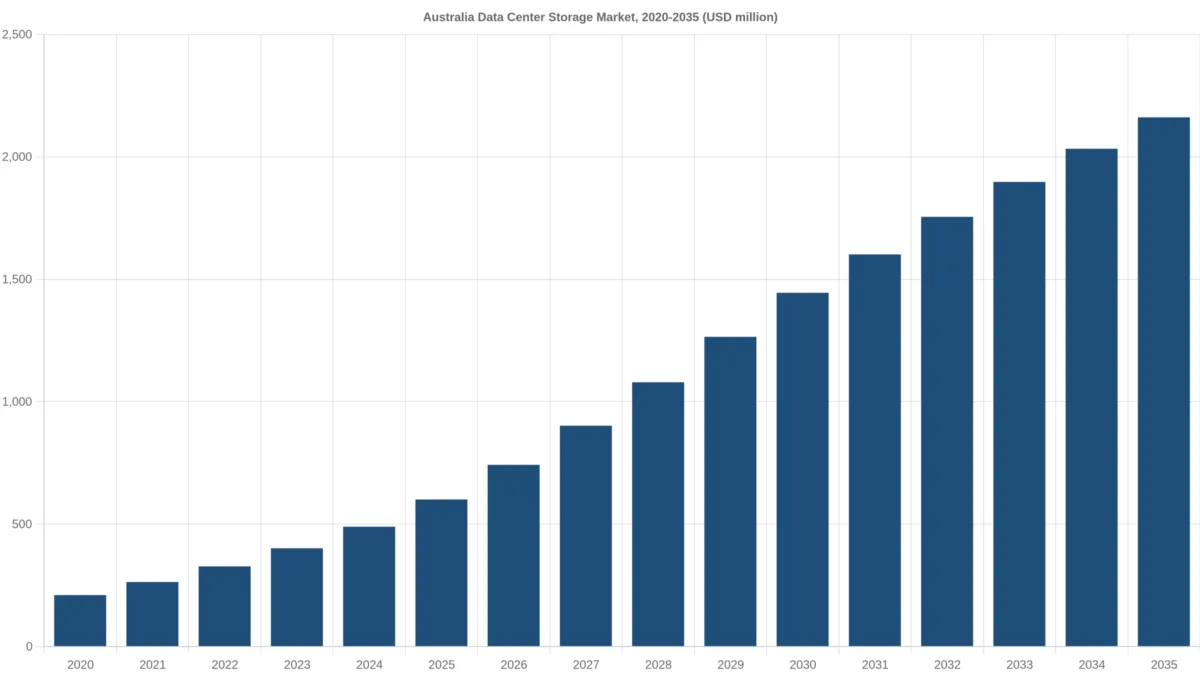
Markt für Rechenzentrumsspeicher in Australien: 2025 lag das Marktvolumen bei USD 600.8 Mio.; bis 2035 soll es bei einer CAGR von 13.66 % auf USD 2,160.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 30. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang und Vergleich der Schätzungen
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Standards und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsspeicher in Australien hat 2026 einen Wert von 742,34 Mio. USD und soll bis 2035 auf 2,16 Mrd. USD steigen, ausgehend von 600,77 Mio. USD im Jahr 2025, was einer CAGR von 13,66 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Zwei Faktoren bewegen das Geld im australischen Speichermarkt: die installierte Rechenzentrumsbasis, die DC Market Insights Ende 2025 auf rund 1.571 MW IT-Kapazität gegenüber etwa 566 MW im Jahr 2020 beziffert, und die Umstellung neuer Hallen auf GPU-Cluster, die Hochdurchsatz-Flash für rund 1,10 Mio. USD pro Megawatt (MW) KI-Kapazität kaufen. Die Aufstellung für 2025 lautet: 1.427 MW durchschnittlich installierte Kapazität × 0,34 Mio. USD Speicherausgaben pro MW-Jahr = 485,27 Mio. USD, zuzüglich 105 MW neuer KI-Kapazität × 1,10 Mio. USD = 115,50 Mio. USD. Souveränitätsregeln bilden einen dritten Hebel: Bundesbehörden müssen eingestufte und sensible Daten in Einrichtungen halten, die nach dem Hosting Certification Framework der Digital Transformation Agency (DTA) zertifiziert sind, wodurch staatliche Speichersysteme in Canberra und Sydney im Inland bleiben statt in ausländischen Cloud-Regionen. Objektspeicher wächst mit 17,92 % pro Jahr am schnellsten, und Queensland ist mit 19,13 % die am schnellsten wachsende Region, da Campusse in Brisbane KI-Kapazität hinzufügen.
Wie viel geben australische Rechenzentren 2026 für Speicher aus?
Australische Rechenzentren werden 2026 laut Schätzung von DC Market Insights 742,34 Mio. USD für Speichersysteme, Speichersoftware und Speicherdienste ausgeben, 23,56 % mehr als die 600,8 Mio. USD des Jahres 2025.
- Marktgröße 2025: 600,77 Mio. USD
- Marktgröße 2026: 742,34 Mio. USD
- Marktgröße 2030: 1,44 Mrd. USD
- Marktgröße 2035: 2,16 Mrd. USD
- CAGR 2025-2035: 13,66 % (niedriges Szenario 10,50 %, hohes Szenario 16,50 %)
- Größter Speichertyp: All-Flash-Arrays, 52 % des Werts 2025
- Am schnellsten wachsende Architektur: Objektspeicher, 17,92 % CAGR
- Führende Region: New South Wales, 62 % des Werts 2025; am schnellsten wachsende Region: Queensland, 19,13 % CAGR
- Größter Standort: Western Sydney (Eastern Creek und Kemps Creek), 180,24 Mio. USD im Jahr 2025
- Marktführer: Dell Technologies, NetApp und Hewlett Packard Enterprise (HPE), zusammen etwa 47 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Was sollten Speicherkäufer in Australien wissen?
- All-Flash-Arrays machen 52 % der Ausgaben 2025 aus und erreichen bis 2035 68 %, weil KI-Trainingshallen Grafikprozessoren (GPUs) nicht von Festplatten aus versorgen können.
- Objektspeicher wächst um 17,92 % pro Jahr, weil Modell-Checkpoints, Videos und Sicherungskopien auf S3-kompatible Kapazitätsebenen wandern.
- Victoria steigt bis 2035 von 27 % auf 32,8 % des Werts, weil Campusse in Melbourne West schneller Kapazität hinzufügen als die Innenstadt von Sydney.
- On-Premises-Unternehmensspeicher wächst nur um 8,0 % pro Jahr, weil Unternehmen ihre Arrays in Colocation-Hallen und die Public Cloud verlagern.
Zusammenfassung: Größe des Marktes für Rechenzentrumsspeicher in Australien, 2020-2035
Der Markt für Rechenzentrumsspeicher in Australien wurde 2020 auf 210,40 Mio. USD bewertet, erreichte 2025 600,77 Mio. USD und soll bis 2035 2,16 Mrd. USD erreichen, bei einer CAGR von 13,66 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 23,35 % pro Jahr, weil sich die installierte Basis fast verdreifachte, während KI-Hallen begannen, Flash in großen Mengen zu kaufen.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 600,77 Mio. USD |
| Marktgröße 2026 | 742,34 Mio. USD |
| CAGR 2025-2035 | 13,66 % |
| Marktgröße 2035 | 2,16 Mrd. USD |
DC Market Insights beziffert die Erneuerung und Erweiterung des Speichers der installierten Basis 2025 auf 485,27 Mio. USD und den Speicher für KI-Cluster auf 115,50 Mio. USD; bis 2035 erreichen die beiden Positionen 1,72 Mrd. USD bzw. 438,96 Mio. USD. Die Speicherrate pro Megawatt sinkt von 0,40 Mio. USD im Jahr 2020 auf 0,25 Mio. USD im Jahr 2035, weil jedes neue Rack mehr Rechenleistung pro gespeichertem Terabyte trägt.
Was umfasst Rechenzentrumsspeicher in Australien?
Rechenzentrumsspeicher in Australien umfasst die Speicher-Arrays, Datei- und Objektsysteme, Bandbibliotheken, Speichersoftware und den Speichersupport, die für Rechenzentrumshallen in Australien gekauft werden, mit einem Wert von 600,77 Mio. USD im Jahr 2025.
Enthalten: All-Flash- und Hybrid-Arrays, HDD-basierte Systeme, Band- und Archivbibliotheken, Storage Area Network (SAN), Network-Attached Storage (NAS) und Scale-Out-Dateisysteme, Objektspeicher, Direct-Attached- und hyperkonvergente Speicherknoten, Speichersoftware (Datensicherung, Replikation, Tiering) sowie Support durch Hersteller oder Partner. Speicher, den Hyperscale- und Cloud-Anbieter für ihre eigenen australischen Regionen aufbauen, wird mit seinem Hardware- und Softwarewert gezählt.
Ausgeschlossen: Server, Netzwerk, Stromversorgung und Kühlung (behandelt im Markt für Rechenzentrumsinfrastruktur in Australien), Umsätze aus Cloud-Speicherabonnements, Endgeräte- und persönlicher Speicher sowie Strom. Der Rechenzentrumsmarkt in Australien ist der übergeordnete Bericht: Er zählt Speicher als eine Position der Gesamtausgaben, während diese Ausgabe diese Position nach Speichertyp, Architektur, Komponente, Endnutzer und Standort aufschlüsselt.
Wie die Segmente zusammenpassen: Jede der vier Segmentdimensionen, die fünf Regionen und die 12 Standorte ergeben in jedem Jahr von 2020 bis 2035 die Marktsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsspeicher in Australien?
DC Market Insights beziffert den Markt für Rechenzentrumsspeicher in Australien 2026 auf 742,34 Mio. USD; die vorherige Ausgabe von DC Market Insights setzte 2025 mit 3,73 Mrd. USD an, weil sie an Speicher angeschlossene Server und Cloud-Speicherumsätze mitzählte. Weiter gefasste Definitionen schließen zudem Endgerätespeicher für Verbraucher und Unternehmen, Storage-as-a-Service-Abonnements und die von Speicherhallen genutzte Rechenzentrumsfläche ein. Diese Ausgabe berücksichtigt nur Speicherausrüstung, Software und Support, die für Rechenzentrumshallen gekauft werden.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Speicher-Arrays sowie Datei- und Objektsysteme | Ja (Gesamtmarkt 600,77 Mio. USD im Jahr 2025) | Kernanschaffung |
| Speichersoftware und Support | Ja (204,26 Mio. USD im Jahr 2025) | Zusammen mit den Arrays gekauft |
| Cloud-Speicherabonnements | Nein | Serviceumsatz, keine Ausrüstung |
| Server, Netzwerk, Stromversorgung | Nein | In verwandten Berichten behandelt |
| Endgeräte- und persönlicher Speicher | Nein | Keine Rechenzentrumsausrüstung |
Kleine und mittlere Unternehmen sind enthalten, wenn sie Arrays in Colocation-Hallen platzieren; ihre Ausgaben fallen in das Segment Unternehmen in Colocation.
Markttreiber: Warum steigen die Speicherausgaben australischer Rechenzentren?
Die Speicherausgaben australischer Rechenzentren steigen bis 2035 um 13,66 % pro Jahr, weil sich die vertraglich gebundene Kapazität verdreifacht, Regeln zur Datensouveränität staatliche Daten im Inland halten und KI-Hallen Flash in großen Mengen kaufen.
NEXTDCs vertraglich gebundene Kapazität verdreifachte sich im GJ2026 auf 740,1 MW
NEXTDC meldete in seinen Ergebnissen für das GJ2026 vom 27. August 2026, dass sich die Pro-forma-Vertragsauslastung auf 740,1 MW verdreifacht hat, davon 175,0 MW in Abrechnung und 287,9 MW gebaut (NEXTDC-Ergebnisse GJ2026). Jedes abgerechnete Megawatt Mieter-IT bringt Speicherkäufe mit sich: Bei 0,34 Mio. USD pro MW-Jahr tragen allein die 175,0 MW in Abrechnung rund 59,5 Mio. USD an jährlichen Speicherausgaben der Mieter (Schätzung von DC Market Insights). Die Lücke von 565 MW zwischen vertraglich gebundener und abgerechneter Kapazität ist Speichernachfrage, die eintrifft, wenn Mieter zwischen 2027 und 2030 ihre Flächen ausbauen.
Das Hosting Certification Framework hält staatliche Speichersysteme im Inland
Das von der Digital Transformation Agency im März 2021 veröffentlichte Hosting Certification Framework verlangt, dass Daten der australischen Regierung mit einer Einstufung bis PROTECTED in Einrichtungen mit dem Status Certified Assured oder Certified Strategic liegen. DC Market Insights schätzt, dass Käufer aus Regierung und Verteidigung 2025 12 % der Speicherausgaben in Rechenzentren ausmachen und bis 2035 um 11,61 % pro Jahr wachsen, da Behörden ihre Arrays in zertifizierten Hallen in Canberra und Sydney ersetzen, statt sie ins Ausland zu verlagern.
Amazons Plan über 20 Mrd. AU$ bringt Speicherhallen im KI-Maßstab nach Sydney und Melbourne
Amazon kündigte am 14. Juni 2025 an, von 2025 bis 2029 20 Mrd. AU$ in australische Rechenzentrumsinfrastruktur investieren zu wollen (Ankündigung von Amazon). DC Market Insights beziffert den Speicher für KI-Cluster 2025 auf 115,50 Mio. USD mit einem Anstieg auf 369,88 Mio. USD bis 2030, weil der KI-Anteil an neuen Megawatt von 35 % im Jahr 2025 auf 60 % im Jahr 2030 steigt und jedes KI-Megawatt rund 1,10 Mio. USD an Hochdurchsatz-Flash und parallelen Dateisystemen benötigt.
Markttrends: Wie verändert sich Rechenzentrumsspeicher in Australien?
Flash ersetzt Festplatten und Objektspeicher ersetzt Dateifreigaben: All-Flash-Arrays steigen von 52 % der Ausgaben 2025 auf 68 % bis 2035, so die Schätzung von DC Market Insights.
Flash übernimmt die Primärebene
NetApp meldete am 25. Februar 2026, dass sein Umsatz mit All-Flash-Arrays im dritten Geschäftsquartal gegenüber dem Vorjahr um 11 % auf einen Rekordwert von 1,0 Mrd. USD stieg, was einer annualisierten Rate von 4,2 Mrd. USD entspricht (NetApp-Ergebnisse Q3 des Geschäftsjahres 2026). In Australien beziffert DC Market Insights den Anteil der All-Flash-Arrays auf 52 % der Ausgaben 2025 und 68 % bis 2035, eine CAGR von 16,75 %, während HDD-basierte Systeme nur um 7,17 % wachsen.
Objektspeicher wird zur Kapazitätsebene für KI und Backup
Objektspeicher steigt von 18 % der Ausgaben 2025 auf 26 % bis 2035 (17,92 % pro Jahr), weil Modell-Checkpoints, Medienarchive und unveränderliche Sicherungskopien S3-kompatible Kapazität zu geringeren Kosten pro Terabyte als Blockspeicher benötigen. Die Essential Eight des Australian Signals Directorate, die regelmäßige Backups als eine ihrer acht Kontrollen aufführen, drängen Behörden und börsennotierte Unternehmen zu unveränderlichen Kopien, wie sie Objektplattformen bieten.
Marktherausforderungen: Was bremst die Speicherausgaben australischer Rechenzentren?
Begrenzte Netzanschlüsse und sinkende Kosten pro Terabyte halten das Wachstum bei 13,66 % pro Jahr statt der 23,35 %, die von 2020 bis 2025 erreicht wurden.
Netzanschlüsse verzögern die Hallen, in denen die Arrays stehen würden
Der Australian Energy Market Operator (AEMO) meldete in seinem Electricity Statement of Opportunities 2026, dass sich 225 Rechenzentren mit zusammen 67 Gigawatt (GW) Kapazität in Entwicklung befinden, gegenüber einem Rechenzentrumsverbrauch von rund 5 Terawattstunden (TWh) im GJ2026 (AEMO-Überblick zur Rechenzentrumsprognose 2026). Nur ein Teil dieser Pipeline wird vor 2030 angeschlossen, daher begrenzt DC Market Insights neue IT-Kapazität auf 620 MW im Jahr 2030 und 740 MW im Jahr 2035, wodurch KI-Speicher bei rund einem Fünftel (20 %) der Ausgaben 2035 bleibt.
Die Kosten pro Terabyte sinken weiter
Die Speicherausgaben pro installiertem Megawatt sinken im Modell von DC Market Insights von 0,40 Mio. USD pro Jahr im Jahr 2020 auf 0,34 Mio. USD im Jahr 2025 und 0,25 Mio. USD bis 2035, ein jährlicher Rückgang von 3,0 % nach 2025, weil Datenreduktion, dichtere Flash-Module und eine höhere Rechendichte pro Rack bedeuten, dass jedes Megawatt IT weniger Speicherdollar benötigt.
Marktchancen: Wo können Speicheranbieter in Australien gewinnen?
Die beiden größten Chancen sind Speicher für KI-Cluster in Western Sydney und Melbourne West sowie souveräner Speicher für Regierung und regulierte Branchen, zusammen rund 30 % der Ausgaben 2035 nach Schätzung von DC Market Insights.
Speicher für KI-Cluster in Western Sydney und Melbourne West
Western Sydney (Eastern Creek und Kemps Creek) und Melbourne West (Derrimut und Truganina) stehen für 47 % der Speicherausgaben 2025 und 54 % bis 2035. NEXTDC und OpenAI unterzeichneten am 5. Dezember 2025 eine unverbindliche Absichtserklärung für den Campus S7 Eastern Creek, dessen erste Phase in der zweiten Hälfte 2027 fertig werden soll (Quelle: ASX-Mitteilung von NEXTDC).
Souveräner Speicher für regulierte Käufer
Banken und Versicherer, die von der Australian Prudential Regulation Authority (APRA) beaufsichtigt werden, müssen den seit 1. Juli 2025 geltenden Prudential Standard CPS 230 zum operationellen Risiko erfüllen, was die Nachfrage nach repliziertem Speicher im Inland erhöht. DC Market Insights schätzt, dass Unternehmen in Colocation, wo die meisten regulierten Käufer angesiedelt sind, 22 % der Ausgaben 2025 ausmachen und um 12,58 % pro Jahr wachsen.
Was kostet Rechenzentrumsspeicher pro Megawatt in Australien?
Australische Rechenzentren geben 2025 jährlich rund 0,34 Mio. USD pro installiertem Megawatt für Speicher aus, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität, so die Schätzung von DC Market Insights.
| Jahr | Speicher der installierten Basis (Mio. USD pro MW-Jahr) | Speicher für KI-Cluster (Mio. USD pro neuem KI-MW) |
|---|---|---|
| 2020 | 0,40 | 1,22 |
| 2025 | 0,34 | 1,10 |
| 2030 | 0,29 | 0,99 |
| 2035 | 0,25 | 0,90 |
Öffentliche Anhaltspunkte: NetApps Rekordquartal mit 1,0 Mrd. USD bei All-Flash (Februar 2026) und NEXTDCs Investitionsausgaben von 3,40 Mrd. AU$ im GJ2026 (Quelle: NEXTDC-Ergebnisse GJ2026) umreißen das Angebot und die Hallen, in die die Arrays kommen. Die Raten pro Megawatt sind Schätzungen von DC Market Insights; Hersteller veröffentlichen keine australischen Preislisten.
Welche Regeln prägen Rechenzentrumsspeicher in Australien?
Fünf Regeln bestimmen, wo und wie 2025 australischer Rechenzentrumsspeicher im Wert von 600,77 Mio. USD gekauft wird:
- Hosting Certification Framework (Digital Transformation Agency, März 2021): Staatliche Daten müssen in Einrichtungen mit dem Status Certified Assured oder Certified Strategic liegen.
- Security of Critical Infrastructure Act 2018, geändert 2021 und 2022 (Department of Home Affairs): Anlagen zur Datenspeicherung oder -verarbeitung sind kritische Infrastrukturanlagen mit Pflichten zum Risikomanagement.
- Privacy and Other Legislation Amendment Act 2024 (Parliament of Australia, Dezember 2024): Höhere Strafen erhöhen die Kosten von Verstößen bei gespeicherten personenbezogenen Daten.
- APRA Prudential Standards CPS 234 (Informationssicherheit, Juli 2019) und CPS 230 (operationelles Risiko, Juli 2025): Regulierte Unternehmen müssen getestete, widerstandsfähige Kopien kritischer Daten vorhalten.
- National Expectations for Data Centres and AI Infrastructure (Department of Industry, Science and Resources, 23. März 2026): Neue Hallen sollen saubere Erzeugung oder Speicher hinzufügen und den Wasserverbrauch minimieren.
Welcher Speichertyp führt den Markt für Rechenzentrumsspeicher in Australien an?
All-Flash-Arrays führen mit 312,40 Mio. USD bzw. 52 % der Ausgaben 2025, und Objektspeicher ist mit 17,92 % pro Jahr die am schnellsten wachsende Architektur.
Nach Speichertyp
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 312,40 | 52 % | 1.469,65 | 16,75 % |
| Hybrid-Flash-Arrays | 144,18 | 24 % | 345,80 | 9,14 % |
| HDD-basierte Systeme | 108,14 | 18 % | 216,13 | 7,17 % |
| Band- und Archivbibliotheken | 36,05 | 6 % | 129,68 | 13,66 % |
Nach Architektur
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 204,26 | 34 % | 518,70 | 9,77 % |
| Network-Attached und Scale-Out-File | 156,20 | 26 % | 605,15 | 14,5 % |
| Objektspeicher | 108,14 | 18 % | 561,93 | 17,92 % |
| Direct-Attached und hyperkonvergent | 132,17 | 22 % | 475,48 | 13,66 % |
Nach Komponente
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 396,51 | 66 % | 1.296,75 | 12,58 % |
| Speichersoftware | 108,14 | 18 % | 475,48 | 15,96 % |
| Support und Managed Services | 96,12 | 16 % | 389,03 | 15,01 % |
Nach Endnutzer
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 276,36 | 46 % | 1.253,53 | 16,32 % |
| Unternehmen in Colocation | 132,17 | 22 % | 432,25 | 12,58 % |
| On-Premises-Unternehmen | 120,15 | 20 % | 259,35 | 8,0 % |
| Regierung und Verteidigung | 72,09 | 12 % | 216,13 | 11,61 % |
DC Exklusiv: Die Kostenanalyse für Speicher pro MW in Australien
Die australische Kostenanalyse für Speicher pro MW ist ein Modell von DC Market Insights auf Basis von 7 Eingangsgrößen (installierte und neue IT-Kapazität aus dem Modell für Rechenzentrumsinfrastruktur in Australien, KI-Anteil an neuer Kapazität, vier Speicherraten nach Hallentyp und die KI-Flash-Rate); sie zeigt, dass eine KI-Trainingshalle im ersten Jahr pro Megawatt rund 3,2-mal so viel Speicher kauft wie eine konventionelle Hyperscale-Halle.
| Hallentyp | Speicher im ersten Jahr (Mio. USD pro MW) | Laufender Speicher (Mio. USD pro MW-Jahr) | Hauptarchitektur |
|---|---|---|---|
| Unternehmens- und Regierungshalle | 0,55 | 0,55 | SAN und All-Flash-Block |
| Retail-Colocation-Mieter | 0,40 | 0,40 | All-Flash-Block und NAS |
| Hyperscale-Cloud-Halle | 0,34 | 0,26 | Direct-Attached und Objekt |
| KI-Trainingshalle | 1,10 | 0,18 | Paralleles Dateisystem und All-Flash |
| Gewichteter Marktdurchschnitt 2025 | 0,41 | 0,34 | Gemischt |
Die Kostenanalyse erklärt den Verlauf der Prognose: Da KI-Hallen bis 2030 60 % der neuen Kapazität übernehmen, bleibt der Speicher im ersten Jahr pro neuem Megawatt hoch, während die laufenden Ausgaben pro installiertem Megawatt sinken, weil Hyperscale- und KI-Hallen weniger Speicher pro Megawatt tragen als Unternehmensräume.
Welche australischen Bundesstaaten führen bei den Speicherausgaben für Rechenzentren?
New South Wales führt 2025 mit 372,48 Mio. USD (62 %), und Queensland wächst bis 2035 mit 19,13 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| New South Wales | 372,48 | 62 % | 1.102,24 | 11,46 % |
| Victoria | 162,21 | 27 % | 708,89 | 15,89 % |
| Queensland | 30,04 | 5 % | 172,90 | 19,13 % |
| Western Australia | 27,03 | 4,5 % | 129,68 | 16,98 % |
| South Australia ACT Tasmanien und Northern Territory | 9,01 | 1,5 % | 47,55 | 18,1 % |
New South Wales
Die AEMO-Erklärung 2026 ordnet 66 % der Rechenzentrumsnachfrage im National Electricity Market im GJ2026 New South Wales zu, und DC Market Insights beziffert den Anteil von New South Wales an den Speicherausgaben bis 2035 auf 51 %; der Entwurf des NSW Data Centre Policy Framework vom 17. August 2026 verspricht Prüfungen innerhalb von 75 Tagen für qualifizierte Projekte (Quelle: Infrastructure NSW).
Victoria
Die Rechenzentrumsnachfrage in Victoria lag im ersten Quartal 2026 bei durchschnittlich 187 MW, 94 % mehr als die 96 MW ein Jahr zuvor (Quelle: AEMO Quarterly Energy Dynamics Q1 2026); die Speicherausgaben Victorias wachsen um 15,89 % pro Jahr auf 32,8 % des Marktes bis 2035.
Queensland
Queensland ist mit 19,13 % pro Jahr die am schnellsten wachsende Region und steigt von 5 % der Ausgaben 2025 auf 8 % im Jahr 2035, weil Campusse in Brisbane KI-Kapazität auf günstigerem Land und mit besseren Netzanschlüssen als in der Innenstadt von Sydney hinzufügen.
Western Australia
Western Australia liegt außerhalb des National Electricity Market im South West Interconnected System; seine Speicherausgaben steigen von 4,5 % auf 6 % des Marktes, da Perth souveräne Kapazität und Kapazität für den Bergbausektor hinzugewinnt.
South Australia, ACT, Tasmanien und Northern Territory
Diese kleineren Märkte kommen zusammen auf 1,5 % der Ausgaben 2025, angeführt von zertifizierten Regierungshallen in Canberra, und wachsen um 18,1 % pro Jahr.
Wo wird Rechenzentrumsspeicher in Australien gekauft, Standort für Standort?
Western Sydney (Eastern Creek und Kemps Creek) ist mit 180,24 Mio. USD im Jahr 2025 der größte Standort; Brisbane ist mit 19,13 % pro Jahr der am schnellsten wachsende große Standort.
| Rang | Standort | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| 1 | Western Sydney (Eastern Creek und Kemps Creek) | 180,24 | 648,37 | 13,66 % |
| 2 | Melbourne West (Derrimut und Truganina) | 102,13 | 514,38 | 17,55 % |
| 3 | Macquarie Park | 72,09 | 172,90 | 9,14 % |
| 4 | Übriges New South Wales | 66,09 | 172,90 | 10,09 % |
| 5 | Sydney Inner South (Alexandria und Mascot) | 54,07 | 108,06 | 7,17 % |
| 6 | Melbourne Docklands und Port Melbourne | 42,05 | 129,68 | 11,92 % |
| 7 | Brisbane | 30,04 | 172,90 | 19,13 % |
| 8 | Perth | 27,03 | 129,68 | 16,98 % |
| 9 | Übriges Victoria | 18,02 | 64,84 | 13,66 % |
| 10 | Canberra | 5,41 | 28,10 | 17,91 % |
| 11 | Adelaide | 2,40 | 12,97 | 18,38 % |
| 12 | Hobart und Darwin | 1,20 | 6,48 | 18,37 % |
Prognoseszenarien: Wie groß könnte Rechenzentrumsspeicher in Australien bis 2035 werden?
Der Markt für Rechenzentrumsspeicher in Australien erreicht im Basisszenario bis 2035 2,16 Mrd. USD, zwischen 1,63 Mrd. USD im niedrigen und 2,77 Mrd. USD im hohen Szenario.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 1.630,54 | 10,50 % | Netzverzögerungen halten neue IT-Kapazität bei rund 500 MW pro Jahr |
| Basis | 2.161,26 | 13,66 % | Neue IT-Kapazität 620 MW im Jahr 2030, 740 MW im Jahr 2035 |
| Hoch | 2.766,73 | 16,50 % | KI-Anteil an neuer Kapazität ab 2030 über 75 % |
Wichtige Akteure und Marktanteile: Wer liefert Rechenzentrumsspeicher in Australien?
Dell Technologies, NetApp und Hewlett Packard Enterprise (HPE) halten zusammen rund 47 % der australischen Ausgaben für externe Arrays, schätzt DC Market Insights auf Basis von Zahlen zur installierten Basis der Hersteller und Angaben von Partnern; Hyperscale-Anbieter bauen den Großteil ihres Speichers selbst aus Direct-Attached-Knoten.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Lenovo
- Nutanix
- Western Digital
- Seagate Technology
- Quantum Corporation
- Cohesity
- Commvault
- Data#3 (Wiederverkäufer und Integrator)
NetApps Umsatz mit All-Flash-Arrays erreichte im Quartal bis Januar 2026 einen Rekordwert von 1,0 Mrd. USD (Quelle: NetApp-Ergebnisse). NEXTDC, Australiens größter börsennotierter Betreiber, meldete zum 30. Juni 2026 287,9 MW gebaute Kapazität (Quelle: NEXTDC-Ergebnisse GJ2026), und seine Mieter bilden den größten einzelnen Pool von Speicherkäufern in Colocation.
Jüngste Entwicklungen bei Rechenzentrumsspeicher in Australien
- Im August 2026 meldete NEXTDC eine Pro-forma-Vertragsauslastung von 740,1 MW, das Dreifache des Vorjahres (Quelle: NEXTDC-Ergebnisse GJ2026).
- Im August 2026 zählte AEMO 225 Rechenzentren mit 67 GW Kapazität in Entwicklung (Quelle: AEMO 2026 Electricity Statement of Opportunities).
- Im März 2026 veröffentlichte das Department of Industry, Science and Resources die National Expectations for Data Centres and AI Infrastructure (Quelle: Department of Industry, Science and Resources).
- Im Februar 2026 meldete NetApp ein Rekordquartal mit 1,0 Mrd. USD bei All-Flash-Arrays (Quelle: NetApp).
- Im Dezember 2025 unterzeichneten NEXTDC und OpenAI eine unverbindliche Absichtserklärung für den Campus S7 Eastern Creek (Quelle: ASX-Mitteilung von NEXTDC).
- Im Juni 2025 kündigte Amazon Investitionen von 20 Mrd. AU$ in australische Rechenzentren für 2025-2029 an (Quelle: Amazon).
Forschungsmethodik: Wie das Modell Rechenzentrumsspeicher in Australien bemisst
DC Market Insights bemisst den Markt bottom-up anhand von 16 Jahren Kapazitätsdaten und 7 Modell-Eingangsgrößen. Die installierte IT-Kapazität beginnt Ende 2019 bei 450 MW, erhöht sich um 120 MW neue IT im Jahr 2020, 300 MW im Jahr 2025, 620 MW im Jahr 2030 und 740 MW im Jahr 2035 und wird jährlich zu 1 % stillgelegt, was Ende 2025 1.571 MW und 2035 7.226 MW ergibt (dieselbe Kapazitätsreihe wie im Modell für Rechenzentrumsinfrastruktur in Australien). Durchschnittlich installierte MW × Speicherausgaben pro MW-Jahr (0,40 Mio. USD im Jahr 2020, 0,34 im Jahr 2025, 0,29 im Jahr 2030, 0,25 im Jahr 2035) ergeben die Position der installierten Basis; neue MW × KI-Anteil (5 % 2020, 35 % 2025, 60 % 2030, 66 % 2035) × 1,10 Mio. USD pro KI-MW (−2 % pro Jahr) ergeben die KI-Position. Vollständige Methodik: Forschungsmethodik.
Drei Plausibilitätsprüfungen: (1) Obergrenze: 600,77 Mio. USD entsprechen 2,3 % des Marktes für Rechenzentrumsspeicher von 26,17 Mrd. USD im Jahr 2025, gegenüber Australiens Anteil von rund 1,4 % an der weltweit installierten Kapazität, ein Aufschlag, der mit höheren australischen Arbeits- und Supportkosten übereinstimmt; (2) Obergrenze: Der Speicher 2025 entspricht 23 % eines Jahres von Amazons Fünfjahresplan über 20 Mrd. AU$ bei 0,65 USD je australischem Dollar; (3) Untergrenze: NEXTDCs 175,0 MW in Abrechnung × 0,34 Mio. USD = 59,5 Mio. USD, rund 10 % des Marktes allein durch die Mieter eines Betreibers. Der Markt für Rechenzentrumsspeicher im Vereinigten Königreich nutzt zum Vergleich dieselbe Struktur pro Megawatt.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wichtigste Erkenntnisse
- 03Marktumfang und Vergleich der Schätzungen
- 3.1Enthaltene und ausgeschlossene Ausgaben
- 3.2Warum sich Schätzungen unterscheiden
- 04Markttreiber
- 4.1Vertraglich gebundene Kapazität von NEXTDC
- 4.2Hosting Certification Framework
- 4.3Amazons Plan über 20 Mrd. AU$
- 05Markttrends
- 5.1Flash übernimmt die Primärebene
- 5.2Objektspeicher als Kapazitätsebene
- 06Marktherausforderungen
- 6.1Begrenzte Netzanschlüsse
- 6.2Sinkende Kosten pro Terabyte
- 07Marktchancen
- 7.1Speicher für KI-Cluster in Western Sydney und Melbourne West
- 7.2Souveräner Speicher für regulierte Käufer
- 08Preisanalyse
- 8.1Speicherausgaben pro MW, 2020-2035
- 09Standards und Regulierung
- 9.1Hosting Certification Framework
- 9.2SOCI Act 2018
- 9.3Änderungen des Privacy Act 2024
- 9.4APRA CPS 234 und CPS 230
- 9.5National Expectations for Data Centres
- 10Marktsegmentierung
- 10.1Nach Speichertyp
- 10.2All-Flash-Arrays
- 10.3Hybrid-Flash-Arrays
- 10.4HDD-basierte Systeme
- 10.5Band- und Archivbibliotheken
- 10.6Nach Architektur
- 10.7Storage Area Network (SAN)
- 10.8Network-Attached und Scale-Out-File
- 10.9Objektspeicher
- 10.10Direct-Attached und hyperkonvergent
- 10.11Nach Komponente
- 10.12Hardware
- 10.13Speichersoftware
- 10.14Support und Managed Services
- 10.15Nach Endnutzer
- 10.16Hyperscale- und Cloud-Anbieter
- 10.17Unternehmen in Colocation
- 10.18On-Premises-Unternehmen
- 10.19Regierung und Verteidigung
- 11DC Exklusiv: Kostenanalyse für Speicher pro MW in Australien
- 11.1Speicher pro MW nach Hallentyp
- 12Regionale Einblicke
- 12.1New South Wales
- 12.2Victoria
- 12.3Queensland
- 12.4Western Australia
- 12.5South Australia ACT Tasmanien und Northern Territory
- 13Standortanalyse
- 13.1Western Sydney (Eastern Creek und Kemps Creek)
- 13.2Melbourne West (Derrimut und Truganina)
- 13.3Macquarie Park
- 13.4Übriges New South Wales
- 13.5Sydney Inner South (Alexandria und Mascot)
- 13.6Melbourne Docklands und Port Melbourne
- 13.7Brisbane
- 13.8Perth
- 13.9Übriges Victoria
- 13.10Canberra
- 13.11Adelaide
- 13.12Hobart und Darwin
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Lenovo
- 15.8Nutanix
- 15.9Western Digital
- 15.10Seagate Technology
- 15.11Quantum Corporation
- 15.12Cohesity
- 15.13Commvault
- 15.14Data#3
- 16Jüngste Entwicklungen
- 16.1Entwicklungen 2025-2026
- 17Forschungsmethodik
- 17.1Modell-Eingangsgrößen
- 17.2Plausibilitätsprüfungen
- Abb. 1Größe des Marktes für Rechenzentrumsspeicher in Australien, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Speicherausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Speichertyp
- Tabelle 5Markt nach Architektur
- Tabelle 6Markt nach Komponente
- Tabelle 7Markt nach Endnutzer
- Tabelle 8Kostenanalyse für Speicher pro MW
- Tabelle 9Markt nach Region
- Tabelle 10Markt nach Standort
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
742,34 Mio. USD im Jahr 2026, ein Plus von 23,56 % gegenüber 600,77 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 2,16 Mrd. USD erreichen, eine CAGR von 13,66 % ab 2025.
13,66 % pro Jahr von 2025 bis 2035, schätzt DC Market Insights, langsamer als die 23,35 % von 2020-2025, weil die Speicherausgaben pro Megawatt um rund 3 % pro Jahr sinken, während die installierte Kapazität weiter steigt.
All-Flash-Arrays mit 312,40 Mio. USD bzw. 52 % der Ausgaben 2025, mit einem Anstieg auf 68 % bis 2035, weil KI-Cluster Flash-Durchsatz benötigen, um GPUs auszulasten.
Objektspeicher mit 17,92 % pro Jahr ausgehend von 108,14 Mio. USD im Jahr 2025, weil KI-Checkpoints, Medienarchive und unveränderliche Backups auf S3-kompatible Kapazitätsebenen wandern.
New South Wales mit 372,48 Mio. USD bzw. 62 % der Ausgaben 2025; Queensland wächst mit 19,13 % pro Jahr am schnellsten, da Campusse in Brisbane KI-Kapazität hinzufügen.
Rund 0,34 Mio. USD pro installiertem Megawatt und Jahr im Jahr 2025, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität, schätzt DC Market Insights; die jährliche Rate sinkt bis 2035 auf 0,25 Mio. USD.
Dell Technologies, NetApp und Hewlett Packard Enterprise halten zusammen rund 47 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights), gefolgt von Pure Storage, IBM, Hitachi Vantara und Lenovo.
Käufer aus Regierung und Verteidigung geben 2025 72,09 Mio. USD aus, weil das Hosting Certification Framework eingestufte und sensible Regierungsdaten in zertifizierten Einrichtungen im Inland hält.
Die Schätzungen unterscheiden sich um bis zum 6-Fachen, weil weiter gefasste Definitionen Server, Cloud-Speicherabonnements und Endgerätespeicher einschließen; DC Market Insights zählt nur Speicherausrüstung, Software und Support, die für Rechenzentrumshallen gekauft werden.
Zwischen 1,63 Mrd. USD und 2,77 Mrd. USD, mit einem Basisszenario von 2,16 Mrd. USD, schätzt DC Market Insights; der Zeitpunkt der Netzanschlüsse entscheidet, welches Szenario eintritt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.