
Mercato dello storage nei data center in Australia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
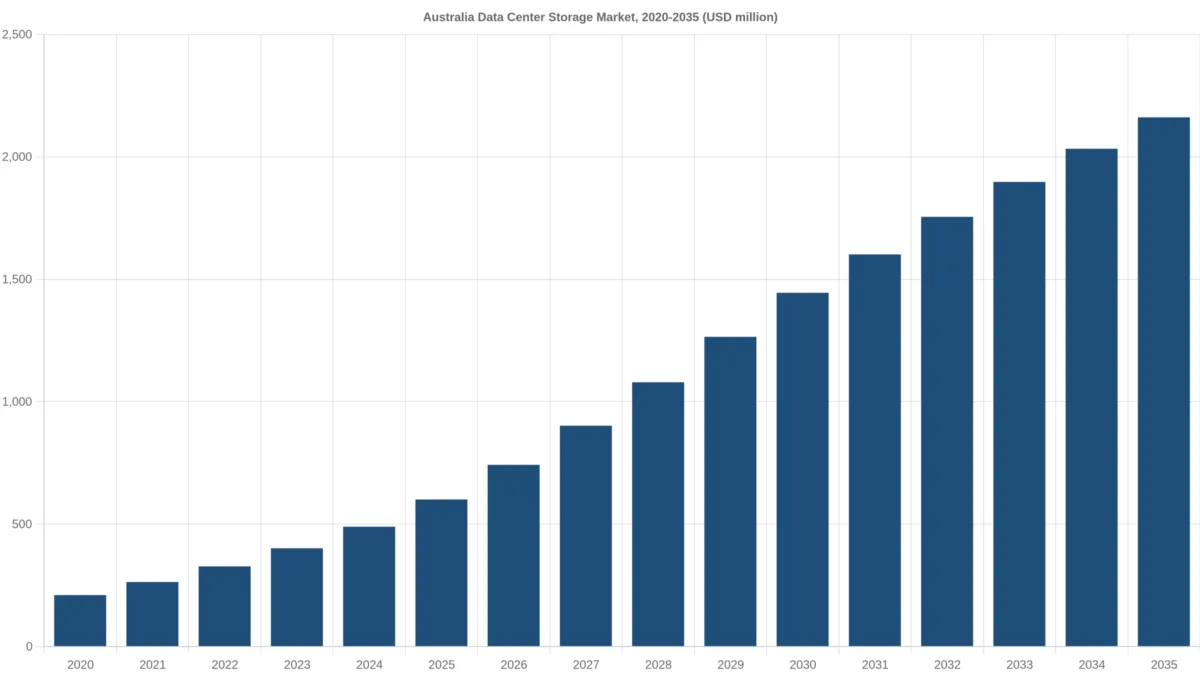
Nel 2025 il valore del Mercato dello storage nei data center in Australia era pari a USD 600.8 milioni; si prevede che raggiunga USD 2,160.0 milioni entro il 2035, con un CAGR del 13.66%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 30 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Fattori di mercato
- 05Tendenze di mercato
- 06Sfide di mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e normative
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dello storage nei data center in Australia vale 742,34 milioni di USD nel 2026 e si prevede che raggiunga 2,16 miliardi di USD entro il 2035, rispetto ai 600,77 milioni di USD del 2025, con un CAGR del 13,66% dal 2025 al 2035 (stima DC Market Insights). Due fattori muovono la spesa nello storage australiano: la base installata di data center, che DC Market Insights stima in circa 1.571 MW di capacità IT a fine 2025 contro circa 566 MW nel 2020, e lo spostamento delle nuove sale verso i cluster GPU, che acquistano flash ad alto throughput per circa 1,10 milioni di USD per megawatt (MW) di capacità AI. Il conto del 2025 è dato da 1.427 MW di capacità installata media × 0,34 milioni di USD di spesa in storage per MW-anno = 485,27 milioni di USD, più 105 MW di nuova capacità AI × 1,10 milioni di USD = 115,50 milioni di USD. Le regole di sovranità aggiungono una terza leva: le agenzie federali devono conservare i dati classificati e sensibili in strutture certificate secondo l’Hosting Certification Framework della Digital Transformation Agency (DTA), che mantiene gli array governativi sul territorio nazionale, a Canberra e Sydney, anziché in regioni cloud estere. Lo storage a oggetti cresce più rapidamente, al 17,92% annuo, e il Queensland è la regione più dinamica al 19,13%, mentre i campus di Brisbane aggiungono capacità AI.
Quanto spendono i data center australiani in storage nel 2026?
Nel 2026 i data center australiani spenderanno 742,34 milioni di USD in sistemi di storage, software di storage e servizi di storage, il 23,56% in più rispetto ai 600,8 milioni di USD del 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: 600,77 milioni di USD
- Dimensione del mercato 2026: 742,34 milioni di USD
- Dimensione del mercato 2030: 1,44 miliardi di USD
- Dimensione del mercato 2035: 2,16 miliardi di USD
- CAGR 2025-2035: 13,66% (scenario basso 10,50%, scenario alto 16,50%)
- Tipo di storage principale: array all-flash, 52% del valore 2025
- Architettura più dinamica: storage a oggetti, CAGR del 17,92%
- Regione principale: Nuovo Galles del Sud, 62% del valore 2025; regione più dinamica: Queensland, CAGR del 19,13%
- Località principale: Sydney Ovest (Eastern Creek e Kemps Creek), 180,24 milioni di USD nel 2025
- Leader di mercato: Dell Technologies, NetApp e Hewlett Packard Enterprise (HPE), circa il 47% complessivo della spesa in array esterni (stima DC Market Insights)
Punti chiave: cosa devono sapere gli acquirenti di storage in Australia?
- Gli array all-flash rappresentano il 52% della spesa 2025 e raggiungono il 68% entro il 2035, perché le sale di addestramento AI non possono alimentare le unità di elaborazione grafica (GPU) da disco.
- Lo storage a oggetti cresce del 17,92% annuo perché checkpoint dei modelli, video e copie di backup si spostano su livelli di capacità compatibili con S3.
- Il Victoria sale dal 27% al 32,8% del valore entro il 2035 perché i campus di Melbourne Ovest aggiungono capacità più rapidamente del centro di Sydney.
- Lo storage aziendale on-premises cresce solo dell’8,0% annuo perché le imprese spostano gli array nelle sale di colocation e nel cloud pubblico.
Sintesi: dimensione del Mercato dello storage nei data center in Australia, 2020-2035
La dimensione del Mercato dello storage nei data center in Australia era pari a 210,40 milioni di USD nel 2020, ha raggiunto 600,77 milioni di USD nel 2025 e si prevede che arrivi a 2,16 miliardi di USD entro il 2035, con un CAGR del 13,66% nel periodo di previsione. Dal 2020 al 2025 la crescita è stata del 23,35% annuo, perché la base installata è quasi triplicata mentre le sale AI iniziavano ad acquistare flash in grandi volumi.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 600,77 milioni di USD |
| Dimensione del mercato 2026 | 742,34 milioni di USD |
| CAGR 2025-2035 | 13,66% |
| Dimensione del mercato 2035 | 2,16 miliardi di USD |
DC Market Insights valuta il rinnovo e l’espansione dello storage della base installata a 485,27 milioni di USD nel 2025 e lo storage per cluster AI a 115,50 milioni di USD; entro il 2035 le due voci raggiungono 1,72 miliardi di USD e 438,96 milioni di USD. Il costo di storage per megawatt scende da 0,40 milioni di USD nel 2020 a 0,25 milioni di USD nel 2035, perché ogni nuovo rack porta più potenza di calcolo per terabyte archiviato.
Che cosa comprende lo storage nei data center in Australia?
Lo storage nei data center in Australia comprende array di storage, sistemi file e a oggetti, librerie a nastro, software di storage e assistenza per lo storage acquistati per sale di data center situate in Australia, per un valore di 600,77 milioni di USD nel 2025.
Incluso: array all-flash e ibridi, sistemi basati su HDD, librerie a nastro e di archiviazione, Storage Area Network (SAN), Network-Attached Storage (NAS) e file system scale-out, storage a oggetti, nodi di storage direct-attached e iperconvergenti, software di storage (protezione dei dati, replica, tiering) e assistenza del fornitore o dei partner. Lo storage che i provider hyperscale e cloud realizzano per le proprie regioni australiane è conteggiato al valore di hardware e software.
Escluso: server, rete, alimentazione e raffreddamento (trattati nel rapporto Australia Data Center Infrastructure Market), ricavi da abbonamenti di cloud storage, storage endpoint e personale ed energia elettrica. L’Australia Data Center Market è il rapporto principale: conteggia lo storage come una voce della spesa totale, mentre questa edizione suddivide tale voce per tipo di storage, architettura, componente, utente finale e località.
Come si combinano i segmenti: ciascuna delle quattro dimensioni di segmentazione, le cinque regioni e le 12 località sommano al totale del mercato in ogni anno dal 2020 al 2035.
Perché le stime del Mercato dello storage nei data center in Australia differiscono?
DC Market Insights stima il Mercato dello storage nei data center in Australia in 742,34 milioni di USD nel 2026; la precedente edizione di DC Market Insights indicava 3,73 miliardi di USD per il 2025 perché conteggiava i server collegati allo storage e i ricavi di cloud storage. Definizioni più ampie aggiungono anche lo storage endpoint consumer e aziendale, gli abbonamenti storage-as-a-service e gli spazi degli edifici di data center occupati dalle sale storage. Questa edizione considera solo apparecchiature, software e assistenza di storage acquistati per sale di data center.
| Elemento | In questo rapporto | Motivo |
|---|---|---|
| Array di storage e sistemi file e a oggetti | Sì (600,77 milioni di USD mercato totale 2025) | Acquisto principale |
| Software e assistenza di storage | Sì (204,26 milioni di USD nel 2025) | Acquistati con gli array |
| Abbonamenti di cloud storage | No | Ricavi da servizi, non apparecchiature |
| Server, rete, alimentazione | No | Trattati in rapporti collegati |
| Storage endpoint e personale | No | Non sono apparecchiature di data center |
Le piccole e medie imprese rientrano nel perimetro quando collocano array in sale di colocation; la loro spesa rientra nel segmento Imprese ospitate in colocation.
Fattori di mercato: perché cresce la spesa in storage nei data center australiani?
La spesa in storage nei data center australiani cresce del 13,66% annuo fino al 2035 perché la capacità sotto contratto sta triplicando, le regole sulla sovranità dei dati mantengono i dati governativi sul territorio nazionale e le sale AI acquistano flash in grandi volumi.
La capacità contrattualizzata di NEXTDC è triplicata a 740,1 MW nel FY2026
Nei risultati FY2026 del 27 agosto 2026 NEXTDC ha comunicato che l’utilizzo contrattualizzato pro forma è triplicato a 740,1 MW, con 175,0 MW in fatturazione e 287,9 MW costruiti (risultati FY2026 di NEXTDC). Ogni megawatt IT dei tenant in fatturazione comporta acquisti di storage: a 0,34 milioni di USD per MW-anno, i soli 175,0 MW in fatturazione sostengono circa 59,5 milioni di USD di spesa annua in storage dei tenant (stima DC Market Insights). Il divario di 565 MW tra capacità contrattualizzata e capacità in fatturazione è domanda di storage che arriverà man mano che i tenant allestiranno gli spazi tra il 2027 e il 2030.
L’Hosting Certification Framework mantiene gli array governativi sul territorio nazionale
L’Hosting Certification Framework pubblicato dalla Digital Transformation Agency nel marzo 2021 impone che i dati del governo australiano classificati fino a PROTECTED risiedano in strutture con status Certified Assured o Certified Strategic. DC Market Insights stima che gli acquirenti del segmento Governo e Difesa rappresentino il 12% della spesa in storage dei data center nel 2025 e crescano dell’11,61% annuo fino al 2035, poiché le agenzie sostituiscono gli array in sale certificate di Canberra e Sydney anziché spostarli all’estero.
Il piano da 20 miliardi di AU$ di Amazon porta sale di storage su scala AI a Sydney e Melbourne
Il 14 giugno 2025 Amazon ha annunciato di voler investire 20 miliardi di AU$ dal 2025 al 2029 in infrastrutture di data center in Australia (annuncio di Amazon). DC Market Insights stima lo storage per cluster AI in 115,50 milioni di USD nel 2025, in crescita a 369,88 milioni di USD entro il 2030, perché la capacità AI passa dal 35% dei nuovi megawatt nel 2025 al 60% nel 2030 e ogni megawatt AI richiede circa 1,10 milioni di USD di flash ad alto throughput e file system paralleli.
Tendenze di mercato: come sta cambiando lo storage nei data center australiani?
Il flash sta sostituendo il disco e lo storage a oggetti sta sostituendo le condivisioni file: gli array all-flash passano dal 52% della spesa 2025 al 68% entro il 2035, secondo le stime di DC Market Insights.
Il flash conquista il livello primario
Il 25 febbraio 2026 NetApp ha comunicato che i ricavi dei suoi array all-flash sono cresciuti dell’11% su base annua fino al record di 1,0 miliardi di USD nel terzo trimestre fiscale, con un run rate annualizzato di 4,2 miliardi di USD (risultati del Q3 fiscale 2026 di NetApp). In Australia DC Market Insights stima gli array all-flash al 52% della spesa 2025 e al 68% entro il 2035, con un CAGR del 16,75%, mentre i sistemi basati su HDD crescono solo del 7,17%.
Lo storage a oggetti diventa il livello di capacità per AI e backup
Lo storage a oggetti sale dal 18% della spesa 2025 al 26% entro il 2035 (17,92% annuo) perché checkpoint dei modelli, archivi multimediali e copie di backup immutabili richiedono capacità compatibile con S3 a un costo per terabyte inferiore rispetto allo storage a blocchi. L’Essential Eight dell’Australian Signals Directorate, che include i backup regolari tra i suoi otto controlli, spinge agenzie e società quotate verso le copie immutabili offerte dalle piattaforme a oggetti.
Sfide di mercato: cosa frena la spesa in storage nei data center australiani?
I limiti di connessione alla rete elettrica e il calo del costo per terabyte contengono la crescita al 13,66% annuo, invece del 23,35% registrato dal 2020 al 2025.
Le connessioni alla rete ritardano le sale che ospiterebbero gli array
Nel suo Electricity Statement of Opportunities 2026, l’Australian Energy Market Operator (AEMO) ha indicato che 225 data center con 67 gigawatt (GW) di capacità complessiva sono in fase di sviluppo, a fronte di circa 5 terawattora (TWh) di consumo dei data center nel FY2026 (panoramica AEMO 2026 sulle previsioni per i data center). Solo una parte di questa pipeline sarà connessa prima del 2030, per cui DC Market Insights limita la nuova capacità IT a 620 MW nel 2030 e a 740 MW nel 2035, mantenendo lo storage AI vicino a un quinto (20%) della spesa 2035.
Il costo per terabyte continua a scendere
Nel modello di DC Market Insights la spesa in storage per megawatt installato scende da 0,40 milioni di USD annui nel 2020 a 0,34 milioni di USD nel 2025 e a 0,25 milioni di USD entro il 2035, un calo del 3,0% annuo dopo il 2025, perché riduzione dei dati, moduli flash più densi e maggiore densità di calcolo per rack fanno sì che ogni megawatt IT richieda meno dollari di storage.
Opportunità di mercato: dove possono vincere i fornitori di storage in Australia?
Le due maggiori opportunità sono lo storage per cluster AI a Sydney Ovest e Melbourne Ovest e lo storage sovrano per il governo e i settori regolamentati, che insieme valgono circa il 30% della spesa 2035 secondo le stime di DC Market Insights.
Storage per cluster AI a Sydney Ovest e Melbourne Ovest
Sydney Ovest (Eastern Creek e Kemps Creek) e Melbourne Ovest (Derrimut e Truganina) rappresentano il 47% della spesa in storage 2025 e il 54% entro il 2035. Il 5 dicembre 2025 NEXTDC e OpenAI hanno firmato un memorandum non vincolante per il campus S7 di Eastern Creek, con una prima fase prevista nella seconda metà del 2027 (Fonte: annuncio ASX di NEXTDC).
Storage sovrano per acquirenti regolamentati
Banche e assicurazioni regolamentate dall’Australian Prudential Regulation Authority (APRA) devono rispettare il Prudential Standard CPS 230 sul rischio operativo, in vigore dal 1 luglio 2025, che aumenta la domanda di storage replicato sul territorio nazionale. DC Market Insights stima che le imprese ospitate in colocation, dove si trova la maggior parte degli acquirenti regolamentati, detengano il 22% della spesa 2025 e crescano del 12,58% annuo.
Quanto costa lo storage nei data center per megawatt in Australia?
Nel 2025 i data center australiani spendono circa 0,34 milioni di USD all’anno in storage per megawatt installato, più circa 1,10 milioni di USD una tantum per megawatt di nuova capacità AI, secondo le stime di DC Market Insights.
| Anno | Storage della base installata (milioni di USD per MW-anno) | Storage per cluster AI (milioni di USD per nuovo MW AI) |
|---|---|---|
| 2020 | 0,40 | 1,22 |
| 2025 | 0,34 | 1,10 |
| 2030 | 0,29 | 0,99 |
| 2035 | 0,25 | 0,90 |
Riferimenti pubblici: il trimestre record di NetApp da 1,0 miliardi di USD nell’all-flash (febbraio 2026) e la spesa in conto capitale FY2026 di NEXTDC pari a 3,40 miliardi di AU$ (Fonte: risultati FY2026 di NEXTDC) inquadrano l’offerta e le sale in cui vengono installati gli array. I costi per megawatt sono stime di DC Market Insights; i fornitori non pubblicano listini prezzi per l’Australia.
Quali norme regolano lo storage nei data center in Australia?
Cinque norme determinano dove e come vengono acquistati i 600,77 milioni di USD di storage nei data center australiani nel 2025:
- Hosting Certification Framework (Digital Transformation Agency, marzo 2021): i dati governativi devono risiedere in strutture Certified Assured o Certified Strategic.
- Security of Critical Infrastructure Act 2018, come modificato nel 2021 e nel 2022 (Department of Home Affairs): gli asset di archiviazione o elaborazione dei dati sono asset di infrastruttura critica con obblighi di gestione del rischio.
- Privacy and Other Legislation Amendment Act 2024 (Parlamento australiano, dicembre 2024): sanzioni più severe aumentano il costo delle violazioni dei dati personali archiviati.
- APRA Prudential Standards CPS 234 (sicurezza delle informazioni, luglio 2019) e CPS 230 (rischio operativo, luglio 2025): i soggetti regolamentati devono mantenere copie testate e resilienti dei dati critici.
- National Expectations for Data Centres and AI Infrastructure (Department of Industry, Science and Resources, 23 marzo 2026): le nuove sale devono aggiungere generazione pulita o accumulo energetico e ridurre al minimo il consumo di acqua.
Quale tipo di storage guida il Mercato dello storage nei data center in Australia?
Gli array all-flash sono in testa con 312,40 milioni di USD, il 52% della spesa 2025, e lo storage a oggetti è l’architettura più dinamica con il 17,92% annuo.
Per tipo di storage
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Array all-flash | 312,40 | 52% | 1.469,65 | 16,75% |
| Array flash ibridi | 144,18 | 24% | 345,80 | 9,14% |
| Sistemi basati su HDD | 108,14 | 18% | 216,13 | 7,17% |
| Librerie a nastro e di archiviazione | 36,05 | 6% | 129,68 | 13,66% |
Per architettura
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 204,26 | 34% | 518,70 | 9,77% |
| Network-attached e file scale-out | 156,20 | 26% | 605,15 | 14,5% |
| Storage a oggetti | 108,14 | 18% | 561,93 | 17,92% |
| Direct-attached e iperconvergente | 132,17 | 22% | 475,48 | 13,66% |
Per componente
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 396,51 | 66% | 1.296,75 | 12,58% |
| Software di storage | 108,14 | 18% | 475,48 | 15,96% |
| Assistenza e servizi gestiti | 96,12 | 16% | 389,03 | 15,01% |
Per utente finale
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider hyperscale e cloud | 276,36 | 46% | 1.253,53 | 16,32% |
| Imprese ospitate in colocation | 132,17 | 22% | 432,25 | 12,58% |
| Imprese on-premises | 120,15 | 20% | 259,35 | 8,0% |
| Governo e Difesa | 72,09 | 12% | 216,13 | 11,61% |
DC Exclusive: analisi dettagliata del costo dello storage per MW in Australia
L’analisi dettagliata del costo dello storage per MW in Australia è un modello di DC Market Insights basato su 7 input (capacità IT installata e nuova dal modello Australia Data Center Infrastructure, quota AI della nuova capacità, quattro costi di storage per tipo di sala e il costo del flash AI); mostra che una sala di addestramento AI acquista circa 3,2 volte lo storage di una sala hyperscale convenzionale per megawatt nel primo anno.
| Tipo di sala | Storage del primo anno (milioni di USD per MW) | Storage a regime (milioni di USD per MW-anno) | Architettura principale |
|---|---|---|---|
| Sala aziendale e governativa | 0,55 | 0,55 | SAN e blocchi all-flash |
| Tenant di colocation retail | 0,40 | 0,40 | Blocchi all-flash e NAS |
| Sala cloud hyperscale | 0,34 | 0,26 | Direct-attached e a oggetti |
| Sala di addestramento AI | 1,10 | 0,18 | File parallelo e all-flash |
| Media ponderata del mercato 2025 | 0,41 | 0,34 | Misto |
L’analisi spiega l’andamento della previsione: man mano che le sale AI raggiungono il 60% della nuova capacità entro il 2030, lo storage del primo anno per nuovo megawatt resta elevato, mentre la spesa a regime per megawatt installato diminuisce perché le sale hyperscale e AI contengono meno storage per megawatt rispetto alle sale aziendali.
Quali stati australiani guidano la spesa in storage nei data center?
Il Nuovo Galles del Sud è in testa con 372,48 milioni di USD nel 2025 (62%) e il Queensland cresce più rapidamente, al 19,13% annuo fino al 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Nuovo Galles del Sud | 372,48 | 62% | 1.102,24 | 11,46% |
| Victoria | 162,21 | 27% | 708,89 | 15,89% |
| Queensland | 30,04 | 5% | 172,90 | 19,13% |
| Australia Occidentale | 27,03 | 4,5% | 129,68 | 16,98% |
| Australia Meridionale ACT Tasmania e Territorio del Nord | 9,01 | 1,5% | 47,55 | 18,1% |
Nuovo Galles del Sud
Il rapporto AEMO 2026 attribuisce al Nuovo Galles del Sud il 66% della domanda dei data center nel National Electricity Market nel FY2026, e DC Market Insights stima il Nuovo Galles del Sud al 51% della spesa in storage entro il 2035; la bozza del Data Centre Policy Framework del NSW del 17 agosto 2026 promette valutazioni in 75 giorni per i progetti idonei (Fonte: Infrastructure NSW).
Victoria
La domanda dei data center nel Victoria è stata in media di 187 MW nel primo trimestre del 2026, in aumento del 94% rispetto ai 96 MW di un anno prima (Fonte: AEMO Quarterly Energy Dynamics Q1 2026); la spesa in storage del Victoria cresce del 15,89% annuo fino al 32,8% del mercato entro il 2035.
Queensland
Il Queensland è la regione più dinamica, con il 19,13% annuo, passando dal 5% della spesa nel 2025 all’8% nel 2035, perché i campus di Brisbane aggiungono capacità AI su terreni e connessioni alla rete più economici rispetto al centro di Sydney.
Australia Occidentale
L’Australia Occidentale si trova al di fuori del National Electricity Market, sul South West Interconnected System; la sua spesa in storage sale dal 4,5% al 6% del mercato man mano che Perth acquisisce capacità sovrana e per il settore minerario.
Australia Meridionale, ACT, Tasmania e Territorio del Nord
Questi mercati minori totalizzano l’1,5% della spesa 2025, trainati dalle sale governative certificate di Canberra, e crescono del 18,1% annuo.
Dove viene acquistato lo storage nei data center australiani, località per località?
Sydney Ovest (Eastern Creek e Kemps Creek) è la località principale con 180,24 milioni di USD nel 2025; Brisbane è la grande località più dinamica, al 19,13% annuo.
| Posizione | Località | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| 1 | Sydney Ovest (Eastern Creek e Kemps Creek) | 180,24 | 648,37 | 13,66% |
| 2 | Melbourne Ovest (Derrimut e Truganina) | 102,13 | 514,38 | 17,55% |
| 3 | Macquarie Park | 72,09 | 172,90 | 9,14% |
| 4 | Resto del Nuovo Galles del Sud | 66,09 | 172,90 | 10,09% |
| 5 | Sydney Inner South (Alexandria e Mascot) | 54,07 | 108,06 | 7,17% |
| 6 | Melbourne Docklands e Port Melbourne | 42,05 | 129,68 | 11,92% |
| 7 | Brisbane | 30,04 | 172,90 | 19,13% |
| 8 | Perth | 27,03 | 129,68 | 16,98% |
| 9 | Resto del Victoria | 18,02 | 64,84 | 13,66% |
| 10 | Canberra | 5,41 | 28,10 | 17,91% |
| 11 | Adelaide | 2,40 | 12,97 | 18,38% |
| 12 | Hobart e Darwin | 1,20 | 6,48 | 18,37% |
Scenari di previsione: quanto potrebbe valere lo storage nei data center australiani entro il 2035?
Il Mercato dello storage nei data center in Australia raggiunge 2,16 miliardi di USD entro il 2035 nello scenario base, tra 1,63 miliardi di USD nello scenario basso e 2,77 miliardi di USD nello scenario alto.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 1.630,54 | 10,50% | I ritardi nella connessione alla rete mantengono la nuova capacità IT vicino a 500 MW annui |
| Base | 2.161,26 | 13,66% | Nuova capacità IT di 620 MW nel 2030 e 740 MW nel 2035 |
| Alto | 2.766,73 | 16,50% | Quota AI della nuova capacità superiore al 75% dal 2030 |
Principali attori e quote di mercato: chi fornisce lo storage per i data center in Australia?
Dell Technologies, NetApp e Hewlett Packard Enterprise (HPE) detengono insieme circa il 47% della spesa australiana in array esterni, secondo le stime di DC Market Insights basate sul numero di sistemi installati dei fornitori e sulle informazioni dei partner; i provider hyperscale realizzano gran parte del proprio storage con nodi direct-attached.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Lenovo
- Nutanix
- Western Digital
- Seagate Technology
- Quantum Corporation
- Cohesity
- Commvault
- Data#3 (rivenditore e integratore)
I ricavi degli array all-flash di NetApp hanno raggiunto il record di 1,0 miliardi di USD nel trimestre chiuso a gennaio 2026 (Fonte: risultati NetApp). NEXTDC, il maggiore operatore quotato in Australia, ha comunicato 287,9 MW costruiti al 30 giugno 2026 (Fonte: risultati FY2026 di NEXTDC), e i suoi tenant costituiscono il più grande bacino singolo di acquirenti di storage ospitato in colocation.
Sviluppi recenti nello storage dei data center australiani
- Ad agosto 2026 NEXTDC ha comunicato un utilizzo contrattualizzato pro forma di 740,1 MW, il triplo rispetto all’anno precedente (Fonte: risultati FY2026 di NEXTDC).
- Ad agosto 2026 AEMO ha censito 225 data center con 67 GW di capacità in fase di sviluppo (Fonte: AEMO 2026 Electricity Statement of Opportunities).
- A marzo 2026 il Department of Industry, Science and Resources ha pubblicato le National Expectations for Data Centres and AI Infrastructure (Fonte: Department of Industry, Science and Resources).
- A febbraio 2026 NetApp ha comunicato un trimestre record da 1,0 miliardi di USD per gli array all-flash (Fonte: NetApp).
- A dicembre 2025 NEXTDC e OpenAI hanno firmato un memorandum non vincolante per il campus S7 di Eastern Creek (Fonte: annuncio ASX di NEXTDC).
- A giugno 2025 Amazon ha annunciato investimenti per 20 miliardi di AU$ in data center australiani per il periodo 2025-2029 (Fonte: Amazon).
Metodologia di ricerca: come il modello dimensiona lo storage nei data center australiani
DC Market Insights dimensiona il mercato con un approccio bottom-up basato su 16 anni di dati di capacità e 7 input di modello. La capacità IT installata parte da 450 MW a fine 2019, aggiunge 120 MW di nuova capacità IT nel 2020, 300 MW nel 2025, 620 MW nel 2030 e 740 MW nel 2035 e dismette l’1% annuo, arrivando a 1.571 MW a fine 2025 e a 7.226 MW nel 2035 (la stessa serie di capacità del modello Australia Data Center Infrastructure). I MW installati medi × la spesa in storage per MW-anno (0,40 milioni di USD nel 2020, 0,34 nel 2025, 0,29 nel 2030, 0,25 nel 2035) danno la voce della base installata; i nuovi MW × la quota AI (5% 2020, 35% 2025, 60% 2030, 66% 2035) × 1,10 milioni di USD per MW AI (−2% annuo) danno la voce AI. Metodo completo: metodologia di ricerca.
Tre verifiche dei limiti: (1) tetto: 600,77 milioni di USD corrispondono al 2,3% del Data Center Storage Market di 26,17 miliardi di USD nel 2025, a fronte di una quota australiana di circa l’1,4% della capacità installata globale, un premio coerente con i maggiori costi di manodopera e assistenza in Australia; (2) tetto: lo storage 2025 equivale al 23% di un anno del piano quinquennale da 20 miliardi di AU$ di Amazon, a 0,65 USD per dollaro australiano; (3) soglia minima: 175,0 MW in fatturazione di NEXTDC × 0,34 milioni di USD = 59,5 milioni di USD, circa il 10% del mercato dai tenant di un solo operatore. Lo United Kingdom Data Center Storage Market utilizza la stessa struttura per megawatt a fini di confronto.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Spesa inclusa ed esclusa
- 3.2Perché le stime differiscono
- 04Fattori di mercato
- 4.1Capacità contrattualizzata di NEXTDC
- 4.2Hosting Certification Framework
- 4.3Piano da 20 miliardi di AU$ di Amazon
- 05Tendenze di mercato
- 5.1Il flash conquista il livello primario
- 5.2Lo storage a oggetti come livello di capacità
- 06Sfide di mercato
- 6.1Limiti di connessione alla rete elettrica
- 6.2Calo del costo per terabyte
- 07Opportunità di mercato
- 7.1Storage per cluster AI a Sydney Ovest e Melbourne Ovest
- 7.2Storage sovrano per acquirenti regolamentati
- 08Analisi dei prezzi
- 8.1Spesa in storage per MW, 2020-2035
- 09Standard e normative
- 9.1Hosting Certification Framework
- 9.2SOCI Act 2018
- 9.3Modifiche al Privacy Act 2024
- 9.4APRA CPS 234 e CPS 230
- 9.5National Expectations for Data Centres
- 10Segmentazione del mercato
- 10.1Per tipo di storage
- 10.2Array all-flash
- 10.3Array flash ibridi
- 10.4Sistemi basati su HDD
- 10.5Librerie a nastro e di archiviazione
- 10.6Per architettura
- 10.7Storage Area Network (SAN)
- 10.8Network-attached e file scale-out
- 10.9Storage a oggetti
- 10.10Direct-attached e iperconvergente
- 10.11Per componente
- 10.12Hardware
- 10.13Software di storage
- 10.14Assistenza e servizi gestiti
- 10.15Per utente finale
- 10.16Provider hyperscale e cloud
- 10.17Imprese ospitate in colocation
- 10.18Imprese on-premises
- 10.19Governo e Difesa
- 11DC Exclusive: analisi dettagliata del costo dello storage per MW in Australia
- 11.1Storage per MW per tipo di sala
- 12Approfondimenti regionali
- 12.1Nuovo Galles del Sud
- 12.2Victoria
- 12.3Queensland
- 12.4Australia Occidentale
- 12.5Australia Meridionale ACT Tasmania e Territorio del Nord
- 13Analisi per località
- 13.1Sydney Ovest (Eastern Creek e Kemps Creek)
- 13.2Melbourne Ovest (Derrimut e Truganina)
- 13.3Macquarie Park
- 13.4Resto del Nuovo Galles del Sud
- 13.5Sydney Inner South (Alexandria e Mascot)
- 13.6Melbourne Docklands e Port Melbourne
- 13.7Brisbane
- 13.8Perth
- 13.9Resto del Victoria
- 13.10Canberra
- 13.11Adelaide
- 13.12Hobart e Darwin
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Lenovo
- 15.8Nutanix
- 15.9Western Digital
- 15.10Seagate Technology
- 15.11Quantum Corporation
- 15.12Cohesity
- 15.13Commvault
- 15.14Data#3
- 16Sviluppi recenti
- 16.1Sviluppi 2025-2026
- 17Metodologia di ricerca
- 17.1Input del modello
- 17.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dello storage nei data center in Australia, 2020-2035 (milioni di USD)
- Tabella 1Panoramica del mercato
- Tabella 2Confronto del perimetro
- Tabella 3Spesa in storage per MW, 2020-2035
- Tabella 4Mercato per tipo di storage
- Tabella 5Mercato per architettura
- Tabella 6Mercato per componente
- Tabella 7Mercato per utente finale
- Tabella 8Analisi dettagliata del costo dello storage per MW
- Tabella 9Mercato per regione
- Tabella 10Mercato per località
- Tabella 11Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
742,34 milioni di USD nel 2026, in crescita del 23,56% rispetto ai 600,77 milioni di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 2,16 miliardi di USD entro il 2035, con un CAGR del 13,66% dal 2025.
Del 13,66% annuo dal 2025 al 2035, secondo le stime di DC Market Insights, meno del 23,35% del periodo 2020-2025, perché la spesa in storage per megawatt diminuisce di circa il 3% annuo mentre la capacità installata continua a crescere.
Gli array all-flash, con 312,40 milioni di USD, pari al 52% della spesa 2025, in crescita al 68% entro il 2035, perché i cluster AI richiedono il throughput del flash per mantenere le GPU pienamente utilizzate.
Lo storage a oggetti, con il 17,92% annuo a partire da 108,14 milioni di USD nel 2025, perché checkpoint AI, archivi multimediali e backup immutabili si spostano su livelli di capacità compatibili con S3.
Il Nuovo Galles del Sud, con 372,48 milioni di USD, pari al 62% della spesa 2025; il Queensland cresce più rapidamente, al 19,13% annuo, mentre i campus di Brisbane aggiungono capacità AI.
Circa 0,34 milioni di USD all’anno per megawatt installato nel 2025, più circa 1,10 milioni di USD una tantum per megawatt di nuova capacità AI, secondo le stime di DC Market Insights; il costo annuo scende a 0,25 milioni di USD entro il 2035.
Dell Technologies, NetApp e Hewlett Packard Enterprise detengono insieme circa il 47% della spesa in array esterni (stima DC Market Insights), seguiti da Pure Storage, IBM, Hitachi Vantara e Lenovo.
Gli acquirenti del segmento Governo e Difesa spendono 72,09 milioni di USD nel 2025 perché l’Hosting Certification Framework mantiene i dati governativi classificati e sensibili in strutture certificate sul territorio nazionale.
Le stime differiscono fino a 6 volte perché definizioni più ampie includono server, abbonamenti di cloud storage e storage endpoint; DC Market Insights conteggia solo apparecchiature, software e assistenza di storage acquistati per sale di data center.
Tra 1,63 miliardi di USD e 2,77 miliardi di USD, con uno scenario base di 2,16 miliardi di USD, secondo le stime di DC Market Insights; la tempistica delle connessioni alla rete elettrica determina quale scenario si realizzerà.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.