
Markt für Rechenzentrumsinfrastruktur in den Niederlanden: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in den Niederlanden: 2025 lag das Marktvolumen bei USD 1,960.0 Mio.; bis 2035 soll es bei einer CAGR von 9.73 % auf USD 4,970.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in den Niederlanden wird 2026 auf 2,45 Mrd. USD geschätzt und soll bis 2035 auf 4,97 Mrd. USD wachsen, ausgehend von 1,96 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 9,73 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die niederländische Rechenzentrumsinfrastruktur umfasst Schaltanlagen, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Kälteanlagen, Gebäudehülle, Racks und Überwachungssoftware in niederländischen Rechenzentren sowie die Modernisierungen, die diese Anlagen in Betrieb halten. Das Tempo bestimmt hier nicht die Nachfrage, sondern das Stromnetz: Ein neuer Netzanschluss für ein Rechenzentrum dauerte 2016 10 Wochen und dauert heute im Durchschnitt 4,5 Jahre, so die Dutch Data Center Association (DDA, Juni 2026), während die nationale Warteschlange von Großverbrauchern, die auf Strom warten, rund 14.000 Anträge erreichte (Ministerium für Klima und grünes Wachstum, Oktober 2025). Der Umsatz 2025 ergibt sich aus 125 Megawatt (MW) gebauter IT-Kapazität × 11,25 Mio. USD Infrastruktur je MW = 1,41 Mrd. USD Neubau, zuzüglich 1.395 MW installierter Kapazität × 0,40 Mio. USD je MW und Jahr = 557,83 Mio. USD für Modernisierungen. Racks über 40 Kilowatt (kW) sind mit 22,48 % pro Jahr das am schnellsten wachsende Segment, und Groningen (Eemshaven) ist mit 14,56 % pro Jahr die am schnellsten wachsende Region, weil ein Erlass vom Dezember 2023 (Staatsblad 2023, 492) Het Hogeland als einzigen Ort übrig ließ, an dem noch ein neuer Hyperscale-Campus gebaut werden darf.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in den Niederlanden im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur in den Niederlanden 2026 mit 2,45 Mrd. USD, 24,98 % über den 1,96 Mrd. USD des Jahres 2025.
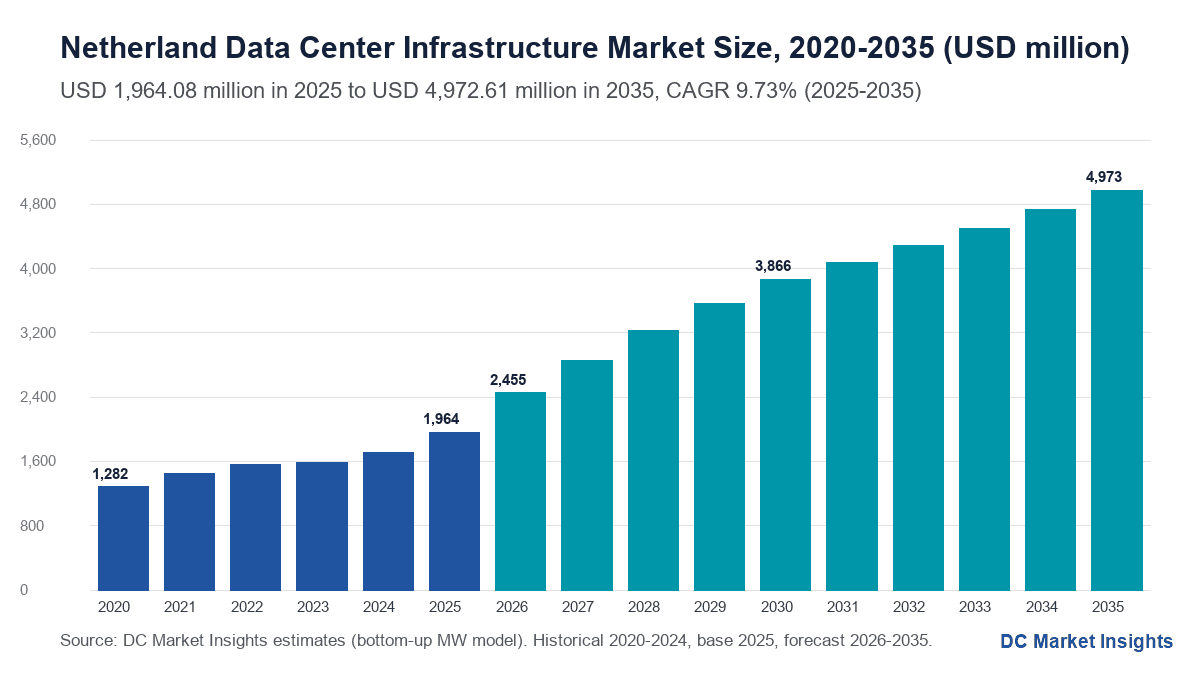
- Marktgröße 2025: 1,96 Mrd. USD; 2026: 2,45 Mrd. USD; 2030: 3,87 Mrd. USD; 2035: 4,97 Mrd. USD.
- CAGR 2025-2035: 9,73 % im Basisszenario; die Spanne für 2035 reicht von 3,61 Mrd. USD (niedriges Szenario, 6,29 %) bis 6,53 Mrd. USD (hohes Szenario, 12,76 %).
- Infrastruktur je MW neuer IT-Kapazität im Jahr 2025: 11,25 Mio. USD, davon 4,35 Mio. USD für elektrische Ausrüstung (Schätzung von DC Market Insights).
- Größte Komponente: DCIM, Überwachung und Lebenszyklus-Modernisierungen mit 557,83 Mio. USD bzw. 28,40 % der Ausgaben 2025, weil der installierte Bestand bereits rund 1.506 MW beträgt.
- Am schnellsten wachsendes Segment: Racks über 40 kW, von 274,97 Mio. USD auf 2,09 Mrd. USD, 22,48 % pro Jahr.
- Größter Rechenzentrumstyp: Colocation und Wholesale mit 1,02 Mrd. USD (52,00 %).
- Führende Region: Metropolregion Amsterdam mit 1,08 Mrd. USD (55,00 %); am schnellsten wachsende Region: Groningen (Eemshaven) mit 14,56 % pro Jahr.
- Größter Standort: Stadt Amsterdam mit 530,30 Mio. USD im Jahr 2025.
- Installierte IT-Kapazität: rund 1.506 MW Ende 2025, passend zu den „mehr als 1,5 GW“ der DDA, und rund 3.452 MW bis 2035 (Schätzung von DC Market Insights).
- Marktführer: Schneider Electric, Vertiv, ABB, Eaton und Siemens liefern rund 52 % des Werts der elektrischen und Kühlungsausrüstung (Schätzung von DC Market Insights).
Zusammenfassung: Wie viel geben niederländische Rechenzentren jährlich für Strom, Kühlung und Gebäude aus?
Der Markt für Rechenzentrumsinfrastruktur in den Niederlanden wurde 2020 auf 1,28 Mrd. USD bewertet, erreichte 2025 1,96 Mrd. USD und soll bis 2035 4,97 Mrd. USD erreichen, bei einer CAGR von 9,73 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,96 Mrd. USD |
| Marktgröße 2026 | 2,45 Mrd. USD |
| CAGR 2025-2035 | 9,73 % |
| Marktgröße 2035 | 4,97 Mrd. USD |
Die Ausgaben wuchsen von 2020 bis 2025 um 8,90 % pro Jahr, während das Hyperscale-Verbot und die Netzwarteschlange den Neubau auf 95 MW bis 125 MW pro Jahr begrenzten; Statistics Netherlands (CBS) zählte einen Anstieg des Stromverbrauchs von Rechenzentren um 37 % seit 2021 auf 5.100 Gigawattstunden (GWh) im Jahr 2024, 4,6 % des nationalen Verbrauchs. Das Wachstum von 9,73 % pro Jahr nach 2025 beruht auf zwei Erwartungen der DDA: 12 % jährlichem Kapazitätswachstum auf 2,8 Gigawatt (GW) bis 2031 und einer Verlagerung des Neubaus von Amsterdam nach Eemshaven und Middenmeer. Das Basisszenario von DC Market Insights ist mit rund 2.622 MW im Jahr 2031 etwas vorsichtiger.
Was umfasst die niederländische Rechenzentrumsinfrastruktur, und wo beginnt der Bericht zum Rechenzentrumsmarkt?
Die niederländische Rechenzentrumsinfrastruktur erfasst 1,96 Mrd. USD an Ausgaben im Jahr 2025 für die Gebäudesysteme, die IT-Ausrüstung in niederländischen Rechenzentren mit Strom versorgen, kühlen, beherbergen und überwachen; Server und Netzwerktechnik behandelt der Bericht Netherland Data Center Market.
Enthalten
- Elektrische Infrastruktur: Umspannwerke vor Ort, Transformatoren, Mittelspannungsschaltanlagen, USV-Systeme, Batterien, Stromschienen, Stromverteilung und Notstromgeneratoren.
- Mechanische und Kühlungsinfrastruktur: Kältemaschinen, Trockenkühler, Lüftungsgeräte, Pumpen, Rohrleitungen, Anschlüsse zur Wärmerückgewinnung und Kühlmittelverteilereinheiten für flüssigkeitsgekühlte Racks.
- Gebäudehülle und Bauarbeiten, einschließlich Tragwerk, Brandabschnitten und physischer Sicherheitsperimeter.
- Racks, Einhausungen, Kabeltrassen und Ausbau des Whitespace.
- Software für Rechenzentrums-Infrastrukturmanagement (DCIM) und Gebäudeleittechnik, Energiemessung für die EU-Berichterstattung sowie Lebenszyklus-Modernisierungen wie der Austausch von USV-Anlagen und Batterien.
Nicht enthalten
- Server, GPUs, Speicher und Netzwerk-Switches, die vom Netherland Data Center Market und vom Netherlands AI Data Center Market abgedeckt werden.
- Kommunikationsinfrastruktur außerhalb des Gebäudes (Seekabel, Langstrecken-Glasfaser), Grundstücke, das öffentliche Netz jenseits der Grundstücksgrenze und Mieterlöse aus Colocation.
- Stromrechnungen und Betriebspersonal.
Eine Summe in fünf Ansichten
Jeder Dollar des Jahres 2025 erscheint in jeder Aufteilung genau einmal: Neubau (1,41 Mrd. USD) plus Nachrüstung und Lebenszyklus (557,83 Mio. USD) ergibt 1,96 Mrd. USD, und die Aufteilungen nach Komponente, Rechenzentrumstyp, Rack-Dichte und Region kommen auf dieselbe Summe.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsinfrastruktur in den Niederlanden?
DC Market Insights beziffert den niederländischen Markt für Rechenzentrumsinfrastruktur 2026 auf 2,45 Mrd. USD, und zwar nur für die Gebäudeinfrastruktur; Zahlen unter demselben Namen, die IT-Hardware hinzurechnen oder Kapital nach Ankündigungsdatum zählen, fallen deutlich höher oder niedriger aus.
Drei Entscheidungen erklären den größten Teil der Spanne. Erstens verändert die Einbeziehung von Servern und GPUs die Größenordnung: In einer GPU-Halle steckt mehr Geld in der Rechentechnik als im umgebenden Gebäude, daher überlässt dieser Bericht die IT-Hardware dem Bericht zum Netherland Data Center Market und nennt die Abgrenzung in beiden. Zweitens folgen manche Zahlen Investitionsankündigungen: Die DDA erwartete für 2025 eine Rekordinvestition in Colocation von mehr als 1,4 Mrd. EUR, eine Zahl, die Grundstücke und Netzanschlussgebühren einschließt und Gebäude umfasst, die über mehrere Jahre fertiggestellt werden, während DC Market Insights Ausrüstung bei ihrer Installation verbucht, 1,02 Mrd. USD für Colocation und Wholesale im Jahr 2025. Drittens zählte die alte Ausgabe dieses Berichts auch IT- und Netzwerkausrüstung und kam für 2025 auf 1,47 Mrd. USD auf einer engeren Basis; das neu aufgebaute Modell ersetzt sie.
| Element | In dieser Schätzung | Grund |
|---|---|---|
| Elektrische Infrastruktur | Ja, 543,75 Mio. USD (2025) | Vom Rechenzentrumsentwickler beschafft |
| Mechanik und Kühlung | Ja, 387,50 Mio. USD (2025) | Vom Rechenzentrumsentwickler beschafft |
| Gebäudehülle, Bauarbeiten und Ausbau | Ja, 475,00 Mio. USD (2025) | Teil jeder neuen Halle |
| DCIM und Lebenszyklus-Modernisierungen | Ja, 557,83 Mio. USD (2025) | Hält rund 1.506 MW in Betrieb |
| Server, GPUs, Speicher und Netzwerktechnik | Nein | IT-Ausrüstung mit eigenen Käufern und Budgets |
| Netzverstärkung durch TenneT und Liander | Nein | Öffentliche Netzausgaben außerhalb der Grundstücksgrenze |
| Grundstücke und Colocation-Miete | Nein | Immobilien- und Betreibererlöse, keine Ausrüstung |
Server, Netzwerk-Switches, Seekabel- und Glasfaserstrecken, öffentliche Netzarbeiten, Grundstücke und Cloud-Dienste bleiben außerhalb des Umfangs, auch wenn ein einziger Auftragnehmer sie liefert. Der Ausbau digitaler Infrastruktur im weiteren Sinne, etwa Glasfaser bis in die Wohnung, liegt ebenfalls außerhalb des Umfangs. Manche breiteren Definitionen zählen auch Dienstleistungen von Anbietern unterstützender Infrastruktur, Programme zur Modernisierung des Infrastruktureinsatzes und Wettbewerbs-Benchmarking-Studien von Anbietern; hier werden Stromversorgungstechnik, nachhaltige und modulare Bauweisen sowie die Räume mittelgroßer Unternehmen innerhalb der Segmente bewertet, während Beratungs- und Benchmarking-Honorare außen vor bleiben. Jede Käufergruppe ist enthalten: Hyperscale-Eigentümer, Colocation-Anbieter, Telekommunikationsbetreiber, Banken und Behörden mit eigenen Räumen sowie kleine und mittlere Unternehmen (KMU), die einen einzelnen Edge-Raum kaufen.
Markttreiber: Warum steigen die Ausgaben für Rechenzentrumsinfrastruktur in den Niederlanden trotz der Netzwarteschlange?
Drei spezifisch niederländische Kräfte heben die Ausgaben von 1,96 Mrd. USD im Jahr 2025 auf 3,87 Mrd. USD im Jahr 2030: ein Hyperscale-Erlass, der große Bauprojekte auf zwei Orte konzentriert, ein installierter Bestand von mehr als 1,5 GW, der Modernisierungen braucht, und Colocation-Nachfrage rund um Amsterdam, die nun in feste Leistungsrahmen passen muss.
Der Hyperscale-Erlass vom Dezember 2023 lenkt neue Campusse nach Eemshaven und Middenmeer
Der Erlass vom 20. Dezember 2023 (Staatsblad 2023, 492) definiert ein Hyperscale-Rechenzentrum als Anlage mit mehr als 10 Hektar Fläche und einem Netzanschluss von 70 MW oder mehr und erlaubt solche Standorte nur in Teilen von Het Hogeland (Eemshaven) und Hollands Kroon (Agriport A7 in Middenmeer), neue Campusse nur in Het Hogeland. Damit wird die nationale Projektpipeline auf zwei Baustandorte gebündelt: DC Market Insights verortet 30,00 % der Infrastrukturausgaben 2025 an diesen beiden Orten und 40,00 % bis 2035, 1,99 Mrd. USD in jenem Jahr. Microsoft kündigte am 10. September 2025 die nächste Phase seines Campus in Middenmeer an, so Microsoft.
Ein installierter Bestand von 1.506 MW macht Modernisierungen zu einem Geschäft von 558 Mio. USD
Die DDA meldete Ende 2025 mehr als 1,5 GW IT-Kapazität, 7 % mehr als ein Jahr zuvor, und CBS zählt rund 45 große Standorte, die etwa 90 % des Stroms der Rechenzentren abnehmen. Jedes MW in diesem Bestand braucht den Austausch von USV-Anlagen und Batterien, Steuerungen und Kühlungsnachrüstungen im Wert von rund 0,40 Mio. USD pro Jahr; daher entfallen 28,40 % der Ausgaben 2025 auf Lebenszyklusarbeiten, die um 12,08 % pro Jahr auf 1,75 Mrd. USD wachsen, schneller als der Neubau mit 8,66 %.
Amsterdams Rahmen von 670 MVA zwingt Betreiber, dichter statt breiter zu bauen
Amsterdams Politik bis 2030 erlaubt Rechenzentren bis zu 670 Megavoltampere (MVA) Anschlusskapazität, und die Gemeinde verschärfte neue Anträge im Dezember 2023 auf „nein, es sei denn“ (Gemeenteblad 2023, 565649). Die Provinz Noord-Holland berichtete im Januar 2025, dass Amsterdam vor 2030 nur die Hälfte seiner reservierten Flächen freigibt und Haarlemmermeer seine gesamte ausgewiesene Kapazität ausgeschöpft hat (Provinz Noord-Holland). Betreiber reagieren, indem sie innerhalb der bereits gesicherten Leistung mehr kW in jedes Rack packen; deshalb erwartet DC Market Insights, dass die Ausgaben für Racks mit 15 bis 40 kW landesweit um 11,55 % pro Jahr auf 1,64 Mrd. USD bis 2035 wachsen.
Markttrends: Was verändert sich in niederländischen Rechenzentrumshallen?
Flüssigkeitsgekühlte Hallen mit hoher Dichte gewinnen einen wachsenden Anteil an den Ausgaben für niederländische Rechenzentrumsinfrastruktur: Racks über 40 kW steigen von 14,00 % der Ausgaben 2025 auf rund 42 % bis 2035, 2,09 Mrd. USD.
Wärmerückgewinnung wird Teil der Kühlungsauslegung
Equinix und die Gemeinde Diemen vereinbarten im Januar 2025, die Beheizung örtlicher Wohnungen mit Restwärme aus dem Rechenzentrum AM4 im Amsterdam Science Park zu prüfen, so Equinix. Anschlüsse zur Wärmerückgewinnung ergänzen das mechanische Paket um Pumpen, Wärmetauscher und Rohrleitungen, Teil der 387,50 Mio. USD, die 2025 für mechanische und Kühlungsinfrastruktur ausgegeben wurden; der Bericht Netherlands Data Center Thermal Management Market verfolgt diese Ausrüstung im Detail.
Betreiber suchen Strom hinter dem Zähler
Equinix und ULC-Energy vereinbarten im August 2025, bis zu 250 Megawatt elektrisch (MWe) an Strom aus kleinen modularen Reaktoren für Equinix-Rechenzentren in den Niederlanden zu prüfen, so Equinix. Bei einer durchschnittlichen Wartezeit von 4,5 Jahren auf einen Netzanschluss werden Eigenerzeugung vor Ort, Batteriespeicher und netzflexible USV-Konzepte Teil des elektrischen Pakets, das DC Market Insights 2025 mit 543,75 Mio. USD und 2035 mit 1,25 Mrd. USD bewertet.
Colocation-Käufer setzen auf vorgefertigte Stromversorgungsräume
Schneider Electric meldete am 16. Oktober 2026 für Europa ein organisches Wachstum von 8,6 % im dritten Quartal, angeführt von Rechenzentren, wobei regionale Colocation-Kunden einen vollständig integrierten schlüsselfertigen Ansatz übernehmen (Schneider Electric). Vorgefertigte Strom- und Kühlungsmodule verkürzen die Bauzeit an niederländischen Standorten, an denen der Netztermin und nicht das Gebäude den Eröffnungstag bestimmt.
Marktherausforderungen: Was könnte die Ausgaben für Rechenzentrumsinfrastruktur in den Niederlanden bremsen?
Zwei Engpässe könnten bis zu 1,36 Mrd. USD vom Basisszenario 2035 für die niederländische Rechenzentrumsinfrastruktur abziehen: die Warteschlange für Netzanschlüsse und die Stromkosten.
4,5 Jahre Wartezeit auf das Netz und 14.000 Anträge in der Warteschlange
Die nationale Warteschlange von Großverbrauchern, die Strom aus dem Netz beziehen wollen, wuchs laut dem Schreiben der Regierung zur Netzüberlastung vom 6. Oktober 2025 auf rund 14.000 Anträge, und die DDA gibt an, dass ein Netzanschluss für ein Rechenzentrum heute im Durchschnitt 4,5 Jahre dauert. Verkürzt sich diese Wartezeit nicht, gilt das restriktive Szenario der DDA mit 2,1 GW; das niedrige Szenario von DC Market Insights senkt die neue Kapazität ab 2027 um 30 % und landet 2035 bei 3,61 Mrd. USD, 6,29 % pro Jahr.
Strompreise über dem EU-Durchschnitt für Großverbraucher
Strom für niederländische Nicht-Haushaltskunden kostete im zweiten Halbjahr 2025 für Verbraucher mit 70.000 bis 149.999 Megawattstunden (MWh) pro Jahr 0,1179 EUR je Kilowattstunde (kWh) ohne Mehrwertsteuer, gegenüber einem EU-Durchschnitt von 0,1095 EUR, so Eurostat. Ein 10-MW-Standort unter Volllast verbraucht bei einer Power Usage Effectiveness (PUE) von 1,25 rund 110.000 MWh pro Jahr, sodass die Differenz von 0,0084 EUR rund 0,92 Mio. EUR pro Jahr kostet, ein Grund, warum manche KI-Mieter zuerst nordische Standorte prüfen.
Marktchancen: Wo liegen die nächsten Aufträge für Rechenzentrumsinfrastruktur in den Niederlanden?
Zwei Potenziale fügen bis 2035 mehr als 1,5 Mrd. USD an jährlicher Nachfrage nach Rechenzentrumsinfrastruktur hinzu: der Hyperscale-Ausbau in Eemshaven und die Reserve des Schiphol Trade Park.
Eemshaven: von 255,33 Mio. USD im Jahr 2025 auf 994,52 Mio. USD im Jahr 2035
Google hat fast 1,5 Mrd. EUR in sein Rechenzentrum in Eemshaven investiert, so Googles Ankündigung einer Erweiterung um 500 Mio. EUR vom März 2018, und die nationale Regierung und die Region verpflichteten sich im Juni 2025, 200 Mio. EUR für eine KI-Fabrik in Groningen aufzubringen (Regierung der Niederlande). Als einziges Gebiet, das für neue Hyperscale-Campusse offen ist, wächst Eemshaven im Modell von DC Market Insights um 14,56 % pro Jahr, am schnellsten unter den 12 erfassten Standorten.
Die 200-MW-Reserve des Schiphol Trade Park: rund 2,25 Mrd. USD an Infrastruktur
Die Provinz Noord-Holland weist am Schiphol Trade Park noch rund 20 Hektar für Rechenzentren mit einem Gesamtenergiebedarf von 200 MW aus. Bei 11,25 Mio. USD je MW entsprechen 200 MW IT-Kapazität rund 2,25 Mrd. USD an Infrastruktur zu Preisen von 2025, die DC Market Insights in der Position Haarlemmermeer auf 2026 bis 2032 verteilt, 596,71 Mio. USD im Jahr 2035.
Was kostet ein Megawatt Rechenzentrumsinfrastruktur in den Niederlanden?
Niederländische Rechenzentrumsinfrastruktur kostet 2025 rund 11,25 Mio. USD je MW neuer IT-Kapazität, etwa 9,96 Mio. EUR bei 1,13 USD je Euro, zuzüglich 0,40 Mio. USD je installiertem MW und Jahr für Modernisierungen (Schätzungen von DC Market Insights).
| Jahr | Neubau-Infrastruktur je MW (Mio. USD) | Lebenszyklusausgaben je installiertem MW und Jahr (Mio. USD) |
|---|---|---|
| 2020 | 10,29 | 0,33 |
| 2025 | 11,25 | 0,40 |
| 2030 | 12,30 | 0,47 |
| 2035 | 13,45 | 0,54 |
Der niederländische Wert liegt aufgrund dreier lokaler Kosten über südeuropäischen Vergleichswerten: Umspannwerke vor Ort, die nötig sind, wo der Netzbetreiber Mittelspannung nicht rechtzeitig liefern kann, Anschlüsse zur Wärmerückgewinnung, die Genehmigungen im Raum Amsterdam erwarten, und Bauen in einem angespannten Arbeitsmarkt. Zwei veröffentlichte europäische Vergleichswerte geben den Rahmen vor: Die Regierung Portugals rechnet mit rund 8 Mrd. EUR Anfangsinvestition je zusätzlichem GW, 8,00 Mio. EUR je MW, und Start Campus beziffert seinen 1,2-GW-Campus in Sines auf mehr als 8,5 Mrd. EUR Baukosten, rund 7,08 Mio. EUR je MW. Die 9,96 Mio. EUR je MW von DC Market Insights für die Niederlande liegen rund ein Viertel höher und steigen um 1,8 % pro Jahr, weil Flüssigkeitskühlung je MW zusätzliche Pumpen, Rohrleitungen und Stromverteilung erfordert. Strom, der größte laufende Kostenblock, kostet niederländische Großverbraucher 0,1179 EUR je kWh (Eurostat, zweites Halbjahr 2025).
Welche niederländischen und EU-Vorschriften regeln die Rechenzentrumsinfrastruktur?
Vier Instrumente bestimmen, wohin die 2,45 Mrd. USD an Ausgaben für Rechenzentrumsinfrastruktur im Jahr 2026 fließen können und was dabei gemessen werden muss.
- Erlass vom 20. Dezember 2023 (Staatsblad 2023, 492): Hyperscale-Rechenzentren über 10 Hektar und 70 MW sind nur in Teilen von Het Hogeland und Hollands Kroon zulässig, nach einem vorbereitenden Beschluss vom 16. Februar 2022.
- Amsterdamer Rechenzentrumspolitik (Gemeenteblad 2023, 565649) und die Rechenzentrumsstrategie Noord-Holland 2025-2027: ein Rahmen von 670 MVA in Amsterdam bis 2030, und die Provinz entscheidet über Standorte über 50 MW.
- Delegierte Verordnung (EU) 2024/1364 vom 14. März 2024 auf Grundlage der Energieeffizienzrichtlinie: Rechenzentren mit mindestens 500 kW installierter IT-Leistung melden jährlich Kennzahlen zu Energie, Wasser, Abwärme und erneuerbarer Energie; das niederländische Meldefenster 2026 lief vom 16. März bis 15. Mai 2026 über die Netherlands Enterprise Agency (RVO), gemäß der Delegierten Verordnung (EU) 2024/1364 der Kommission.
- Planungsnormen: EN 50600 für Rechenzentrumseinrichtungen und ANSI/TIA-942 für die Telekommunikationsinfrastruktur, die niederländische Ausschreibungen neben der Energiesparpflicht für kommerzielle Rechenzentren anführen.
Die Schwelle von 500 kW bringt die meisten der rund 192 niederländischen Colocation- und Hyperscale-Rechenzentren, die die DDA zählt, in die jährliche Berichtspflicht; dafür sind Messtechnik und DCIM nötig, die DC Market Insights für 2025 im Lebenszyklus-Pool von 557,83 Mio. USD erfasst.
Welches Segment trägt den größten Wert in der niederländischen Rechenzentrumsinfrastruktur?
In der niederländischen Rechenzentrumsinfrastruktur tragen DCIM, Überwachung und Lebenszyklus-Modernisierungen mit 557,83 Mio. USD im Jahr 2025 den größten Wert, 28,40 % des Marktes, während Racks über 40 kW mit 22,48 % pro Jahr am schnellsten wachsen.
Nach Komponente
Lebenszyklusarbeiten führen, weil der niederländische Bestand im Verhältnis zum Neubau groß ist; die elektrische Infrastruktur ist mit 27,68 % der Ausgaben 2025 das größte Neubaupaket.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 543,75 | 27,68 % | 1.247,90 | 8,66 % |
| Mechanische und Kühlungsinfrastruktur | 387,50 | 19,73 % | 889,30 | 8,66 % |
| Gebäudehülle und Bauarbeiten | 325,00 | 16,55 % | 745,87 | 8,66 % |
| Racks, Verkabelung und Whitespace-Ausbau | 150,00 | 7,64 % | 344,25 | 8,66 % |
| DCIM, Überwachung und Lebenszyklus-Modernisierungen | 557,83 | 28,40 % | 1.745,30 | 12,08 % |
Nach Projektart
Neubau macht 71,60 % der Ausgaben 2025 aus; Nachrüstung und Lebenszyklus wachsen mit 12,08 % pro Jahr schneller.
| Projektart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 1.406,25 | 71,60 % | 3.227,32 | 8,66 % |
| Nachrüstung und Lebenszyklus | 557,83 | 28,40 % | 1.745,30 | 12,08 % |
Nach Rechenzentrumstyp
Colocation und Wholesale führen 2025, weil die DDA für 2024 eine Colocation-Kapazität von 924 MW zählt, von der rund 70 % in der Metropolregion Amsterdam liegen; der Hyperscale-Eigenbau wächst mit 12,08 % pro Jahr schneller, da Middenmeer und Eemshaven expandieren.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation und Wholesale | 1.021,32 | 52,00 % | 2.237,68 | 8,16 % |
| Hyperscale-Eigenbau | 667,79 | 34,00 % | 2.088,50 | 12,08 % |
| Unternehmen und Behörden | 176,77 | 9,00 % | 348,08 | 7,01 % |
| Telekommunikation und Edge | 98,20 | 5,00 % | 298,36 | 11,75 % |
Nach Rack-Dichte
Racks unter 15 kW halten 2025 noch 58,00 % der Ausgaben, doch Racks über 40 kW überholen sie vor 2035, weil KI-Mieter flüssigkeitsgekühlte Reihen benötigen.
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 15 kW pro Rack | 1.139,16 | 58,00 % | 1.243,15 | 0,88 % |
| 15 bis 40 kW pro Rack | 549,94 | 28,00 % | 1.640,96 | 11,55 % |
| Über 40 kW pro Rack | 274,97 | 14,00 % | 2.088,50 | 22,48 % |
DC Exklusiv: Die niederländische Genehmigungs- und Stromkarte für Rechenzentren, sechs Zonen unter vier Regeln
DC Market Insights kartiert, wo niederländische Vorschriften noch Rechenzentrumskapazität zulassen und was das für die Ausgaben für Rechenzentrumsinfrastruktur bedeutet: Die sechs Zonen tragen 1,96 Mrd. USD im Jahr 2025 und 4,97 Mrd. USD im Jahr 2035; dieses Modell von DC Market Insights beruht auf 14 Eingangsgrößen aus dem nationalen Erlass, der Amsterdamer Politik, der Strategie von Noord-Holland und dem Standortmodell.
| Zone | Regel, die neue Kapazität begrenzt | Quelle | 2025 (Mio. USD) | 2035 (Mio. USD) |
|---|---|---|---|---|
| Amsterdam (Stadt) | Die städtische Politik begrenzte Rechenzentren bis 2030 auf 670 MVA Anschlusskapazität, im Dezember 2023 auf „nein, es sei denn“ verschärft; vor 2030 wird nur die Hälfte der reservierten Flächen freigegeben | Gemeenteblad 2023, 565649; Provinz Noord-Holland | 530,30 | 994,52 |
| Haarlemmermeer (Schiphol) | Die Kapazität im kommunalen Bebauungsplan ist vollständig ausgeschöpft; am Schiphol Trade Park verbleiben rund 20 Hektar und 200 MW | Provinz Noord-Holland, Januar 2025 | 314,25 | 596,71 |
| Middenmeer (Agriport A7) | Eines von zwei Gebieten, in denen Hyperscale-Standorte über 10 Hektar und 70 MW noch wachsen dürfen; nur bestehende Campusse dürfen erweitert werden | Erlass vom 20. Dezember 2023 (Stb. 2023, 492) | 333,89 | 994,52 |
| Eemshaven (Het Hogeland) | Das einzige Gebiet, in dem noch ein neuer Hyperscale-Campus gebaut werden darf | Erlass vom 20. Dezember 2023 (Stb. 2023, 492) | 255,33 | 994,52 |
| Almere | Außerhalb der Hyperscale-Gebiete und außerhalb von Noord-Holland: Colocation unter kommunaler Bauleitplanung und der regionalen Netzwarteschlange | Erlass vom 20. Dezember 2023; Auslegung von DC Market Insights | 78,56 | 298,36 |
| Übrige Niederlande | Hyperscale (über 10 Hektar und 70 MW) verboten; Colocation unter örtlicher Bauleitplanung und Netzwarteschlange zulässig | Erlass vom 20. Dezember 2023 (Stb. 2023, 492) | 451,75 | 1.093,98 |
Die Karte zeigt, warum sich die Prognose nach Norden verschiebt: Middenmeer und Eemshaven, die beiden Zonen, in denen große Campusse noch wachsen dürfen, steigen von 30,00 % der Ausgaben 2025 auf 40,00 % im Jahr 2035, während die Stadt Amsterdam innerhalb ihres 670-MVA-Rahmens nur um 6,49 % pro Jahr wächst. Iron Mountain zeigt, wie viel auf ein Amsterdamer Grundstück passt: Sein Campus AMS-1 läuft heute mit 13,1 MW, erhält 10 MW zusätzlich mit Inbetriebnahme im zweiten Quartal 2027 und erreicht im Endausbau 30 MW kritische IT-Leistung, so Iron Mountain.
Wo in den Niederlanden wird Geld für Rechenzentrumsinfrastruktur ausgegeben?
Die Metropolregion Amsterdam führt die niederländische Rechenzentrumsinfrastruktur mit 1,08 Mrd. USD im Jahr 2025 an, 55,00 % der Ausgaben, während Groningen (Eemshaven) mit 14,56 % pro Jahr am schnellsten wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Metropolregion Amsterdam | 1.080,24 | 55,00 % | 2.337,13 | 8,02 % |
| Hollands Kroon (Middenmeer) | 333,89 | 17,00 % | 994,52 | 11,53 % |
| Groningen (Eemshaven) | 255,33 | 13,00 % | 994,52 | 14,56 % |
| Rotterdam, Den Haag und Utrecht | 176,77 | 9,00 % | 348,08 | 7,01 % |
| Ost- und Südniederlande | 117,84 | 6,00 % | 298,36 | 9,73 % |
Metropolregion Amsterdam
1,08 Mrd. USD im Jahr 2025 und 2,34 Mrd. USD bis 2035, durch den städtischen Leistungsrahmen auf 8,02 % pro Jahr gebremst; NorthC übernahm am 1. September 2025 ein Colt-Rechenzentrum in Amsterdam im Rahmen eines Geschäfts über sechs Standorte mit mehr als 25 MW, so NorthC.
Hollands Kroon (Middenmeer)
333,89 Mio. USD im Jahr 2025, 11,53 % pro Jahr auf 994,52 Mio. USD: Der Campus Agriport A7, auf dem Microsoft 450 Menschen beschäftigt, darf nach dem Erlass von 2023 erweitert werden.
Groningen (Eemshaven)
255,33 Mio. USD im Jahr 2025, mit 14,56 % pro Jahr steigend auf 994,52 Mio. USD: die einzige Zone, die für neue Hyperscale-Campusse offen ist.
Rotterdam, Den Haag und Utrecht
176,77 Mio. USD im Jahr 2025, 7,01 % pro Jahr auf 348,08 Mio. USD, aus Räumen von Unternehmen, Behörden und Hafenbetrieben.
Ost- und Südniederlande
117,84 Mio. USD im Jahr 2025, 9,73 % pro Jahr auf 298,36 Mio. USD, aus regionaler Colocation in Eindhoven, Arnhem und Enschede, wo die Netzwarteschlangen kürzer sind als in Noord-Holland.
Welche niederländischen Standorte führen bei den Ausgaben für Rechenzentrumsinfrastruktur?
Die Stadt Amsterdam führt bei den Ausgaben für Rechenzentrumsinfrastruktur mit 530,30 Mio. USD im Jahr 2025; Eemshaven wächst mit 14,56 % pro Jahr am schnellsten und erreicht bis 2035 994,52 Mio. USD.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Amsterdam (Stadt) | Metropolregion Amsterdam | 530,30 | 994,52 | 6,49 % |
| 2 | Middenmeer (Agriport A7) | Hollands Kroon (Middenmeer) | 333,89 | 994,52 | 11,53 % |
| 3 | Haarlemmermeer (Schiphol) | Metropolregion Amsterdam | 314,25 | 596,71 | 6,62 % |
| 4 | Eemshaven | Groningen (Eemshaven) | 255,33 | 994,52 | 14,56 % |
| 5 | Almere | Metropolregion Amsterdam | 78,56 | 298,36 | 14,28 % |
| 6 | Rotterdam | Rotterdam, Den Haag und Utrecht | 68,74 | 149,18 | 8,06 % |
| 7 | Utrecht | Rotterdam, Den Haag und Utrecht | 49,10 | 99,45 | 7,31 % |
| 8 | Zaanstad | Metropolregion Amsterdam | 39,28 | 99,45 | 9,73 % |
| 9 | Den Haag | Rotterdam, Den Haag und Utrecht | 39,28 | 74,59 | 6,62 % |
| 10 | Eindhoven | Ost- und Südniederlande | 39,28 | 99,45 | 9,73 % |
| 11 | Arnhem | Ost- und Südniederlande | 23,57 | 59,67 | 9,73 % |
| 12 | Enschede | Ost- und Südniederlande | 19,64 | 49,73 | 9,73 % |
Die 12 Standorte vereinen 2025 rund 92 % der nationalen Ausgaben. Almere ist mit 14,28 % pro Jahr der am schnellsten wachsende Standort außerhalb der Hyperscale-Zonen, weil es innerhalb des Amsterdamer Glasfaserrings, aber außerhalb des Amsterdamer Leistungsrahmens liegt. Für das europäische Gesamtbild siehe den Europe Data Center Infrastructure Market.
Szenarioanalyse: Was, wenn die Netzwarteschlange bestehen bleibt? Prognoseszenarien für den Markt für Rechenzentrumsinfrastruktur in den Niederlanden bis 2035
Die Ausgaben für niederländische Rechenzentrumsinfrastruktur liegen bis 2035 in drei Szenarien zwischen 3,61 Mrd. USD und 6,53 Mrd. USD, mit 4,97 Mrd. USD im Basisszenario (Szenarien von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Niedriges Szenario | 3.614,80 | 6,29 % | Neue Kapazität 30 % unter dem Basiswert, da die Netzwarteschlange bestehen bleibt (restriktiver Pfad der DDA, 2,1 GW); Preise 3 % niedriger |
| Basisszenario | 4.972,61 | 9,73 % | 230 MW gebaut im Jahr 2030 und 240 MW im Jahr 2035 |
| Hohes Szenario | 6.529,56 | 12,76 % | Neue Kapazität 30 % über dem Basiswert, nahe am unterstützenden 3,2-GW-Pfad der DDA; Preise 5 % höher |
Das Basisszenario baut von 2026 bis 2035 2.180 MW; das hohe Szenario baut rund 2.786 MW, wofür sowohl neue Hyperscale-Phasen in Eemshaven als auch schnellere Netzanschlüsse rund um Amsterdam nötig sind.
Welche Unternehmen führen den Markt für Rechenzentrumsinfrastruktur in den Niederlanden an?
Fünf Ausrüstungshersteller, Schneider Electric, Vertiv, ABB, Eaton und Siemens, liefern rund 52 % des Werts der in den Niederlanden installierten elektrischen und Kühlungsinfrastruktur für Rechenzentren (Schätzung von DC Market Insights auf Basis der Produktpräsenz 2025 und offengelegter Projektaufträge), und die drei größten Colocation-Käufer, Equinix, Digital Realty und NorthC, vergeben rund 28 % aller Aufträge.
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Rolls-Royce Power Systems (mtu)
- Equinix
- Digital Realty
- NorthC
- Iron Mountain
- Switch Datacenters
- Microsoft
Schneider Electric meldete für das dritte Quartal 2026 einen Umsatz von 11,46 Mrd. EUR, organisch 16,9 % mehr, wobei die reine Rechenzentrumsnachfrage weltweit dreistellig wuchs, so die Mitteilung vom 16. Oktober 2026. Vertiv meldete für das zweite Quartal 2026 einen Nettoumsatz von 3,27 Mrd. USD, 24 % mehr als ein Jahr zuvor, und erwartet für 2026 14,00 Mrd. USD, so die Meldung vom Juli 2026; der Umsatz in Europa, dem Nahen Osten und Afrika (EMEA) wuchs nur um 1,7 %, was zeigt, dass niederländische und europäische Aufträge hinter den Vereinigten Staaten zurückbleiben. ABB meldete für das zweite Quartal 2026 einen Rekordauftragseingang von 12,04 Mrd. USD und kündigte an, über drei Jahre rund 200 Mio. USD in die europäische Mittelspannungsfertigung zu investieren, so ABB. Auf der Käuferseite betreibt Equinix ein globales Bauprogramm mit 58 Projekten und kaufte Grundstücke in Amsterdam unter fünf Metropolen, die zusammen mehr als 900 MW tragen, so die Ergebnisse vom Oktober 2025.
Welche niederländischen Rechenzentrumsprojekte und -geschäfte bewegten sich 2025 und 2026?
Sechs datierte Ereignisse seit Januar 2025 haben bestimmt, wohin die nächsten 11,91 Mrd. USD an Neubau für niederländische Rechenzentrumsinfrastruktur von 2026 bis 2030 fließen werden (Schätzung von DC Market Insights).
- Im Januar 2025 vereinbarten Equinix und die Gemeinde Diemen, die Wärmerückgewinnung aus AM4 zu prüfen (Quelle: Equinix).
- Im August 2025 vereinbarten Equinix und ULC-Energy, bis zu 250 MWe Strom aus kleinen modularen Reaktoren für niederländische Rechenzentren zu prüfen (Quelle: Equinix).
- Im September 2025 übernahm NorthC sechs Colt-Rechenzentren, darunter eines in Amsterdam, mit mehr als 25 MW (Quelle: NorthC), und Microsoft kündigte die nächste Phase seines Campus in Middenmeer an (Quelle: Microsoft).
- Im Oktober 2025 meldete Equinix Grundstückskäufe in Amsterdam und vier weiteren Metropolen, die mehr als 900 MW tragen (Quelle: Equinix).
- Im April 2026 führte Iron Mountain eine Erweiterung von AMS-1 um 10 MW auf, fällig im zweiten Quartal 2027 (Quelle: Iron Mountain).
- Im Juni 2026 meldete die DDA mehr als 1,5 GW niederländische IT-Kapazität Ende 2025 und eine durchschnittliche Wartezeit von 4,5 Jahren auf einen Netzanschluss (Quelle: Dutch Data Center Association).
Wichtigste Erkenntnisse: Vier Zahlen hinter der niederländischen Rechenzentrumsinfrastruktur bis 2035
Vier Analystenerkenntnisse fassen den Ausblick für die niederländische Rechenzentrumsinfrastruktur zusammen, jede mit der Zahl und dem Grund dahinter.
- 4,97 Mrd. USD bis 2035: Die Ausgaben wachsen um 9,73 % pro Jahr, weil die gebaute Kapazität von 125 MW im Jahr 2025 auf 240 MW pro Jahr steigt.
- 14,56 % pro Jahr in Groningen: Eemshaven wächst am schnellsten, weil der Erlass von 2023 es als einzigen Ort für neue Hyperscale-Campusse übrig lässt.
- 28,40 % der Ausgaben 2025 für Lebenszyklusarbeiten, weil die Niederlande bereits mehr als 1,5 GW betreiben und Modernisierungen jedes einzelne Neubaupaket übertreffen.
- 22,48 % pro Jahr für Racks über 40 kW: Betreiber bringen mehr Last in feste Netzrahmen, weil neue Anschlüsse 4,5 Jahre dauern.
Methodik: Wie DC Market Insights den Markt für Rechenzentrumsinfrastruktur in den Niederlanden aus Megawatt aufbaut
DC Market Insights hat den Markt für Rechenzentrumsinfrastruktur in den Niederlanden von unten nach oben aus gebauter und installierter IT-Kapazität aufgebaut und kommt mit 12 Modelleingaben auf 1,96 Mrd. USD für 2025.
Die Neubauausgaben entsprechen der gebauten IT-Kapazität (95 MW im Jahr 2020, 125 MW im Jahr 2025, 230 MW im Jahr 2030, 240 MW im Jahr 2035) multipliziert mit einem Infrastrukturgehalt von 11,25 Mio. USD je MW im Jahr 2025 (Elektrik 4,35, Mechanik und Kühlung 3,10, Gebäudehülle und Bau 2,60, Racks und Ausbau 1,20), der um 1,8 % pro Jahr steigt: 1,41 Mrd. USD. Die Lebenszyklusausgaben entsprechen dem installierten Bestand des Vorjahres (1.395 MW für 2025, 1 % Stilllegung pro Jahr) multipliziert mit 0,40 Mio. USD je MW: 557,83 Mio. USD. Der Bestand von 1.506 MW Ende 2025 entspricht den mehr als 1,5 GW der DDA.
Drei Plausibilitätsprüfungen halten. Erste Obergrenze: Das Basisszenario erreicht 2031 rund 2.622 MW, unter den von der DDA erwarteten 2,8 GW und ihren unterstützenden 3,2 GW. Zweite Prüfung: Die 5,1 Terawattstunden (TWh), die laut CBS 2024 an Rechenzentren geliefert wurden, entsprechen bei einer PUE von 1,25 einer durchschnittlichen IT-Last von rund 466 MW, 33 % der 1.395 MW, die das Modell Ende 2024 als installiert ausweist, eine Auslastung, die zu Hallen passt, deren Vermietung mehrere Jahre dauert. Untergrenze: Die Ausgaben für Colocation und Wholesale von 1,02 Mrd. USD im Jahr 2025, rund 904 Mio. EUR, liegen unter der von der DDA erwarteten Colocation-Investition von mehr als 1,4 Mrd. EUR, die auch Grundstücke und Netzgebühren einschließt. Mehr zum Vorgehen findet sich in der Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Eine Summe in fünf Ansichten
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Umfangstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1Der Hyperscale-Erlass vom Dezember 2023
- 5.2Ein installierter Bestand von mehr als 1,5 GW
- 5.3Amsterdams Rahmen von 670 MVA
- 06Markttrends
- 6.1Wärmerückgewinnung in der Kühlungsauslegung
- 6.2Strom hinter dem Zähler
- 6.3Vorgefertigte Stromversorgungsräume
- 07Marktherausforderungen
- 7.14,5 Jahre Wartezeit auf das Netz und 14.000 Anträge
- 7.2Strompreise über dem EU-Durchschnitt
- 08Marktchancen
- 8.1Hyperscale-Ausbau in Eemshaven
- 8.2Die 200-MW-Reserve des Schiphol Trade Park
- 09Preisanalyse
- 9.1Infrastrukturkosten je MW, 2020-2035
- 9.2Europäische Preisanker
- 10Normen und Regulierung
- 10.1Erlass vom 20. Dezember 2023 (Staatsblad 2023, 492)
- 10.2Amsterdamer Politik und Strategie Noord-Holland 2025-2027
- 10.3Delegierte Verordnung (EU) 2024/1364
- 10.4EN 50600 und ANSI/TIA-942
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Elektrische Infrastruktur
- 11.3Mechanische und Kühlungsinfrastruktur
- 11.4Gebäudehülle und Bauarbeiten
- 11.5Racks, Verkabelung und Whitespace-Ausbau
- 11.6DCIM, Überwachung und Lebenszyklus-Modernisierungen
- 11.7Nach Projektart
- 11.8Neubau
- 11.9Nachrüstung und Lebenszyklus
- 11.10Nach Rechenzentrumstyp
- 11.11Colocation und Wholesale
- 11.12Hyperscale-Eigenbau
- 11.13Unternehmen und Behörden
- 11.14Telekommunikation und Edge
- 11.15Nach Rack-Dichte
- 11.16Unter 15 kW pro Rack
- 11.1715 bis 40 kW pro Rack
- 11.18Über 40 kW pro Rack
- 12DC Exklusiv: Die niederländische Genehmigungs- und Stromkarte für Rechenzentren
- 12.1Amsterdam (Stadt)
- 12.2Haarlemmermeer (Schiphol)
- 12.3Middenmeer (Agriport A7)
- 12.4Eemshaven (Het Hogeland)
- 12.5Almere
- 12.6Übrige Niederlande
- 13Regionalanalyse
- 13.1Metropolregion Amsterdam
- 13.2Hollands Kroon (Middenmeer)
- 13.3Groningen (Eemshaven)
- 13.4Rotterdam, Den Haag und Utrecht
- 13.5Ost- und Südniederlande
- 14Standortanalyse
- 14.1Amsterdam (Stadt)
- 14.2Middenmeer (Agriport A7)
- 14.3Haarlemmermeer (Schiphol)
- 14.4Eemshaven
- 14.5Almere
- 14.6Rotterdam
- 14.7Utrecht
- 14.8Zaanstad
- 14.9Den Haag
- 14.10Eindhoven
- 14.11Arnhem
- 14.12Enschede
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3ABB
- 16.4Eaton
- 16.5Siemens
- 16.6Legrand
- 16.7Rittal
- 16.8Stulz
- 16.9Rolls-Royce Power Systems (mtu)
- 16.10Equinix
- 16.11Digital Realty
- 16.12NorthC
- 16.13Iron Mountain
- 16.14Switch Datacenters
- 16.15Microsoft
- 16.16Google
- 17Jüngste Entwicklungen
- 17.1Equinix und Wärmerückgewinnung in Diemen, Januar 2025
- 17.2Equinix und ULC-Energy, August 2025
- 17.3NorthC und Microsoft Middenmeer, September 2025
- 17.4Equinix-Grundstücke in Amsterdam, Oktober 2025
- 17.5Iron Mountain AMS-1, April 2026
- 17.6DDA State of the Dutch Data Centers, Juni 2026
- 18Wichtigste Erkenntnisse
- 18.1Wachstum bis 2035
- 18.2Groningen und Eemshaven
- 18.3Lebenszyklusausgaben
- 18.4Racks über 40 kW
- 19Forschungsmethodik
- 19.1Modelleingaben
- 19.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur in den Niederlanden, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Infrastrukturkosten je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Projektart, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 8Niederländische Genehmigungs- und Stromkarte für Rechenzentren
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 größten Standorte, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2,45 Mrd. USD im Jahr 2026, 24,98 % mehr als 1,96 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 4,97 Mrd. USD erreichen, eine CAGR von 9,73 % ab 2025.
9,73 % pro Jahr von 2025 bis 2035, nach 8,90 % pro Jahr von 2020 bis 2025, da die gebaute Kapazität von 125 MW im Jahr 2025 auf 230 MW pro Jahr bis 2030 steigt (DC Market Insights).
Mehr als 1,5 GW IT-Kapazität Ende 2025, so die Dutch Data Center Association, die bis 2031 2,8 GW erwartet. Das Basisszenario von DC Market Insights erreicht bis 2035 rund 3.452 MW.
Rund 11,25 Mio. USD je MW neuer IT-Kapazität im Jahr 2025, etwa 9,96 Mio. EUR, zuzüglich 0,40 Mio. USD je installiertem MW und Jahr für Modernisierungen (Schätzungen von DC Market Insights).
Nur in Teilen von Het Hogeland (Eemshaven) und Hollands Kroon (Middenmeer), nach dem Erlass vom 20. Dezember 2023 für Standorte über 10 Hektar und 70 MW. DC Market Insights verortet dort 40,00 % der Ausgaben 2035.
Racks über 40 kW, mit 22,48 % pro Jahr auf 2,09 Mrd. USD bis 2035, weil Betreiber mehr Last in feste Netzanschlüsse packen. Lebenszyklus-Modernisierungen sind mit 28,40 % der Ausgaben 2025 die größte Komponente.
Groningen (Eemshaven), mit 14,56 % pro Jahr auf 994,52 Mio. USD bis 2035, als einzige Zone für neue Hyperscale-Campusse. Die Metropolregion Amsterdam hält 2025 noch 55,00 % der Ausgaben.
Im Durchschnitt 4,5 Jahre, gegenüber 10 Wochen im Jahr 2016, so die Dutch Data Center Association. Im Oktober 2025 warteten rund 14.000 Anträge von Großverbrauchern in der nationalen Warteschlange.
Schneider Electric, Vertiv, ABB, Eaton und Siemens liefern rund 52 % des Werts der elektrischen und Kühlungsausrüstung (Schätzung von DC Market Insights); Equinix, Digital Realty, NorthC, Microsoft und Google sind die wichtigsten Käufer.
2,45 Mrd. USD im Jahr 2026 ist die Zahl von DC Market Insights nur für Gebäudeinfrastruktur. Schätzungen, die Server und GPUs hinzurechnen oder Investitionen bei der Ankündigung zählen, fallen deutlich höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.