
Mercato delle infrastrutture dei data center nei Paesi Bassi: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle infrastrutture dei data center nei Paesi Bassi era pari a USD 1,960.0 milioni; si prevede che raggiunga USD 4,970.0 milioni entro il 2035, con un CAGR del 9.73%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
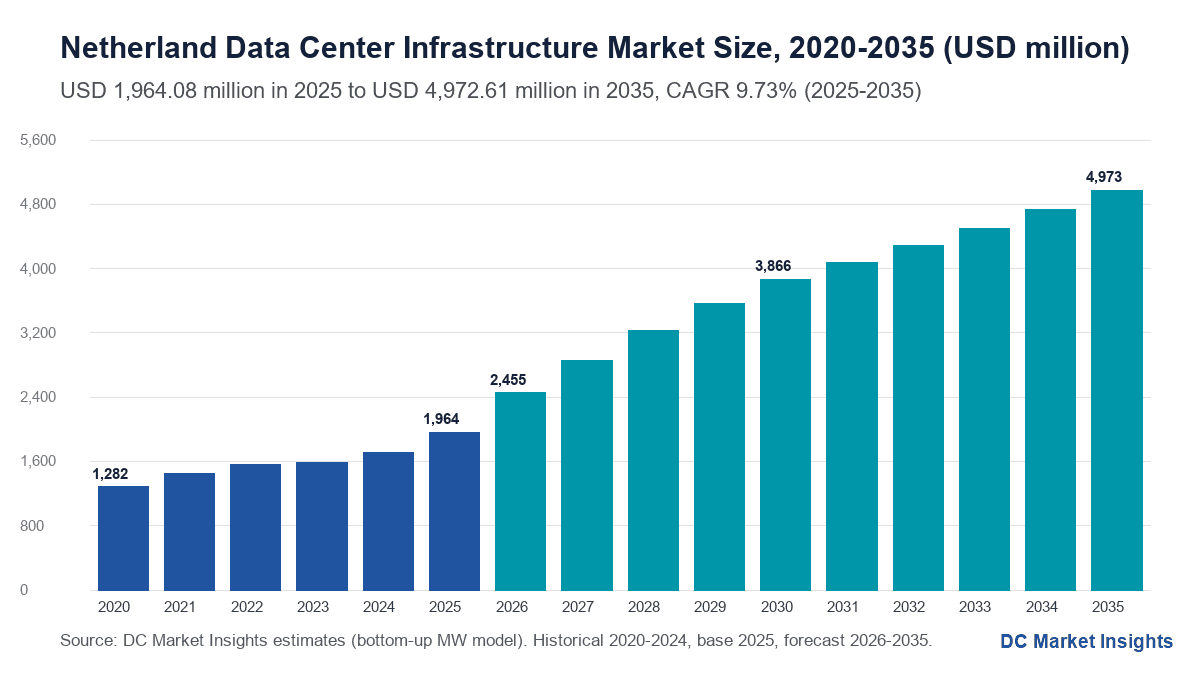
Il mercato delle infrastrutture dei data center nei Paesi Bassi vale USD 2,45 miliardi nel 2026 e si prevede che raggiunga USD 4,97 miliardi entro il 2035, rispetto a USD 1,96 miliardi nel 2025, con un CAGR del 9,73% dal 2025 al 2035 (stima DC Market Insights). Le infrastrutture dei data center nei Paesi Bassi comprendono quadri elettrici, gruppi di continuità (UPS), generatori, impianti di raffreddamento, involucro edilizio, rack e software di monitoraggio installati nei data center olandesi, oltre agli aggiornamenti che li mantengono in funzione. A dettare il ritmo non è la domanda ma la rete elettrica: un nuovo allacciamento per un data center richiedeva 10 settimane nel 2016 e oggi richiede in media 4,5 anni, secondo la Dutch Data Center Association (DDA, giugno 2026), mentre la coda nazionale dei grandi utenti in attesa di potenza ha raggiunto circa 14.000 richieste (Ministero del Clima e della Crescita Verde, ottobre 2025). Il conto del 2025 è di 125 megawatt (MW) di capacità IT costruita × USD 11,25 milioni di infrastrutture per MW = USD 1,41 miliardi di nuove costruzioni, più 1.395 MW installati × USD 0,40 milioni per MW all’anno = USD 557,83 milioni di aggiornamenti. I rack oltre i 40 kilowatt (kW) sono il segmento più rapido con il 22,48% annuo, e Groningen (Eemshaven) è la regione più rapida con il 14,56% annuo perché un decreto del dicembre 2023 (Staatsblad 2023, 492) ha lasciato Het Hogeland come unico luogo in cui si può costruire un nuovo campus hyperscale.
Statistiche chiave: quanto vale il mercato delle infrastrutture dei data center nei Paesi Bassi nel 2026?
DC Market Insights valuta il mercato delle infrastrutture dei data center nei Paesi Bassi a USD 2,45 miliardi nel 2026, il 24,98% in più rispetto a USD 1,96 miliardi nel 2025.
- Dimensione del mercato 2025: USD 1,96 miliardi; 2026: USD 2,45 miliardi; 2030: USD 3,87 miliardi; 2035: USD 4,97 miliardi.
- CAGR 2025-2035: 9,73% nello scenario base; l’intervallo per il 2035 va da USD 3,61 miliardi (scenario basso, 6,29%) a USD 6,53 miliardi (scenario alto, 12,76%).
- Infrastrutture per MW di nuova capacità IT nel 2025: USD 11,25 milioni, di cui USD 4,35 milioni per le apparecchiature elettriche (stima DC Market Insights).
- Componente più grande: DCIM, monitoraggio e aggiornamenti del ciclo di vita, USD 557,83 milioni ovvero il 28,40% della spesa 2025, perché la base installata è già di circa 1.506 MW.
- Segmento più rapido: rack oltre i 40 kW, da USD 274,97 milioni a USD 2,09 miliardi, 22,48% annuo.
- Tipo di data center più grande: colocation e wholesale, USD 1,02 miliardi (52,00%).
- Regione leader: Area metropolitana di Amsterdam, USD 1,08 miliardi (55,00%); regione più rapida: Groningen (Eemshaven) con il 14,56% annuo.
- Località più grande: città di Amsterdam, USD 530,30 milioni nel 2025.
- Capacità IT installata: circa 1.506 MW a fine 2025, in linea con i “più di 1,5 GW” della DDA, e circa 3.452 MW entro il 2035 (stima DC Market Insights).
- Leader di mercato: Schneider Electric, Vertiv, ABB, Eaton e Siemens forniscono circa il 52% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights).
Sintesi: quanto spendono ogni anno i data center olandesi per energia, raffreddamento ed edifici?
La dimensione del mercato delle infrastrutture dei data center nei Paesi Bassi era di USD 1,28 miliardi nel 2020, ha raggiunto USD 1,96 miliardi nel 2025 e si prevede che arrivi a USD 4,97 miliardi entro il 2035, con un CAGR del 9,73% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,96 miliardi |
| Dimensione del mercato 2026 | USD 2,45 miliardi |
| CAGR 2025-2035 | 9,73% |
| Dimensione del mercato 2035 | USD 4,97 miliardi |
La spesa è cresciuta dell’8,90% annuo dal 2020 al 2025, mentre il divieto hyperscale e la coda di rete hanno limitato le nuove costruzioni a 95-125 MW l’anno; Statistics Netherlands (CBS) ha rilevato che il consumo di elettricità dei data center è aumentato del 37% dal 2021, fino a 5.100 gigawattora (GWh) nel 2024, il 4,6% del consumo nazionale. La crescita del 9,73% annuo dopo il 2025 poggia su due elementi previsti dalla DDA: un aumento della capacità del 12% annuo fino a 2,8 gigawatt (GW) entro il 2031 e lo spostamento delle nuove costruzioni da Amsterdam verso Eemshaven e Middenmeer. Lo scenario base di DC Market Insights è un po’ più prudente, con circa 2.622 MW nel 2031.
Che cosa comprendono le infrastrutture dei data center nei Paesi Bassi e dove subentra il report sul mercato dei data center?
Le infrastrutture dei data center nei Paesi Bassi contano USD 1,96 miliardi di spesa nel 2025 per i sistemi che alimentano, raffreddano, ospitano e monitorano le apparecchiature IT nei data center olandesi; server e reti rientrano nel report Netherland Data Center Market.
Incluso
- Infrastrutture elettriche: sottostazioni in sito, trasformatori, quadri di media tensione, sistemi UPS, batterie, condotti sbarre, distribuzione dell’energia e generatori di riserva.
- Infrastrutture meccaniche e di raffreddamento: refrigeratori, dry cooler, unità di trattamento aria, pompe, tubazioni, collegamenti per il recupero del calore e unità di distribuzione del refrigerante per i rack raffreddati a liquido.
- Involucro edilizio e opere civili, compresi struttura, compartimentazione antincendio e perimetri di sicurezza fisica.
- Rack, sistemi di contenimento, passerelle portacavi e allestimento della white space.
- Software di gestione delle infrastrutture dei data center (DCIM) e di gestione degli edifici, contatori di energia per la rendicontazione UE e aggiornamenti del ciclo di vita come la sostituzione di UPS e batterie.
Escluso
- Server, GPU, storage e switch di rete, trattati nel Netherland Data Center Market e nel Netherlands AI Data Center Market.
- Infrastrutture di comunicazione esterne all’edificio (cavi sottomarini, fibra a lunga distanza), terreni, rete pubblica oltre il confine del sito e ricavi da affitto in colocation.
- Bollette elettriche e personale operativo.
Un unico totale in cinque viste
Ogni dollaro del 2025 compare una sola volta in ciascuna suddivisione: nuove costruzioni (USD 1,41 miliardi) più retrofit e ciclo di vita (USD 557,83 milioni) danno USD 1,96 miliardi, e le suddivisioni per componente, tipo di data center, densità dei rack e regione arrivano allo stesso totale.
Perché le stime sul mercato delle infrastrutture dei data center nei Paesi Bassi differiscono?
DC Market Insights stima il mercato delle infrastrutture dei data center nei Paesi Bassi nel 2026 a USD 2,45 miliardi per le sole infrastrutture degli impianti; le cifre con lo stesso nome che aggiungono l’hardware IT o contano il capitale alla data dell’annuncio risultano molto più alte o più basse.
Tre scelte spiegano gran parte della differenza. Primo, aggiungere server e GPU cambia l’ordine di grandezza: una sala GPU contiene più valore nel calcolo che nell’edificio che la ospita, quindi questo report lascia l’hardware IT al report Netherland Data Center Market e indica il confine in entrambi. Secondo, alcune cifre seguono gli annunci di investimento: la DDA prevedeva un investimento record in colocation di oltre EUR 1,4 miliardi nel 2025, una cifra che include terreni e oneri di allacciamento alla rete e riguarda edifici consegnati in più anni, mentre DC Market Insights registra le apparecchiature al momento dell’installazione, USD 1,02 miliardi per colocation e wholesale nel 2025. Terzo, la precedente edizione di questo report contava anche le apparecchiature IT e di rete e arrivava a USD 1,47 miliardi per il 2025 su una base più ristretta; il modello ricostruito la sostituisce.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Infrastrutture elettriche | Sì, USD 543,75 milioni (2025) | Acquistate dallo sviluppatore del data center |
| Meccanica e raffreddamento | Sì, USD 387,50 milioni (2025) | Acquistate dallo sviluppatore del data center |
| Involucro, opere civili e allestimento | Sì, USD 475,00 milioni (2025) | Parte di ogni nuova sala |
| DCIM e aggiornamenti del ciclo di vita | Sì, USD 557,83 milioni (2025) | Mantengono in funzione circa 1.506 MW |
| Server, GPU, storage e reti | No | Apparecchiature IT con acquirenti e budget propri |
| Potenziamento della rete TenneT e Liander | No | Spesa sulla rete pubblica oltre il confine del sito |
| Terreni e affitto in colocation | No | Immobiliare e ricavi degli operatori, non apparecchiature |
Server, switch di rete, tratte sottomarine e in fibra, lavori sulla rete pubblica, terreni e servizi cloud restano fuori dal perimetro anche quando li fornisce un unico appaltatore. Anche l’espansione delle infrastrutture digitali in senso lato, come la fibra fino alle abitazioni, è fuori dal perimetro. Alcune definizioni più ampie contano anche i servizi dei fornitori di infrastrutture di supporto, i programmi di modernizzazione nella diffusione delle infrastrutture e gli studi di benchmarking competitivo dei fornitori; qui la tecnologia delle infrastrutture elettriche, le costruzioni sostenibili e modulari e le sale delle medie imprese sono valutate all’interno dei segmenti, mentre gli onorari di consulenza e benchmarking restano esclusi. Tutti i gruppi di acquirenti rientrano nel perimetro: proprietari hyperscale, fornitori di colocation, operatori di telecomunicazioni, banche ed enti pubblici con sale proprie, e piccole e medie imprese (PMI) che acquistano una singola sala edge.
Fattori di crescita: perché la spesa per le infrastrutture dei data center nei Paesi Bassi aumenta nonostante la coda di rete?
Tre forze specifiche dei Paesi Bassi portano la spesa da USD 1,96 miliardi nel 2025 a USD 3,87 miliardi nel 2030: un decreto hyperscale che concentra i grandi progetti in due luoghi, una base installata oltre 1,5 GW che richiede aggiornamenti e una domanda di colocation intorno ad Amsterdam che ora deve rientrare in limiti di potenza fissi.
Il decreto hyperscale del dicembre 2023 indirizza i nuovi campus verso Eemshaven e Middenmeer
Il decreto del 20 dicembre 2023 (Staatsblad 2023, 492) definisce data center hyperscale un sito con più di 10 ettari di superficie e un allacciamento alla rete di 70 MW o più, e consente tali siti solo in parti di Het Hogeland (Eemshaven) e Hollands Kroon (Agriport A7 a Middenmeer), con nuovi campus solo a Het Hogeland. In questo modo la pipeline nazionale si riduce a due cantieri: DC Market Insights colloca in questi due luoghi il 30,00% della spesa infrastrutturale del 2025 e il 40,00% entro il 2035, USD 1,99 miliardi in quell’anno. Microsoft ha annunciato la fase successiva del suo campus di Middenmeer il 10 settembre 2025, secondo Microsoft.
Una base installata di 1.506 MW trasforma gli aggiornamenti in un business da USD 558 milioni
La DDA ha riportato più di 1,5 GW di capacità IT a fine 2025, il 7% in più in un anno, e il CBS conta circa 45 grandi siti che assorbono circa il 90% dell’elettricità dei data center. Ogni MW di questa base richiede sostituzioni di UPS e batterie, sistemi di controllo e retrofit del raffreddamento per circa USD 0,40 milioni l’anno, quindi il lavoro sul ciclo di vita rappresenta il 28,40% della spesa 2025 e cresce del 12,08% annuo fino a USD 1,75 miliardi, più rapidamente delle nuove costruzioni all’8,66%.
Il limite di 670 MVA di Amsterdam spinge gli operatori a costruire in modo più denso, non più esteso
La politica di Amsterdam fino al 2030 consente ai data center fino a 670 megavoltampere (MVA) di capacità di allacciamento, e nel dicembre 2023 il comune ha irrigidito le nuove richieste con il principio “no, a meno che” (Gemeenteblad 2023, 565649). La Provincia dell’Olanda Settentrionale ha riferito nel gennaio 2025 che Amsterdam rilascia solo metà dello spazio riservato prima del 2030 e che Haarlemmermeer ha esaurito tutta la capacità prevista dal piano urbanistico (Provincia dell’Olanda Settentrionale). Gli operatori rispondono mettendo più kW in ogni rack all’interno della potenza di cui già dispongono, ed è per questo che DC Market Insights prevede che la spesa per i rack da 15 a 40 kW cresca dell’11,55% annuo a livello nazionale fino a USD 1,64 miliardi entro il 2035.
Tendenze di mercato: che cosa cambia all’interno delle sale dei data center olandesi?
Le sale ad alta densità raffreddate a liquido assorbono una quota crescente della spesa per le infrastrutture dei data center olandesi: i rack oltre i 40 kW passano dal 14,00% della spesa 2025 a circa il 42% entro il 2035, USD 2,09 miliardi.
Il recupero del calore entra nella progettazione del raffreddamento
Equinix e il Comune di Diemen hanno concordato nel gennaio 2025 di studiare il riscaldamento delle abitazioni locali con il calore residuo del data center AM4 all’Amsterdam Science Park, secondo Equinix. I collegamenti per il recupero del calore aggiungono pompe, scambiatori di calore e tubazioni al pacchetto meccanico, parte dei USD 387,50 milioni spesi in infrastrutture meccaniche e di raffreddamento nel 2025; il report Netherlands Data Center Thermal Management Market segue queste apparecchiature in dettaglio.
Gli operatori cercano energia dietro il contatore
Equinix e ULC-Energy hanno concordato nell’agosto 2025 di esplorare fino a 250 megawatt elettrici (MWe) di energia da piccoli reattori modulari per i data center Equinix nei Paesi Bassi, secondo Equinix. Con un’attesa media di 4,5 anni per un allacciamento alla rete, la generazione in sito, l’accumulo a batteria e i progetti UPS flessibili rispetto alla rete entrano nel pacchetto elettrico, che DC Market Insights valuta USD 543,75 milioni nel 2025 e USD 1,25 miliardi nel 2035.
Gli acquirenti di colocation passano alle sale elettriche prefabbricate
Schneider Electric ha riferito il 16 ottobre 2026 che l’Europa è cresciuta organicamente dell’8,6% nel terzo trimestre, trainata dai data center, con i clienti regionali di colocation che adottano un approccio chiavi in mano completamente integrato (Schneider Electric). I moduli prefabbricati di alimentazione e raffreddamento accorciano i tempi di costruzione nei siti olandesi in cui è la data di allacciamento alla rete, non l’edificio, a fissare il giorno di apertura.
Sfide di mercato: che cosa potrebbe frenare la spesa per le infrastrutture dei data center nei Paesi Bassi?
Due vincoli potrebbero sottrarre fino a USD 1,36 miliardi allo scenario base 2035 per le infrastrutture dei data center nei Paesi Bassi: la coda per gli allacciamenti alla rete e il costo dell’elettricità.
Un’attesa di 4,5 anni per la rete e 14.000 richieste in coda
La coda nazionale dei grandi utenti in attesa di prelevare energia dalla rete è salita a circa 14.000 richieste, secondo la lettera del governo sulla congestione della rete del 6 ottobre 2025, e la DDA afferma che un allacciamento medio per un data center richiede ora 4,5 anni. Se l’attesa non si accorcia, si applica lo scenario restrittivo della DDA di 2,1 GW; lo scenario basso di DC Market Insights riduce la nuova capacità del 30% dal 2027 e arriva a USD 3,61 miliardi nel 2035, il 6,29% annuo.
Elettricità sopra la media UE per i grandi utenti
L’elettricità non domestica olandese costava EUR 0,1179 per kilowattora (kWh) per gli utenti da 70.000 a 149.999 megawattora (MWh) l’anno nel secondo semestre 2025, IVA esclusa, contro una media UE di EUR 0,1095, secondo Eurostat. Un sito da 10 MW a pieno carico consuma circa 110.000 MWh l’anno con un’efficienza energetica (PUE) di 1,25, quindi il divario di EUR 0,0084 costa circa EUR 0,92 milioni l’anno, uno dei motivi per cui alcuni clienti AI guardano prima ai siti nordici.
Opportunità di mercato: dove sono i prossimi contratti per le infrastrutture dei data center nei Paesi Bassi?
Due bacini aggiungono oltre USD 1,5 miliardi di domanda annua di infrastrutture per data center entro il 2035: lo sviluppo hyperscale di Eemshaven e la riserva di Schiphol Trade Park.
Eemshaven: da USD 255,33 milioni nel 2025 a USD 994,52 milioni nel 2035
Google ha investito quasi EUR 1,5 miliardi nel suo data center di Eemshaven, secondo l’annuncio di Google del marzo 2018 relativo a un’espansione da EUR 500 milioni, e il governo nazionale e la regione si sono impegnati nel giugno 2025 a raccogliere EUR 200 milioni per una AI factory a Groningen (Governo dei Paesi Bassi). Essendo l’unica area aperta a nuovi campus hyperscale, Eemshaven cresce del 14,56% annuo nel modello di DC Market Insights, il ritmo più rapido tra le 12 località monitorate.
La riserva di 200 MW di Schiphol Trade Park: circa USD 2,25 miliardi di infrastrutture
La Provincia dell’Olanda Settentrionale indica circa 20 ettari ancora disponibili per data center a Schiphol Trade Park, con una domanda energetica totale di 200 MW. A USD 11,25 milioni per MW, 200 MW di IT valgono circa USD 2,25 miliardi di infrastrutture a prezzi 2025, che DC Market Insights distribuisce dal 2026 al 2032 nella voce Haarlemmermeer, USD 596,71 milioni nel 2035.
Quanto costa un megawatt di infrastrutture per data center nei Paesi Bassi?
Le infrastrutture dei data center nei Paesi Bassi costano circa USD 11,25 milioni per MW di nuova capacità IT nel 2025, circa EUR 9,96 milioni a USD 1,13 per euro, più USD 0,40 milioni per MW installato all’anno per gli aggiornamenti (stime DC Market Insights).
| Anno | Infrastrutture di nuova costruzione per MW (USD milioni) | Spesa del ciclo di vita per MW installato all’anno (USD milioni) |
|---|---|---|
| 2020 | 10,29 | 0,33 |
| 2025 | 11,25 | 0,40 |
| 2030 | 12,30 | 0,47 |
| 2035 | 13,45 | 0,54 |
Il dato olandese supera i riferimenti dell’Europa meridionale per tre costi locali: le sottostazioni in sito necessarie dove il gestore di rete non può fornire la media tensione in tempo, i collegamenti per il recupero del calore richiesti dai permessi nell’area di Amsterdam e la costruzione in un mercato del lavoro teso. Due riferimenti europei pubblicati lo inquadrano: il Governo del Portogallo considera circa EUR 8 miliardi di investimento iniziale per ogni GW aggiuntivo, EUR 8,00 milioni per MW, e Start Campus stima il suo campus di Sines da 1,2 GW in oltre EUR 8,5 miliardi di costruzione, circa EUR 7,08 milioni per MW. Il valore di DC Market Insights di EUR 9,96 milioni per MW per i Paesi Bassi è circa un quarto più alto e cresce dell’1,8% annuo perché il raffreddamento a liquido aggiunge pompe, tubazioni e distribuzione elettrica per MW. L’elettricità, il principale costo operativo, è di EUR 0,1179 per kWh per i grandi utenti olandesi (Eurostat, secondo semestre 2025).
Quali norme olandesi e UE disciplinano le infrastrutture dei data center?
Quattro strumenti determinano dove possono andare i USD 2,45 miliardi di spesa del 2026 per le infrastrutture dei data center e che cosa devono misurare.
- Decreto del 20 dicembre 2023 (Staatsblad 2023, 492): i data center hyperscale oltre 10 ettari e 70 MW sono consentiti solo in parti di Het Hogeland e Hollands Kroon, dopo una decisione preparatoria del 16 febbraio 2022.
- Politica di Amsterdam sui data center (Gemeenteblad 2023, 565649) e strategia dell’Olanda Settentrionale sui data center 2025-2027: un limite di 670 MVA ad Amsterdam fino al 2030, e la provincia decide sui siti oltre i 50 MW.
- Regolamento delegato (UE) 2024/1364 del 14 marzo 2024 ai sensi della direttiva sull’efficienza energetica: i data center con almeno 500 kW di potenza IT installata comunicano ogni anno indicatori su energia, acqua, calore di scarto ed energia rinnovabile; la finestra di rendicontazione olandese 2026 è stata aperta dal 16 marzo al 15 maggio 2026 tramite l’Agenzia olandese per le imprese (RVO), ai sensi del Regolamento delegato (UE) 2024/1364 della Commissione.
- Norme di progettazione: EN 50600 per gli impianti dei data center e ANSI/TIA-942 per le infrastrutture di telecomunicazione, che le gare olandesi citano insieme all’obbligo di risparmio energetico per i data center commerciali.
La soglia di 500 kW porta nella rendicontazione annuale la maggior parte dei circa 192 data center olandesi di colocation e hyperscale censiti dalla DDA, il che richiede contatori e DCIM che DC Market Insights conteggia nel bacino del ciclo di vita da USD 557,83 milioni per il 2025.
Quale segmento concentra il maggior valore nelle infrastrutture dei data center nei Paesi Bassi?
Nelle infrastrutture dei data center nei Paesi Bassi, DCIM, monitoraggio e aggiornamenti del ciclo di vita concentrano il maggior valore con USD 557,83 milioni nel 2025, il 28,40% del mercato, mentre i rack oltre i 40 kW crescono più rapidamente con il 22,48% annuo.
Per componente
Il lavoro sul ciclo di vita è in testa perché la base olandese è ampia rispetto alle nuove costruzioni; le infrastrutture elettriche sono il pacchetto di nuova costruzione più grande con il 27,68% della spesa 2025.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastrutture elettriche | 543,75 | 27,68% | 1.247,90 | 8,66% |
| Infrastrutture meccaniche e di raffreddamento | 387,50 | 19,73% | 889,30 | 8,66% |
| Involucro edilizio e opere civili | 325,00 | 16,55% | 745,87 | 8,66% |
| Rack, cablaggio e allestimento della white space | 150,00 | 7,64% | 344,25 | 8,66% |
| DCIM, monitoraggio e aggiornamenti del ciclo di vita | 557,83 | 28,40% | 1.745,30 | 12,08% |
Per tipo di progetto
Le nuove costruzioni rappresentano il 71,60% della spesa 2025; retrofit e ciclo di vita crescono più rapidamente, al 12,08% annuo.
| Tipo di progetto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuove costruzioni | 1.406,25 | 71,60% | 3.227,32 | 8,66% |
| Retrofit e ciclo di vita | 557,83 | 28,40% | 1.745,30 | 12,08% |
Per tipo di data center
Colocation e wholesale sono in testa nel 2025 perché la DDA conta 924 MW di capacità in colocation nel 2024, di cui circa il 70% nell’Area metropolitana di Amsterdam; l’autocostruzione hyperscale cresce più rapidamente, al 12,08% annuo, con l’espansione di Middenmeer ed Eemshaven.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation e wholesale | 1.021,32 | 52,00% | 2.237,68 | 8,16% |
| Autocostruzione hyperscale | 667,79 | 34,00% | 2.088,50 | 12,08% |
| Aziende e pubblica amministrazione | 176,77 | 9,00% | 348,08 | 7,01% |
| Telecomunicazioni ed edge | 98,20 | 5,00% | 298,36 | 11,75% |
Per densità dei rack
I rack sotto i 15 kW detengono ancora il 58,00% della spesa 2025, ma i rack oltre i 40 kW li superano prima del 2035 perché i clienti AI hanno bisogno di file raffreddate a liquido.
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 15 kW per rack | 1.139,16 | 58,00% | 1.243,15 | 0,88% |
| Da 15 a 40 kW per rack | 549,94 | 28,00% | 1.640,96 | 11,55% |
| Oltre 40 kW per rack | 274,97 | 14,00% | 2.088,50 | 22,48% |
Esclusiva DC: la mappa olandese di permessi ed energia per i data center, sei zone sotto quattro regole
DC Market Insights mappa dove le regole olandesi consentono ancora capacità per data center e che cosa ciò significa per la spesa in infrastrutture: le sei zone valgono USD 1,96 miliardi nel 2025 e USD 4,97 miliardi nel 2035; questo modello di DC Market Insights si basa su 14 input tratti dal decreto nazionale, dalla politica di Amsterdam, dalla strategia dell’Olanda Settentrionale e dal modello per località.
| Zona | Regola che limita la nuova capacità | Fonte | 2025 (USD milioni) | 2035 (USD milioni) |
|---|---|---|---|---|
| Amsterdam (città) | La politica comunale ha limitato i data center a 670 MVA di capacità di allacciamento fino al 2030, irrigidita in “no, a meno che” nel dicembre 2023; solo metà dello spazio riservato viene rilasciata prima del 2030 | Gemeenteblad 2023, 565649; Provincia dell’Olanda Settentrionale | 530,30 | 994,52 |
| Haarlemmermeer (Schiphol) | La capacità prevista dal piano urbanistico comunale è esaurita; restano circa 20 ettari e 200 MW a Schiphol Trade Park | Provincia dell’Olanda Settentrionale, gennaio 2025 | 314,25 | 596,71 |
| Middenmeer (Agriport A7) | Una delle due aree in cui i siti hyperscale oltre 10 ettari e 70 MW possono ancora crescere; solo i campus esistenti possono espandersi | Decreto del 20 dicembre 2023 (Stb. 2023, 492) | 333,89 | 994,52 |
| Eemshaven (Het Hogeland) | L’unica area in cui si può ancora costruire un nuovo campus hyperscale | Decreto del 20 dicembre 2023 (Stb. 2023, 492) | 255,33 | 994,52 |
| Almere | Fuori dalle aree hyperscale e fuori dall’Olanda Settentrionale: colocation soggetta al piano urbanistico comunale e alla coda della rete regionale | Decreto del 20 dicembre 2023; lettura di DC Market Insights | 78,56 | 298,36 |
| Resto dei Paesi Bassi | Hyperscale (oltre 10 ettari e 70 MW) vietato; colocation consentita secondo il piano urbanistico locale e la coda di rete | Decreto del 20 dicembre 2023 (Stb. 2023, 492) | 451,75 | 1.093,98 |
La mappa mostra perché la previsione si sposta verso nord: Middenmeer ed Eemshaven, le due zone in cui i grandi campus possono ancora crescere, passano dal 30,00% della spesa nel 2025 al 40,00% nel 2035, mentre la città di Amsterdam cresce solo del 6,49% annuo all’interno del suo limite di 670 MVA. Iron Mountain mostra quanto può stare in un unico lotto di Amsterdam: il suo campus AMS-1 funziona oggi con 13,1 MW, aggiunge 10 MW con entrata in servizio nel secondo trimestre 2027 e raggiunge 30 MW di IT critico a pieno sviluppo, secondo Iron Mountain.
Dove si spendono nei Paesi Bassi i fondi per le infrastrutture dei data center?
L’Area metropolitana di Amsterdam guida le infrastrutture dei data center nei Paesi Bassi con USD 1,08 miliardi nel 2025, il 55,00% della spesa, mentre Groningen (Eemshaven) cresce più rapidamente con il 14,56% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Area metropolitana di Amsterdam | 1.080,24 | 55,00% | 2.337,13 | 8,02% |
| Hollands Kroon (Middenmeer) | 333,89 | 17,00% | 994,52 | 11,53% |
| Groningen (Eemshaven) | 255,33 | 13,00% | 994,52 | 14,56% |
| Rotterdam, L’Aia e Utrecht | 176,77 | 9,00% | 348,08 | 7,01% |
| Paesi Bassi orientali e meridionali | 117,84 | 6,00% | 298,36 | 9,73% |
Area metropolitana di Amsterdam
USD 1,08 miliardi nel 2025 e USD 2,34 miliardi entro il 2035, una crescita rallentata all’8,02% annuo dal limite comunale; NorthC ha rilevato un data center Colt ad Amsterdam il 1° settembre 2025 nell’ambito di un accordo su sei siti che aggiunge oltre 25 MW, secondo NorthC.
Hollands Kroon (Middenmeer)
USD 333,89 milioni nel 2025, 11,53% annuo fino a USD 994,52 milioni: il campus Agriport A7, dove Microsoft impiega 450 persone, può espandersi in base al decreto del 2023.
Groningen (Eemshaven)
USD 255,33 milioni nel 2025, in crescita del 14,56% annuo fino a USD 994,52 milioni: l’unica zona aperta a nuovi campus hyperscale.
Rotterdam, L’Aia e Utrecht
USD 176,77 milioni nel 2025, 7,01% annuo fino a USD 348,08 milioni, da sale di aziende, pubblica amministrazione e attività portuali.
Paesi Bassi orientali e meridionali
USD 117,84 milioni nel 2025, 9,73% annuo fino a USD 298,36 milioni, dalla colocation regionale a Eindhoven, Arnhem ed Enschede, dove le code di rete sono più brevi che nell’Olanda Settentrionale.
Quali località olandesi guidano la spesa per le infrastrutture dei data center?
La città di Amsterdam guida la spesa per le infrastrutture dei data center con USD 530,30 milioni nel 2025; Eemshaven cresce più rapidamente con il 14,56% annuo e raggiunge USD 994,52 milioni entro il 2035.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Amsterdam (città) | Area metropolitana di Amsterdam | 530,30 | 994,52 | 6,49% |
| 2 | Middenmeer (Agriport A7) | Hollands Kroon (Middenmeer) | 333,89 | 994,52 | 11,53% |
| 3 | Haarlemmermeer (Schiphol) | Area metropolitana di Amsterdam | 314,25 | 596,71 | 6,62% |
| 4 | Eemshaven | Groningen (Eemshaven) | 255,33 | 994,52 | 14,56% |
| 5 | Almere | Area metropolitana di Amsterdam | 78,56 | 298,36 | 14,28% |
| 6 | Rotterdam | Rotterdam, L’Aia e Utrecht | 68,74 | 149,18 | 8,06% |
| 7 | Utrecht | Rotterdam, L’Aia e Utrecht | 49,10 | 99,45 | 7,31% |
| 8 | Zaanstad | Area metropolitana di Amsterdam | 39,28 | 99,45 | 9,73% |
| 9 | L’Aia | Rotterdam, L’Aia e Utrecht | 39,28 | 74,59 | 6,62% |
| 10 | Eindhoven | Paesi Bassi orientali e meridionali | 39,28 | 99,45 | 9,73% |
| 11 | Arnhem | Paesi Bassi orientali e meridionali | 23,57 | 59,67 | 9,73% |
| 12 | Enschede | Paesi Bassi orientali e meridionali | 19,64 | 49,73 | 9,73% |
Le 12 località concentrano circa il 92% della spesa nazionale nel 2025. Almere, con il 14,28% annuo, è la località più rapida fuori dalle zone hyperscale perché si trova all’interno dell’anello in fibra di Amsterdam ma fuori dal limite di Amsterdam. Per il quadro europeo, si veda il Europe Data Center Infrastructure Market.
Analisi degli scenari: e se la coda di rete persiste? Scenari di previsione del mercato delle infrastrutture dei data center nei Paesi Bassi al 2035
La spesa per le infrastrutture dei data center nei Paesi Bassi si colloca tra USD 3,61 miliardi e USD 6,53 miliardi entro il 2035 nei tre scenari, con USD 4,97 miliardi nello scenario base (scenari DC Market Insights).
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Scenario basso | 3.614,80 | 6,29% | Nuova capacità inferiore del 30% rispetto allo scenario base perché la coda di rete persiste (percorso restrittivo della DDA, 2,1 GW); prezzi inferiori del 3% |
| Scenario base | 4.972,61 | 9,73% | 230 MW costruiti nel 2030 e 240 MW nel 2035 |
| Scenario alto | 6.529,56 | 12,76% | Nuova capacità superiore del 30% rispetto allo scenario base, vicina al percorso favorevole della DDA di 3,2 GW; prezzi superiori del 5% |
Lo scenario base costruisce 2.180 MW dal 2026 al 2035; lo scenario alto ne costruisce circa 2.786 MW, il che richiede sia nuove fasi hyperscale a Eemshaven sia allacciamenti alla rete più rapidi intorno ad Amsterdam.
Quali aziende guidano il mercato delle infrastrutture dei data center nei Paesi Bassi?
Cinque produttori di apparecchiature, Schneider Electric, Vertiv, ABB, Eaton e Siemens, forniscono circa il 52% del valore delle infrastrutture elettriche e di raffreddamento per data center installate nei Paesi Bassi (stima DC Market Insights, basata sulla presenza dei prodotti nel 2025 e sulle commesse di progetto rese note), e i tre principali acquirenti di colocation, Equinix, Digital Realty e NorthC, effettuano circa il 28% di tutti gli ordini.
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Rolls-Royce Power Systems (mtu)
- Equinix
- Digital Realty
- NorthC
- Iron Mountain
- Switch Datacenters
- Microsoft
Schneider Electric ha riportato ricavi del terzo trimestre 2026 pari a EUR 11,46 miliardi, in crescita organica del 16,9%, con una domanda dei soli data center in crescita a tre cifre a livello globale, secondo il comunicato del 16 ottobre 2026. Vertiv ha riportato vendite nette del secondo trimestre 2026 pari a USD 3,27 miliardi, il 24% in più rispetto a un anno prima, e prevede USD 14,00 miliardi per il 2026, secondo la documentazione di luglio 2026; le sue vendite in Europa, Medio Oriente e Africa (EMEA) sono cresciute solo dell’1,7%, il che mostra che gli ordini olandesi ed europei sono in ritardo rispetto agli Stati Uniti. ABB ha riportato ordini record nel secondo trimestre 2026 pari a USD 12,04 miliardi e ha dichiarato che investirà circa USD 200 milioni in tre anni nella produzione europea di media tensione, secondo ABB. Sul lato degli acquirenti, Equinix gestisce un programma globale di 58 progetti e ha acquistato terreni ad Amsterdam tra cinque aree metropolitane che insieme supportano oltre 900 MW, secondo i risultati di ottobre 2025.
Quali progetti e accordi sui data center olandesi si sono mossi tra il 2025 e il 2026?
Sei eventi datati dal gennaio 2025 hanno determinato dove andranno i prossimi USD 11,91 miliardi di nuove costruzioni di infrastrutture per data center olandesi dal 2026 al 2030 (stima DC Market Insights).
- Nel gennaio 2025, Equinix e il Comune di Diemen hanno concordato di studiare il recupero del calore da AM4 (Fonte: Equinix).
- Nell’agosto 2025, Equinix e ULC-Energy hanno concordato di esplorare fino a 250 MWe di energia da piccoli reattori modulari per i data center olandesi (Fonte: Equinix).
- Nel settembre 2025, NorthC ha rilevato sei data center Colt, tra cui uno ad Amsterdam, aggiungendo oltre 25 MW (Fonte: NorthC), e Microsoft ha annunciato la fase successiva del suo campus di Middenmeer (Fonte: Microsoft).
- Nell’ottobre 2025, Equinix ha comunicato acquisti di terreni ad Amsterdam e in altre quattro aree metropolitane che supportano oltre 900 MW (Fonte: Equinix).
- Nell’aprile 2026, Iron Mountain ha indicato un’espansione da 10 MW di AMS-1 prevista nel secondo trimestre 2027 (Fonte: Iron Mountain).
- Nel giugno 2026, la DDA ha riportato più di 1,5 GW di capacità IT olandese a fine 2025 e un’attesa media di 4,5 anni per un allacciamento alla rete (Fonte: Dutch Data Center Association).
Punti chiave: quattro numeri dietro le infrastrutture dei data center olandesi al 2035
Quattro conclusioni degli analisti riassumono le prospettive delle infrastrutture dei data center nei Paesi Bassi, ciascuna con il numero e la ragione che lo sostiene.
- USD 4,97 miliardi entro il 2035: la spesa cresce del 9,73% annuo perché la capacità costruita sale da 125 MW nel 2025 a 240 MW l’anno.
- 14,56% annuo a Groningen: Eemshaven cresce più rapidamente perché il decreto del 2023 la lascia come unico luogo per nuovi campus hyperscale.
- 28,40% della spesa 2025 per il lavoro sul ciclo di vita, perché i Paesi Bassi gestiscono già più di 1,5 GW e gli aggiornamenti superano qualsiasi singolo pacchetto di nuova costruzione.
- 22,48% annuo per i rack oltre i 40 kW: gli operatori fanno stare più carico in limiti di rete fissi perché i nuovi allacciamenti richiedono 4,5 anni.
Metodologia: come DC Market Insights costruisce il mercato delle infrastrutture dei data center nei Paesi Bassi a partire dai megawatt
DC Market Insights ha costruito il mercato delle infrastrutture dei data center nei Paesi Bassi dal basso, a partire dalla capacità IT costruita e installata, arrivando a USD 1,96 miliardi per il 2025 da 12 input del modello.
La spesa per nuove costruzioni è pari alla capacità IT costruita (95 MW nel 2020, 125 MW nel 2025, 230 MW nel 2030, 240 MW nel 2035) moltiplicata per un contenuto infrastrutturale di USD 11,25 milioni per MW nel 2025 (elettrico 4,35, meccanico e raffreddamento 3,10, involucro e opere civili 2,60, rack e allestimento 1,20), in aumento dell’1,8% annuo: USD 1,41 miliardi. La spesa per il ciclo di vita è pari alla base installata dell’anno precedente (1.395 MW per il 2025, con l’1% dismesso ogni anno) moltiplicata per USD 0,40 milioni per MW: USD 557,83 milioni. La base di fine 2025 di 1.506 MW corrisponde ai più di 1,5 GW della DDA.
Tre verifiche di coerenza sono rispettate. Primo tetto: lo scenario base raggiunge circa 2.622 MW nel 2031, sotto i 2,8 GW previsti dalla DDA e i 3,2 GW del suo scenario favorevole. Seconda verifica: i 5,1 terawattora (TWh) forniti ai data center nel 2024, secondo il CBS, equivalgono a un carico IT medio di circa 466 MW con un PUE di 1,25, il 33% dei 1.395 MW installati nel modello a fine 2024, un tasso di riempimento coerente con sale che richiedono diversi anni per essere affittate. Soglia minima: la spesa per colocation e wholesale di USD 1,02 miliardi nel 2025, circa EUR 904 milioni, è inferiore all’investimento in colocation previsto dalla DDA di oltre EUR 1,4 miliardi, che include anche terreni e oneri di rete. Maggiori dettagli sull’approccio sono nella metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Un unico totale in cinque viste
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa è incluso ed escluso da questa stima
- 05Fattori di crescita del mercato
- 5.1Il decreto hyperscale del dicembre 2023
- 5.2Una base installata oltre 1,5 GW
- 5.3Il limite di 670 MVA di Amsterdam
- 06Tendenze di mercato
- 6.1Il recupero del calore nella progettazione del raffreddamento
- 6.2Energia dietro il contatore
- 6.3Sale elettriche prefabbricate
- 07Sfide di mercato
- 7.1Un'attesa di 4,5 anni per la rete e 14.000 richieste
- 7.2Elettricità sopra la media UE
- 08Opportunità di mercato
- 8.1Lo sviluppo hyperscale di Eemshaven
- 8.2La riserva di 200 MW di Schiphol Trade Park
- 09Analisi dei prezzi
- 9.1Costo delle infrastrutture per MW, 2020-2035
- 9.2Riferimenti di prezzo europei
- 10Norme e regolamentazione
- 10.1Decreto del 20 dicembre 2023 (Staatsblad 2023, 492)
- 10.2Politica di Amsterdam e strategia dell'Olanda Settentrionale 2025-2027
- 10.3Regolamento delegato (UE) 2024/1364
- 10.4EN 50600 e ANSI/TIA-942
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Infrastrutture elettriche
- 11.3Infrastrutture meccaniche e di raffreddamento
- 11.4Involucro edilizio e opere civili
- 11.5Rack, cablaggio e allestimento della white space
- 11.6DCIM, monitoraggio e aggiornamenti del ciclo di vita
- 11.7Per tipo di progetto
- 11.8Nuove costruzioni
- 11.9Retrofit e ciclo di vita
- 11.10Per tipo di data center
- 11.11Colocation e wholesale
- 11.12Autocostruzione hyperscale
- 11.13Aziende e pubblica amministrazione
- 11.14Telecomunicazioni ed edge
- 11.15Per densità dei rack
- 11.16Sotto 15 kW per rack
- 11.17Da 15 a 40 kW per rack
- 11.18Oltre 40 kW per rack
- 12Esclusiva DC: la mappa olandese di permessi ed energia per i data center
- 12.1Amsterdam (città)
- 12.2Haarlemmermeer (Schiphol)
- 12.3Middenmeer (Agriport A7)
- 12.4Eemshaven (Het Hogeland)
- 12.5Almere
- 12.6Resto dei Paesi Bassi
- 13Analisi regionale
- 13.1Area metropolitana di Amsterdam
- 13.2Hollands Kroon (Middenmeer)
- 13.3Groningen (Eemshaven)
- 13.4Rotterdam, L'Aia e Utrecht
- 13.5Paesi Bassi orientali e meridionali
- 14Analisi per località
- 14.1Amsterdam (città)
- 14.2Middenmeer (Agriport A7)
- 14.3Haarlemmermeer (Schiphol)
- 14.4Eemshaven
- 14.5Almere
- 14.6Rotterdam
- 14.7Utrecht
- 14.8Zaanstad
- 14.9L'Aia
- 14.10Eindhoven
- 14.11Arnhem
- 14.12Enschede
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3ABB
- 16.4Eaton
- 16.5Siemens
- 16.6Legrand
- 16.7Rittal
- 16.8Stulz
- 16.9Rolls-Royce Power Systems (mtu)
- 16.10Equinix
- 16.11Digital Realty
- 16.12NorthC
- 16.13Iron Mountain
- 16.14Switch Datacenters
- 16.15Microsoft
- 16.16Google
- 17Sviluppi recenti
- 17.1Equinix e il recupero del calore a Diemen, gennaio 2025
- 17.2Equinix e ULC-Energy, agosto 2025
- 17.3NorthC e Microsoft Middenmeer, settembre 2025
- 17.4Terreni di Equinix ad Amsterdam, ottobre 2025
- 17.5Iron Mountain AMS-1, aprile 2026
- 17.6DDA State of the Dutch Data Centers, giugno 2026
- 18Punti chiave
- 18.1Crescita fino al 2035
- 18.2Groningen ed Eemshaven
- 18.3Spesa per il ciclo di vita
- 18.4Rack oltre i 40 kW
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche di coerenza
- Fig. 1Dimensione del mercato delle infrastrutture dei data center nei Paesi Bassi, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa è incluso ed escluso da questa stima
- Tabella 3Costo delle infrastrutture per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipo di progetto, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per densità dei rack, 2025 e 2035
- Tabella 8Mappa olandese di permessi ed energia per i data center
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Prime 12 località, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,45 miliardi nel 2026, in aumento del 24,98% rispetto a USD 1,96 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 4,97 miliardi entro il 2035, con un CAGR del 9,73% dal 2025.
Il 9,73% annuo dal 2025 al 2035, dopo l’8,90% annuo dal 2020 al 2025, poiché la capacità costruita sale da 125 MW nel 2025 a 230 MW l’anno entro il 2030 (DC Market Insights).
Più di 1,5 GW di capacità IT a fine 2025, secondo la Dutch Data Center Association, che prevede 2,8 GW entro il 2031. Lo scenario base di DC Market Insights arriva a circa 3.452 MW entro il 2035.
Circa USD 11,25 milioni per MW di nuova capacità IT nel 2025, circa EUR 9,96 milioni, più USD 0,40 milioni per MW installato all’anno per gli aggiornamenti (stime DC Market Insights).
Solo in parti di Het Hogeland (Eemshaven) e Hollands Kroon (Middenmeer), in base al decreto del 20 dicembre 2023 per i siti oltre 10 ettari e 70 MW. DC Market Insights colloca lì il 40,00% della spesa del 2035.
I rack oltre i 40 kW, con il 22,48% annuo fino a USD 2,09 miliardi entro il 2035, perché gli operatori concentrano più carico in allacciamenti di rete fissi. Gli aggiornamenti del ciclo di vita sono la componente più grande con il 28,40% della spesa 2025.
Groningen (Eemshaven), con il 14,56% annuo fino a USD 994,52 milioni entro il 2035, in quanto unica zona per nuovi campus hyperscale. L’Area metropolitana di Amsterdam detiene ancora il 55,00% della spesa 2025.
In media 4,5 anni, contro 10 settimane nel 2016, secondo la Dutch Data Center Association. Circa 14.000 richieste di grandi utenti erano in attesa nella coda nazionale nell’ottobre 2025.
Schneider Electric, Vertiv, ABB, Eaton e Siemens forniscono circa il 52% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights); Equinix, Digital Realty, NorthC, Microsoft e Google sono i principali acquirenti.
USD 2,45 miliardi nel 2026 è il dato di DC Market Insights per le sole infrastrutture degli impianti. Le stime che aggiungono server e GPU, o che contano gli investimenti al momento dell’annuncio, risultano molto più alte.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.