
Mercato dell’Infrastruttura dei Data Center in Svizzera: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dell’Infrastruttura dei Data Center in Svizzera era pari a USD 281.3 milioni; si prevede che raggiunga USD 761.0 milioni entro il 2035, con un CAGR del 10.46%. Greater Zurich Region rappresenta 61.5% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- Greater Zurich Region61.5%
- Lake Geneva Region16.3%
- Espace Mittelland and Northwestern Switzerland13.8%
- Central, Eastern and Southern Switzerland8.4%
Aziende analizzate
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
Analisi completa
Il Mercato dell’Infrastruttura dei Data Center in Svizzera comprende le apparecchiature fisiche che mantengono in funzione i data center in Svizzera: infrastruttura elettrica, infrastruttura di raffreddamento, rack IT e armadi, software di monitoraggio e gestione e altri sistemi di sito come antincendio, sicurezza fisica e cablaggio strutturato. DC Market Insights valuta il Mercato dell’Infrastruttura dei Data Center in Svizzera USD 281,33 milioni nel 2025 e prevede USD 761,02 milioni entro il 2035, con un CAGR del 10,46%. Il valore del 2025 è costruito a partire dalle costruzioni stesse: circa 33 MW di nuova capacità IT commerciale, a un valore medio ponderato di USD 5,09 milioni di infrastruttura per MW, generano USD 167,81 milioni di spesa per nuove costruzioni, mentre aggiornamenti e sostituzioni su circa 331 MW di capacità commerciale e circa 223 MW di capacità aziendale interna aggiungono USD 113,52 milioni. I data center AI e HPC sono il tipo di data center in più rapida crescita, al 25,61% annuo, perché le sale AI richiedono raffreddamento a liquido e una distribuzione elettrica più pesante, e la Regione della Grande Zurigo è la regione in più rapida crescita, all’11,69% annuo, perché, nella lettura di DC Market Insights delle prospettive di capacità pubblicate, quasi tutta la nuova capacità commerciale pianificata fino al 2030 si trova lì.
Sintesi esecutiva
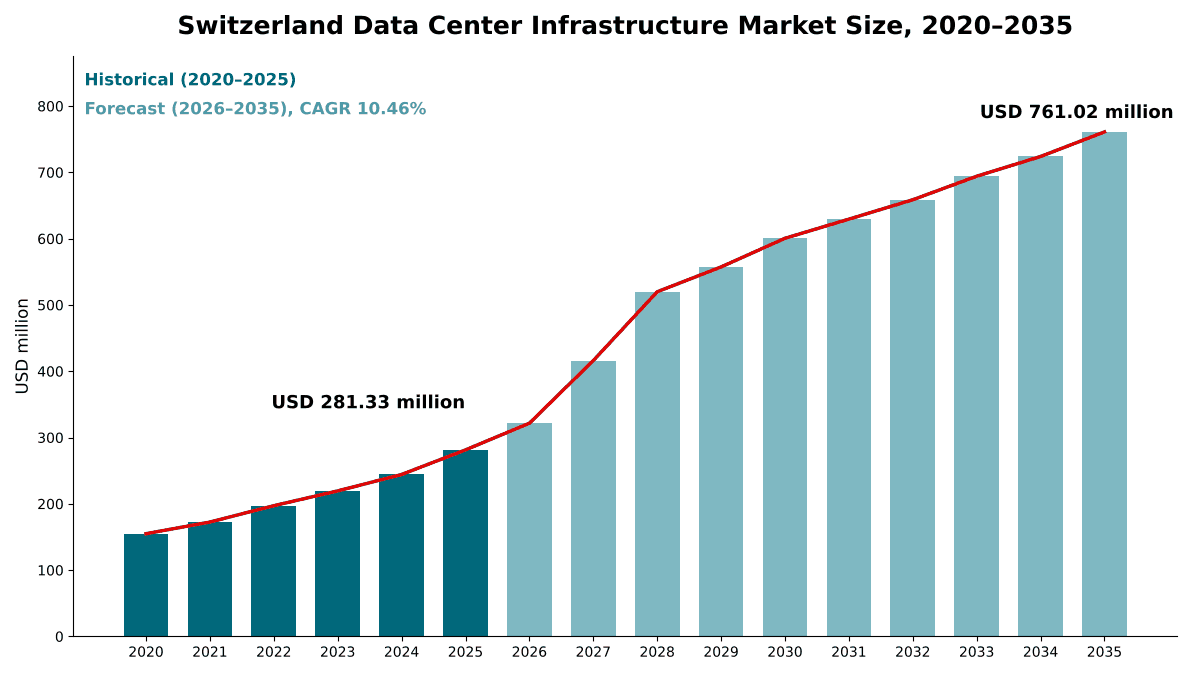
La dimensione del Mercato dell’Infrastruttura dei Data Center in Svizzera era valutata USD 154,88 milioni nel 2020, ha raggiunto USD 281,33 milioni nel 2025 e si prevede che raggiunga USD 761,02 milioni entro il 2035, con un CAGR del 10,46% nel periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dell’Infrastruttura dei Data Center in Svizzera 2025 | USD 281,33 milioni |
| Mercato dell’Infrastruttura dei Data Center in Svizzera, CAGR | 10,46% |
| Dimensione del Mercato dell’Infrastruttura dei Data Center in Svizzera 2035 | USD 761,02 milioni |
Il mercato è cresciuto del 12,68% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 15,2% rispetto al 2024, quando la spesa ha raggiunto USD 244,23 milioni. DC Market Insights stima che la Svizzera abbia completato circa 33 MW di nuova capacità IT commerciale nel 2025, rispetto ai 15 MW del 2020, e che il 10% delle aggiunte del 2025 sia stato costruito per carichi di lavoro di intelligenza artificiale (AI). DC Market Insights modella completamenti di 71 MW nel 2030 e di 78 MW nel 2035, che portano la capacità commerciale installata da circa 331 MW alla fine del 2025 a circa 1.000 MW alla fine del 2035.
Il mercato più che raddoppia tra il 2025 e il 2030, quando raggiunge USD 600,55 milioni, perché la pipeline commerciale di Zurigo passa dalla pianificazione alla costruzione. La crescita rallenta poi al 4,85% annuo tra il 2030 e il 2035, poiché i completamenti si stabilizzano intorno ai 75 MW annui ed è la capacità della rete, non la domanda, a dettare il ritmo.
Ambito del mercato: che cosa comprende il Mercato dell’Infrastruttura dei Data Center in Svizzera?
Il Mercato dell’Infrastruttura dei Data Center in Svizzera comprende le apparecchiature elettriche, di raffreddamento, i rack, il monitoraggio e le apparecchiature di sito installate all’interno dei data center svizzeri, per un valore di USD 281,33 milioni nel 2025. DC Market Insights lo valuta alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Infrastruttura elettrica (quadri elettrici all’interno del perimetro del sito, gruppi di continuità (UPS) e batterie, generatori di backup, unità di distribuzione dell’energia e condotti sbarre), infrastruttura di raffreddamento (refrigeratori, unità di trattamento aria, unità di free cooling e di recupero del calore, raffreddatori in-row e raffreddamento a liquido direct-to-chip), rack IT e armadi, software e sensori di gestione dell’infrastruttura del data center (DCIM) e di monitoraggio, e altri sistemi di sito come rilevamento e spegnimento incendi, sicurezza fisica e cablaggio strutturato. Sono compresi sia i data center commerciali sia i data center aziendali interni.
Escluso. Server, storage e switch di rete, l’involucro dell’edificio e il terreno, gli allacciamenti alla rete elettrica e le sottostazioni al di fuori del perimetro del sito, le reti di teleriscaldamento che ricevono il calore recuperato e la manodopera di installazione.
Come si combinano i segmenti. Ogni dimensione di segmentazione (componente, tipo di data center, tipo di tier e utente finale) e la suddivisione in quattro regioni ripartiscono gli stessi USD 281,33 milioni. La spesa per nuove costruzioni (USD 167,81 milioni) e la spesa per aggiornamenti e sostituzioni (USD 113,52 milioni) sono le due metà del conto di costruzione alla base di ogni suddivisione.
Fattori di mercato: che cosa guida la spesa infrastrutturale del mercato dei data center in Svizzera?
Una pipeline che quasi raddoppia la capacità commerciale svizzera, da 340 MW a 626 MW entro il 2030, guida il Mercato dell’Infrastruttura dei Data Center in Svizzera. Vi si aggiungono altri due fattori: le sale AI che richiedono USD 7,20 milioni di infrastruttura per MW, contro USD 4,85 milioni per una sala convenzionale, e gli aggiornamenti cloud hyperscale nei siti esistenti di Zurigo e Ginevra.
La capacità commerciale sale da 340 MW a 626 MW entro il 2030
Un censimento del 2026 di CBRE Suisse, riportato a luglio 2026, ha fissato la capacità dei data center commerciali svizzeri a 340 MW in 121 siti, esclusa l’infrastruttura interna, e prevede che raggiunga 626 MW entro il 2030. Il Mercato dell’Infrastruttura dei Data Center in Svizzera è anzitutto un mercato di costruzione: DC Market Insights stima che il 59,6% della spesa del 2025 sia andato in nuove sale. DC Market Insights modella completamenti in crescita da 33 MW nel 2025 a 71 MW nel 2030, che riproducono il punto di arrivo di 626 MW, e a 78 MW nel 2035. La visione dell’intero mercato di tale capacità si trova nel rapporto Mercato dei Data Center in Svizzera.
Le sale AI portano la spesa infrastrutturale a USD 7,20 milioni per MW
Le sale AI richiedono blocchi UPS più grandi, condotti sbarre più pesanti e raffreddamento a liquido. DC Market Insights stima il contenuto infrastrutturale di una sala AI in Svizzera a USD 7,20 milioni per MW nel 2025, contro USD 4,85 milioni per MW per una sala convenzionale, e stima che le sale AI abbiano rappresentato il 10% della nuova capacità nel 2025. Il Consiglio federale ha osservato a maggio 2026 che la Svizzera non ospita ancora data center dedicati all’addestramento di modelli linguistici di grandi dimensioni, per cui DC Market Insights modella una quota AI in crescita graduale, al 34% della nuova capacità nel 2030 e al 46% nel 2035. Swisscom gestisce già la sua Swiss AI Platform su un Nvidia DGX SuperPOD nei propri data center in Svizzera. Il lato della domanda di queste sale è trattato nel rapporto Mercato dei Data Center AI in Svizzera.
Aggiornamenti cloud hyperscale a Zurigo e Ginevra
A giugno 2025, Microsoft ha annunciato un investimento di USD 400 milioni in Svizzera e ha dichiarato che aggiornerà i suoi quattro datacenter vicino a Zurigo e Ginevra con infrastrutture AI avanzate, al servizio di oltre 50.000 clienti esistenti (Fonte: annuncio di Microsoft). I data center hyperscale e cloud rappresentano USD 53,53 milioni, ovvero il 19,0%, della spesa infrastrutturale del 2025 nel modello di DC Market Insights.
Tendenze di mercato: come sta cambiando l’infrastruttura dei data center in Svizzera?
Il Mercato dell’Infrastruttura dei Data Center in Svizzera si sta spostando verso il raffreddamento a liquido nelle nuove sale, il riutilizzo del calore come requisito di progettazione e nuovi campus al di fuori della città di Zurigo, il che porta il raffreddamento al 30,6% della spesa entro il 2035.
Il raffreddamento a liquido rende il raffreddamento il componente in più rapida crescita, al 12,26%
Alcune nuove sale svizzere sono progettate fin dall’inizio per il raffreddamento direct-to-chip. Il data center da 4,5 MW pianificato da NorthC presso il parco tecnologico The Hive vicino a Ginevra utilizzerà il raffreddamento a liquido direct-to-chip e non avrà bisogno di acqua per il suo sistema di raffreddamento. Digital Realty afferma che il suo ZUR4 a Glattbrugg utilizzerà sistemi di raffreddamento che supportano implementazioni ad alta densità e carichi di lavoro AI. DC Market Insights prevede che l’infrastruttura di raffreddamento cresca da USD 73,31 milioni nel 2025 a USD 233,07 milioni nel 2035, portando la sua quota dal 26,1% al 30,6%.
Riutilizzo del calore e free cooling diventano scelte progettuali standard
Gli operatori svizzeri utilizzano già le misure di efficienza più economiche: il rapporto 2026 dell’Ufficio federale dell’energia (UFE) elenca temperature di esercizio più elevate e free cooling tra le misure già ampiamente attuate. I nuovi siti vanno oltre. NorthC utilizzerà il calore residuo del suo data center di Ginevra per fornire gli edifici vicini a The Hive e si sta preparando a un possibile allacciamento alla rete di teleriscaldamento locale.
I campus si spostano oltre la città di Zurigo
Il terreno e la capacità di rete in città sono scarsi, per cui la nuova capacità nell’area di Zurigo viene costruita ai margini del cantone e nei cantoni vicini. Gli operatori si stanno espandendo in Argovia e a Sciaffusa, come riportato a gennaio 2026. L’edificio da 12 MW di Green nel suo campus Zurich West a Lupfig doveva essere avviato nel 2026, come riportato ad agosto 2024, e il campus ZRH2 di Vantage a Glattfelden è stato annunciato nel 2024 con 24 MW di capacità IT, per 64 MW complessivi nei suoi due campus di Zurigo. Per questo motivo DC Market Insights definisce la Regione della Grande Zurigo includendo Argovia e Sciaffusa.
Sfide del mercato: che cosa frena il Mercato dell’Infrastruttura dei Data Center in Svizzera?
La capacità della rete frena il Mercato dell’Infrastruttura dei Data Center in Svizzera, mentre il consumo di elettricità dei data center si avvia verso 2,5-3,2 TWh entro il 2030. Diverse aree della rete nazionale ad alta tensione non hanno più capacità, secondo l’azienda elettrica zurighese EKZ. DC Market Insights prevede inoltre che una spesa stagnante dei data center aziendali interni e un controllo più rigoroso del consumo energetico lo rallentino.
La capacità della rete ad alta tensione scarseggia
L’azienda elettrica cantonale zurighese EKZ ha dichiarato che diverse aree della rete nazionale di trasmissione ad alta tensione non hanno più capacità, come riportato a gennaio 2026, e CBRE afferma che a Zurigo non resta quasi più terreno per nuovi data center. L’UFE prevede che il consumo di elettricità dei data center salga da poco meno di 2,1 TWh nel 2024 a 2,5-3,2 TWh entro il 2030, e fino a 3,5 TWh in uno scenario alto. DC Market Insights modella completamenti che si stabilizzano intorno ai 75 MW annui dopo il 2030, perché ogni nuovo campus necessita del proprio allacciamento ad alta tensione.
I data center aziendali restano stabili a USD 66,64 milioni
I data center dedicati e interni hanno utilizzato il 56% dell’elettricità dei data center svizzeri nel 2024, e il Consiglio federale ha affermato che il consumo interno è stagnante o in calo grazie ai guadagni di efficienza e all’esternalizzazione dell’IT verso fornitori cloud e specializzati. DC Market Insights stima che i data center aziendali spendano USD 66,64 milioni in infrastruttura nel 2025 e USD 66,50 milioni nel 2035, con un CAGR del -0,02%, per cui la loro quota scende dal 23,7% all’8,7%.
L’efficienza energetica entra nell’agenda politica
L’UFE stima un potenziale residuo di efficienza energetica di circa 0,78 TWh, ovvero il 38% del consumo di elettricità dei data center, e l’Ufficio federale dell’energia intende intensificare il monitoraggio del consumo e dell’efficienza dei data center. Secondo DC Market Insights, questo controllo favorisce la sostituzione dei sistemi UPS e dei refrigeratori più vecchi, ma potrebbe ritardare alcuni progetti aziendali.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi in Svizzera?
I data center AI e HPC, in crescita del 25,61% annuo, sono il più grande nuovo bacino di ricavi nel Mercato dell’Infrastruttura dei Data Center in Svizzera. La spesa di rinnovo su una base commerciale che triplica entro il 2035 e il software di monitoraggio trainato dal monitoraggio dell’efficienza sono gli altri due.
I data center AI e HPC crescono di quasi dieci volte entro il 2035
I data center dedicati all’AI e al calcolo ad alte prestazioni (HPC) hanno speso USD 26,57 milioni in infrastruttura nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 259,84 milioni nel 2035. Il loro mix di apparecchiature è diverso: il raffreddamento assorbe il 36,5% della spesa infrastrutturale AI e HPC nel 2025, contro il 25,2% nei data center in colocation, per cui i fornitori di unità di distribuzione del refrigerante e di distribuzione elettrica ad alta densità sono quelli che guadagnano di più.
La spesa di rinnovo commerciale raggiunge USD 174,61 milioni entro il 2035
DC Market Insights ipotizza che batterie UPS, refrigeratori e quadri elettrici vengano sostituiti con cicli da 10 a 20 anni e che le sale più vecchie vengano aggiornate per rack più densi. La spesa di rinnovo sulla capacità commerciale cresce da USD 46,88 milioni nel 2025 a USD 174,61 milioni nel 2035, e la spesa totale per aggiornamenti e sostituzioni, compresi i siti aziendali, raggiunge USD 241,11 milioni, ovvero il 31,7% del mercato nel 2035.
Il software di monitoraggio e gestione cresce dell’11,45% annuo
Un monitoraggio più rigoroso del consumo energetico favorisce la distribuzione elettrica con misurazione e il software DCIM. DC Market Insights valuta il monitoraggio e la gestione (DCIM) USD 19,97 milioni nel 2025 e USD 59,07 milioni nel 2035, con un CAGR dell’11,45%, il secondo componente in più rapida crescita dopo il raffreddamento.
Prezzi: quanto costa l’infrastruttura dei data center per MW in Svizzera?
Una sala data center convenzionale in Svizzera spende circa USD 4,85 milioni in infrastruttura per MW nel 2025, e una sala AI circa USD 7,20 milioni. Queste cifre, per MW di carico IT, sono stime di DC Market Insights che coprono apparecchiature elettriche, di raffreddamento, rack, monitoraggio e altre apparecchiature di sito, escludendo l’involucro dell’edificio, le apparecchiature IT e la manodopera.
| Spesa infrastrutturale per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 4,10 | 4,85 | 5,68 | 6,42 |
| Sala AI | 6,80 | 7,20 | 7,07 | 6,95 |
| Quota AI della nuova capacità | 0% | 10% | 34% | 46% |
Le due linee convergono: la spesa per MW convenzionale aumenta con i prezzi delle apparecchiature, mentre la spesa per MW AI diminuisce leggermente perché la densità dei rack cresce più rapidamente del costo delle apparecchiature. La spesa per aggiornamenti e sostituzioni aggiunge circa USD 0,15 milioni per MW commerciale installato e circa USD 0,30 milioni per MW aziendale installato nel 2025 (stime di DC Market Insights); le sale aziendali sono più vecchie e più piccole, per cui ogni MW richiede più lavori di sostituzione. Un contratto pubblico mostra quanto gli operatori fatturano per il servizio finito: il cantone di Ginevra, tramite il suo ufficio informatico OCSIN, ha aggiudicato alla filiale svizzera di nLighten un contratto di colocation di data center di 10 anni del valore di CHF 7,68 milioni, che richiede una continuità di servizio Tier III.
Norme e regolamentazione: quali regole definiscono l’infrastruttura dei data center in Svizzera?
Tre insiemi di regole definiscono l’infrastruttura dei data center in Svizzera: la norma sulle strutture EN 50600, la nuova Legge federale sulla protezione dei dati, applicabile dal 1° settembre 2023, e il monitoraggio federale del consumo di elettricità dei data center.
EN 50600-1:2026. La norma europea “Information technology – Data centre facilities and infrastructures – Part 1: General concepts” è stata pubblicata in un’edizione 2026. Specifica un sistema di classificazione basato su disponibilità, sicurezza e abilitazione all’efficienza delle risorse e dell’energia lungo la vita pianificata del data center, che stabilisce la ridondanza di alimentazione e raffreddamento specificata dagli acquirenti.
Nuova Legge federale sulla protezione dei dati (nFADP). Le aziende svizzere devono rispettare la nFADP dal 1° settembre 2023. La legge richiede la notifica tempestiva delle violazioni della sicurezza dei dati all’Incaricato federale della protezione dei dati e della trasparenza (IFPDT) e introduce la protezione dei dati fin dalla progettazione e per impostazione predefinita. DC Market Insights prevede che banche, assicurazioni, ospedali ed enti pubblici soggetti a questi obblighi continuino a privilegiare sale sicure Tier III e Tier IV in Svizzera.
Monitoraggio dell’elettricità. Il comunicato del Consiglio federale di maggio 2026 ha indicato il consumo di elettricità dei data center a circa il 3,6% del consumo svizzero nel 2024, in aumento del 18% dal 2019 su un perimetro comparabile (Fonte: comunicato stampa del Consiglio federale), e ha affermato che l’Ufficio federale dell’energia intende intensificare il monitoraggio del consumo e dell’efficienza dei data center. Il rapporto sottostante ha censito 39 società di data center e 85 siti nel suo segmento di fornitori commerciali medio-grandi (Fonte: rapporto dell’Ufficio federale dell’energia).
Segmentazione del mercato: quale segmento guida il Mercato dell’Infrastruttura dei Data Center in Svizzera?
L’infrastruttura elettrica guida il Mercato dell’Infrastruttura dei Data Center in Svizzera con il 44,6% del valore del 2025, i data center in colocation guidano gli acquirenti con il 47,8% e le strutture Tier III detengono il 64,9%. I data center AI e HPC sono il segmento in più rapida crescita, al 25,61% annuo, e l’infrastruttura di raffreddamento è il componente in più rapida crescita, al 12,26% annuo, contro il 9,91% dell’infrastruttura elettrica, perché le sale AI richiedono un raffreddamento a liquido che le sale convenzionali non richiedono.
Per componente: l’infrastruttura elettrica guida con il 44,6%
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 125,48 | 44,6% | 322,80 | 9,91% |
| Infrastruttura di raffreddamento | 73,31 | 26,1% | 233,07 | 12,26% |
| Rack IT e armadi | 27,63 | 9,8% | 63,19 | 8,62% |
| Monitoraggio e gestione (DCIM) | 19,97 | 7,1% | 59,07 | 11,45% |
| Altri | 34,94 | 12,4% | 82,89 | 9,02% |
L’infrastruttura elettrica mantiene la quota maggiore perché ogni nuovo MW necessita di quadri elettrici, UPS, batterie e generazione di backup, indipendentemente da come viene raffreddato. Il raffreddamento guadagna 4,5 punti di quota entro il 2035. I rack e gli altri perdono quota man mano che aumenta il contenuto elettrico e di raffreddamento per MW.
Per tipo di data center: i data center in colocation guidano con il 47,8%
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center in colocation | 134,59 | 47,8% | 315,10 | 8,88% |
| Data center aziendali | 66,64 | 23,7% | 66,50 | -0,02% |
| Data center hyperscale e cloud | 53,53 | 19,0% | 119,58 | 8,37% |
| Data center AI e HPC | 26,57 | 9,4% | 259,84 | 25,61% |
La colocation è in testa, nel modello di DC Market Insights, in parte perché Google, Microsoft e Amazon Web Services affittano spazi da operatori locali a Zurigo, dove Stack, Vantage, Equinix e Green sono tra i principali attori. I data center AI e HPC superano in valore i data center hyperscale e cloud prima del 2030 nel modello di DC Market Insights e raggiungono il 34,1% del mercato nel 2035.
Per tipo di tier: Tier III guida con il 64,9%
Le strutture Tier III rappresentano USD 182,54 milioni (64,9%) della spesa del 2025 e raggiungono USD 521,33 milioni entro il 2035, con una crescita dell’11,06% annuo. Le strutture Tier IV detengono USD 62,53 milioni (22,2%) e crescono più rapidamente, al 12,13% annuo; DC Market Insights prevede che tale crescita provenga da banche, assicurazioni ed enti pubblici che necessitano di percorsi di alimentazione e raffreddamento completamente fault-tolerant. Le strutture Tier I e II, per lo più sale server interne, detengono USD 36,26 milioni (12,9%) e crescono dell’1,79% annuo.
Per utente finale: IT e telecomunicazioni guidano con il 47,1%
Gli operatori IT e di telecomunicazioni, compresi i fornitori di servizi cloud e AI, rappresentano USD 132,42 milioni (47,1%) della domanda del 2025 e raggiungono USD 415,91 milioni entro il 2035, al 12,13% annuo. Banche, servizi finanziari e assicurazioni (BFSI) seguono con USD 54,53 milioni (19,4%) e crescono dell’8,52% annuo. La pubblica amministrazione detiene il 9,7%, sanità e scienze della vita l’8,8%, manifattura il 7,0% e altri il 7,9%. Sanità e scienze della vita crescono più rapidamente al di fuori dell’IT, al 10,86% annuo, come DC Market Insights prevede con il trasferimento della ricerca farmaceutica e dell’AI clinica in sale dedicate.
DC Exclusive: il modello svizzero di spesa infrastrutturale per MW e la matrice Componente × Tipo di data center
Con USD 61,35 milioni nel 2025, l’infrastruttura elettrica per i data center in colocation è la singola cella più grande della matrice e rappresenta il 21,8% di tutta la spesa per l’infrastruttura dei data center in Svizzera. La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito su 62 input: 32 coorti di capacità (16 anni di sale convenzionali e AI dal 2020 al 2035), 2 curve di spesa per MW, 2 curve del tasso di rinnovo, 5 suddivisioni per componente, 4 suddivisioni per tipo di data center, 3 suddivisioni per tier, 6 suddivisioni per utente finale, 4 suddivisioni regionali e 4 dati pubblicati su energia e capacità utilizzati come verifiche incrociate.
| 2025, milioni di USD | Colocation | Aziendali | Hyperscale e cloud | AI e HPC | Totale |
|---|---|---|---|---|---|
| Infrastruttura elettrica | 61,35 | 28,86 | 24,38 | 10,89 | 125,48 |
| Infrastruttura di raffreddamento | 33,87 | 16,22 | 13,53 | 9,69 | 73,31 |
| Rack IT e armadi | 12,84 | 7,78 | 5,14 | 1,87 | 27,63 |
| Monitoraggio e gestione (DCIM) | 8,92 | 6,00 | 3,45 | 1,60 | 19,97 |
| Altri | 17,61 | 7,78 | 7,03 | 2,52 | 34,94 |
| Totale | 134,59 | 66,64 | 53,53 | 26,57 | 281,33 |
I data center AI e HPC spendono il 36,5% del loro budget per il raffreddamento, contro il 25,2% della colocation, il che li rende il gruppo di acquirenti in cui i fornitori di raffreddamento guadagnano di più per MW. La colocation spende il 45,6% del suo budget per l’infrastruttura elettrica. I data center aziendali spendono l’11,7% per i rack e il 9,0% per monitoraggio e gestione, le quote più elevate tra tutti gli acquirenti, perché il loro lavoro di rinnovo sostituisce piccole sale un pezzo alla volta.
Il modello di spesa per MW alla base di queste cifre ha due input principali, entrambi stime di DC Market Insights: la nuova capacità IT commerciale completata ogni anno (33 MW nel 2025) e la quota di essa costruita per l’AI (10% nel 2025). Moltiplicando ciascuno per il relativo contenuto infrastrutturale per MW si ottiene la spesa per nuove costruzioni; aggiungendo la spesa per aggiornamenti e sostituzioni sulla base installata commerciale e aziendale si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il Mercato dell’Infrastruttura dei Data Center in Svizzera?
La Regione della Grande Zurigo guida il Mercato dell’Infrastruttura dei Data Center in Svizzera con il 61,5% del valore del 2025. La regione è anche quella in più rapida crescita, all’11,69% annuo, perché CBRE Suisse prevede che la capacità dell’area di Zurigo cresca di 274 MW fino a 483 MW entro il 2030, quasi tutta la pipeline svizzera.
La Regione della Grande Zurigo guida con il 61,5% di quota
I data center della Regione della Grande Zurigo, che DC Market Insights definisce come i cantoni di Zurigo, Argovia e Sciaffusa, hanno speso USD 173,03 milioni in infrastruttura nel 2025, e si prevede che la regione raggiunga USD 522,70 milioni nel 2035, con un CAGR dell’11,69%. La regione di Zurigo di CBRE Suisse deteneva 209 MW dei 340 MW di capacità commerciale svizzera nel suo censimento del 2026. I data center nel cantone di Zurigo occupano già più di 114.000 metri quadrati. La nuova capacità di data center nell’area di Zurigo comprende lo ZUR4 da 15 MW di Digital Realty a Glattbrugg, previsto per il 2028, il CH One da 24 MW di GTR, la cui prima fase è prevista per il 2028, e l’edificio Zurich West da 12 MW di Green a Lupfig.
La regione del Lago di Ginevra detiene il 16,3% di quota
La regione del Lago di Ginevra (Ginevra e Vaud) vale USD 45,95 milioni nel 2025 e USD 87,12 milioni entro il 2035, con un CAGR del 6,61%, il più lento delle quattro regioni. La regione deteneva 60 MW di capacità commerciale nel 2026 e CBRE Suisse prevede che cresca solo dell’8% entro il 2030. Il sito di Ginevra da 4,5 MW di NorthC, previsto per il secondo trimestre del 2028, e gli aggiornamenti AI pianificati da Microsoft nei suoi siti vicino a Ginevra sostengono la spesa di rinnovo e AI della regione.
Espace Mittelland e Svizzera nordoccidentale detengono il 13,8% di quota
L’Espace Mittelland e la Svizzera nordoccidentale, che comprendono Berna, Basilea, Soletta, Friburgo, Neuchâtel e Giura, valgono USD 38,80 milioni nel 2025 e USD 93,48 milioni entro il 2035, con un CAGR del 9,19%. DC Market Insights stima che il rinnovo dei data center aziendali interni costituisca la maggior parte della spesa, e Swisscom gestisce data center a Basilea e Berna.
Svizzera centrale, orientale e meridionale detiene l’8,4% di quota
La Svizzera centrale, orientale e meridionale, compreso il Ticino, vale USD 23,55 milioni nel 2025 e USD 57,72 milioni entro il 2035, con un CAGR del 9,38%. Swisscom gestisce data center a Lugano e Bellinzona in Ticino, e DC Market Insights prevede che il rinnovo aziendale costituisca la maggior parte della spesa della regione.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dell’Infrastruttura dei Data Center in Svizzera raggiunge USD 761,02 milioni entro il 2035 nello scenario base, con un intervallo da USD 599,03 milioni a USD 892,33 milioni tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 25% rispetto allo scenario base; quota AI della nuova capacità limitata al 35% | 599,03 | 7,85% |
| Base | I completamenti salgono a 78 MW annui; la quota AI raggiunge il 46% | 761,02 | 10,46% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; la quota AI raggiunge il 55% | 892,33 | 12,24% |
Lo scenario basso riflette un lento potenziamento della rete intorno a Zurigo e una pausa nella spesa in conto capitale per l’AI. Lo scenario alto presuppone che la Svizzera ottenga il suo primo grande campus di addestramento AI e che i nuovi allacciamenti ad alta tensione arrivino nei tempi previsti. A giudizio di DC Market Insights, lo scenario alto dell’UFE, fino a 3,5 TWh di consumo di elettricità dei data center nel 2030, è più vicino allo scenario alto che a quello basso.
Approfondimenti competitivi: chi guida il Mercato dell’Infrastruttura dei Data Center in Svizzera?
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
ABB è il leader di mercato con circa il 13% del Mercato dell’Infrastruttura dei Data Center in Svizzera nel 2025, e i tre maggiori fornitori, ABB, Schneider Electric e Vertiv, detengono insieme circa il 36% (stima di DC Market Insights, basata sulla loro quota di UPS, quadri elettrici e apparecchiature di raffreddamento installati nelle sale dati svizzere rapportata al mercato di USD 281,33 milioni). ABB ha registrato nel 2025 ordini per USD 36,77 miliardi, in aumento del 17%, e ricavi per USD 33,22 miliardi, e ha affermato che i data center hanno registrato una crescita a due cifre molto forte nel quarto trimestre del 2025 (Fonte: comunicato stampa sui risultati di ABB). Sul lato degli operatori, Stack, Vantage, Equinix e Green sono tra i principali attori a Zurigo, mentre anche Digital Realty, NorthC e GTR stanno costruendo siti svizzeri e Swisscom ospita la sua Swiss AI Platform nei propri data center svizzeri.
Sviluppi recenti
- A giugno 2025, Microsoft ha annunciato un investimento di USD 400 milioni in Svizzera, compresi gli aggiornamenti dei suoi quattro datacenter vicino a Zurigo e Ginevra con infrastrutture AI avanzate (Fonte: annuncio di Microsoft).
- A novembre 2025, GTR ha annunciato CH One, un data center da 24 MW presso il Campus Reichhold a Zurigo, con la prima fase prevista in funzione nel 2028 (Fonte: notizia di Data Center Dynamics).
- A gennaio 2026, NorthC ha annunciato un data center da 4,5 MW presso The Hive vicino a Ginevra, con raffreddamento a liquido direct-to-chip e completamento previsto nel secondo trimestre del 2028 (Fonte: comunicato stampa di NorthC).
- A maggio 2026, il Consiglio federale ha pubblicato uno studio che mostra che i data center hanno utilizzato circa il 3,6% dell’elettricità svizzera nel 2024 (Fonte: comunicato stampa del Consiglio federale).
- A maggio 2026, il cantone di Ginevra ha aggiudicato alla filiale svizzera di nLighten un contratto di colocation di data center di 10 anni del valore di CHF 7,68 milioni (Fonte: notizia di Data Center Dynamics).
- Ad agosto 2026, Digital Realty ha avviato i lavori di ZUR4, un data center da 15 MW a Glattbrugg vicino a Zurigo, che dovrebbe entrare in funzione nel 2028 (Fonte: notizia di Data Center Dynamics).
Seguiamo questi annunci su campus, rete e forniture man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dell’Infrastruttura dei Data Center in Svizzera
DC Market Insights ha costruito il modello del Mercato dell’Infrastruttura dei Data Center in Svizzera con un approccio bottom-up a partire da 16 coorti annuali di capacità e 62 input. Ogni coorte (dal 2020 al 2035) è suddivisa in sale convenzionali e AI e valutata a USD 4,85 milioni e USD 7,20 milioni per MW nel 2025, più una spesa di aggiornamento di circa USD 0,15 milioni per MW commerciale installato e USD 0,30 milioni per MW aziendale installato. La base installata commerciale di 205 MW alla fine del 2020, 331 MW alla fine del 2025 e 626 MW nel 2030 è stata confrontata con il censimento del 2026 di 340 MW e con la sua prospettiva al 2030 di 626 MW. Il dato dell’UFE di 0,91 TWh utilizzati dai data center commerciali nel 2024 implica un carico IT medio di circa 77 MW con un’efficacia nell’uso dell’energia ipotizzata di 1,35, ovvero circa il 27% della capacità commerciale installata, coerente con sale che vengono affittate e riempite nel corso di diversi anni; gli 1,2 TWh utilizzati dai siti dedicati e interni supportano una base aziendale di circa 223 MW nel 2025, in calo dell’1,5% annuo. Il totale è stato suddiviso per 5 componenti, 4 tipi di data center, 3 tipi di tier, 6 gruppi di utenti finali e 4 regioni, e ogni suddivisione somma al totale del mercato.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anni considerati
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Curve di spesa infrastrutturale per MW
- 2.3Verifiche top-down rispetto ai dati su energia e capacità
- 2.4Ipotesi e limitazioni
- 03Sintesi esecutiva
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati chiave
- 3.3Considerazioni degli analisti
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide
- 4.3Tendenze
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa infrastrutturale per MW, sale convenzionali
- 5.2Spesa infrastrutturale per MW, sale AI
- 5.3Spesa per aggiornamenti e sostituzioni per MW installato
- 06Norme e regolamentazione
- 6.1EN 50600 Strutture e infrastrutture dei data center
- 6.2Nuova Legge federale sulla protezione dei dati (nFADP)
- 6.3Monitoraggio federale del consumo di elettricità dei data center
- 07Analisi della catena di fornitura
- 7.1Produttori di apparecchiature
- 7.2Distributori e integratori di sistemi
- 7.3Sviluppatori e operatori di data center
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Spesa per nuove costruzioni e rinnovi
- 8.3Capacità IT installata e completamenti annuali
- 09Mercato per componente
- 9.1Infrastruttura elettrica
- 9.2Infrastruttura di raffreddamento
- 9.3Rack IT e armadi
- 9.4Monitoraggio e gestione (DCIM)
- 9.5Altri
- 10Mercato per tipo di data center
- 10.1Data center in colocation
- 10.2Data center aziendali
- 10.3Data center hyperscale e cloud
- 10.4Data center AI e HPC
- 11Mercato per tipo di tier
- 11.1Tier I e II
- 11.2Tier III
- 11.3Tier IV
- 12Mercato per utente finale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Pubblica amministrazione
- 12.4Sanità e scienze della vita
- 12.5Manifattura
- 12.6Altri
- 13DC Exclusive: modello di spesa infrastrutturale per MW
- 13.1Matrice Componente × Tipo di data center, 2025
- 13.2Input del modello
- 14Mercato per regione
- 14.1Regione della Grande Zurigo (Zurigo, Argovia, Sciaffusa)
- 14.2Regione del Lago di Ginevra (Ginevra, Vaud)
- 14.3Espace Mittelland e Svizzera nordoccidentale (Berna, Basilea, Soletta, Friburgo, Neuchâtel, Giura)
- 14.4Svizzera centrale, orientale e meridionale (compreso il Ticino)
- 15Sezioni trasversali regionali
- 15.1Tassi di crescita regionali, 2025-2035
- 15.2Variazione delle quote regionali, 2025 e 2035
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Panorama competitivo
- 17.1Stime delle quote di mercato, 2025
- 17.2Posizionamento competitivo per componente
- 17.3Sviluppatori di data center attivi in Svizzera
- 18Profili aziendali
- 18.1ABB
- 18.2Schneider Electric
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Stulz
- 18.9Socomec
- 18.10Huawei
- 18.11Caterpillar
- 18.12Rolls-Royce Power Systems
- 18.13Hitachi Energy
- 18.14Daikin
- 19Sviluppi recenti
- 19.1Annunci di campus
- 19.2Aggiornamenti su rete e politiche
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di apparecchiature
- 20.2Per gli operatori di data center
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dell'Infrastruttura dei Data Center in Svizzera, 2020-2035
- Fig. 2Capacità IT commerciale installata e completamenti annuali, 2020-2035
- Fig. 3Spesa infrastrutturale per MW, 2020, 2025, 2030 e 2035
- Fig. 4Mercato per componente, 2025 e 2035
- Fig. 5Mercato per tipo di data center, 2025 e 2035
- Fig. 6Mercato per regione, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del rapporto
- Tabella 2Spesa infrastrutturale per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per tipo di tier, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Matrice Componente × Tipo di data center, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Stime delle quote di mercato dei principali fornitori, 2025
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 281,33 milioni nel 2025, in crescita fino a USD 761,02 milioni entro il 2035 con un CAGR del 10,46%, secondo le stime di DC Market Insights. Il mercato valeva USD 154,88 milioni nel 2020.
340 MW di capacità commerciale in 121 siti, esclusa l’infrastruttura interna, nel censimento 2026 di CBRE Suisse, con un aumento previsto a 626 MW entro il 2030. I data center svizzeri hanno utilizzato poco meno di 2,1 TWh nel 2024, circa il 3,6% del consumo nazionale (Ufficio federale dell’energia).
Del 10,46% annuo dal 2025 al 2035, dopo il 12,68% annuo tra il 2020 e il 2025, poiché DC Market Insights modella completamenti annuali di nuova capacità IT commerciale in crescita da 33 MW nel 2025 a 78 MW entro il 2035.
L’infrastruttura elettrica, con USD 125,48 milioni, ovvero il 44,6% del valore del 2025 (stime di DC Market Insights). L’infrastruttura di raffreddamento è il componente in più rapida crescita, al 12,26% annuo, poiché le nuove sale AI passano al raffreddamento a liquido direct-to-chip.
Circa USD 4,85 milioni per MW per una sala convenzionale e USD 7,20 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights che coprono apparecchiature elettriche, di raffreddamento, rack, monitoraggio e altre apparecchiature di sito.
209 MW dei 340 MW di capacità commerciale svizzera si trovavano nella regione di Zurigo nel censimento 2026 di CBRE Suisse, con un aumento di 274 MW fino a 483 MW entro il 2030. La Regione della Grande Zurigo detiene il 61,5% della spesa infrastrutturale (stima di DC Market Insights).
Lo ZUR4 da 15 MW di Digital Realty a Glattbrugg, previsto per il 2028, il CH One da 24 MW di GTR a Zurigo, la cui prima fase è prevista per il 2028, e il sito di Ginevra da 4,5 MW di NorthC. Microsoft prevede inoltre aggiornamenti AI dei suoi quattro datacenter vicino a Zurigo e Ginevra.
Circa il 36% del mercato è detenuto insieme da ABB, Schneider Electric e Vertiv, con ABB in testa con circa il 13% (stima di DC Market Insights). Eaton, Siemens, Legrand, Rittal, Stulz e Socomec completano l’elenco dei fornitori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.