
中国データセンターラック市場 規模・シェア・2035年までの予測
市場の概要
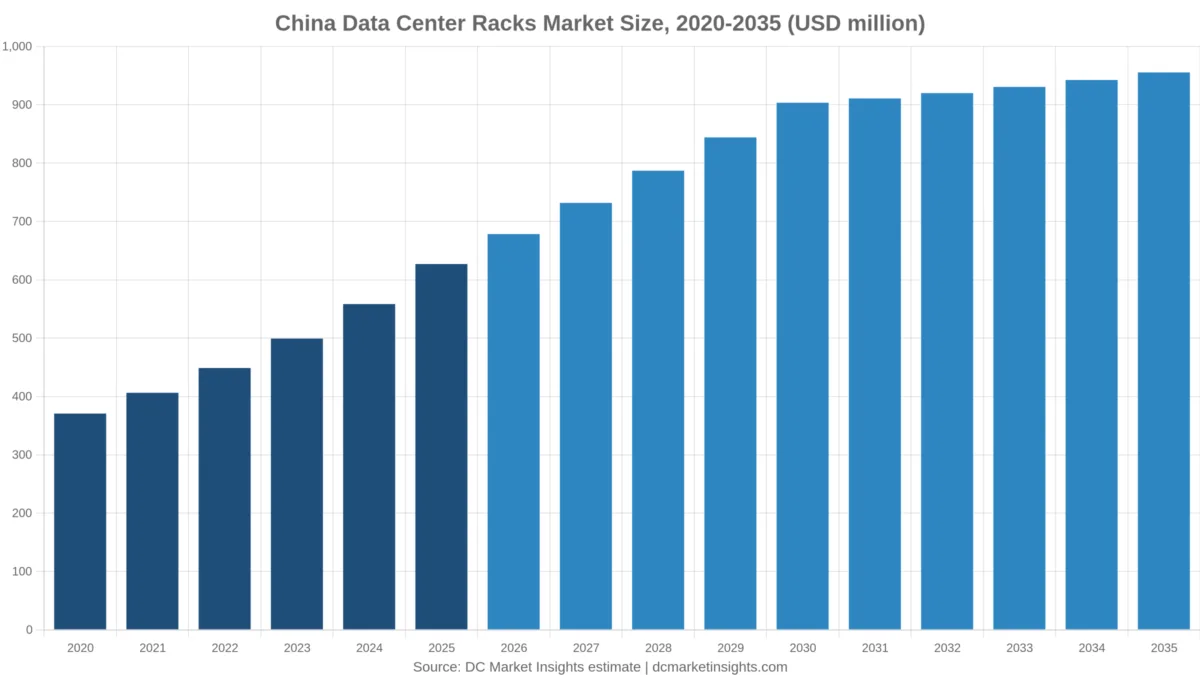
中国データセンターラック市場の規模は2025年にUSD 626.9百万で、年平均成長率(CAGR)4.3%で拡大し、2035年までにUSD 955.4百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計
- 03エグゼクティブサマリー
- 04推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
掲載企業
- Huawei (FusionModule cabinets and modules)
- Inspur Electronic Information
- ZTE
- Sugon and Sugon Data Energy
- Foxconn Industrial Internet (FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt (Shenzhen INVT Electric)
- Eaton
- Legrand (Minkels and Raritan)
詳細分析
中国データセンターラック市場は、2026年に678.32百万米ドルと評価され、2025年の626.93百万米ドルから拡大して2035年には955.36百万米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は4.30%です(DC Market Insights推計)。中国のラック支出の伸びがデータホール全体の伸びを大きく下回るのは、ラック密度が上昇しているためです。2025年、従来型ホールではラック当たり6 kWでIT負荷1メガワット(MW)当たり約167ラックが必要でしたが、30 kWのAIホールでは約33ラックで済みます。つまり、新たな1 MWごとに導入されるキャビネットは、数が少なく、より重く、より高価になります。国家データ局によると、2025年末時点で稼働中の標準ラックは1,373万ラック超に達し、前年の900万ラック超から増加しました(出典:デジタル中国発展報告、2026年4月)。2025年の内訳は、AIラックスケールキャビネット32,933台×9,000米ドル=296.40百万米ドル、従来型キャビネット268,667台×950米ドル=255.23百万米ドル、更新用キャビネット79,255台×950米ドル=75.29百万米ドルです。ラックタイプ別ではAIラックスケールキャビネットが年率7.89%で最も速く伸び、地域別では内モンゴルと寧夏が全国の計算基盤整備に占める比重を高めることから、西部ハブ地域が年率10.31%で最も高い成長を示します。
中国データセンターラック市場は、中国のデータセンターでサーバー、ストレージ、ネットワーク機器を収容する鋼製およびアルミ製のキャビネット、オープンフレーム、エンクロージャーを対象とし、レール、扉、ケーブル管理部材、ラック内マニホールドやバスバー取付金具などの液冷対応フレーム部品も含みます。
主要市場統計:中国は2026年にデータセンターラックへいくら支出するのか?
DC Market Insightsの推計では、中国の2026年のデータセンターラック支出は678.32百万米ドルとなり、2025年の626.93百万米ドルから8.20%増加します。
- 2025年の市場規模:626.93百万米ドル
- 2026年の市場規模:678.32百万米ドル
- 2030年の市場規模:903.37百万米ドル
- 2035年の市場規模:955.36百万米ドル
- 2025~2035年のCAGR:4.30%(低位ケース2.00%、高位ケース6.40%)
- 2025年の最大ラックタイプ:AIラックスケールキャビネット、296.40百万米ドル(47.28%)
- 最も成長が速いセグメント:液冷対応ラック、年率13.17%
- 首位地域:長江デルタ、188.08百万米ドル(30.00%)
- 最も成長が速い地域:西部ハブ地域、年率10.31%
- 最大の省:広東省、2025年に106.58百万米ドル
- 市場リーダー:Huawei、2025年ラック金額の約13%(DC Market Insights推計)
要点:中国のラック購入者とサプライヤーが押さえるべきことは?
- 新規IT容量が年率約8.7%で増える一方、ラック金額の伸びは年率4.30%にとどまります。2035年までに1 MW当たりのラック数が、従来型ホールでは167から100へ、AIホールでは33から10へ減少するためです。
- AIラックスケールキャビネットは、標準キャビネットの950米ドルに対して1台約9,000米ドルと高価なため、2025年時点ですでに金額の47.28%を占めています。
- Sugon Data Energyの2025年年次報告書によると、空冷はキャビネット当たり約20 kWが上限であり、そのため液冷対応ラックは年率13.17%で成長します。
- 新たなハブ容量が内モンゴル、寧夏、貴州へ誘導されるため、西部ハブ地域は年率10.31%で成長します。
エグゼクティブサマリー:2020年から2035年にかけて中国データセンターラック市場の規模はどの程度か?
中国データセンターラック市場の規模は、2020年に370.67百万米ドルと評価され、2025年に626.93百万米ドルに達しました。予測期間中はCAGR 4.30%で推移し、2035年には955.36百万米ドルに達する見込みです。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 626.93百万米ドル |
| 2026年の市場規模 | 678.32百万米ドル |
| 2025~2035年のCAGR | 4.30% |
| 2035年の市場規模 | 955.36百万米ドル |
2020年から2025年の成長は年率11.08%とより速いものでした。新規IT容量に占めるAIの比率が5%から38%へ上昇し、AIキャビネット1台の価格が標準キャビネットの約10倍に達するためです。2030年以降は成長曲線が年率1.2%未満へと平坦化します。DC Market Insightsの中国モデルでは新規容量が年間約6,000 MWで頭打ちとなり、AIラックが1台100 kWに達するため、新規AIキャビネットの台数は2030年の40,600台から2035年には38,400台へ減少します。
市場範囲:中国データセンターラック市場はどのラックを対象とするのか?
中国データセンターラック市場は、中国本土のデータセンター向けに購入された2025年のラック機器626.93百万米ドルを対象とします。
対象に含むもの
- 密閉型サーバーキャビネット(主に幅600 mmおよび800 mm、42U~47U)
- AIラックスケールキャビネット:統合GPUシステム向けの補強された48U以上のフレームで、マニホールド、バスバー、リアドアの取付部を備えるもの
- ネットワークルームおよびハイパースケールホール向けのオープンフレームラック
- データセンターサイト内で使用されるネットワーク・エッジ用エンクロージャー
- ラックと一緒に販売されるレール、扉、サイドパネル、ブランキング、ケーブル管理部材
対象に含まないもの
- サーバー、ストレージ、スイッチ(中国データセンター市場で計上)
- 電力分配ユニット(PDU)、UPS、バスウェイ
- 冷却ユニット、冷却液分配ユニット、リアドア熱交換器(中国データセンター冷却市場で計上)
- プレハブ式モジュールの外殻、建屋、二重床
セグメント間の関係
以下のすべての区分は、2025年は同じ626.93百万米ドル、2035年は同じ955.36百万米ドルに合計されます。ラックタイプ、冷却対応、ラック高さはキャビネットそのものを表し、エンドユーザーは購入者を表します。
中国データセンターラック市場の推計値はなぜ異なるのか?
この市場の公表値が異なるのは、標準キャビネットのみを数える推計がある一方、PDU、冷却、プレハブモジュール全体を加える推計もあるためです。DC Market Insightsは2026年のラック層を678.32百万米ドルと算出しています。
本ページの旧版でDC Market Insightsは2025年を318.48百万米ドルとしていましたが、これはすべてのラックを標準キャビネットとして価格設定していたためです。今版では補強型AIラックスケールキャビネットを1台約9,000米ドルの独立した製品として計上しており、2025年に296.40百万米ドルが加わります。より広い定義では、電力分配ユニット、インロー冷却、アイルコンテインメント、一体販売されるマイクロモジュール型データセンター、屋外通信キャビネット用サーバーエンクロージャーも加算され、これらの層によって見出しの数値が3倍になることもあります。サーバールーム向けに単体のキャビネットを購入する中小企業(SME)は、本レポートでは政府・企業セグメントに含めていますが、その部屋がデータセンターサイトである場合に限ります。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 標準サーバーキャビネット | 含む | 2025年に264.42百万米ドル |
| AIラックスケールキャビネット | 含む | 2025年に296.40百万米ドル |
| PDUおよびバスウェイ | 含まない | 電力層であり、キャビネット単位ではなくkW単位で価格設定される |
| 冷却ユニットおよびアイルコンテインメント | 含まない | 熱管理層であり、中国データセンター冷却市場で扱う |
| 一体販売されるマイクロモジュール型データセンター | ラック部分のみ | モジュールのうちキャビネット相当分を計上 |
市場の推進要因:中国でラック支出を押し上げるものは何か?
DC Market Insightsの推計では、3つの要因が2025年から2026年にかけてラック支出を51.39百万米ドル押し上げます。
640基のアクセラレーターを収容するスーパーノードキャビネット
Sugonは2025年11月、浸漬式相変化冷却を備え、1台のキャビネットに640基のアクセラレーターを収容するscaleX640を発表しました。Sugonによると、キャビネット当たりの演算密度は20倍に向上します(出典:Sugon、scaleX640発表)。Sugon Data Energyの2025年年次報告書は、同社のC8000 V3.0プラットフォームがキャビネット当たり900 kW超に対応すると記しています。この種のキャビネットは特注の鋼製で、幅と奥行きが大きく、高荷重に対応し、配管があらかじめ施工されています。そのためDC Market InsightsはAIラックスケール区分の価格を2025年に9,000米ドル、2035年までに16,500米ドルと設定しています。2035年のラック金額の66.32%を生み出すのは、台数ではなくこの価格上昇です。
1,373万の標準ラックと470万ラック増の1年
国家データ局によると、中国は2025年に約470万標準ラック分の容量を追加し、2024年末の900万ラック超から2025年末には1,373万ラック超となりました。標準ラックは2.5 kWの容量単位であるため、この増加は約11.8 GWのラック容量に相当し、DC Market Insightsのモデルではこのうち2,600 MWを2025年にホールへ投入された新規IT負荷として扱います。工業情報化部(MIIT)は別途、外部顧客向けラックを2025年末時点で938,000ラックと集計しており、1年間で108,000ラック増加しました(出典:MIIT、2025年通信業統計公報)。
安価な西部電力へのハブノード誘導
国家ハブ政策は新たな計算資源を内モンゴル、寧夏、貴州、甘粛へ振り向けており、国家能源局(2025年7月)によると、フフホトの電力価格は1 kWh当たり約CNY 0.35です。これらのキャンパスはAI密度で新設されるため、西部ハブ地域のラック支出は2025年の75.23百万米ドルから2035年には200.63百万米ドルへ拡大し、同地域の年率10.31%は全国平均の3倍を超えます。
市場動向:中国のデータセンターラックはどう変化しているのか?
最大の変化は空冷から液冷対応フレームへの移行です。DC Market Insightsの推計では、液冷対応フレームがラック金額に占める比率は2025年の27.58%から2035年には62.38%へ上昇します。
液冷がキャビネットフレームの中へ
Sugon Data Energyは2025年年次報告書で、2025年の浸漬液冷事業の売上高が457.9百万人民元(370.58%増)、コールドプレート事業の売上高が298.6百万人民元(40.01%増)だったと報告しました。ZTEの2025年年次報告書は、同社のコールドプレートおよび浸漬製品が本格的な量販段階に入り、データセンター製品が300,000ラック超に導入されていると記しています。液冷対応フレームはマニホールドブラケット、ドリップトレイ、より高い耐荷重を備えており、DC Market Insightsは同じ高さの空冷キャビネットに対して20%~40%の割増価格を設定しています。
空冷キャビネットは50 kWまで伸びてから主役を譲る
Huawei Digital Powerは2025年10月、空冷でラック当たり50 kWを実現するFusionModule2000を発表しました(出典:Huawei Digital Power)。一方、Kehuaの2025年年次報告書によると、Kehua Dataの液冷PODはキャビネット当たり40 kW~120 kWで稼働し、電力使用効率(PUE)は最低1.15です。40 kWから50 kWの重なる領域で、中国の購入者は奥行きのある空冷キャビネットか液冷対応フレームかを選択しています。
背の高いラックが床面を制する
AIラックスケールシステムや電源シェルフ設計には追加の高さが必要なため、48U以上のキャビネットが2025年の金額の50.44%、2035年の金額の70.36%を占めます。42U以下は年率3.10%で縮小します。
市場の課題:中国でラック支出を抑えるものは何か?
最大の抑制要因は密度です。DC Market Insightsの推計では、密度の上昇により新規従来型キャビネットの台数は2025年の268,667台から2035年には216,000台へ減少します。
1メガワット当たりのラック数の減少
ラック当たり6 kWでは従来型の1 MWに約167台のキャビネットが必要ですが、2035年の10 kWでは100台で済みます。そのため、ホール容量が拡大する中でも標準キャビネットの金額は年率0.78%で減少し、2025年の264.42百万米ドルから2035年には244.54百万米ドルとなります。
稼働率規制が新たな大規模サイトを抑制
国家発展改革委員会(NDRC)が2024年7月に公表したグリーンデータセンター計画は、稼働率が50%未満の地域ではデータセンタークラスターや大規模サイトを新たに計画すべきでないとし、全体の稼働率の下限を60%と定めています。MIITの2026年グリーン計算力通知は、推薦対象施設に対し3,000標準ラック以上かつ稼働率60%以上を求めています。ラックの発注は稼働済みホールに連動するため、入居の遅い地域ではキャビネットが小ロットで発注されます。
市場機会:中国でラックサプライヤーが勝てる領域はどこか?
DC Market Insightsの推計では、2つの需要プールが2025年から2035年にかけて年間ラック支出を475.11百万米ドル押し上げます。
2035年までに595.98百万米ドル規模となる液冷対応の改修と新規フレーム
液冷対応ラックは2025年の172.94百万米ドルから2035年には595.98百万米ドルへ拡大します。コールドプレート用マニホールドをあらかじめ組み込んだフレームを出荷するサプライヤーは、ハイパースケール購入者が今や受け入れない現場での手直しを回避できます。
2035年までに年間127.36百万米ドル規模となる更新需要
DC Market Insightsのモデルでは、中国の設置済みIT負荷は2025年初めの約19,021 MWから2035年初めには約56,603 MWへ増加し、その2.5%が毎年ラック更新されるため、更新支出は75.29百万米ドルから127.36百万米ドルへ拡大します。
価格:中国のデータセンターラックはいくらか?
DC Market Insightsの推計では、2025年の中国における標準的な42U~47Uのデータセンターキャビネットの価格は約950米ドル(1米ドル=CNY 7.2換算で約CNY 6,840)、AIラックスケールキャビネットは約9,000米ドルでした。
| 価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 標準キャビネット(ラック当たり米ドル) | 1,000 | 950 | 920 | 900 |
| AIラックスケールキャビネット(ラック当たり米ドル) | 3,000 | 9,000 | 14,000 | 16,500 |
| 標準キャビネットのラック当たりkW | 4.5 | 6.0 | 8.0 | 10.0 |
| AIキャビネットのラック当たりkW | 15 | 30 | 70 | 100 |
| 標準ラックのMW当たり支出(米ドル) | 222,222 | 158,333 | 115,000 | 90,000 |
| AIラックのMW当たり支出(米ドル) | 200,000 | 300,000 | 200,000 | 165,000 |
購買指標としてはMW当たりのラック支出の方が適切です。2025年、AIホールはキャビネットにMW当たり約300,000米ドルを支出し、従来型ホールの158,333米ドルを上回りますが、2035年には100 kWラックによってフレーム費用がより大きな負荷に分散されるため、AIの数値は165,000米ドルへ低下します。公開データとしては、Kehua Dataの2025年年次報告書によると、同社のデータセンター製品事業の2025年売上高は2,239.0百万人民元(16.54%増)で、一体型キャビネットの納入実績は2,000台を超えています。
標準と規制:中国のデータセンターラックを形づくるルールは何か?
中国では5つの国家ルールがラックの選択を左右しています。その筆頭が、推薦対象のグリーン計算力施設に3,000標準ラック以上・稼働率60%を求めるMIITの2026年9月の要件です(出典:MIIT、国家グリーン計算力施設に関する通知)。
- MIIT「新型データセンター発展3カ年行動計画」(2021年):2023年までラック規模を年約20%拡大、新設大規模サイトはPUE 1.3未満、ラック当たり電力の着実な引き上げ(出典:MIIT、2021年7月)。
- NDRCグリーンデータセンター特別行動計画(2024年7月):新設大規模サイトはPUE 1.25以下、全体稼働率60%、稼働率50%未満の地域では大規模サイトを新設しない(出典:NDRC)。
- GB 40879 データセンターのエネルギー効率限度値:MIITの2026年グリーン計算力通知はGrade 2以上を求めている(出典:MIIT、2026年9月)。
- 北京市のPUE課徴金:PUE上限を超える電力分に1 kWh当たりCNY 0.2(出典:北京市人民政府、2024年11月)。
- 国家ハブノード・クラスター計画:2022年に8つのハブノードと10のデータセンタークラスターを承認(出典:NDRC、2022年3月)。
市場セグメンテーション:中国のデータセンターラックで金額を担うのはどのタイプか?
DC Market Insightsの推計では、AIラックスケールキャビネットは出荷キャビネット台数のわずか8.6%にすぎないものの、2025年の中国ラック金額の47.28%を占めます。
ラックタイプ別
| ラックタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 密閉型サーバーキャビネット | 264.42 | 42.18% | 244.54 | -0.78% |
| AIラックスケールキャビネット | 296.40 | 47.28% | 633.60 | 7.89% |
| オープンフレームラック | 39.66 | 6.33% | 45.05 | 1.28% |
| ネットワーク・エッジ用エンクロージャー | 26.44 | 4.22% | 32.18 | 1.98% |
冷却対応別
2035年までにAIキャビネットの90%が液冷対応で出荷されるため、液冷対応ラックは年率13.17%で最も速く成長するセグメントです。
| 冷却対応 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 空冷ラック | 453.99 | 72.41% | 359.38 | -2.31% |
| 液冷対応ラック | 172.94 | 27.58% | 595.98 | 13.17% |
ラック高さ別
| ラック高さ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 42U以下 | 211.54 | 33.74% | 154.44 | -3.10% |
| 43U~47U | 99.16 | 15.82% | 128.70 | 2.64% |
| 48U以上 | 316.23 | 50.44% | 672.21 | 7.83% |
エンドユーザー別
中国のAIホールの大半を建設しているのはクラウド・インターネット企業であるため、ラック購入額も最大です。
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウド・インターネット企業 | 288.39 | 46.00% | 496.79 | 5.59% |
| 通信事業者 | 150.46 | 24.00% | 191.07 | 2.42% |
| サードパーティ・コロケーション | 112.85 | 18.00% | 171.96 | 4.30% |
| 政府・企業 | 75.23 | 12.00% | 95.54 | 2.42% |
DC独自分析:中国ラック密度ラダー、3 kWから400 kWまでのMW当たりラック支出
中国ラック密度ラダーは、8つの入力値(Huawei、Kehua、Sugonが公表するラック密度、Sugon Data Energyの開示資料にある空冷上限20 kW、DC Market Insightsのキャビネット価格)から構築したDC Market Insights独自のモデルです。MW当たりのラック支出は、30 kWの液冷対応AIキャビネットで約300,000米ドルとピークに達し、80 kW以上では約150,000米ドルへ低下することを示しています。
| ラック区分 | ラック当たりkW | 10 MW当たりラック数 | ラック当たり価格 | MW当たりラック支出 |
|---|---|---|---|---|
| 通信エッジ用エンクロージャー | 3 | 333 | 600米ドル | 200,000米ドル |
| 標準キャビネット(空冷) | 6 | 167 | 950米ドル | 158,333米ドル |
| 大奥行きキャビネット(空冷、FusionModule級) | 20 | 50 | 2,400米ドル | 120,000米ドル |
| 液冷対応AIキャビネット | 30 | 33 | 9,000米ドル | 300,000米ドル |
| 液冷PODキャビネット(Kehua級) | 80 | 13 | 12,000米ドル | 150,000米ドル |
| スーパーノードキャビネット(scaleX640級) | 400 | 3 | 60,000米ドル | 150,000米ドル |
このラダーが市場の形を説明します。2025年の中国のAIホールは最も高価な段にありますが、より高密度の液冷PODやスーパーノードへ移るたびにMW当たりの支出は低下します。950米ドルを超える価格はDC Market Insightsの推計であり、中国のベンダーはキャビネットの定価を公表していません。
地域別分析:データセンターラックの購入額が最も大きい中国の地域はどこか?
DC Market Insightsの推計では、長江デルタが2025年のラック支出188.08百万米ドルで首位に立ち、西部ハブ地域が年率10.31%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 京津冀・華北 | 169.27 | 27.00% | 229.29 | 3.08% |
| 長江デルタ | 188.08 | 30.00% | 248.39 | 2.82% |
| 粤港澳大湾区 | 119.12 | 19.00% | 152.86 | 2.53% |
| 成渝・華中 | 75.23 | 12.00% | 124.20 | 5.14% |
| 西部ハブ地域 | 75.23 | 12.00% | 200.63 | 10.31% |
長江デルタ
上海、江蘇、浙江、安徽省の蕪湖クラスターは2025年に188.08百万米ドルを支出します。デルタのハブクラスターである蕪湖は年率11.79%で成長します。
京津冀・華北
同地域の2025年の支出は169.27百万米ドルです。北京市の1 kWh当たりCNY 0.2のPUE課徴金により新設は河北省の張家口と廊坊へ移っており、両地域は年率5.30%で成長する一方、北京は0.16%にとどまります。
粤港澳大湾区
広東省は2025年に106.58百万米ドルと単独の省として最大であり、広州、深圳、韶関ハブにおけるインターネット企業のホールが需要を牽引しています。
成渝・華中
四川と重慶は2025年に75.23百万米ドルを支出し、水力発電に支えられたハブを背景に年率5.14%で成長します。
西部ハブ地域
内モンゴル、寧夏、貴州、甘粛の支出は2025年の75.23百万米ドルから2035年には200.63百万米ドルとなります。寧夏(中衛)は年率13.11%で、最も成長の速い省です。
省別分析:中国のデータセンターラック需要をリードする省はどこか?
DC Market Insightsの推計では、広東省が2025年のラック支出106.58百万米ドルで首位に立ち、内モンゴル(ホリンゴル)は年率11.15%で大規模な省の中で最も速く成長します。
| 順位 | 省 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 広東 | 粤港澳大湾区 | 106.58 | 133.75 | 2.30% |
| 2 | 北京 | 京津冀・華北 | 75.23 | 76.43 | 0.16% |
| 3 | 河北(張家口・廊坊) | 京津冀・華北 | 62.69 | 105.09 | 5.30% |
| 4 | 上海 | 長江デルタ | 59.56 | 71.65 | 1.87% |
| 5 | 江蘇 | 長江デルタ | 53.29 | 66.88 | 2.30% |
| 6 | 浙江 | 長江デルタ | 40.75 | 52.54 | 2.57% |
| 7 | 四川 | 成渝・華中 | 28.21 | 47.77 | 5.41% |
| 8 | 内モンゴル(ホリンゴル) | 西部ハブ地域 | 28.21 | 81.21 | 11.15% |
| 9 | 貴州(貴安) | 西部ハブ地域 | 25.08 | 52.54 | 7.68% |
| 10 | 重慶 | 成渝・華中 | 18.81 | 33.44 | 5.92% |
| 11 | 安徽(蕪湖) | 長江デルタ | 12.54 | 38.21 | 11.79% |
| 12 | 寧夏(中衛) | 西部ハブ地域 | 12.54 | 42.99 | 13.11% |
予測シナリオ:2035年までに中国のラック支出はどこまで伸びうるか?
DC Market Insightsの推計では、基本ケースは2035年までに955.36百万米ドルに達し、その幅は764.29百万米ドルから1.17十億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|
| 低位 | 764.29 | 2.00% | 100 kW超のスーパーノードキャビネットがより速く普及し、新規容量は年間約4,500 MWにとどまる |
| 基本 | 955.36 | 4.30% | 2035年の新規IT容量6,000 MW、AI比率64% |
| 高位 | 1,165.54 | 6.40% | 液冷対応フレームに40%の割増価格、更新率は3.5%へ上昇 |
競合分析:中国でデータセンターラックを供給しているのは誰か?
上位5社は2025年の中国ラック金額の約41%を占めます。これはラックスケールシステムのシェアと公表されたキャビネット納入実績に基づくDC Market Insightsの推計です。
- Huawei(FusionModuleキャビネットおよびモジュール)
- Inspur Electronic Information
- ZTE
- SugonおよびSugon Data Energy
- Foxconn Industrial Internet(FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt(Shenzhen INVT Electric)
- Eaton
- Legrand(MinkelsおよびRaritan)
中国のシステムメーカーは、ラックを統合AIシステムに組み込んで販売しています。Foxconn Industrial Internetの2025年年次報告書によると、同社のクラウドコンピューティング売上高は2025年に602.68十億人民元(88.70%増)、Inspur Electronic Informationの売上高は164.78十億人民元(43.25%増)でした。ZTEの2025年年次報告書によると、同社の政府・企業向け売上高は2025年に37.22十億人民元(100.49%増)に達しました。海外サプライヤーは標準キャビネットで競合しています。Vertivは第4四半期決算で2025年のアジア太平洋地域の純売上高を2.02十億米ドル(17.5%増)と報告しましたが、中国の内訳は開示していません。
最近の動向:2025年と2026年に中国のラック市場で何が変わったか?
2025年10月以降の6つの出来事が方向性を定めており、いずれも市場をより高密度な液冷対応キャビネットへと向かわせています。
- 2026年9月、MIITと他の4省庁が、3,000標準ラック以上・稼働率60%という国家グリーン計算力施設の基準を定めました(出典:MIIT)。
- 2026年4月、国家データ局が2025年末時点で稼働中の標準ラックが1,373万ラックを超えたと報告しました(出典:国家データ局)。
- 2026年4月、Kehua Dataが2,000台超の一体型キャビネットの納入と40-120 kWの液冷PODキャビネットを報告しました(出典:Kehua Data 2025年年次報告書)。
- 2026年3月、ZTEが自社のデータセンター製品が300,000ラック超に導入されていると報告しました(出典:ZTE 2025年年次報告書)。
- 2026年1月、MIITが外部顧客向けラックを938,000ラック(108,000ラック増)と報告しました(出典:MIIT)。
- 2025年11月、Sugonが1キャビネットに640基のアクセラレーターを搭載するスーパーノードscaleX640を発表しました(出典:Sugon)。
調査手法:モデルは中国のラックをどう数えるか
本モデルは、16年分の新規IT容量、4つの密度経路、2つの価格経路から毎年購入されるラックを算出し、2025年について626.93百万米ドルという結果を返します。
算出内訳:2025年の新規IT負荷2,600 MWをAI 38%、従来型62%に分割します(中国データセンター市場モデルと同じ入力値)。AI負荷988 MWをラック当たり30 kWで割ると32,933台のAIキャビネット(1台9,000米ドル)、1,612 MWを6 kWで割ると268,667台の標準キャビネット(1台950米ドル)となり、さらに設置済み基盤19,021 MWの2.5%がラック更新されます。為替レート:1米ドル=CNY 7.2。
3つの妥当性チェック:
- 上限1:ラックは2025年の中国データセンター市場72.77十億米ドルの0.86%であり、キャビネット支出として一般的な0.5%~1.5%の範囲内です。
- 上限2:中国は2025年の世界データセンターラック市場(4.88十億米ドル)の12.85%を占め、世界のデータセンター支出に占める中国の比率12.77%に近い水準です。地域的な位置づけはアジア太平洋データセンターラック市場を参照してください。
- 下限:MIITが集計した2025年の外部顧客向けラックの純増108,000ラック×950米ドル=102.60百万米ドルであり、264.42百万米ドルの標準キャビネットセグメントを下回ります。
詳細な手法:DC Market Insightsの調査手法。
目次
- 01はじめに
- 1.1市場の定義
- 1.2範囲:対象と対象外
- 02主要市場統計
- 2.1市場スナップショット、2025年・2026年・2035年
- 2.2要点
- 03エグゼクティブサマリー
- 3.1市場規模、2020-2035年
- 3.2成長見通し
- 04推計値が異なる理由
- 4.1範囲比較表
- 05市場の推進要因
- 5.1640基のアクセラレーターを収容するスーパーノードキャビネット
- 5.21,373万の標準ラック
- 5.3西部電力へのハブノード誘導
- 06市場動向
- 6.1液冷がキャビネットフレームの中へ
- 6.250 kWの空冷キャビネット
- 6.3背の高いラックが床面を制する
- 07市場の課題
- 7.11メガワット当たりのラック数の減少
- 7.2稼働率規制
- 08市場機会
- 8.1液冷対応フレーム
- 8.2更新需要の波
- 09価格分析
- 9.1ラック価格とラック当たりkW、2020-2035年
- 10標準と規制
- 10.1MIIT 3カ年行動計画
- 10.2NDRCグリーンデータセンター計画
- 10.3GB 40879
- 10.4北京市のPUE課徴金
- 10.5ハブノード・クラスター計画
- 11市場セグメンテーション
- 11.1ラックタイプ別:密閉型サーバーキャビネット / AIラックスケールキャビネット / オープンフレームラック / ネットワーク・エッジ用エンクロージャー
- 11.2冷却対応別:空冷ラック / 液冷対応ラック
- 11.3ラック高さ別:42U以下 / 43U~47U / 48U以上
- 11.4エンドユーザー別:クラウド・インターネット企業 / 通信事業者 / サードパーティ・コロケーション / 政府・企業
- 12Dc独自分析:中国ラック密度ラダー
- 12.1ラック区分別のMW当たりラック支出
- 13地域別分析
- 13.1京津冀・華北
- 13.2長江デルタ
- 13.3粤港澳大湾区
- 13.4成渝・華中
- 13.5西部ハブ地域
- 14省別分析
- 14.1広東
- 14.2北京
- 14.3河北(張家口・廊坊)
- 14.4上海
- 14.5江蘇
- 14.6浙江
- 14.7四川
- 14.8内モンゴル(ホリンゴル)
- 14.9貴州(貴安)
- 14.10重慶
- 14.11安徽(蕪湖)
- 14.12寧夏(中衛)
- 15予測シナリオ
- 15.1低位ケース
- 15.2基本ケース
- 15.3高位ケース
- 16競合分析
- 16.1Huawei
- 16.2Inspur Electronic Information
- 16.3ZTE
- 16.4Sugon
- 16.5Foxconn Industrial Internet
- 16.6Kehua Data
- 16.7Vertiv
- 16.8Schneider Electric
- 16.9Rittal
- 17最近の動向
- 17.12025-2026年の出来事
- 18調査手法
- 18.1モデルの算出内訳
- 18.2妥当性チェック
- 図 1中国データセンターラック市場規模、2020-2035年(百万米ドル)
- 表 1エグゼクティブサマリーの項目
- 表 2範囲比較
- 表 3ラック価格とラック当たりkW、2020-2035年
- 表 4ラックタイプ別市場
- 表 5冷却対応別市場
- 表 6ラック高さ別市場
- 表 7エンドユーザー別市場
- 表 8中国ラック密度ラダー
- 表 9地域別市場
- 表 10上位12省
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年は678.32百万米ドルで、2025年の626.93百万米ドルから8.20%増加します。市場は2035年までに955.36百万米ドルに達し、2025年からのCAGRは4.30%と予測されます。
2025年から2035年は年率4.30%で、2020-2025年の11.08%から鈍化します。中国のデータセンター容量が拡大を続ける一方で、ラック密度の上昇により1メガワット当たりに必要なキャビネット数が減るためです。
液冷対応ラックが年率13.17%で最も速く成長し、2025年の172.94百万米ドルから2035年には595.98百万米ドルに拡大します。空冷はキャビネット当たり約20 kWが上限であるためです。
DC Market Insightsの推計では、2025年の価格は標準的な42U-47Uキャビネットで約950米ドル、AIラックスケールキャビネットで約9,000米ドルです。メガワット当たりのラック支出は、従来型ホールで約158,333米ドル、AIホールで約300,000米ドルです。
国家データ局によると、2025年末時点で1,373万超の標準ラック(2.5 kW単位)が稼働しており、前年の900万超から増加しました。MIITは外部顧客向けラックを938,000ラックと集計しています。
長江デルタが2025年に188.08百万米ドル(30.00%)で首位です。新たな計算資源が内モンゴル、寧夏、貴州へ移るなか、西部ハブ地域が年率10.31%で最も速く成長します。
広東省で、2025年のラック支出は106.58百万米ドルです。寧夏(中衛)は年率13.11%で最も成長が速い省であり、12.54百万米ドルから42.99百万米ドルへ拡大します。
Huawei、Inspur Electronic Information、ZTE、Sugon、Foxconn Industrial Internetが上位を占め、合計で2025年のラック金額の約41%を握っています(DC Market Insights推計)。これにKehua Data、H3C、Lenovo、Vertiv、Schneider Electric、Rittalが続きます。
AIラックスケールキャビネットは1台約9,000米ドルで、標準キャビネットの950米ドルを大きく上回るためです。AIキャビネットは出荷キャビネット台数の約8.6%にすぎませんが、2025年の金額の47.28%(296.40百万米ドル)を占めます。
2026年の678.32百万米ドルはラック機器のみを計上した値です。電力分配ユニット、冷却、アイルコンテインメント、マイクロモジュール型データセンター全体を加えた推計は数倍の規模になります。また、DC Market Insightsの旧版はすべてのラックを標準キャビネットとして価格設定していました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。