
スイスのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
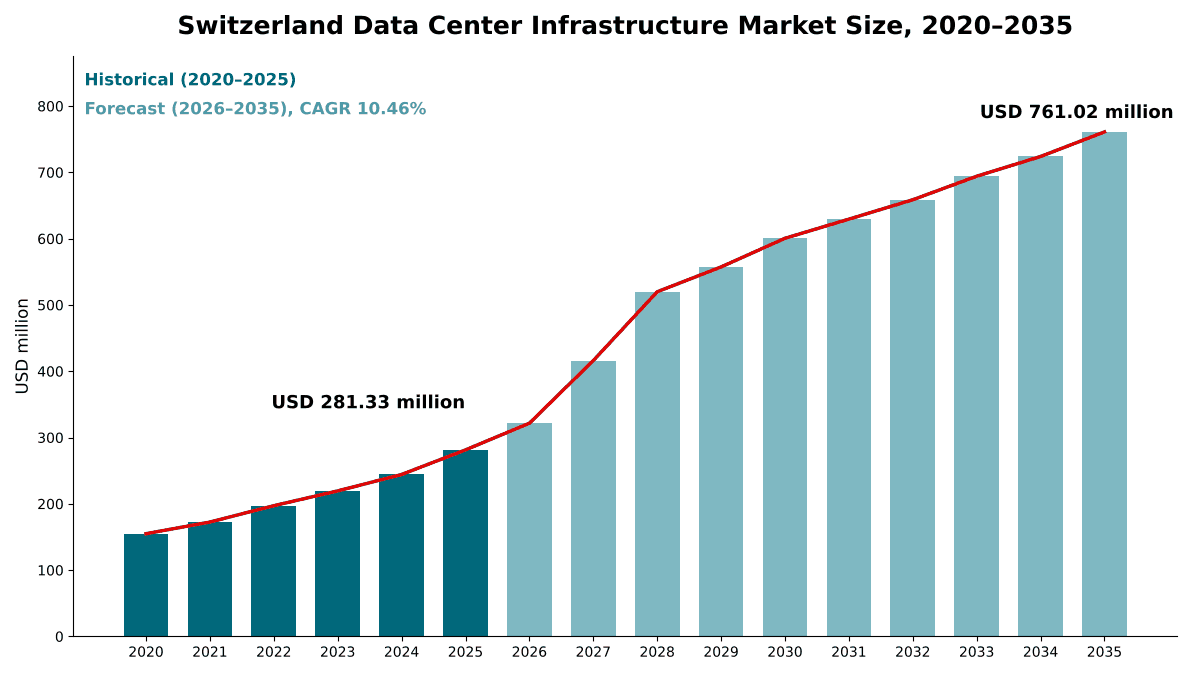
スイスのデータセンターインフラ市場の規模は2025年にUSD 281.3百万で、年平均成長率(CAGR)10.46%で拡大し、2035年までにUSD 761.0百万に達すると予測されています。 Greater Zurich Regionが市場の61.5%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- Greater Zurich Region61.5%
- Lake Geneva Region16.3%
- Espace Mittelland and Northwestern Switzerland13.8%
- Central, Eastern and Southern Switzerland8.4%
掲載企業
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
詳細分析
スイスのデータセンターインフラ市場は、スイス国内のデータセンターを稼働させる物理的な設備を対象としています。具体的には、電力インフラ、冷却インフラ、ITラックおよびエンクロージャー、監視・管理ソフトウェア、ならびに消火設備、物理的セキュリティ、構造化配線などのその他のサイトシステムです。DC Market Insightsは、スイスのデータセンターインフラ市場を2025年に2.81億米ドルと評価し、2035年までに7.61億米ドルに達すると予測しています(CAGR 10.46%)。2025年の値は建設そのものから積み上げています。約33 MWの新規商用IT容量に、MW当たり509万米ドルの加重平均インフラ費用を掛けると1.68億米ドルの新設支出となり、約331 MWの商用容量と約223 MWの自社運用エンタープライズ容量に対するアップグレードおよび更新が1.14億米ドルを加えます。AIおよびHPCデータセンターは年25.61%で成長する最も成長の速いデータセンタータイプであり、これはAIホールが液体冷却とより重い配電を必要とするためです。また、グレーター・チューリッヒ地域は年11.69%で成長する最も成長の速い地域です。公表されている容量見通しをDC Market Insightsが読み解いたところ、2030年までに計画されている新規商用容量のほぼすべてがこの地域に位置しているためです。
エグゼクティブサマリー
スイスのデータセンターインフラ市場規模は、2020年に1.55億米ドルと評価され、2025年に2.81億米ドルに達し、予測期間中のCAGR 10.46%で2035年までに7.61億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| スイスのデータセンターインフラ市場規模 2025年 | 2.81億米ドル |
| スイスのデータセンターインフラ市場、CAGR | 10.46% |
| スイスのデータセンターインフラ市場規模 2035年 | 7.61億米ドル |
市場は2020年から2025年にかけて年12.68%で成長し、2025年単年でも、支出が2.44億米ドルに達した2024年比で15.2%増加しました。DC Market Insightsの推計では、スイスは2025年に約33 MWの新規商用IT容量を完成させており(2020年は15 MW)、2025年の追加容量の10%は人工知能(AI)ワークロード向けに建設されました。DC Market Insightsは、2030年に71 MW、2035年に78 MWの完成をモデル化しており、これにより設置済み商用容量は2025年末の約331 MWから2035年末には約1,000 MWに増加します。
市場は2025年から2030年の間に2倍以上に拡大し、2030年には6.01億米ドルに達します。これはチューリッヒの商用パイプラインが計画段階から建設段階に移行するためです。その後、2030年から2035年の間は成長が年4.85%に鈍化します。完成容量が年間約75 MWで横ばいとなり、需要ではなく送電網の容量がペースを決めるためです。
市場の範囲:スイスのデータセンターインフラ市場は何を対象としているか?
スイスのデータセンターインフラ市場は、スイスのデータセンター内に設置される電力、冷却、ラック、監視およびサイト設備を対象としており、2025年の規模は2.81億米ドルです。DC Market Insightsは、2025年を基準年とし、2035年までの予測を、初回販売時点の名目米ドルで評価しています。
対象範囲。電力インフラ(サイト境界内のスイッチギア、無停電電源装置(UPS)システムおよびバッテリー、バックアップ発電機、配電ユニットおよびバスウェイ)、冷却インフラ(チラー、空調機、フリークーリングおよび排熱回収ユニット、インロー冷却装置およびダイレクト・トゥ・チップ液体冷却)、ITラックおよびエンクロージャー、データセンターインフラ管理(DCIM)および監視ソフトウェアとセンサー、ならびに火災検知・消火設備、物理的セキュリティ、構造化配線などのその他のサイトシステム。商用データセンターと自社運用のエンタープライズデータセンターの両方を対象とします。
対象外。サーバー、ストレージおよびネットワークスイッチ、建物躯体および土地、サイト境界外の電力系統接続および変電所、回収熱を受け入れる地域暖房網、ならびに設置工事費。
セグメントの関係。各セグメント軸(コンポーネント、データセンタータイプ、ティアタイプ、エンドユーザー)と4地域区分は、いずれも同じ2.81億米ドルを切り分け直したものです。新設支出(1.68億米ドル)とアップグレード・更新支出(1.14億米ドル)は、すべての区分の背後にある建設内訳の2つの構成要素です。
市場の推進要因:スイスのデータセンター市場のインフラ支出を牽引するものは何か?
2030年までにスイスの商用容量を340 MWから626 MWへとほぼ倍増させるパイプラインが、スイスのデータセンターインフラ市場を牽引しています。さらに2つの推進要因がこれに加わります。従来型ホールの485万米ドルに対し、MW当たり720万米ドルのインフラを必要とするAIホールと、チューリッヒおよびジュネーブの既存サイトにおけるハイパースケールクラウドのアップグレードです。
商用容量は2030年までに340 MWから626 MWへ増加
2026年7月に報じられたCBRE Suisseの2026年の集計では、自社運用インフラを除くスイスの商用データセンター容量は121サイトで340 MWとされ、2030年までに626 MWに達すると見込まれています。スイスのデータセンターインフラ市場は何よりもまず建設市場です。DC Market Insightsの推計では、2025年の支出の59.6%が新規ホールに投じられました。DC Market Insightsは、完成容量が2025年の33 MWから2030年に71 MWへ増加し(これにより626 MWの到達点が再現されます)、2035年には78 MWになるとモデル化しています。この容量の市場全体の見方はスイスのデータセンター市場レポートで取り上げています。
AIホールがインフラ支出をMW当たり720万米ドルに押し上げる
AIホールには、より大きなUPSブロック、より重いバスウェイ、液体冷却が必要です。DC Market Insightsは、スイスにおけるAIホールのインフラ費用を2025年にMW当たり720万米ドル(従来型ホールはMW当たり485万米ドル)と推計しており、2025年の新規容量の10%をAIホールが占めたと推計しています。連邦参事会は2026年5月、スイスにはまだ大規模言語モデルの学習専用のデータセンターがないと指摘しており、そのためDC Market Insightsは、AIの比率が新規容量の2030年に34%、2035年に46%へと徐々に上昇するとモデル化しています。Swisscomはすでに、スイス国内の自社データセンターでNvidia DGX SuperPOD上にSwiss AI Platformを運用しています。これらのホールの需要側についてはスイスのAIデータセンター市場レポートで取り上げています。
チューリッヒとジュネーブにおけるハイパースケールクラウドのアップグレード
2025年6月、Microsoftはスイスへの4.00億米ドルの投資を発表し、チューリッヒとジュネーブ近郊にある4つのデータセンターを先進的なAIインフラでアップグレードし、50,000を超える既存顧客にサービスを提供すると述べました(出典:Microsoftの発表)。DC Market Insightsのモデルでは、ハイパースケールおよびクラウドデータセンターが2025年のインフラ支出の5,353万米ドル、すなわち19.0%を占めています。
市場動向:スイスのデータセンターインフラはどのように変化しているか?
スイスのデータセンターインフラ市場は、新規ホールでの液体冷却、設計要件としての排熱再利用、チューリッヒ市外の新キャンパスへとシフトしており、これにより冷却は2035年までに支出の30.6%に上昇します。
液体冷却により冷却が12.26%で最も成長の速いコンポーネントに
スイスの一部の新規ホールは、当初からダイレクト・トゥ・チップ冷却向けに設計されています。ジュネーブ近郊のテクノロジーパークThe HiveにNorthCが計画する4.5 MWのデータセンターは、ダイレクト・トゥ・チップ液体冷却を採用し、冷却システムに水を必要としません。Digital Realtyは、GlattbruggのZUR4が高密度展開とAIワークロードに対応する冷却システムを採用すると述べています。DC Market Insightsは、冷却インフラが2025年の7,331万米ドルから2035年には2.33億米ドルへ成長し、シェアが26.1%から30.6%に上昇すると予測しています。
排熱再利用とフリークーリングが標準的な設計選択に
スイスの事業者はすでに最も安価な効率化策を活用しています。2026年のスイス連邦エネルギー庁(SFOE)の報告書は、運転温度の引き上げとフリークーリングを、すでに広く導入されている施策として挙げています。新規サイトはさらに先を行っています。NorthCは、ジュネーブのデータセンターの排熱をThe Hive内の近隣建物への供給に利用する予定であり、地域の地域暖房網への接続の可能性に向けて準備を進めています。
キャンパスはチューリッヒ市外へ移動
市内では土地と送電網の容量が不足しているため、チューリッヒ周辺の新規容量は州の周縁部や近隣の州に建設されています。2026年1月の報道によると、事業者はアールガウ州とシャフハウゼン州へ拡大しています。2024年8月の報道によると、GreenのLupfigにあるZurich Westキャンパスの12 MWの建物は2026年に開業予定であり、VantageのGlattfeldenにあるZRH2キャンパスは2024年にIT容量24 MWで発表され、同社のチューリッヒの2つのキャンパスで合計64 MWとなります。このためDC Market Insightsは、グレーター・チューリッヒ地域にアールガウ州とシャフハウゼン州を含めて定義しています。
市場の課題:スイスのデータセンターインフラ市場を抑制するものは何か?
データセンターの電力使用量が2030年までに2.5~3.2 TWhに向かう中、送電網の容量がスイスのデータセンターインフラ市場を抑制しています。チューリッヒの電力会社EKZによると、国内高圧送電網のいくつかの区域ではもはや容量がありません。DC Market Insightsは、自社運用のエンタープライズデータセンターによる支出の横ばいと、エネルギー使用に対する監視の強化も市場を減速させると見ています。
高圧送電網の容量が不足
2026年1月の報道によると、チューリッヒ州の電力会社EKZは国内高圧送電網のいくつかの区域でもはや容量がないと述べており、CBREはチューリッヒには新規データセンター向けの土地がほとんど残っていないとしています。SFOEは、データセンターの電力使用量が2024年の2.1 TWh弱から2030年までに2.5~3.2 TWhへ、高位シナリオでは最大3.5 TWhへ増加すると見込んでいます。DC Market Insightsは、新しいキャンパスごとに独自の高圧接続が必要となるため、2030年以降の完成容量が年間約75 MWで横ばいになるとモデル化しています。
エンタープライズデータセンターは6,664万米ドルで横ばい
専用および自社運用のデータセンターは2024年にスイスのデータセンター電力の56%を使用しており、連邦参事会は、効率向上とITのクラウドおよび専門プロバイダーへのアウトソーシングにより、自社運用の消費量は停滞または減少していると述べました。DC Market Insightsの推計では、エンタープライズデータセンターのインフラ支出は2025年に6,664万米ドル、2035年に6,650万米ドル(CAGR -0.02%)であり、そのシェアは23.7%から8.7%に低下します。
エネルギー効率が政策課題に
SFOEは、残存するエネルギー効率化の余地を約0.78 TWh、すなわちデータセンター電力使用量の38%と推計しており、連邦エネルギー庁はデータセンターの消費量と効率の監視を強化したい考えです。DC Market Insightsの見方では、この監視強化は古いUPSシステムやチラーの更新を後押しする一方、一部のエンタープライズプロジェクトを遅らせる可能性があります。
市場機会:スイスにおける新たな収益源はどこにあるか?
年25.61%で成長するAIおよびHPCデータセンターは、スイスのデータセンターインフラ市場における最大の新たな収益源です。2035年までに3倍になる商用基盤での更新支出と、効率追跡によって牽引される監視ソフトウェアが、他の2つの収益源です。
AIおよびHPCデータセンターは2035年までに約10倍に成長
専用のAIおよび高性能コンピューティング(HPC)データセンターは2025年にインフラに2,657万米ドルを支出しており、DC Market Insightsはその支出が2035年に2.60億米ドルに達すると見込んでいます。その設備構成は異なります。2025年のAIおよびHPCのインフラ支出に占める冷却の割合は36.5%で、コロケーションデータセンターの25.2%を上回るため、冷却液分配ユニットと高密度配電のサプライヤーが最も恩恵を受けます。
商用更新支出は2035年までに1.75億米ドルに到達
DC Market Insightsは、UPSバッテリー、チラー、スイッチギアが10~20年周期で更新され、古いホールがより高密度のラック向けにアップグレードされると想定しています。商用容量に対する更新支出は2025年の4,688万米ドルから2035年には1.75億米ドルに増加し、エンタープライズサイトを含むアップグレード・更新支出の合計は2.41億米ドル、すなわち2035年の市場の31.7%に達します。
監視・管理ソフトウェアは年11.45%で成長
エネルギー使用のより綿密な追跡は、計測機能付き配電とDCIMソフトウェアを後押しします。DC Market Insightsは、監視・管理(DCIM)を2025年に1,997万米ドル、2035年に5,907万米ドル(CAGR 11.45%)と評価しており、冷却に次いで2番目に成長の速いコンポーネントです。
価格:スイスにおけるデータセンターインフラのMW当たりのコストはいくらか?
スイスの従来型データセンターホールは2025年にMW当たり約485万米ドル、AIホールは約720万米ドルをインフラに支出しています。これらのIT負荷MW当たりの数値はDC Market Insightsの推計であり、電力、冷却、ラック、監視およびその他のサイト設備を対象とし、建物躯体、IT機器および工事費を除いています。
| MW当たりのインフラ支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 4.10 | 4.85 | 5.68 | 6.42 |
| AIホール | 6.80 | 7.20 | 7.07 | 6.95 |
| 新規容量に占めるAIの比率 | 0% | 10% | 34% | 46% |
2つの系列は収束します。従来型のMW当たり支出は機器価格とともに上昇する一方、AIのMW当たり支出は、ラック密度が機器コストよりも速く上昇するため、わずかに低下します。アップグレード・更新支出は、2025年に設置済み商用MW当たり約15万米ドル、設置済みエンタープライズMW当たり約30万米ドルを加えます(DC Market Insightsの推計)。エンタープライズの部屋はより古く小規模であるため、MW当たりにより多くの更新作業が必要です。公共契約は、事業者が完成したサービスにいくら請求しているかを示しています。ジュネーブ州は、IT部門OCSINを通じて、nLightenのスイス子会社に、Tier IIIのサービス継続性を要件とする、768万スイスフラン相当の10年間のデータセンターコロケーション契約を発注しました。
標準と規制:スイスのデータセンターインフラを形作る規則は何か?
スイスのデータセンターインフラを形作る規則は3つあります。EN 50600施設標準、2023年9月1日から適用されている新連邦データ保護法、そしてデータセンターの電力使用に対する連邦の監視です。
EN 50600-1:2026。欧州規格「情報技術 – データセンター施設およびインフラストラクチャ – 第1部:一般概念」の2026年版が発行されました。この規格は、データセンターの計画耐用期間にわたる可用性、セキュリティ、資源・エネルギー効率の実現性に基づく分類体系を定めており、これが購入者が指定する電力と冷却の冗長性を決定します。
新連邦データ保護法(nFADP)。スイス企業は2023年9月1日からnFADPを遵守しなければなりません。同法は、データセキュリティ侵害を連邦データ保護・情報コミッショナー(FDPIC)に速やかに通知することを義務付け、プライバシー・バイ・デザインとプライバシー・バイ・デフォルトを導入しています。DC Market Insightsは、これらの義務を負う銀行、保険会社、病院、公的機関が、引き続きスイス国内の安全なTier IIIおよびTier IVのホールを選好すると見ています。
電力監視。連邦参事会の2026年5月の発表では、データセンターの電力使用量は2024年にスイスの消費量の約3.6%であり、比較可能な範囲で2019年から18%増加したとされ(出典:連邦参事会プレスリリース)、連邦エネルギー庁がデータセンターの消費量と効率の監視を強化したい考えであると述べています。基となる報告書は、中規模から大規模の商用プロバイダーの区分で39社のデータセンター企業と85のサイトを数えています(出典:スイス連邦エネルギー庁の報告書)。
市場セグメンテーション:スイスのデータセンターインフラ市場をリードするセグメントはどれか?
電力インフラが2025年の価値の44.6%でスイスのデータセンターインフラ市場をリードし、購入者ではコロケーションデータセンターが47.8%でリードし、Tier III施設が64.9%を占めています。AIおよびHPCデータセンターは年25.61%で最も成長の速いセグメントであり、冷却インフラは年12.26%(電力は9.91%)で最も成長の速いコンポーネントです。これはAIホールが従来型ホールでは不要な液体冷却を必要とするためです。
コンポーネント別:電力インフラが44.6%でリード
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電力インフラ | 125.48 | 44.6% | 322.80 | 9.91% |
| 冷却インフラ | 73.31 | 26.1% | 233.07 | 12.26% |
| ITラックおよびエンクロージャー | 27.63 | 9.8% | 63.19 | 8.62% |
| 監視・管理(DCIM) | 19.97 | 7.1% | 59.07 | 11.45% |
| その他 | 34.94 | 12.4% | 82.89 | 9.02% |
電力が最大のシェアを維持するのは、新たな1 MWごとに、冷却方式にかかわらず、スイッチギア、UPS、バッテリー、バックアップ発電が必要となるためです。冷却は2035年までにシェアを4.5ポイント伸ばします。MW当たりの電力および冷却の構成比が高まるにつれ、ラックとその他はシェアを失います。
データセンタータイプ別:コロケーションデータセンターが47.8%でリード
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 134.59 | 47.8% | 315.10 | 8.88% |
| エンタープライズデータセンター | 66.64 | 23.7% | 66.50 | -0.02% |
| ハイパースケールおよびクラウドデータセンター | 53.53 | 19.0% | 119.58 | 8.37% |
| AIおよびHPCデータセンター | 26.57 | 9.4% | 259.84 | 25.61% |
DC Market Insightsのモデルでコロケーションがリードしている理由の一つは、Google、Microsoft、Amazon Web Servicesがチューリッヒの地元事業者からスペースを借りていることであり、チューリッヒではStack、Vantage、Equinix、Greenが主要プレーヤーに名を連ねています。DC Market Insightsのモデルでは、AIおよびHPCデータセンターは2030年より前に価値でハイパースケールおよびクラウドデータセンターを上回り、2035年には市場の34.1%に達します。
ティアタイプ別:Tier IIIが64.9%でリード
Tier III施設は2025年の支出の1.83億米ドル(64.9%)を占め、年11.06%で成長して2035年までに5.21億米ドルに達します。Tier IV施設は6,253万米ドル(22.2%)を占め、年12.13%で最も速く成長します。DC Market Insightsは、この成長が完全なフォールトトレラントの電力・冷却経路を必要とする銀行、保険会社、公的機関からもたらされると見ています。Tier IおよびII施設は主に自社運用のサーバールームであり、3,626万米ドル(12.9%)を占め、年1.79%で成長します。
エンドユーザー別:ITおよび通信が47.1%でリード
クラウドおよびAIサービスプロバイダーを含むITおよび通信事業者は、2025年の需要の1.32億米ドル(47.1%)を占め、年12.13%で成長して2035年までに4.16億米ドルに達します。銀行・金融サービス・保険(BFSI)が5,453万米ドル(19.4%)でこれに続き、年8.52%で成長します。政府は9.7%、ヘルスケアおよびライフサイエンスは8.8%、製造業は7.0%、その他は7.9%を占めています。ヘルスケアおよびライフサイエンスはIT以外で最も速く年10.86%で成長しており、DC Market Insightsは、医薬品研究と臨床AIが専用ホールに移行するためと見ています。
DC Exclusive:スイスのMW当たりインフラ支出モデルとコンポーネント×データセンタータイプのマトリクス
2025年に6,135万米ドルとなるコロケーションデータセンター向け電力インフラは、マトリクスの中で単一として最大のセルであり、スイスのデータセンターインフラ支出全体の21.8%を占めます。このマトリクスは出荷数の集計ではなくDC Market Insightsのモデルであり、62の入力から構築されています。内訳は、32の容量コホート(2020年から2035年までの16年分の従来型ホールとAIホール)、2本のMW当たり支出曲線、2本の更新率曲線、5つのコンポーネント区分、4つのデータセンタータイプ区分、3つのティア区分、6つのエンドユーザー区分、4つの地域区分、およびクロスチェックに用いた4つの公表済みエネルギー・容量数値です。
| 2025年、百万米ドル | コロケーション | エンタープライズ | ハイパースケールおよびクラウド | AIおよびHPC | 合計 |
|---|---|---|---|---|---|
| 電力インフラ | 61.35 | 28.86 | 24.38 | 10.89 | 125.48 |
| 冷却インフラ | 33.87 | 16.22 | 13.53 | 9.69 | 73.31 |
| ITラックおよびエンクロージャー | 12.84 | 7.78 | 5.14 | 1.87 | 27.63 |
| 監視・管理(DCIM) | 8.92 | 6.00 | 3.45 | 1.60 | 19.97 |
| その他 | 17.61 | 7.78 | 7.03 | 2.52 | 34.94 |
| 合計 | 134.59 | 66.64 | 53.53 | 26.57 | 281.33 |
AIおよびHPCデータセンターは予算の36.5%を冷却に支出しており(コロケーションは25.2%)、冷却サプライヤーがMW当たりで最も恩恵を受ける購入者グループとなっています。コロケーションは予算の45.6%を電力に支出しています。エンタープライズデータセンターはラックに11.7%、監視・管理に9.0%を支出しており、これはどの購入者よりも高い比率です。その更新作業が小規模な部屋を少しずつ置き換えるためです。
これらの数値の背後にあるMW当たり支出モデルには2つの主要な入力があり、いずれもDC Market Insightsの推計です。毎年完成する新規商用IT容量(2025年は33 MW)と、そのうちAI向けに建設された比率(2025年は10%)です。それぞれにMW当たりのインフラ費用を掛けると新設支出が得られ、商用およびエンタープライズの設置基盤に対するアップグレード・更新支出を加えると市場規模になります。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:スイスのデータセンターインフラ市場をリードする地域はどこか?
グレーター・チューリッヒ地域は、2025年の価値の61.5%でスイスのデータセンターインフラ市場をリードしています。同地域は年11.69%で最も成長の速い地域でもあります。CBRE Suisseは、チューリッヒ地域の容量が2030年までに274 MW増加して483 MWになると見込んでおり、これはスイスのパイプラインのほぼすべてに当たるためです。
グレーター・チューリッヒ地域が61.5%のシェアでリード
DC Market Insightsがチューリッヒ州、アールガウ州、シャフハウゼン州と定義するグレーター・チューリッヒ地域のデータセンターは、2025年にインフラに1.73億米ドルを支出しており、同地域は2035年に5.23億米ドル(CAGR 11.69%)に達すると予測されています。CBRE Suisseの2026年の集計では、スイスの商用容量340 MWのうち209 MWをチューリッヒ地域が占めていました。チューリッヒ州のデータセンターはすでに114,000平方メートル以上を占めています。チューリッヒ地域の新規データセンター容量には、2028年に完成予定のGlattbruggにあるDigital Realtyの15 MWのZUR4、第1フェーズが2028年に完成予定のGTRの24 MWのCH One、そしてLupfigにあるGreenの12 MWのZurich Westの建物が含まれます。
レマン湖地域が16.3%のシェアを保持
レマン湖地域(ジュネーブ州とヴォー州)は2025年に4,595万米ドル、2035年までに8,712万米ドル(CAGR 6.61%)の規模で、4地域の中で最も成長が遅い地域です。同地域は2026年に60 MWの商用容量を有しており、CBRE Suisseは2030年までに8%しか増加しないと見込んでいます。2028年第2四半期に完成予定のNorthCの4.5 MWのジュネーブのサイトと、ジュネーブ近郊のサイトでMicrosoftが計画しているAIアップグレードが、同地域の更新およびAI支出を支えています。
エスパス・ミッテルラントおよびスイス北西部が13.8%のシェアを保持
ベルン、バーゼル、ゾロトゥルン、フリブール、ヌーシャテル、ジュラを含むエスパス・ミッテルラントおよびスイス北西部は、2025年に3,880万米ドル、2035年までに9,348万米ドル(CAGR 9.19%)の規模です。DC Market Insightsの推計では、自社運用のエンタープライズデータセンターの更新が支出の大部分を占めており、Swisscomはバーゼルとベルンでデータセンターを運営しています。
スイス中部・東部・南部が8.4%のシェアを保持
ティチーノ州を含むスイス中部・東部・南部は、2025年に2,355万米ドル、2035年までに5,772万米ドル(CAGR 9.38%)の規模です。Swisscomはティチーノ州のルガーノとベリンツォーナでデータセンターを運営しており、DC Market Insightsはエンタープライズの更新が同地域の支出の大部分を占めると見ています。
予測シナリオ:2035年の予測はどのように変わり得るか?
スイスのデータセンターインフラ市場は、基本ケースで2035年までに7.61億米ドルに達し、低位シナリオと高位シナリオの範囲は5.99億米ドルから8.92億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 完成容量が基本ケースを25%下回る。新規容量に占めるAIの比率は35%が上限 | 599.03 | 7.85% |
| 基本 | 完成容量が年78 MWに増加。AIの比率は46%に到達 | 761.02 | 10.46% |
| 高位 | 完成容量が基本ケースを20%上回る。AIの比率は55%に到達 | 892.33 | 12.24% |
低位ケースは、チューリッヒ周辺の送電網強化の遅れとAI設備投資の一時停止を反映しています。高位ケースは、スイスが初の大規模AI学習キャンパスを獲得し、新たな高圧接続が予定どおり実現することを前提としています。DC Market Insightsの判断では、2030年にデータセンターの電力使用量が最大3.5 TWhとなるSFOEの高位シナリオは、低位ケースよりも高位ケースに近いと考えられます。
競合インサイト:スイスのデータセンターインフラ市場をリードしているのは誰か?
- ABB
- Schneider Electric
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Stulz
- Socomec
- Huawei
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Daikin
ABBは2025年にスイスのデータセンターインフラ市場の約13%を占める市場リーダーであり、上位3社のサプライヤーであるABB、Schneider Electric、Vertivの合計は約36%を占めます(DC Market Insightsの推計。スイスのデータホールに設置されたUPS、スイッチギア、冷却設備における各社のシェアを2.81億米ドルの市場と照らし合わせて算出)。ABBは2025年の受注高が367.7億米ドル(17%増)、売上高が332.2億米ドルであったと報告し、データセンターが2025年第4四半期に非常に力強い2桁成長を記録したと述べています(出典:ABB決算プレスリリース)。事業者側では、Stack、Vantage、Equinix、Greenがチューリッヒの主要プレーヤーに名を連ね、Digital Realty、NorthC、GTRもスイスでサイトを建設しており、SwisscomはSwiss AI Platformをスイス国内の自社データセンターでホストしています。
最近の動向
- 2025年6月、Microsoftはスイスへの4.00億米ドルの投資を発表しました。これにはチューリッヒとジュネーブ近郊にある4つのデータセンターの先進的なAIインフラによるアップグレードが含まれます(出典:Microsoftの発表)。
- 2025年11月、GTRはチューリッヒのCampus Reichholdにおける24 MWのデータセンターCH Oneを発表し、第1フェーズは2028年の稼働開始が見込まれています(出典:Data Center Dynamicsのニュース報道)。
- 2026年1月、NorthCはジュネーブ近郊のThe Hiveにおける4.5 MWのデータセンターを発表しました。ダイレクト・トゥ・チップ液体冷却を備え、2028年第2四半期の完成が見込まれています(出典:NorthCのプレスリリース)。
- 2026年5月、連邦参事会は、データセンターが2024年にスイスの電力の約3.6%を使用したことを示す調査を公表しました(出典:連邦参事会プレスリリース)。
- 2026年5月、ジュネーブ州はnLightenのスイス子会社に、768万スイスフラン相当の10年間のデータセンターコロケーション契約を発注しました(出典:Data Center Dynamicsのニュース報道)。
- 2026年8月、Digital Realtyはチューリッヒ近郊のGlattbruggで15 MWのデータセンターZUR4に着工し、2028年の稼働開始を予定しています(出典:Data Center Dynamicsのニュース報道)。
これらのキャンパス、送電網および供給に関する発表は、当社のデータセンター業界の最新情報で随時追跡しています。
調査方法:スイスのデータセンターインフラ市場モデルの構築方法
DC Market Insightsは、スイスのデータセンターインフラ市場モデルを、16の年次容量コホートと62の入力からボトムアップで構築しました。各コホート(2020年から2035年)は従来型ホールとAIホールに分けられ、2025年にはMW当たり485万米ドルと720万米ドルで価格付けされ、さらに設置済み商用MW当たり約15万米ドル、設置済みエンタープライズMW当たり30万米ドルのアップグレード支出が加えられます。2020年末の205 MW、2025年末の331 MW、2030年の626 MWという商用設置基盤は、2026年の集計値340 MWおよびその2030年見通し626 MWと照合しました。2024年に商用データセンターが使用した0.91 TWhというSFOEの数値は、電力使用効率(PUE)を1.35と仮定すると平均IT負荷約77 MW、すなわち設置済み商用容量の約27%に相当し、これは数年かけてリースされ稼働率が高まるホールと整合しています。専用および自社運用サイトが使用した1.2 TWhは、2025年に約223 MWで年1.5%減少するエンタープライズ基盤を裏付けています。合計は5つのコンポーネント、4つのデータセンタータイプ、3つのティアタイプ、6つのエンドユーザーグループ、4つの地域に区分されており、すべての区分の合計は市場全体と一致します。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および対象年
- 1.4ステークホルダー
- 02調査方法
- 2.1ボトムアップ容量コホートモデル
- 2.2MW当たりインフラ支出曲線
- 2.3エネルギーおよび容量データとのトップダウン検証
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題
- 4.3動向
- 4.4機会
- 05価格分析
- 5.1MW当たりインフラ支出、従来型ホール
- 5.2MW当たりインフラ支出、AIホール
- 5.3設置済みMW当たりのアップグレード・更新支出
- 06標準と規制
- 6.1EN 50600 データセンター施設およびインフラストラクチャ
- 6.2新連邦データ保護法(nFADP)
- 6.3データセンター電力使用量の連邦監視
- 07サプライチェーン分析
- 7.1機器メーカー
- 7.2販売代理店およびシステムインテグレーター
- 7.3データセンター開発事業者および運営事業者
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2新設支出および更新支出
- 8.3設置済みIT容量および年間完成容量
- 09コンポーネント別市場
- 9.1電力インフラ
- 9.2冷却インフラ
- 9.3ITラックおよびエンクロージャー
- 9.4監視・管理(DCIM)
- 9.5その他
- 10データセンタータイプ別市場
- 10.1コロケーションデータセンター
- 10.2エンタープライズデータセンター
- 10.3ハイパースケールおよびクラウドデータセンター
- 10.4AIおよびHPCデータセンター
- 11ティアタイプ別市場
- 11.1Tier IおよびII
- 11.2Tier III
- 11.3Tier IV
- 12エンドユーザー別市場
- 12.1ITおよび通信
- 12.2BFSI
- 12.3政府
- 12.4ヘルスケアおよびライフサイエンス
- 12.5製造業
- 12.6その他
- 13DC Exclusive:MW当たりインフラ支出モデル
- 13.1コンポーネント×データセンタータイプのマトリクス、2025年
- 13.2モデル入力
- 14地域別市場
- 14.1グレーター・チューリッヒ地域(チューリッヒ、アールガウ、シャフハウゼン)
- 14.2レマン湖地域(ジュネーブ、ヴォー)
- 14.3エスパス・ミッテルラントおよびスイス北西部(ベルン、バーゼル、ゾロトゥルン、フリブール、ヌーシャテル、ジュラ)
- 14.4スイス中部・東部・南部(ティチーノを含む)
- 15地域横断分析
- 15.1地域別成長率、2025年~2035年
- 15.2地域別シェアの推移、2025年および2035年
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2基本シナリオ
- 16.3高位シナリオ
- 17競争環境
- 17.1市場シェア推計、2025年
- 17.2コンポーネント別の競合ポジショニング
- 17.3スイスで活動するデータセンター開発事業者
- 18企業プロファイル
- 18.1ABB
- 18.2Schneider Electric
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Stulz
- 18.9Socomec
- 18.10Huawei
- 18.11Caterpillar
- 18.12Rolls-Royce Power Systems
- 18.13Hitachi Energy
- 18.14Daikin
- 19最近の動向
- 19.1キャンパスに関する発表
- 19.2送電網および政策の最新情報
- 20アナリストの提言
- 20.1機器サプライヤー向け
- 20.2データセンター運営事業者向け
- 20.3投資家向け
- 図 1スイスのデータセンターインフラ市場規模、2020年~2035年
- 図 2設置済み商用IT容量および年間完成容量、2020年~2035年
- 図 3MW当たりインフラ支出、2020年、2025年、2030年および2035年
- 図 4コンポーネント別市場、2025年および2035年
- 図 5データセンタータイプ別市場、2025年および2035年
- 図 6地域別市場、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 2MW当たりインフラ支出、2020年、2025年、2030年および2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ティアタイプ別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7コンポーネント×データセンタータイプのマトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10主要サプライヤーの市場シェア推計、2025年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2025年に2.81億米ドル、CAGR 10.46%で2035年までに7.61億米ドルに増加します。2020年の市場規模は1.55億米ドルでした。
CBRE Suisseの2026年の集計では、自社運用インフラを除き、121サイトで340 MWの商用容量があり、2030年までに626 MWに達すると見込まれています。スイスのデータセンターは2024年に2.1 TWh弱を使用しており、これは国内消費量の約3.6%に当たります(連邦エネルギー庁)。
2020年から2025年の間の年12.68%に続き、2025年から2035年にかけて年10.46%で成長します。DC Market Insightsは、新規商用IT容量の年間完成量が2025年の33 MWから2035年までに78 MWへ増加するとモデル化しています。
電力インフラで、2025年の価値の1.25億米ドル、すなわち44.6%を占めます(DC Market Insightsの推計)。新しいAIホールがダイレクト・トゥ・チップ液体冷却へ移行する中、冷却インフラは年12.26%で最も成長の速いコンポーネントです。
電力、冷却、ラック、監視およびその他のサイト設備を対象とするDC Market Insightsの推計によると、2025年に従来型ホールでMW当たり約485万米ドル、AIホールでMW当たり720万米ドルです。
CBRE Suisseの2026年の集計では、スイスの商用容量340 MWのうち209 MWがチューリッヒ地域にあり、2030年までに274 MW増加して483 MWになります。グレーター・チューリッヒ地域はインフラ支出の61.5%を占めています(DC Market Insightsの推計)。
2028年に完成予定のGlattbruggにあるDigital Realtyの15 MWのZUR4、第1フェーズが2028年に完成予定のチューリッヒにあるGTRの24 MWのCH One、そしてNorthCの4.5 MWのジュネーブのサイトです。Microsoftも、チューリッヒとジュネーブ近郊にある4つのデータセンターのAIアップグレードを計画しています。
市場の約36%をABB、Schneider Electric、Vertivの3社が合計で占めており、ABBが約13%でリーダーです(DC Market Insightsの推計)。Eaton、Siemens、Legrand、Rittal、Stulz、Socomecがサプライヤーリストに名を連ねています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。