
AI 인프라 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
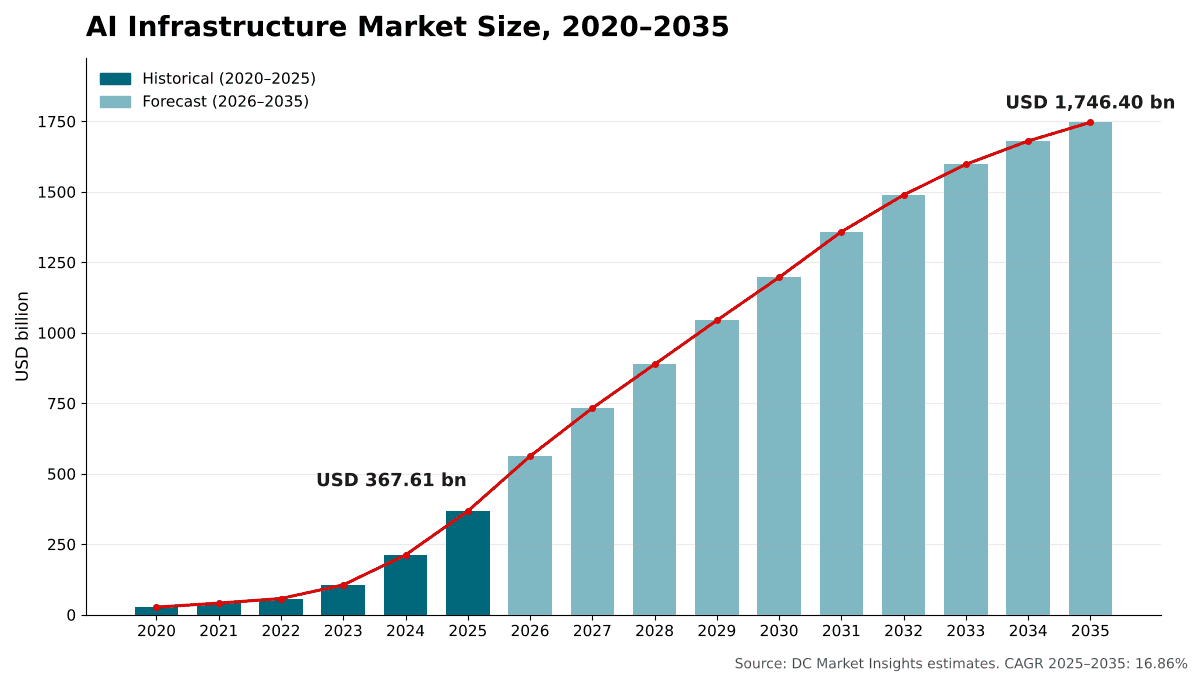
AI 인프라 시장 규모는 2025년 USD 367.61십억였으며, 연평균 성장률(CAGR) 16.86%로 성장해 2035년에는 USD 1,746.40십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 57.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 및 비용 분석
- 06표준 및 규제
- 07공급망 및 가치 사슬 분석
- 08세계 AI 인프라 시장 규모 및 전망
- 09구성 요소별 시장
- 10프로세서 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- North America57.8%
- Asia Pacific24.6%
- Europe10.1%
- Middle East and Africa4.6%
- Latin America2.9%
분석 대상 기업
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
전체 분석
AI 인프라 시장은 데이터센터가 인공지능(AI) 모델을 학습하고 운영하기 위해 설치하는 컴퓨팅, 네트워킹, 스토리지, 전력 및 냉각 장비를 포괄합니다. DC Market Insights는 세계 AI 인프라 시장 규모를 2025년 3,676.1억 달러로 평가하고, 2035년까지 17,464.0억 달러에 이를 것으로 전망하며, 이는 연평균 성장률(CAGR) 16.86%에 해당합니다. 2025년 시장 규모는 배치된 용량을 기준으로 산출했습니다. 약 5.7GW의 신규 AI IT 부하에 1MW당 6,129만 달러의 총 지출을 적용하면 약 3,493.6억 달러의 신규 구축 지출이 발생하며, 5년 전에 설치된 서버, 스위치, 스토리지의 교체가 182.5억 달러를 더합니다. 클라우드 사업자와 AI 개발사가 이제 자체 가속기를 설계하고 있어 맞춤형 주문형 반도체(ASIC)가 연 24.40%로 가장 빠르게 성장하는 프로세서 부문이며, 사우디아라비아와 아랍에미리트의 소버린 AI 캠퍼스가 발표 단계에서 배치 단계로 넘어가면서 중동 및 아프리카가 연 22.55%로 가장 빠르게 성장하는 지역입니다.
요약
세계 AI 인프라 시장 규모는 2020년 269.6억 달러로 평가되었고, 2025년 3,676.1억 달러에 도달했으며, 예측 기간 동안 연평균 성장률 16.86%로 2035년까지 17,464.0억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| AI 인프라 시장 규모 2025 | 3,676.1억 달러 |
| AI 인프라 시장, 연평균 성장률 | 16.86% |
| AI 인프라 시장 규모 2035 | 17,464.0억 달러 |
DC Market Insights의 견해에 따르면 그래픽 처리 장치(GPU) 클러스터가 단일 홀에서 여러 건물로 이루어진 캠퍼스로 확대되면서, 시장은 2020년부터 2025년까지 연 68.63% 성장했고 2025년 한 해에만 2024년 대비 73.3% 증가했습니다. DC Market Insights는 2026년에 53.0% 추가 증가한 5,623.9억 달러를 전망하며, 이후에는 성장 경로가 완만해져 2025년부터 2030년까지 연 26.62%, 2030년부터 2035년까지 연 7.86% 성장할 것으로 예상합니다. 연간 AI 용량 증설이 약 24GW 수준에서 정체되고, 각 가속기 세대가 와트당 더 많은 연산 성능을 제공함에 따라 MW당 지출이 감소하기 때문에 성장이 둔화됩니다.
시장 범위: AI 인프라 시장은 무엇을 포괄하는가?
AI 인프라 시장은 AI 학습 및 추론을 위해 데이터센터에 배치되는 물리적 인프라에 대한 최초 판매 지출을 포괄하며, 경상 미국 달러 기준으로 2025년을 기준 연도로 하여 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 3,676.1억 달러로 추산합니다.
포함 항목. 가속 서버와 그 가속기(GPU, 텐서 처리 장치 등 맞춤형 ASIC, 기타 AI 프로세서), 호스트 프로세서, 메모리 및 서버 시스템; 백엔드 및 프런트엔드 AI 네트워킹(스위치, 네트워크 인터페이스 카드, 광학 부품 및 인터커넥트); AI 클러스터에 연결된 스토리지 시스템; 그리고 AI 홀을 위해 신축되거나 개조된 전력 및 냉각 인프라로, 액체 냉각, 무정전 전원 공급 장치, 배전 및 AI 용량에 귀속되는 건물 외피의 비중을 포함합니다.
제외 항목. AI 소프트웨어, 모델 및 애플리케이션; 클라우드 사업자가 구매하는 하드웨어를 이중 계산하게 되는 GPU 클라우드 임대 수익; AI 클러스터에 연결되지 않은 범용 서버 및 스토리지; 토지, 전력망 연결 및 현장 발전; 그리고 장비 가격에 포함되지 않은 설치 인건비.
부문 간 관계. 네 가지 구성 요소를 합하면 시장 전체가 됩니다. 프로세서 유형별 구분은 2025년 2,562.7억 달러 규모인 컴퓨팅 구성 요소만을 다시 나눈 것입니다. 워크로드, 최종 사용자, 배치 방식별 구분은 각각 전체 3,676.1억 달러를 다시 나눈 것입니다.
시장 성장 요인: AI 인프라 시장을 이끄는 요인은 무엇인가?
AI 인프라 지출 성장의 대부분은 세 가지 요인으로 설명됩니다. AI 개발사의 기가와트 규모 약정, 최대 데이터센터 사업자들의 자본 지출 급증, 그리고 연 22.76% 성장하는 추론 수요입니다.
배치된 AI 용량, 2025년 5.7GW에서 2035년 24.2GW로 증가
2025년 9월, OpenAI와 NVIDIA Corporation(NVIDIA)은 최소 10기가와트 규모의 NVIDIA 시스템에 대한 의향서를 체결했으며, 첫 1기가와트는 NVIDIA Vera Rubin 플랫폼으로 2026년 하반기에 계획되어 있습니다(출처: NVIDIA 보도자료). 2025년 10월, Advanced Micro Devices(AMD)와 OpenAI는 OpenAI가 다년·다세대 계약에 따라 6기가와트 규모의 AMD GPU를 배치하기로 합의했으며, OpenAI와 Broadcom은 2026년 하반기부터 2029년 말까지 배치될 10기가와트 규모의 맞춤형 AI 가속기를 발표했습니다. 같은 달 Anthropic은 최대 100만 개의 Google 텐서 처리 장치(TPU) 칩을 사용할 것이며, 2026년에 1기가와트를 훨씬 넘는 용량이 가동될 것이라고 밝혔습니다. DC Market Insights는 신규 홀과 개조 홀에 매년 배치되는 AI IT 용량을 2025년 5.7GW, 2030년 18.2GW, 2035년 24.2GW로 모델링합니다.
최대 사업자들의 자본 지출, 2026년 7,500억 달러를 향해 상승
BloombergNEF는 14개 최대 상장 데이터센터 사업자가 2025년 4,500억 달러에 조금 못 미치는 수준에서 2026년에는 7,500억 달러에 가까운 자본을 지출할 것으로 추정합니다. Alphabet은 2026년 자본 지출이 2025년 910억 달러에서 증가한 1,750억 달러에서 1,850억 달러 사이가 될 것이라고 밝혔으며, Meta는 2025년 722억 달러에 이어 2026년 1,150억 달러에서 1,350억 달러를 예상합니다. DC Market Insights는 하이퍼스케일 클라우드 사업자가 2025년에 2,257.0억 달러의 AI 인프라를 구매한 것으로 추정하며, 이는 BloombergNEF 자본 지출 수치의 약 절반입니다.
추론 지출, 연 22.76% 성장
추론은 2025년 AI 인프라 지출의 1,532.9억 달러, 즉 41.7%를 차지합니다. DC Market Insights는 추론 부문이 2035년까지 11,910.4억 달러에 이르러 지출의 68.2%를 차지할 것으로 전망합니다. 토큰 가격 하락은 예산을 줄이기보다 수요를 넓힙니다. NVIDIA는 6개의 신규 칩으로 구성된 Rubin 플랫폼이 Blackwell 대비 추론 토큰 비용을 최대 10배 절감할 것이라고 밝혔습니다.
시장 동향: AI 인프라는 어떻게 변화하고 있는가?
AI 인프라 시장은 맞춤형 실리콘, 각 지출 달러에서 네트워킹이 차지하는 비중 확대, 그리고 데이터센터 전기 시스템의 재설계를 요구하는 랙 전력 수준으로 이동하고 있습니다.
맞춤형 ASIC, AI 컴퓨팅의 17.2%에서 34.1%로 성장
Broadcom은 2025 회계연도 4분기 AI 반도체 매출이 전년 대비 74% 증가했다고 보고했으며, 맞춤형 AI 가속기와 이더넷 AI 스위치에 힘입어 2026 회계연도 1분기 매출 가이던스를 전년 동기의 두 배인 82억 달러로 제시했습니다. 2026년 1월, Microsoft는 TSMC의 3나노미터 공정으로 제작되어 1,400억 개 이상의 트랜지스터와 7TB/s 속도의 216GB HBM3e 메모리를 갖춘 추론 가속기 Maia 200을 공개했으며, 이를 아이오와주 디모인 인근의 US Central 리전에 처음 배치했습니다. DC Market Insights 모델에서 맞춤형 ASIC 지출은 2035년까지 연 24.40% 성장하며, 이는 GPU 성장률의 거의 두 배입니다.
각 AI 지출 달러에서 네트워킹이 차지하는 비중 확대
NVIDIA의 네트워킹 사업은 2026 회계연도에 310억 달러가 넘는 매출을 기록했으며, 4분기에만 네트워킹이 110억 달러를 차지해 전년 대비 3.5배 증가했습니다. Arista Networks는 2025년 매출이 28.6% 증가한 90.06억 달러라고 보고했으며, 2026년 AI 네트워킹 목표를 32.5억 달러로 설정했습니다. DC Market Insights는 네트워킹이 2025년 579.2억 달러(15.8%)에서 2035년 3,096.7억 달러(17.7%)로 연평균 18.25% 성장해 컴퓨팅의 16.17%보다 빠르게 성장할 것으로 전망합니다.
랙 전력, 1MW 및 800VDC 배전으로 이동
NVIDIA는 2027년 Kyber 랙 스케일 시스템에 맞춰 800볼트 직류(VDC) 데이터센터의 본격 생산을 계획하고 있으며, 이를 통해 1MW IT 랙을 지원하고, 800VDC 배전이 현재의 54V 시스템 대비 구리 소요량을 45% 줄이고 엔드투엔드 효율을 최대 5% 개선한다고 밝혔습니다. DC Market Insights는 AI 홀의 전력 및 냉각 인프라가 2025년 1MW당 600만 달러에서 2035년 1MW당 790만 달러로 증가할 것으로 전망하며, 이는 예측 기간 동안 MW당 지출이 증가하는 유일한 구성 요소입니다. 이러한 변화의 냉각 측면에 대해서는 당사의 데이터센터 액체 냉각 시장 보고서를 참조하십시오.
시장 과제: AI 인프라 시장을 제약하는 요인은 무엇인가?
DC Market Insights는 전력 공급과 수출 통제가 AI 인프라 지출을 수요 경로 아래로 묶어 둘 두 가지 제약이 될 것으로 예상합니다. 2035년에 기본 시나리오보다 21% 낮은 저성장 시나리오는 두 제약의 비용을 보여 줍니다.
데이터센터 전력 사용량, 2030년까지 두 배 이상 늘어난 약 945TWh 전망
국제에너지기구(IEA)는 데이터센터가 2024년에 세계 소비량의 약 1.5%에 해당하는 약 415TWh의 전력을 사용한 것으로 추정하며, 소비량이 2030년까지 두 배 이상 증가해 약 945TWh에 이를 것으로 예상합니다. 증가분에서 미국이 단연 가장 큰 비중을 차지하고 중국이 그 뒤를 잇습니다(출처: IEA 에너지와 AI 보고서). DC Market Insights의 견해로는 전력망 연결, 변압기 및 발전 설비는 데이터 홀보다 공급에 더 오랜 시간이 걸리므로, 많은 시장에서 칩 공급이 아니라 전력 가용성이 속도를 결정합니다. DC Market Insights는 기본 시나리오에 2030년 18.2GW의 AI 용량 증설을 반영했으며, 이는 그 범위 안에 충분히 들어오지만, 전력망 연결이 조금이라도 지연되면 지출은 이후 연도로 이동합니다.
수출 통제가 가속기 지형을 다시 그리다
2025년 5월, 미국 상무부는 2025년 1월 15일에 발표되어 2025년 5월 15일 준수 기한이었던 AI 확산 규칙(AI Diffusion Rule)의 폐지를 발표했으며, 산하 산업안보국(BIS)은 특정 Huawei Ascend 칩을 포함한 중국산 첨단 컴퓨팅 칩 사용의 위험에 관한 지침을 발표했습니다. AMD는 Instinct MI308 데이터센터 GPU에 대한 미국의 수출 통제로 인해 2025년에 약 4.40억 달러의 순재고 및 관련 비용을 계상했습니다. DC Market Insights는 중국이 2025년 아시아 태평양 AI 인프라 지출의 49.6%를 차지하고, 더 많은 연산 성능이 더 낮은 가격의 국산 가속기에서 나오면서 2035년까지 43.1%로 낮아질 것으로 모델링합니다.
시장 기회: 새로운 수익원은 어디에 있는가?
AI 인프라 시장에서 가장 큰 세 가지 신규 수익원은 연 20.78% 성장하는 소버린 AI 프로그램, 연 19.05% 성장하는 GPU 및 네오클라우드 사업자, 그리고 모든 신규 AI 홀을 뒷받침하는 전력 및 냉각 장비입니다.
정부 및 소버린 AI, 253.7억 달러에서 1,676.5억 달러로 성장
2025년 2월, 유럽연합 집행위원회는 AI 투자를 위해 2,000억 유로를 동원하는 InvestAI를 출범했으며, 여기에는 AI 기가팩토리를 위한 200억 유로 규모의 새로운 유럽 펀드가 포함됩니다. 2025년 5월, HUMAIN과 NVIDIA는 향후 5년간 사우디아라비아에 최대 500메가와트의 예상 용량을 갖춘 AI 팩토리를 발표했으며, 그 시작은 NVIDIA InfiniBand 네트워킹을 갖춘 18,000개의 NVIDIA GB300 Grace Blackwell 규모 AI 슈퍼컴퓨터입니다. 또한 OpenAI와 파트너들은 아부다비에 1GW 규모의 Stargate UAE 클러스터를 발표했으며, 그중 200MW가 2026년에 가동될 예정입니다. DC Market Insights 모델에서 정부 및 소버린 구매자는 2035년까지 연 20.78% 성장해 모든 구매자 그룹 중 가장 빠르게 성장합니다.
GPU 및 네오클라우드 사업자, 2035년까지 2,479.9억 달러 도달
BloombergNEF는 2026년 3월까지 6개월 동안 하이퍼스케일러가 네오클라우드 컴퓨팅 용량에 대해 체결한 임대 계약을 추적했으며, 이를 합하면 1,000억 달러를 넘을 수 있습니다. DC Market Insights는 2025년 네오클라우드의 AI 인프라 구매액을 433.8억 달러로 추정하며, 그 지출의 73.3%가 컴퓨팅에 쓰여 모든 구매자 중 컴퓨팅 비중이 가장 높습니다.
전력 및 냉각 공급업체, 1,911.8억 달러 규모의 시장을 공략
AI 홀의 전력 및 냉각 인프라는 2025년 342.0억 달러 규모이며, 연 18.78%로 가장 빠르게 성장하는 구성 요소입니다. 전력 및 열 관리 장비 공급업체인 Vertiv는 2025년 순매출 102.3억 달러, 4분기 유기적 수주 약 252% 증가, 그리고 109% 증가한 150억 달러의 연말 수주 잔고를 보고했습니다. 홀 자체는 당사의 데이터센터 건설 시장 보고서에서 다룹니다.
가격: AI 인프라의 MW당 비용은 얼마인가?
DC Market Insights 추정에 따르면 AI 데이터센터는 2025년 컴퓨팅, 네트워킹, 스토리지, 전력 및 냉각에 IT 부하 1MW당 약 6,129만 달러가 소요되며, 컴퓨팅만 1MW당 4,250만 달러입니다. 이 컴퓨팅 수치는 NVIDIA 최고경영자 Jensen Huang이 제시한 범위 안에 있으며, 그는 AI 용량 1기가와트마다 NVIDIA에 약 400억~500억 달러의 가치가 있다고 말했습니다.
| MW당 AI 인프라 지출(백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 컴퓨팅 | 26.00 | 42.50 | 37.25 | 32.66 |
| 네트워킹 | 5.20 | 9.60 | 9.24 | 8.82 |
| 스토리지 | 1.82 | 3.19 | 3.00 | 2.81 |
| 전력 및 냉각 | 5.20 | 6.00 | 6.95 | 7.90 |
| 합계 | 38.22 | 61.29 | 56.44 | 52.19 |
랙 스케일 시스템이 각 랙에 더 많은 고대역폭 메모리와 더 빠른 인터커넥트를 탑재하면서 MW당 컴퓨팅 지출은 2020년부터 2025년 사이 약 63% 증가했으며, DC Market Insights는 맞춤형 ASIC과의 경쟁과 와트당 성능 향상으로 컴퓨팅 1MW의 가격이 낮아짐에 따라 2025년 이후 연 2.6%씩 감소할 것으로 예상합니다. 액체 냉각과 고전압 배전은 공랭식 홀보다 MW당 비용이 더 높기 때문에, 전력 및 냉각만이 유일하게 증가하는 항목입니다.
표준 및 규제: 어떤 규정이 AI 인프라를 형성하는가?
AI 인프라 구매를 형성하는 규정은 세 가지입니다. 개방형 가속기 인터커넥트 사양, EU 데이터센터 에너지 보고, 그리고 미국 수출 통제입니다.
UALink 200G 1.0(2025년 4월). Ultra Accelerator Link(UALink) 컨소시엄의 200G 1.0 사양은 AI 컴퓨팅 포드 내에서 최대 1,024개의 가속기를 위한 레인당 200G의 스케일업 연결을 정의합니다.
EU 위임 규정 2024/1364. 설치된 IT 전력 수요가 500kW 이상인 데이터센터는 에너지 및 지속가능성, 정보통신기술, 데이터 트래픽을 다루는 24개 성과 지표를 보고해야 하며, 첫 보고 기한은 2024년 9월 15일이었습니다. 수 메가와트 규모의 AI 홀은 이 기준을 훨씬 넘으므로, 유럽의 AI 캠퍼스는 보고 의무 대상에 해당합니다.
미국 수출 통제. 미국 상무부는 2025년 5월 AI 확산 규칙의 폐지를 발표하고 대체 규칙을 발표하겠다고 밝혔습니다.
시장 세분화: AI 인프라 시장을 주도하는 부문은 무엇인가?
AI 인프라 시장에서 컴퓨팅이 2025년 가치의 69.7%로 선두를 차지하고, 구매자 중에서는 하이퍼스케일 클라우드 사업자가 61.4%로 선두이며, 워크로드에서는 여전히 학습이 58.3%로 선두입니다. 프로세서 중에서는 맞춤형 ASIC이 연 24.40%로 가장 빠르게 성장하는 부문으로, GPU의 13.29%를 앞서는데, DC Market Insights의 견해로는 Google, Microsoft, OpenAI 같은 클라우드 사업자와 AI 개발사가 범용 GPU와 함께 자체 가속기를 추가하고 있기 때문입니다.
구성 요소별: 컴퓨팅이 69.7%로 선두
| 구성 요소 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 컴퓨팅(AI 서버 및 가속기) | 256.27 | 69.7% | 1,146.92 | 16.17% |
| 네트워킹 | 57.92 | 15.8% | 309.67 | 18.25% |
| 스토리지 | 19.22 | 5.2% | 98.63 | 17.77% |
| 전력 및 냉각 인프라 | 34.20 | 9.3% | 191.18 | 18.78% |
네트워킹과 전력 및 냉각이 더 빠르게 성장함에 따라, 컴퓨팅의 점유율은 2035년까지 4.0%포인트 하락한 65.7%가 됩니다.
프로세서 유형별: GPU가 AI 컴퓨팅의 78.1%로 선두
| 프로세서 유형(컴퓨팅만 해당) | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 200.15 | 78.1% | 697.33 | 13.29% |
| 맞춤형 ASIC | 44.08 | 17.2% | 391.10 | 24.40% |
| CPU, FPGA 및 기타 | 12.04 | 4.7% | 58.49 | 17.12% |
GPU는 2035년까지 60.8%로 AI 컴퓨팅의 과반을 유지하지만, 맞춤형 ASIC은 점유율을 두 배인 34.1%로 늘립니다.
워크로드별: 학습이 58.3%로 선두
학습 클러스터는 2025년 지출 중 2,143.2억 달러를 차지하며, 연 9.99% 성장해 2035년까지 5,553.6억 달러에 이릅니다. 추론은 1,532.9억 달러(41.7%)를 차지하며, 연 22.76% 성장해 11,910.4억 달러에 이르고, DC Market Insights 모델에서는 2035년보다 훨씬 이전에 학습을 추월합니다.
최종 사용자별: 하이퍼스케일 클라우드 사업자가 61.4%로 선두
| 최종 사용자 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 225.70 | 61.4% | 964.02 | 15.63% |
| 기업 | 52.57 | 14.3% | 260.21 | 17.34% |
| GPU 및 네오클라우드 사업자 | 43.38 | 11.8% | 247.99 | 19.05% |
| 정부 및 소버린 AI | 25.37 | 6.9% | 167.65 | 20.78% |
| AI 모델 개발사 | 20.59 | 5.6% | 106.53 | 17.86% |
AI 모델 개발사 부문은 개발사가 직접 소유하거나 자금을 조달하는 인프라만 포함합니다. 정부 및 소버린 AI는 가장 작은 기반에서 가장 빠르게 성장하며, 하이퍼스케일 클라우드 사업자는 2035년까지 점유율이 6.2%포인트 하락합니다.
배치 방식별: 퍼블릭 클라우드가 67.2%로 선두
퍼블릭 클라우드 데이터센터는 2025년 AI 인프라의 2,470.4억 달러(67.2%)를 수용하며, 연 15.89% 성장해 2035년까지 10,792.8억 달러에 이릅니다. 코로케이션은 연 19.41%로 가장 빠르게 성장하는 배치 방식으로, 687.4억 달러에서 4,051.6억 달러로 증가하는데, DC Market Insights의 견해로는 네오클라우드와 기업이 전력이 공급된 건물 외피를 직접 짓기보다 임대하기 때문입니다. 온프레미스 배치는 518.3억 달러에서 연 17.59% 성장합니다.
DC 독점 분석: MW당 AI 지출 모델과 구성 요소 × 최종 사용자 매트릭스
2025년 1,566.7억 달러인 하이퍼스케일 컴퓨팅은 매트릭스에서 단일 셀로는 가장 크며, 전체 AI 인프라 지출의 42.6%를 차지합니다. 이 매트릭스는 출하량 집계가 아니라 DC Market Insights의 모델로, 34개 입력값으로 구축되었습니다. 16개의 연간 AI 용량 코호트(2020~2035년), MW당 4개의 구성 요소 비용 곡선, 1개의 교체율, 5개의 구매자별 구성 요소 믹스, 5개의 지역별 배분, 그리고 하향식 교차 검증에 사용된 3개의 기업 공시입니다.
| 2025, 10억 달러 | 컴퓨팅 | 네트워킹 | 스토리지 | 전력 및 냉각 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 156.67 | 36.30 | 11.21 | 21.52 | 225.70 |
| 기업 | 36.10 | 6.77 | 4.20 | 5.50 | 52.57 |
| GPU 및 네오클라우드 사업자 | 31.79 | 7.12 | 1.48 | 2.99 | 43.38 |
| 정부 및 소버린 AI | 17.07 | 4.10 | 1.52 | 2.68 | 25.37 |
| AI 모델 개발사 | 14.64 | 3.63 | 0.81 | 1.51 | 20.59 |
| 합계 | 256.27 | 57.92 | 19.22 | 34.20 | 367.61 |
네오클라우드는 예산의 73.3%를 컴퓨팅에, 6.9%만을 전력 및 냉각에 지출하며, DC Market Insights는 이를 완공된 홀의 임대 때문으로 봅니다. 기업은 8.0%를 스토리지에 지출해 모든 구매자 중 스토리지 비중이 가장 높습니다. AI 모델 개발사는 17.6%를 네트워킹에 지출해 네트워킹 비중이 가장 높으며, DC Market Insights는 이를 학습 패브릭의 규모 때문으로 봅니다.
이 수치의 바탕이 되는 MW당 AI 지출 모델에는 누구나 확인할 수 있는 두 가지 입력값이 있습니다. 매년 배치되는 AI 용량(2025년 5.7GW)과 MW당 총 지출(2025년 6,129만 달러)입니다. 모델과 그 가정은 당사의 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: AI 인프라 시장을 주도하는 지역은 어디인가?
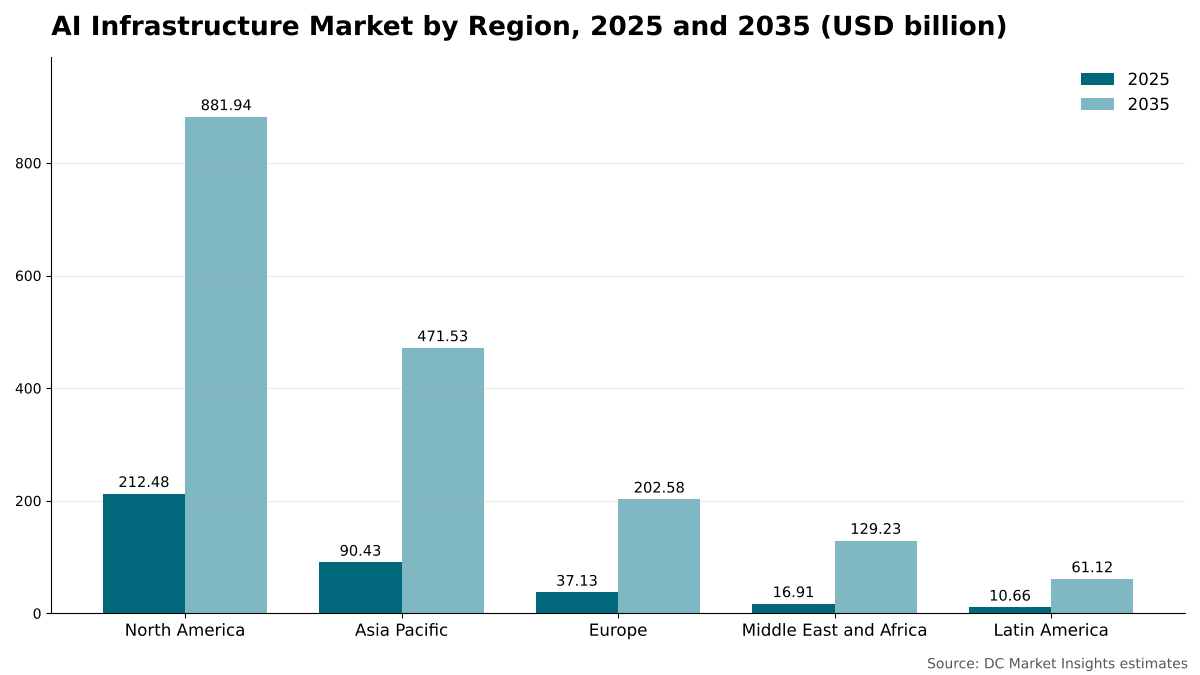
북미가 2025년 가치의 57.8%로 AI 인프라 시장을 주도하며, 중동 및 아프리카는 연 22.55%로 가장 빠르게 성장하는 지역입니다. 사우디아라비아와 아랍에미리트의 소버린 AI 프로그램이 작은 기반에서 캠퍼스 규모의 용량을 추가하고 있기 때문입니다.
북미, 57.8% 점유율로 선두
북미 구매자는 2025년 AI 인프라에 2,124.8억 달러를 지출했으며, DC Market Insights는 2035년까지 연평균 15.30% 성장한 8,819.4억 달러를 전망합니다. BloombergNEF는 2025년 9월 말 기준 미국에서 15.9GW의 데이터센터 용량이 건설 중인 것으로 집계했으며, 이는 전 세계 831개 부지에 걸친 23.1GW 중 일부입니다. 2025년 1월 4년간 5,000억 달러를 계획하고 1,000억 달러를 즉시 투입한다고 발표된 Stargate 프로젝트는 텍사스에서 구축을 시작했습니다. 북미의 점유율이 2035년까지 7.3%포인트 하락하는 것은 물량 성장이 둔화되어서가 아니라 다른 지역들이 자체 용량을 늘리기 때문입니다.
아시아 태평양, 24.6% 점유율
아시아 태평양은 2025년 904.3억 달러, 2035년까지 4,715.3억 달러 규모이며, 연평균 성장률은 17.96%입니다. DC Market Insights 모델에서 중국은 이 지역 최대 시장입니다. 2025년 2월 Alibaba는 향후 3년간 AI 및 클라우드 인프라에 최소 3,800억 위안(530억 달러)을 투자하겠다고 밝혔으며, 이는 지난 10년간의 AI 및 클라우드 총지출보다 많은 금액입니다. DC Market Insights 모델에서 중국 외에는 인도, 일본, 한국, 말레이시아가 가장 많은 지출을 추가하며, 아시아 태평양은 2035년까지 점유율이 2.4%포인트 상승합니다.
유럽, 10.1% 점유율
유럽은 2025년 371.3억 달러, 2035년까지 2,025.8억 달러 규모이며, 연평균 성장률은 18.49%입니다. InvestAI 프로그램과 200억 유로 규모의 AI 기가팩토리 펀드가 공공 및 민관 수요를 끌어올립니다. DC Market Insights는 프랑스, 영국, 독일이 2035년까지 유럽 최대 국가 시장으로 남을 것으로 예상합니다.
중동 및 아프리카, 4.6% 점유율
중동 및 아프리카는 2025년 169.1억 달러, 2035년까지 1,292.3억 달러 규모이며, 연 22.55% 성장해 모든 지역 중 가장 빠르게 성장합니다. DC Market Insights 추정에 따르면 2025년 아랍에미리트와 사우디아라비아가 합쳐서 지역 지출의 73.9%를 차지하며, DC Market Insights는 Stargate UAE와 HUMAIN AI 팩토리가 성장의 대부분을 견인할 것으로 예상합니다.
라틴 아메리카, 2.9% 점유율
라틴 아메리카는 2025년 106.6억 달러, 2035년까지 611.2억 달러 규모이며, 연평균 성장률은 19.08%입니다. DC Market Insights 추정에 따르면 2025년 브라질이 47.8억 달러, 멕시코가 29.7억 달러로 지역을 이끌고 있습니다.
국가 분석: AI 인프라에 가장 많이 지출하는 국가는 어디인가?
미국은 2025년 1,996.2억 달러로 세계 가치의 54.3%를 차지하는 최대 AI 인프라 국가 시장이며, 중국이 448.5억 달러(12.2%), 일본이 132.5억 달러(3.6%)로 그 뒤를 잇습니다. 상위 12개국이 2025년 지출의 89.3%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 199.62 | 54.3% | 815.79 | 15.12% |
| 2 | 중국 | 아시아 태평양 | 44.85 | 12.2% | 203.23 | 16.31% |
| 3 | 일본 | 아시아 태평양 | 13.25 | 3.6% | 63.19 | 16.91% |
| 4 | 캐나다 | 북미 | 12.86 | 3.5% | 66.15 | 17.80% |
| 5 | 영국 | 유럽 | 9.56 | 2.6% | 48.82 | 17.71% |
| 6 | 인도 | 아시아 태평양 | 8.82 | 2.4% | 74.97 | 23.86% |
| 7 | 한국 | 아시아 태평양 | 7.73 | 2.1% | 41.02 | 18.16% |
| 8 | 독일 | 유럽 | 7.72 | 2.1% | 40.31 | 17.97% |
| 9 | 아랍에미리트 | 중동 및 아프리카 | 6.62 | 1.8% | 48.59 | 22.06% |
| 10 | 프랑스 | 유럽 | 5.89 | 1.6% | 34.64 | 19.38% |
| 11 | 사우디아라비아 | 중동 및 아프리카 | 5.88 | 1.6% | 48.07 | 23.38% |
| 12 | 호주 | 아시아 태평양 | 5.52 | 1.5% | 31.12 | 18.88% |
인도는 연 23.86%로 가장 빠르게 성장하는 대형 국가 시장으로, 23.38%인 사우디아라비아를 앞서며, DC Market Insights 추정으로는 2035년까지 6위에서 3위로 올라섭니다. 상위 12개국 외에서는 말레이시아가 2025년 44.3억 달러 규모이며 연 20.47% 성장합니다. 국가별 수치는 DC Market Insights가 각 국가의 기존 및 신규 AI 데이터센터 용량 추정 비중으로 가중하여 지역 합계를 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
AI 인프라 시장은 기본 시나리오에서 2035년까지 17,464.0억 달러에 이르며, 저성장 및 고성장 시나리오에 따라 13,796.6억 달러에서 21,131.4억 달러의 범위를 보입니다.
| 시나리오 | 2026년 이후 가정 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 전력망 및 자금 조달 제약으로 AI 용량 증설이 기본 시나리오보다 약 5분의 1 낮게 유지됨; 컴퓨팅 가격 하락 가속 | 1,379.66 | 14.14% |
| 기본 | AI 용량 증설이 연 24.2GW로 증가; MW당 컴퓨팅 지출이 연 2.6% 감소 | 1,746.40 | 16.86% |
| 고성장 | 발표된 기가와트 약정이 일정대로 이행됨; 증설이 기본 시나리오보다 약 5분의 1 높음 | 2,113.14 | 19.11% |
저성장 시나리오는 구매자가 서버 수명을 5년 이상으로 연장하는 AI 자본 지출의 2년간 중단을 가정하며, 고성장 시나리오는 전력망 연결과 고대역폭 메모리 공급이 2025년에 체결된 기가와트 계약에 보조를 맞춘다고 가정합니다.
경쟁 인사이트: AI 인프라 시장을 주도하는 기업은 어디인가?
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
DC Market Insights 추정에 따르면 NVIDIA가 시장 선두 기업입니다. 2026년 1월에 끝난 2026 회계연도에 NVIDIA의 데이터센터 매출은 68% 증가한 사상 최대인 1,937억 달러를 기록했으며(출처: NVIDIA의 미국 증권거래위원회 제출 자료), 이는 2025년 3,676.1억 달러 규모의 AI 인프라 시장의 약 53%에 해당합니다(NVIDIA의 회계연도를 역년 기준 시장과 비교한 DC Market Insights 추정). SDxCentral이 보도한 NVIDIA 최고재무책임자의 발언에 따르면, 4분기 NVIDIA 데이터센터 매출의 약 3분의 2를 Grace Blackwell 시스템이 차지했습니다. AMD는 2025년 데이터센터 부문 매출이 32% 증가한 사상 최대인 166억 달러라고 보고했으며, 4분기 성장은 EPYC 프로세서와 Instinct GPU 출하 확대가 견인했습니다. Broadcom은 맞춤형 AI 가속기와 이더넷 AI 스위치를 공급하며, Arista Networks는 2026년 AI 네트워킹 매출 목표를 32.5억 달러로 잡고 있습니다. Google과 Microsoft는 대규모로 AI 인프라를 구매하는 동시에 TPU와 Maia 200을 통해 범용 칩 공급업체와도 경쟁하며, Huawei는 미국 수출 통제 지침에 명시된 Ascend 칩을 생산합니다.
최근 동향
- 2025년 1월, OpenAI는 SoftBank, Oracle, MGX를 초기 지분 투자자로 하는 Stargate 프로젝트를 발표했으며, 텍사스를 시작으로 4년간 5,000억 달러 규모의 AI 인프라를 계획하고 있습니다(출처: OpenAI 발표).
- 2025년 5월, HUMAIN과 NVIDIA는 5년간 사우디아라비아에 최대 500메가와트의 예상 용량을 갖춘 AI 팩토리를 발표했으며, 그 시작은 18,000개의 NVIDIA GB300 Grace Blackwell 규모 AI 슈퍼컴퓨터입니다(출처: NVIDIA 보도자료).
- 2025년 9월, OpenAI와 NVIDIA는 최소 10기가와트 규모의 NVIDIA 시스템을 배치하기 위한 의향서를 체결했으며, NVIDIA는 각 기가와트가 배치될 때마다 OpenAI에 최대 1,000억 달러를 단계적으로 투자할 계획입니다(출처: NVIDIA 보도자료).
- 2025년 10월, AMD와 OpenAI는 6기가와트 규모의 GPU 파트너십에 합의했으며, 첫 1기가와트 규모의 Instinct MI450 GPU는 2026년 하반기에 시작되고, 최대 1억 6,000만 주의 AMD 주식에 대한 워런트가 포함됩니다(출처: AMD 보도자료).
- 2025년 10월, OpenAI와 Broadcom은 전적으로 Broadcom 이더넷 및 연결 솔루션으로 확장되는 10기가와트 규모의 맞춤형 AI 가속기를 2026년 하반기부터 2029년 말까지 배치한다고 발표했습니다(출처: OpenAI 발표).
- 2026년 1월, Microsoft는 3나노미터 공정으로 제작되고 216GB HBM3e 메모리를 갖춘 Maia 200 추론 가속기를 공개했습니다(출처: Microsoft 블로그 게시물).
당사는 이러한 거래, 출시 및 용량 발표를 데이터센터 업계 업데이트에서 실시간으로 다룹니다.
방법론: AI 인프라 시장 모델 구축 방식
DC Market Insights는 신규 및 개조 홀에 배치된 AI IT 부하의 GW로 측정한 16개의 연간 AI 용량 코호트(2020~2035년)를 바탕으로 이 시장을 상향식으로 구축했으며, 각 코호트에 컴퓨팅, 네트워킹, 스토리지, 전력 및 냉각의 네 가지 MW당 비용 곡선으로 가격을 매겼습니다. 교체 지출은 배치 5년 후 각 코호트의 컴퓨팅, 네트워킹, 스토리지 구성분의 60%로 추가했으며, 교체 연도의 MW당 비용으로 가격을 매겼습니다. 합계는 4개 구성 요소, 3개 프로세서 유형, 2개 워크로드, 5개 최종 사용자, 3개 배치 방식, 5개 지역으로 나누었으며, 모든 구분의 합은 시장 합계와 일치합니다. 결과는 NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러, AMD의 2025년 데이터센터 매출 166억 달러, 14개 최대 사업자에 대한 BloombergNEF의 자본 지출 추정치, 그리고 2024년 데이터센터 투자 5,000억 달러에 대한 IEA 추정치와 하향식으로 대조 검증했으며, IEA 추정치는 당사의 2024년 값인 2,121.1억 달러를 훨씬 웃돕니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2대상 구성 요소, 구매자 및 지역
- 1.3통화, 기준 연도 및 예측 기간
- 1.4주요 질문과 답변
- 02조사 방법론
- 2.1MW당 AI 지출 모델
- 2.2AI 용량 코호트, 2020-2035
- 2.3교체 지출 모델
- 2.4기업 공시와의 하향식 검증
- 2.5가정 및 한계
- 03요약
- 3.1시장 개요, 2020-2035
- 3.2주요 결과
- 3.3구매자 유형별 애널리스트 권고 사항
- 04시장 역학
- 4.1성장 요인
- 4.2과제 및 제약 요인
- 4.3기회
- 4.4동향
- 4.5성장 요인 및 과제의 영향 분석, 2025-2035
- 05가격 및 비용 분석
- 5.1MW당 AI 인프라 지출, 2020-2035
- 5.2MW당 컴퓨팅 지출 및 가속기 세대
- 5.3MW당 전력 및 냉각 지출
- 5.4구성 요소별 가격 전망, 2026-2035
- 06표준 및 규제
- 6.1UALink 200G 1.0 사양
- 6.2EU 위임 규정 2024/1364
- 6.3첨단 컴퓨팅 칩에 대한 미국 수출 통제
- 07공급망 및 가치 사슬 분석
- 7.1가속기, 메모리 및 첨단 패키징
- 7.2서버 및 랙 스케일 시스템 통합
- 7.3네트워킹 및 광학 부품
- 7.4전력 및 냉각 장비
- 7.5기가와트 규모 공급 계약
- 08세계 AI 인프라 시장 규모 및 전망
- 8.1시장 규모, 2020-2024
- 8.2시장 규모, 2025
- 8.3시장 전망, 2026-2035
- 8.4신규 구축 대 교체 지출
- 09구성 요소별 시장
- 9.1컴퓨팅(AI 서버 및 가속기)
- 9.2네트워킹
- 9.3스토리지
- 9.4전력 및 냉각 인프라
- 10프로세서 유형별 시장
- 10.1GPU
- 10.2맞춤형 ASIC
- 10.3CPU, FPGA 및 기타
- 11워크로드별 시장
- 11.1학습
- 11.2추론
- 12최종 사용자별 시장
- 12.1하이퍼스케일 클라우드 사업자
- 12.2기업
- 12.3GPU 및 네오클라우드 사업자
- 12.4정부 및 소버린 AI
- 12.5AI 모델 개발사
- 13배치 방식별 시장
- 13.1퍼블릭 클라우드
- 13.2코로케이션
- 13.3온프레미스
- 14Dc 독점 분석: 구성 요소 × 최종 사용자 매트릭스
- 14.1구성 요소 × 최종 사용자 매트릭스, 2025
- 14.2구매자 유형별 지출 구성
- 14.3공급업체에 대한 시사점
- 15지역별 시장
- 15.1북미(미국, 캐나다)
- 15.2아시아 태평양(중국, 일본, 인도, 한국, 호주, 말레이시아, 기타 아시아 태평양)
- 15.3유럽(영국, 독일, 프랑스, 네덜란드, 기타 유럽)
- 15.4중동 및 아프리카(아랍에미리트, 사우디아라비아, 기타 중동 및 아프리카)
- 15.5라틴 아메리카(브라질, 멕시코, 기타 라틴 아메리카)
- 16국가 분석
- 16.1상위 12개국, 2025 및 2035
- 16.2가장 빠르게 성장하는 국가 시장
- 17지역별 교차 분석
- 17.1지역 × 구성 요소, 2025 및 2035
- 17.2지역 × 최종 사용자, 2025 및 2035
- 18예측 시나리오
- 18.12035년까지의 기본, 저성장 및 고성장 시나리오
- 18.2AI 용량 증설에 대한 민감도
- 18.3MW당 컴퓨팅 지출에 대한 민감도
- 19경쟁 환경
- 19.1시장 선두 기업 및 집중도, 2025
- 19.2범용 GPU 대 맞춤형 ASIC
- 19.3기가와트 계약 및 파트너십, 2025-2026
- 19.4제품 출시
- 20기업 프로필
- 20.1NVIDIA
- 20.2AMD
- 20.3Broadcom
- 20.4Intel
- 20.5Arista Networks
- 20.6Cisco
- 20.7Dell Technologies
- 20.8Hewlett Packard Enterprise
- 20.9Supermicro
- 20.10Vertiv
- 20.11Schneider Electric
- 20.12Microsoft
- 20.13Google Cloud
- 20.14Amazon Web Services
- 20.15Oracle
- 20.16Alibaba Cloud
- 20.17Huawei
- 21애널리스트 권고 사항
- 21.1칩, 시스템 및 네트워크 공급업체를 위한 권고
- 21.2클라우드, 네오클라우드 및 코로케이션 사업자를 위한 권고
- 21.3정부 및 투자자를 위한 권고
- 그림 1AI 인프라 시장 규모, 2020-2035
- 그림 2연간 배치 AI 용량, 2020-2035
- 그림 3구성 요소별 MW당 AI 인프라 지출, 2020-2035
- 그림 4신규 구축 대 교체 지출, 2020-2035
- 그림 5구성 요소별 시장 점유율, 2025 및 2035
- 그림 6프로세서 유형별 AI 컴퓨팅, 2025 및 2035
- 그림 7학습 대 추론, 2025 및 2035
- 그림 8구성 요소 × 최종 사용자 매트릭스, 2025
- 그림 9지역별 시장, 2025 및 2035
- 그림 10상위 12개국, 2025
- 그림 11예측 시나리오, 2035
- 표 1보고서 속성
- 표 2MW당 AI 인프라 지출, 2020-2035
- 표 3구성 요소별 시장, 2020-2035
- 표 4프로세서 유형별 시장, 2025 및 2035
- 표 5워크로드별 시장, 2025 및 2035
- 표 6최종 사용자별 시장, 2025 및 2035
- 표 7배치 방식별 시장, 2025 및 2035
- 표 8구성 요소 × 최종 사용자 매트릭스, 2025
- 표 9지역별 시장, 2025 및 2035
- 표 10상위 12개국, 2025 및 2035
- 표 11예측 시나리오, 2035
- 표 12기가와트 계약 및 파트너십, 2025-2026
- 표 13기업 프로필: 제품 및 AI 인프라 중점 분야
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 3,676.1억 달러에서 2035년까지 17,464.0억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 269.6억 달러로 추정합니다.
2025년부터 2035년까지 연 16.86% 성장합니다. AI 클러스터가 확대되면서 2020년부터 2025년 사이에는 연 68.63%로 훨씬 빠르게 성장했습니다.
컴퓨팅으로, 2025년 2,562.7억 달러, 즉 시장의 69.7%를 차지합니다. 전력 및 냉각 인프라는 연 18.78%로 가장 빠르게 성장합니다.
컴퓨팅, 네트워킹, 스토리지, 전력 및 냉각을 포괄하는 DC Market Insights 추정에 따르면, 2025년 IT 부하 1MW당 약 6,129만 달러이며, 그중 4,250만 달러가 컴퓨팅입니다.
학습으로, 2025년 지출의 2,143.2억 달러, 즉 58.3%를 차지합니다. 추론은 연 22.76% 성장하며 2035년까지 지출의 68.2%에 이릅니다.
북미로, 2025년 가치의 2,124.8억 달러, 즉 57.8%를 차지합니다. 중동 및 아프리카는 연 22.55%로 가장 빠르게 성장합니다.
DC Market Insights 추정으로는 NVIDIA입니다. NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러는 2025년 시장의 약 53%에 해당합니다. AMD, Broadcom, Arista Networks, Cisco, Vertiv, Google Cloud, Microsoft, Huawei도 경쟁하고 있습니다.
미국이 1,996.2억 달러로 2025년 지출의 54.3%를 차지하며, 중국이 448.5억 달러로 그 뒤를 잇습니다. 대형 국가 시장 중에서는 인도가 연 23.86%로 가장 빠르게 성장합니다(DC Market Insights 추정).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.