
Markt für KI-Infrastruktur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für KI-Infrastruktur: 2025 lag das Marktvolumen bei USD 367.61 Mrd.; bis 2035 soll es bei einer CAGR von 16.86 % auf USD 1,746.40 Mrd. steigen. Auf North America entfallen 57.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Standards und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für KI-Infrastruktur
- 09Markt nach Komponente
- 10Markt nach Prozessortyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America57.8%
- Asia Pacific24.6%
- Europe10.1%
- Middle East and Africa4.6%
- Latin America2.9%
Profilierte Unternehmen
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
Vollständige Analyse
Der Markt für KI-Infrastruktur umfasst die Rechen-, Netzwerk-, Speicher- sowie Strom- und Kühlungsausrüstung, die Rechenzentren installieren, um Modelle der künstlichen Intelligenz (KI) zu trainieren und zu betreiben. DC Market Insights bewertet den globalen Markt für KI-Infrastruktur im Jahr 2025 mit USD 367,61 Mrd. und prognostiziert USD 1.746,40 Mrd. bis 2035, was einer CAGR von 16,86 % entspricht. Der Wert für 2025 basiert auf der installierten Kapazität: Rund 5,7 GW neue KI-IT-Last bei Gesamtausgaben von USD 61,29 Mio. pro MW ergeben rund USD 349,36 Mrd. an Neubauausgaben, und der Ersatz von Servern, Switches und Speichersystemen, die fünf Jahre zuvor installiert wurden, fügt USD 18,25 Mrd. hinzu. Kundenspezifische anwendungsspezifische integrierte Schaltungen (Custom-ASICs) sind mit 24,40 % pro Jahr das am schnellsten wachsende Prozessorsegment, weil Cloud-Anbieter und KI-Entwickler inzwischen ihre eigenen Beschleuniger entwickeln, und der Nahe Osten und Afrika ist mit 22,55 % pro Jahr die am schnellsten wachsende Region, da souveräne KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten von der Ankündigung in den Betrieb übergehen.
Zusammenfassung
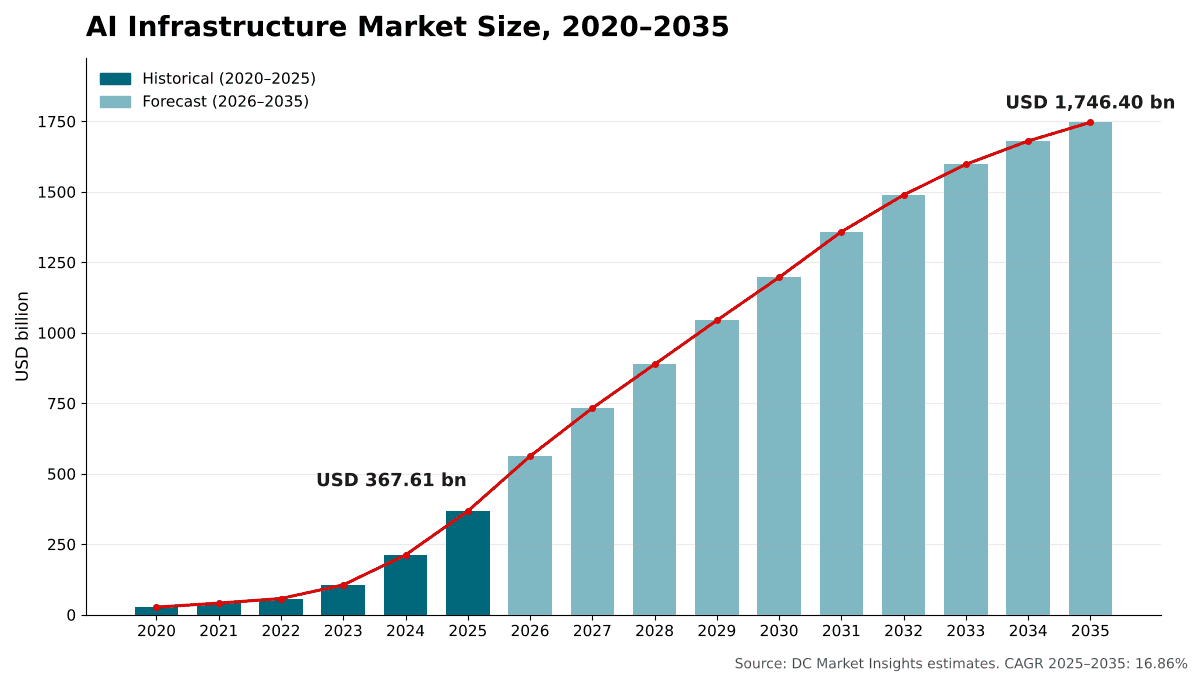
Die Größe des globalen Marktes für KI-Infrastruktur wurde 2020 auf USD 26,96 Mrd. geschätzt, erreichte 2025 USD 367,61 Mrd. und wird bis 2035 voraussichtlich USD 1.746,40 Mrd. erreichen, bei einer CAGR von 16,86 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße KI-Infrastruktur 2025 | USD 367,61 Mrd. |
| Markt für KI-Infrastruktur, CAGR | 16,86 % |
| Marktgröße KI-Infrastruktur 2035 | USD 1.746,40 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 68,63 % pro Jahr, und allein 2025 kamen 73,3 % gegenüber 2024 hinzu, als Cluster aus Grafikprozessoren (GPUs) nach Einschätzung von DC Market Insights von einzelnen Hallen zu Campussen mit mehreren Gebäuden anwuchsen. DC Market Insights prognostiziert für 2026 einen weiteren Anstieg um 53,0 % auf USD 562,39 Mrd. und danach einen langsameren Verlauf: 26,62 % pro Jahr von 2025 bis 2030 und 7,86 % pro Jahr von 2030 bis 2035. Das Wachstum verlangsamt sich, weil sich der jährliche Zubau an KI-Kapazität bei knapp 24 GW einpendelt und die Ausgaben pro MW sinken, da jede Beschleunigergeneration mehr Rechenleistung pro Watt liefert.
Marktumfang: Was umfasst der Markt für KI-Infrastruktur?
Der Markt für KI-Infrastruktur umfasst die Erstverkaufsausgaben für die physische Infrastruktur, die in Rechenzentren für KI-Training und -Inferenz eingesetzt wird, in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 367,61 Mrd.
Enthalten. Beschleunigte Server und ihre Beschleuniger (GPUs, Custom-ASICs wie Tensor Processing Units und andere KI-Prozessoren), Host-Prozessoren, Arbeitsspeicher und Serversysteme; Back-End- und Front-End-KI-Netzwerke (Switches, Netzwerkkarten, Optik und Interconnect); an KI-Cluster angebundene Speichersysteme; sowie die für KI-Hallen gebaute oder nachgerüstete Strom- und Kühlungsinfrastruktur, einschließlich Flüssigkeitskühlung, unterbrechungsfreier Stromversorgungen, Stromverteilung und des Anteils der Gebäudehülle, der der KI-Kapazität zuzurechnen ist.
Ausgeschlossen. KI-Software, -Modelle und -Anwendungen; Mieteinnahmen aus GPU-Cloud-Diensten, die die von den Cloud-Betreibern gekaufte Hardware doppelt zählen würden; Universalserver und -speicher, die nicht an KI-Cluster angebunden sind; Grundstücke, Netzanschlüsse und Stromerzeugung vor Ort; sowie Installationsarbeiten außerhalb des Gerätepreises.
Wie die Segmente zusammenpassen. Die vier Komponenten ergeben zusammen die Marktsumme. Die Aufteilung nach Prozessortyp gliedert nur die Rechenkomponente neu, die 2025 USD 256,27 Mrd. wert ist. Die Aufteilungen nach Workload, Endnutzer und Bereitstellung gliedern jeweils die gesamten USD 367,61 Mrd. neu.
Markttreiber: Was treibt den Markt für KI-Infrastruktur an?
Drei Treiber erklären den Großteil des Wachstums der Ausgaben für KI-Infrastruktur: Zusagen von KI-Entwicklern im Gigawatt-Maßstab, ein sprunghafter Anstieg der Investitionsausgaben der größten Rechenzentrumsbetreiber und eine Inferenznachfrage, die um 22,76 % pro Jahr wächst.
Installierte KI-Kapazität steigt von 5,7 GW im Jahr 2025 auf 24,2 GW im Jahr 2035
Im September 2025 unterzeichneten OpenAI und die NVIDIA Corporation (NVIDIA) eine Absichtserklärung über mindestens 10 Gigawatt an NVIDIA-Systemen, wobei das erste Gigawatt für die zweite Hälfte 2026 auf der Plattform NVIDIA Vera Rubin geplant ist (Quelle: Pressemitteilung von NVIDIA). Im Oktober 2025 vereinbarten Advanced Micro Devices (AMD) und OpenAI, dass OpenAI im Rahmen einer mehrjährigen, mehrere Generationen umfassenden Vereinbarung 6 Gigawatt an AMD-GPUs einsetzen wird, und OpenAI und Broadcom kündigten 10 Gigawatt an kundenspezifischen KI-Beschleunigern an, die zwischen der zweiten Hälfte 2026 und Ende 2029 eingesetzt werden sollen. Im selben Monat gab Anthropic bekannt, bis zu eine Million Google-Tensor-Processing-Unit-Chips (TPU) zu nutzen, wobei 2026 deutlich mehr als ein Gigawatt Kapazität in Betrieb gehen soll. DC Market Insights modelliert die jährlich installierte KI-IT-Kapazität in neuen und nachgerüsteten Hallen mit 5,7 GW im Jahr 2025, 18,2 GW im Jahr 2030 und 24,2 GW im Jahr 2035.
Investitionsausgaben der größten Betreiber steigen 2026 auf fast USD 750 Mrd.
BloombergNEF schätzt, dass die 14 größten börsennotierten Rechenzentrumsbetreiber 2026 knapp USD 750 Mrd. investieren werden, gegenüber etwas weniger als USD 450 Mrd. im Jahr 2025. Alphabet gab an, dass seine Investitionsausgaben 2026 zwischen USD 175 Mrd. und USD 185 Mrd. liegen werden, nach USD 91 Mrd. im Jahr 2025, und Meta erwartet für 2026 USD 115 Mrd. bis USD 135 Mrd. nach USD 72,2 Mrd. im Jahr 2025. DC Market Insights schätzt, dass Hyperscale-Cloud-Anbieter 2025 KI-Infrastruktur im Wert von USD 225,70 Mrd. gekauft haben, etwa die Hälfte des Investitionswerts von BloombergNEF.
Inferenzausgaben wachsen um 22,76 % pro Jahr
Auf Inferenz entfallen USD 153,29 Mrd. bzw. 41,7 % der Ausgaben für KI-Infrastruktur im Jahr 2025; DC Market Insights prognostiziert das Inferenzsegment bis 2035 auf USD 1.191,04 Mrd., wenn es 68,2 % der Ausgaben erreicht. Günstigere Tokens erweitern die Nachfrage, statt die Budgets zu verkleinern: Laut NVIDIA wird seine aus sechs neuen Chips bestehende Rubin-Plattform die Kosten pro Inferenz-Token im Vergleich zu Blackwell um bis zu 10x senken.
Markttrends: Wie verändert sich die KI-Infrastruktur?
Der Markt für KI-Infrastruktur verlagert sich hin zu kundenspezifischem Silizium, einem größeren Netzwerkanteil an jedem Dollar und Rack-Leistungen, die eine Neugestaltung der elektrischen Systeme von Rechenzentren erzwingen.
Custom-ASICs wachsen von 17,2 % auf 34,1 % der KI-Rechenleistung
Broadcom meldete, dass sein Umsatz mit KI-Halbleitern im vierten Quartal des Geschäftsjahres 2025 im Jahresvergleich um 74 % wuchs, und stellte für das erste Quartal des Geschäftsjahres 2026 USD 8,2 Mrd. in Aussicht, das Doppelte des Vorjahresniveaus, getrieben von kundenspezifischen KI-Beschleunigern und Ethernet-KI-Switches. Im Januar 2026 stellte Microsoft Maia 200 vor, einen Inferenzbeschleuniger, der im 3-Nanometer-Prozess von TSMC gefertigt wird, über mehr als 140 Milliarden Transistoren und 216GB HBM3e-Speicher mit 7 TB/s verfügt und zuerst in der Region US Central nahe Des Moines, Iowa, eingesetzt wird. Im Modell von DC Market Insights wachsen die Ausgaben für Custom-ASICs bis 2035 um 24,40 % pro Jahr, fast doppelt so schnell wie bei GPUs.
Netzwerke erhalten einen wachsenden Anteil an jedem KI-Dollar
Das Netzwerkgeschäft von NVIDIA erzielte im Geschäftsjahr 2026 einen Umsatz von über USD 31 Mrd., und allein auf Netzwerke entfielen im vierten Quartal USD 11 Mrd., eine Steigerung um das 3,5-Fache im Jahresvergleich. Arista Networks meldete für 2025 einen Umsatz von USD 9,006 Mrd., ein Plus von 28,6 %, und setzte für 2026 ein Ziel von USD 3,25 Mrd. für KI-Netzwerke. DC Market Insights prognostiziert ein Wachstum der Netzwerke von USD 57,92 Mrd. (15,8 %) im Jahr 2025 auf USD 309,67 Mrd. (17,7 %) im Jahr 2035, eine CAGR von 18,25 %, schneller als die Rechenleistung mit 16,17 %.
Rack-Leistung bewegt sich in Richtung 1 MW und 800-VDC-Verteilung
NVIDIA plant die vollständige Serienproduktion von Rechenzentren mit 800 Volt Gleichstrom (VDC) zeitgleich mit seinen Kyber-Rack-Scale-Systemen im Jahr 2027, die IT-Racks mit 1 MW unterstützen, und erklärt, dass die 800-VDC-Verteilung den Kupferbedarf um 45 % senkt und die End-to-End-Effizienz im Vergleich zu aktuellen 54-V-Systemen um bis zu 5 % verbessert. DC Market Insights prognostiziert, dass die Strom- und Kühlungsinfrastruktur für KI-Hallen von USD 6,00 Mio. pro MW im Jahr 2025 auf USD 7,90 Mio. pro MW im Jahr 2035 steigt; sie ist die einzige Komponente, deren Ausgaben pro MW im Prognosezeitraum steigen. Zur Kühlungsseite dieses Wandels siehe unseren Bericht Markt für Flüssigkeitskühlung in Rechenzentren.
Marktherausforderungen: Was bremst den Markt für KI-Infrastruktur?
Stromversorgung und Exportkontrollen sind die beiden Beschränkungen, die nach Erwartung von DC Market Insights die Ausgaben für KI-Infrastruktur unterhalb ihres Nachfragepfads deckeln; das niedrige Szenario, das 2035 21 % unter dem Basisszenario liegt, zeigt die Kosten beider.
Stromverbrauch von Rechenzentren soll sich bis 2030 auf rund 945 TWh mehr als verdoppeln
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 TWh Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt, wobei die Vereinigten Staaten mit Abstand den größten Anteil am Anstieg haben, gefolgt von China (Quelle: IEA-Bericht Energy and AI). Nach Einschätzung von DC Market Insights dauert die Bereitstellung von Netzanschlüssen, Transformatoren und Erzeugungskapazität länger als die von Datenhallen, sodass in vielen Märkten die Stromverfügbarkeit und nicht das Chipangebot das Tempo bestimmt. DC Market Insights legt dem Basisszenario einen Zubau an KI-Kapazität von 18,2 GW im Jahr 2030 zugrunde, deutlich innerhalb dieses Rahmens, doch jede Verzögerung bei Netzanschlüssen verschiebt Ausgaben in spätere Jahre.
Exportkontrollen zeichnen die Landkarte für Beschleuniger neu
Im Mai 2025 kündigte das US-Handelsministerium die Aufhebung der AI Diffusion Rule an, die am 15. Januar 2025 erlassen worden war und deren Einhaltung ab dem 15. Mai 2025 vorgeschrieben war, und sein Bureau of Industry and Security (BIS) veröffentlichte Leitlinien zu den Risiken der Nutzung fortschrittlicher Rechenchips aus der VR China, einschließlich bestimmter Huawei-Ascend-Chips. AMD verbuchte 2025 aufgrund der US-Exportkontrolle für seine Rechenzentrums-GPUs Instinct MI308 Netto-Lagerbestands- und damit verbundene Belastungen von rund USD 440 Mio. DC Market Insights modelliert China im Jahr 2025 mit 49,6 % der Ausgaben für KI-Infrastruktur im asiatisch-pazifischen Raum, mit einem Rückgang auf 43,1 % bis 2035, da ein größerer Teil seiner Rechenleistung von heimischen Beschleunigern zu niedrigeren Preisen stammt.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die drei größten neuen Umsatzpools im Markt für KI-Infrastruktur sind souveräne KI-Programme mit einem Wachstum von 20,78 % pro Jahr, GPU- und Neocloud-Betreiber mit einem Wachstum von 19,05 % pro Jahr sowie die Strom- und Kühlungsausrüstung hinter jeder neuen KI-Halle.
Staatliche und souveräne KI wächst von USD 25,37 Mrd. auf USD 167,65 Mrd.
Im Februar 2025 startete die Europäische Kommission InvestAI, um EUR 200 Mrd. für Investitionen in KI zu mobilisieren, darunter einen neuen europäischen Fonds von EUR 20 Mrd. für KI-Gigafabriken. Im Mai 2025 kündigten HUMAIN und NVIDIA KI-Fabriken mit einer geplanten Kapazität von bis zu 500 Megawatt in Saudi-Arabien über die nächsten fünf Jahre an, beginnend mit einem KI-Supercomputer mit 18.000 NVIDIA GB300 Grace Blackwell und NVIDIA-InfiniBand-Netzwerk, und OpenAI und Partner kündigten einen 1-GW-Cluster Stargate UAE in Abu Dhabi an, von dem 200 MW voraussichtlich 2026 in Betrieb gehen. Im Modell von DC Market Insights wachsen staatliche und souveräne Käufer bis 2035 um 20,78 % pro Jahr, am schnellsten von allen Käufergruppen.
GPU- und Neocloud-Anbieter erreichen bis 2035 USD 247,99 Mrd.
BloombergNEF erfasste in den sechs Monaten bis März 2026 von Hyperscalern unterzeichnete Mietverträge für Neocloud-Rechenkapazität, die zusammen mehr als USD 100 Mrd. wert sein könnten. DC Market Insights schätzt die Käufe von KI-Infrastruktur durch Neoclouds im Jahr 2025 auf USD 43,38 Mrd., wovon 73,3 % auf Rechenleistung entfallen, der höchste Rechenanteil aller Käufer.
Anbieter von Strom- und Kühlungstechnik profitieren von einem Pool von USD 191,18 Mrd.
Die Strom- und Kühlungsinfrastruktur für KI-Hallen ist 2025 USD 34,20 Mrd. wert und mit 18,78 % pro Jahr die am schnellsten wachsende Komponente. Vertiv, ein Anbieter von Strom- und Thermomanagementausrüstung, meldete für 2025 einen Nettoumsatz von USD 10,23 Mrd., einen Anstieg der organischen Auftragseingänge im vierten Quartal um rund 252 % und einen Auftragsbestand zum Jahresende von USD 15,0 Mrd., ein Plus von 109 %. Die Hallen selbst behandelt unser Bericht Markt für Rechenzentrumsbau.
Preise: Wie viel kostet KI-Infrastruktur pro MW?
Ein KI-Rechenzentrum kostet laut Schätzungen von DC Market Insights im Jahr 2025 rund USD 61,29 Mio. pro MW IT-Last für Rechenleistung, Netzwerke, Speicher sowie Strom und Kühlung; allein die Rechenleistung macht USD 42,50 Mio. pro MW aus. Dieser Rechenwert liegt innerhalb der Spanne, die NVIDIA-Chef Jensen Huang nannte, der sagte, dass jedes Gigawatt KI-Kapazität für NVIDIA rund USD 40 Mrd. bis USD 50 Mrd. wert sei.
| Ausgaben für KI-Infrastruktur pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Rechenleistung | 26,00 | 42,50 | 37,25 | 32,66 |
| Netzwerke | 5,20 | 9,60 | 9,24 | 8,82 |
| Speicher | 1,82 | 3,19 | 3,00 | 2,81 |
| Strom und Kühlung | 5,20 | 6,00 | 6,95 | 7,90 |
| Gesamt | 38,22 | 61,29 | 56,44 | 52,19 |
Die Rechenausgaben pro MW stiegen zwischen 2020 und 2025 um rund 63 %, da Rack-Scale-Systeme mehr High-Bandwidth-Memory und schnellere Interconnects in jedes Rack packten, und DC Market Insights erwartet, dass sie nach 2025 um 2,6 % pro Jahr sinken, da der Wettbewerb durch Custom-ASICs und Fortschritte bei der Leistung pro Watt den Preis eines Megawatts Rechenleistung senken. Strom und Kühlung ist die einzige Position, die steigt, weil Flüssigkeitskühlung und Stromverteilung mit höherer Spannung pro MW mehr kosten als luftgekühlte Hallen.
Standards und Regulierung: Welche Regeln prägen die KI-Infrastruktur?
Drei Regelwerke prägen die Beschaffung von KI-Infrastruktur: offene Spezifikationen für Beschleuniger-Interconnects, die EU-Berichterstattung zum Energieverbrauch von Rechenzentren und US-Exportkontrollen.
UALink 200G 1.0 (April 2025). Die Spezifikation 200G 1.0 des Ultra Accelerator Link (UALink) Consortium definiert eine Scale-up-Verbindung mit 200G pro Lane für bis zu 1.024 Beschleuniger innerhalb eines KI-Computing-Pods.
Delegierte Verordnung (EU) 2024/1364. Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW müssen 24 Leistungsindikatoren zu Energie und Nachhaltigkeit, Informations- und Kommunikationstechnologie sowie Datenverkehr melden, wobei der erste Bericht bis zum 15. September 2024 fällig war. Eine KI-Halle mit wenigen Megawatt liegt deutlich über diesem Schwellenwert, sodass europäische KI-Campusse unter die Meldepflicht fallen.
US-Exportkontrollen. Das US-Handelsministerium kündigte im Mai 2025 die Aufhebung der AI Diffusion Rule an und erklärte, eine Ersatzregelung zu erlassen.
Marktsegmentierung: Welches Segment führt den Markt für KI-Infrastruktur an?
Die Rechenleistung führt den Markt für KI-Infrastruktur mit 69,7 % des Werts 2025 an, Hyperscale-Cloud-Anbieter führen die Käufer mit 61,4 % an, und Training führt bei den Workloads weiterhin mit 58,3 %. Unter den Prozessoren sind Custom-ASICs mit 24,40 % pro Jahr das am schnellsten wachsende Segment, gegenüber 13,29 % bei GPUs, weil nach Einschätzung von DC Market Insights Cloud-Anbieter und KI-Entwickler wie Google, Microsoft und OpenAI neben handelsüblichen GPUs eigene Beschleuniger hinzufügen.
Nach Komponente: Rechenleistung führt mit 69,7 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rechenleistung (KI-Server und Beschleuniger) | 256,27 | 69,7 % | 1.146,92 | 16,17 % |
| Netzwerke | 57,92 | 15,8 % | 309,67 | 18,25 % |
| Speicher | 19,22 | 5,2 % | 98,63 | 17,77 % |
| Strom- und Kühlungsinfrastruktur | 34,20 | 9,3 % | 191,18 | 18,78 % |
Die Rechenleistung verliert bis 2035 4,0 Prozentpunkte Anteil und fällt auf 65,7 %, da Netzwerke sowie Strom und Kühlung schneller wachsen.
Nach Prozessortyp: GPUs führen die KI-Rechenleistung mit 78,1 % an
| Prozessortyp (nur Rechenleistung) | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 200,15 | 78,1 % | 697,33 | 13,29 % |
| Custom-ASIC | 44,08 | 17,2 % | 391,10 | 24,40 % |
| CPU, FPGA und Sonstige | 12,04 | 4,7 % | 58,49 | 17,12 % |
GPUs behalten bis 2035 mit 60,8 % die Mehrheit der KI-Rechenleistung, doch Custom-ASICs verdoppeln ihren Anteil auf 34,1 %.
Nach Workload: Training führt mit 58,3 %
Auf Trainingscluster entfallen 2025 Ausgaben von USD 214,32 Mrd., die bis 2035 um 9,99 % pro Jahr auf USD 555,36 Mrd. wachsen. Auf Inferenz entfallen USD 153,29 Mrd. (41,7 %), die um 22,76 % pro Jahr auf USD 1.191,04 Mrd. wachsen und das Training im Modell von DC Market Insights deutlich vor 2035 überholen.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 61,4 %
| Endnutzer | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 225,70 | 61,4 % | 964,02 | 15,63 % |
| Unternehmen | 52,57 | 14,3 % | 260,21 | 17,34 % |
| GPU- und Neocloud-Anbieter | 43,38 | 11,8 % | 247,99 | 19,05 % |
| Staatliche und souveräne KI | 25,37 | 6,9 % | 167,65 | 20,78 % |
| KI-Modellentwickler | 20,59 | 5,6 % | 106,53 | 17,86 % |
Die Kategorie KI-Modellentwickler umfasst nur Infrastruktur, die Entwickler direkt besitzen oder finanzieren. Staatliche und souveräne KI wächst von der kleinsten Basis aus am schnellsten, und Hyperscale-Cloud-Anbieter verlieren bis 2035 6,2 Prozentpunkte Anteil.
Nach Bereitstellung: Public Cloud führt mit 67,2 %
Public-Cloud-Rechenzentren beherbergen USD 247,04 Mrd. (67,2 %) der KI-Infrastruktur des Jahres 2025 und erreichen bis 2035 USD 1.079,28 Mrd. bei einem Wachstum von 15,89 % pro Jahr. Colocation ist mit 19,41 % pro Jahr das am schnellsten wachsende Bereitstellungsmodell, von USD 68,74 Mrd. auf USD 405,16 Mrd., weil nach Einschätzung von DC Market Insights Neoclouds und Unternehmen Powered Shells mieten, statt sie zu bauen. On-Premises-Bereitstellungen wachsen ausgehend von USD 51,83 Mrd. um 17,59 % pro Jahr.
DC Exklusiv: Das Modell der KI-Ausgaben pro MW und die Matrix Komponente × Endnutzer
Mit USD 156,67 Mrd. im Jahr 2025 ist die Rechenleistung der Hyperscaler die größte Einzelzelle der Matrix und macht 42,6 % aller Ausgaben für KI-Infrastruktur aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen, und basiert auf 34 Eingangsgrößen: 16 jährlichen KI-Kapazitätskohorten (2020 bis 2035), 4 Komponentenkostenkurven pro MW, 1 Erneuerungsrate, 5 Komponentenmixen der Käufer, 5 regionalen Aufteilungen und 3 Unternehmensangaben, die als Top-down-Abgleich dienen.
| 2025, USD Mrd. | Rechenleistung | Netzwerke | Speicher | Strom und Kühlung | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 156,67 | 36,30 | 11,21 | 21,52 | 225,70 |
| Unternehmen | 36,10 | 6,77 | 4,20 | 5,50 | 52,57 |
| GPU- und Neocloud-Anbieter | 31,79 | 7,12 | 1,48 | 2,99 | 43,38 |
| Staatliche und souveräne KI | 17,07 | 4,10 | 1,52 | 2,68 | 25,37 |
| KI-Modellentwickler | 14,64 | 3,63 | 0,81 | 1,51 | 20,59 |
| Gesamt | 256,27 | 57,92 | 19,22 | 34,20 | 367,61 |
Neoclouds geben 73,3 % ihres Budgets für Rechenleistung und nur 6,9 % für Strom und Kühlung aus, was DC Market Insights auf die Anmietung fertiger Hallen zurückführt. Unternehmen geben 8,0 % für Speicher aus, der höchste Speicheranteil aller Käufer. KI-Modellentwickler geben 17,6 % für Netzwerke aus, der höchste Netzwerkanteil, was DC Market Insights auf die Größe ihrer Trainings-Fabrics zurückführt.
Das Modell der KI-Ausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich installierte KI-Kapazität (5,7 GW im Jahr 2025) und die Gesamtausgaben pro MW (USD 61,29 Mio. im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für KI-Infrastruktur an?
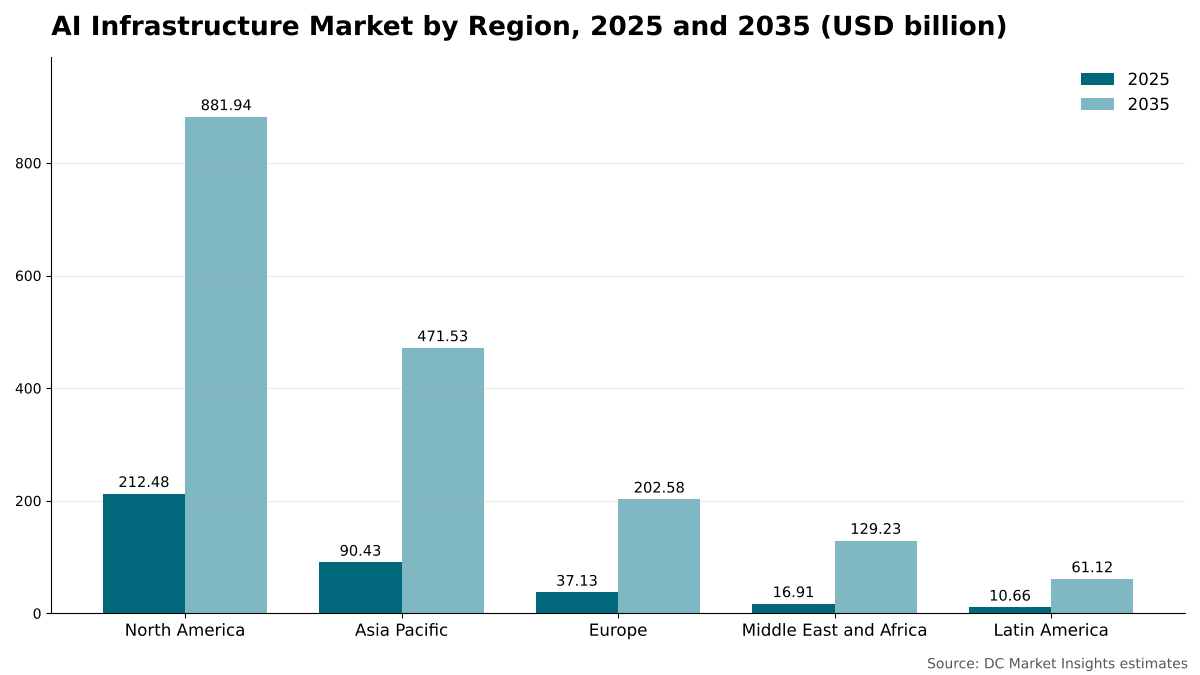
Nordamerika führt den Markt für KI-Infrastruktur mit 57,8 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 22,55 % pro Jahr die am schnellsten wachsende Region, weil souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus Kapazität im Campus-Maßstab hinzufügen.
Nordamerika führt mit 57,8 % Anteil
Nordamerikanische Käufer gaben 2025 USD 212,48 Mrd. für KI-Infrastruktur aus, und DC Market Insights prognostiziert bis 2035 USD 881,94 Mrd., eine CAGR von 15,30 %. BloombergNEF zählte Ende September 2025 in den Vereinigten Staaten 15,9 GW im Bau befindliche Rechenzentrumskapazität, von weltweit 23,1 GW an 831 Standorten. Das Stargate Project, das im Januar 2025 mit geplanten USD 500 Mrd. über vier Jahre und sofort einzusetzenden USD 100 Mrd. angekündigt wurde, begann seinen Ausbau in Texas. Nordamerika verliert bis 2035 7,3 Prozentpunkte Anteil, weil andere Regionen eigene Kapazität hinzufügen, nicht weil sich sein Volumen verlangsamt.
Asien-Pazifik hält 24,6 % Anteil
Asien-Pazifik ist 2025 USD 90,43 Mrd. und bis 2035 USD 471,53 Mrd. wert, eine CAGR von 17,96 %. Im Modell von DC Market Insights ist China der größte Markt der Region; im Februar 2025 kündigte Alibaba an, über drei Jahre mindestens RMB 380 Mrd. (USD 53 Mrd.) in KI- und Cloud-Infrastruktur zu investieren, mehr als seine gesamten Ausgaben für KI und Cloud im vergangenen Jahrzehnt. Im Modell von DC Market Insights tragen Indien, Japan, Südkorea und Malaysia außerhalb Chinas die meisten Ausgaben bei, und Asien-Pazifik gewinnt bis 2035 2,4 Prozentpunkte Anteil.
Europa hält 10,1 % Anteil
Europa ist 2025 USD 37,13 Mrd. und bis 2035 USD 202,58 Mrd. wert, eine CAGR von 18,49 %. Das Programm InvestAI und sein Fonds für KI-Gigafabriken von EUR 20 Mrd. steigern die öffentliche sowie die öffentlich-private Nachfrage. DC Market Insights erwartet, dass Frankreich, das Vereinigte Königreich und Deutschland bis 2035 die größten europäischen Ländermärkte bleiben.
Naher Osten und Afrika hält 4,6 % Anteil
Der Nahe Osten und Afrika ist 2025 USD 16,91 Mrd. und bis 2035 USD 129,23 Mrd. wert und wächst um 22,55 % pro Jahr, am schnellsten von allen Regionen. Nach Schätzungen von DC Market Insights entfallen 2025 auf die Vereinigten Arabischen Emirate und Saudi-Arabien zusammen 73,9 % der regionalen Ausgaben, und DC Market Insights erwartet, dass Stargate UAE und die KI-Fabriken von HUMAIN den Großteil des Wachstums tragen.
Lateinamerika hält 2,9 % Anteil
Lateinamerika ist 2025 USD 10,66 Mrd. und bis 2035 USD 61,12 Mrd. wert, eine CAGR von 19,08 %, angeführt von Brasilien mit USD 4,78 Mrd. und Mexiko mit USD 2,97 Mrd. im Jahr 2025 nach Schätzungen von DC Market Insights.
Länderanalyse: Welche Länder geben am meisten für KI-Infrastruktur aus?
Die Vereinigten Staaten sind mit USD 199,62 Mrd. im Jahr 2025 der größte Ländermarkt für KI-Infrastruktur und stehen für 54,3 % des globalen Werts, gefolgt von China mit USD 44,85 Mrd. (12,2 %) und Japan mit USD 13,25 Mrd. (3,6 %). Auf die 12 größten Länder entfallen 89,3 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 199,62 | 54,3 % | 815,79 | 15,12 % |
| 2 | China | Asien-Pazifik | 44,85 | 12,2 % | 203,23 | 16,31 % |
| 3 | Japan | Asien-Pazifik | 13,25 | 3,6 % | 63,19 | 16,91 % |
| 4 | Kanada | Nordamerika | 12,86 | 3,5 % | 66,15 | 17,80 % |
| 5 | Vereinigtes Königreich | Europa | 9,56 | 2,6 % | 48,82 | 17,71 % |
| 6 | Indien | Asien-Pazifik | 8,82 | 2,4 % | 74,97 | 23,86 % |
| 7 | Südkorea | Asien-Pazifik | 7,73 | 2,1 % | 41,02 | 18,16 % |
| 8 | Deutschland | Europa | 7,72 | 2,1 % | 40,31 | 17,97 % |
| 9 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 6,62 | 1,8 % | 48,59 | 22,06 % |
| 10 | Frankreich | Europa | 5,89 | 1,6 % | 34,64 | 19,38 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 5,88 | 1,6 % | 48,07 | 23,38 % |
| 12 | Australien | Asien-Pazifik | 5,52 | 1,5 % | 31,12 | 18,88 % |
Indien ist mit 23,86 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 23,38 %, und rückt nach Schätzungen von DC Market Insights bis 2035 vom sechsten auf den dritten Platz vor. Außerhalb der Top 12 ist Malaysia 2025 USD 4,43 Mrd. wert und wächst um 20,47 % pro Jahr. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen KI-Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für KI-Infrastruktur erreicht im Basisszenario bis 2035 USD 1.746,40 Mrd., mit einer Spanne von USD 1.379,66 Mrd. bis USD 2.113,14 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Netz- und Finanzierungsgrenzen halten den Zubau an KI-Kapazität rund ein Fünftel unter dem Basisszenario; schnellere Preisrückgänge bei Rechenleistung | 1.379,66 | 14,14 % |
| Basis | Zubau an KI-Kapazität steigt auf 24,2 GW pro Jahr; Rechenausgaben pro MW sinken um 2,6 % pro Jahr | 1.746,40 | 16,86 % |
| Hoch | Angekündigte Gigawatt-Zusagen werden planmäßig umgesetzt; Zubau rund ein Fünftel über dem Basisszenario | 2.113,14 | 19,11 % |
Das niedrige Szenario ist eine zweijährige Pause bei den KI-Investitionsausgaben, in der Käufer die Lebensdauer von Servern über fünf Jahre hinaus verlängern; das hohe Szenario geht davon aus, dass Netzanschlüsse und das Angebot an High-Bandwidth-Memory mit den 2025 unterzeichneten Gigawatt-Vereinbarungen Schritt halten.
Wettbewerbsanalyse: Wer führt den Markt für KI-Infrastruktur an?
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
Nach Schätzungen von DC Market Insights ist NVIDIA der Marktführer. Sein Data-Center-Umsatz stieg im Geschäftsjahr 2026, das im Januar 2026 endete, um 68 % auf einen Rekordwert von USD 193,7 Mrd. (Quelle: Meldung von NVIDIA bei der US-Börsenaufsicht SEC), was etwa 53 % des Marktes für KI-Infrastruktur von USD 367,61 Mrd. im Jahr 2025 entspricht (Schätzung von DC Market Insights, die das Geschäftsjahr von NVIDIA mit dem Kalenderjahresmarkt vergleicht). Grace-Blackwell-Systeme machten laut dem Finanzvorstand von NVIDIA, wie von SDxCentral berichtet, im vierten Quartal rund zwei Drittel des Rechenzentrumsumsatzes von NVIDIA aus. AMD meldete für 2025 einen Rekordumsatz im Segment Data Center von USD 16,6 Mrd., ein Plus von 32 %, wobei das Wachstum im vierten Quartal von EPYC-Prozessoren und dem Hochlauf der Auslieferungen von Instinct-GPUs getragen wurde. Broadcom liefert kundenspezifische KI-Beschleuniger und Ethernet-KI-Switches, und Arista Networks strebt für 2026 einen Umsatz mit KI-Netzwerken von USD 3,25 Mrd. an. Google und Microsoft kaufen KI-Infrastruktur in großem Umfang und konkurrieren über TPUs und Maia 200 auch mit Anbietern handelsüblicher Chips, während Huawei die Ascend-Chips herstellt, die in den US-Leitlinien zur Exportkontrolle genannt werden.
Aktuelle Entwicklungen
- Im Januar 2025 kündigte OpenAI das Stargate Project mit SoftBank, Oracle und MGX als ersten Eigenkapitalgebern an, mit geplanten USD 500 Mrd. für KI-Infrastruktur über vier Jahre, beginnend in Texas (Quelle: Ankündigung von OpenAI).
- Im Mai 2025 kündigten HUMAIN und NVIDIA KI-Fabriken mit einer geplanten Kapazität von bis zu 500 Megawatt in Saudi-Arabien über fünf Jahre an, beginnend mit einem KI-Supercomputer mit 18.000 NVIDIA GB300 Grace Blackwell (Quelle: Pressemitteilung von NVIDIA).
- Im September 2025 unterzeichneten OpenAI und NVIDIA eine Absichtserklärung zum Einsatz von mindestens 10 Gigawatt an NVIDIA-Systemen, wobei NVIDIA beabsichtigt, mit jedem eingesetzten Gigawatt schrittweise bis zu USD 100 Mrd. in OpenAI zu investieren (Quelle: Pressemitteilung von NVIDIA).
- Im Oktober 2025 vereinbarten AMD und OpenAI eine GPU-Partnerschaft über 6 Gigawatt, wobei die erste Stufe mit 1 Gigawatt an Instinct-MI450-GPUs in der zweiten Hälfte 2026 startet, sowie einen Optionsschein auf bis zu 160 Millionen AMD-Aktien (Quelle: Pressemitteilung von AMD).
- Im Oktober 2025 kündigten OpenAI und Broadcom 10 Gigawatt an kundenspezifischen KI-Beschleunigern an, die vollständig mit Ethernet- und Konnektivitätslösungen von Broadcom skaliert und von der zweiten Hälfte 2026 bis Ende 2029 eingesetzt werden sollen (Quelle: Ankündigung von OpenAI).
- Im Januar 2026 stellte Microsoft seinen Inferenzbeschleuniger Maia 200 vor, der in einem 3-Nanometer-Prozess gefertigt wird und über 216GB HBM3e-Speicher verfügt (Quelle: Blogbeitrag von Microsoft).
Wir verfolgen diese Abschlüsse, Produkteinführungen und Kapazitätsankündigungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für KI-Infrastruktur erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen KI-Kapazitätskohorten (2020 bis 2035) aufgebaut, gemessen in GW KI-IT-Last, die in neuen und nachgerüsteten Hallen installiert wurde, und jede Kohorte mit vier Kostenkurven pro MW bewertet: Rechenleistung, Netzwerke, Speicher sowie Strom und Kühlung. Ersatzausgaben wurden fünf Jahre nach der Installation mit 60 % des Rechen-, Netzwerk- und Speicheranteils jeder Kohorte hinzugerechnet, bewertet zu den Kosten pro MW des Ersatzjahres. Die Summe wurde nach 4 Komponenten, 3 Prozessortypen, 2 Workloads, 5 Endnutzern, 3 Bereitstellungsmodellen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down abgeglichen mit dem Data-Center-Umsatz von NVIDIA im Geschäftsjahr 2026 von USD 193,7 Mrd., dem Data-Center-Umsatz von AMD im Jahr 2025 von USD 16,6 Mrd., der Investitionsschätzung von BloombergNEF für die 14 größten Betreiber und der IEA-Schätzung von einer halben Billion Dollar an Rechenzentrumsinvestitionen im Jahr 2024, deutlich über unserem Wert für 2024 von USD 212,11 Mrd. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Komponenten, Käufer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell der KI-Ausgaben pro MW
- 2.2KI-Kapazitätskohorten, 2020-2035
- 2.3Modell der Ersatzausgaben
- 2.4Top-down-Abgleich mit Unternehmensangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Ausgaben für KI-Infrastruktur pro MW, 2020-2035
- 5.2Rechenausgaben pro MW und Beschleunigergenerationen
- 5.3Ausgaben für Strom und Kühlung pro MW
- 5.4Preisausblick nach Komponente, 2026-2035
- 06Standards und Regulierung
- 6.1Spezifikation UALink 200G 1.0
- 6.2Delegierte Verordnung (EU) 2024/1364
- 6.3US-Exportkontrollen für fortschrittliche Rechenchips
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Beschleuniger, Speicherchips und Advanced Packaging
- 7.2Server- und Rack-Scale-Systemintegration
- 7.3Netzwerke und Optik
- 7.4Strom- und Kühlungsausrüstung
- 7.5Liefervereinbarungen im Gigawatt-Maßstab
- 08Größe und Prognose des globalen Marktes für KI-Infrastruktur
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Neubau- vs. Ersatzausgaben
- 09Markt nach Komponente
- 9.1Rechenleistung (KI-Server und Beschleuniger)
- 9.2Netzwerke
- 9.3Speicher
- 9.4Strom- und Kühlungsinfrastruktur
- 10Markt nach Prozessortyp
- 10.1GPU
- 10.2Custom-ASIC
- 10.3CPU, FPGA und Sonstige
- 11Markt nach Workload
- 11.1Training
- 11.2Inferenz
- 12Markt nach Endnutzer
- 12.1Hyperscale-Cloud-Anbieter
- 12.2Unternehmen
- 12.3GPU- und Neocloud-Anbieter
- 12.4Staatliche und souveräne KI
- 12.5KI-Modellentwickler
- 13Markt nach Bereitstellung
- 13.1Public Cloud
- 13.2Colocation
- 13.3On-Premises
- 14DC Exklusiv: Matrix Komponente × Endnutzer
- 14.1Matrix Komponente × Endnutzer, 2025
- 14.2Ausgabenmix nach Käufertyp
- 14.3Implikationen für Anbieter
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Malaysia, übriger asiatisch-pazifischer Raum)
- 15.3Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, übriges Europa)
- 15.4Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.5Lateinamerika (Brasilien, Mexiko, übriges Lateinamerika)
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Ländermärkte
- 17Regionale Querschnitte
- 17.1Region × Komponente, 2025 und 2035
- 17.2Region × Endnutzer, 2025 und 2035
- 18Prognoseszenarien
- 18.1Basis-, niedriges und hohes Szenario bis 2035
- 18.2Sensitivität gegenüber dem Zubau an KI-Kapazität
- 18.3Sensitivität gegenüber den Rechenausgaben pro MW
- 19Wettbewerbslandschaft
- 19.1Marktführer und Konzentration, 2025
- 19.2Handelsübliche GPUs vs. Custom-ASICs
- 19.3Gigawatt-Vereinbarungen und Partnerschaften, 2025-2026
- 19.4Produkteinführungen
- 20Unternehmensprofile
- 20.1NVIDIA
- 20.2AMD
- 20.3Broadcom
- 20.4Intel
- 20.5Arista Networks
- 20.6Cisco
- 20.7Dell Technologies
- 20.8Hewlett Packard Enterprise
- 20.9Supermicro
- 20.10Vertiv
- 20.11Schneider Electric
- 20.12Microsoft
- 20.13Google Cloud
- 20.14Amazon Web Services
- 20.15Oracle
- 20.16Alibaba Cloud
- 20.17Huawei
- 21Analystenempfehlungen
- 21.1Für Chip-, System- und Netzwerkanbieter
- 21.2Für Cloud-, Neocloud- und Colocation-Betreiber
- 21.3Für Regierungen und Investoren
- Abb. 1Marktgröße KI-Infrastruktur, 2020-2035
- Abb. 2Jährlich installierte KI-Kapazität, 2020-2035
- Abb. 3Ausgaben für KI-Infrastruktur pro MW nach Komponente, 2020-2035
- Abb. 4Neubau- vs. Ersatzausgaben, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6KI-Rechenleistung nach Prozessortyp, 2025 und 2035
- Abb. 7Training vs. Inferenz, 2025 und 2035
- Abb. 8Matrix Komponente × Endnutzer, 2025
- Abb. 9Markt nach Region, 2025 und 2035
- Abb. 10Top 12 Länder, 2025
- Abb. 11Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben für KI-Infrastruktur pro MW, 2020-2035
- Tabelle 3Markt nach Komponente, 2020-2035
- Tabelle 4Markt nach Prozessortyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Bereitstellung, 2025 und 2035
- Tabelle 8Matrix Komponente × Endnutzer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Gigawatt-Vereinbarungen und Partnerschaften, 2025-2026
- Tabelle 13Unternehmensprofile: Produkte und Fokus auf KI-Infrastruktur
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 367,61 Mrd. im Jahr 2025, mit einem Anstieg auf USD 1.746,40 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 26,96 Mrd.
Um 16,86 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 68,63 % pro Jahr deutlich höher, als KI-Cluster ausgebaut wurden.
Die Rechenleistung, mit USD 256,27 Mrd. bzw. 69,7 % des Marktes im Jahr 2025. Die Strom- und Kühlungsinfrastruktur wächst mit 18,78 % pro Jahr am schnellsten.
Rund USD 61,29 Mio. pro MW IT-Last im Jahr 2025, davon USD 42,50 Mio. für Rechenleistung, laut Schätzungen von DC Market Insights, die Rechenleistung, Netzwerke, Speicher sowie Strom und Kühlung umfassen.
Training, mit USD 214,32 Mrd. bzw. 58,3 % der Ausgaben 2025. Inferenz wächst um 22,76 % pro Jahr und erreicht bis 2035 68,2 % der Ausgaben.
Nordamerika, mit USD 212,48 Mrd. bzw. 57,8 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 22,55 % pro Jahr am schnellsten.
NVIDIA, nach Schätzungen von DC Market Insights; sein Data-Center-Umsatz von USD 193,7 Mrd. im Geschäftsjahr 2026 entspricht etwa 53 % des Marktes 2025. AMD, Broadcom, Arista Networks, Cisco, Vertiv, Google Cloud, Microsoft und Huawei sind ebenfalls im Wettbewerb.
Die Vereinigten Staaten mit USD 199,62 Mrd. bzw. 54,3 % der Ausgaben 2025, gefolgt von China mit USD 44,85 Mrd. Indien wächst unter den großen Ländermärkten mit 23,86 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.