
Mercato delle infrastrutture AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
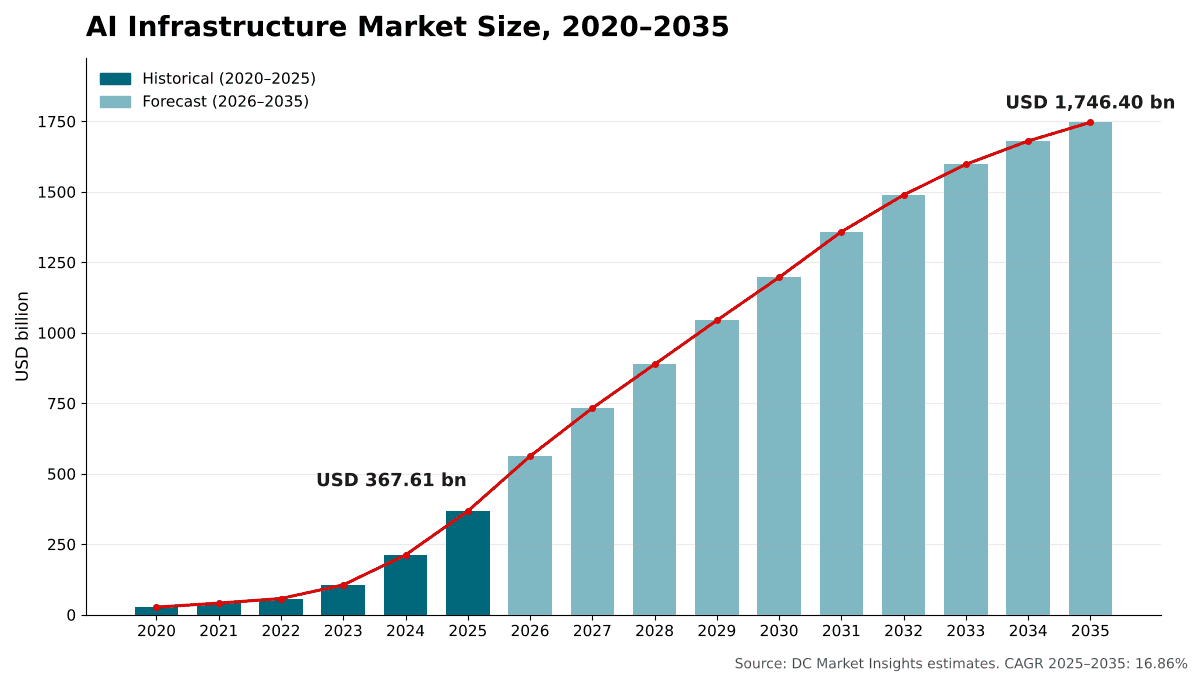
Nel 2025 il valore del Mercato delle infrastrutture AI era pari a USD 367.61 miliardi; si prevede che raggiunga USD 1,746.40 miliardi entro il 2035, con un CAGR del 16.86%. North America rappresenta 57.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e costi
- 06Standard e regolamentazione
- 07Analisi della catena di approvvigionamento e della catena del valore
- 08Dimensione e previsioni del Mercato globale delle infrastrutture AI
- 09Mercato per componente
- 10Mercato per tipo di processore
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America57.8%
- Asia Pacific24.6%
- Europe10.1%
- Middle East and Africa4.6%
- Latin America2.9%
Aziende analizzate
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
Analisi completa
Il Mercato delle infrastrutture AI comprende le apparecchiature di calcolo, networking, storage, alimentazione e raffreddamento che i data center installano per addestrare ed eseguire modelli di intelligenza artificiale (AI). DC Market Insights valuta il Mercato globale delle infrastrutture AI a USD 367,61 miliardi nel 2025 e prevede USD 1.746,40 miliardi entro il 2035, con un CAGR del 16,86%. Il valore del 2025 è costruito a partire dalla capacità installata: circa 5,7 GW di nuovo carico IT AI a una spesa complessiva di USD 61,29 milioni per MW producono circa USD 349,36 miliardi di spesa per nuove costruzioni, e la sostituzione di server, switch e storage installati cinque anni prima aggiunge USD 18,25 miliardi. I circuiti integrati per applicazioni specifiche (ASIC) personalizzati sono il segmento di processori in più rapida crescita, al 24,40% annuo, perché i cloud provider e gli sviluppatori di AI progettano ora i propri acceleratori, e il Medio Oriente e Africa è la regione in più rapida crescita, al 22,55% annuo, poiché i campus di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti passano dall’annuncio all’implementazione.
Sintesi
La dimensione del Mercato globale delle infrastrutture AI è stata valutata a USD 26,96 miliardi nel 2020, ha raggiunto USD 367,61 miliardi nel 2025 e si prevede che raggiunga USD 1.746,40 miliardi entro il 2035, con un CAGR del 16,86% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato delle infrastrutture AI 2025 | USD 367,61 miliardi |
| Mercato delle infrastrutture AI, CAGR | 16,86% |
| Dimensione del Mercato delle infrastrutture AI 2035 | USD 1.746,40 miliardi |
Il mercato è cresciuto del 68,63% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 73,3% rispetto al 2024, poiché i cluster di unità di elaborazione grafica (GPU) sono passati, secondo DC Market Insights, da singole sale a campus multi-edificio. DC Market Insights prevede un ulteriore aumento del 53,0% a USD 562,39 miliardi nel 2026, poi un percorso più lento: 26,62% annuo dal 2025 al 2030 e 7,86% annuo dal 2030 al 2035. La crescita rallenta perché le aggiunte annuali di capacità AI si stabilizzano intorno a 24 GW e la spesa per MW diminuisce man mano che ogni generazione di acceleratori offre più capacità di calcolo per watt.
Ambito del mercato: cosa comprende il Mercato delle infrastrutture AI?
Il Mercato delle infrastrutture AI comprende la spesa di prima vendita per l’infrastruttura fisica installata nei data center per l’addestramento e l’inferenza AI, in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 367,61 miliardi nel 2025.
Incluso. Server accelerati e i relativi acceleratori (GPU, ASIC personalizzati come le tensor processing unit e altri processori AI), processori host, memoria e sistemi server; networking AI back-end e front-end (switch, schede di interfaccia di rete, ottiche e interconnessioni); sistemi di storage collegati ai cluster AI; e l’infrastruttura di alimentazione e raffreddamento costruita o adeguata per le sale AI, inclusi raffreddamento a liquido, gruppi di continuità, distribuzione elettrica e la quota dell’involucro edilizio attribuibile alla capacità AI.
Escluso. Software, modelli e applicazioni AI; ricavi da noleggio di GPU in cloud, che conterebbero due volte l’hardware acquistato dagli operatori cloud; server e storage generici non collegati a cluster AI; terreni, connessioni alla rete elettrica e generazione di energia in loco; e manodopera di installazione esclusa dal prezzo delle apparecchiature.
Come si combinano i segmenti. Le quattro componenti sommate danno il totale del mercato. La suddivisione per tipo di processore riguarda solo la componente di calcolo, che vale USD 256,27 miliardi nel 2025. Le suddivisioni per carico di lavoro, utente finale e modalità di implementazione ripartiscono ciascuna l’intero valore di USD 367,61 miliardi.
Fattori trainanti: cosa spinge il Mercato delle infrastrutture AI?
Tre fattori spiegano la maggior parte della crescita della spesa in infrastrutture AI: gli impegni su scala di gigawatt degli sviluppatori di AI, un salto negli investimenti in conto capitale dei maggiori operatori di data center e una domanda di inferenza che cresce del 22,76% annuo.
La capacità AI installata sale da 5,7 GW nel 2025 a 24,2 GW nel 2035
Nel settembre 2025, OpenAI e NVIDIA Corporation (NVIDIA) hanno firmato una lettera d’intenti per almeno 10 gigawatt di sistemi NVIDIA, con il primo gigawatt previsto nella seconda metà del 2026 sulla piattaforma NVIDIA Vera Rubin (Fonte: comunicato stampa di NVIDIA). Nell’ottobre 2025, Advanced Micro Devices (AMD) e OpenAI hanno concordato che OpenAI implementerà 6 gigawatt di GPU AMD nell’ambito di un accordo pluriennale e multigenerazionale, e OpenAI e Broadcom hanno annunciato 10 gigawatt di acceleratori AI personalizzati da implementare tra la seconda metà del 2026 e la fine del 2029. Nello stesso mese, Anthropic ha dichiarato che utilizzerà fino a un milione di chip Google tensor processing unit (TPU), con ben oltre un gigawatt di capacità in funzione nel 2026. DC Market Insights modella la capacità IT AI installata ogni anno, in sale nuove e adeguate, a 5,7 GW nel 2025, 18,2 GW nel 2030 e 24,2 GW nel 2035.
Gli investimenti dei maggiori operatori salgono verso USD 750 miliardi nel 2026
BloombergNEF stima che i 14 maggiori operatori pubblici di data center spenderanno quasi USD 750 miliardi in investimenti nel 2026, rispetto a poco meno di USD 450 miliardi nel 2025. Alphabet ha dichiarato che le sue spese in conto capitale per il 2026 saranno comprese tra USD 175 miliardi e USD 185 miliardi, rispetto a USD 91 miliardi nel 2025, e Meta prevede da USD 115 miliardi a USD 135 miliardi nel 2026 dopo USD 72,2 miliardi nel 2025. DC Market Insights stima che i cloud provider hyperscale abbiano acquistato USD 225,70 miliardi di infrastrutture AI nel 2025, circa la metà del dato di BloombergNEF sugli investimenti.
La spesa per l’inferenza cresce del 22,76% annuo
L’inferenza rappresenta USD 153,29 miliardi, ovvero il 41,7%, della spesa in infrastrutture AI del 2025; DC Market Insights prevede che il segmento dell’inferenza raggiunga USD 1.191,04 miliardi entro il 2035, quando arriverà al 68,2% della spesa. Token più economici ampliano la domanda anziché ridurre i budget: NVIDIA afferma che la sua piattaforma Rubin, composta da sei nuovi chip, offrirà una riduzione fino a 10x del costo per token di inferenza rispetto a Blackwell.
Tendenze di mercato: come stanno cambiando le infrastrutture AI?
Il Mercato delle infrastrutture AI si sta spostando verso il silicio personalizzato, una quota maggiore del networking su ogni dollaro e livelli di potenza per rack che impongono una riprogettazione dei sistemi elettrici dei data center.
Gli ASIC personalizzati crescono dal 17,2% al 34,1% del calcolo AI
Broadcom ha comunicato che i suoi ricavi da semiconduttori AI sono cresciuti del 74% su base annua nel quarto trimestre dell’anno fiscale 2025 e ha indicato una previsione di USD 8,2 miliardi per il primo trimestre dell’anno fiscale 2026, il doppio del livello dell’anno precedente, trainata da acceleratori AI personalizzati e switch AI Ethernet. Nel gennaio 2026, Microsoft ha presentato Maia 200, un acceleratore per l’inferenza realizzato con il processo a 3 nanometri di TSMC, con oltre 140 miliardi di transistor e 216GB di memoria HBM3e a 7 TB/s, implementato inizialmente nella sua regione US Central vicino a Des Moines, Iowa. Nel modello di DC Market Insights, la spesa in ASIC personalizzati cresce del 24,40% annuo fino al 2035, quasi il doppio del tasso delle GPU.
Il networking assorbe una quota crescente di ogni dollaro AI
Il business del networking di NVIDIA ha superato USD 31 miliardi di ricavi nell’anno fiscale 2026, e il solo networking ha rappresentato USD 11 miliardi nel quarto trimestre, un aumento di 3,5 volte su base annua. Arista Networks ha registrato ricavi 2025 di USD 9,006 miliardi, in crescita del 28,6%, e ha fissato un obiettivo di networking AI di USD 3,25 miliardi per il 2026. DC Market Insights prevede che il networking cresca da USD 57,92 miliardi (15,8%) nel 2025 a USD 309,67 miliardi (17,7%) nel 2035, con un CAGR del 18,25%, più rapido del calcolo al 16,17%.
La potenza per rack si avvicina a 1 MW e alla distribuzione a 800 VDC
NVIDIA prevede la produzione su larga scala di data center a 800 volt in corrente continua (VDC) in concomitanza con i suoi sistemi rack-scale Kyber nel 2027, a supporto di rack IT da 1 MW, e afferma che la distribuzione a 800 VDC riduce il fabbisogno di rame del 45% e migliora l’efficienza end-to-end fino al 5% rispetto agli attuali sistemi a 54 V. DC Market Insights prevede che l’infrastruttura di alimentazione e raffreddamento per le sale AI salga da USD 6,00 milioni per MW nel 2025 a USD 7,90 milioni per MW nel 2035, l’unica componente la cui spesa per MW aumenta nel periodo di previsione. Per il lato del raffreddamento di questo cambiamento, consulta il nostro report Mercato del raffreddamento a liquido per data center.
Sfide di mercato: cosa frena il Mercato delle infrastrutture AI?
La disponibilità di elettricità e i controlli sulle esportazioni sono i due vincoli che, secondo DC Market Insights, manterranno la spesa in infrastrutture AI al di sotto del suo percorso di domanda; lo scenario basso, inferiore del 21% allo scenario base nel 2035, mostra il costo di entrambi.
Il consumo di elettricità dei data center destinato a più che raddoppiare a circa 945 TWh entro il 2030
L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che il consumo più che raddoppi a circa 945 TWh entro il 2030, con gli Stati Uniti che rappresentano di gran lunga la quota maggiore dell’aumento, seguiti dalla Cina (Fonte: report IEA Energy and AI). Secondo DC Market Insights, connessioni alla rete, trasformatori e generazione richiedono più tempo per essere realizzati rispetto alle sale dati, quindi in molti mercati è la disponibilità di energia, e non l’offerta di chip, a dettare il ritmo. DC Market Insights include nello scenario base aggiunte di capacità AI di 18,2 GW nel 2030, ben all’interno di tale limite, ma qualsiasi ritardo nelle connessioni alla rete sposta la spesa agli anni successivi.
I controlli sulle esportazioni ridisegnano la mappa degli acceleratori
Nel maggio 2025, il Dipartimento del Commercio degli Stati Uniti ha annunciato la revoca della AI Diffusion Rule, emanata il 15 gennaio 2025 con adempimento previsto entro il 15 maggio 2025, e il suo Bureau of Industry and Security (BIS) ha pubblicato indicazioni sui rischi dell’uso di chip di calcolo avanzato della RPC, inclusi specifici chip Huawei Ascend. AMD ha registrato circa USD 440 milioni di oneri netti su scorte e oneri correlati nel 2025 a causa del controllo statunitense sulle esportazioni delle sue GPU per data center Instinct MI308. DC Market Insights modella la Cina al 49,6% della spesa in infrastrutture AI dell’Asia Pacifico nel 2025, in calo al 43,1% entro il 2035, poiché una parte maggiore della sua capacità di calcolo proviene da acceleratori nazionali a prezzi più bassi.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I tre maggiori nuovi bacini di ricavi nel Mercato delle infrastrutture AI sono i programmi di AI sovrana, in crescita del 20,78% annuo, gli operatori GPU e neocloud, in crescita del 19,05% annuo, e le apparecchiature di alimentazione e raffreddamento alla base di ogni nuova sala AI.
Governi e AI sovrana crescono da USD 25,37 miliardi a USD 167,65 miliardi
Nel febbraio 2025, la Commissione europea ha lanciato InvestAI per mobilitare EUR 200 miliardi di investimenti nell’AI, incluso un nuovo fondo europeo di EUR 20 miliardi per le gigafactory dell’AI. Nel maggio 2025, HUMAIN e NVIDIA hanno annunciato AI factory con una capacità prevista fino a 500 megawatt in Arabia Saudita nei prossimi cinque anni, a partire da un supercomputer AI con 18.000 NVIDIA GB300 Grace Blackwell e networking NVIDIA InfiniBand, e OpenAI e i suoi partner hanno annunciato un cluster Stargate UAE da 1 GW ad Abu Dhabi, con 200 MW previsti in funzione nel 2026. Nel modello di DC Market Insights, gli acquirenti governativi e di AI sovrana crescono del 20,78% annuo fino al 2035, il ritmo più rapido tra tutti i gruppi di acquirenti.
I provider GPU e neocloud raggiungono USD 247,99 miliardi entro il 2035
BloombergNEF ha rilevato contratti di locazione firmati dagli hyperscaler per capacità di calcolo neocloud nei sei mesi fino a marzo 2026 che, nel complesso, potrebbero valere oltre USD 100 miliardi. DC Market Insights stima gli acquisti di infrastrutture AI dei neocloud a USD 43,38 miliardi nel 2025, con il 73,3% di tale spesa destinato al calcolo, la quota di calcolo più alta tra tutti gli acquirenti.
I fornitori di alimentazione e raffreddamento sfruttano un bacino di USD 191,18 miliardi
L’infrastruttura di alimentazione e raffreddamento per le sale AI vale USD 34,20 miliardi nel 2025 ed è la componente in più rapida crescita, al 18,78% annuo. Vertiv, fornitore di apparecchiature di alimentazione e termiche, ha registrato vendite nette 2025 di USD 10,23 miliardi, ordini organici del quarto trimestre in aumento di circa il 252% e un portafoglio ordini di fine anno di USD 15,0 miliardi, in crescita del 109%. Le sale stesse sono trattate nel nostro report Mercato della costruzione di data center.
Prezzi: quanto costano le infrastrutture AI per MW?
Un data center AI costa circa USD 61,29 milioni per MW di carico IT nel 2025 per calcolo, networking, storage e alimentazione e raffreddamento, secondo le stime di DC Market Insights; il solo calcolo vale USD 42,50 milioni per MW. Questo dato sul calcolo rientra nell’intervallo indicato dall’amministratore delegato di NVIDIA, Jensen Huang, secondo cui ogni gigawatt di capacità AI vale per NVIDIA circa da USD 40 miliardi a USD 50 miliardi.
| Spesa in infrastrutture AI per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Calcolo | 26,00 | 42,50 | 37,25 | 32,66 |
| Networking | 5,20 | 9,60 | 9,24 | 8,82 |
| Storage | 1,82 | 3,19 | 3,00 | 2,81 |
| Alimentazione e raffreddamento | 5,20 | 6,00 | 6,95 | 7,90 |
| Totale | 38,22 | 61,29 | 56,44 | 52,19 |
La spesa per il calcolo per MW è aumentata di circa il 63% tra il 2020 e il 2025, poiché i sistemi rack-scale hanno concentrato in ogni rack più memoria ad alta larghezza di banda e interconnessioni più veloci, e DC Market Insights prevede che diminuisca del 2,6% annuo dopo il 2025, poiché la concorrenza degli ASIC personalizzati e i miglioramenti delle prestazioni per watt riducono il prezzo di un megawatt di calcolo. Alimentazione e raffreddamento è l’unica voce in aumento, perché il raffreddamento a liquido e la distribuzione a tensione più elevata costano di più per MW rispetto alle sale raffreddate ad aria.
Standard e regolamentazione: quali regole influenzano le infrastrutture AI?
Tre insiemi di regole influenzano gli acquisti di infrastrutture AI: le specifiche aperte di interconnessione degli acceleratori, la rendicontazione energetica dei data center nell’UE e i controlli statunitensi sulle esportazioni.
UALink 200G 1.0 (aprile 2025). La specifica 200G 1.0 dell’Ultra Accelerator Link (UALink) Consortium definisce una connessione scale-up a 200G per lane per un massimo di 1.024 acceleratori all’interno di un pod di calcolo AI.
Regolamento delegato UE 2024/1364. I data center con una domanda di potenza IT installata di almeno 500 kW devono comunicare 24 indicatori di prestazione relativi a energia e sostenibilità, tecnologie dell’informazione e della comunicazione e traffico dati, con la prima comunicazione dovuta entro il 15 settembre 2024. Una sala AI di pochi megawatt è ben al di sopra di tale soglia, quindi i campus AI europei rientrano nell’obbligo di rendicontazione.
Controlli statunitensi sulle esportazioni. Il Dipartimento del Commercio degli Stati Uniti ha annunciato la revoca della AI Diffusion Rule nel maggio 2025 e ha dichiarato che emanerà una norma sostitutiva.
Segmentazione del mercato: quale segmento guida il Mercato delle infrastrutture AI?
Il calcolo guida il Mercato delle infrastrutture AI con il 69,7% del valore 2025, i cloud provider hyperscale guidano gli acquirenti con il 61,4% e l’addestramento guida ancora i carichi di lavoro con il 58,3%. Tra i processori, gli ASIC personalizzati sono il segmento in più rapida crescita al 24,40% annuo, contro il 13,29% delle GPU, perché, secondo DC Market Insights, cloud provider e sviluppatori di AI come Google, Microsoft e OpenAI stanno aggiungendo acceleratori interni accanto alle GPU commerciali.
Per componente: il calcolo guida con il 69,7%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Calcolo (server e acceleratori AI) | 256,27 | 69,7% | 1.146,92 | 16,17% |
| Networking | 57,92 | 15,8% | 309,67 | 18,25% |
| Storage | 19,22 | 5,2% | 98,63 | 17,77% |
| Infrastruttura di alimentazione e raffreddamento | 34,20 | 9,3% | 191,18 | 18,78% |
Il calcolo perde 4,0 punti di quota entro il 2035, scendendo al 65,7%, poiché networking e alimentazione e raffreddamento crescono più rapidamente.
Per tipo di processore: le GPU guidano il calcolo AI con il 78,1%
| Tipo di processore (solo calcolo) | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 200,15 | 78,1% | 697,33 | 13,29% |
| ASIC personalizzati | 44,08 | 17,2% | 391,10 | 24,40% |
| CPU, FPGA e altri | 12,04 | 4,7% | 58,49 | 17,12% |
Le GPU mantengono la maggioranza del calcolo AI fino al 2035 con il 60,8%, ma gli ASIC personalizzati raddoppiano la loro quota al 34,1%.
Per carico di lavoro: l’addestramento guida con il 58,3%
I cluster di addestramento rappresentano USD 214,32 miliardi della spesa 2025 e crescono del 9,99% annuo fino a USD 555,36 miliardi entro il 2035. L’inferenza rappresenta USD 153,29 miliardi (41,7%) e cresce del 22,76% annuo fino a USD 1.191,04 miliardi, superando l’addestramento ben prima del 2035 nel modello di DC Market Insights.
Per utente finale: i cloud provider hyperscale guidano con il 61,4%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud provider hyperscale | 225,70 | 61,4% | 964,02 | 15,63% |
| Imprese | 52,57 | 14,3% | 260,21 | 17,34% |
| Provider GPU e neocloud | 43,38 | 11,8% | 247,99 | 19,05% |
| Governi e AI sovrana | 25,37 | 6,9% | 167,65 | 20,78% |
| Sviluppatori di modelli AI | 20,59 | 5,6% | 106,53 | 17,86% |
Il segmento degli sviluppatori di modelli AI comprende solo l’infrastruttura che gli sviluppatori possiedono o finanziano direttamente. Governi e AI sovrana crescono più rapidamente partendo dalla base più piccola, e i cloud provider hyperscale perdono 6,2 punti di quota entro il 2035.
Per modalità di implementazione: il cloud pubblico guida con il 67,2%
I data center del cloud pubblico ospitano USD 247,04 miliardi (67,2%) delle infrastrutture AI del 2025 e raggiungono USD 1.079,28 miliardi entro il 2035, con una crescita del 15,89% annuo. La colocation è il modello di implementazione in più rapida crescita, al 19,41% annuo, da USD 68,74 miliardi a USD 405,16 miliardi, perché, secondo DC Market Insights, neocloud e imprese prendono in locazione involucri già alimentati anziché costruirli. Le implementazioni on-premises crescono del 17,59% annuo a partire da USD 51,83 miliardi.
Esclusiva DC: il modello di spesa AI per MW e la matrice Componente × Utente finale
Con USD 156,67 miliardi nel 2025, il calcolo hyperscale è la singola cella più grande della matrice e il 42,6% di tutta la spesa in infrastrutture AI. La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito a partire da 34 input: 16 coorti annuali di capacità AI (dal 2020 al 2035), 4 curve di costo per componente per MW, 1 tasso di rinnovo, 5 mix di componenti per acquirente, 5 suddivisioni regionali e 3 dati societari usati come verifica top-down.
| 2025, USD miliardi | Calcolo | Networking | Storage | Alimentazione e raffreddamento | Totale |
|---|---|---|---|---|---|
| Cloud provider hyperscale | 156,67 | 36,30 | 11,21 | 21,52 | 225,70 |
| Imprese | 36,10 | 6,77 | 4,20 | 5,50 | 52,57 |
| Provider GPU e neocloud | 31,79 | 7,12 | 1,48 | 2,99 | 43,38 |
| Governi e AI sovrana | 17,07 | 4,10 | 1,52 | 2,68 | 25,37 |
| Sviluppatori di modelli AI | 14,64 | 3,63 | 0,81 | 1,51 | 20,59 |
| Totale | 256,27 | 57,92 | 19,22 | 34,20 | 367,61 |
I neocloud destinano il 73,3% del loro budget al calcolo e solo il 6,9% ad alimentazione e raffreddamento, cosa che DC Market Insights attribuisce alla locazione di sale già complete. Le imprese destinano l’8,0% allo storage, la quota di storage più alta tra tutti gli acquirenti. Gli sviluppatori di modelli AI destinano il 17,6% al networking, la quota di networking più alta, cosa che DC Market Insights attribuisce alle dimensioni dei loro fabric di addestramento.
Il modello di spesa AI per MW alla base di questi dati ha due input che qualsiasi lettore può verificare: la capacità AI installata ogni anno (5,7 GW nel 2025) e la spesa complessiva per MW (USD 61,29 milioni nel 2025). Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato delle infrastrutture AI?
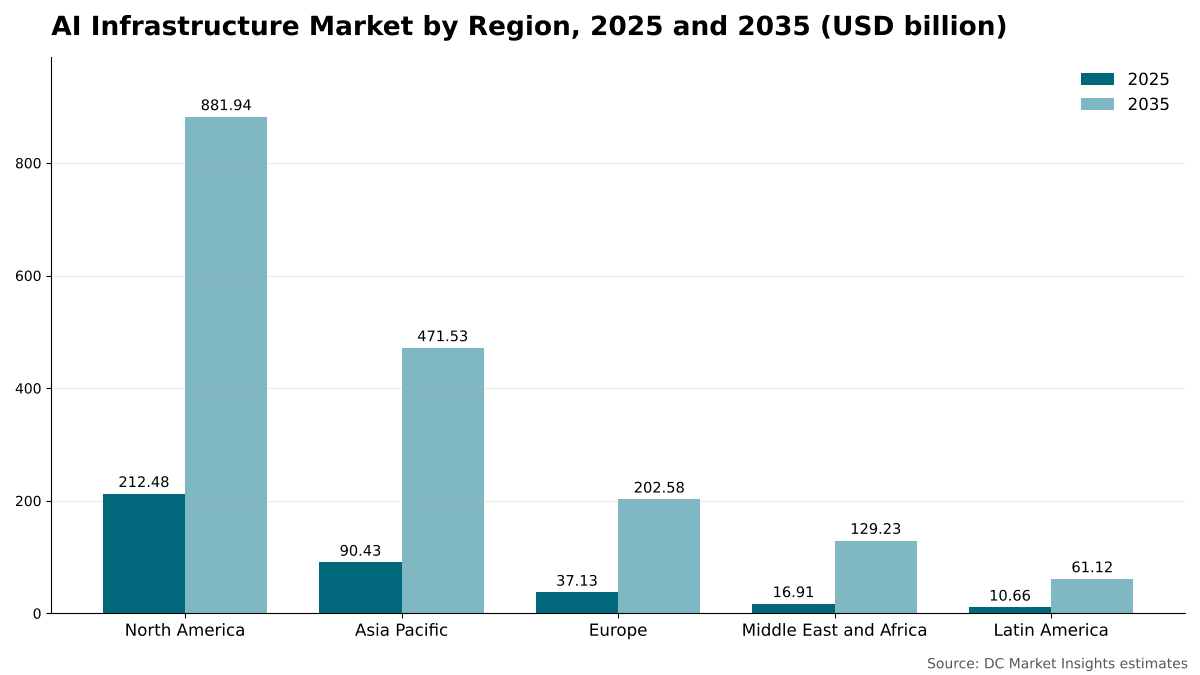
Il Nord America guida il Mercato delle infrastrutture AI con il 57,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita al 22,55% annuo, perché i programmi di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti stanno aggiungendo capacità su scala di campus partendo da una base ridotta.
Il Nord America guida con una quota del 57,8%
Gli acquirenti nordamericani hanno speso USD 212,48 miliardi in infrastrutture AI nel 2025, e DC Market Insights prevede USD 881,94 miliardi entro il 2035, con un CAGR del 15,30%. BloombergNEF ha contato 15,9 GW di capacità di data center in costruzione negli Stati Uniti alla fine di settembre 2025, su 23,1 GW a livello mondiale distribuiti in 831 siti. Lo Stargate Project, annunciato nel gennaio 2025 con USD 500 miliardi previsti in quattro anni e USD 100 miliardi da impiegare immediatamente, ha avviato la sua realizzazione in Texas. Il Nord America perde 7,3 punti di quota entro il 2035 perché le altre regioni aggiungono la propria capacità, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 24,6%
L’Asia Pacifico vale USD 90,43 miliardi nel 2025 e USD 471,53 miliardi entro il 2035, con un CAGR del 17,96%. Nel modello di DC Market Insights, la Cina è il mercato più grande della regione; nel febbraio 2025 Alibaba ha dichiarato che investirà almeno RMB 380 miliardi (USD 53 miliardi) in infrastrutture AI e cloud in tre anni, più della sua spesa totale in AI e cloud dell’ultimo decennio. Nel modello di DC Market Insights, India, Giappone, Corea del Sud e Malesia aggiungono la maggior spesa al di fuori della Cina, e l’Asia Pacifico guadagna 2,4 punti di quota entro il 2035.
L’Europa detiene una quota del 10,1%
L’Europa vale USD 37,13 miliardi nel 2025 e USD 202,58 miliardi entro il 2035, con un CAGR del 18,49%. Il programma InvestAI e il suo fondo di EUR 20 miliardi per le gigafactory dell’AI sostengono la domanda pubblica e pubblico-privata. DC Market Insights prevede che Francia, Regno Unito e Germania restino i maggiori mercati nazionali europei fino al 2035.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 16,91 miliardi nel 2025 e USD 129,23 miliardi entro il 2035, con una crescita del 22,55% annuo, la più rapida tra tutte le regioni. Secondo le stime di DC Market Insights, gli Emirati Arabi Uniti e l’Arabia Saudita rappresentano insieme il 73,9% della spesa regionale nel 2025, e DC Market Insights prevede che Stargate UAE e le AI factory di HUMAIN trainino la maggior parte della crescita.
L’America Latina detiene una quota del 2,9%
L’America Latina vale USD 10,66 miliardi nel 2025 e USD 61,12 miliardi entro il 2035, con un CAGR del 19,08%, guidata dal Brasile con USD 4,78 miliardi e dal Messico con USD 2,97 miliardi nel 2025 secondo le stime di DC Market Insights.
Analisi per paese: quali paesi spendono di più in infrastrutture AI?
Gli Stati Uniti sono il maggiore mercato nazionale per le infrastrutture AI con USD 199,62 miliardi nel 2025, il 54,3% del valore globale, seguiti dalla Cina con USD 44,85 miliardi (12,2%) e dal Giappone con USD 13,25 miliardi (3,6%). I 12 paesi più grandi rappresentano l’89,3% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 199,62 | 54,3% | 815,79 | 15,12% |
| 2 | Cina | Asia Pacifico | 44,85 | 12,2% | 203,23 | 16,31% |
| 3 | Giappone | Asia Pacifico | 13,25 | 3,6% | 63,19 | 16,91% |
| 4 | Canada | Nord America | 12,86 | 3,5% | 66,15 | 17,80% |
| 5 | Regno Unito | Europa | 9,56 | 2,6% | 48,82 | 17,71% |
| 6 | India | Asia Pacifico | 8,82 | 2,4% | 74,97 | 23,86% |
| 7 | Corea del Sud | Asia Pacifico | 7,73 | 2,1% | 41,02 | 18,16% |
| 8 | Germania | Europa | 7,72 | 2,1% | 40,31 | 17,97% |
| 9 | Emirati Arabi Uniti | Medio Oriente e Africa | 6,62 | 1,8% | 48,59 | 22,06% |
| 10 | Francia | Europa | 5,89 | 1,6% | 34,64 | 19,38% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 5,88 | 1,6% | 48,07 | 23,38% |
| 12 | Australia | Asia Pacifico | 5,52 | 1,5% | 31,12 | 18,88% |
L’India è il grande mercato nazionale in più rapida crescita al 23,86% annuo, davanti all’Arabia Saudita al 23,38%, e passa dal sesto al terzo posto entro il 2035 secondo le stime di DC Market Insights. Al di fuori dei primi 12, la Malesia vale USD 4,43 miliardi nel 2025 e cresce del 20,47% annuo. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center AI installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato delle infrastrutture AI raggiunge USD 1.746,40 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1.379,66 miliardi a USD 2.113,14 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | I limiti della rete elettrica e dei finanziamenti mantengono le aggiunte di capacità AI circa un quinto al di sotto dello scenario base; cali di prezzo più rapidi per il calcolo | 1.379,66 | 14,14% |
| Base | Le aggiunte di capacità AI salgono a 24,2 GW l’anno; la spesa per il calcolo per MW diminuisce del 2,6% annuo | 1.746,40 | 16,86% |
| Alto | Gli impegni annunciati su scala di gigawatt vengono rispettati nei tempi; aggiunte circa un quinto al di sopra dello scenario base | 2.113,14 | 19,11% |
Lo scenario basso è una pausa di due anni negli investimenti in AI in cui gli acquirenti prolungano la vita dei server oltre i cinque anni; lo scenario alto presuppone che le connessioni alla rete e l’offerta di memoria ad alta larghezza di banda tengano il passo con gli accordi su scala di gigawatt firmati nel 2025.
Analisi competitiva: chi guida il Mercato delle infrastrutture AI?
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
Secondo le stime di DC Market Insights, NVIDIA è il leader di mercato. I suoi ricavi Data Center sono cresciuti del 68% raggiungendo il record di USD 193,7 miliardi nell’anno fiscale 2026, terminato a gennaio 2026 (Fonte: documento depositato da NVIDIA presso la US Securities and Exchange Commission), pari a circa il 53% del Mercato delle infrastrutture AI di USD 367,61 miliardi nel 2025 (stima di DC Market Insights, che confronta l’anno fiscale di NVIDIA con il mercato per anno solare). I sistemi Grace Blackwell hanno rappresentato circa due terzi dei ricavi data center di NVIDIA nel quarto trimestre, secondo il direttore finanziario di NVIDIA come riportato da SDxCentral. AMD ha registrato ricavi record del segmento Data Center di USD 16,6 miliardi nel 2025, in crescita del 32%, con una crescita nel quarto trimestre trainata dai processori EPYC e dall’aumento delle spedizioni di GPU Instinct. Broadcom fornisce acceleratori AI personalizzati e switch AI Ethernet, e Arista Networks punta a USD 3,25 miliardi di ricavi da networking AI nel 2026. Google e Microsoft acquistano infrastrutture AI su larga scala e, tramite le TPU e Maia 200, competono anche con i fornitori di chip commerciali, mentre Huawei produce i chip Ascend citati nelle indicazioni statunitensi sul controllo delle esportazioni.
Sviluppi recenti
- Nel gennaio 2025, OpenAI ha annunciato lo Stargate Project con SoftBank, Oracle e MGX come finanziatori iniziali di capitale, prevedendo USD 500 miliardi di infrastrutture AI in quattro anni, a partire dal Texas (Fonte: annuncio di OpenAI).
- Nel maggio 2025, HUMAIN e NVIDIA hanno annunciato AI factory con una capacità prevista fino a 500 megawatt in Arabia Saudita in cinque anni, a partire da un supercomputer AI con 18.000 NVIDIA GB300 Grace Blackwell (Fonte: comunicato stampa di NVIDIA).
- Nel settembre 2025, OpenAI e NVIDIA hanno firmato una lettera d’intenti per implementare almeno 10 gigawatt di sistemi NVIDIA, con NVIDIA intenzionata a investire fino a USD 100 miliardi in OpenAI progressivamente man mano che ogni gigawatt viene implementato (Fonte: comunicato stampa di NVIDIA).
- Nell’ottobre 2025, AMD e OpenAI hanno concordato una partnership GPU da 6 gigawatt, con il primo lotto da 1 gigawatt di GPU Instinct MI450 a partire dalla seconda metà del 2026 e un warrant fino a 160 milioni di azioni AMD (Fonte: comunicato stampa di AMD).
- Nell’ottobre 2025, OpenAI e Broadcom hanno annunciato 10 gigawatt di acceleratori AI personalizzati, scalati interamente con Ethernet e soluzioni di connettività Broadcom, da implementare dalla seconda metà del 2026 alla fine del 2029 (Fonte: annuncio di OpenAI).
- Nel gennaio 2026, Microsoft ha presentato il suo acceleratore per l’inferenza Maia 200, realizzato con un processo a 3 nanometri e dotato di 216GB di memoria HBM3e (Fonte: post sul blog di Microsoft).
Seguiamo questi accordi, lanci e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato delle infrastrutture AI
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità AI (dal 2020 al 2035), misurate in GW di carico IT AI installato in sale nuove e adeguate, e ha attribuito un prezzo a ciascuna coorte con quattro curve di costo per MW: calcolo, networking, storage e alimentazione e raffreddamento. La spesa per sostituzioni è stata aggiunta al 60% del contenuto di calcolo, networking e storage di ciascuna coorte cinque anni dopo l’installazione, valutata al costo per MW dell’anno di sostituzione. Il totale è stato suddiviso per 4 componenti, 3 tipi di processore, 2 carichi di lavoro, 5 utenti finali, 3 modelli di implementazione e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi Data Center di NVIDIA dell’anno fiscale 2026 di USD 193,7 miliardi, ai ricavi Data Center di AMD del 2025 di USD 16,6 miliardi, alla stima di BloombergNEF sugli investimenti dei 14 maggiori operatori e alla stima dell’IEA di mezzo trilione di dollari di investimenti nei data center nel 2024, ben al di sopra del nostro valore 2024 di USD 212,11 miliardi. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, acquirenti e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui il report risponde
- 02Metodologia di ricerca
- 2.1Modello di spesa AI per MW
- 2.2Coorti di capacità AI, 2020-2035
- 2.3Modello della spesa per sostituzioni
- 2.4Verifica top-down rispetto ai dati societari
- 2.5Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni dell'analista per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi di prezzi e costi
- 5.1Spesa in infrastrutture AI per MW, 2020-2035
- 5.2Spesa per il calcolo per MW e generazioni di acceleratori
- 5.3Spesa per alimentazione e raffreddamento per MW
- 5.4Prospettive di prezzo per componente, 2026-2035
- 06Standard e regolamentazione
- 6.1Specifica UALink 200G 1.0
- 6.2Regolamento delegato UE 2024/1364
- 6.3Controlli statunitensi sulle esportazioni di chip di calcolo avanzato
- 07Analisi della catena di approvvigionamento e della catena del valore
- 7.1Acceleratori, memoria e packaging avanzato
- 7.2Integrazione di server e sistemi rack-scale
- 7.3Networking e ottiche
- 7.4Apparecchiature di alimentazione e raffreddamento
- 7.5Accordi di fornitura su scala di gigawatt
- 08Dimensione e previsioni del Mercato globale delle infrastrutture AI
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni e spesa per sostituzioni
- 09Mercato per componente
- 9.1Calcolo (server e acceleratori AI)
- 9.2Networking
- 9.3Storage
- 9.4Infrastruttura di alimentazione e raffreddamento
- 10Mercato per tipo di processore
- 10.1GPU
- 10.2ASIC personalizzati
- 10.3CPU, FPGA e altri
- 11Mercato per carico di lavoro
- 11.1Addestramento
- 11.2Inferenza
- 12Mercato per utente finale
- 12.1Cloud provider hyperscale
- 12.2Imprese
- 12.3Provider GPU e neocloud
- 12.4Governi e AI sovrana
- 12.5Sviluppatori di modelli AI
- 13Mercato per modalità di implementazione
- 13.1Cloud pubblico
- 13.2Colocation
- 13.3On-premises
- 14Esclusiva DC: matrice Componente × Utente finale
- 14.1Matrice Componente × Utente finale, 2025
- 14.2Mix di spesa per tipo di acquirente
- 14.3Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia, Malesia, resto dell'Asia Pacifico)
- 15.3Europa (Regno Unito, Germania, Francia, Paesi Bassi, resto d'Europa)
- 15.4Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, resto del Medio Oriente e Africa)
- 15.5America Latina (Brasile, Messico, resto dell'America Latina)
- 16Analisi per paese
- 16.1I primi 12 paesi, 2025 e 2035
- 16.2Mercati nazionali in più rapida crescita
- 17Sezioni trasversali regionali
- 17.1Regione × Componente, 2025 e 2035
- 17.2Regione × Utente finale, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenari base, basso e alto fino al 2035
- 18.2Sensibilità alle aggiunte di capacità AI
- 18.3Sensibilità alla spesa per il calcolo per MW
- 19Panorama competitivo
- 19.1Leader di mercato e concentrazione, 2025
- 19.2GPU commerciali e ASIC personalizzati
- 19.3Accordi su scala di gigawatt e partnership, 2025-2026
- 19.4Lanci di prodotti
- 20Profili aziendali
- 20.1NVIDIA
- 20.2AMD
- 20.3Broadcom
- 20.4Intel
- 20.5Arista Networks
- 20.6Cisco
- 20.7Dell Technologies
- 20.8Hewlett Packard Enterprise
- 20.9Supermicro
- 20.10Vertiv
- 20.11Schneider Electric
- 20.12Microsoft
- 20.13Google Cloud
- 20.14Amazon Web Services
- 20.15Oracle
- 20.16Alibaba Cloud
- 20.17Huawei
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di chip, sistemi e reti
- 21.2Per gli operatori cloud, neocloud e di colocation
- 21.3Per governi e investitori
- Fig. 1Dimensione del Mercato delle infrastrutture AI, 2020-2035
- Fig. 2Capacità AI installata per anno, 2020-2035
- Fig. 3Spesa in infrastrutture AI per MW per componente, 2020-2035
- Fig. 4Spesa per nuove costruzioni e spesa per sostituzioni, 2020-2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Calcolo AI per tipo di processore, 2025 e 2035
- Fig. 7Addestramento e inferenza, 2025 e 2035
- Fig. 8Matrice Componente × Utente finale, 2025
- Fig. 9Mercato per regione, 2025 e 2035
- Fig. 10I primi 12 paesi, 2025
- Fig. 11Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa in infrastrutture AI per MW, 2020-2035
- Tabella 3Mercato per componente, 2020-2035
- Tabella 4Mercato per tipo di processore, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per modalità di implementazione, 2025 e 2035
- Tabella 8Matrice Componente × Utente finale, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Accordi su scala di gigawatt e partnership, 2025-2026
- Tabella 13Profili aziendali: prodotti e focus sulle infrastrutture AI
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 367,61 miliardi nel 2025, in crescita a USD 1.746,40 miliardi entro il 2035. DC Market Insights stima il mercato a USD 26,96 miliardi nel 2020.
16,86% annuo dal 2025 al 2035. La crescita è stata molto più rapida, al 68,63% annuo, tra il 2020 e il 2025, con l’espansione dei cluster AI.
Il calcolo, con USD 256,27 miliardi ovvero il 69,7% del mercato nel 2025. L’infrastruttura di alimentazione e raffreddamento cresce più rapidamente, al 18,78% annuo.
Circa USD 61,29 milioni per MW di carico IT nel 2025, di cui USD 42,50 milioni per il calcolo, secondo le stime di DC Market Insights che comprendono calcolo, networking, storage e alimentazione e raffreddamento.
L’addestramento, con USD 214,32 miliardi ovvero il 58,3% della spesa 2025. L’inferenza cresce del 22,76% annuo e raggiunge il 68,2% della spesa entro il 2035.
Il Nord America, con USD 212,48 miliardi ovvero il 57,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 22,55% annuo.
NVIDIA, secondo le stime di DC Market Insights; i suoi USD 193,7 miliardi di ricavi Data Center dell’anno fiscale 2026 equivalgono a circa il 53% del mercato 2025. Competono anche AMD, Broadcom, Arista Networks, Cisco, Vertiv, Google Cloud, Microsoft e Huawei.
Gli Stati Uniti, con USD 199,62 miliardi, ovvero il 54,3% della spesa 2025, seguiti dalla Cina con USD 44,85 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 23,86% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.