
고빈도 매매 서버 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
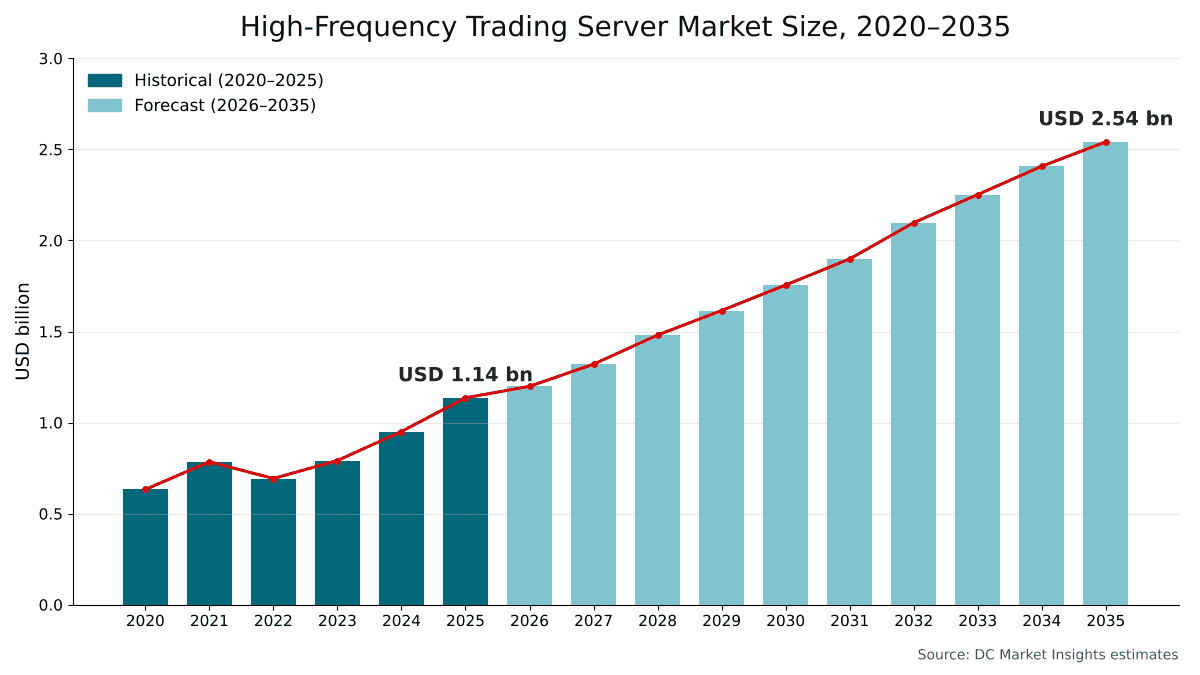
고빈도 매매 서버 시장 규모는 2025년 USD 1,140.0백만였으며, 연평균 성장률(CAGR) 8.39%로 성장해 2035년에는 USD 2,540.0백만에 이를 것으로 전망됩니다. North America의 시장 점유율은 45.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 예측
- 09제품 유형별 시장
- 10냉각 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 11분석 대상 기업
지역별 인사이트
- North America45.8%
- Europe24.5%
- Asia Pacific24.2%
- Latin America3.1%
- Middle East and Africa2.4%
분석 대상 기업
- Hypertec
- Blackcore Technologies
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- AMD
- Intel
- Exegy
- Alpha Data
- Cisco
- Arista Networks
전체 분석
고빈도 매매 서버 시장은 전자 트레이딩 회사, 은행, 헤지펀드 및 거래소가 거래소 코로케이션 홀, 금융 데이터센터 및 자체 서버룸에 설치하는 오버클럭 및 주파수 최적화 서버, FPGA 가속 서버 및 트레이딩 어플라이언스, 표준 저지연 랙 서버를 포괄합니다. DC Market Insights는 전 세계 고빈도 매매 서버 시장 규모를 2025년 11.4억 달러로 평가하며, 2035년에는 25.4억 달러에 달해 연평균 성장률(CAGR) 8.39%를 기록할 것으로 전망합니다. 2025년 수치는 설치 기반에서 산출했습니다. 전 세계 약 15,000개의 트레이딩 랙에 랙당 평균 7.5대의 서버가 탑재되어 약 112,500대의 서버가 가동 중이며, 3.5년의 교체 주기와 신규 랙용 서버를 합하면 2025년 출하량은 약 39,800대, 서버당 혼합 평균 가격은 28,564달러입니다. 오버클럭 프로세서가 이제 공랭식 냉각의 열 한계를 넘어서 작동하기 때문에 수랭식 서버가 연 20.09%로 가장 빠르게 성장하는 부문이며, 인도 거래소들이 코로케이션 용량을 확대하면서 아시아 태평양이 연 10.21%로 가장 빠르게 성장하는 지역입니다. NSE는 풀랙 환산 기준 4,000개 이상의 랙을 목표로 하고 있습니다.
요약
전 세계 고빈도 매매 서버 시장 규모는 2020년 6.33억 달러로 평가되었고, 2025년 11.4억 달러에 도달했으며, 예측 기간 동안 CAGR 8.39%로 성장하여 2035년에는 25.4억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 고빈도 매매 서버 시장 규모 2025 | 11.4억 달러 |
| 고빈도 매매 서버 시장, CAGR | 8.39% |
| 고빈도 매매 서버 시장 규모 2035 | 25.4억 달러 |
시장은 2020년부터 2025년까지 연 12.42% 성장했지만 일직선으로 성장한 것은 아닙니다. DC Market Insights는 2021년 지출을 7.85억 달러로 추정하며, 거래량이 둔화된 2022년에는 6.93억 달러로 감소했다가 2024년에는 9.51억 달러로 회복한 것으로 추정합니다. 2025년에는 대형 마켓메이커들의 사상 최대 트레이딩 수익이 더 빠른 하드웨어 교체 자금이 되면서 2024년 대비 19.5% 증가했습니다. 미국과 유럽의 설치 기반이 이미 크기 때문에 2025년부터 2035년까지 성장률은 연 8.39%로 둔화됩니다. 신규 수요의 대부분은 교체 주기, 대당 가격이 더 높은 FPGA 및 수랭식 서버, 그리고 아시아의 신규 코로케이션 용량에서 발생합니다.
시장 범위: 고빈도 매매 서버 시장은 무엇을 포함합니까?
고빈도 매매 서버 시장은 지연에 민감한 트레이딩 워크로드를 실행하기 위해 구매하는 서버 하드웨어를 포괄하며, 최초 판매 시점의 현재 미국 달러 기준으로 평가하고 2025년을 기준 연도로 2035년까지 예측합니다. DC Market Insights는 2025년 시장 규모를 11.4억 달러로 산정합니다.
포함 범위. 고클럭 프로세서 기반의 오버클럭 및 주파수 최적화 서버, 내부에 탑재되어 출하되는 FPGA(Field-Programmable Gate Array) 카드와 저지연 네트워크 인터페이스 카드(NIC)를 포함한 FPGA 가속 서버 및 트레이딩 어플라이언스, 코로케이션 케이지 내에서 시장 데이터 핸들러, 주문 게이트웨이 및 거래 전 리스크 점검을 실행하는 표준 저지연 랙 서버, 그리고 서버 섀시에 통합된 수랭식 냉각 하드웨어.
제외 범위. 별도 장비로 판매되는 네트워크 스위치 및 Layer 1 스위칭 장치, 거래소와 떨어진 곳에서 연구 및 모델 학습에 사용되는 그래픽 처리 장치(GPU) 클러스터, 스토리지, 소프트웨어 라이선스, 시장 데이터 이용료, 거래소가 부과하는 코로케이션 및 연결 요금, 설치 서비스.
세그먼트 간의 관계. 제품, 냉각, 최종 사용자, 자산군 및 배포 방식별 분류는 각각 동일한 11.4억 달러를 다시 나눈 것입니다. FPGA 카드와 저지연 NIC는 이들이 탑재되어 출하되는 서버 안에 포함하여 집계하므로, FPGA 가속 부문에 카드 가치가 반영됩니다.
시장 성장 동인: 고빈도 매매 서버 시장을 이끄는 요인은 무엇입니까?
고빈도 매매 서버 시장 성장의 대부분은 세 가지 동인으로 설명됩니다. 약 3.5년의 교체 주기 자금이 되는 트레이딩 수익, 거래소의 신규 코로케이션 용량, 그리고 나노초 단위로 측정되는 경쟁입니다.
사상 최대 트레이딩 수익이 3.5년 서버 교체 주기의 자금이 되다
2025년 여러 대형 마켓메이커의 트레이딩 수익이 사상 최대를 기록했습니다. Bloomberg는 Citadel Securities가 2025년 사상 최대인 122억 달러의 트레이딩 수익을 기록했다고 보도했으며, Hedgeweek는 Reuters를 인용해 같은 기간 Jane Street의 순 트레이딩 수익이 396억 달러, Hudson River Trading이 약 123억 달러라고 보도했습니다. IMC는 40% 증가한 31.2억 달러의 순 트레이딩 수익을 보고했습니다. 상장 기업들은 이러한 수익이 어떻게 하드웨어로 이어지는지 보여줍니다. 2025년 총수익 36.3억 달러를 보고한 Virtu Financial은 가구, 비품 및 장비를 3~7년에 걸쳐 감가상각하며, 2025년 감가상각비 및 무형자산상각비로 6,442만 달러를 계상했습니다. DC Market Insights는 지연 경로에 있는 서버의 교체 주기를 2025년 3.5년으로 모델링하고 2035년까지 3.3년으로 단축되는 것으로 가정하며, 이에 따라 2025년 약 30,900대의 교체 서버가 발생합니다.
거래소 코로케이션 용량이 15,000개에서 약 24,400개 트레이딩 랙으로 증가
거래소 데이터센터의 신규 랙은 트레이딩 서버로 채워집니다. 인도 국립증권거래소(NSE)는 2025년 2월 확장을 통해 총 코로케이션 용량이 1,200개 이상의 랙에 이르며 200개 이상의 회원사가 가입했다고 밝혔고, 향후 2년간 약 2,000개의 랙을 추가하여 4,000개 이상을 목표로 한다고 밝혔습니다. NSE는 2026년 4월 15단계 코로케이션 확장 공지를 발표했습니다. 2025년 중반 300개의 코로케이션 랙을 보유한 BSE는 200개를 추가할 계획이었습니다. DC Market Insights는 2025년 전 세계 전자 트레이딩에 사용되는 랙을 약 15,000개로 추정하고 2035년까지 약 24,400개로 증가할 것으로 전망하며, 캐비닛 전력이 늘어나면서 랙당 서버 수는 7.5대에서 8.5대로 증가합니다.
나노초 경쟁으로 서버당 지출이 28,564달러로 상승
트레이딩 회사들은 지연 시간으로 경쟁합니다. 영국 금융행위감독청(FCA)의 지연 차익거래에 관한 비정기 보고서에 따르면 상위 3개 회사가 경쟁의 약 55%에서 승리합니다. 이러한 집중은 시간을 절약하는 모든 하드웨어에 보상을 줍니다. AMD는 2024년 6월 Dell PowerEdge R7525 서버에 Alveo UL3524 카드를 사용하여 13.9나노초의 STAC-T0 틱투트레이드(tick-to-trade) 지연 시간 기록을 보고했습니다. DC Market Insights는 FPGA 가속 장비가 출하량에서 차지하는 비중이 9.0%에서 13.0%로 높아지고 오버클럭 서버가 수랭식으로 전환함에 따라 트레이딩 서버의 혼합 가격이 2020년 24,065달러에서 2025년 28,564달러로 상승한 것으로 추정합니다.
시장 트렌드: 트레이딩 서버는 어떻게 변화하고 있습니까?
고빈도 매매 서버 시장은 수랭식 오버클럭 프로세서와 표준 서버에 장착되는 FPGA 카드 방향으로 이동하고 있습니다. 2025년 10월 출시된 AMD의 Solarflare X4 어댑터는 이전 Solarflare 세대보다 지연 시간이 최대 40% 낮다고 밝히고 있습니다.
클럭 속도가 5.0GHz에 도달하면서 오버클럭 서버가 수랭식으로 전환
오버클럭은 이제 작업장의 기술이 아니라 하나의 제품입니다. Hypertec의 ORION HF X410R-G6 1U 트레이딩 서버는 Xeon W-2475X를 20코어에서 최대 5.0GHz로 구동하며, 2U ORION HFX420R-G6는 수랭식으로 최대 4.8GHz까지 오버클럭됩니다. Hypertec의 차세대 제품인 ORION HFX410R-G7은 최대 86코어의 Intel Xeon 600 프로세서와 함께 폐쇄형 루프 및 외부 개방형 루프 수랭식 냉각을 제공합니다. Blackcore Technologies는 2024년 10월 STAC가 공개한 발표 자료에서 26개 코어 전체를 4.7GHz로 구동하는 오버클럭 Xeon w7-2595X를 선보였습니다. DC Market Insights는 수랭식 서버가 2025년 1.56억 달러에서 2035년 9.71억 달러로 성장할 것으로 전망합니다.
FPGA 카드가 표준 1U 서버에 맞도록 소형화
한때 맞춤형 어플라이언스가 필요했던 FPGA 가속기가 이제 일반 서버에 장착됩니다. AMD는 2023년 9월 FPGA 트랜시버 지연 시간이 3나노초 미만인 Alveo UL3524를 출시했으며, 2024년 10월에는 AMD가 UL3524 대비 절반 크기에 동등한 성능을 갖췄다고 설명하는 Alveo UL3422를 슬림한 풀하이트, 하프렝스 폼팩터로 출시했습니다. Hypertec의 HF X410R-G6 서버는 UL3422 지원 인증을 받았습니다. DC Market Insights는 FPGA 가속 서버 및 어플라이언스가 연 9.43% 성장하여 2035년까지 10.9억 달러에 이를 것으로 전망합니다.
시장 과제: 고빈도 매매 서버 시장의 성장을 저해하는 요인은 무엇입니까?
DC Market Insights는 트레이딩 주기의 변동성과 최고속 하드웨어의 비용 및 전력이 고빈도 매매 서버 시장을 둔화시킬 두 가지 제약 요인이라고 봅니다.
거래량 변동으로 지출이 연 10% 이상 출렁이다
서버 예산은 트레이딩 수익을 따라갑니다. DC Market Insights는 시장 지출이 2022년 7.85억 달러에서 6.93억 달러로 11.7% 감소한 후 2023년과 2024년에 회복한 것으로 추정합니다.
FPGA 카드가 탑재되는 서버보다 비쌀 수 있다
CDW는 AMD Alveo UL3422 가속기 카드를 69,191.99달러에 판매하고 있으며, 이는 AMD의 16코어 EPYC 9175F의 1,000개 단위 가격인 프로세서당 3,703달러와 대비됩니다. 이에 따라 DC Market Insights는 2035년까지 출하량 중 FPGA 비중의 상한을 대수 기준 20.0%로 설정합니다. 전력은 두 번째 제약입니다. CME Group은 4.25kW, 8.5kW 또는 17kW의 세 가지 등급으로 코로케이션 캐비닛을 제공하며, DC Market Insights는 오버클럭 서버 한 대가 하위 등급 캐비닛 전력 예산의 상당 부분을 사용한다고 판단합니다.
시장 기회: 새로운 수익원은 어디에 있습니까?
고빈도 매매 서버 시장에서 가장 큰 두 가지 새로운 수익원은 연 13.98% 성장하는 인도의 코로케이션 구축과 오버클럭 서버군의 수랭식 전환입니다.
인도, 5,906만 달러에서 2035년까지 2.19억 달러로 성장
인도는 가장 빠르게 성장하는 대형 국가 시장입니다. NSE는 풀랙 환산 기준 4,000개 이상의 랙으로 확장할 계획이며, 초기 단계에서는 6KVA 전력의 표준 42U 랙을, 그리고 총 15KVA의 2랙 고밀도 옵션을 제공합니다. 인도 증권거래위원회(SEBI)는 이제 모든 알고리즘 주문에 거래소가 제공하는 고유 식별자를 태그하도록 요구하고 있으며, 이로 인해 더 많은 알고리즘 브로커가 규제 대상인 거래소 호스팅 인프라로 들어오고 있습니다. DC Market Insights는 인도의 지출이 2035년 2.19억 달러에 이를 것으로 예상합니다.
수랭식 냉각이 2035년까지 9.71억 달러 규모의 부문을 열다
수랭식 서버에는 코로케이션 사업자의 승인이 필요한 캐비닛 배관이 필요하므로, 완전하고 검증된 시스템을 출하하는 벤더가 유리합니다. 냉각은 목적 지향형 하드웨어로 향하는 서버 설계의 광범위한 변화의 일부이며, 이에 대해서는 당사의 화이트박스 서버 시장 보고서에서 다룹니다.
가격: 고빈도 매매 서버의 가격은 얼마입니까?
2025년 트레이딩 서버의 혼합 평균 판매 가격은 28,564달러였으며, 표준 저지연 랙 서버의 13,533달러부터 FPGA 가속 서버 또는 어플라이언스의 86,022달러까지 분포합니다. 이는 내부에 탑재되어 출하되는 FPGA 카드와 NIC를 포함한 완제품 서버 1대당 평균 판매 가격에 대한 DC Market Insights의 추정치입니다.
| 서버당 평균 판매 가격(달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 오버클럭 및 주파수 최적화 서버 | 21,000 | 23,414 | 26,105 | 29,106 |
| FPGA 가속 서버 또는 어플라이언스 | 90,000 | 86,022 | 82,220 | 78,586 |
| 표준 저지연 랙 서버 | 12,500 | 13,533 | 14,650 | 15,860 |
| 혼합 평균, 전체 서버 | 24,065 | 28,564 | 32,953 | 36,485 |
부품 가격이 이러한 격차를 설명합니다. CDW는 Alveo UL3422를 69,191.99달러, Alveo X3522PV NIC를 3,447.99달러에 판매하고 있으며, AMD는 16코어, 최대 5GHz 부스트, 512MB L3 캐시를 갖춘 EPYC 9175F의 가격을 1,000개 단위 구매 시 개당 3,703달러로 책정하고 있습니다. DC Market Insights는 대량 구매자가 리셀러 가격보다 낮은 가격을 지불한다고 가정하며, 카드가 소형화됨에 따라 FPGA 가속 서버의 평균 가격은 연 약 0.9% 하락하고, 오버클럭 서버 가격은 수랭식 냉각 도입으로 연 약 2.2% 상승하는 것으로 모델링합니다.
표준 및 규제: 어떤 규정이 트레이딩 서버 설계를 좌우합니까?
트레이딩 서버가 수행해야 하는 기능은 네 가지 규정, 즉 시계 동기화 규정, 알고리즘 트레이딩 통제, 시장 접근 리스크 점검, 그리고 운영 복원력 관련 법률에 의해 결정됩니다.
시계 동기화. 유럽연합의 MiFID II에 따라 위원회 위임 규정(EU) 2017/574(RTS 25)는 고빈도 알고리즘 트레이딩 기법을 사용하는 활동에 대해 협정 세계시(UTC)와의 최대 편차를 100마이크로초로, 타임스탬프 단위를 1마이크로초 이하로 규정했습니다. EUR-Lex는 2017년 텍스트가 2026년 3월 1일부터 더 이상 효력이 없다고 기재하고 있으며, 유럽증권시장청(ESMA)은 개정된 RTS 25가 적용되기 시작하면 MiFIR 제22c조가 적용된다고 밝히고 있습니다. 미국에서는 FINRA Rule 6820이 시계를 원자시계 대비 50밀리초 허용 오차 이내로 유지하도록 요구합니다. 서버는 서브 마이크로초 범위의 동기화 정확도를 지원하는 IEEE 1588-2019 정밀 시간 프로토콜(PTP)로 이러한 한도를 충족합니다.
알고리즘 트레이딩 통제. 위원회 위임 규정(EU) 2017/589(RTS 6)는 기업에 수신 및 발신된 최대 메시지 수를 기준으로 한 대량 메시징 테스트를 실시하도록 요구하며, 고빈도 기법을 사용하는 기업에 주문 기록 의무를 부과합니다. 이러한 테스트로 인해 서버는 평균 부하가 아닌 최대 부하를 기준으로 사양이 결정됩니다.
시장 접근. 미국 증권거래위원회(SEC) Rule 15c3-5는 브로커-딜러가 재무 및 규제 리스크 관리 통제에 대해 직접적이고 배타적인 통제권을 유지하도록 요구하며, 이에 따라 거래 전 리스크 점검이 지연 경로 내부, 즉 트레이딩 서버 또는 FPGA에 배치됩니다.
복원력 및 감사. EU 디지털 운영 복원력법(DORA)은 2025년 1월 17일부터 적용되고 있으며, SEBI의 알고리즘 트레이딩 프레임워크는 2026년 4월 1일부터 모든 브로커에 적용됩니다. 트레이딩 성능은 트레이딩 플랫폼의 틱투트레이드 네트워크 I/O 지연 시간을 평가하는 STAC-T0으로 벤치마크됩니다.
시장 세분화: 고빈도 매매 서버 시장을 주도하는 부문은 무엇입니까?
2025년 가치 기준으로 오버클럭 및 주파수 최적화 서버가 46.5%로 고빈도 매매 서버 시장을 주도하고, 구매자 중에서는 자기매매 회사 및 마켓메이커가 56.4%로, 배포 방식에서는 거래소 코로케이션이 62.7%로 선두를 차지합니다. 새로운 세대의 오버클럭 프로세서마다 공랭식 1U 섀시가 제거할 수 있는 것보다 많은 열을 발생시키기 때문에, 수랭식 서버가 연 20.09%로 가장 빠르게 성장하는 부문입니다.
제품 유형별: 오버클럭 서버가 46.5%로 선두
| 제품 유형 | 2025년(억 달러) | 2025년 점유율 | 2035년(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 오버클럭 및 주파수 최적화 서버 | 5.28 | 46.5% | 12.37 | 8.88% |
| FPGA 가속 서버 및 어플라이언스 | 4.45 | 39.2% | 10.95 | 9.43% |
| 표준 저지연 랙 서버 | 1.63 | 14.3% | 2.10 | 2.57% |
제품 유형 중에서는 FPGA 가속 서버 및 어플라이언스가 연 9.43%로 가장 빠르게 성장합니다. 게이트웨이와 리스크 엔진이 FPGA 카드로 이동함에 따라 표준 저지연 랙 서버는 연 2.57% 성장에 그칩니다.
냉각 유형별: 공랭식 서버가 86.3%로 선두
공랭식 서버는 2025년 9.80억 달러, 2035년 15.7억 달러 규모이지만 점유율은 61.8%로 하락합니다. 수랭식 서버의 가치 점유율은 13.7%에서 38.2%로 증가합니다.
최종 사용자별: 자기매매 회사가 56.4%로 선두
| 최종 사용자 | 2025년(억 달러) | 2025년 점유율 | 2035년(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 자기매매 회사 및 마켓메이커 | 6.41 | 56.4% | 15.07 | 8.93% |
| 은행 및 브로커-딜러 | 2.35 | 20.7% | 4.27 | 6.15% |
| 헤지펀드 및 자산운용사 | 1.51 | 13.3% | 3.58 | 9.02% |
| 거래소 및 거래 장소 | 1.09 | 9.6% | 2.49 | 8.61% |
시스템 펀드가 거래 장소에 더 가까운 곳에서 거래함에 따라 헤지펀드 및 자산운용사가 연 9.02%로 가장 빠르게 성장합니다. 은행 주문 흐름의 더 많은 부분이 내부화되거나 마켓메이커를 통해 처리되면서 은행 및 브로커-딜러는 연 6.15%로 가장 느리게 성장합니다.
자산군별: 주식이 41.2%로 선두
2025년 주식이 4.68억 달러로 선두를 차지하며, 그 뒤를 선물 및 옵션 3.38억 달러(29.8%), 외환 1.83억 달러(16.1%), 채권, 암호화폐 및 기타 자산 1.47억 달러(12.9%)가 잇습니다. 채권, 암호화폐 및 기타 자산이 연 9.51%로 가장 빠르게 성장하며, 선물 및 옵션은 2035년까지 점유율이 2.5%포인트 상승합니다. 국제결제은행(BIS)은 2025년 3년 주기 서베이에서 전자 거래가 외환 거래의 59%를 차지했다고 보고했습니다.
배포 방식별: 거래소 코로케이션이 62.7%로 선두
거래소 코로케이션은 2025년 7.12억 달러, 2035년 15.4억 달러 규모입니다. 멀티 거래소 허브의 케이지 하나로 여러 거래소에 동시에 접속할 수 있기 때문에 제3자 금융 데이터센터의 근접 호스팅이 연 9.79%로 가장 빠르게 성장합니다. 자체 및 온프레미스 데이터센터는 1.50억 달러 규모로 13.2%를 차지합니다.
DC 독점 분석: 트레이딩 랙 교체 모델과 제품 × 구매자 매트릭스
2025년 자기매매 회사 및 마켓메이커가 구매한 오버클럭 서버는 2.94억 달러로 매트릭스에서 가장 큰 셀이며, 트레이딩 서버 전체 지출의 25.9%를 차지합니다. 아래 매트릭스는 구매 대상과 구매 주체를 교차 집계한 것입니다. 이는 출하량 집계가 아닌 DC Market Insights의 모델로, 59개의 입력값으로 구성됩니다. 16개의 연도별 트레이딩 랙 코호트(2020~2035년), 16개의 랙당 서버 수 값, 3개의 교체 주기 설정, 6개의 과거 수요 주기 계수, 3개의 대수 구성 곡선, 3개의 가격 곡선, 그리고 12개의 제품별·구매자별 가중치입니다.
| 2025년, 백만 달러 | 오버클럭 및 주파수 최적화 | FPGA 가속 | 표준 저지연 | 합계 |
|---|---|---|---|---|
| 자기매매 회사 및 마켓메이커 | 293.81 | 290.85 | 55.96 | 640.62 |
| 은행 및 브로커-딜러 | 111.89 | 67.15 | 56.08 | 235.12 |
| 헤지펀드 및 자산운용사 | 81.46 | 41.81 | 27.80 | 151.07 |
| 거래소 및 거래 장소 | 41.22 | 44.88 | 22.94 | 109.04 |
| 합계 | 528.38 | 444.69 | 162.78 | 11.4억 달러 |
자기매매 회사는 예산의 45.4%를 FPGA 가속 서버에 지출하는 반면, 은행 및 브로커-딜러는 28.6%, 헤지펀드는 27.7%를 지출합니다. 은행은 예산의 23.9%를 가장 느리게 성장하는 제품인 표준 저지연 랙 서버에 지출하므로, 주로 은행에 판매하는 벤더는 시장에서 가장 느리게 성장하는 부분에 판매하는 셈입니다. 거래소 및 거래 장소는 오버클럭 서버보다 FPGA 하드웨어를 더 많이 구매합니다.
트레이딩 랙 교체 모델에는 누구나 확인할 수 있는 두 가지 입력값이 있습니다. 트레이딩에 사용되는 랙의 수(2025년 약 15,000개)와 서버 교체 빈도(2025년 3.5년마다)입니다. 교체 서버와 신규 랙용 서버를 합한 수에 서버당 평균 가격을 곱하면 시장 규모가 산출됩니다. 모델과 가정에 대한 설명은 당사의 조사 방법론 페이지에서 확인할 수 있습니다.
지역별 분석: 고빈도 매매 서버 시장을 주도하는 지역은 어디입니까?
북미는 2025년 가치 기준 45.8%로 고빈도 매매 서버 시장을 주도하며, 인도 거래소들이 단계적으로 코로케이션 용량을 확대함에 따라 아시아 태평양이 연 10.21%로 가장 빠르게 성장하는 지역입니다.
북미가 45.8% 점유율로 선두
북미 트레이딩 회사들은 2025년 트레이딩 서버에 5.20억 달러를 지출했으며, 이 지역은 CAGR 7.58%로 2035년 10.8억 달러에 이를 것으로 전망됩니다. 뉴저지주 카터렛에 있는 Nasdaq의 주 데이터센터는 113,944제곱피트 규모로 2.88kW에서 17.3kW까지의 캐비닛을 갖추고 있으며, CME Group의 코로케이션은 CyrusOne이 소유 및 운영하는 일리노이주 오로라의 428,000제곱피트 시설에서 운영됩니다. CME의 연차 보고서에 따르면 Google Cloud가 오로라에 새로운 프라이빗 클라우드 리전과 코로케이션 시설을 개발하고 있습니다. 아시아가 더 빠르게 성장함에 따라 북미의 점유율은 2035년까지 3.3%포인트 하락합니다.
유럽이 24.5% 점유율 차지
유럽은 2025년 2.78억 달러, 2035년 5.82억 달러 규모로 CAGR 7.66%를 기록합니다. DC Market Insights는 이 지역 트레이딩 랙의 대부분이 런던, 프랑크푸르트 및 암스테르담에 있는 것으로 봅니다. Deutsche Börse는 자사가 코로케이션을 호스팅하는 Equinix 데이터센터의 여러 고객 중 하나라고 설명하며, Flow Traders는 2025년 기술 비용으로 7,060만 유로를 보고했고 지속적인 기술 투자에 힘입어 2026년 고정 운영 비용을 2.20억~2.30억 유로로 예상했습니다.
아시아 태평양이 24.2% 점유율로 가장 빠르게 성장
아시아 태평양은 2025년 2.75억 달러, 2035년 7.27억 달러 규모로 연 10.21% 성장합니다. 홍콩거래소(HKEX)는 자사 호스팅 데이터센터가 최대 1,200개 랙의 서버 공간을 지원할 수 있다고 밝히고 있으며, 인도의 NSE와 BSE는 단계적으로 랙을 추가하고 있습니다. 일본, 홍콩 특별행정구, 인도, 중국, 싱가포르 및 호주를 합치면 2025년 전 세계 가치의 23.2%를 차지합니다.
라틴 아메리카가 3.1% 점유율 차지
라틴 아메리카는 2025년 3,521만 달러, 2035년 8,641만 달러 규모로 CAGR 9.39%를 기록합니다. DC Market Insights의 배분에서 브라질은 이 지역 2025년 가치의 67.7%를 차지합니다.
중동 및 아프리카가 2.4% 점유율 차지
중동 및 아프리카는 작은 기반에서 출발하여 2025년 2,726만 달러, 2035년 6,608만 달러 규모로 CAGR 9.26%를 기록합니다.
국가별 분석: 트레이딩 서버를 가장 많이 구매하는 국가는 어디입니까?
미국은 2025년 4.65억 달러로 전 세계 가치의 40.9%를 차지하는 최대 트레이딩 서버 국가 시장이며, 영국이 1.18억 달러(10.4%), 일본이 6,929만 달러(6.1%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 87.7%를 차지합니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 464.56 | 40.9% | 955.56 | 7.48% |
| 2 | 영국 | 유럽 | 118.13 | 10.4% | 236.35 | 7.18% |
| 3 | 일본 | 아시아 태평양 | 69.29 | 6.1% | 157.57 | 8.56% |
| 4 | 인도 | 아시아 태평양 | 59.06 | 5.2% | 218.56 | 13.98% |
| 5 | 독일 | 유럽 | 52.25 | 4.6% | 106.74 | 7.40% |
| 6 | 홍콩 특별행정구 | 아시아 태평양 | 48.84 | 4.3% | 111.82 | 8.64% |
| 7 | 캐나다 | 북미 | 47.71 | 4.2% | 104.20 | 8.12% |
| 8 | 중국 | 아시아 태평양 | 38.62 | 3.4% | 99.11 | 9.88% |
| 9 | 싱가포르 | 아시아 태평양 | 28.40 | 2.5% | 76.24 | 10.38% |
| 10 | 네덜란드 | 유럽 | 26.12 | 2.3% | 57.44 | 8.20% |
| 11 | 브라질 | 라틴 아메리카 | 23.85 | 2.1% | 60.99 | 9.84% |
| 12 | 호주 | 아시아 태평양 | 19.31 | 1.7% | 45.75 | 9.01% |
NSE와 BSE가 코로케이션 용량을 확대함에 따라 인도가 연 13.98%로 가장 빠르게 성장하는 국가 시장이며, 연 10.38%의 싱가포르를 앞섭니다. 국가별 수치는 DC Market Insights가 각국의 거래소 코로케이션 랙 및 트레이딩 활동 추정 점유율로 가중하여 지역 합계를 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있습니까?
고빈도 매매 서버 시장은 기본 시나리오에서 2035년까지 25.4억 달러에 이르며, 저성장 및 고성장 시나리오에 따라 20.9억 달러에서 29.9억 달러의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035년(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 트레이딩 랙 증가율이 기본 시나리오보다 20% 느림, 교체 주기 3.5년 유지, 대수 기준 FPGA 비중 상한 18% | 20.89 | 6.28% |
| 기본 | 트레이딩 랙이 15,000개에서 약 24,400개로 증가, 교체 주기 3.3년으로 단축, 대수 기준 FPGA 비중 20% 도달 | 25.41 | 8.39% |
| 고성장 | 인도 및 기타 코로케이션 프로그램이 계획대로 진행되어 트레이딩 랙 증가율이 기본 시나리오보다 15% 빠름, 교체 주기 3.0년으로 단축 | 29.89 | 10.16% |
저성장 시나리오는 시장 변동성이 장기간 낮아 트레이딩 수익이 감소하고 기업들이 교체 주기를 늘리는 상황을 반영합니다. 고성장 시나리오는 신규 코로케이션 프로그램이 일정대로 도입된다고 가정합니다.
경쟁 분석: 고빈도 매매 서버 시장을 주도하는 기업은 어디입니까?
- Hypertec
- Blackcore Technologies
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- AMD
- Intel
- Exegy
- Alpha Data
- Cisco
- Arista Networks
DC Market Insights는 완제품 트레이딩 서버 및 어플라이언스 상위 5개 공급업체가 2025년 가치의 약 45%를 차지하고, 나머지는 범용 서버 제조업체와 최대 트레이딩 회사들의 자체 구축으로 나뉘는 것으로 추정합니다. 이 추정치는 벤더 인증, 공개된 출시 파트너 및 공개된 STAC 벤치마크 시스템을 기반으로 합니다. Hypertec은 2011~2012년경 금융 산업에 진출한 이후 ORION 제품군을 여러 세대에 걸쳐 구축해 왔으며, Blackcore Technologies는 트레이딩 플랫폼용 오버클럭 서버를 설계 및 제작합니다. Dell Technologies는 AMD의 13.9나노초 STAC-T0 기록에 사용된 PowerEdge R7525를 공급했습니다. AMD는 EPYC 프로세서, Alveo FPGA 카드 및 Solarflare NIC를 공급하며, 출시 당시 Alpha Data, Exegy 및 Hypertec을 UL3524 솔루션 파트너로 지명했습니다. Intel은 2026년 2월 최대 86코어의 워크스테이션용 Xeon 600 프로세서를 출시했습니다. Exegy, Cisco 및 Arista Networks는 트레이딩용 FPGA 플랫폼, SmartNIC 및 스위칭 제품을 판매합니다. Dell, Hewlett Packard Enterprise 및 Supermicro는 각각 2026 회계연도 전통적 서버 및 네트워킹 매출 195.1억 달러, 2025 회계연도 서버 매출 177.5억 달러, 2025 회계연도 순매출 220.0억 달러를 보고했으므로, 트레이딩 서버는 각 범용 벤더의 사업 내에서 틈새 시장입니다. 일부 트레이딩 역할에 사용되는 소형 폼팩터는 당사의 마이크로 서버 시장 보고서에서 다룹니다.
최근 동향
- 2024년 6월, AMD는 Dell PowerEdge R7525 서버에 Alveo UL3524를 사용하여 틱투트레이드 지연 시간 13.9나노초의 STAC-T0 기록을 세웠습니다(출처: AMD 블로그).
- 2024년 10월, AMD는 전자 트레이딩용 Alveo UL3422 가속기를 출시했으며, Hypertec의 HF X410R-G6 서버가 이를 지원하는 인증을 받았습니다(출처: AMD 보도자료).
- 2025년 6월, Exegy는 트레이딩 전략이 집계된 시장 데이터에 350나노초 이내에 대응할 수 있도록 하는 시장 데이터 플랫폼 Nexus를 출시했습니다(출처: Exegy 발표).
- 2025년 10월, AMD는 이전 Solarflare 세대보다 지연 시간이 최대 40% 낮은 Solarflare X4 이더넷 어댑터를 선보였습니다(출처: AMD 블로그).
- 2026년 1월, Exegy는 NovaSparks를 인수했습니다(출처: Exegy 발표).
- 2026년 4월, NSE는 코로케이션 용량 확장 15단계에 관한 공지를 발표했습니다(출처: NSE 공지).
당사는 이러한 출시, 거래 및 코로케이션 확장을 당사의 데이터센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: 고빈도 매매 서버 시장 모델의 구축 방법
어떤 공급업체도 트레이딩 서버 판매량을 공개하지 않기 때문에, 고빈도 매매 서버 시장은 경계 점검을 거친 DC Market Insights의 모델입니다. DC Market Insights는 16개의 연도별 트레이딩 랙 코호트(2020~2035년)를 기반으로 상향식으로 모델을 구축했으며, 각 코호트에 랙당 서버 수(2020년 7.0대, 2025년 7.5대, 2035년 8.5대)를 곱하여 설치 기반을 산출했습니다. 연간 출하량은 교체 주기(2022년까지 3.6년, 2027년까지 3.5년, 2031년까지 3.4년, 2032년부터 3.3년)에 따른 교체 수요에 신규 랙용 서버를 더하고, 2020~2025년의 트레이딩 주기를 반영하여 조정한 것입니다. 출하량은 가격이 책정된 3개 제품 유형, 2개 냉각 유형, 4개 최종 사용자, 4개 자산군, 3개 배포 모델 및 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총액과 일치합니다. 이러한 입력값은 NSE, BSE, HKEX, CME Group 및 Nasdaq이 공개한 랙 수와 전력 정격을 참고한 DC Market Insights의 가정입니다. 세 가지 경계 점검이 결과를 뒷받침합니다. (a) 서버 벤더 공시에 기반한 상한: 2025년 시장은 Dell의 2026 회계연도 전통적 서버 및 네트워킹 매출, Hewlett Packard Enterprise의 2025 회계연도 서버 매출, Supermicro의 2025 회계연도 순매출을 합한 592.6억 달러의 1.9%에 해당합니다. (b) Virtu Financial 기반의 규모 점검: 2025년 Virtu Financial의 감가상각비 및 무형자산상각비는 매출의 1.77%였으며, 이를 Jane Street, Citadel Securities, Hudson River Trading, IMC 및 Virtu에 대해 회사 또는 언론이 보고한 2025년 매출 708.5억 달러에 적용하면 모든 장비 및 소프트웨어에 걸친 연간 감가상각비는 12.6억 달러로, 은행, 거래소 및 소규모 회사까지 포함하는 11.4억 달러 시장과 같은 규모입니다. (c) 인도 기반의 하한: 2025년 NSE와 BSE의 1,600개 코로케이션 랙에 랙당 7.5대의 서버, 3.5년 교체 주기 및 표준 서버 가격을 적용하면 연간 최소 4,640만 달러가 필요하며, 이는 인도 시장 가치인 5,906만 달러보다 낮습니다. Virtu Financial의 실적은 미국 증권거래위원회에 제출되어 있습니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 목적
- 1.3통화, 단위 및 대상 연도
- 1.4이해관계자
- 02조사 방법론
- 2.1트레이딩 랙 교체 모델
- 2.2경계 점검
- 2.31차 및 2차 자료
- 2.4가정 및 한계
- 03요약
- 3.1시장 개요, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 관점
- 04시장 역학
- 4.1성장 동인
- 4.2트렌드
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1제품 유형별 서버당 평균 판매 가격, 2020-2035
- 5.2부품 가격 참고: 프로세서, FPGA 카드 및 NIC
- 06표준 및 규제
- 6.1시계 동기화: MiFID II RTS 25, FINRA Rule 6820 및 IEEE 1588
- 6.2알고리즘 트레이딩 통제: RTS 6
- 6.3시장 접근: SEC Rule 15c3-5
- 6.4운영 복원력: DORA 및 SEBI 알고리즘 프레임워크
- 6.5벤치마크: STAC-T0
- 07공급망 분석
- 7.1프로세서 및 FPGA 공급업체
- 7.2서버 제조업체 및 통합업체
- 7.3코로케이션 사업자 및 거래소
- 7.4트레이딩 회사 및 최종 사용자
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2트레이딩 랙 및 서버 설치 기반, 2020-2035
- 8.3서버 출하량, 2020-2035
- 09제품 유형별 시장
- 9.1오버클럭 및 주파수 최적화 서버
- 9.2FPGA 가속 서버 및 어플라이언스
- 9.3표준 저지연 랙 서버
- 10냉각 유형별 시장
- 10.1공랭식 서버
- 10.2수랭식 서버
- 11최종 사용자별 시장
- 11.1자기매매 회사 및 마켓메이커
- 11.2은행 및 브로커-딜러
- 11.3헤지펀드 및 자산운용사
- 11.4거래소 및 거래 장소
- 12자산군별 시장
- 12.1주식
- 12.2선물 및 옵션
- 12.3외환
- 12.4채권, 암호화폐 및 기타
- 13배포 방식별 시장
- 13.1거래소 코로케이션
- 13.2금융 데이터센터 내 근접 호스팅
- 13.3자체 및 온프레미스 데이터센터
- 14Dc 독점 분석: 트레이딩 랙 교체 모델과 제품 × 구매자 매트릭스
- 14.1제품 유형별 최종 사용자 매트릭스, 2025
- 14.2모델 입력값
- 15지역별 시장
- 15.1북미: 미국, 캐나다
- 15.2유럽: 영국, 독일, 네덜란드, 기타 유럽
- 15.3아시아 태평양: 일본, 인도, 홍콩 특별행정구, 중국, 싱가포르, 호주, 기타 아시아 태평양
- 15.4라틴 아메리카: 브라질, 기타 라틴 아메리카
- 15.5중동 및 아프리카
- 16국가별 분석
- 16.1상위 12개국, 2025년 및 2035년
- 16.2가장 빠르게 성장하는 국가
- 17지역 교차 분석
- 17.1지역별 점유율 변화, 2025년 및 2035년
- 17.2지역별 성장률, 2025-2035
- 18예측 시나리오
- 18.12035년까지의 저성장, 기본 및 고성장 시나리오
- 18.2주요 변동 요인
- 19경쟁 환경
- 19.1시장 집중도
- 19.2경쟁 포지셔닝
- 19.3최근 동향
- 20기업 프로필
- 20.1Hypertec
- 20.2Blackcore Technologies
- 20.3Dell Technologies
- 20.4Hewlett Packard Enterprise
- 20.5Supermicro
- 20.6AMD
- 20.7Intel
- 20.8Exegy
- 20.9Alpha Data
- 20.10Cisco
- 20.11Arista Networks
- 21애널리스트 권고사항
- 21.1트레이딩 회사 대상
- 21.2서버 및 부품 벤더 대상
- 21.3거래소 및 코로케이션 사업자 대상
- 그림 1고빈도 매매 서버 시장 규모, 2020-2035
- 그림 2트레이딩 랙 및 설치 서버, 2020-2035
- 그림 3제품 유형별 서버당 평균 판매 가격, 2020-2035
- 그림 4제품 유형별 시장 점유율, 2025년 및 2035년
- 그림 5냉각 유형별 시장 점유율, 2025년 및 2035년
- 그림 6최종 사용자별 시장 점유율, 2025년 및 2035년
- 그림 7자산군별 시장 점유율, 2025년 및 2035년
- 그림 8배포 방식별 시장 점유율, 2025년 및 2035년
- 그림 9제품 유형별 최종 사용자 매트릭스, 2025
- 그림 10지역별 시장, 2025년 및 2035년
- 그림 11상위 12개국, 2025
- 그림 12예측 시나리오, 2035
- 표 1보고서 항목
- 표 2시장 규모, 2020-2035
- 표 3서버당 평균 판매 가격, 2020-2035
- 표 4제품 유형별 시장, 2025년 및 2035년
- 표 5냉각 유형별 시장, 2025년 및 2035년
- 표 6최종 사용자별 시장, 2025년 및 2035년
- 표 7자산군별 시장, 2025년 및 2035년
- 표 8배포 방식별 시장, 2025년 및 2035년
- 표 9제품 유형별 최종 사용자 매트릭스, 2025
- 표 10지역별 시장, 2025년 및 2035년
- 표 11상위 12개국, 2025년 및 2035년
- 표 12예측 시나리오, 2035
- 표 13경계 점검
- 표 14최근 동향
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 11.4억 달러에서 2035년까지 25.4억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 6.33억 달러로 추정합니다.
2025년부터 2035년까지 연 8.39% 성장합니다. 트레이딩 회사들이 약 3.5년 주기로 서버를 교체하고 코로케이션 랙을 추가하면서, 2020년부터 2025년까지는 연 12.42%로 더 빠르게 성장했습니다.
2025년 가치의 46.5%를 오버클럭 및 주파수 최적화 서버가 차지합니다. 제품 유형 중에서는 FPGA 가속 서버 및 어플라이언스가 연 9.43%로 가장 빠르게 성장합니다.
DC Market Insights의 추정에 따르면 2025년 혼합 기준 서버당 28,564달러이며, 표준 저지연 랙 서버의 13,533달러부터 FPGA 가속 서버 또는 어플라이언스의 86,022달러까지 분포합니다.
2025년 가치의 45.8%, 즉 5.20억 달러가 북미에 있습니다. 인도 거래소들이 코로케이션 랙을 추가함에 따라 아시아 태평양이 연 10.21%로 가장 빠르게 성장합니다.
완제품 트레이딩 서버 및 어플라이언스 상위 5개 공급업체가 2025년 가치의 약 45%를 차지합니다(DC Market Insights 추정). Hypertec, Blackcore Technologies, Dell Technologies, Hewlett Packard Enterprise, Supermicro, AMD, Intel, Exegy, Alpha Data, Cisco 및 Arista Networks가 경쟁합니다.
수랭식 서버로 연 20.09% 성장하며, 오버클럭 프로세서가 공랭식 냉각의 한계를 넘어서면서 2025년 1.56억 달러에서 2035년 9.71억 달러로 성장합니다.
미국이 4.65억 달러로 2025년 지출의 40.9%를 차지하며, 영국이 1.18억 달러로 뒤를 잇습니다. 인도가 연 13.98%로 가장 빠르게 성장합니다(DC Market Insights 추정).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.