
Mercato dei Data Center in Egitto: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center in Egitto era pari a USD 325.5 milioni; si prevede che raggiunga USD 1,840.0 milioni entro il 2035, con un CAGR del 18.89%. Greater Cairo rappresenta 74.2% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Catena di approvvigionamento ed ecosistema
- 08Dimensione e previsione del Mercato dei Data Center in Egitto
- 09Mercato dei Data Center in Egitto, per componente
- 10Mercato dei Data Center in Egitto, per tipo di data center
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- Greater Cairo74.2%
- Suez Canal Economic Zone and Red Sea10.6%
- Alexandria and North Coast10.1%
- Rest of Egypt5.1%
Aziende analizzate
- Telecom Egypt
- Raya Data Center
- GPX Global Systems
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Gulf Data Hub
- Khazna Data Centers
- Benya Group
- Intro Group
- Oman Data Park
- Hassan Allam Digital Infrastructure
- Huawei Cloud
- Orange
- Africa50
- Administrative Capital for Urban Development
Analisi completa
Il Mercato dei Data Center in Egitto comprende la spesa per la capacità dei data center in Egitto: l’infrastruttura IT installata nelle sale dati (server, storage e apparati di rete), le soluzioni di alimentazione, i sistemi di raffreddamento e la costruzione generale per strutture aziendali, governative, di colocation, hyperscale e cloud. DC Market Insights valuta il Mercato dei Data Center in Egitto USD 325,54 milioni nel 2025 e prevede USD 1,84 miliardi entro il 2035, con un CAGR del 18,89%. Il valore del 2025 è costruito a partire dalla capacità: circa 11 MW di carico IT completati nel 2025 e 15 MW in completamento nel 2026, a USD 7,40 milioni di costo della struttura per MW nelle sale convenzionali e USD 10,20 milioni per MW nelle sale AI, danno USD 99,42 milioni di spesa per alimentazione, raffreddamento e costruzione; l’allestimento IT delle nuove sale aggiunge USD 45,32 milioni e il rinnovo IT su una base installata di circa 103 MW aggiunge USD 180,81 milioni. I data center hyperscale e cloud sono il segmento in più rapida crescita, al 27,26% annuo, con l’arrivo dei campus di AI e GPU-as-a-Service, e la Zona economica del Canale di Suez e Mar Rosso è la regione in più rapida crescita, al 30,69% annuo, perché i nuovi campus sorgono accanto agli approdi dei cavi di Port Said e Ras Ghareb.
Sintesi
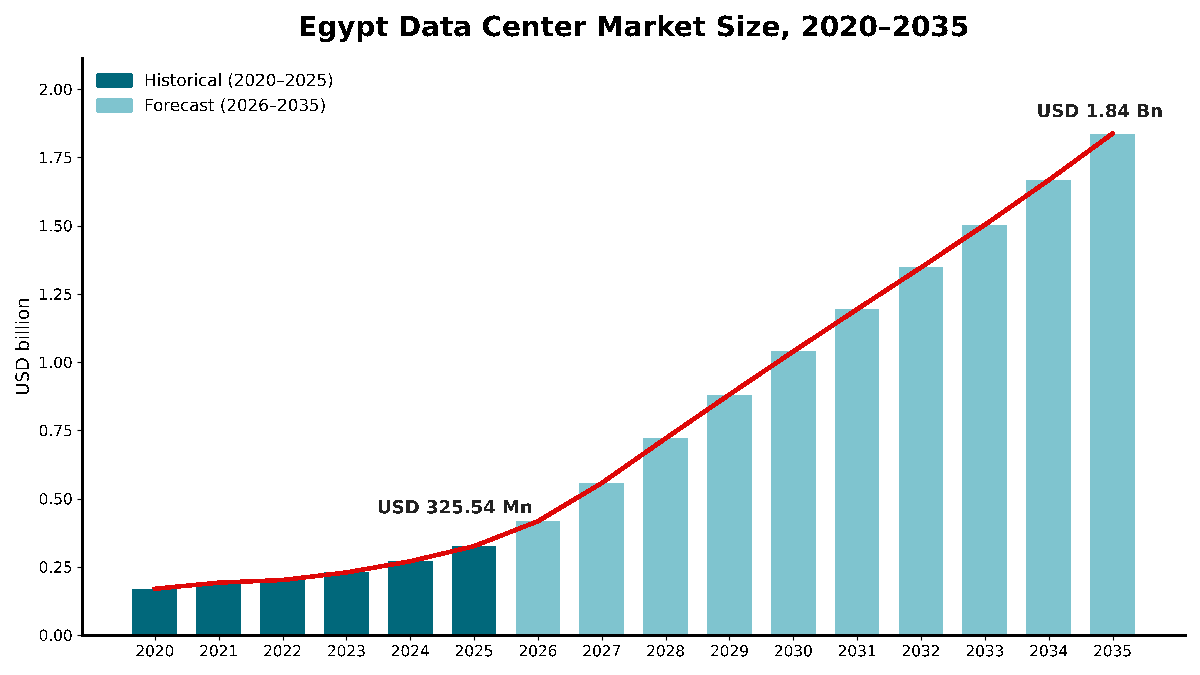
La dimensione del Mercato dei Data Center in Egitto è stata valutata USD 169,39 milioni nel 2020, ha raggiunto USD 325,54 milioni nel 2025 e si prevede che raggiunga USD 1,84 miliardi entro il 2035, con un CAGR del 18,89% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Egitto 2025 | USD 325,54 milioni |
| Mercato dei Data Center in Egitto, CAGR | 18,89% |
| Dimensione del Mercato dei Data Center in Egitto 2035 | USD 1,84 miliardi |
Il Mercato dei Data Center in Egitto è cresciuto del 13,96% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto il 20,5% rispetto al 2024 grazie alla seconda fase del Regional Data Hub di Telecom Egypt, prevista entro la fine del 2025, e alla costruzione di nuove sale aziendali. La crescita raggiunge il picco nel 2026 e nel 2027, al 28,0% e al 33,6%, quando i campus autorizzati entrano in fase di costruzione.
La base di data center dell’Egitto è ancora piccola. Knight Frank, citata da W.Media nel gennaio 2024, ha stimato la capacità IT operativa dell’Egitto in 13 MW, e l’amministratore delegato di Vodafone Egypt ha dichiarato che l’Africa detiene meno dell’1% della capacità globale dei data center. DC Market Insights conta una base più ampia che include le sale dati governative, bancarie e delle telecomunicazioni, circa 103 MW di carico IT alla fine del 2025, e prevede 382 MW di completamenti tra il 2026 e il 2035, portando la base installata a circa 485 MW.
Ambito del mercato: che cosa comprende il Mercato dei Data Center in Egitto?
Il Mercato dei Data Center in Egitto è la spesa annua per la costruzione, l’allestimento e il rinnovo dei data center situati in Egitto, valutata in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 325,54 milioni nel 2025.
Incluso. Infrastruttura IT installata nelle sale dati (server, storage e apparati di rete, acquistati per nuove sale o come rinnovo), soluzioni di alimentazione (quadri elettrici, trasformatori, sistemi di gruppi di continuità (UPS), batterie, generatori e distribuzione dell’energia), sistemi di raffreddamento (chiller, unità di trattamento aria per sale computer, raffreddamento a liquido e tubazioni) e costruzione generale (involucro, allestimento, protezione antincendio e sicurezza fisica). Sono conteggiati tutti i tipi di struttura, comprese le unità modulari.
Escluso. Terreni, asset di rete lato utility e di generazione rinnovabile, cavi sottomarini e stazioni di approdo, licenze software, ricavi da servizi di colocation e cloud, elettricità e costi operativi.
Come si combinano i segmenti. Le suddivisioni per componente, tipo di data center, utente finale, tier e tipo di costruzione ripartiscono ciascuna lo stesso totale di USD 325,54 milioni, e la suddivisione regionale lo distribuisce su quattro sottomercati egiziani.
Fattori trainanti: che cosa spinge il Mercato dei Data Center in Egitto?
I maggiori campus annunciati, con budget da USD 250 milioni a USD 2,1 miliardi, trainano il Mercato dei Data Center in Egitto. La posizione dell’Egitto nei cavi sottomarini e un piano statale di investimenti digitali fino a USD 860 milioni annui sostengono la domanda di nuova capacità.
Dieci licenze NTRA e una pipeline oltre 650 MW trasformano i piani in cantieri
La National Telecommunications Regulatory Authority (NTRA) egiziana ha rilasciato dieci licenze per data center negli ultimi due anni. I maggiori progetti annunciati sono i tre campus di Gulf Data Hub ed Elsewedy da 192 MW, espandibili a 300 MW, per USD 2,1 miliardi; Africa Data Centres Egypt (ADC Egypt) di Vodafone Business, Elsewedy Electric e Cassava Technologies, con 20 MW nei primi tre anni, fino a 200 MW in totale e fino a USD 1 miliardo di investimento; il Kemet Data Centre da 80 MW di Intro Group nella Zona economica del Canale di Suez (SCZONE); e il campus di Maadi da 25 MW di Khazna Data Centers e Benya Group, espandibile a 50 MW, per USD 250 milioni. Nel giugno 2026 la NTRA ha concesso una licenza a Hassan Allam Digital Infrastructure per un investimento in data center da USD 400 milioni. DC Market Insights non presuppone che l’intera pipeline venga realizzata: il modello completa 137 MW tra il 2026 e il 2030.
Quattordici cavi sottomarini fanno dell’Egitto un hub di transito
Il Center for Strategic and International Studies (CSIS) conta 14 sistemi di cavi attivi in Egitto, con piani per oltre 21 entro tre anni, e stima che l’Egitto trasporti circa il 17% del traffico internet globale e oltre il 90% delle comunicazioni Europa-Asia. SEA-ME-WE 6, un sistema di 21.700 km, ha completato due approdi egiziani nel 2025, a Port Said sul Mediterraneo e a Ras Ghareb sul Mar Rosso. Il Regional Data Hub (RDH) di Telecom Egypt a Smart Village è collegato a tutte le 10 stazioni di approdo del Mediterraneo e del Mar Rosso, e la sua prima fase ha raggiunto il pieno utilizzo entro un anno. La colocation detiene il 36,9% del valore 2025 nel modello di DC Market Insights e cresce del 20,21% annuo con l’aumento della domanda di interconnessione vicino ai cavi.
La spesa digitale statale fino a USD 860 milioni annui aumenta la domanda
Un documento ufficiale del Ministry of Communications and Information Technology (MCIT) esaminato da Asharq Bloomberg prevede investimenti annui da USD 500 milioni a USD 860 milioni in data center, cloud computing e infrastrutture di intelligenza artificiale (AI) dall’anno fiscale 2026/27 fino al 2030. Il settore delle tecnologie dell’informazione e della comunicazione (ICT) egiziano è cresciuto del 13,76% in termini reali nell’anno fiscale 2024/25, secondo l’Information and Decision Support Center (IDSC), le esportazioni digitali hanno raggiunto USD 7,4 miliardi nel 2025 e gli investimenti pubblici nell’ICT sono saliti a circa EGP 27,69 miliardi nell’anno fiscale 2024/25. Gli utenti del governo e del settore pubblico rappresentano USD 80,73 milioni della spesa in data center del 2025 nel modello di DC Market Insights, il 24,8% del totale.
Tendenze di mercato: come stanno cambiando i data center in Egitto?
Sale AI, campus costieri e moduli costruiti in fabbrica stanno ridisegnando il Mercato dei Data Center in Egitto: DC Market Insights stima che la quota AI della nuova capacità salga dal 5% nel 2025 al 36% nel 2035.
GPU-as-a-Service e una AI factory sovrana portano le sale AI in Egitto
Vodafone Business e Cassava Technologies, in una partnership separata sull’AI sovrana accanto ad ADC Egypt, offriranno a imprese ed enti governativi l’accesso locale alle tecnologie NVIDIA e al GPU-as-a-Service, in quella che viene descritta come la prima AI factory sovrana dell’Egitto. La seconda Strategia nazionale per l’AI dell’Egitto (2025-2030) punta a oltre 250 startup basate sull’AI e a oltre 30.000 specialisti di AI formati. La spesa legata all’AI, che comprende la costruzione di sale AI, l’allestimento con unità di elaborazione grafica (GPU) e il rinnovo, sale dal 5,7% del mercato nel 2025 al 39,6% nel 2035, secondo le stime di DC Market Insights.
I nuovi campus si spostano verso la Zona economica del Canale di Suez e il Mar Rosso
Il Kemet Data Centre sarà costruito nella Integrated Sokhna Industrial Zone, si estende su 80.000 mq, sarà sviluppato in due fasi e si prevede che sia alimentato in parte da energia solare. La SCZONE ha inoltre proposto un data center da USD 60 milioni e 5-7 MW con partner del settore privato, e nel marzo 2026 il governo ha dichiarato di essere in trattative con Renergy Group per USD 1 miliardo di investimento in un data center hyperscale alimentato da fonti rinnovabili nel Sinai. La regione Zona economica del Canale di Suez e Mar Rosso sale dal 10,6% del mercato nel 2025 al 27,3% nel 2035 nel modello di DC Market Insights.
I data center modulari salgono al 27,1% della spesa
Telecom Egypt ha progettato il suo RDH di Smart Village come 4 strutture modulari di colocation con spazio per un massimo di 2.000 rack. I data center modulari e prefabbricati detengono il 18,4% del valore 2025 e crescono del 23,59% annuo fino al 27,1% nel 2035, secondo le stime di DC Market Insights.
Sfide di mercato: che cosa frena il Mercato dei Data Center in Egitto?
La capacità rinnovabile installata era inferiore all’obiettivo di 1.028 MW alla fine del 2024, e questo divario energetico, il finanziamento in valuta estera e la lenta conversione degli annunci in cantieri sono i principali vincoli che DC Market Insights individua sul Mercato dei Data Center in Egitto.
La capacità rinnovabile è inferiore all’obiettivo di 1.028 MW
L’Egitto punta al 42% di elettricità da fonti rinnovabili entro il 2030 e a oltre il 60% entro il 2040, ma la capacità rinnovabile installata ha raggiunto 7.750 MW alla fine del 2024 rispetto ai 8.778 MW previsti, secondo la Egypt Country Commercial Guide della US International Trade Administration (ITA). Il passaggio all’energia verde conta perché i tenant hyperscale dipendono da questo sviluppo, anche se l’ultima tariffa solare di 1,8 centesimi di dollaro USA per kWh mantiene economica la nuova offerta rinnovabile.
I grandi progetti dipendono da capitali esteri e si ridimensionano tra una fase e l’altra
Il budget della prima fase di Kemet, pari a USD 270 milioni, si confronta con un memorandum del 2024 con Oman Data Park del valore di USD 450 milioni. Nel luglio 2026 Telecom Egypt ha deciso di non vendere una quota del 75-80% della sua unità data center a Helios Investments, che aveva valutato l’unità USD 230 milioni, potenzialmente fino a USD 260 milioni, e scorporerà invece l’attività in una controllata interamente posseduta. DC Market Insights considera i ritardi delle operazioni il principale rischio al ribasso nel suo scenario basso.
La pipeline potrebbe decuplicare la capacità operativa
Knight Frank, citata da W.Media, ha descritto una pipeline in grado di decuplicare la capacità IT operativa dell’Egitto, e il Ministero degli Investimenti degli Emirati Arabi Uniti e l’MCIT hanno firmato nel dicembre 2023 un memorandum per un massimo di 1 GW di capacità di data center, a partire da una prima fase di 100 MW. DC Market Insights completa solo 137 MW nel 2026-2030 perché sono l’energia e i tenant, non gli annunci, a dettare il ritmo.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel Mercato dei Data Center in Egitto?
I data center hyperscale e cloud, in crescita del 27,26% annuo, e la costruzione di data center al Cairo, che vale USD 71,04 milioni nel 2025 per alimentazione, raffreddamento e costruzione, sono i maggiori nuovi bacini di ricavi nel Mercato dei Data Center in Egitto.
La costruzione di data center al Cairo mantiene il primato
Il Grande Cairo, compresi la Nuova Capitale Amministrativa e Smart Village, rappresenta USD 241,55 milioni della spesa del 2025, di cui alimentazione, raffreddamento e costruzione costituiscono USD 71,04 milioni nella matrice di DC Market Insights. GPX Global Systems ha annunciato nel maggio 2023 un’espansione da EGP 2,7 miliardi del suo data center al Cairo che aggiunge 12 MW di potenza e 9.000 m² di spazio, con la prima fase allora prevista pronta per i clienti alla fine del terzo trimestre 2026. Raya Data Center ha raccolto USD 25 milioni, USD 15 milioni da Africa50 per una quota del 42,9% e USD 10 milioni da Raya Information Technology, per un data center Tier III la cui costruzione doveva iniziare all’inizio del 2025.
Hyperscale e cloud crescono del 27,26% annuo
Gli investimenti in strutture hyperscale seguono l’espansione delle region cloud come la Cairo Region di Huawei Cloud, lanciata nel 2024 come 33ª region cloud dell’azienda e al servizio di 28 paesi africani. I data center hyperscale e cloud detengono il 15,8% del valore 2025 e il 31,2% nel 2035 secondo le stime di DC Market Insights, il tasso più rapido tra tutti i tipi di data center.
Prezzi: quanto costa un data center per MW in Egitto?
Una sala data center convenzionale in Egitto costa circa USD 7,40 milioni di alimentazione, raffreddamento e costruzione per MW di carico IT nel 2025, e una sala AI circa USD 10,20 milioni per MW. Si tratta di stime di DC Market Insights, esclusi terreni e apparecchiature IT.
| Spesa per MW (USD milioni) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Struttura, sala convenzionale | 7,40 | 7,85 | 8,34 |
| Struttura, sala AI | 10,20 | 9,80 | 9,41 |
| Allestimento IT, sala convenzionale | 3,60 | 3,69 | 3,78 |
| Allestimento IT, sala AI | 14,00 | 13,31 | 12,66 |
| Quota AI della nuova capacità | 5% | 29% | 36% |
I budget dei progetti annunciati offrono un controllo incrociato: la prima fase di ADC Egypt implica circa USD 10,0 milioni per MW (USD 200 milioni per 20 MW), il campus di Khazna al Cairo circa USD 10,0 milioni per MW (USD 250 milioni per 25 MW), Gulf Data Hub ed Elsewedy circa USD 10,9 milioni per MW (USD 2,1 miliardi per 192 MW) e il progetto della SCZONE USD 8,6-12,0 milioni per MW (USD 60 milioni per 5-7 MW), tutti calcoli di DC Market Insights basati sui dati annunciati, che possono includere IT e terreni. La valutazione di USD 230 milioni dell’unità data center di Telecom Egypt da parte di Helios, rapportata ai 7,1 MW di RDH 1 e RDH 2, implica circa USD 32,4 milioni per MW, un multiplo di valutazione e non un costo di costruzione.
Standard e regolamentazione: quali regole definiscono i data center in Egitto?
Quattro insiemi di regole definiscono i data center in Egitto: le licenze NTRA, la Legge sulla protezione dei dati personali, la certificazione tier dell’Uptime Institute e gli obiettivi nazionali sulle energie rinnovabili.
Licenze NTRA. La NTRA ha approvato un quadro normativo per la creazione di data center e la fornitura di servizi di cloud computing nell’agosto 2021. La ITA statunitense descrive il quadro per i Public Data Center Providers (PDCP) come basato su licenze di 15 anni che consentono la connettività diretta ai cavi sottomarini. Nel giugno 2026 Middle East AI News ha riferito che tre ministri avevano concordato di preparare una strategia nazionale per data center e cloud e una mappa degli investimenti dei siti proposti.
Legge sulla protezione dei dati personali. La Legge n. 151 del 2020 è attuata tramite il regolamento esecutivo emanato come Decreto Ministeriale n. 816 del 2025 il 1° novembre 2025. Titolari e responsabili del trattamento devono notificare una violazione dei dati personali entro 72 ore, e i trasferimenti all’estero richiedono una licenza e un livello di protezione adeguato nel paese di destinazione.
Tier dell’Uptime Institute. Il data center dell’Administrative Capital for Urban Development (ACUD) nella Nuova Capitale Amministrativa detiene le certificazioni Tier III dell’Uptime Institute per i documenti di progetto e per la struttura costruita, l’RDH 2 di Telecom Egypt ha ottenuto la certificazione di progetto Tier III, Kemet punta a essere il primo progetto Tier III nella SCZONE e Gulf Data Hub mira alle certificazioni Tier III e LEED.
Obiettivi sulle energie rinnovabili. L’Egitto punta al 42% di elettricità rinnovabile entro il 2030, e la Strategia energetica sostenibile integrata, citata alla riunione ministeriale sui data center del giugno 2026, punta al 45% entro due anni.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Egitto?
L’infrastruttura IT guida il Mercato dei Data Center in Egitto con il 69,5% del valore 2025, le strutture aziendali e governative guidano i tipi di data center con il 47,3% e il Tier III guida i tier con il 64,9%. Hyperscale e cloud è il segmento in più rapida crescita, al 27,26% annuo, contro il 20,21% della colocation, perché i campus di AI e GPU-as-a-Service sono pianificati su una scala che nessuna impresa egiziana costruisce.
Per componente: l’infrastruttura IT guida con il 69,5%
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 226,12 | 69,5% | 1,34 | 19,50% |
| Soluzioni di alimentazione | 43,55 | 13,4% | 0,21 | 17,24% |
| Costruzione generale | 31,14 | 9,6% | 0,14 | 16,60% |
| Sistemi di raffreddamento | 24,73 | 7,6% | 0,14 | 18,59% |
L’infrastruttura IT cresce più rapidamente tra i componenti perché le sale AI comportano circa USD 14,00 milioni di allestimento GPU e di rete per MW.
Per tipo di data center: aziendale e governativo guida con il 47,3%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Aziendale e governativo | 153,98 | 47,3% | 0,51 | 12,66% |
| Colocation | 120,12 | 36,9% | 0,76 | 20,21% |
| Hyperscale e cloud | 51,44 | 15,8% | 0,57 | 27,26% |
Le sale aziendali e governative, compreso il centro statale per i dati e il cloud computing inaugurato nell’aprile 2024, rappresentano USD 153,98 milioni nel 2025. La colocation le supera prima del 2030 e raggiunge il 41,2% nel 2035, secondo le stime di DC Market Insights.
Per utente finale: IT e telecomunicazioni guidano con il 33,6%
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 109,39 | 33,6% | 0,57 | 17,90% |
| Governo e settore pubblico | 80,73 | 24,8% | 0,41 | 17,53% |
| BFSI | 70,64 | 21,7% | 0,34 | 16,95% |
| Sanità | 17,25 | 5,3% | 0,11 | 20,78% |
| Altri | 47,53 | 14,6% | 0,41 | 24,09% |
Gli utenti del settore bancario, dei servizi finanziari e assicurativo (BFSI) spendono USD 70,64 milioni nel 2025. Gli altri, compresi sviluppatori di AI, energia e utility, manifattura e retail, crescono più rapidamente, al 24,09% annuo.
Per standard tier: il Tier III guida con il 64,9%
Le strutture Tier III valgono USD 211,28 milioni nel 2025 e USD 1,28 miliardi entro il 2035 (19,71% annuo). Il Tier IV, con USD 41,34 milioni (12,7%), cresce più rapidamente, al 22,70% annuo, mentre le sale Tier I e II, con USD 72,92 milioni (22,4%), crescono del 12,68% annuo man mano che le piccole sale server passano alla colocation.
Per tipo di costruzione: la costruzione tradizionale guida con l’81,6%
Le costruzioni tradizionali rappresentano USD 265,64 milioni nel 2025 e USD 1,34 miliardi nel 2035, con una crescita del 17,56% annuo. I data center modulari e prefabbricati crescono del 23,59% annuo a partire da USD 59,90 milioni, man mano che banche e campus a fasi aggiungono capacità a blocchi.
Data center modulari in Egitto: chi li fornisce e quanto valgono?
I data center modulari e prefabbricati valgono USD 59,90 milioni in Egitto nel 2025, il 18,4% del Mercato dei Data Center in Egitto, secondo le stime di DC Market Insights. Chi cerca un data center modulare in vendita in Egitto può scegliere tra unità containerizzate all-in-one e sale prefabbricate costruite fuori sede.
Fornitori con progetti in Egitto. Huawei ha installato il suo data center prefabbricato all-in-one FusionDC1000A per Mountain View, che Huawei descrive come uno dei primi tre sviluppatori immobiliari dell’Egitto; il sistema integra alimentazione, raffreddamento, armadi, gestione e soppressione incendi in container ISO da 20 o 40 piedi e può essere installato in loco in un giorno. RZ-Products, una controllata di DCG Data Center Group, e Sterling and Wilson hanno consegnato un data center prefabbricato alla Faisal Islamic Bank of Egypt al Cairo nel 2021.
Quanto costa la capacità modulare. DC Market Insights valuta le costruzioni modulari alla tariffa convenzionale di USD 7,40 milioni di costo della struttura per MW nel 2025; il risparmio riguarda i tempi, non le apparecchiature.
DC Exclusive: la matrice dei costi di costruzione Cairo vs Canale di Suez
Con USD 170,51 milioni nel 2025, l’infrastruttura IT nel Grande Cairo è la singola cella più grande della matrice e il 52,4% di tutta la spesa egiziana in data center.
| 2025, USD milioni | Infrastruttura IT | Soluzioni di alimentazione | Sistemi di raffreddamento | Costruzione generale | Totale |
|---|---|---|---|---|---|
| Grande Cairo | 170,51 | 31,67 | 17,68 | 21,69 | 241,55 |
| Zona economica del Canale di Suez e Mar Rosso | 19,85 | 5,56 | 3,60 | 5,50 | 34,51 |
| Alessandria e Costa Nord | 23,54 | 4,31 | 2,41 | 2,62 | 32,88 |
| Resto dell’Egitto | 12,22 | 2,01 | 1,04 | 1,33 | 16,60 |
| Totale | 226,12 | 43,55 | 24,73 | 31,14 | 325,54 |
Il Grande Cairo spende il 70,6% del suo budget per i data center in infrastruttura IT perché le sue sale sono piene e il rinnovo è la voce di spesa principale. La Zona economica del Canale di Suez e Mar Rosso spende il 42,5% in alimentazione, raffreddamento e costruzione, contro il 29,4% del Cairo, perché i suoi campus sono costruzioni greenfield su terreni industriali.
La matrice è un modello di DC Market Insights, non un conteggio di progetti. È costruita su 69 input: 36 valori delle coorti di capacità (18 anni di completamenti e quote AI), 6 curve di costo e di rinnovo, 6 pesi del mix di strutture, 16 pesi regionali per componente, 1 base installata iniziale e 4 rapporti di costo dei progetti usati come controllo incrociato. Il metodo è spiegato nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei Data Center in Egitto?
Il Grande Cairo guida con il 74,2% del valore 2025, e la capacità segue un corridoio Grande Cairo, Alessandria, Canale di Suez. Nel Mercato dei Data Center in Egitto, la Zona economica del Canale di Suez e Mar Rosso è la regione in più rapida crescita, al 30,69% annuo, perché i nuovi campus hanno bisogno di terreni, energia e accesso diretto agli approdi dei cavi.
Il Grande Cairo guida con una quota del 74,2%
Il Grande Cairo vale USD 241,55 milioni nel 2025 e USD 1,02 miliardi entro il 2035, con un CAGR del 15,51%. Data Center Map elenca al Cairo 10 dei 14 data center dell’Egitto.
La Zona economica del Canale di Suez e Mar Rosso detiene una quota del 10,6%
La Zona economica del Canale di Suez e Mar Rosso, che comprende Ain Sokhna, Port Said e Ras Ghareb, vale USD 34,51 milioni nel 2025 e USD 501,63 milioni entro il 2035, con una crescita del 30,69% annuo, raggiungendo il 27,3% del mercato con la costruzione di Kemet e del progetto della SCZONE.
Alessandria e Costa Nord detengono una quota del 10,1%
Alessandria e la Costa Nord valgono USD 32,88 milioni nel 2025 e USD 191,10 milioni entro il 2035, con un CAGR del 19,24%, sostenute dai data center di Telecom Egypt in città.
Il resto dell’Egitto detiene una quota del 5,1%
Il resto dell’Egitto, compresi il Delta del Nilo, l’Alto Egitto e il Sinai, vale USD 16,60 milioni nel 2025 e USD 123,11 milioni entro il 2035, con un CAGR del 22,19%, con potenziale al rialzo se il progetto hyperscale alimentato da fonti rinnovabili nel Sinai andrà avanti.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dei Data Center in Egitto raggiunge USD 1,84 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1,31 miliardi a USD 2,20 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 30% rispetto allo scenario base; quota AI della nuova capacità inferiore del 20% | 1,31 | 14,92% |
| Base | I completamenti salgono a 55 MW annui entro il 2035; la quota AI raggiunge il 36% | 1,84 | 18,89% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; quota AI superiore del 12% | 2,20 | 21,08% |
Lo scenario basso riflette ritardi nei finanziamenti esteri; lo scenario alto presuppone che ADC Egypt e i campus autorizzati rispettino i calendari annunciati.
Analisi competitiva: quali aziende di data center in Egitto guidano il Mercato dei Data Center in Egitto?
- Telecom Egypt
- Raya Data Center
- GPX Global Systems
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Gulf Data Hub
- Khazna Data Centers
- Benya Group
- Intro Group
- Oman Data Park
- Hassan Allam Digital Infrastructure
- Huawei Cloud
- Orange
- Africa50
- Administrative Capital for Urban Development
La pipeline annunciata è concentrata: Gulf Data Hub ed Elsewedy (300 MW), ADC Egypt (200 MW) e Kemet (80 MW) rappresentano l’88,1% dei 658,3 MW annunciati dai sei maggiori progetti nominati, che comprendono anche Khazna (50 MW), l’RDH di Telecom Egypt (fino a 16,3 MW su tutte le fasi) e GPX (12 MW) (calcolo di DC Market Insights basato sulle capacità annunciate). Nella colocation operativa, Telecom Egypt ha dichiarato 6 data center commerciali nel Grande Cairo e ad Alessandria nel 2020, prima di aggiungere l’RDH di Smart Village, Raya Data Center gestisce due strutture al Cairo e Orange si apprestava nel 2021 a costruire un data center da USD 135 milioni nella Nuova Capitale Amministrativa.
Sviluppi recenti
- Nel luglio 2025, SEA-ME-WE 6 ha completato i suoi due approdi egiziani, a Port Said e Ras Ghareb (Fonte: comunicato stampa di Telecom Egypt).
- Nel novembre 2025, l’Egitto ha emanato il regolamento esecutivo della Legge sulla protezione dei dati personali come Decreto Ministeriale n. 816 del 2025 (Fonte: nota legale di Al Tamimi).
- Nel giugno 2026, la NTRA ha concesso una licenza a Hassan Allam Digital Infrastructure per un investimento in data center da USD 400 milioni (Fonte: articolo di Data Center Dynamics).
- Nel luglio 2026, Telecom Egypt ha deciso di non vendere una quota del 75-80% della sua unità data center a Helios Investments e la scorporerà in una controllata interamente posseduta (Fonte: comunicato stampa di Telecom Egypt).
- Nel settembre 2026, Vodafone Business, Elsewedy Electric e Cassava Technologies hanno annunciato ADC Egypt, a partire da 20 MW e con l’obiettivo di arrivare a 200 MW (Fonte: articolo di Ahram Online).
- Nel settembre 2026, il ministro delle comunicazioni ha esaminato i piani di Intro Group per il Kemet Data Centre da 80 MW nella SCZONE, con USD 270 milioni nella prima fase (Fonte: articolo di Daily News Egypt).
Seguiamo queste licenze, lanci e finanziamenti in tempo reale nei nostri aggiornamenti sul settore dei data center. Report correlati: Mercato della Colocation di Data Center in Egitto e Mercato dell’Infrastruttura dei Data Center in Egitto.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Egitto
DC Market Insights ha costruito il Mercato dei Data Center in Egitto con un approccio bottom-up a partire da 18 coorti annuali di completamento (dal 2019 al 2036), ciascuna suddivisa in sale convenzionali e sale AI, partendo da una base installata di 58 MW di carico IT alla fine del 2019 e arrivando a circa 103 MW alla fine del 2025. La spesa per la struttura (USD 7,40 milioni per MW convenzionale, USD 10,20 milioni AI, nel 2025) è contabilizzata per metà nell’anno precedente il completamento e per metà nell’anno di completamento. La spesa IT aggiunge l’allestimento delle nuove sale (USD 3,60 milioni per MW convenzionale, USD 14,00 milioni per MW AI) e il rinnovo di USD 1,85 milioni per MW all’anno sulla base convenzionale e USD 2,80 milioni sulla base AI. Il totale è stato suddiviso per 4 componenti, 3 tipi di data center, 5 gruppi di utenti finali, 3 gruppi di tier, 2 tipi di costruzione e 4 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto ai costi dei progetti annunciati di USD 8,6-12,0 milioni per MW e rispetto al piano MCIT da USD 500 milioni a USD 860 milioni annui per data center, cloud e AI dal 2026/27 (il valore del modello per il 2027 è USD 557,00 milioni).
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report e unità
- 1.3Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Verifiche top-down rispetto ai budget dei progetti e al piano MCIT
- 2.3Fonti dei dati e verifica dei fatti
- 03Sintesi
- 3.1Panoramica del Mercato dei Data Center in Egitto, 2025 e 2035
- 3.2Risultati principali
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Spesa per la struttura per MW, sale convenzionali e sale AI
- 5.2Allestimento e rinnovo IT per MW
- 5.3Costo per MW dei progetti annunciati
- 06Standard e regolamentazione
- 6.1Quadro delle licenze NTRA per i data center
- 6.2Legge sulla protezione dei dati personali e regolamento esecutivo
- 6.3Certificazione Tier dell'Uptime Institute
- 6.4Obiettivi sulle energie rinnovabili
- 07Catena di approvvigionamento ed ecosistema
- 7.1Cavi sottomarini e stazioni di approdo
- 7.2Fornitura di energia e di energia rinnovabile
- 7.3Fornitori di apparecchiature e appaltatori
- 08Dimensione e previsione del Mercato dei Data Center in Egitto
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità IT installata e completamenti, 2019-2036
- 8.3Quota AI della nuova capacità
- 09Mercato dei Data Center in Egitto, per componente
- 9.1Infrastruttura IT
- 9.2Soluzioni di alimentazione
- 9.3Sistemi di raffreddamento
- 9.4Costruzione generale
- 10Mercato dei Data Center in Egitto, per tipo di data center
- 10.1Aziendale e governativo
- 10.2Colocation
- 10.3Hyperscale e cloud
- 11Mercato dei Data Center in Egitto, per utente finale
- 11.1IT e telecomunicazioni
- 11.2Governo e settore pubblico
- 11.3BFSI
- 11.4Sanità
- 11.5Altri
- 12Mercato dei Data Center in Egitto, per standard tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Mercato dei Data Center in Egitto, per tipo di costruzione
- 13.1Costruzione tradizionale
- 13.2Modulare e prefabbricato
- 14Data center modulari in Egitto
- 14.1Fornitori e progetti
- 14.2Spesa modulare, 2025 e 2035
- 15DC Exclusive: matrice dei costi di costruzione Cairo vs Canale di Suez
- 15.1Matrice per regione e componente, 2025
- 15.2Input del modello
- 16Mercato dei Data Center in Egitto, per regione
- 16.1Grande Cairo
- 16.2Zona economica del Canale di Suez e Mar Rosso
- 16.3Alessandria e Costa Nord
- 16.4Resto dell'Egitto
- 17Sezioni trasversali regionali
- 17.1Regione per componente, 2025
- 17.2Quota per regione, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione della pipeline annunciata
- 19.2Fornitori di colocation operativi
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Telecom Egypt
- 20.2Raya Data Center
- 20.3GPX Global Systems
- 20.4Vodafone Business
- 20.5Elsewedy Electric
- 20.6Cassava Technologies
- 20.7Gulf Data Hub
- 20.8Khazna Data Centers
- 20.9Benya Group
- 20.10Intro Group
- 20.11Oman Data Park
- 20.12Hassan Allam Digital Infrastructure
- 20.13Huawei Cloud
- 20.14Orange
- 20.15Africa50
- 20.16Administrative Capital for Urban Development
- 21Raccomandazioni degli analisti
- 21.1Per gli sviluppatori di colocation
- 21.2Per le imprese e gli acquirenti governativi
- 21.3Per i fornitori di apparecchiature e gli investitori
- Fig. 1Dimensione del Mercato dei Data Center in Egitto, 2020-2035
- Fig. 2Quota del Mercato dei Data Center in Egitto per componente, 2025
- Fig. 3Quota del Mercato dei Data Center in Egitto per tipo di data center, 2025 e 2035
- Fig. 4Quota del Mercato dei Data Center in Egitto per regione, 2025 e 2035
- Fig. 5Capacità IT installata in Egitto, 2019-2036
- Fig. 6Scenari di previsione, 2035
- Tabella 1Attributi del report sul Mercato dei Data Center in Egitto
- Tabella 2Spesa per MW, 2025, 2030 e 2035
- Tabella 3Costo per MW dei progetti annunciati
- Tabella 4Mercato dei Data Center in Egitto per componente, 2025 e 2035
- Tabella 5Mercato dei Data Center in Egitto per tipo di data center, 2025 e 2035
- Tabella 6Mercato dei Data Center in Egitto per utente finale, 2025 e 2035
- Tabella 7Mercato dei Data Center in Egitto per standard tier, 2025 e 2035
- Tabella 8Mercato dei Data Center in Egitto per tipo di costruzione, 2025 e 2035
- Tabella 9Matrice dei costi di costruzione Cairo vs Canale di Suez, 2025
- Tabella 10Mercato dei Data Center in Egitto per regione, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Pipeline dei data center annunciati per progetto
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 325,54 milioni nel 2025, in crescita fino a USD 1,84 miliardi entro il 2035, secondo DC Market Insights. Il valore del 2025 deriva da circa 11 MW completati nel 2025 e 15 MW in completamento nel 2026, valorizzati per MW, più il rinnovo IT su una base installata di circa 103 MW.
18,89% annuo dal 2025 al 2035, dopo il 13,96% annuo dal 2020 al 2025. La crescita raggiunge il picco nel 2026 e nel 2027, quando i campus autorizzati entrano in fase di costruzione, e la quota AI della nuova capacità sale dal 5% al 36%.
14 data center sono elencati in Egitto da Data Center Map, 10 dei quali al Cairo. DC Market Insights stima circa 103 MW di carico IT installato alla fine del 2025, comprese le sale dati governative, bancarie e delle telecomunicazioni.
USD 59,90 milioni della spesa del 2025 vanno a data center modulari e prefabbricati, secondo le stime di DC Market Insights. Huawei ha fornito un data center prefabbricato FusionDC1000A a Mountain View, e RZ-Products e Sterling and Wilson ne hanno consegnato uno alla Faisal Islamic Bank of Egypt.
L’88,1% dei 658,3 MW annunciati dai sei maggiori progetti nominati proviene da Gulf Data Hub ed Elsewedy, ADC Egypt e Kemet. Telecom Egypt, Raya Data Center e GPX Global Systems sono operatori di colocation consolidati al Cairo.
USD 7,40 milioni di alimentazione, raffreddamento e costruzione per MW per una sala convenzionale e USD 10,20 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights. Il Grande Cairo spende USD 71,04 milioni in questi componenti nel 2025.
La crescita reale del 13,76% del settore ICT egiziano nell’anno fiscale 2024/25, riportata dall’IDSC, e un piano MCIT da USD 500 milioni a USD 860 milioni annui per data center, cloud e AI dal 2026/27 sostengono la domanda di nuova capacità.
30,69% annuo nella Zona economica del Canale di Suez e Mar Rosso, che cresce da USD 34,51 milioni nel 2025 a USD 501,63 milioni entro il 2035. Il Grande Cairo guida nel 2025 con il 74,2% del valore.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.