
Belgischer Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
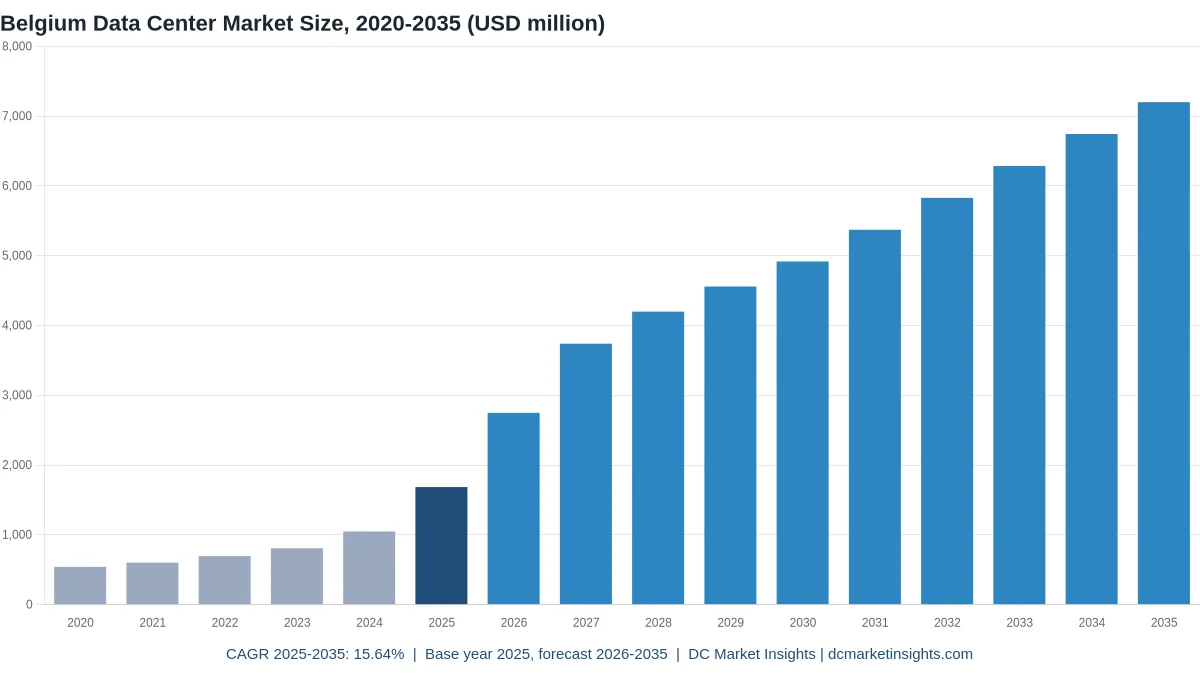
Belgischer Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 1,680.0 Mio.; bis 2035 soll es bei einer CAGR von 15.64 % auf USD 7,200.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Warum Marktschätzungen abweichen
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der belgische Rechenzentrumsmarkt erreicht 2026 einen Wert von 2,75 Mrd. USD und soll bis 2035 auf 7,20 Mrd. USD steigen, nach 1,68 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 15,64 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die belgischen Ausgaben springen 2026 um 63,1 %, weil ein einzelner Käufer das Land verändert: Googles Investitionsplan über 5 Mrd. EUR für den Campus Saint-Ghislain im Hennegau läuft bis 2027, und seine Beschleunigerhallen kosten nach Schätzung von DC Market Insights allein an Servern rund 24,00 Mio. USD pro MW IT-Last, gegenüber etwa 3,60 Mio. USD pro MW in einer herkömmlichen Unternehmenshalle. Der belgische Rechenzentrumsmarkt umfasst Server, Speicher, Netzwerkausrüstung, Stromversorgungssysteme, Kühlanlagen und Bauleistungen, die für Rechenzentren in Belgien beschafft werden. Die Rechnung für 2025 setzt sich so zusammen: 45 MW neue IT-Last, gebaut zu 8,85 Mio. USD Anlageninhalt pro MW (398,25 Mio. USD), 135,24 Mio. USD für Lebenszyklusarbeiten an 338 bereits bestehenden MW, 675,30 Mio. USD für die IT-Ausstattung neuer und umgerüsteter Hallen sowie 475,58 Mio. USD für die Erneuerung von Servern und Speicher. Das Tempo bestimmt der Netzzugang, nicht das Grundstück: Elia, der belgische Übertragungsnetzbetreiber, zählt heute etwa 3,2 Terawattstunden (TWh) Rechenzentrumsverbrauch, während die Anschlussanfragen ihn bis 2034 auf 27,3 TWh heben könnten; DC Market Insights setzt den Neubau deshalb bei 60 bis 130 MW pro Jahr an. KI und beschleunigtes Rechnen ist mit 20,64 % pro Jahr das schnellste Segment, und der Hennegau ist mit 19,88 % pro Jahr die schnellste Region, weil die Beschleunigerhallen in Saint-Ghislain entstehen.
Wie groß ist der belgische Rechenzentrumsmarkt 2026? Wichtige Marktkennzahlen
DC Market Insights bewertet den belgischen Rechenzentrumsmarkt 2026 mit 2,75 Mrd. USD, 63,1 % über den 1,68 Mrd. USD des Jahres 2025, da Googles Hallen in Saint-Ghislain und die neue Cloud-Region von Microsoft mit Servern bestückt werden.
- Marktgröße 2025: 1,68 Mrd. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 2,75 Mrd. USD.
- Marktgröße 2030: 4,92 Mrd. USD.
- Marktgröße 2035: 7,20 Mrd. USD.
- CAGR 2025-2035: 15,64 % im Basisszenario, 11,11 % im niedrigen und 19,31 % im hohen Szenario.
- Größte Komponente: IT-Infrastruktur, 68,3 % des Werts 2025 (1,15 Mrd. USD).
- Am schnellsten wachsendes Segment: KI und beschleunigtes Rechnen, 20,64 % pro Jahr, von 802,48 Mio. USD auf 5,24 Mrd. USD.
- Führende Region: Brussels Metro, 44,0 % des Werts 2025 (741,12 Mio. USD).
- Am schnellsten wachsende Region: Hennegau, 19,88 % pro Jahr, 43,0 % des Markts bis 2035.
- Größter Einzelstandort: Saint-Ghislain, 471,62 Mio. USD im Jahr 2025.
- Installierte IT-Last: etwa 380 MW Ende 2025, Anstieg auf etwa 1.372 MW bis 2035 (Schätzung von DC Market Insights).
Die wichtigsten Erkenntnisse: Was bedeuten die belgischen Zahlen für Käufer und Lieferanten?
- Server und Beschleuniger machen 2025 68,3 % der belgischen Rechenzentrumsausgaben aus; das Land ist also zuerst ein Servermarkt und erst danach ein Baumarkt. Strom- und Kühlanlagen kommen zusammen auf 22,1 %.
- Das Wachstum erreicht 2026 mit 63,1 % und 2027 mit 36,1 % seinen Höhepunkt, solange Googles Plan umgesetzt wird, und fällt bis 2030 auf 7,9 %, wenn die Umrüstung bestehender Hallen abgeschlossen ist.
- Der Hennegau überholt Brussels Metro bis 2035 als größte Region, mit 43,0 % des Werts gegenüber 34,0 %, weil Wallonien die Netzreserven hat, die dem Brüsseler Umland fehlen.
- Herkömmliche Unternehmens- und Cloud-Workloads wachsen weiterhin um 8,32 % pro Jahr auf 1,96 Mrd. USD; Colocation- und Unternehmenskunden in Diegem, Zaventem und Antwerpen bleiben damit ein stabiler Auftragsbestand.
Zusammenfassung: Wie erreichten die belgischen Rechenzentrumsausgaben 2025 einen Wert von 1,68 Mrd. USD?
Der belgische Rechenzentrumsmarkt wurde 2020 auf 0,54 Mrd. USD geschätzt, erreichte 2025 einen Wert von 1,68 Mrd. USD und dürfte bis 2035 auf 7,20 Mrd. USD wachsen, mit einer CAGR von 15,64 % im Prognosezeitraum.
| Merkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,68 Mrd. USD |
| Marktgröße 2026 | 2,75 Mrd. USD |
| CAGR 2025-2035 | 15,64 % |
| Marktgröße 2035 | 7,20 Mrd. USD |
Von 2020 bis 2025 wuchsen die Ausgaben um 25,46 % pro Jahr, weil der jährliche Zubau von 14 MW auf 45 MW stieg und in Saint-Ghislain Beschleunigerserver eintrafen. DC Market Insights schätzt, dass 35 % der 2025 gebauten 45 MW sowie 8 MW umgerüsteter Althallen KI-Server aufnahmen; bei 24 Mio. USD pro MW stehen sie für 33,8 % der Gesamtsumme 2025. Ab 2026 kommen 60 MW neue Kapazität hinzu, 2027 dann 85 MW und 2030 110 MW, und die installierte KI-Basis wächst von etwa 36 MW auf etwa 730 MW. Die Erneuerung der Beschleunigerflotten (34,4 % der Ausgaben 2035) wird so bis zum Ende der Prognose zum größten Einzelposten.
Was umfasst der belgische Rechenzentrumsmarkt, und wo endet er?
Der belgische Rechenzentrumsmarkt umfasst 1,68 Mrd. USD an Ausgaben für Ausrüstung und Bauleistungen für Rechenzentren in Belgien im Jahr 2025; davon entfallen 1,15 Mrd. USD auf IT-Ausrüstung und die übrigen 31,7 % auf die Anlageninfrastruktur.
Enthalten
- IT-Infrastruktur: Server, KI-Beschleunigersysteme, Speicher und Rechenzentrums-Netzwerkswitches in belgischen Hallen, 1,15 Mrd. USD im Jahr 2025.
- Elektrische Infrastruktur: Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Generatoren und Stromverteilung, 213,86 Mio. USD.
- Mechanische und Kühlinfrastruktur: Kältemaschinen, Lüftungsgeräte, Kühlmittelverteilereinheiten und Schnittstellen zur Abwärmenutzung, 157,58 Mio. USD.
- Allgemeiner Bau und Ausbau: Tragwerk, Brandschutz- und Sicherheitssysteme, Racks, Einhausung und Verkabelung, 162,05 Mio. USD.
Nicht enthalten
- Colocation-Mieten und Cloud-Servicegebühren, also Erlöse aus diesen Anlagen; der belgische Colocation-Umsatz wird gesondert im belgischen Markt für Rechenzentrums-Colocation mit 344,49 Mio. USD für 2025 beziffert, und ihn hier hinzuzurechnen, würde dieselben Hallen doppelt zählen.
- Grundstücke, Stromrechnungen, Netzanschlussgebühren und Betriebspersonal.
- Telekommunikationsnetze außerhalb des Rechenzentrums und Endgeräte der Nutzer.
Wie die Aufteilungen zusammenpassen
Die Anlagenebene entspricht der Zeitreihe des belgischen Markts für Rechenzentrumsinfrastruktur (31,7 % der Ausgaben 2025, 28,7 % der Ausgaben 2035), sodass beide Berichte von DC Market Insights Zeile für Zeile übereinstimmen; die IT-Ebene kommt aus denselben Megawatt-Kohorten obendrauf. Komponente, Rechenzentrumstyp, Endnutzer, Workload, 5 Regionen und 12 Standorte ergeben in jedem Jahr jeweils die nationale Gesamtsumme.
Warum weichen die Schätzungen zum belgischen Rechenzentrumsmarkt voneinander ab?
Veröffentlichte Zahlen zum belgischen Rechenzentrumsmarkt reichen von einigen hundert Millionen bis zu mehreren Milliarden US-Dollar, weil sie Unterschiedliches messen; die 2,75 Mrd. USD von DC Market Insights für 2026 erfassen nur Ausrüstung und Bauleistungen.
Eine reine Colocation-Zählung ergibt für 2026 etwa 15 % des Werts von DC Market Insights, da sie die Mieten aus rund 150 MW Colocation-Hallen misst; eine reine Bauzählung kommt auf etwa 25 %. Eine Zählung, die Cloud-Umsätze mit belgischen Kunden, Telekommunikationsnetze oder den von Rechenzentren eingekauften Strom hinzunimmt, kann ein Mehrfaches des Werts von DC Market Insights erreichen. Der Eigenbau von Google und Microsoft im Hyperscale-Bereich ist hier enthalten, in Colocation-Zählungen dagegen nicht, und das ist der größte einzelne Grund für die Lücke. Zu den erfassten Käufern gehören kleine und mittlere Unternehmen (KMU) mit Serverräumen in belgischen Colocation-Hallen, EU-Institutionen sowie belgische Bundes- und Regionalverwaltungen, Banken und Versicherer sowie Pharma- und Logistikunternehmen.
| Element | Von DC Market Insights erfasst | Begründung |
|---|---|---|
| Server, Speicher, Netzwerk und KI-Systeme | Ja, 1,15 Mrd. USD (2025) | Für belgische Hallen gekauft |
| Strom, Kühlung und Bauleistungen | Ja, 31,7 % des Werts 2025 | Gleiche Zeitreihe wie der Infrastrukturbericht |
| Colocation-Miete | Nein (344,49 Mio. USD im Colocation-Bericht) | Erlöse aus denselben Hallen |
| Cloud-Servicegebühren | Nein | Erlöse, oft außerhalb Belgiens verbucht |
| Stromeinkauf | Nein | Betriebskosten, keine Ausrüstung |
Andere Definitionen nehmen Posten hinzu, die hier außerhalb des Umfangs liegen: Colocation- und Interconnection-Dienste, Managed Hosting, Cloud-Abonnements, Installations- und Wartungsverträge, als Dienst verkaufte Überwachungs- und Managementsoftware, Videoüberwachungskameras, Halbleiterbauteile, Stromlieferung und Netzanbindung. Sie gehören in den belgischen Markt für Rechenzentrums-Colocation oder liegen außerhalb des Rechenzentrumsumfangs von DC Market Insights, während Unternehmen und Cloud-Anbieter, die Ausrüstung für belgische Hallen kaufen, vollständig gezählt werden.
Markttreiber: Was treibt die belgischen Rechenzentrumsausgaben nach oben?
Drei belgische Ereignisse erklären den Großteil des Anstiegs um 63,1 % im Jahr 2026: Googles Plan für Saint-Ghislain, die Region Belgium Central von Microsoft und der Anschlusskodex von 2026, der den Bau reservierter Netzkapazität erzwingt.
Googles Plan über 5 Mrd. EUR für Saint-Ghislain macht den Hennegau zum Beschleunigerzentrum
Google kündigte am 7. Oktober 2025 eine Investition von 5 Mrd. EUR (etwa 5,65 Mrd. USD) in seine belgische KI-Infrastruktur bis 2027 an, mit Erweiterung des Campus Saint-Ghislain und Verträgen über saubere Energie mit Eneco, Luminus und Renner für mehr als 110 MW neue CO2-freie Kapazität, so Google. DC Market Insights modelliert 65 MW bestehender Hyperscale-Hallen, die 2026 und 2027 mit Beschleunigerservern umgerüstet werden, dazu 63 MW neue KI-Kapazität, und hebt die Ausgaben für KI und beschleunigtes Rechnen von 802,48 Mio. USD im Jahr 2025 auf 66,2 % des Markts 2026. Der gesamte belgische Markt 2026 und 2027 beträgt 6,49 Mrd. USD und liegt damit über Googles Plan allein, der die Untergrenze für dieses Modell bildet.
Die Region Belgium Central von Microsoft bringt einen zweiten Hyperscale-Käufer
Microsoft eröffnete am 18. November 2025 seine erste belgische Cloud-Region, Belgium Central, so Microsoft, und bietet belgischen Banken, Krankenhäusern und Behörden damit Azure-Kapazität im Inland für Daten, die in Belgien bleiben müssen. DC Market Insights zählt die Server und Speicher der Region zum Segment Hyperscale und Cloud, das von 673,75 Mio. USD im Jahr 2025 auf 3,89 Mrd. USD im Jahr 2035 wächst, 19,16 % pro Jahr, der schnellste Rechenzentrumstyp.
Der Anschlusskodex der CREG vom Januar 2026 macht aus reservierten Megawatt Baufristen
Die Kommission für die Regulierung der Elektrizität und des Gases (CREG) änderte am 29. Januar 2026 den Anschlusskodex für das Übertragungsnetz mit verbindlichen Fristen und einer Use-it-or-lose-it-Regel für ungenutzte Kapazität (Quelle: CREG). Inhaber von Netzreservierungen müssen jetzt bauen oder freigeben; DC Market Insights zieht den Neubau daher auf 85 MW im Jahr 2027 und 100 MW im Jahr 2028 vor, gegenüber 45 MW im Jahr 2025, wodurch die Anlagenausgaben für Neubauten 2027 um 95,7 % über dem Niveau von 2025 liegen.
Markttrends: Wie verändern sich die belgischen Rechenzentrumshallen?
Belgische Hallen werden dichter, grüner und gehören häufiger Infrastrukturfonds, und jeder dieser Trends bewegt einen messbaren Teil der 2,75 Mrd. USD, die 2026 ausgegeben werden.
Flüssigkeitsgekühlte KI-Hallen entstehen rund um Brüssel
KevlinX plante eine erste Phase mit 17,5 MW, davon 13,5 MW für Flüssigkeitskühlung reserviert, und EdgeConneX bietet in Brüssel 16 MW mit mehr als 20 kW pro Schrank an, so die beiden Betreiber. DC Market Insights erwartet, dass KI-Kapazität 2026 45 % der neuen belgischen MW ausmacht und bis 2035 66 %; der Anteil von KI und beschleunigtem Rechnen an den Ausgaben steigt damit von 47,6 % im Jahr 2025 auf 72,8 % im Jahr 2035.
Betreiber bauen eigene Solaranlagen und Anbindungen zur Abwärmenutzung
LCL Data Centers nahm 2025 ein Solarportfolio von 3,4 MW auf vier Bauernhofdächern in Betrieb und erweiterte seinen Solarpark in Gembloux von 1 MW auf 1,6 MW, so LCL. Strom für Nicht-Haushaltskunden kostete in Belgien im ersten Halbjahr 2026 laut Eurostat 0,1902 EUR pro Kilowattstunde (kWh) ohne Mehrwertsteuer, daher gehören Eigenerzeugung vor Ort und Schnittstellen zur Abwärmenutzung zu jedem Neubau; DC Market Insights zählt sie zur mechanischen und Kühlinfrastruktur, die um 14,72 % pro Jahr auf 622,06 Mio. USD wächst.
Souveräne Cloud-Zonen und eine AI Factory Antenna kommen nach Belgien
Amazon Web Services (AWS) erklärte am 15. Januar 2026, dass der Ausbau seiner European Sovereign Cloud mit souveränen Local Zones in Belgien, den Niederlanden und Portugal beginnt, so Amazon, und das EuroHPC Joint Undertaking wählte Belgien im Oktober 2025 als Standort einer von imec geleiteten AI Factory Antenna mit einem Budget von 10 Mio. EUR, so Belnet. Souveräne und wissenschaftliche Workloads bringen Server im Inland statt ganzer Campusse, daher lässt DC Market Insights die Ausgaben von Behörden und EU-Institutionen um 13,72 % pro Jahr auf 792,13 Mio. USD wachsen.
Infrastrukturfonds konsolidieren die belgische Colocation
Datacenter United schloss im März 2025 den Kauf der Proximus-Rechenzentren in Evere, Mechelen und Machelen ab und nahm im September 2025 eine fünfjährige Finanzierung über 120 Mio. EUR für 14 Rechenzentren an 12 Standorten auf, so Datacenter United und sein Rechtsberater. Fondsgestützte Betreiber investieren in KI-taugliche Nachrüstungen, daher wächst das Colocation-Segment um 14,75 % pro Jahr, von 454,78 Mio. USD auf 1,80 Mrd. USD.
Marktherausforderungen: Was könnte den belgischen Rechenzentrumsmarkt bremsen?
Zwei Engpässe entscheiden, ob der Markt das Basisszenario von 7,20 Mrd. USD oder das niedrige Szenario von 4,83 Mrd. USD erreicht: die Warteschlange am Netz und der Strompreis.
Mehr als 180 Unternehmen warten in Flandern auf einen Netzanschluss
Ende 2025 warteten in Flandern mehr als 180 Unternehmen auf einen Netzanschluss, so die Belgian Data Center Industry Association (BDIA), die die Unberechenbarkeit des Netzes als einzige Wachstumsbremse bezeichnete, und Elia meldete, dass die Anschlussanfragen von Rechenzentren seit 2022 um das Neunfache gestiegen sind. Die Elia Group meldete Investitionsausgaben von 5,2 Mrd. EUR für 2025 und erklärte, dass die KI-getriebene Nachfrage von Rechenzentren die Netzkapazität stark unter Druck setzt (Quelle: Ergebnisse 2025 der Elia Group), während Fluvius im April 2026 mitteilte, dass gelockerte Regeln für flexible Anschlüsse 760 Anträgen den Anschluss in flämischen Engpasszonen ermöglichen (Quelle: Fluvius). Elias föderaler Entwicklungsplan für 2028 bis 2038 wird um Mai 2027 erwartet; das niedrige Szenario von DC Market Insights kürzt die neuen MW daher ab 2027 um 35 % und endet 2035 bei 4,83 Mrd. USD, 33,0 % unter dem Basisszenario.
Strompreise über dem EU-Durchschnitt
Strom für Nicht-Haushaltskunden im Verbrauchsband von 500 bis 1.999 Megawattstunden (MWh) kostete in Belgien im ersten Halbjahr 2026 0,1902 EUR pro kWh, gegenüber einem EU-Durchschnitt von 0,1837 EUR im zweiten Halbjahr 2025, laut der Eurostat-Veröffentlichung vom Mai 2026. Ein MW IT-Last bei einer Power Usage Effectiveness (PUE) von 1,35 und 75 % Auslastung verbraucht etwa 8.870 MWh im Jahr, rund 1,69 Mio. EUR an Strom; das drängt herkömmliche Unternehmens-Workloads in öffentliche Cloud-Regionen und hält das Wachstum dieses Segments bei 8,32 % pro Jahr.
Marktchancen: Wo liegt das nächste Geld im belgischen Rechenzentrumsmarkt?
Zwei Bereiche tragen den Großteil des Wachstums: die Erneuerung der Beschleuniger in Hyperscale-Hallen und Lebenszyklus-Modernisierungen der 338 MW, die 2024 standen.
Erneuerung der Beschleuniger: von 3,5 % auf 34,4 % der belgischen Ausgaben
DC Market Insights geht davon aus, dass jedes Jahr 20 % des Serverwerts einer KI-Halle ersetzt werden. Wächst die KI-Basis von etwa 36 MW im Jahr 2025 auf etwa 730 MW im Jahr 2035, steigt die Erneuerung der Beschleunigerflotten von 3,5 % der Ausgaben 2025 auf 34,4 % im Jahr 2035 und ist damit 2035 der größte Posten. Diese Aufträge gewinnen Serverhersteller und Integratoren mit Serviceteams in Belgien, da die Betreiber in Saint-Ghislain und Brüssel Racks an Ort und Stelle austauschen.
Lebenszyklus-Modernisierungen: von 8,0 % auf 9,6 % der belgischen Ausgaben
Die in den 2000er-Jahren rund um Brüssel gebauten Hallen brauchen neue USV-Stränge, Kältemaschinen und Steuerungen, um das EU-Berichtssystem und höhere Rack-Dichten zu erfüllen; DC Market Insights setzt Lebenszyklusarbeiten mit 0,40 Mio. USD pro installiertem MW im Jahr 2025 und 0,46 Mio. USD bis 2035 an (vor Preissteigerung), was 9,6 % der Ausgaben 2035 entspricht.
Was kostet ein Megawatt belgischer Rechenzentrumskapazität?
Ein MW belgischer Rechenzentrumskapazität kostet 2025 etwa 8,85 Mio. USD an Anlageninhalt plus 3,60 Mio. USD für herkömmliche IT oder 24,00 Mio. USD für die IT einer KI-Halle (Schätzung von DC Market Insights).
| Jahr | Anlageninhalt pro MW (Mio. USD) | Herkömmliche IT pro MW (Mio. USD) | KI-IT pro MW (Mio. USD) | Herkömmliches MW gesamt | KI-MW gesamt |
|---|---|---|---|---|---|
| 2020 | 8,09 | 3,30 | 18,00 | 11,39 | 26,09 |
| 2025 | 8,85 | 3,60 | 24,00 | 12,45 | 32,85 |
| 2030 | 9,68 | 3,75 | 22,00 | 13,43 | 31,68 |
| 2035 | 10,58 | 3,90 | 19,00 | 14,48 | 29,58 |
Öffentliche Referenzwerte stecken diese Preise ab: Der Plan von LCL Data Centers über 120 Mio. EUR für einen neuen Netzanschluss von 24 MW in Diegem ergibt etwa 5,0 Mio. EUR pro MW, so LCL; der Verkauf von Proximus zu einem Unternehmenswert von 128 Mio. EUR für etwa 11 MW entspricht 11,64 Mio. EUR pro MW, und belgische Colocation-Mieten von etwa 315 EUR pro kW und Monat (Schätzung von DC Market Insights) decken die Anlagenkosten über 10 bis 12 Jahre. Die KI-IT sinkt bis 2035 von 24,00 Mio. USD auf 19,00 Mio. USD pro MW, weil die Beschleunigerpreise pro Recheneinheit fallen.
Welche belgischen und EU-Vorschriften müssen Rechenzentrumsbauer einhalten?
Vier Regelwerke bestimmen, wie belgische Rechenzentren gebaut werden und berichten, und sie gelten für die rund 380 MW, die Ende 2025 bestanden.
- Das EU-Bewertungssystem für Rechenzentren nach der Delegierten Verordnung (EU) 2024/1364, das Standorte ab 500 kW verpflichtet, jedes Jahr Daten zu Energie, Power Usage Effectiveness, Wasser und Abwärme zu melden (Quelle: Europäische Kommission).
- Die wallonische Meldepflicht nach der Energieeffizienzrichtlinie (EED), mit einem ersten Bericht zum 15. September 2024 und danach jeweils bis zum 15. Mai für Standorte ab 500 kW (Quelle: wallonische Regionalregierung).
- Das belgische NIS2-Gesetz vom 26. April 2024, in Kraft seit dem 18. Oktober 2024, das Anbieter von Rechenzentrumsdiensten der Aufsicht des Centre for Cybersecurity Belgium (CCB) unterstellt (Quelle: Centre for Cybersecurity Belgium).
- Der geänderte Anschlusskodex der CREG für das Übertragungsnetz vom 29. Januar 2026, mit verbindlichen Fristen und einer Use-it-or-lose-it-Regel für ungenutzte Netzkapazität (Quelle: CREG).
Welches Segment des belgischen Rechenzentrumsmarkts trägt den größten Wert?
Die IT-Infrastruktur trägt den größten Wert, 1,15 Mrd. USD oder 68,3 % der 1,68 Mrd. USD, die 2025 ausgegeben wurden, und KI und beschleunigtes Rechnen wächst mit 20,64 % pro Jahr am schnellsten.
Nach Komponente: IT-Infrastruktur führt mit 68,3 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 1.150,88 | 68,3 % | 5.136,43 | 16,13 % |
| Elektrische Infrastruktur | 213,86 | 12,7 % | 838,64 | 14,64 % |
| Mechanische und Kühlinfrastruktur | 157,58 | 9,4 % | 622,06 | 14,72 % |
| Allgemeiner Bau und Ausbau | 162,05 | 9,6 % | 604,09 | 14,06 % |
| Gesamt | 1.684,37 | 100,0 % | 7.201,22 | 15,64 % |
Nach Rechenzentrumstyp: Hyperscale und Cloud führt mit 40,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale und Cloud | 673,75 | 40,0 % | 3.888,66 | 19,16 % |
| Colocation | 454,78 | 27,0 % | 1.800,31 | 14,75 % |
| Unternehmen und Behörden | 454,78 | 27,0 % | 1.152,20 | 9,74 % |
| Edge und Telekommunikation | 101,06 | 6,0 % | 360,06 | 13,55 % |
| Gesamt | 1.684,37 | 100,0 % | 7.201,22 | 15,64 % |
Nach Endnutzer: IT und Telekommunikation führt mit 44,0 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 741,12 | 44,0 % | 3.744,64 | 17,58 % |
| BFSI | 252,66 | 15,0 % | 936,16 | 13,99 % |
| Behörden und EU-Institutionen | 218,97 | 13,0 % | 792,13 | 13,72 % |
| Fertigung, Logistik und Energie | 202,12 | 12,0 % | 792,13 | 14,64 % |
| Gesundheitswesen und Life Sciences | 117,91 | 7,0 % | 504,09 | 15,64 % |
| Sonstige | 151,59 | 9,0 % | 432,07 | 11,04 % |
| Gesamt | 1.684,37 | 100,0 % | 7.201,22 | 15,64 % |
Nach Workload: KI wächst von 47,6 % auf 72,8 %
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI und beschleunigtes Rechnen | 802,48 | 47,6 % | 5.239,35 | 20,64 % |
| Herkömmliche Unternehmens- und Cloud-Workloads | 881,89 | 52,4 % | 1.961,88 | 8,32 % |
| Gesamt | 1.684,37 | 100,0 % | 7.201,22 | 15,64 % |
DC Exclusive: Der belgische Zeitplan für den Netzzugang, 9 Meilensteine hinter 1.372 MW
Der belgische Zeitplan für den Netzzugang ist ein Modell von DC Market Insights auf Basis von 12 Eingangsgrößen, das jeden Netz- und Genehmigungsmeilenstein mit den Megawatt und Ausgaben verknüpft, die er freisetzt; er erklärt, warum das Basisszenario 2035 von 7,20 Mrd. USD mit etwa 1.372 MW installierter Last rechnet und nicht mit den 3.000 MW oder mehr, die Elias Anfragebuch nahelegt.
| Datum | Meilenstein | Betroffene Megawatt | Wirkung im Modell |
|---|---|---|---|
| Okt. 2024 | Belgisches NIS2-Gesetz in Kraft | Alle 380 MW (Basis 2025) | Sicherheits- und Melde-Upgrades in den Lebenszyklusausgaben |
| Sep. 2024 | Erster wallonischer EED-Bericht fällig | Standorte ab 500 kW | Nachrüstung von Messtechnik und Steuerungen |
| März 2025 | Datacenter United schließt Kauf von Proximus ab | Etwa 11 MW in Evere, Mechelen, Machelen | Nachrüstungsplan mit 120 Mio. EUR finanziert |
| Okt. 2025 | Googles Plan über 5 Mrd. EUR für Saint-Ghislain | 65 MW umgerüstet plus neue KI-Hallen (Modell) | KI 66,2 % des Werts 2026 |
| Nov. 2025 | Microsoft eröffnet Region Belgium Central | Segment Hyperscale und Cloud | 673,75 Mio. USD im Jahr 2025 |
| Dez. 2025 | Über 180 Unternehmen warten auf flämische Netzanschlüsse | Brüsseler Umland und Antwerpen | Niedriges Szenario: neue MW minus 35 % ab 2027 |
| Jan. 2026 | Use-it-or-lose-it-Anschlusskodex der CREG | Reservierte Kapazität muss gebaut werden | Neue MW: 85 im Jahr 2027, 100 im Jahr 2028 |
| März 2026 | LCL eröffnet seine größte Halle in Diegem | +24 MW Netzanschluss | Machelen und Diegem 252,66 Mio. USD |
| Mai 2027 | Föderaler Entwicklungsplan 2028-2038 von Elia erwartet | Netzreserven ab 2028 | Basisszenario 110 MW pro Jahr bis 2030 |
Der Zeitplan zeigt, dass das Marktwachstum nach 2027 von Elias Plan für 2027 abhängt: Das Basisszenario hält den Zubau bei 110 bis 130 MW pro Jahr, das hohe Szenario hebt ihn um 35 % und erreicht 2035 9,84 Mrd. USD, und eine installierte Last von 1.254 MW im Jahr 2034 würde etwa 11,4 TWh verbrauchen, deutlich unter Elias Anfragewert von 27,3 TWh.
Welche belgische Region führt bei den Rechenzentrumsausgaben, und welche wächst am schnellsten?
Brussels Metro führt mit 741,12 Mio. USD oder 44,0 % des Werts 2025, und der Hennegau wächst mit 19,88 % pro Jahr am schnellsten und überholt Brussels Metro bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | Anteil 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| Brussels Metro | 741,12 | 44,0 % | 2.448,42 | 34,0 % | 12,69 % |
| Hennegau | 505,31 | 30,0 % | 3.096,53 | 43,0 % | 19,88 % |
| Provinz Antwerpen | 185,28 | 11,0 % | 720,12 | 10,0 % | 14,54 % |
| Ost- und Westflandern | 134,75 | 8,0 % | 504,09 | 7,0 % | 14,10 % |
| Lüttich, Namur, Limburg und Luxemburg | 117,91 | 7,0 % | 432,07 | 6,0 % | 13,87 % |
Brussels Metro
Die Region Brüssel-Hauptstadt und der flämisch-brabantische Gürtel aus Diegem, Machelen, Zaventem und Zellik beherbergen die meisten Colocation-Hallen, Standorte von EU-Institutionen und die Microsoft-Region; die größte Halle von LCL in Diegem wurde im März 2026 eröffnet (Quelle: LCL), und die Region wächst um 12,69 % pro Jahr auf 2,45 Mrd. USD, weil die Netzwarteschlangen neue Grundstücke ausbremsen.
Hennegau
Saint-Ghislain ist Googles belgischer Campus und Schauplatz seines Plans über 5 Mrd. EUR (Quelle: Google); der Hennegau wächst daher von 505,31 Mio. USD auf 3,10 Mrd. USD, 19,88 % pro Jahr, und erreicht 43,0 % des Markts.
Provinz Antwerpen
Antwerpen und Mechelen beherbergen Workloads aus Hafen, Chemie und Logistik sowie den früheren Proximus-Standort von Datacenter United in Mechelen; die Provinz wächst um 14,54 % pro Jahr auf 720,12 Mio. USD.
Ost- und Westflandern
In Gent und Oostkamp liegen Standorte von Datacenter United, die mit seiner Finanzierung über 120 Mio. EUR KI-tauglich gemacht werden (Quelle: Datacenter United); die beiden Provinzen wachsen um 14,10 % pro Jahr.
Lüttich, Namur, Limburg und Luxemburg
Hier liegen der Campus von LCL in Gembloux mit seinem Solarpark von 1,6 MW sowie Unternehmens- und Hochschulstandorte in Lüttich und Hasselt; diese Provinzen wachsen um 13,87 % pro Jahr auf 432,07 Mio. USD.
An welchen belgischen Standorten wird am meisten in Rechenzentren investiert?
Saint-Ghislain ist mit 471,62 Mio. USD im Jahr 2025 der größte Einzelstandort und mit 19,84 % pro Jahr auch der am schnellsten wachsende große Standort; da es sich um einen Länderbericht handelt, ordnet diese Tabelle die 12 belgischen Gemeinden und Bezirke, in denen sich die Ausgaben bündeln.
| Rang | Standort | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Saint-Ghislain | Hennegau | 471,62 | 28,0 % | 2.880,49 | 19,84 % |
| 2 | Machelen und Diegem | Brussels Metro | 252,66 | 15,0 % | 864,15 | 13,09 % |
| 3 | Zaventem und Nossegem | Brussels Metro | 168,44 | 10,0 % | 576,10 | 13,09 % |
| 4 | Region Brüssel-Hauptstadt | Brussels Metro | 168,44 | 10,0 % | 504,09 | 11,59 % |
| 5 | Antwerpen | Provinz Antwerpen | 117,91 | 7,0 % | 468,08 | 14,78 % |
| 6 | Zellik, Ternat und Asse | Brussels Metro | 67,37 | 4,0 % | 252,04 | 14,10 % |
| 7 | Gent | Ost- und Westflandern | 58,95 | 3,5 % | 216,04 | 13,87 % |
| 8 | Mechelen | Provinz Antwerpen | 42,11 | 2,5 % | 144,02 | 13,09 % |
| 9 | Löwen | Brussels Metro | 33,69 | 2,0 % | 108,02 | 12,36 % |
| 10 | Lüttich | Lüttich, Namur, Limburg und Luxemburg | 33,69 | 2,0 % | 129,62 | 14,43 % |
| 11 | Oostkamp und Brügge | Ost- und Westflandern | 25,27 | 1,5 % | 93,62 | 13,99 % |
| 12 | Hasselt | Lüttich, Namur, Limburg und Luxemburg | 20,21 | 1,2 % | 72,01 | 13,55 % |
Antwerpen ist mit 14,78 % pro Jahr der am schnellsten wachsende große flämische Standort, weil Hafen- und Chemieunternehmen ihre eigenen Server in örtliche Colocation-Hallen verlagern.
Wie lautet die Prognose für den belgischen Rechenzentrumsmarkt 2035, wenn sich der Netzzugang ändert?
Die Prognose für 2035 reicht von 4,83 Mrd. USD bis 9,84 Mrd. USD, mit einem Basisszenario von 7,20 Mrd. USD, je nachdem, wie viele Megawatt Elias Plan von 2027 zulässt.
| Szenario | Annahme ab 2027 | Größe 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue MW 35 % unter Basis, Preise 4 % niedriger | 4,83 Mrd. USD | 11,11 % |
| Basis | 60 MW im Jahr 2026, steigend auf 130 MW pro Jahr bis 2035 | 7,20 Mrd. USD | 15,64 % |
| Hoch | Neue MW 35 % über Basis, Preise 5 % höher | 9,84 Mrd. USD | 19,31 % |
Welche Unternehmen führen den belgischen Rechenzentrumsmarkt an?
Google ist der größte Einzelkäufer, Saint-Ghislain steht für geschätzte 28 % der belgischen Ausgaben 2025, und die drei größten Käufer, Google, Microsoft sowie die Colocation-Plattformen von Digital Realty und LCL, kommen nach einer Schätzung von DC Market Insights zur eigenen oder angemieteten Kapazität auf etwa 52 % des Werts.
- Google (Campus Saint-Ghislain)
- Microsoft (Cloud-Region Belgium Central)
- Digital Realty (Campus Brüssel)
- LCL Data Centers (Diegem, Aalst, Antwerpen, Gembloux)
- Datacenter United (14 Standorte, frühere Proximus-Hallen)
- EdgeConneX (Brüssel, 16 MW)
- KevlinX (Raum Brüssel, 17,5 MW in Phase 1)
- Penta Infra
- AtlasEdge
- NRB
- Proximus
- Orange Belgium
- Schneider Electric
- Vertiv
- ABB
- Siemens
- Eaton
Auf der Lieferseite meldete Schneider Electric für 2025 einen Umsatz von über 40 Mrd. EUR mit dreistelligem Wachstum der reinen Rechenzentrumsnachfrage im vierten Quartal 2025, und Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD, davon 1,82 Mrd. USD aus Europa, dem Nahen Osten und Afrika (EMEA), laut den Ergebnissen 2025 der beiden Unternehmen; die belgischen Elektro- und Kühlanlagen, 22,1 % des Werts 2025, teilen sich diese Lieferanten und lokale Installateure. Der belgische Markt für KI-Rechenzentren behandelt die Beschleunigerhallen ausführlicher, und der europäische Rechenzentrumsmarkt beziffert den Anteil Belgiens an den europäischen Ausgaben auf etwa 2,0 %.
Was hat sich bei den belgischen Rechenzentren 2025 und 2026 verändert?
Acht datierte Ereignisse seit März 2025 haben die belgische Prognose verändert und zusammen den KI-Anteil an den belgischen Ausgaben zwischen 2025 und 2026 von 47,6 % auf 66,2 % gehoben.
- Im März 2025 schloss Datacenter United den Kauf der Proximus-Rechenzentren in Evere, Mechelen und Machelen ab (Quelle: Datacenter United).
- Im September 2025 sicherte sich Datacenter United eine fünfjährige Finanzierung über 120 Mio. EUR für 14 Rechenzentren an 12 Standorten (Quelle: Linklaters, Rechtsberater der Transaktion).
- Im Oktober 2025 kündigte Google eine Investition von 5 Mrd. EUR in seine belgische KI-Infrastruktur in Saint-Ghislain bis 2027 an (Quelle: Google).
- Im November 2025 eröffnete Microsoft Belgium Central, seine erste Cloud-Region in Belgien (Quelle: Microsoft).
- Im Januar 2026 kündigte Amazon Web Services souveräne Local Zones in Belgien als ersten Schritt des Ausbaus seiner European Sovereign Cloud an (Quelle: Amazon).
- Im Januar 2026 änderte die CREG den Anschlusskodex für das Übertragungsnetz mit verbindlichen Fristen und einer Use-it-or-lose-it-Regel (Quelle: CREG).
- Im März 2026 eröffnete LCL Data Centers sein bisher größtes Rechenzentrum in Diegem (Quelle: LCL Data Centers).
- Im April 2026 teilte Fluvius mit, dass 760 Netzanträge in flämischen Engpasszonen flexibel angeschlossen werden können, nachdem der Regulierer seine Regeln gelockert hatte (Quelle: Fluvius).
Methodik: Wie hat DC Market Insights das belgische Modell aus Megawatt aufgebaut?
DC Market Insights hat den belgischen Rechenzentrumsmarkt aus 16 jährlichen Kapazitätskohorten (2020-2035) und 12 bepreisten Eingangsgrößen aufgebaut; die 1,68 Mrd. USD des Jahres 2025 sind daher eine Summe aus Megawatt mal Preisen und kein Anteil an einer größeren Gesamtsumme.
- Anlagenebene: neue IT-MW (14 im Jahr 2020, 45 im Jahr 2025, 110 im Jahr 2030, 130 im Jahr 2035) mal 8,85 Mio. USD pro MW (2025, +1,8 % pro Jahr), plus Lebenszyklusarbeiten an den installierten MW des Vorjahres zu 0,40 Mio. USD pro MW = 31,7 % der Gesamtsumme 2025, identisch mit dem belgischen Markt für Rechenzentrumsinfrastruktur.
- IT-Ebene: KI-Anteil an neuen MW von 35 % (2025) bis 66 % (2035) zu 24,00 Mio. USD pro MW; herkömmliche MW zu 3,60 Mio. USD; 8, 30, 35, 20 und 10 MW bestehender Hyperscale-Hallen, die 2025-2029 mit KI-Servern umgerüstet werden; Erneuerung mit 20 % des KI-Serverwerts pro Jahr und 1,75 Mio. USD pro genutztem herkömmlichem MW pro Jahr (75 % Auslastung) = 1,15 Mrd. USD im Jahr 2025.
- Prüfgrenze 1 (Kalibrierung): etwa 380 MW installiert Ende 2025 bei einer PUE von 1,35 und 75 % Auslastung verbrauchen etwa 3,4 TWh im Jahr, gegenüber Elias 3,2 TWh für belgische Rechenzentren heute.
- Prüfgrenze 2 (Obergrenze): Belgien mit 1,68 Mrd. USD entspricht etwa 2,0 % des europäischen Rechenzentrumsmarkts von DC Market Insights mit 82,97 Mrd. USD im Jahr 2025, und eine installierte Last von 1.254 MW im Jahr 2034 verbraucht etwa 11,4 TWh, unter Elias Anfragewert von 27,3 TWh.
- Prüfgrenze 3 (Untergrenze): Der Modellmarkt 2026-2027 von 6,49 Mrd. USD liegt über Googles Plan von 5 Mrd. EUR (etwa 5,65 Mrd. USD), von dem ein Teil in Grundstücke, Netzarbeiten und Energieverträge außerhalb dieses Markts fließt.
Jede Aufteilung ist ein Anteil derselben Gesamtsumme und ergibt diese in jedem Jahr; der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 1.3Wichtige Erkenntnisse für Käufer und Lieferanten
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Aufteilungen zusammenpassen
- 04Warum Marktschätzungen abweichen
- 4.1Umfangstabelle: Ausrüstung und Bauleistungen gegenüber Miete, Cloud-Gebühren und Strom
- 05Markttreiber
- 5.1Googles Plan über 5 Mrd. EUR für Saint-Ghislain
- 5.2Die Region Belgium Central von Microsoft
- 5.3Der Anschlusskodex der CREG vom Januar 2026
- 06Markttrends
- 6.1Flüssigkeitsgekühlte KI-Hallen rund um Brüssel
- 6.2Eigene Solaranlagen und Anbindungen zur Abwärmenutzung
- 6.3Souveräne Cloud-Zonen und eine AI Factory Antenna
- 6.4Infrastrukturfonds konsolidieren die belgische Colocation
- 07Marktherausforderungen
- 7.1Mehr als 180 Unternehmen warten in Flandern auf einen Netzanschluss
- 7.2Strompreise über dem EU-Durchschnitt
- 08Marktchancen
- 8.1Erneuerung der Beschleuniger, 2025-2035
- 8.2Lebenszyklus-Modernisierungen, 2025-2035
- 09Preisanalyse
- 9.1Kosten pro MW, 2020-2035: Anlage, herkömmliche IT und KI-IT
- 9.2Preisreferenzen von LCL, Proximus und Colocation
- 10Normen und Regulierung
- 10.1Delegierte Verordnung (EU) 2024/1364
- 10.2Wallonische EED-Meldepflicht
- 10.3Belgisches NIS2-Gesetz
- 10.4Anschlusskodex der CREG für das Übertragungsnetz, Januar 2026
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Infrastruktur
- 11.3Elektrische Infrastruktur
- 11.4Mechanische und Kühlinfrastruktur
- 11.5Allgemeiner Bau und Ausbau
- 11.6Nach Rechenzentrumstyp
- 11.7Hyperscale und Cloud
- 11.8Colocation
- 11.9Unternehmen und Behörden
- 11.10Edge und Telekommunikation
- 11.11Nach Endnutzer
- 11.12IT und Telekommunikation
- 11.13BFSI
- 11.14Behörden und EU-Institutionen
- 11.15Fertigung, Logistik und Energie
- 11.16Gesundheitswesen und Life Sciences
- 11.17Sonstige
- 11.18Nach Workload
- 11.19KI und beschleunigtes Rechnen
- 11.20Herkömmliche Unternehmens- und Cloud-Workloads
- 12DC Exclusive: Der belgische Zeitplan für den Netzzugang
- 12.1Neun Meilensteine, Oktober 2024 bis Mai 2027
- 12.2Betroffene Megawatt und Wirkung im Modell
- 13Regionalanalyse
- 13.1Brussels Metro
- 13.2Hennegau
- 13.3Provinz Antwerpen
- 13.4Ost- und Westflandern
- 13.5Lüttich, Namur, Limburg und Luxemburg
- 14Standortanalyse
- 14.1Saint-Ghislain
- 14.2Machelen und Diegem
- 14.3Zaventem und Nossegem
- 14.4Region Brüssel-Hauptstadt
- 14.5Antwerpen
- 14.6Zellik, Ternat und Asse
- 14.7Gent
- 14.8Mechelen
- 14.9Löwen
- 14.10Lüttich
- 14.11Oostkamp und Brügge
- 14.12Hasselt
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Google
- 16.2Microsoft
- 16.3Digital Realty
- 16.4LCL Data Centers
- 16.5Datacenter United
- 16.6EdgeConneX
- 16.7KevlinX
- 16.8Penta Infra
- 16.9AtlasEdge
- 16.10NRB
- 16.11Proximus
- 16.12Orange Belgium
- 16.13Schneider Electric
- 16.14Vertiv
- 16.15ABB
- 16.16Siemens
- 16.17Eaton
- 17Neueste Entwicklungen
- 17.1Datacenter United kauft Proximus-Standorte, März 2025
- 17.2Finanzierung von Datacenter United über 120 Mio. EUR, September 2025
- 17.3Google 5 Mrd. EUR, Oktober 2025
- 17.4Microsoft Belgium Central, November 2025
- 17.5Souveräne Local Zones von AWS, Januar 2026
- 17.6Anschlusskodex der CREG, Januar 2026
- 17.7Eröffnung von LCL in Diegem, März 2026
- 17.8Flexible Anschlüsse bei Fluvius, April 2026
- 18Forschungsmethodik
- 18.1Anlagenebene
- 18.2IT-Ebene
- 18.3Prüfgrenzen
- Abb. 1Belgischer Rechenzentrumsmarkt, Größe 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle: Ausrüstung und Bauleistungen gegenüber Miete, Cloud-Gebühren und Strom
- Tabelle 3Kosten pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Workload, 2025 und 2035
- Tabelle 8Belgischer Zeitplan für den Netzzugang, 9 Meilensteine
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten belgischen Standorte, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2,75 Mrd. USD im Jahr 2026, ein Plus von 63,1 % gegenüber 1,68 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 7,20 Mrd. USD erreichen, eine CAGR von 15,64 % ab 2025, während Google Saint-Ghislain mit KI-Servern füllt.
Um 25,46 % pro Jahr von 2020 bis 2025, von 0,54 Mrd. USD auf 1,68 Mrd. USD, da der jährliche Zubau nach dem Wechsel in die Cloud während der Pandemie von 14 MW auf 45 MW stieg. Die strukturelle Veränderung ist KI: Ihr Anteil an den Ausgaben steigt von 47,6 % im Jahr 2025 auf 72,8 % bis 2035.
Die 2,75 Mrd. USD für 2026 erfassen nach Schätzungen von DC Market Insights nur Server, Strom, Kühlung und Bauleistungen, denn Schätzungen zählen Unterschiedliches. Colocation-Mieten im Wert von 344,49 Mio. USD im Jahr 2025, Cloud-Servicegebühren und Stromeinkäufe sind ausgeschlossen; Zählungen, die sie hinzunehmen, liegen um ein Mehrfaches höher.
Die IT-Infrastruktur mit 1,15 Mrd. USD oder 68,3 % der Ausgaben 2025. KI und beschleunigtes Rechnen wächst am schnellsten, um 20,64 % pro Jahr auf 5,24 Mrd. USD bis 2035, weil Beschleunigerhallen gebaut und erneuert werden.
Der Hennegau, mit 19,88 % pro Jahr von 2025 bis 2035, und erreicht bis 2035 43,0 % des Markts, weil dort Googles Campus Saint-Ghislain liegt. Brussels Metro führt 2025 noch mit 741,12 Mio. USD oder 44,0 % des Werts.
66,2 % des Markts 2026 entfallen auf KI und beschleunigtes Rechnen, nach 47,6 % im Jahr 2025, nach Schätzungen von DC Market Insights. Danach folgt die Flüssigkeitskühlung: KevlinX reservierte dafür 13,5 MW seiner ersten Phase von 17,5 MW, und EdgeConneX bietet in Brüssel mehr als 20 kW pro Schrank.
Etwa 8,85 Mio. USD Anlageninhalt pro MW im Jahr 2025, plus 3,60 Mio. USD für herkömmliche IT oder 24,00 Mio. USD für die IT einer KI-Halle, nach Schätzungen von DC Market Insights. Der Plan von LCL für Diegem ergibt etwa 5,0 Mio. EUR pro MW Anlage.
3,2 TWh Rechenzentrumsverbrauch heute, wie Elia ihn zählt, stehen Anfragen gegenüber, die die Nachfrage bis 2034 auf 27,3 TWh heben könnten, und Ende 2025 warteten mehr als 180 Unternehmen auf einen flämischen Netzanschluss. Der Kodex der CREG vom Januar 2026 zwingt nun dazu, reservierte Kapazität auch zu bauen.
28 % der Ausgaben 2025 entfallen auf Googles Campus Saint-Ghislain, was Google zum größten Käufer macht, gefolgt von Microsoft, Digital Realty, LCL Data Centers, Datacenter United, EdgeConneX und KevlinX. Schneider Electric, Vertiv, ABB, Siemens und Eaton liefern Strom- und Kühlanlagen.
7,20 Mrd. USD im Basisszenario, mit einer Spanne von 4,83 Mrd. USD bis 9,84 Mrd. USD, je nachdem, wie viele Megawatt Elias föderaler Entwicklungsplan für 2028 bis 2038, der um Mai 2027 erwartet wird, zulässt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.