
Indien KI-Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Indien KI-Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 608.3 Mio.; bis 2035 soll es bei einer CAGR von 32.2 % auf USD 9,910.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 12. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang und Definition: Was ist ein indisches KI-Rechenzentrum?
- 05Warum sich die Schätzungen zum indischen KI-Rechenzentrumsmarkt unterscheiden
- 06Treiber des indischen KI-Rechenzentrumsmarkts
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preisanalyse: Kosten eines KI-Rechenzentrums je MW in Indien
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
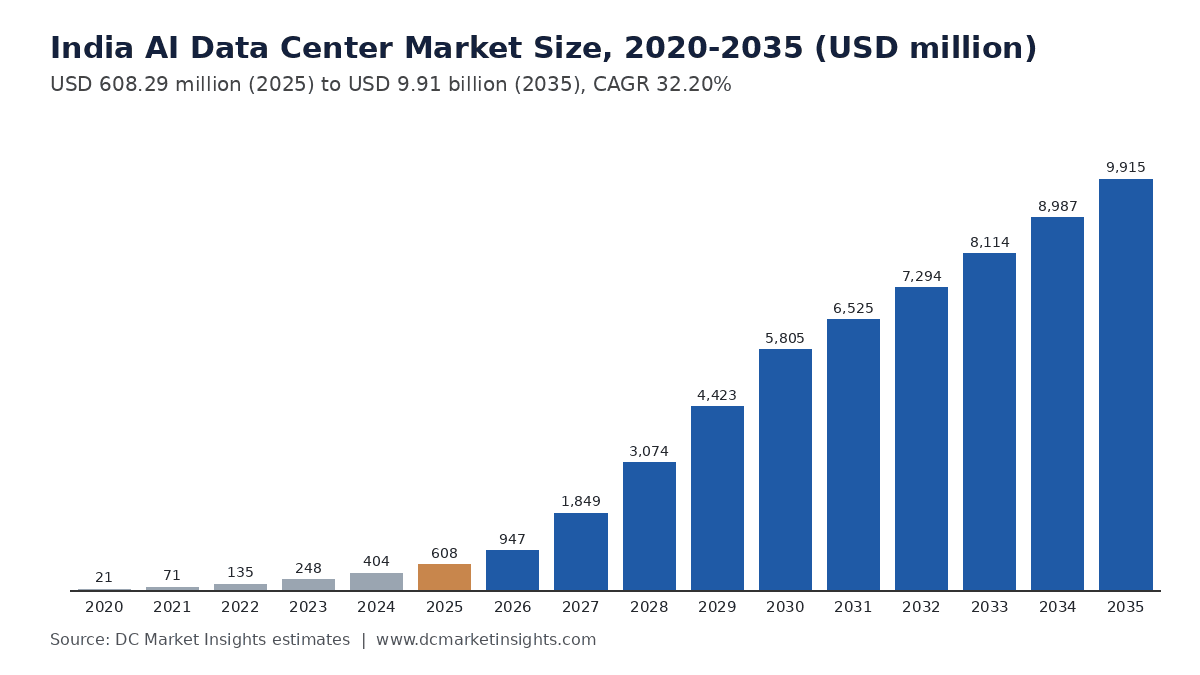
Der indische KI-Rechenzentrumsmarkt wird 2026 auf 946,74 Mio. USD geschätzt und soll bis 2035 auf 9,91 Mrd. USD anwachsen, ausgehend von 608,29 Mio. USD im Jahr 2025; das entspricht einer CAGR von 32,20 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die in Indien für Workloads der künstlichen Intelligenz (KI) errichtete Facility-Infrastruktur: elektrische Systeme, Kühlung, Gebäudehülle und Ausbau, das Netzwerk-Fabric der KI-Cluster sowie die Betriebsdienstleistungen und die Software, mit denen diese Hallen betrieben werden; Server mit Grafikprozessoren (GPU) sind ausgeschlossen. Die Bauleistung 2025 ergibt sich aus 60 Megawatt (MW) neuer KI-Kapazität für Informationstechnik (IT) × 9,00 Mio. USD Facility- und Netzwerkinhalt je MW = 540,00 Mio. USD Neubauausgaben, zuzüglich 170,7 MW installierter KI-Kapazität × 400.000 USD Service- und Erneuerungsausgaben je MW = 68,29 Mio. USD. KI-Inferenz ist mit 38,12 % pro Jahr das am schnellsten wachsende Segment, weil indische Banken, Telekommunikationsbetreiber und öffentliche Plattformen Modelle in den Produktivbetrieb überführen, und Südindien ist mit 36,72 % pro Jahr die am schnellsten wachsende Region Indiens, weil Googles Hub im Gigawatt-Maßstab in Visakhapatnam sowie die Campusse in Chennai und Hyderabad in Betrieb gehen.
Wichtige Marktkennzahlen: Wie groß ist der indische KI-Rechenzentrumsmarkt 2026?
DC Market Insights bewertet den indischen KI-Rechenzentrumsmarkt 2026 mit 946,74 Mio. USD, 55,6 % über den 608,29 Mio. USD des Jahres 2025, da die neue KI-Kapazität von 60 MW auf 91 MW steigt.
- Marktgröße 2025: 608,29 Mio. USD
- Marktgröße 2026: 946,74 Mio. USD
- Marktgröße 2030: 5,80 Mrd. USD
- Marktgröße 2035: 9,91 Mrd. USD
- CAGR 2025-2035: 32,20 % (unteres Szenario 27,13 %, oberes Szenario 36,48 %)
- Größte Komponente: Elektrische Infrastruktur, 38,00 % der Ausgaben 2025 (231,15 Mio. USD)
- Am schnellsten wachsendes Segment: KI-Inferenz, 38,12 % pro Jahr
- Führende Region: Westindien, 52,00 % der Ausgaben 2025; am schnellsten wachsende Region: Südindien, 36,72 %
- Größter Bundesstaat: Maharashtra, 279,81 Mio. USD im Jahr 2025
- Marktführer: Yotta Data Services, rund 11 % der Ausgaben 2025 (Schätzung von DC Market Insights)
Zusammenfassung des indischen KI-Rechenzentrumsmarkts: Wie viel hat Indien 2025 für KI-Hallen ausgegeben?
Indien gab 2025 608,29 Mio. USD für KI-Rechenzentrumsinfrastruktur aus. Die Größe des indischen KI-Rechenzentrumsmarkts wurde 2020 auf 21,39 Mio. USD geschätzt, erreichte 2025 608,29 Mio. USD und soll bis 2035 bei einer CAGR von 32,20 % im Prognosezeitraum 9,91 Mrd. USD erreichen. Zwischen 2020 und 2025 wuchs der Markt von einer sehr kleinen Basis aus um 95,33 % pro Jahr, da der KI-Anteil an neuer indischer Kapazität von 3 % auf 20 % stieg.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des indischen KI-Rechenzentrumsmarkts 2025 | 608,29 Mio. USD |
| Größe des indischen KI-Rechenzentrumsmarkts 2026 | 946,74 Mio. USD |
| CAGR des indischen KI-Rechenzentrumsmarkts (2025-2035) | 32,20 % |
| Größe des indischen KI-Rechenzentrumsmarkts 2035 | 9,91 Mrd. USD |
DC Market Insights schätzt, dass die neue KI-Kapazität in Indien von 60 MW im Jahr 2025 auf 500 MW im Jahr 2030 und 725 MW im Jahr 2035 steigt und den Markt 2030 auf 5,80 Mrd. USD hebt. Die installierte Rechenzentrumskapazität Indiens wuchs von 375 MW im Jahr 2020 auf rund 1.575 MW im Jahr 2026 (Quelle: Press Information Bureau (PIB), Antwort im Lok Sabha), und der KI-Anteil an jedem neuen MW steigt von 20 % im Jahr 2025 auf 58 % im Jahr 2035. Indien ist das am schnellsten wachsende große Land im Asien-Pazifik-Markt für KI-Rechenzentren, und der Gesamtmarkt für alle Workloads wird im Bericht zum indischen Rechenzentrumsmarkt beziffert.
Wichtigste Erkenntnisse:
- 608,29 Mio. USD im Jahr 2025, 946,74 Mio. USD im Jahr 2026 und 9,91 Mrd. USD bis 2035, eine CAGR von 32,20 %.
- Elektrische Infrastruktur ist mit 38,00 % (231,15 Mio. USD) die größte Komponente.
- Westindien führt mit 52,00 %; Südindien wächst mit 36,72 % am schnellsten.
- Der Bau und die Ausstattung einer indischen KI-Rechenzentrumshalle kosten 2025 rund 9,00 Mio. USD je MW, ohne Server.
- Hyperscale-Eigenbau überholt Colocation als größte Käufergruppe und erreicht bis 2035 46,00 % der Ausgaben.
Was ist ein indisches KI-Rechenzentrum, und was umfasst der Markt?
Ein indisches KI-Rechenzentrum ist eine Anlage oder eine Halle darin, die für GPU- und Beschleuniger-Cluster mit 40 Kilowatt (kW) bis über 130 kW pro Rack gebaut ist; der indische KI-Rechenzentrumsmarkt umfasst die Infrastruktur dieser Hallen, ein Markt von 608,29 Mio. USD im Jahr 2025. Ein typisches Beispiel ist Yottas zweites Gebäude in Greater Noida mit 60 MW, Data Center 2 (D2), das 20.736 flüssigkeitsgekühlte Blackwell-Ultra-GPUs der NVIDIA Corporation (NVIDIA) beherbergen wird (Quelle: Yotta Data Services).
Enthalten: Mittel- und Niederspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Stromschienen und Dieselgeneratoren (Elektrische Infrastruktur); Kältemaschinen, Kühlmittelverteilereinheiten (CDUs), Direct-to-Chip- und Immersionskühlung (Kühlinfrastruktur); Gebäudehülle, baulicher Ausbau und Bau der IT-Flächen (Gebäudehülle und Ausbau); die Back-End-GPU-Verbindung sowie Front-End-Fabric-Switches, Optiken und Verkabelung (KI-Netzwerk-Fabric); sowie Inbetriebnahme, Betrieb, Wartung, Software für das Data Center Infrastructure Management (DCIM) und Erneuerung (Betriebsdienstleistungen und Software). Ausgeschlossen: GPU- und CPU-Server (Central Processing Unit), Speicher, Grundstücke, Stromrechnungen, eigene Erneuerbare-Energien-Anlagen und Mieterlöse aus GPU-as-a-Service. Training und Inferenz künstlicher neuronaler Netze, die Workloads hinter dem indischen Markt für künstliche neuronale Netze, laufen in diesen Hallen; die Software für neuronale Netze selbst liegt außerhalb dieser Facility-Schätzung.
Wie die Segmente zusammenpassen: Jede der drei Dimensionen (Komponente, Rechenzentrumstyp und Workload) teilt dieselbe Gesamtsumme von 608,29 Mio. USD im Jahr 2025 und dieselben 9,91 Mrd. USD im Jahr 2035 auf, und die fünf indischen Regionen und 12 Bundesstaaten ergeben in der Summe dieselben Gesamtwerte.
Warum unterscheiden sich die Schätzungen zum indischen KI-Rechenzentrumsmarkt?
Veröffentlichte Zahlen zu indischen KI-Rechenzentren reichen von unter 1 Mrd. USD bis zu mehreren zehn Milliarden USD, weil sie Unterschiedliches zählen; DC Market Insights beziffert den Facility-Markt 2026 auf 946,74 Mio. USD. Breitere Definitionen schließen die GPU-Server selbst ein (allein Yottas 60-MW-Projekt D2 umfasst Investitionen von mehr als 2 Mrd. USD, überwiegend Beschleuniger; Quelle: Yotta Data Services), außerdem Grundstücke und Kraftwerke, Umsätze aus KI-Cloud und GPU-as-a-Service sowie die gesamte Rechenzentrums-Pipeline, unabhängig davon, ob sie für KI gebaut wird.
| Element | In diesem Bericht? | Begründung |
|---|---|---|
| Elektrik, Kühlung, Gebäudehülle und Ausbau von KI-Hallen | Ja (498,80 Mio. USD im Jahr 2025) | Speziell für KI-Rackdichten gebaut |
| KI-Netzwerk-Fabric | Ja (60,83 Mio. USD) | Teil der Cluster-Anlage, nicht des Servers |
| Betrieb, DCIM und Erneuerung | Ja (48,66 Mio. USD) | Wiederkehrende Ausgaben für die installierte KI-Basis |
| GPU-Server und Speicher | Nein | Importierte Rechenhardware mit eigenem Preiszyklus |
| Mieterlöse aus GPU-Cloud | Nein | Serviceumsatz, würde die Anlage doppelt zählen |
| Konventionelle Unternehmens- und Cloud-Hallen | Nein | Abgedeckt im Bericht zum indischen Rechenzentrumsmarkt |
Ebenfalls nicht im Umfang enthalten: GPU-Server, Beschleuniger, Speicher-Arrays, Grundstücke, eigene Solar- und Windkraftanlagen, Stromrechnungen, GPU-as-a-Service- und KI-Cloud-Abonnements sowie konventionelle Hallen ohne KI. Im Umfang enthalten über alle Käufergruppen: Hyperscaler, Colocation- und Wholesale-Betreiber, staatliche und souveräne Rechenprogramme sowie Unternehmen einschließlich kleiner und mittlerer Unternehmen (KMU), die Edge-KI-Räume kaufen. Der Bericht zum indischen Rechenzentrumsmarkt liefert die Gesamtsumme über alle Workloads.
Was treibt die Nachfrage nach indischen KI-Rechenzentren nach der IndiaAI Mission und dem Hub in Visakhapatnam?
Neue KI-Kapazität von 91 MW im Jahr 2026, nach 60 MW im Jahr 2025, treibt den Markt. DC Market Insights schätzt, dass Indien 2026 350 MW IT-Kapazität hinzufügt, von denen 26 % für KI gebaut werden, und jedes KI-MW 9,24 Mio. USD an Facility- und Netzwerkinhalt umfasst.
Zusagen der Hyperscaler übersteigen 47 Mrd. USD
Im Oktober 2025 sagte Google rund 15 Mrd. USD für 2026-2030 für seinen ersten KI-Hub in Indien in Visakhapatnam zu, mit AdaniConneX und Bharti Airtel (Airtel) als Partnern (Quelle: Google), und begann im April 2026 mit dem Bau (Quelle: Google). Im Dezember 2025 sagte Microsoft 17,5 Mrd. USD für die Kalenderjahre 2026 bis 2029 zu, zusätzlich zu den im Januar 2025 angekündigten 3 Mrd. USD (Quelle: Microsoft). Amazon Web Services (AWS) plant bis 2030 12,7 Mrd. USD für Cloud-Infrastruktur in Indien, womit sich seine Gesamtzusage auf 16,4 Mrd. USD erhöht (Quelle: Amazon). DC Market Insights schätzt, dass diese drei Programme ab 2027 rund 1,2 Mrd. USD pro Jahr an KI-Facility-Ausgaben tragen, weshalb Hyperscale-Eigenbau um 33,40 % pro Jahr wächst.
Die IndiaAI Mission stellt 38.000 GPUs auf einem öffentlichen Portal bereit
Das Kabinett genehmigte die IndiaAI Mission im März 2024 mit einem Budget von 10.371,92 Crore Rs über fünf Jahre; ausgehend von einem anfänglichen Ziel von 10.000 GPUs erreichte sie 38.000 GPUs, die zu einem subventionierten Preis von 65 Rs pro Stunde angeboten werden (Quelle: PIB). Bei rund 1,2 kW bis 1,5 kW pro GPU einschließlich Netzwerk benötigen 38.000 GPUs 46 MW bis 57 MW IT-Last, also 0,41 Mrd. USD bis 0,51 Mrd. USD an Facility-Inhalt bei 9,00 Mio. USD je MW. Souveräne und staatliche KI hält daher 12,00 % der Ausgaben, 72,99 Mio. USD im Jahr 2025.
Installierte Kapazität vervierfacht sich auf 1.575 MW, und die Nachfrage übersteigt das Angebot
Die installierte Rechenzentrumskapazität Indiens stieg von 375 MW im Jahr 2020 auf rund 1.575 MW (Quelle: PIB), und im ersten Halbjahr (H1) 2026 erreichte die Absorption 101 MW bei 85 MW neuem Angebot (Quelle: Jones Lang LaSalle (JLL)). JLL erwartet einen Anstieg der Kapazität von 1,6 Gigawatt (GW) Mitte 2026 auf 6 GW bis 2029, was Investitionen von 110 Mrd. USD erfordert (Quelle: JLL). DC Market Insights modelliert einen langsameren tatsächlich gelieferten Pfad, von 300 MW neuer IT-Kapazität im Jahr 2025 auf 1.000 MW im Jahr 2030, und erhöht den KI-Anteil daran von 20 % auf 50 %, was den Markt von 608,29 Mio. USD auf 5,80 Mrd. USD bringt.
Welche Trends verändern den Ausbau von KI-Rechenzentren in Indien?
Drei Trends prägen den indischen KI-Rechenzentrumsmarkt: Inferenz steigt von 40 % der Ausgaben 2025 auf 62 % bis 2035, Flüssigkeitskühlung in jeder neuen KI-Halle und die Verlagerung von KI-Campussen in energiereiche Küsten- und Sekundärstaaten.
Inferenz wächst von 243,32 Mio. USD auf 6,15 Mrd. USD
KI-Inferenz wächst um 38,12 % pro Jahr gegenüber 26,29 % für KI-Training, weil Modelle für indische Sprachen, die Betrugsprüfung im Zahlungsverkehr und KI in Telekommunikationsnetzen Kapazität nahe an den Nutzern in Mumbai, Chennai, Hyderabad und der Delhi National Capital Region (NCR) benötigen. Im Modell von DC Market Insights überholt Inferenz das Training im Jahr 2030.
Kühlung steigt von 17 % auf 21 % der Ausgaben
Kühlinfrastruktur wächst um 35,02 %, von 103,41 Mio. USD auf 2,08 Mrd. USD. Yottas D2-GPUs sind flüssigkeitsgekühlt (Quelle: Yotta Data Services), das Muster dahinter, dass in Indiens Sommern mit 40 °C CDUs und Cold-Plate-Kreisläufe zusätzlich zu Kältemaschinen installiert werden. Details nach Kühlungsart enthält der Bericht zum indischen Markt für Rechenzentrumskühlung.
Gujarat und Andhra Pradesh werden neben Mumbai zu KI-Hubs
Reliance Industries Limited (RIL) wird in Jamnagar ein KI-fähiges Rechenzentrum mit 168 MW für Meta entwickeln (Quelle: RIL), und die Einheit Reliance Intelligence plant dort KI-Rechenzentren im Gigawatt-Maßstab mit grünem Strom (Quelle: RIL). Zusammen mit Googles Hub in Visakhapatnam heben diese Projekte Gujarat bis 2035 von 36,50 Mio. USD auf 694,03 Mio. USD und Andhra Pradesh von 6,08 Mio. USD auf 1,29 Mrd. USD.
Welche Herausforderungen bremsen den indischen KI-Rechenzentrumsmarkt?
Strom und Liefergeschwindigkeit sind die beiden Herausforderungen, und zusammen erklären sie die Lücke von 3,21 Mrd. USD zwischen dem Basis- und dem unteren Szenario für 2035.
Der Strombedarf von Rechenzentren könnte bis 2031-32 17 GW erreichen
Ein PIB-Hintergrundpapier, das die Central Electricity Authority (CEA) zitiert, gibt an, dass der Strombedarf von Rechenzentren in Indien bis 2031-32 17 GW erreichen könnte (Quelle: PIB). Jedes KI-MW benötigt eine doppelte Netzeinspeisung und, für Käufer von Grünstrom, Open-Access-Verträge für erneuerbare Energien; die Green Energy Open Access Rules 2022 senkten die Open-Access-Schwelle von 1 MW auf 100 kW (Quelle: PIB, Ministry of Power). Im unteren Szenario werden ab 2027 25 % weniger MW geliefert, und der Markt erreicht 2035 6,71 Mrd. USD statt 9,91 Mrd. USD.
Die Fertigstellung bleibt um mehr als die Hälfte hinter den Ankündigungen zurück
Im H1 2026 wurden 85 MW Angebot geliefert, während die Absorption bei 101 MW lag (Quelle: JLL), und PIB zählt laufende Rechenzentrumsinvestitionen von fast 70 Mrd. USD sowie weitere angekündigte 90 Mrd. USD (Quelle: PIB). DC Market Insights geht davon aus, dass Indien bis 2030 4.945 MW installierte Kapazität erreicht, weniger als die im PIB-Hintergrundpapier prognostizierten fast 8 GW (Quelle: PIB), weil Transformatoren, Schaltanlagen und qualifizierte Inbetriebnahmeteams begrenzen, wie schnell angekündigte MW zu betriebsbereiten Hallen werden.
Wo liegen die neuen Umsatzchancen bei indischen KI-Rechenzentren?
Südindien fügt zwischen 2025 und 2035 jährliche Ausgaben von 3,98 Mrd. USD hinzu, und die Services für die installierte Basis erreichen bis 2035 2,23 Mrd. USD.
Südindien fügt 3,98 Mrd. USD hinzu
Südindien wächst von 182,49 Mio. USD auf 4,16 Mrd. USD. ST Telemedia (STT) Global Data Centres (GDC) India, kurz STT GDC India, betreibt mehr als 400 MW kritische IT-Last in 30 Rechenzentren und hat 4.200 Crore Rs für Chennai zugesagt (Quelle: STT GDC India), und Microsofts Cloud-Region India South Central in Hyderabad verfügt über drei Verfügbarkeitszonen (Quelle: Microsoft).
Services für die installierte Basis erreichen 2,23 Mrd. USD
Die installierte KI-Kapazität steigt von 170,7 MW im Jahr 2025 auf 4.459,3 MW im Jahr 2035, und die Ausgaben für Service, DCIM und Erneuerung je MW steigen von 400.000 USD auf 500.000 USD pro Jahr, sodass der Pool der installierten Basis von 68,29 Mio. USD auf 2,23 Mrd. USD wächst. Überwachungssoftware wird im Bericht zum indischen Markt für Data Center Infrastructure Management (DCIM) beziffert.
Wie viel kostet ein KI-Rechenzentrum je MW in Indien?
Ein indisches KI-Rechenzentrum kostete 2025 nach Schätzungen von DC Market Insights rund 9,00 Mio. USD je MW IT-Last für Bau und Ausstattung, ohne Server, mit einem Anstieg auf 10,60 Mio. USD je MW bis 2035, da sich Flüssigkeitskühlung und dichtere elektrische Stränge verbreiten; das liegt rund 18 % unter dem Asien-Pazifik-Durchschnitt von 11,00 Mio. USD, weil Bauarbeiten und Arbeitskräfte weniger kosten.
| Jahr | Facility- und Netzwerkinhalt je neuem KI-MW (Mio. USD) | Service und Erneuerung je installiertem KI-MW (Tsd. USD pro Jahr) | Neue KI-IT-Kapazität (MW) | KI-Anteil an neuer indischer Kapazität |
|---|---|---|---|---|
| 2020 | 7,50 | 300 | 1,8 | 3 % |
| 2025 | 9,00 | 400 | 60,0 | 20 % |
| 2030 | 10,20 | 450 | 500,0 | 50 % |
| 2035 | 10,60 | 500 | 725,0 | 58 % |
Öffentliche Preisanker: Adani hat bis 2035 100 Mrd. USD für mit erneuerbarer Energie betriebene, KI-fähige Hyperscale-Rechenzentren zugesagt und strebt 5 GW bei AdaniConneX an (Quelle: Adani Group), rund 20 Mio. USD je MW einschließlich Erzeugungsanlagen; Googles Programm in Visakhapatnam über 15 Mrd. USD umfasst Energie- und Unterseekabelverbindungen (Quelle: Google). Die Mieten für Rechenleistung zeigen die Sicht der Käufer: IndiaAI bietet GPUs für 65 Rs pro Stunde an (Quelle: PIB), rund 5,7 Lakh Rs pro GPU und Jahr bei voller Auslastung.
Welche Regeln und Richtlinien prägen Investitionen in indische KI-Rechenzentren?
Fünf Regelungen prägen den Markt von 608,29 Mio. USD: der Infrastrukturstatus, die Steuerbefreiung von 2026, der Datenschutz, die IndiaAI Mission und die Rechenzentrumsrichtlinien der Bundesstaaten.
- Infrastrukturstatus (Unionshaushalt 2022-23): Rechenzentren wurden in die Harmonized List of Infrastructure aufgenommen, was langfristige Kreditvergabe erleichtert (Quelle: PIB).
- Unionshaushalt 2026-27: eine Steuerbefreiung bis 2047 für berechtigte ausländische Cloud-Anbieter, die Rechenzentrumsdienste aus Indien nutzen, und eine vorgeschlagene Safe-Harbour-Marge von 15 % auf die Kosten für inländische Betreiber, die diese bedienen (Quelle: PIB).
- Digital Personal Data Protection (DPDP) Rules 2025: am 14. November 2025 mit einer gestaffelten Übergangsfrist von 18 Monaten bekannt gemacht; sie holen regulierte Daten und deren KI-Verarbeitung ins Inland (Quelle: PIB).
- IndiaAI Mission: 10.371,92 Crore Rs über fünf Jahre und mehr als 38.000 bis März 2026 eingebundene GPUs (Quelle: PIB, Antwort im Lok Sabha).
- Uttar Pradesh Data Centre Policy 2021: ein Ziel von 250 MW mit einer 100-prozentigen Befreiung von der Stromsteuer für 10 Jahre und doppelter Netzanbindung (Quelle: Invest UP).
Welches Segment führt den indischen KI-Rechenzentrumsmarkt an, und welches wächst am schnellsten?
KI-Inferenz ist mit 38,12 % pro Jahr bis 2035 das am schnellsten wachsende Segment indischer KI-Rechenzentren, und Elektrische Infrastruktur ist mit 38,00 % der Ausgaben 2025 (231,15 Mio. USD) die größte Komponente.
Nach Komponente: Elektrische Infrastruktur führt mit 38,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 231,15 | 38,00 % | 3.569,27 | 31,48 % |
| Gebäudehülle und Ausbau | 164,24 | 27,00 % | 2.181,22 | 29,52 % |
| Kühlinfrastruktur | 103,41 | 17,00 % | 2.082,08 | 35,02 % |
| KI-Netzwerk-Fabric | 60,83 | 10,00 % | 1.090,61 | 33,46 % |
| Betriebsdienstleistungen und Software | 48,66 | 8,00 % | 991,47 | 35,18 % |
Betriebsdienstleistungen und Software wächst unter den Komponenten mit 35,18 % am schnellsten, da sich die installierte Basis aufbaut, gefolgt von Kühlinfrastruktur mit 35,02 %.
Nach Rechenzentrumstyp: Hyperscale-Eigenbau führt mit 42,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Eigenbau | 255,48 | 42,00 % | 4.560,74 | 33,40 % |
| Colocation und Wholesale-KI | 231,15 | 38,00 % | 3.569,27 | 31,48 % |
| Souveräne und staatliche KI | 72,99 | 12,00 % | 1.189,76 | 32,20 % |
| Unternehmens- und Edge-KI | 48,66 | 8,00 % | 594,88 | 28,45 % |
Colocation und Wholesale-KI folgt dicht dahinter mit 38,00 %: CtrlS Datacenters (CtrlS) meldet über 370 MW Kapazität und 4,4 GW Projekte in Umsetzung, unterstützt durch bis zu 7.000 Crore Rs vom Canada Pension Plan Investment Board (CPP Investments) (Quelle: CtrlS), und Nxtra by Airtel verfügt über rund 300 MW und strebt 1 GW an (Quelle: Bharti Airtel). Gemietete Kapazität wird im Bericht zum indischen Markt für Rechenzentrums-Colocation beziffert.
Nach Workload: KI-Training führt mit 60,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 364,97 | 60,00 % | 3.767,57 | 26,29 % |
| KI-Inferenz | 243,32 | 40,00 % | 6.147,08 | 38,12 % |
KI-Training kauft 2035 noch für 3,77 Mrd. USD ein, sein Anteil sinkt jedoch von 60 % auf 38 %.
DC Exklusiv: Das Modell für den Facility-Inhalt je MW indischer KI-Anlagen und die Matrix Komponente × Betreiber
Hyperscale-Eigenbauten entfallen auf 46,7 % der Ausgaben für KI-Kühlung in Indien im Jahr 2025. Dies ist eine modellierte Schätzung von DC Market Insights, aufgebaut aus 4 Eingangsgrößen (neue indische IT-MW, KI-Anteil an neuen MW, Facility- und Netzwerkinhalt je KI-MW sowie Serviceausgaben je installiertem KI-MW, jeweils für 16 Jahre) und abgeglichen mit den 33 Fakten im Quellenverzeichnis. Die Matrix teilt den Markt 2025 von 608,29 Mio. USD nach Komponente und Rechenzentrumstyp auf; Zeilen und Spalten ergeben in der Summe die oben genannten Segmentsummen.
| Komponente (Mio. USD, 2025) | Hyperscale-Eigenbau | Colocation und Wholesale-KI | Souveräne und staatliche KI | Unternehmens- und Edge-KI | Gesamt |
|---|---|---|---|---|---|
| Elektrische Infrastruktur | 99,63 | 85,41 | 27,21 | 18,89 | 231,14 |
| Kühlinfrastruktur | 48,32 | 36,02 | 11,48 | 7,59 | 103,41 |
| Gebäudehülle und Ausbau | 63,18 | 69,21 | 19,17 | 12,68 | 164,24 |
| KI-Netzwerk-Fabric | 27,14 | 21,15 | 8,09 | 4,46 | 60,84 |
| Betriebsdienstleistungen und Software | 17,20 | 19,36 | 7,05 | 5,05 | 48,66 |
| Gesamt | 255,47 | 231,15 | 73,00 | 48,67 | 608,29 |
Colocation und Wholesale-KI kauft für 69,21 Mio. USD Gebäudehülle und Ausbau ein, mehr als die Hyperscaler, weil Wholesale-Betreiber die Gebäudehülle errichten, bevor die Mieter die Kühlung festlegen.
Welche indische Region führt bei den Ausgaben für KI-Rechenzentren, und welche wächst am schnellsten?
Westindien führt den indischen KI-Rechenzentrumsmarkt mit 52,00 % der Ausgaben 2025 (316,31 Mio. USD) an, und Südindien ist mit 36,72 % pro Jahr bis 2035 die am schnellsten wachsende Region des indischen KI-Rechenzentrumsmarkts, vor Ostindien und Zentralindien, die von kleinen Ausgangswerten starten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Westindien | 316,31 | 52,00 % | 3.965,86 | 28,77 % |
| Südindien | 182,49 | 30,00 % | 4.164,15 | 36,72 % |
| Nordindien | 85,16 | 14,00 % | 1.189,76 | 30,17 % |
| Ostindien | 12,17 | 2,00 % | 297,44 | 37,67 % |
| Zentralindien | 12,17 | 2,00 % | 297,44 | 37,67 % |
Westindien hält einen Anteil von 52,00 %
Der westindische KI-Rechenzentrumsmarkt belief sich 2025 auf 316,31 Mio. USD und erreicht bis 2035 bei 28,77 % 3,97 Mrd. USD. AWS plant bis 2030 8,3 Mrd. USD für Cloud-Infrastruktur in seiner Region Mumbai in Maharashtra (Quelle: Amazon), und der 168-MW-Standort von RIL in Jamnagar bedient Meta (Quelle: RIL).
Südindien hält einen Anteil von 30,00 %
Der südindische KI-Rechenzentrumsmarkt belief sich 2025 auf 182,49 Mio. USD und erreicht bis 2035 bei 36,72 % 4,16 Mrd. USD, das schnellste Wachstum der fünf Regionen, weil Google im April 2026 mit dem Bau seines Hubs in Visakhapatnam begann (Quelle: Google) und STT GDC India in Chennai expandiert (Quelle: STT GDC India).
Nordindien hält einen Anteil von 14,00 %
Der nordindische KI-Rechenzentrumsmarkt belief sich 2025 auf 85,16 Mio. USD und erreicht bis 2035 bei 30,17 % 1,19 Mrd. USD. Yottas D2 mit 60 MW in Greater Noida (Quelle: Yotta Data Services) fällt unter die Rechenzentrumsrichtlinie von Uttar Pradesh (Quelle: Invest UP).
Ostindien hält einen Anteil von 2,00 %
Der ostindische KI-Rechenzentrumsmarkt belief sich 2025 auf 12,17 Mio. USD und erreicht bis 2035 bei 37,67 % 297,44 Mio. USD, angeführt von Edge- und Unternehmensräumen in Kolkata und den ersten KI-fähigen Campussen in Odisha.
Zentralindien hält einen Anteil von 2,00 %
Der zentralindische KI-Rechenzentrumsmarkt belief sich 2025 auf 12,17 Mio. USD und erreicht bis 2035 bei 37,67 % 297,44 Mio. USD, angeführt von GPU-Parks in Chhattisgarh und Madhya Pradesh, die Grundstücke und Strom günstiger als Mumbai anbieten.
Welche indischen Bundesstaaten führen bei den Ausgaben für KI-Rechenzentren?
Maharashtra führt mit 279,81 Mio. USD im Jahr 2025, und Andhra Pradesh ist mit 70,85 % pro Jahr der am schnellsten wachsende Bundesstaat und erreicht bis 2035 dank Googles Hub in Visakhapatnam 1,29 Mrd. USD.
| Rang | Bundesstaat | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Maharashtra | Westindien | 279,81 | 46,00 % | 3.271,83 | 27,88 % |
| 2 | Tamil Nadu | Südindien | 79,08 | 13,00 % | 1.189,76 | 31,14 % |
| 3 | Telangana | Südindien | 60,83 | 10,00 % | 991,47 | 32,20 % |
| 4 | Uttar Pradesh | Nordindien | 48,66 | 8,00 % | 694,03 | 30,44 % |
| 5 | Gujarat | Westindien | 36,50 | 6,00 % | 694,03 | 34,25 % |
| 6 | Karnataka | Südindien | 30,41 | 5,00 % | 495,73 | 32,20 % |
| 7 | Haryana | Nordindien | 24,33 | 4,00 % | 347,01 | 30,44 % |
| 8 | Delhi | Nordindien | 12,17 | 2,00 % | 148,72 | 28,45 % |
| 9 | Westbengalen | Ostindien | 9,12 | 1,50 % | 198,29 | 36,05 % |
| 10 | Chhattisgarh | Zentralindien | 9,12 | 1,50 % | 198,29 | 36,05 % |
| 11 | Andhra Pradesh | Südindien | 6,08 | 1,00 % | 1.288,90 | 70,85 % |
| 12 | Odisha | Ostindien | 3,04 | 0,50 % | 99,15 | 41,68 % |
Die 12 Bundesstaaten halten 98,5 % der Ausgaben 2025; Kerala, Madhya Pradesh und weitere Bundesstaaten machen den Rest aus. Unter den großen Bundesstaaten wächst Gujarat mit 34,25 % am schnellsten, da Jamnagar ausgebaut wird.
Wie könnte sich die Prognose 2035 für indische KI-Rechenzentren ändern? Drei Szenarien
Der indische KI-Rechenzentrumsmarkt 2035 liegt zwischen 6,71 Mrd. USD und 13,64 Mrd. USD, mit einem Basisszenario von 9,91 Mrd. USD.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 6,71 Mrd. USD | 27,13 % | Grenzen bei Strom und Ausrüstung verringern die neue Kapazität ab 2027 um 25 %; KI-Anteil an neuen MW 52 % im Jahr 2035 |
| Basis | 9,91 Mrd. USD | 32,20 % | Neue indische IT-Kapazität 1.000 MW im Jahr 2030 und 1.250 MW im Jahr 2035; KI-Anteil 58 % im Jahr 2035 |
| Hoch | 13,64 Mrd. USD | 36,48 % | Fertigstellung 30 % schneller, näher am JLL-Pfad von 6 GW bis 2029; KI-Anteil 62 % |
Wer sind die führenden Unternehmen für KI-Rechenzentren in Indien, und welchen Marktanteil haben sie?
Die führenden Unternehmen für KI-Rechenzentren in Indien sind Yotta Data Services, CtrlS, NTT Data (Teil von Nippon Telegraph and Telephone, NTT), STT GDC India und AdaniConneX; DC Market Insights schätzt auf Basis seiner Erfassung angekündigter KI-Hallen und zugesagter MW, dass diese fünf als Eigentümer oder Entwickler rund 45 % der Ausgaben 2025 hielten, wobei Yotta mit rund 11 % der größte war.
- Yotta Data Services
- CtrlS Datacenters
- NTT Data
- STT GDC India
- AdaniConneX
- Nxtra by Airtel
- Sify Technologies
- Reliance Industries (Reliance Intelligence)
- Microsoft
- Amazon Web Services
- Tata Communications
- NVIDIA
- Equinix
- Schneider Electric
- Vertiv
NTT Data hat im vergangenen Jahrzehnt 3 Mrd. USD in die digitale Infrastruktur Indiens investiert und plant weitere 400 MW (Quelle: NTT Data). Die Rechenzentrumssparte von Sify Technologies meldete in den Ergebnissen für das Geschäftsjahr 2025-26 eine kumulierte verkaufte Kapazität von 129 MW (Quelle: Meldung von Sify bei der US Securities and Exchange Commission). Reliance und NVIDIA vereinbarten den Aufbau von KI-Infrastruktur in Rechenzentren, die auf 2.000 MW erweitert werden (Quelle: NVIDIA), und Tata Communications und NVIDIA entwickeln eine KI-Cloud in Indien (Quelle: NVIDIA). Schneider Electric und Vertiv liefern einen Großteil des elektrischen und kühltechnischen Inhalts dieser Hallen.
Was hat sich 2026 bei indischen KI-Rechenzentren verändert?
Sechs datierte Ereignisse zwischen Februar 2026 und August 2026 prägten den Markt von 946,74 Mio. USD.
- Im August 2026 teilte die Regierung dem Lok Sabha mit, dass die installierte Rechenzentrumskapazität rund 1.575 MW erreicht hatte, nach 375 MW im Jahr 2020. (Quelle: PIB)
- Im August 2026 prognostizierte JLL einen Anstieg der indischen Kapazität von 1,6 GW Mitte 2026 auf 6 GW bis 2029, wofür Investitionen von 110 Mrd. USD nötig sind. (Quelle: JLL)
- Im Juni 2026 vereinbarten RIL und Meta die Entwicklung eines KI-fähigen Rechenzentrums mit 168 MW in Jamnagar, Gujarat. (Quelle: RIL)
- Im Juni 2026 sicherte sich CtrlS bis zu 7.000 Crore Rs von CPP Investments, um seine Rechenzentrumsplattform auszubauen. (Quelle: CtrlS)
- Im April 2026 begann Google mit dem Bau seines KI-Hubs über 15 Mrd. USD in Visakhapatnam, Andhra Pradesh. (Quelle: Google)
- Im Februar 2026 sagte Adani bis 2035 100 Mrd. USD für mit erneuerbarer Energie betriebene, KI-fähige Rechenzentren zu, und Yotta kündigte 20.736 NVIDIA-Blackwell-Ultra-GPUs für seine Anlage D2 an. (Quelle: Adani Group; Yotta Data Services)
Weitere Länder- und Segmentstudien sind unter Branchen von DC Market Insights aufgeführt; für alle Workloads siehe den indischen Rechenzentrumsmarkt.
Wie hat DC Market Insights das Modell für den indischen KI-Rechenzentrumsmarkt erstellt? (Methodik)
Das Modell multipliziert für 2025 60 MW mit 9,00 Mio. USD je MW und addiert 68,29 Mio. USD Ausgaben für die installierte Basis. DC Market Insights hat den indischen KI-Rechenzentrumsmarkt bottom-up aufgebaut: Neue indische IT-Kapazität (300 MW im Jahr 2025, 1.250 MW im Jahr 2035, konsistent mit 375 MW installiert im Jahr 2020 und rund 1.575 MW im Jahr 2026) × KI-Anteil (20 % bis 58 %) × Facility- und Netzwerkinhalt je KI-MW (9,00 Mio. USD bis 10,60 Mio. USD) ergibt die Neubauausgaben, und installierte KI-Kapazität (170,7 MW bis 4.459,3 MW, mit 2 % Stilllegung pro Jahr) × Serviceausgaben je MW ergibt die Ausgaben für die installierte Basis. Die Aufteilungen nach Regionen und Bundesstaaten werden für 2025 und 2035 festgelegt, interpoliert und normiert, sodass jede Aufteilung in jedem Jahr die Gesamtsumme ergibt.
Drei Plausibilitätsgrenzen:
- Obergrenze 1: Die kumulierten Ausgaben 2026-2029 von 10,29 Mrd. USD entsprechen 9,4 % der 110 Mrd. USD an Rechenzentrumsinvestitionen, die Indien laut JLL bis 2029 benötigt (Quelle: JLL), die auch Grundstücke, Server und Hallen ohne KI umfassen.
- Obergrenze 2: Die 350 MW neuer indischer IT-Kapazität im Modell für 2026 sind rund ein Viertel der etwa 1.470 MW pro Jahr, die sich aus dem JLL-Pfad von 1,6 GW Mitte 2026 auf 6 GW bis 2029 ergeben (Quelle: JLL), und die 91 MW neuer KI-Kapazität sind 26 % davon.
- Untergrenze: 38.000 IndiaAI-GPUs (Quelle: PIB) benötigen mindestens 46 MW an KI-Hallen, also 414,00 Mio. USD an Facility-Inhalt bei 9,00 Mio. USD je MW, weniger als der Markt von 608,29 Mio. USD im Jahr 2025.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsattribute
- 02Forschungsmethodik
- 2.1Bauleistung: Neue KI-IT-Kapazität × Facility- und Netzwerkinhalt je MW
- 2.2Ausgaben für Service, DCIM und Erneuerung der installierten Basis
- 2.3Aufteilung nach Regionen und Bundesstaaten
- 2.4Plausibilitätsgrenzen: Investitionsobergrenze, Kapazitätsobergrenze und IndiaAI-GPU-Untergrenze
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktumfang und Definition: Was ist ein indisches KI-Rechenzentrum?
- 4.1Enthalten: Elektrik, Kühlung, Gebäudehülle und Ausbau, KI-Netzwerk-Fabric, Betriebsdienstleistungen und Software
- 4.2Ausgeschlossen: GPU- und CPU-Server, Speicher, Grundstücke, Strom, eigene Erneuerbare-Energien-Anlagen und GPU-as-a-Service-Erlöse
- 4.3Wie die Segmente zusammenpassen
- 05Warum sich die Schätzungen zum indischen KI-Rechenzentrumsmarkt unterscheiden
- 5.1Facility-Markt vs. breitere Definitionen
- 5.2Vergleich des Umfangs: Was enthalten ist und was nicht
- 06Treiber des indischen KI-Rechenzentrumsmarkts
- 6.1Zusagen der Hyperscaler übersteigen 47 Mrd. USD
- 6.2Die IndiaAI Mission stellt 38.000 GPUs auf einem öffentlichen Portal bereit
- 6.3Installierte Kapazität vervierfacht sich auf 1.575 MW, und die Nachfrage übersteigt das Angebot
- 07Markttrends
- 7.1Inferenz wächst von 243,32 Mio. USD auf 6,15 Mrd. USD
- 7.2Kühlung steigt von 17 % auf 21 % der Ausgaben
- 7.3Gujarat und Andhra Pradesh werden neben Mumbai zu KI-Hubs
- 08Marktherausforderungen
- 8.1Der Strombedarf von Rechenzentren könnte bis 2031-32 17 GW erreichen
- 8.2Die Fertigstellung bleibt um mehr als die Hälfte hinter den Ankündigungen zurück
- 09Marktchancen
- 9.1Südindien fügt 3,98 Mrd. USD hinzu
- 9.2Services für die installierte Basis erreichen 2,23 Mrd. USD
- 10Preisanalyse: Kosten eines KI-Rechenzentrums je MW in Indien
- 10.1Facility- und Netzwerkinhalt je neuem KI-MW
- 10.2Service- und Erneuerungsausgaben je installiertem KI-MW
- 10.3Öffentliche Preisanker: Adani, Google und IndiaAI-GPU-Preise
- 11Standards, Richtlinien und Regulierung
- 11.1Infrastrukturstatus (Unionshaushalt 2022-23)
- 11.2Unionshaushalt 2026-27
- 11.3Digital Personal Data Protection (DPDP) Rules 2025
- 11.4IndiaAI Mission
- 11.5Uttar Pradesh Data Centre Policy 2021
- 12Indischer KI-Rechenzentrumsmarkt nach Komponente
- 12.1Elektrische Infrastruktur
- 12.2Gebäudehülle und Ausbau
- 12.3Kühlinfrastruktur
- 12.4KI-Netzwerk-Fabric
- 12.5Betriebsdienstleistungen und Software
- 13Indischer KI-Rechenzentrumsmarkt nach Rechenzentrumstyp
- 13.1Hyperscale-Eigenbau
- 13.2Colocation und Wholesale-KI
- 13.3Souveräne und staatliche KI
- 13.4Unternehmens- und Edge-KI
- 14Indischer KI-Rechenzentrumsmarkt nach Workload
- 14.1KI-Training
- 14.2KI-Inferenz
- 15DC Exklusiv: Modell für den Facility-Inhalt je MW indischer KI-Anlagen und Matrix Komponente × Betreiber
- 15.1Eingangsgrößen des Modells für den Facility-Inhalt je MW
- 15.2Matrix Komponente × Rechenzentrumstyp, 2025
- 16Indischer KI-Rechenzentrumsmarkt nach Region
- 16.1Westindien
- 16.2Südindien
- 16.3Nordindien
- 16.4Ostindien
- 16.5Zentralindien
- 17Analyse der Bundesstaaten
- 17.1Maharashtra
- 17.2Tamil Nadu
- 17.3Telangana
- 17.4Uttar Pradesh
- 17.5Gujarat
- 17.6Karnataka
- 17.7Haryana
- 17.8Delhi
- 17.9Westbengalen
- 17.10Chhattisgarh
- 17.11Andhra Pradesh
- 17.12Odisha
- 18Prognoseszenarien 2035
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktanteilsanalyse, 2025
- 19.2Hyperscale-Bauherren: Google, Microsoft, AWS und Reliance
- 19.3Lieferanten von Strom- und Kühltechnik
- 20Unternehmensprofile
- 20.1Yotta Data Services
- 20.2CtrlS Datacenters
- 20.3NTT Data
- 20.4STT GDC India
- 20.5AdaniConneX
- 20.6Nxtra by Airtel
- 20.7Sify Technologies
- 20.8Reliance Industries (Reliance Intelligence)
- 20.9Google
- 20.10Microsoft
- 20.11Amazon Web Services
- 20.12Tata Communications
- 20.13NVIDIA
- 20.14Equinix
- 20.15Schneider Electric
- 20.16Vertiv
- 21Jüngste Entwicklungen
- 21.1Installierte Kapazität erreicht rund 1.575 MW (August 2026)
- 21.2JLL prognostiziert 6 GW bis 2029 (August 2026)
- 21.3KI-Rechenzentrum von RIL und Meta mit 168 MW in Jamnagar (Juni 2026)
- 21.4CtrlS sichert sich bis zu 7.000 Crore Rs von CPP Investments (Juni 2026)
- 21.5Google beginnt mit dem Bau des KI-Hubs in Visakhapatnam (April 2026)
- 21.6Adanis Zusage über 100 Mrd. USD und Yottas Blackwell-Ultra-GPUs (Februar 2026)
- 22Anhang und Glossar
- 22.1Abkürzungen: KI, GPU, MW, GW, kW, USV, CDU, DCIM, DPDP, PIB, CEA, KMU
- Abb. 1Größe des indischen KI-Rechenzentrumsmarkts, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsattribute
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Preis je MW, 2020-2035
- Tabelle 4Markt nach Komponente (Mio. USD)
- Tabelle 5Markt nach Rechenzentrumstyp (Mio. USD)
- Tabelle 6Markt nach Workload (Mio. USD)
- Tabelle 7Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 8Markt nach Region (Mio. USD)
- Tabelle 9Die 12 größten Bundesstaaten (Mio. USD)
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
946,74 Mio. USD im Jahr 2026, ein Plus von 55,6 % gegenüber 608,29 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 9,91 Mrd. USD erreichen.
Im Basisszenario um 32,20 % pro Jahr von 2025 bis 2035, mit einer Spanne von 27,13 % (niedrig) bis 36,48 % (hoch), da die neue KI-Kapazität von 60 MW im Jahr 2025 auf 725 MW im Jahr 2035 steigt.
608,29 Mio. USD an Facility-Ausgaben flossen 2025 in indische KI-Rechenzentren: Hallen für GPU-Cluster mit 40 kW bis über 130 kW pro Rack, gezählt werden Elektrik, Kühlung, Gebäudehülle, Netzwerk-Fabric und Betrieb, nicht aber die GPU-Server.
KI-Inferenz mit 38,12 % pro Jahr von 2025 bis 2035, ein Anstieg von 243,32 Mio. USD auf 6,15 Mrd. USD, da indische Banken, Telekommunikationsbetreiber und öffentliche Plattformen Modelle im Produktivbetrieb einsetzen.
Rund 9,00 Mio. USD je MW IT-Last im Jahr 2025, ohne Server, schätzt DC Market Insights, mit einem Anstieg auf 10,60 Mio. USD bis 2035, da sich Flüssigkeitskühlung verbreitet. IndiaAI vermietet GPUs für 65 Rs pro Stunde.
Südindien mit 36,72 % pro Jahr von 2025 bis 2035, ein Anstieg von 182,49 Mio. USD auf 4,16 Mrd. USD dank Googles Hub in Visakhapatnam und der Campusse in Chennai und Hyderabad; Westindien bleibt mit 52,00 % der Ausgaben 2025 die größte Region.
Rund 45 % der Ausgaben 2025 entfielen auf Yotta Data Services, CtrlS, NTT Data, STT GDC India und AdaniConneX, schätzt DC Market Insights; Google, Microsoft, AWS und Reliance führen den Hyperscale-Ausbau an.
Über 38.000 GPUs zu einem subventionierten Preis von 65 Rs pro Stunde, im Rahmen eines im März 2024 genehmigten Fünfjahresbudgets von 10.371,92 Crore Rs. Sie benötigen rund 46 MW bis 57 MW an KI-Hallenkapazität.
946,74 Mio. USD im Jahr 2026 ist der Facility-Wert von DC Market Insights; die Schätzungen unterscheiden sich, weil breitere Abgrenzungen GPU-Server, Grundstücke, Kraftwerke und GPU-Cloud-Umsätze einbeziehen, die diese Schätzung ausschließt.
946,74 Mio. USD werden 2026 für die KI-Hallen ausgegeben, in denen Training und Inferenz künstlicher neuronaler Netze laufen; der Markt für Software für neuronale Netze selbst ist nicht Teil dieser Facility-Schätzung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.