
Mercato dei data center AI in India: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
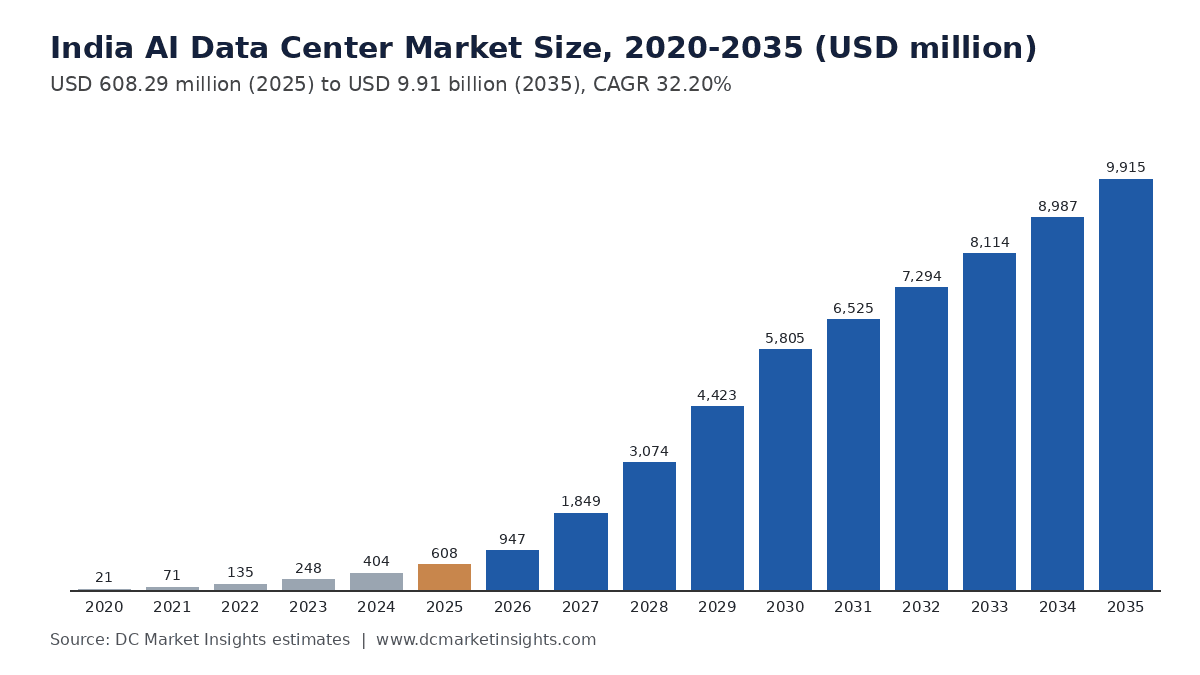
Nel 2025 il valore del Mercato dei data center AI in India era pari a USD 608.3 milioni; si prevede che raggiunga USD 9,910.0 milioni entro il 2035, con un CAGR del 32.2%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 12 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione del mercato: che cos'è un data center AI in India?
- 05Perché le stime sul mercato dei data center AI in India differiscono
- 06Fattori trainanti del mercato dei data center AI in India
- 07Tendenze di mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo per MW dei data center AI in India
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center AI in India è valutato USD 946,74 milioni nel 2026 e si prevede che raggiunga USD 9,91 miliardi entro il 2035, rispetto a USD 608,29 milioni nel 2025, con un CAGR del 32,20% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende l’infrastruttura delle strutture costruite in India per i carichi di lavoro di intelligenza artificiale (AI): sistemi elettrici, raffreddamento, involucro edilizio e allestimento, la rete fabric dei cluster AI e i servizi operativi e il software che gestiscono queste sale; i server con unità di elaborazione grafica (GPU) sono esclusi. Il riscontro sulle costruzioni del 2025 è pari a 60 megawatt (MW) di nuova capacità AI di tecnologia dell’informazione (IT) × USD 9,00 milioni di contenuto infrastrutturale e di rete per MW = USD 540,00 milioni di spesa per nuove costruzioni, più 170,7 MW di capacità AI installata × USD 400 mila per MW di spesa per servizi e rinnovo = USD 68,29 milioni. L’Inferenza AI è il segmento più rapido, al 38,12% annuo, poiché banche, operatori di telecomunicazioni e piattaforme pubbliche indiane mettono i modelli in produzione, e l’India meridionale è la regione dell’India a crescita più rapida, al 36,72% annuo, perché l’hub di Google su scala di gigawatt a Visakhapatnam e i campus di Chennai e Hyderabad entrano in funzione.
Statistiche chiave del mercato: quanto vale il mercato dei data center AI in India nel 2026?
DC Market Insights valuta il mercato dei data center AI in India USD 946,74 milioni nel 2026, il 55,6% in più rispetto ai USD 608,29 milioni del 2025, poiché la nuova capacità AI sale da 60 MW a 91 MW.
- Dimensione del mercato 2025: USD 608,29 milioni
- Dimensione del mercato 2026: USD 946,74 milioni
- Dimensione del mercato 2030: USD 5,80 miliardi
- Dimensione del mercato 2035: USD 9,91 miliardi
- CAGR 2025-2035: 32,20% (scenario basso 27,13%, scenario alto 36,48%)
- Componente principale: Infrastruttura elettrica, 38,00% della spesa 2025 (USD 231,15 milioni)
- Segmento più rapido: Inferenza AI, 38,12% annuo
- Regione leader: India occidentale, 52,00% della spesa 2025; regione a crescita più rapida: India meridionale, 36,72%
- Stato principale: Maharashtra, USD 279,81 milioni nel 2025
- Leader di mercato: Yotta Data Services, circa l’11% della spesa 2025 (stima DC Market Insights)
Sintesi del mercato dei data center AI in India: quanto ha speso l’India per le sale AI nel 2025?
Nel 2025 l’India ha speso USD 608,29 milioni in infrastrutture per data center AI. La dimensione del mercato dei data center AI in India è stata valutata USD 21,39 milioni nel 2020, ha raggiunto USD 608,29 milioni nel 2025 e si prevede che raggiunga USD 9,91 miliardi entro il 2035, con un CAGR del 32,20% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 95,33% annuo partendo da una base molto ridotta, mentre la quota AI della nuova capacità indiana è salita dal 3% al 20%.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei data center AI in India 2025 | USD 608,29 milioni |
| Dimensione del mercato dei data center AI in India 2026 | USD 946,74 milioni |
| CAGR del mercato dei data center AI in India (2025-2035) | 32,20% |
| Dimensione del mercato dei data center AI in India 2035 | USD 9,91 miliardi |
DC Market Insights stima che la nuova capacità AI in India salga da 60 MW nel 2025 a 500 MW nel 2030 e a 725 MW nel 2035, portando il mercato a USD 5,80 miliardi nel 2030. La capacità installata dei data center in India è cresciuta da 375 MW nel 2020 a circa 1.575 MW nel 2026 (Fonte: Press Information Bureau (PIB), risposta alla Lok Sabha), e la quota AI di ogni nuovo MW sale dal 20% nel 2025 al 58% nel 2035. L’India è il grande Paese a crescita più rapida nel mercato dei data center AI in Asia Pacifico, e il mercato complessivo per tutti i carichi di lavoro è dimensionato nel report sul mercato dei data center in India.
Punti chiave:
- USD 608,29 milioni nel 2025, USD 946,74 milioni nel 2026 e USD 9,91 miliardi entro il 2035, con un CAGR del 32,20%.
- L’Infrastruttura elettrica è il componente principale con il 38,00% (USD 231,15 milioni).
- L’India occidentale è in testa con il 52,00%; l’India meridionale cresce più rapidamente, al 36,72%.
- Nel 2025 una sala per data center AI in India costa circa USD 9,00 milioni per MW da costruire e attrezzare, server esclusi.
- L’Hyperscale in autocostruzione supera la colocation come principale acquirente, con il 46,00% della spesa entro il 2035.
Che cos’è un data center AI in India e cosa comprende il mercato?
Un data center AI in India è una struttura, o una sala al suo interno, costruita per cluster di GPU e acceleratori da 40 kilowatt (kW) a oltre 130 kW per rack; il mercato dei data center AI in India comprende l’infrastruttura di queste sale, un mercato da USD 608,29 milioni nel 2025. Il secondo edificio di Yotta a Greater Noida da 60 MW, Data Center 2 (D2), che ospiterà 20.736 GPU NVIDIA Corporation (NVIDIA) Blackwell Ultra raffreddate a liquido, ne è un esempio tipico (Fonte: Yotta Data Services).
Incluso: quadri di media e bassa tensione, trasformatori, gruppi di continuità (UPS), condotti sbarre e generatori diesel (Infrastruttura elettrica); chiller, unità di distribuzione del refrigerante (CDU), raffreddamento direct-to-chip e a immersione (Infrastruttura di raffreddamento); l’involucro, l’allestimento strutturale e la costruzione degli spazi bianchi (Involucro edilizio e allestimento); l’interconnessione GPU di back-end e gli switch fabric di front-end, l’ottica e il cablaggio (Rete fabric AI); e la messa in servizio, le operazioni, la manutenzione, il software di gestione dell’infrastruttura del data center (DCIM) e il rinnovo (Servizi operativi e software). Escluso: server GPU e con unità di elaborazione centrale (CPU), storage, terreni, bollette elettriche, impianti rinnovabili dedicati e ricavi da noleggio GPU-as-a-service. L’addestramento e l’inferenza delle reti neurali artificiali, i carichi di lavoro alla base del mercato indiano delle reti neurali artificiali, si svolgono in queste sale; il software delle reti neurali in sé è escluso da questa stima infrastrutturale.
Come si combinano i segmenti: ciascuna delle tre dimensioni (componente, tipo di data center e carico di lavoro) suddivide lo stesso totale di USD 608,29 milioni nel 2025 e gli stessi USD 9,91 miliardi nel 2035, e le cinque regioni e i 12 stati indiani sommano agli stessi totali.
Perché le stime sul mercato dei data center AI in India differiscono?
I dati pubblicati sui data center AI in India vanno da meno di USD 1 miliardo a decine di miliardi perché misurano cose diverse; DC Market Insights stima il mercato delle infrastrutture in USD 946,74 milioni nel 2026. Le definizioni più ampie aggiungono i server GPU stessi (la sola installazione D2 da 60 MW di Yotta comporta oltre USD 2 miliardi di investimento, per lo più acceleratori; Fonte: Yotta Data Services), terreni e centrali elettriche, ricavi da cloud AI e GPU-as-a-service, e l’intera pipeline di data center, costruiti o meno per l’AI.
| Elemento | Incluso in questo report? | Perché |
|---|---|---|
| Impianti elettrici, raffreddamento, involucro e allestimento delle sale AI | Sì (USD 498,80 milioni nel 2025) | Costruiti specificamente per le densità dei rack AI |
| Rete fabric AI | Sì (USD 60,83 milioni) | Parte dell’infrastruttura del cluster, non del server |
| Operazioni, DCIM e rinnovo | Sì (USD 48,66 milioni) | Spesa ricorrente sulla base AI installata |
| Server GPU e storage | No | Hardware di calcolo importato con un proprio ciclo di prezzi |
| Ricavi da noleggio cloud GPU | No | Ricavi da servizi, conterebbero due volte l’infrastruttura |
| Sale convenzionali aziendali e cloud | No | Coperte dal report sul mercato dei data center in India |
Esclusi anche nel testo: server GPU, acceleratori, sistemi di storage, terreni, impianti solari ed eolici dedicati, bollette elettriche, abbonamenti GPU-as-a-service e cloud AI, e sale convenzionali non AI. Inclusi tra i gruppi di acquirenti: hyperscaler, operatori di colocation e wholesale, programmi di calcolo governativi e sovrani, e imprese, comprese le piccole e medie imprese (PMI) che acquistano sale edge AI. Il report sul mercato dei data center in India fornisce il totale per tutti i carichi di lavoro.
Cosa guida la domanda di data center AI in India dopo la IndiaAI Mission e l’hub di Visakhapatnam?
A guidare il mercato è la nuova capacità AI di 91 MW nel 2026, rispetto ai 60 MW del 2025. DC Market Insights stima che l’India aggiunga 350 MW di capacità IT nel 2026, di cui il 26% costruito per l’AI, e ogni MW AI comporta USD 9,24 milioni di contenuto infrastrutturale e di rete.
Gli impegni degli hyperscaler superano USD 47 miliardi
Nell’ottobre 2025 Google ha impegnato circa USD 15 miliardi nel periodo 2026-2030 per il suo primo hub AI in India a Visakhapatnam, con AdaniConneX e Bharti Airtel (Airtel) come partner (Fonte: Google), e ha avviato i lavori nell’aprile 2026 (Fonte: Google). Nel dicembre 2025 Microsoft ha impegnato USD 17,5 miliardi negli anni solari dal 2026 al 2029, in aggiunta ai USD 3 miliardi annunciati nel gennaio 2025 (Fonte: Microsoft). Amazon Web Services (AWS) prevede USD 12,7 miliardi di infrastrutture cloud in India entro il 2030, portando il suo impegno totale a USD 16,4 miliardi (Fonte: Amazon). DC Market Insights stima che questi tre programmi sostengano circa USD 1,2 miliardi all’anno di spesa per infrastrutture AI dal 2027, motivo per cui l’Hyperscale in autocostruzione cresce del 33,40% annuo.
La IndiaAI Mission mette 38.000 GPU su un portale pubblico
Il Gabinetto ha approvato la IndiaAI Mission nel marzo 2024 con uno stanziamento di Rs 10.371,92 crore in cinque anni; partendo da un obiettivo iniziale di 10.000 GPU è arrivata a 38.000 GPU offerte alla tariffa agevolata di Rs 65 all’ora (Fonte: PIB). Con circa 1,2 kW-1,5 kW per GPU, rete inclusa, 38.000 GPU richiedono da 46 MW a 57 MW di carico IT, ovvero da USD 0,41 miliardi a USD 0,51 miliardi di contenuto infrastrutturale a USD 9,00 milioni per MW. L’AI sovrana e governativa detiene quindi il 12,00% della spesa, USD 72,99 milioni nel 2025.
La capacità installata si è quadruplicata a 1.575 MW e la domanda supera l’offerta
La capacità installata dei data center in India è salita da 375 MW nel 2020 a circa 1.575 MW (Fonte: PIB), e nel primo semestre (H1) del 2026 l’assorbimento ha raggiunto 101 MW a fronte di 85 MW di nuova offerta (Fonte: Jones Lang LaSalle (JLL)). JLL prevede che la capacità salga da 1,6 gigawatt (GW) a metà 2026 a 6 GW entro il 2029, richiedendo USD 110 miliardi di investimenti (Fonte: JLL). DC Market Insights modella un percorso di consegna più lento, da 300 MW di nuova capacità IT nel 2025 a 1.000 MW nel 2030, e porta la relativa quota AI dal 20% al 50%, il che porta il mercato da USD 608,29 milioni a USD 5,80 miliardi.
Quali tendenze stanno ridisegnando lo sviluppo dei data center AI in India?
Tre tendenze plasmano il mercato dei data center AI in India: l’inferenza che sale dal 40% della spesa 2025 al 62% entro il 2035, il raffreddamento a liquido in ogni nuova sala AI e i campus AI che si spostano verso stati costieri e secondari ricchi di energia.
L’inferenza cresce da USD 243,32 milioni a USD 6,15 miliardi
L’Inferenza AI cresce del 38,12% annuo contro il 26,29% dell’Addestramento AI, perché i modelli in lingue indiane, il controllo delle frodi nei pagamenti e l’AI per le reti di telecomunicazione richiedono capacità vicina agli utenti a Mumbai, Chennai, Hyderabad e nella National Capital Region (NCR) di Delhi. Nel modello di DC Market Insights l’inferenza supera l’addestramento nel 2030.
Il raffreddamento sale dal 17% al 21% della spesa
L’Infrastruttura di raffreddamento cresce del 35,02%, da USD 103,41 milioni a USD 2,08 miliardi. Le GPU del D2 di Yotta sono raffreddate a liquido (Fonte: Yotta Data Services), lo schema alla base dell’aggiunta di CDU e circuiti a piastra fredda ai chiller nelle estati indiane a 40 °C. Il dettaglio per tipo di raffreddamento è nel report sul mercato del raffreddamento dei data center in India.
Gujarat e Andhra Pradesh si affiancano a Mumbai come hub AI
Reliance Industries Limited (RIL) svilupperà un data center abilitato all’AI da 168 MW a Jamnagar per Meta (Fonte: RIL), e la sua unità Reliance Intelligence prevede lì data center AI su scala di gigawatt alimentati da energia verde (Fonte: RIL). Insieme all’hub di Google a Visakhapatnam, questi progetti portano il Gujarat da USD 36,50 milioni a USD 694,03 milioni e l’Andhra Pradesh da USD 6,08 milioni a USD 1,29 miliardi entro il 2035.
Quali sfide frenano il mercato dei data center AI in India?
Energia e velocità di consegna sono le due sfide e, insieme, spiegano il divario di USD 3,21 miliardi tra lo scenario base e quello basso per il 2035.
La domanda di energia dei data center potrebbe raggiungere 17 GW entro il 2031-32
Un documento informativo del PIB che cita la Central Electricity Authority (CEA) afferma che la domanda di energia dei data center in India potrebbe raggiungere 17 GW entro il 2031-32 (Fonte: PIB). Ogni MW AI richiede alimentazioni da doppia rete e, per gli acquirenti di energia verde, contratti rinnovabili in open access; le Green Energy Open Access Rules 2022 hanno ridotto la soglia per l’open access da 1 MW a 100 kW (Fonte: PIB, Ministero dell’Energia). Nello scenario basso, dal 2027 vengono consegnati il 25% di MW in meno e il mercato raggiunge USD 6,71 miliardi nel 2035 invece di USD 9,91 miliardi.
Le consegne restano indietro rispetto agli annunci di oltre la metà
Nel primo semestre (H1) 2026 sono stati consegnati 85 MW di offerta mentre l’assorbimento è stato di 101 MW (Fonte: JLL), e il PIB conta quasi USD 70 miliardi di investimenti in data center in corso e altri USD 90 miliardi annunciati (Fonte: PIB). DC Market Insights ipotizza che l’India raggiunga 4.945 MW di capacità installata entro il 2030, al di sotto dei quasi 8 GW previsti nel documento informativo del PIB (Fonte: PIB), perché trasformatori, quadri elettrici e squadre qualificate per la messa in servizio limitano la velocità con cui i MW annunciati diventano sale operative.
Dove sono le nuove opportunità di ricavo nei data center AI indiani?
L’India meridionale aggiunge USD 3,98 miliardi di spesa annua tra il 2025 e il 2035, e i servizi sulla base installata raggiungono USD 2,23 miliardi entro il 2035.
L’India meridionale aggiunge USD 3,98 miliardi
L’India meridionale cresce da USD 182,49 milioni a USD 4,16 miliardi. ST Telemedia (STT) Global Data Centres (GDC) India, ovvero STT GDC India, gestisce oltre 400 MW di carico IT critico in 30 data center e ha impegnato Rs 4.200 crore a Chennai (Fonte: STT GDC India), e la region cloud India South Central di Microsoft a Hyderabad dispone di tre zone di disponibilità (Fonte: Microsoft).
I servizi sulla base installata raggiungono USD 2,23 miliardi
La capacità AI installata sale da 170,7 MW nel 2025 a 4.459,3 MW nel 2035, e la spesa per servizi, DCIM e rinnovo per MW da USD 400 mila a USD 500 mila all’anno, quindi il bacino della base installata cresce da USD 68,29 milioni a USD 2,23 miliardi. Il software di monitoraggio è dimensionato nel report sul mercato della gestione dell’infrastruttura dei data center (DCIM) in India.
Quanto costa un data center AI per MW in India?
Secondo le stime di DC Market Insights, nel 2025 un data center AI in India costava circa USD 9,00 milioni per MW di carico IT da costruire e attrezzare, server esclusi, cifra che sale a USD 10,60 milioni per MW entro il 2035 con la diffusione del raffreddamento a liquido e di catene elettriche più dense; si tratta di circa il 18% in meno rispetto alla media dell’Asia Pacifico di USD 11,00 milioni, perché le opere civili e la manodopera costano meno.
| Anno | Contenuto infrastrutturale e di rete per nuovo MW AI (USD milioni) | Servizi e rinnovo per MW AI installato (USD mila all’anno) | Nuova capacità IT AI (MW) | Quota AI della nuova capacità indiana |
|---|---|---|---|---|
| 2020 | 7,50 | 300 | 1,8 | 3% |
| 2025 | 9,00 | 400 | 60,0 | 20% |
| 2030 | 10,20 | 450 | 500,0 | 50% |
| 2035 | 10,60 | 500 | 725,0 | 58% |
Riferimenti di prezzo pubblici: Adani ha impegnato USD 100 miliardi in data center hyperscale pronti per l’AI e alimentati da rinnovabili entro il 2035 e punta a 5 GW con AdaniConneX (Fonte: Adani Group), circa USD 20 milioni per MW inclusi gli impianti di generazione; il programma da USD 15 miliardi di Google a Visakhapatnam include energia e collegamenti sottomarini (Fonte: Google). I canoni di calcolo offrono il punto di vista dell’acquirente: IndiaAI offre GPU a Rs 65 all’ora (Fonte: PIB), circa Rs 5,7 lakh per GPU all’anno a pieno utilizzo.
Quali norme e politiche orientano gli investimenti nei data center AI in India?
Cinque norme orientano il mercato da USD 608,29 milioni: lo status di infrastruttura, l’esenzione fiscale del 2026, la protezione dei dati, la IndiaAI Mission e le politiche statali sui data center.
- Status di infrastruttura (Union Budget 2022-23): i data center sono stati aggiunti alla Harmonized List of Infrastructure, facilitando i finanziamenti a lungo termine (Fonte: PIB).
- Union Budget 2026-27: un’esenzione fiscale fino al 2047 per i fornitori esteri di servizi cloud idonei che utilizzano servizi di data center dall’India, e un margine di safe harbour proposto del 15% sui costi per gli operatori nazionali che li servono (Fonte: PIB).
- Digital Personal Data Protection (DPDP) Rules 2025: notificate il 14 novembre 2025 con un periodo di adeguamento graduale di 18 mesi, riportano in patria i dati regolamentati e la loro elaborazione AI (Fonte: PIB).
- IndiaAI Mission: Rs 10.371,92 crore in cinque anni e oltre 38.000 GPU integrate entro marzo 2026 (Fonte: PIB, risposta alla Lok Sabha).
- Uttar Pradesh Data Centre Policy 2021: un obiettivo di 250 MW con esenzione del 100% dall’imposta sull’elettricità per 10 anni e alimentazione da doppia rete (Fonte: Invest UP).
Quale segmento guida il mercato dei data center AI in India e qual è il segmento a crescita più rapida?
L’Inferenza AI è il segmento dei data center AI in India a crescita più rapida, al 38,12% annuo fino al 2035, e l’Infrastruttura elettrica è il componente principale con il 38,00% della spesa 2025 (USD 231,15 milioni).
Per componente: l’Infrastruttura elettrica è in testa con il 38,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 231,15 | 38,00% | 3.569,27 | 31,48% |
| Involucro edilizio e allestimento | 164,24 | 27,00% | 2.181,22 | 29,52% |
| Infrastruttura di raffreddamento | 103,41 | 17,00% | 2.082,08 | 35,02% |
| Rete fabric AI | 60,83 | 10,00% | 1.090,61 | 33,46% |
| Servizi operativi e software | 48,66 | 8,00% | 991,47 | 35,18% |
Servizi operativi e software è il componente a crescita più rapida, al 35,18%, grazie all’espansione della base installata, seguito dall’Infrastruttura di raffreddamento al 35,02%.
Per tipo di data center: l’Hyperscale in autocostruzione è in testa con il 42,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale in autocostruzione | 255,48 | 42,00% | 4.560,74 | 33,40% |
| Colocation e wholesale AI | 231,15 | 38,00% | 3.569,27 | 31,48% |
| AI sovrana e governativa | 72,99 | 12,00% | 1.189,76 | 32,20% |
| AI aziendale ed edge | 48,66 | 8,00% | 594,88 | 28,45% |
Colocation e wholesale AI segue da vicino con il 38,00%: CtrlS Datacenters (CtrlS) dichiara oltre 370 MW di capacità e 4,4 GW di progetti in esecuzione, sostenuti da un massimo di Rs 7.000 crore del Canada Pension Plan Investment Board (CPP Investments) (Fonte: CtrlS), e Nxtra by Airtel dispone di circa 300 MW e punta a 1 GW (Fonte: Bharti Airtel). La capacità in locazione è dimensionata nel report sul mercato della colocation dei data center in India.
Per carico di lavoro: l’Addestramento AI è in testa con il 60,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 364,97 | 60,00% | 3.767,57 | 26,29% |
| Inferenza AI | 243,32 | 40,00% | 6.147,08 | 38,12% |
L’Addestramento AI acquista ancora USD 3,77 miliardi nel 2035, ma la sua quota scende dal 60% al 38%.
DC Exclusive: il modello del contenuto infrastrutturale AI per MW in India e la matrice Componente × Operatore
Gli hyperscaler in autocostruzione acquistano il 46,7% della spesa 2025 per il raffreddamento AI in India. Si tratta di una stima modellata da DC Market Insights, costruita a partire da 4 input (nuovi MW IT indiani, quota AI dei nuovi MW, contenuto infrastrutturale e di rete per MW AI e spesa per servizi per MW AI installato, ciascuno per 16 anni) e verificata rispetto ai 33 dati del registro delle fonti. La matrice suddivide il mercato 2025 di USD 608,29 milioni per componente e tipo di data center; righe e colonne sommano ai totali dei segmenti riportati sopra.
| Componente (USD milioni, 2025) | Hyperscale in autocostruzione | Colocation e wholesale AI | AI sovrana e governativa | AI aziendale ed edge | Totale |
|---|---|---|---|---|---|
| Infrastruttura elettrica | 99,63 | 85,41 | 27,21 | 18,89 | 231,14 |
| Infrastruttura di raffreddamento | 48,32 | 36,02 | 11,48 | 7,59 | 103,41 |
| Involucro edilizio e allestimento | 63,18 | 69,21 | 19,17 | 12,68 | 164,24 |
| Rete fabric AI | 27,14 | 21,15 | 8,09 | 4,46 | 60,84 |
| Servizi operativi e software | 17,20 | 19,36 | 7,05 | 5,05 | 48,66 |
| Totale | 255,47 | 231,15 | 73,00 | 48,67 | 608,29 |
Colocation e wholesale AI acquista USD 69,21 milioni di involucro e allestimento, più degli hyperscaler, perché gli operatori wholesale costruiscono l’involucro prima che i clienti definiscano il raffreddamento.
Quale regione indiana guida la spesa per data center AI e quale cresce più rapidamente?
L’India occidentale guida il mercato dei data center AI in India con il 52,00% della spesa 2025 (USD 316,31 milioni), e l’India meridionale è la regione a crescita più rapida del mercato dei data center AI in India, al 36,72% annuo fino al 2035, davanti all’India orientale e all’India centrale, che partono da basi ridotte.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| India occidentale | 316,31 | 52,00% | 3.965,86 | 28,77% |
| India meridionale | 182,49 | 30,00% | 4.164,15 | 36,72% |
| India settentrionale | 85,16 | 14,00% | 1.189,76 | 30,17% |
| India orientale | 12,17 | 2,00% | 297,44 | 37,67% |
| India centrale | 12,17 | 2,00% | 297,44 | 37,67% |
L’India occidentale detiene una quota del 52,00%
Il mercato dei data center AI dell’India occidentale valeva USD 316,31 milioni nel 2025 e raggiunge USD 3,97 miliardi entro il 2035, al 28,77%. AWS prevede USD 8,3 miliardi di infrastrutture cloud nella sua region di Mumbai, nel Maharashtra, entro il 2030 (Fonte: Amazon), e il sito RIL da 168 MW di Jamnagar serve Meta (Fonte: RIL).
L’India meridionale detiene una quota del 30,00%
Il mercato dei data center AI dell’India meridionale valeva USD 182,49 milioni nel 2025 e raggiunge USD 4,16 miliardi entro il 2035, al 36,72%, il ritmo più rapido delle cinque regioni, perché l’hub di Google a Visakhapatnam ha avviato i lavori nell’aprile 2026 (Fonte: Google) e STT GDC India si sta espandendo a Chennai (Fonte: STT GDC India).
L’India settentrionale detiene una quota del 14,00%
Il mercato dei data center AI dell’India settentrionale valeva USD 85,16 milioni nel 2025 e raggiunge USD 1,19 miliardi entro il 2035, al 30,17%. Il D2 da 60 MW di Yotta a Greater Noida (Fonte: Yotta Data Services) rientra nella politica sui data center dell’Uttar Pradesh (Fonte: Invest UP).
L’India orientale detiene una quota del 2,00%
Il mercato dei data center AI dell’India orientale valeva USD 12,17 milioni nel 2025 e raggiunge USD 297,44 milioni entro il 2035, al 37,67%, trainato dalle sale edge e aziendali di Kolkata e dai primi campus pronti per l’AI dell’Odisha.
L’India centrale detiene una quota del 2,00%
Il mercato dei data center AI dell’India centrale valeva USD 12,17 milioni nel 2025 e raggiunge USD 297,44 milioni entro il 2035, al 37,67%, trainato dai parchi GPU in Chhattisgarh e Madhya Pradesh, che offrono terreni ed energia a prezzi inferiori rispetto a Mumbai.
Quali stati indiani guidano la spesa per data center AI?
Il Maharashtra è in testa con USD 279,81 milioni nel 2025, e l’Andhra Pradesh è lo stato a crescita più rapida, al 70,85% annuo, raggiungendo USD 1,29 miliardi entro il 2035 grazie all’hub di Google a Visakhapatnam.
| Posizione | Stato | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Maharashtra | India occidentale | 279,81 | 46,00% | 3.271,83 | 27,88% |
| 2 | Tamil Nadu | India meridionale | 79,08 | 13,00% | 1.189,76 | 31,14% |
| 3 | Telangana | India meridionale | 60,83 | 10,00% | 991,47 | 32,20% |
| 4 | Uttar Pradesh | India settentrionale | 48,66 | 8,00% | 694,03 | 30,44% |
| 5 | Gujarat | India occidentale | 36,50 | 6,00% | 694,03 | 34,25% |
| 6 | Karnataka | India meridionale | 30,41 | 5,00% | 495,73 | 32,20% |
| 7 | Haryana | India settentrionale | 24,33 | 4,00% | 347,01 | 30,44% |
| 8 | Delhi | India settentrionale | 12,17 | 2,00% | 148,72 | 28,45% |
| 9 | Bengala Occidentale | India orientale | 9,12 | 1,50% | 198,29 | 36,05% |
| 10 | Chhattisgarh | India centrale | 9,12 | 1,50% | 198,29 | 36,05% |
| 11 | Andhra Pradesh | India meridionale | 6,08 | 1,00% | 1.288,90 | 70,85% |
| 12 | Odisha | India orientale | 3,04 | 0,50% | 99,15 | 41,68% |
I 12 stati detengono il 98,5% della spesa 2025; Kerala, Madhya Pradesh e gli altri stati costituiscono il resto. Tra i grandi stati, il Gujarat cresce più rapidamente, al 34,25%, con lo sviluppo di Jamnagar.
Come potrebbe cambiare la previsione 2035 per i data center AI in India? Tre scenari
Nel 2035 il mercato dei data center AI in India varia da USD 6,71 miliardi a USD 13,64 miliardi, con uno scenario base di USD 9,91 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 6,71 miliardi | 27,13% | I limiti di energia e apparecchiature riducono la nuova capacità del 25% dal 2027; quota AI dei nuovi MW al 52% nel 2035 |
| Base | USD 9,91 miliardi | 32,20% | Nuova capacità IT indiana di 1.000 MW nel 2030 e 1.250 MW nel 2035; quota AI al 58% nel 2035 |
| Alto | USD 13,64 miliardi | 36,48% | Consegne più rapide del 30%, più vicine al percorso JLL di 6 GW entro il 2029; quota AI al 62% |
Quali sono le principali aziende di data center AI in India e quali sono le loro quote di mercato?
Le principali aziende di data center AI in India sono Yotta Data Services, CtrlS, NTT Data (parte di Nippon Telegraph and Telephone, NTT), STT GDC India e AdaniConneX; DC Market Insights stima che queste cinque detenessero circa il 45% della spesa 2025 come proprietari o sviluppatori, con Yotta la maggiore a circa l’11%, sulla base della sua mappatura delle sale AI annunciate e dei MW impegnati.
- Yotta Data Services
- CtrlS Datacenters
- NTT Data
- STT GDC India
- AdaniConneX
- Nxtra by Airtel
- Sify Technologies
- Reliance Industries (Reliance Intelligence)
- Microsoft
- Amazon Web Services
- Tata Communications
- NVIDIA
- Equinix
- Schneider Electric
- Vertiv
NTT Data ha investito USD 3 miliardi nelle infrastrutture digitali indiane nell’ultimo decennio e prevede altri 400 MW (Fonte: NTT Data). L’unità data center di Sify Technologies ha riportato una capacità venduta cumulativa di 129 MW nei risultati dell’esercizio 2025-26 (Fonte: deposito di Sify presso la US Securities and Exchange Commission). Reliance e NVIDIA hanno concordato di costruire infrastrutture AI in data center che si espanderanno fino a 2.000 MW (Fonte: NVIDIA), e Tata Communications e NVIDIA stanno sviluppando un cloud AI in India (Fonte: NVIDIA). Schneider Electric e Vertiv forniscono gran parte del contenuto elettrico e di raffreddamento di queste sale.
Cosa è cambiato nei data center AI in India nel 2026?
Sei eventi datati tra febbraio 2026 e agosto 2026 hanno plasmato il mercato da USD 946,74 milioni.
- Nell’agosto 2026 il governo ha comunicato alla Lok Sabha che la capacità installata dei data center aveva raggiunto circa 1.575 MW, rispetto ai 375 MW del 2020. (Fonte: PIB)
- Nell’agosto 2026 JLL ha previsto che la capacità indiana salga da 1,6 GW a metà 2026 a 6 GW entro il 2029, richiedendo USD 110 miliardi di investimenti. (Fonte: JLL)
- Nel giugno 2026 RIL e Meta hanno concordato di sviluppare un data center abilitato all’AI da 168 MW a Jamnagar, nel Gujarat. (Fonte: RIL)
- Nel giugno 2026 CtrlS si è assicurata fino a Rs 7.000 crore da CPP Investments per espandere la propria piattaforma di data center. (Fonte: CtrlS)
- Nell’aprile 2026 Google ha avviato i lavori del suo hub AI da USD 15 miliardi a Visakhapatnam, nell’Andhra Pradesh. (Fonte: Google)
- Nel febbraio 2026 Adani ha impegnato USD 100 miliardi in data center pronti per l’AI e alimentati da rinnovabili entro il 2035, e Yotta ha annunciato 20.736 GPU NVIDIA Blackwell Ultra per la sua struttura D2. (Fonte: Adani Group; Yotta Data Services)
Altri studi per Paese e per segmento sono elencati in settori di DC Market Insights; per tutti i carichi di lavoro si veda il mercato dei data center in India.
Come ha costruito DC Market Insights il modello del mercato dei data center AI in India? (Metodologia)
Il modello moltiplica 60 MW per USD 9,00 milioni per MW per il 2025 e aggiunge USD 68,29 milioni di spesa sulla base installata. DC Market Insights ha costruito il mercato dei data center AI in India con un approccio bottom-up: nuova capacità IT indiana (300 MW nel 2025, 1.250 MW nel 2035, coerente con 375 MW installati nel 2020 e circa 1.575 MW nel 2026) × quota AI (dal 20% al 58%) × contenuto infrastrutturale e di rete per MW AI (da USD 9,00 milioni a USD 10,60 milioni) dà la spesa per nuove costruzioni, e la capacità AI installata (da 170,7 MW a 4.459,3 MW, con il 2% dismesso ogni anno) × la spesa per servizi per MW dà la spesa sulla base installata. Le ripartizioni per regione e stato sono fissate per il 2025 e il 2035, interpolate e normalizzate in modo che ogni ripartizione sommi al totale in ogni anno.
Tre verifiche dei limiti:
- Tetto 1: la spesa cumulativa 2026-2029 di USD 10,29 miliardi è pari al 9,4% dei USD 110 miliardi di investimenti in data center di cui, secondo JLL, l’India avrà bisogno entro il 2029 (Fonte: JLL), che comprendono anche terreni, server e sale non AI.
- Tetto 2: i 350 MW di nuova capacità IT indiana nel 2026 del modello sono circa un quarto dei circa 1.470 MW all’anno impliciti nel percorso JLL da 1,6 GW a metà 2026 a 6 GW entro il 2029 (Fonte: JLL), e i 91 MW di nuova capacità AI ne rappresentano il 26%.
- Soglia minima: le 38.000 GPU della IndiaAI (Fonte: PIB) richiedono almeno 46 MW di sale AI, ovvero USD 414,00 milioni di contenuto infrastrutturale a USD 9,00 milioni per MW, al di sotto del mercato di USD 608,29 milioni del 2025.
Approccio completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Riscontro sulle costruzioni: nuova capacità IT AI × contenuto infrastrutturale e di rete per MW
- 2.2Spesa per servizi, DCIM e rinnovo sulla base installata
- 2.3Ripartizione per regione e stato
- 2.4Verifiche dei limiti: tetto degli investimenti, tetto della capacità e soglia minima delle GPU IndiaAI
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Ambito e definizione del mercato: che cos'è un data center AI in India?
- 4.1Incluso: infrastruttura elettrica, raffreddamento, involucro edilizio e allestimento, rete fabric AI, servizi operativi e software
- 4.2Escluso: server GPU e CPU, storage, terreni, elettricità, impianti rinnovabili dedicati e ricavi GPU-as-a-service
- 4.3Come si combinano i segmenti
- 05Perché le stime sul mercato dei data center AI in India differiscono
- 5.1Mercato delle infrastrutture e definizioni più ampie
- 5.2Confronto dell'ambito: cosa è incluso e cosa no
- 06Fattori trainanti del mercato dei data center AI in India
- 6.1Gli impegni degli hyperscaler superano USD 47 miliardi
- 6.2La IndiaAI Mission mette 38.000 GPU su un portale pubblico
- 6.3La capacità installata si è quadruplicata a 1.575 MW e la domanda supera l'offerta
- 07Tendenze di mercato
- 7.1L'inferenza cresce da USD 243,32 milioni a USD 6,15 miliardi
- 7.2Il raffreddamento sale dal 17% al 21% della spesa
- 7.3Gujarat e Andhra Pradesh si affiancano a Mumbai come hub AI
- 08Sfide del mercato
- 8.1La domanda di energia dei data center potrebbe raggiungere 17 GW entro il 2031-32
- 8.2Le consegne restano indietro rispetto agli annunci di oltre la metà
- 09Opportunità di mercato
- 9.1L'India meridionale aggiunge USD 3,98 miliardi
- 9.2I servizi sulla base installata raggiungono USD 2,23 miliardi
- 10Analisi dei prezzi: costo per MW dei data center AI in India
- 10.1Contenuto infrastrutturale e di rete per nuovo MW AI
- 10.2Spesa per servizi e rinnovo per MW AI installato
- 10.3Riferimenti di prezzo pubblici: Adani, Google e tariffe GPU IndiaAI
- 11Standard, politiche e regolamentazione
- 11.1Status di infrastruttura (Union Budget 2022-23)
- 11.2Union Budget 2026-27
- 11.3Digital Personal Data Protection (DPDP) Rules 2025
- 11.4IndiaAI Mission
- 11.5Uttar Pradesh Data Centre Policy 2021
- 12Mercato dei data center AI in India, per componente
- 12.1Infrastruttura elettrica
- 12.2Involucro edilizio e allestimento
- 12.3Infrastruttura di raffreddamento
- 12.4Rete fabric AI
- 12.5Servizi operativi e software
- 13Mercato dei data center AI in India, per tipo di data center
- 13.1Hyperscale in autocostruzione
- 13.2Colocation e wholesale AI
- 13.3AI sovrana e governativa
- 13.4AI aziendale ed edge
- 14Mercato dei data center AI in India, per carico di lavoro
- 14.1Addestramento AI
- 14.2Inferenza AI
- 15DC Exclusive: modello del contenuto infrastrutturale AI per MW in India e matrice Componente × Operatore
- 15.1Input del modello del contenuto infrastrutturale per MW
- 15.2Matrice Componente × Tipo di data center, 2025
- 16Mercato dei data center AI in India, per regione
- 16.1India occidentale
- 16.2India meridionale
- 16.3India settentrionale
- 16.4India orientale
- 16.5India centrale
- 17Analisi per stato
- 17.1Maharashtra
- 17.2Tamil Nadu
- 17.3Telangana
- 17.4Uttar Pradesh
- 17.5Gujarat
- 17.6Karnataka
- 17.7Haryana
- 17.8Delhi
- 17.9Bengala Occidentale
- 17.10Chhattisgarh
- 17.11Andhra Pradesh
- 17.12Odisha
- 18Scenari di previsione 2035
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Analisi delle quote di mercato, 2025
- 19.2Costruttori hyperscale: Google, Microsoft, AWS e Reliance
- 19.3Fornitori di apparecchiature elettriche e di raffreddamento
- 20Profili aziendali
- 20.1Yotta Data Services
- 20.2CtrlS Datacenters
- 20.3NTT Data
- 20.4STT GDC India
- 20.5AdaniConneX
- 20.6Nxtra by Airtel
- 20.7Sify Technologies
- 20.8Reliance Industries (Reliance Intelligence)
- 20.9Google
- 20.10Microsoft
- 20.11Amazon Web Services
- 20.12Tata Communications
- 20.13NVIDIA
- 20.14Equinix
- 20.15Schneider Electric
- 20.16Vertiv
- 21Sviluppi recenti
- 21.1La capacità installata raggiunge circa 1.575 MW (agosto 2026)
- 21.2JLL prevede 6 GW entro il 2029 (agosto 2026)
- 21.3Data center AI da 168 MW di RIL e Meta a Jamnagar (giugno 2026)
- 21.4CtrlS si assicura fino a Rs 7.000 crore da CPP Investments (giugno 2026)
- 21.5Google avvia i lavori dell'hub AI di Visakhapatnam (aprile 2026)
- 21.6Impegno di Adani da USD 100 miliardi e GPU Blackwell Ultra di Yotta (febbraio 2026)
- 22Appendice e glossario
- 22.1Abbreviazioni: AI, GPU, MW, GW, kW, UPS, CDU, DCIM, DPDP, PIB, CEA, PMI
- Fig. 1Dimensione del mercato dei data center AI in India, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto dell'ambito
- Tabella 3Prezzo per MW, 2020-2035
- Tabella 4Mercato per componente (USD milioni)
- Tabella 5Mercato per tipo di data center (USD milioni)
- Tabella 6Mercato per carico di lavoro (USD milioni)
- Tabella 7Matrice Componente × Tipo di data center, 2025
- Tabella 8Mercato per regione (USD milioni)
- Tabella 9I 12 stati principali (USD milioni)
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 946,74 milioni nel 2026, in crescita del 55,6% rispetto a USD 608,29 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 9,91 miliardi entro il 2035.
Del 32,20% annuo dal 2025 al 2035 nello scenario base, con un intervallo dal 27,13% (basso) al 36,48% (alto), poiché la nuova capacità AI sale da 60 MW nel 2025 a 725 MW nel 2035.
Nel 2025 USD 608,29 milioni di spesa infrastrutturale sono andati ai data center AI in India: sale costruite per cluster di GPU da 40 kW a oltre 130 kW per rack, considerando impianti elettrici, raffreddamento, involucro, rete fabric e operazioni ma non i server GPU.
L’Inferenza AI, al 38,12% annuo dal 2025 al 2035, che sale da USD 243,32 milioni a USD 6,15 miliardi mentre banche, operatori di telecomunicazioni e piattaforme pubbliche indiane eseguono modelli in produzione.
Circa USD 9,00 milioni per MW di carico IT nel 2025, server esclusi, secondo le stime di DC Market Insights, cifra che sale a USD 10,60 milioni entro il 2035 con la diffusione del raffreddamento a liquido. IndiaAI noleggia GPU a Rs 65 all’ora.
L’India meridionale, al 36,72% annuo dal 2025 al 2035, che sale da USD 182,49 milioni a USD 4,16 miliardi grazie all’hub di Google a Visakhapatnam e ai campus di Chennai e Hyderabad; l’India occidentale resta la più grande con il 52,00% della spesa 2025.
Circa il 45% della spesa 2025 era detenuto da Yotta Data Services, CtrlS, NTT Data, STT GDC India e AdaniConneX, secondo le stime di DC Market Insights; Google, Microsoft, AWS e Reliance guidano lo sviluppo hyperscale.
Oltre 38.000 GPU alla tariffa agevolata di Rs 65 all’ora, nell’ambito di uno stanziamento quinquennale di Rs 10.371,92 crore approvato nel marzo 2024. Richiedono circa da 46 MW a 57 MW di capacità in sale AI.
USD 946,74 milioni nel 2026 è il dato infrastrutturale di DC Market Insights; le stime differiscono perché ambiti più ampi aggiungono server GPU, terreni, centrali elettriche e ricavi da cloud GPU, che questa stima esclude.
USD 946,74 milioni nel 2026 vengono spesi per le sale AI in cui si svolgono l’addestramento e l’inferenza delle reti neurali artificiali; il mercato del software delle reti neurali in sé non fa parte di questa stima infrastrutturale.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.