
データセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
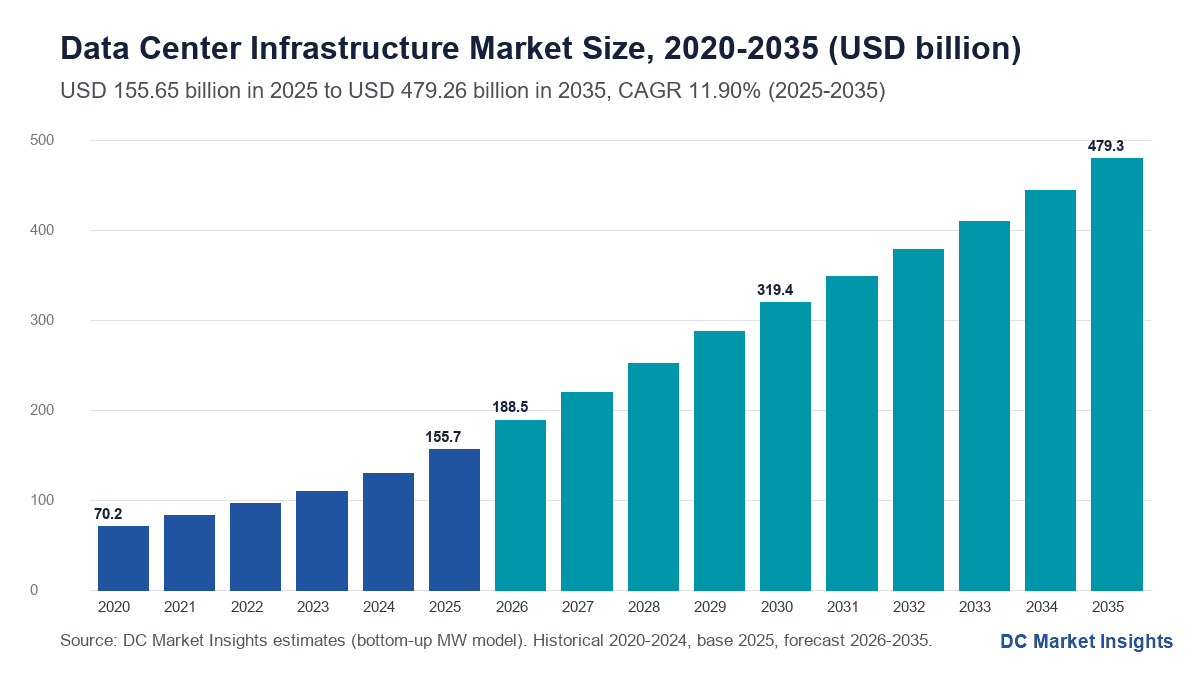
データセンターインフラ市場の規模は2025年にUSD 155.65十億で、年平均成長率(CAGR)11.9%で拡大し、2035年までにUSD 479.26十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンターインフラ市場は、2026年に1,885億米ドルと評価され、2025年の1,556億5,000万米ドルから拡大し、2035年には4,792億6,000万米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は11.90%です(DC Market Insights推計)。データセンターインフラとは、IT機器に電力を供給し、冷却し、収容し、監視する物理設備を指します。具体的には、開閉装置(スイッチギア)、変圧器、無停電電源装置(UPS)、発電機、チラー、液冷ループ、建屋、ラック、データセンターインフラ管理(DCIM)ソフトウェアが含まれ、サーバー本体は含まれません。現在、資金の流れを左右しているのはラック当たりの電力です。72基のBlackwell GPUと36基のGrace CPUを1ラックに統合するNVIDIAのGB200 NVL72向けに建設されるような液冷AIホールでは、ITロード1メガワット(MW)当たり約1,055万米ドルのインフラが必要で、空冷ホールの895万米ドルを上回ります。そのため、新規容量がAIへシフトするたびに、MW数だけでなくMW当たりの支出も増加します。2025年の内訳は、新規IT容量12,000 MW × MW当たり945万米ドル = 新規建設1,134億米ドル、これに設置済み105,637 MW × MW当たり年間40万米ドル = 更新投資422億5,000万米ドルが加わります。40キロワット(kW)超のラックが年率23.94%で最も成長の速いセグメントであり、中東・アフリカはサウジアラビアとアラブ首長国連邦が小さな基盤からAIキャンパスを建設しているため、年率15.73%で最も成長の速い地域です。
主要市場統計:2026年のデータセンターインフラ市場の規模は?
DC Market Insightsは、2026年のデータセンターインフラ市場を1,885億米ドルと評価しており、2025年の1,556億5,000万米ドルを21.10%上回ります。
- 市場規模 2025年:1,556億5,000万米ドル、2026年:1,885億米ドル、2030年:3,194億2,000万米ドル、2035年:4,792億6,000万米ドル。
- CAGR 2025-2035年:ベースケースで11.90%。2035年のレンジは3,649億7,000万米ドル(低位ケース、8.90%)から6,055億7,000万米ドル(高位ケース、14.55%)です。
- 2025年の新規MW当たりインフラ価格:945万米ドル、2030年には1,052万米ドルに上昇(DC Market Insights推計)。
- 最大のコンポーネント:電気インフラ、432億米ドル、2025年支出の27.75%。
- 最も成長の速いセグメント:40 kW超のラック、280億2,000万米ドルから2,396億3,000万米ドルへ、年率23.94%。
- 最大のデータセンタータイプ:ハイパースケールおよびクラウドキャンパス、716億米ドル(46.00%)。
- 首位地域:北米、653億8,000万米ドル(42.00%)。最も成長の速い地域:中東・アフリカ、年率15.73%。
- 最大の国:米国、2025年に583億7,000万米ドル。最も成長の速い大国:インド、年率18.90%。
- 設置済みIT容量:2025年末に約116.6ギガワット(GW)、2030年に201.2 GW、2035年に314.0 GW(DC Market Insights推計)。
- 市場リーダー:Schneider Electric、Vertiv、Eaton、ABB、Siemensが電気・冷却機器価値の約38%を供給(DC Market Insights推計)。
エグゼクティブサマリー:2025年のデータセンターインフラ支出はどのように1,556億5,000万米ドルに達したのか?
世界のデータセンターインフラ市場規模は、2020年に701億6,000万米ドルと評価され、2025年に1,556億5,000万米ドルに達し、予測期間中のCAGR 11.90%で2035年には4,792億6,000万米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 1,556億5,000万米ドル |
| 市場規模 2026年 | 1,885億米ドル |
| CAGR 2025-2035年 | 11.90% |
| 市場規模 2035年 | 4,792億6,000万米ドル |
2020年から2025年にかけて支出は年率17.28%で増加しました。毎年稼働する新規IT容量が5,500 MWから12,000 MWへと2倍以上に増え、同時にMW当たりのインフラ価格も850万米ドルから945万米ドルに上昇したためです。2025年以降、成長率は年率11.90%に鈍化します。増設量は2030年に22,000 MW、2035年に27,000 MWへと増え続けますが、送電網への接続がホール開設のペースを制約し、ライフサイクル投資は2035年までに支出の33.92%に拡大します。
データセンターインフラとは何か、市場には何が含まれるのか?
データセンターインフラとは、IT機器への電力供給、冷却、安全確保を担う電気・機械・構造・監視システムの層であり、その規模は1,556億5,000万米ドル(2025年)です。データセンターインフラ市場は、世界におけるその購入と更新を対象とします。
対象に含まれるもの
- 電気インフラ:構内変電所、変圧器、中圧開閉装置、UPSシステム、バッテリー、バスウェイ、配電ユニット(PDU)、バックアップ発電機。このうち2つの品目はデータセンター開閉装置市場とデータセンターUPS市場で個別に推計しています。
- 機械・冷却インフラ:チラー、ドライクーラー、コンピュータールーム空調機、リアドア熱交換器、冷却液分配ユニット(CDU)、ポンプ、配管。
- 建屋躯体および土木工事、防火設備、物理セキュリティ。
- ラック、封じ込め(コンテインメント)、構造化配線、ホワイトスペースの内装工事。
- DCIMおよびビル管理ソフトウェア、センサー、UPSバッテリー交換や冷却改修などのライフサイクル更新。
対象から除外されるもの
- サーバー、グラフィックス処理装置(GPU)、ストレージ、ネットワークスイッチ:独自の予算を持つIT機器。
- 土地、敷地外の電力会社送電線、コロケーション賃料、電気料金。
セグメントの相互関係
2025年の各1ドルは各区分で1回ずつ計上されます。新規建設(1,134億米ドル)と改修・ライフサイクル(422億5,000万米ドル)の合計は1,556億5,000万米ドルであり、コンポーネント別、データセンタータイプ別、ラック密度別、地域別の内訳も同じ合計に一致します。
データセンターインフラ市場の推計値はなぜ大きく異なるのか?
DC Market Insightsは、施設システムのみを対象として2026年のデータセンターインフラ市場を1,885億米ドルとしています。同じ建物のサーバー、ストレージ、ネットワークまで含める推計は、その2倍から4倍の水準になります。
より広い定義では3つの要素が加わります。第一にITハードウェアです。サーバー、GPU、ストレージアレイ、ネットワークスイッチはどのAIキャンパスの予算でも最大の項目であり、一部の推計はこれらをインフラに分類しています。第二に、統合、マネージドホスティング、クラウドインフラサービスなどのITインフラサービスで、これらは設備ではなく継続的なサービス収益です。第三に、サイト周辺のエネルギーシステム、すなわち電力会社の変電所、送電網の増強、電力購入契約です。本レポートはこの3つをすべて除外しているため、ハードウェア、ワークロード向けソフトウェアライセンス、クラウドサービス、マネージドサービス、送電線は、1社の請負業者が一括で提供する場合でも対象外です。一部の調査では同じ設備をデータセンター支援インフラと呼んだり、データセンター電力インフラを独立した市場として切り出したりしていますが、いずれも本レポートの電気、機械、ライフサイクルの各項目に含まれ、これらは2025年支出の74.94%を占めます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電気インフラ | 対象、432億米ドル(2025年) | すべてのホールで購入される |
| 機械・冷却 | 対象、312億米ドル(2025年) | すべてのホールで購入される |
| 躯体、土木工事、内装工事 | 対象、390億米ドル(2025年) | すべての新築建物の一部 |
| DCIMおよびライフサイクル更新 | 対象、422億5,000万米ドル(2025年) | 設置済み基盤の稼働を維持する |
| サーバー、GPU、ストレージ、ネットワーク | 対象外 | ITハードウェア、別予算 |
| クラウドおよびマネージドインフラサービス | 対象外 | サービス収益であり設備ではない |
| 電力会社の送電網と電力購入 | 対象外 | 敷地外 |
すべての購入者グループが対象です。ハイパースケールクラウド事業者、コロケーション事業者、通信事業者、銀行・金融サービス・保険(BFSI)企業、政府機関、そして単一のサーバールームやエッジサイトを整備する中小企業(SME)が含まれます。BFSI、医療、公共部門のサーバールームは、2025年に311億3,000万米ドルのエンタープライズ・政府セグメントと、これらの購入者が賃借するコロケーションホールに含まれます。
市場の推進要因:2030年までにデータセンターインフラ支出を3,194億2,000万米ドルへ押し上げるものは何か?
3つの力がデータセンターインフラ市場を2025年の1,556億5,000万米ドルから2030年の3,194億2,000万米ドルへと押し上げます。MW当たりのコストが高い液冷AIラック、Department of Energyが測定する米国の電力増強、そして事業者に自前の電源確保を求める送電網ルールです。
液冷AIラックがMW当たりのインフラ支出を18%押し上げる
NVIDIAはGB200 NVL72を、72基のBlackwell GPUと36基のGrace CPUを備えたラックスケールの液冷設計と説明しており、2025年5月20日には、2027年から1 MW以上のITラックを支えるため800ボルト直流(VDC)電源への移行を主導すると発表しました(出典:NVIDIA)。DC Market Insightsの価格ラダーでは、40 kW超のラックで構成されるホールはMW当たり1,055万米ドルのインフラを必要とし、15 kW未満の空冷ラックの895万米ドルより18%多くなります。CDU、ポンプ、より重いバスウェイ、より大型のUPSブロックが建屋コストの一部に取って代わるためです。これが、新規MW当たりの加重平均価格が2025年の945万米ドルから2030年の1,052万米ドルへ上昇する理由です。
米国のデータセンターは全国電力使用量の4.4%から最大12%へ
Department of EnergyとLawrence Berkeley National Laboratoryによると、データセンターは2023年に米国の電力の約4.4%を使用し、2028年までに約6.7%から12%を使用すると予想されています(U.S. Department of Energy、2024年12月)。購入者はすでに支出を拡大しています。2025年第4四半期決算によると、Amazonは2025年に1,318億米ドルの有形固定資産を取得し、2026年には約2,000億米ドルの設備投資を見込んでおり、Alphabetは2025年に914億米ドルを取得し、2026年について1,750億米ドルから1,850億米ドルのガイダンスを示しました。DC Market Insightsは、米国のデータセンターインフラを2025年に583億7,000万米ドル(世界の37.50%)と推計し、2035年までに1,605億5,000万米ドルへ増加すると見込んでいます。
アイルランドとシンガポールの自前電源ルールが電気設備の比率を高める
アイルランドの公益事業規制委員会(CRU)は2025年12月12日、新規データセンターに対し、要求する受電容量に見合う発電設備または蓄電設備を敷地内または近隣に用意し、年間需要の少なくとも80%をアイルランド国内の新規再生可能エネルギー事業から賄うことを求める決定を下しました(CRU)。シンガポールの経済開発庁(EDB)と情報通信メディア開発庁(IMDA)は2026年8月21日、第2回Data Centre Call for Applicationに基づき、4つの事業者に200 MWの新規容量を暫定的に割り当てました(EDB Singapore)。敷地内のガスエンジン、バッテリー、開閉装置は電気インフラに該当するため、DC Market Insightsは電気インフラ支出が年率10.83%で1,208億3,000万米ドルに増加すると見込んでいます。
市場トレンド:2025年から2035年にかけてデータセンターインフラはどう変わるのか?
データセンターインフラは液冷と高電圧電源へ移行しています。機械・冷却支出は年率11.92%で伸び、建屋躯体・土木工事の9.75%を上回ります。
電源・冷却メーカーが液冷専業企業を買収
Schneider Electricは2024年10月17日、液冷メーカーMotivairの株式75%を8億5,000万米ドルで取得することで合意しました(出典:Schneider Electric)。Vertivは2025年7月にGreat Lakes Data Racks and Cabinetsを2億米ドルで買収することで合意し、2025年11月3日には流体管理サービス企業PurgeRiteを約10億米ドルで買収すると発表しました(出典:Vertiv)。また、2025年11月の四半期報告書によると、EatonはBoyd Thermalに95億米ドルを支払うことで合意しました。DC Market Insightsは、40 kW超のラックが2025年支出の18.00%から2035年までに50%へ上昇すると予想しています。冷却機器の詳細はデータセンター熱管理市場で取り上げています。
AIホール向け800ボルト直流電源系統
NVIDIAは2025年5月20日、2027年から1 MWラック向けの800 VDCデータセンター電源への移行を主導し、現在の54ボルトのラック内配電と交流変換工程を置き換えると発表しました(出典:NVIDIA)。高電圧配電は銅の使用量と変換損失を削減しますが、新たな整流器、半導体保護装置、バスウェイが必要となり、DC Market Insightsはこれらを2025年に新規MW当たり359万米ドルの電気インフラとして計上しています。
プレハブ型電源・冷却モジュール
開発事業者は建設期間を短縮するため、工場で製造された電源スキッド、電気室、冷却モジュールの発注を増やしています。DC Market Insightsはこれらを電気および機械の項目に計上しており、両者を合わせると2035年までに2,170億2,000万米ドル、市場の45.28%に達します。15年間の総所有コストで比較すると、DC Market Insightsは、プレハブ型10 MWホールのコストが従来型の現場施工と1%以内の差にとどまると推計しています。工場製モジュールにより電気・機械の資本コストは約4%増加します(10 MWで6,200万米ドルから6,448万米ドルへ)が、躯体コストの約10%の削減(235万米ドル)でその大部分が相殺され、15年間のライフサイクル支出6,000万米ドルは両者で同じです。したがって決め手は、モジュールによりホールの開設が6〜9か月早まる点にあります。
市場の課題:データセンターインフラの受注を鈍らせる要因は何か?
2つの制約により、データセンターインフラ市場は2035年のベースケースから最大1,143億米ドル減少する可能性があります。電力供給と、少数の購入者への需要集中です。
送電網容量がデータセンター電力需要の倍増に追いつかない
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)の電力を使用したと推計し、ベースケースで2030年までに約945 TWhに達すると予測しています(出典:IEA、Energy and AI、2025年4月)。アイルランドのルールが示すように、送電網接続に何年もかかる地域ではホールの開設が遅れます。DC Market Insightsの低位ケースでは2027年から新規容量を25%削減し、2035年に3,649億7,000万米ドル、年率8.90%となります。
少数のハイパースケール購入者が支出の46.00%を占める
DC Market Insightsのモデルでは、ハイパースケールおよびクラウドキャンパスが2025年に716億米ドルのインフラを購入し、市場の46.00%、2035年には56.00%を占めます。そのため、2〜3社のクラウド事業者が投資を一時停止するだけで、世界の受注は数百億ドル規模で変動します。サプライヤーはそのリスクを受注残に抱えています。
市場機会:サプライヤーは次の3,236億1,000万米ドルの需要をどこで見出すのか?
2つの領域が市場全体の年率11.90%を上回るペースで成長します。設置済み基盤の更新(年率14.42%)と高密度化の内装工事(年率23.94%)です。
117 GWの設置済み容量の更新:422億5,000万米ドルから1,625億5,000万米ドルへ
2025年末時点で約116.6 GWのIT容量が稼働しており、UPSとバッテリーの交換、制御システムの更新、冷却改修に年間MW当たり約40万米ドルを必要とします。基盤が2035年までに314 GWに達するにつれ、ライフサイクル投資は年率14.42%で伸び、新規建設の10.82%を上回ります。
高密度化の内装工事:280億2,000万米ドルから2,396億3,000万米ドルへ
コロケーション事業者がAIテナント向けに空冷ホールを転換し、ハイパースケール事業者が液冷キャンパスを一から建設するにつれ、40 kW超のラックは2025年の280億2,000万米ドルから2035年までに2,396億3,000万米ドルへ、年率23.94%で成長します。
データセンターインフラのMW当たり価格はいくらか?
データセンターインフラの導入支出は、2025年に新規IT容量MW当たり約945万米ドル、更新投資は設置済みMW当たり年間40万米ドルです(DC Market Insights推計)。
| 年 | MW当たり新規建設インフラ(百万米ドル) | 設置済みMW当たり年間ライフサイクル支出(百万米ドル) |
|---|---|---|
| 2020 | 8.50 | 0.33 |
| 2025 | 9.45 | 0.40 |
| 2030 | 10.52 | 0.49 |
| 2035 | 11.73 | 0.56 |
MW当たり価格が上昇するのはインフレだけでなく、構成の変化によるものです。2025年には945万米ドルのうち、電気システムが359万米ドル、機械・冷却が261万米ドル、躯体・土木工事が235万米ドル、ラック・内装工事が91万米ドルを占めます。モデルでは冷却の比率が年率3.2%、電気が年率2.2%で上昇する一方、液冷ホールはより少ない床面積により多くのMWを詰め込むため、躯体コストの上昇は年率1.2%にとどまります。
データセンターインフラを形づくる規制と規格は何か?
4つのルール群が、2026年の1,885億米ドルのデータセンターインフラ支出の設計、接続、報告のあり方を左右します。
- 欧州連合:Commission Delegated Regulation (EU) 2024/1364により、設置IT電力が500 kW以上のデータセンターの事業者は、エネルギー、電力使用効率(PUE)、水、廃熱の指標を欧州データベースに報告する義務を負います。初回は2024年9月15日までで、その後は毎年報告します(European Commission)。
- アイルランド:新規データセンター接続に関する2025年12月12日のCRU決定。敷地内または近隣に見合う発電設備または蓄電設備を求めます(出典:CRU)。
- シンガポール:第2回Data Centre Call for Application。新規容量をエネルギー効率とグリーンエネルギーの基準に結び付けています(出典:EDBおよびIMDA、2026年8月)。
- 設計規格:データセンター施設向けのEN 50600、通信インフラ向けのANSI/TIA-942、Uptime Institute Tier分類、IT機器向けのASHRAE熱ガイドライン。
報告ルールは支出に直結します。EUの500 kWの閾値を超えるサイトでは報告に足る計測・監視が必要となり、DC Market InsightsはこれをDCIM・監視・ライフサイクルの項目(2025年支出の27.15%)に計上しています。同地域のソフトウェア面はアジア太平洋データセンターインフラ管理(DCIM)市場で取り上げています。グラフィックス処理装置(GPU)クラスターの急速な拡張に向けて最も強力な容量計画ツールを備えたDCIMプラットフォームはどれかを問う購入者は、通常、Schneider ElectricのEcoStruxure IT、VertivのEnvironet、SunbirdのdcTrack、Nlyteを候補に挙げます。これらはクラスター導入前にラックごとの電力、冷却、スペースをモデル化します。そのライセンス、センサー、サービスはDCIM・監視・ライフサイクルの項目に含まれます。
データセンターインフラで最も成長が速いセグメント、最大のセグメントはどれか?
40 kW超のラックが年率23.94%で最も成長の速いデータセンターインフラセグメントであり、電気インフラが2025年に432億米ドル(市場の27.75%)で最大です。
コンポーネント別
ITロード1 MWごとに、稼働前に変圧器、開閉装置、UPS、バックアップ電源が必要となるため、電気システムが首位です。設置済み基盤がほぼ3倍になるにつれ、DCIM・監視・ライフサイクル更新が年率14.42%で最も速く成長します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 電気インフラ | 43,200.00 | 27.75% | 120,830.12 | 10.83% |
| 機械・冷却インフラ | 31,200.00 | 20.04% | 96,190.92 | 11.92% |
| 建屋躯体・土木工事 | 28,200.00 | 18.12% | 71,488.59 | 9.75% |
| ラック、配線、ホワイトスペース内装工事 | 10,800.00 | 6.94% | 28,201.14 | 10.07% |
| DCIM、監視、ライフサイクル更新 | 42,254.82 | 27.15% | 162,553.53 | 14.42% |
プロジェクトタイプ別
新規建設は2025年支出の72.85%を占めます。改修・ライフサイクルは年率14.42%とより速く成長します。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新規建設 | 113,400.00 | 72.85% | 316,710.78 | 10.82% |
| 改修・ライフサイクル | 42,254.82 | 27.15% | 162,553.53 | 14.42% |
データセンタータイプ別
ハイパースケールおよびクラウドキャンパスは716億米ドルから2,683億9,000万米ドルへ年率14.13%で成長する一方、ワークロードがクラウドやコロケーションへ移行するため、エンタープライズ・政府のサーバールームの成長は年率5.41%にとどまります。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドキャンパス | 71,601.22 | 46.00% | 268,388.01 | 14.13% |
| コロケーションおよびホールセール | 42,026.80 | 27.00% | 129,401.36 | 11.90% |
| エンタープライズおよび政府 | 31,130.96 | 20.00% | 52,719.07 | 5.41% |
| 通信およびエッジ | 10,895.84 | 7.00% | 28,755.86 | 10.19% |
ラック密度別
15 kW未満のラックは依然として2025年支出の52.00%を占めますが、40 kW超のラックが2031年にこれを追い抜き、2035年までに2,396億3,000万米ドルに達します。
| ラック密度 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ラック当たり15 kW未満 | 80,940.51 | 52.00% | 95,852.86 | 1.71% |
| ラック当たり15〜40 kW | 46,696.45 | 30.00% | 143,779.29 | 11.90% |
| ラック当たり40 kW超 | 28,017.87 | 18.00% | 239,632.15 | 23.94% |
DC独自分析:ラック密度別価格ラダー、MW当たり895万米ドルから1,055万米ドル
DC Market Insightsは、新規データセンターインフラ1 MWの価格を3段階のラック密度で算定しています。このラダーは15の入力値(3つの密度帯それぞれの4つのシステムコストと、2025年に追加された12,000 MWに占める各帯のシェア)に基づくDC Market Insightsのモデルであり、加重したラダーはモデルのMW当たり945万米ドルと一致します。
| 密度帯 | 電気(MW当たり百万米ドル) | 機械・冷却 | 躯体・土木 | ラック・内装工事 | MW当たり合計 | 2025年新規MWに占めるシェア | 2025年新規建設支出 |
|---|---|---|---|---|---|---|---|
| ラック当たり15 kW未満(空冷) | 3.30 | 2.10 | 2.60 | 0.95 | 8.95 | 45% | 483億3,000万米ドル |
| ラック当たり15〜40 kW(リアドア・インロー冷却) | 3.60 | 2.60 | 2.30 | 0.90 | 9.40 | 33% | 372億2,000万米ドル |
| ラック当たり40 kW超(ダイレクト・ツー・チップ液冷) | 4.15 | 3.65 | 1.90 | 0.85 | 10.55 | 22% | 278億5,000万米ドル |
このラダーは資金の移動先を示しています。空冷ラックから液冷ラックへ移行すると、MW当たり冷却で155万米ドル、電気で85万米ドルが増加しますが、同じMWがより小さなホールに収まるため、建屋で70万米ドルが削減されます。2025年には40 kW超のラックが新規MWの22%を占め、MW当たり1,055万米ドルでした。新規MWの10ポイントが空冷帯から液冷帯へ移るごとに、2025年の規模で年間約19億2,000万米ドルが上乗せされます。
データセンターインフラ市場で首位の地域、最も成長が速い地域はどこか?
北米が2025年に653億8,000万米ドル(全体の42.00%)でデータセンターインフラ市場を主導し、中東・アフリカが年率15.73%で最も速く成長し、2035年までに335億5,000万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 65,375.03 | 42.00% | 182,120.44 | 10.79% |
| アジア太平洋 | 51,366.09 | 33.00% | 172,535.15 | 12.88% |
| 欧州 | 24,904.77 | 16.00% | 67,097.00 | 10.42% |
| 中南米 | 6,226.19 | 4.00% | 23,963.22 | 14.43% |
| 中東・アフリカ | 7,782.74 | 5.00% | 33,548.50 | 15.73% |
北米
2025年に653億8,000万米ドル、2035年までに1,821億2,000万米ドル、年率10.79%。Department of Energyによると、米国の電力に占めるデータセンターのシェアは2023年の4.4%から2028年までに6.7%〜12%へ上昇します。
アジア太平洋
2025年に513億7,000万米ドル、年率12.88%で1,725億4,000万米ドルへ増加。中国、日本、インド、マレーシア、オーストラリアが主導し、シンガポールは2026年8月に割り当てた200 MWのように、段階的に容量を開放しています(出典:EDB Singapore)。
欧州
2025年に249億米ドル、年率10.42%で671億米ドルへ。ダブリン、フランクフルト、アムステルダムの送電網の制約により新規ホールは北欧、スペイン、ポルトガルへ移り、Regulation 2024/1364に基づくEUの報告義務が監視支出を押し上げています。
中南米
2025年に62億3,000万米ドル、年率14.43%で239億6,000万米ドルへ。2025年に29億6,000万米ドルのブラジルとメキシコが主導し、サンパウロとケレタロ周辺のクラウドキャンパスが新規容量の大半を占めています。
中東・アフリカ
2025年に77億8,000万米ドル、年率15.73%で335億5,000万米ドルへと、最も成長の速い地域です。サウジアラビア(2025年に31億1,000万米ドル、年率16.53%)とアラブ首長国連邦が、小さな設置基盤からAIキャンパスを建設しているためです。
データセンターインフラへの支出が最も多い国はどこか?
データセンターインフラへの支出が最も多いのは米国で、2025年に583億7,000万米ドル、次いで中国が264億6,000万米ドルです。インドは年率18.90%で最も成長の速い大国であり、2035年までに263億6,000万米ドルに達します。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 58,370.56 | 160,553.54 | 10.65% |
| 2 | 中国 | アジア太平洋 | 26,461.32 | 81,474.93 | 11.90% |
| 3 | 日本 | アジア太平洋 | 5,603.57 | 14,857.19 | 10.24% |
| 4 | 英国 | 欧州 | 5,447.92 | 14,857.19 | 10.55% |
| 5 | ドイツ | 欧州 | 5,292.26 | 13,898.66 | 10.14% |
| 6 | インド | アジア太平洋 | 4,669.64 | 26,359.54 | 18.90% |
| 7 | カナダ | 北米 | 4,513.99 | 14,857.19 | 12.65% |
| 8 | マレーシア | アジア太平洋 | 4,047.03 | 14,857.19 | 13.89% |
| 9 | オーストラリア | アジア太平洋 | 3,735.72 | 11,502.34 | 11.90% |
| 10 | フランス | 欧州 | 3,268.75 | 8,626.76 | 10.19% |
| 11 | サウジアラビア | 中東・アフリカ | 3,113.10 | 14,377.93 | 16.53% |
| 12 | ブラジル | 中南米 | 2,957.44 | 12,460.87 | 15.47% |
上位12か国で2025年支出の81.9%を占めます。上位12か国のすぐ外では、韓国が2025年支出の約1.8%を占めて年率13.09%で成長し、イタリアが約1.0%を占めて年率11.33%で成長しています。これには配線とラック向けの自動インフラ管理(AIM)ソリューションが含まれ、DC Market InsightsはこれをDCIMおよびラックの項目に計上しています。インドはデータ需要に対して設置基盤が小さいため最も速く成長し、マレーシア(2025年に40億5,000万米ドル、年率13.89%)はシンガポール向けのジョホールのキャンパスから恩恵を受けています。
3つのシナリオにおける2035年のデータセンターインフラ市場予測は?
データセンターインフラ市場は2035年までに3,649億7,000万米ドルから6,055億7,000万米ドルの範囲に達し、ベースケースでは4,792億6,000万米ドルとなります(DC Market Insightsのシナリオ)。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 2027年以降の前提 |
|---|---|---|---|
| 低位ケース | 364,965.69 | 8.90% | 送電網接続の遅れにより新規容量がベースより25%少ない。価格は3%低い |
| ベースケース | 479,264.31 | 11.90% | 2030年に22,000 MW、2035年に27,000 MWを追加 |
| 高位ケース | 605,566.34 | 14.55% | AI需要の持続により新規容量がベースより25%多い。価格は4%高い |
ベースケースでは2026年から2030年の間に92,000 MWのIT容量が追加され、この5年間の新規建設インフラは9,317億米ドルとなります。
データセンターインフラ市場を主導する企業はどこか?
Schneider Electric、Vertiv、Eaton、ABB、Siemensの機器メーカー5社が、データセンターインフラ市場における電気・冷却機器価値の約38%を供給しています(DC Market Insights推計、2025年のデータセンター売上開示と製品展開に基づく)。
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin Applied
- Mitsubishi Electric
- Huawei Digital Power
- Delta Electronics
- Rittal
- Cummins
- Caterpillar
Vertivは2025年の純売上高が102億3,000万米ドル、オーガニック成長率26%、年末受注残が150億米ドル(109%増)と報告しました(Vertiv決算、2026年2月)。2026年2月の決算発表によると、Schneider Electricの2025年売上高は初めて400億ユーロを超え、オーガニックで9%増加し、2025年第4四半期には純粋なデータセンター需要が前年同期比で3桁成長したと報告しています。Eatonの95億米ドルのBoyd Thermal買収とSchneiderのMotivair株式取得は、リーダー企業が買収によって液冷分野に参入していることを示しています。一方、Johnson Controls、Trane Technologies、Carrier、Daikin Appliedはチラーと空調で競合し、CumminsとCaterpillarは大型バックアップ発電機の大半を供給しています。
2024年から2026年にかけてデータセンターインフラで何が変わったのか?
2024年以降の6つの出来事が、データセンターインフラ支出が2025年の1,556億5,000万米ドルから2026年の1,885億米ドルへ急増した理由を説明しています。
- 2024年10月、Schneider ElectricはMotivairの株式75%を8億5,000万米ドルで取得することで合意しました(出典:Schneider Electric)。
- 2024年12月、Department of Energyは、データセンターが2023年に米国の電力の4.4%を使用し、2028年までに6.7%から12%を使用する可能性があると報告しました(出典:U.S. Department of Energy)。
- 2025年5月、NVIDIAは2027年からの1 MWラック向けに800 VDC電源アーキテクチャを発表しました(出典:NVIDIA)。
- 2025年11月、VertivはPurgeRiteを約10億米ドルで買収すると発表し、EatonはBoyd Thermalに関する95億米ドルの契約を開示しました(出典:Vertiv、Eaton)。
- 2025年12月、アイルランドのCRUは新規データセンターに対し、見合う発電設備または蓄電設備の用意を義務付けました(出典:CRU)。
- 2026年8月、シンガポールは4つの事業者に200 MWの新規データセンター容量を割り当てました(出典:EDBおよびIMDA)。
重要なポイント:2035年まで注目すべきデータセンターインフラの4つの数字
- 2035年までに4,792億6,000万米ドル:新規容量が2025年の12,000 MWから年間27,000 MWへ増加するため、データセンターインフラ支出は年率11.90%で成長します。
- 液冷ホールでMW当たり1,055万米ドル:冷却と電源の比率が高まるため、AIラックは空冷設計に比べて1 MW当たりの価格を18%押し上げます。
- 中東・アフリカで年率15.73%:湾岸地域のAIキャンパスが小さな基盤から始まるため、最も成長の速い地域です。
- 2035年までにライフサイクル支出1,625億5,000万米ドル:設置済み基盤がほぼ3倍になり、更新投資は毎年繰り返し発生するため、最も安定した需要源となります。
調査手法:メガワットからデータセンターインフラ市場を構築するモデル
DC Market Insightsは、新規および設置済みのIT容量からボトムアップでデータセンターインフラ市場を構築し、14のモデル入力値から2025年の1,556億5,000万米ドルを算出しました。
新規建設支出は、稼働した新規IT容量(2020年5,500 MW、2025年12,000 MW、2030年22,000 MW、2035年27,000 MW)に、2025年のMW当たりインフラ945万米ドル(電気3.60、機械・冷却2.60、躯体・土木2.35、ラック・内装工事0.90)を乗じたもので、1,134億米ドルとなります。ライフサイクル支出は、前年の設置基盤(2025年は105,637 MW、毎年1%が退役)にMW当たり40万米ドルを乗じたもので、422億5,000万米ドルとなります。2025年末の約116.6 GWの基盤は、平均稼働率約30%、PUE 1.4で年間約429 TWhを使用し、IEAによる2024年の415 TWhに近い値です。
3つの境界チェックが成立します。第一の上限:1,556億5,000万米ドルは、IEAがIT機器を含めて2025年にデータセンターに投資されたと推計する5,800億米ドル(World Energy Outlook 2025)の約27%であり、その大半はサーバーとネットワークに残ります。第二の上限:ハイパースケールおよびクラウドキャンパスは2025年に716億米ドルのインフラを購入しており、これはAmazon、Alphabet、Metaの3社だけによる2025年の有形固定資産取得額2,954億2,000万米ドルの約24%に相当します。これら3社はサーバー、ネットワーク、オフィスにも支出しています。下限:2025年の電気および機械・冷却支出744億米ドルは、Vertivの2025年純売上高102億3,000万米ドルの7.3倍であり、Vertivが機器価値の約38%を占める5社のうちの1社であることと整合します。手法の詳細はDC Market Insightsの調査手法をご覧ください。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1データセンターインフラとは
- 3.2対象に含まれるもの
- 3.3対象から除外されるもの
- 3.4セグメントの相互関係
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の推進要因
- 5.1液冷AIラックがMW当たりの支出を押し上げる
- 5.2米国のデータセンター電力需要
- 5.3アイルランドとシンガポールの自前電源ルール
- 06市場トレンド
- 6.1電源・冷却メーカーが液冷専業企業を買収
- 6.2800ボルト直流電源系統
- 6.3プレハブ型電源・冷却モジュール
- 07市場の課題
- 7.1送電網容量とデータセンター電力需要
- 7.2ハイパースケール購入者の集中
- 08市場機会
- 8.1設置済み基盤の更新
- 8.2高密度化の内装工事
- 09価格分析
- 9.1MW当たりインフラ価格、2020-2035年
- 9.2システム別価格内訳、2025年
- 10規格と規制
- 10.1Delegated Regulation (EU) 2024/1364
- 10.2アイルランドCRU接続決定、2025年12月
- 10.3シンガポールData Centre Call for Application
- 10.4EN 50600、ANSI/TIA-942、Uptime Institute Tier、ASHRAE
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2電気インフラ
- 11.3機械・冷却インフラ
- 11.4建屋躯体・土木工事
- 11.5ラック、配線、ホワイトスペース内装工事
- 11.6DCIM、監視、ライフサイクル更新
- 11.7プロジェクトタイプ別
- 11.8新規建設
- 11.9改修・ライフサイクル
- 11.10データセンタータイプ別
- 11.11ハイパースケールおよびクラウドキャンパス
- 11.12コロケーションおよびホールセール
- 11.13エンタープライズおよび政府
- 11.14通信およびエッジ
- 11.15ラック密度別
- 11.16ラック当たり15 kW未満
- 11.17ラック当たり15〜40 kW
- 11.18ラック当たり40 kW超
- 12Dc独自分析:ラック密度別価格ラダー
- 12.1ラック当たり15 kW未満(空冷)
- 12.2ラック当たり15〜40 kW(リアドア・インロー冷却)
- 12.3ラック当たり40 kW超(ダイレクト・ツー・チップ液冷)
- 13地域分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4英国
- 14.5ドイツ
- 14.6インド
- 14.7カナダ
- 14.8マレーシア
- 14.9オーストラリア
- 14.10フランス
- 14.11サウジアラビア
- 14.12ブラジル
- 15予測シナリオ、2035年
- 15.1低位ケース
- 15.2ベースケース
- 15.3高位ケース
- 16競合分析
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3Eaton
- 16.4ABB
- 16.5Siemens
- 16.6Legrand
- 16.7Johnson Controls
- 16.8Trane Technologies
- 16.9Carrier
- 16.10Daikin Applied
- 16.11Mitsubishi Electric
- 16.12Huawei Digital Power
- 16.13Delta Electronics
- 16.14Rittal
- 16.15Cummins
- 16.16Caterpillar
- 17最近の動向
- 17.1Schneider ElectricとMotivair、2024年10月
- 17.2Department of Energy報告書、2024年12月
- 17.3NVIDIA 800 VDCアーキテクチャ、2025年5月
- 17.4Vertiv PurgeRiteとEaton Boyd Thermal、2025年11月
- 17.5アイルランドCRU決定、2025年12月
- 17.6シンガポール200 MW割り当て、2026年8月
- 18重要なポイント
- 18.12035年までの成長
- 18.2液冷ホール
- 18.3中東・アフリカ
- 18.4ライフサイクル支出
- 19調査手法
- 19.1モデル入力値
- 19.2境界チェック
- 図 1データセンターインフラ市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計の対象と対象外
- 表 3MW当たりインフラ価格、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5プロジェクトタイプ別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7ラック密度別市場、2025年および2035年
- 表 8ラック密度別価格ラダー、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は1,885億米ドルで、2025年の1,556億5,000万米ドルから21.10%増加しています。市場は2035年までに4,792億6,000万米ドルに達し、2025年からのCAGRは11.90%と予測されます。
データセンターインフラとは、サーバーの稼働を支える電源、冷却、建屋、ラック、監視システムの層であり、その規模は1,556億5,000万米ドル(2025年)です。開閉装置、UPS、発電機、チラー、液冷、ラック、DCIMソフトウェアが含まれます。サーバー、ストレージ、ネットワークスイッチは含まれません(DC Market Insights)。
2020年から2025年の年率17.28%に続き、2025年から2035年は年率11.90%で成長します。新規IT容量が2025年の12,000 MWから2030年までに年間22,000 MWへ増加するためです(DC Market Insights)。
2025年の新規IT容量MW当たり約945万米ドルで、空冷ホールの895万米ドルから液冷AIホールの1,055万米ドルまで幅があります。これに加え、更新投資として設置済みMW当たり年間40万米ドルがかかります(DC Market Insights)。
40 kW超のラックで、2025年の280億2,000万米ドルから2035年までに2,396億3,000万米ドルへ、年率23.94%で成長します。AIホールには液冷とより重い電源系統が必要なためです。電気インフラは2025年支出の27.75%を占め、引き続き最大のコンポーネントです。
北米で、2025年に653億8,000万米ドル、全体の42.00%を占めます。中東・アフリカが年率15.73%で最も速く成長し、インドは年率18.90%で最も成長の速い大国です。
DC Market Insightsのモデルでは、2025年末時点で約116.6 GWのIT容量があり、2030年には約201 GW、2035年までに314 GWに増加します。2030年だけで22,000 MWが追加されます。
Schneider Electric、Vertiv、Eaton、ABB、Siemensが電気・冷却機器価値の約38%を供給しています(DC Market Insights推計)。Vertivは2025年の純売上高102億3,000万米ドル、受注残150億米ドルを報告しました。
アイルランドのCRUは2025年12月12日、新規データセンターに対し、敷地内または近隣に見合う発電設備または蓄電設備の用意を求める決定を下しました。これにより各プロジェクトにエンジン、バッテリー、開閉装置が加わります。シンガポールは2026年8月、グリーンエネルギー基準に基づき200 MWを割り当てました。
2026年の1,885億米ドルは、施設インフラのみを対象としたDC Market Insightsの数値です。同じ建物のサーバー、ストレージ、ネットワーク、クラウドインフラサービスを加えた推計は、その2倍から4倍の水準になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。