
インドAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
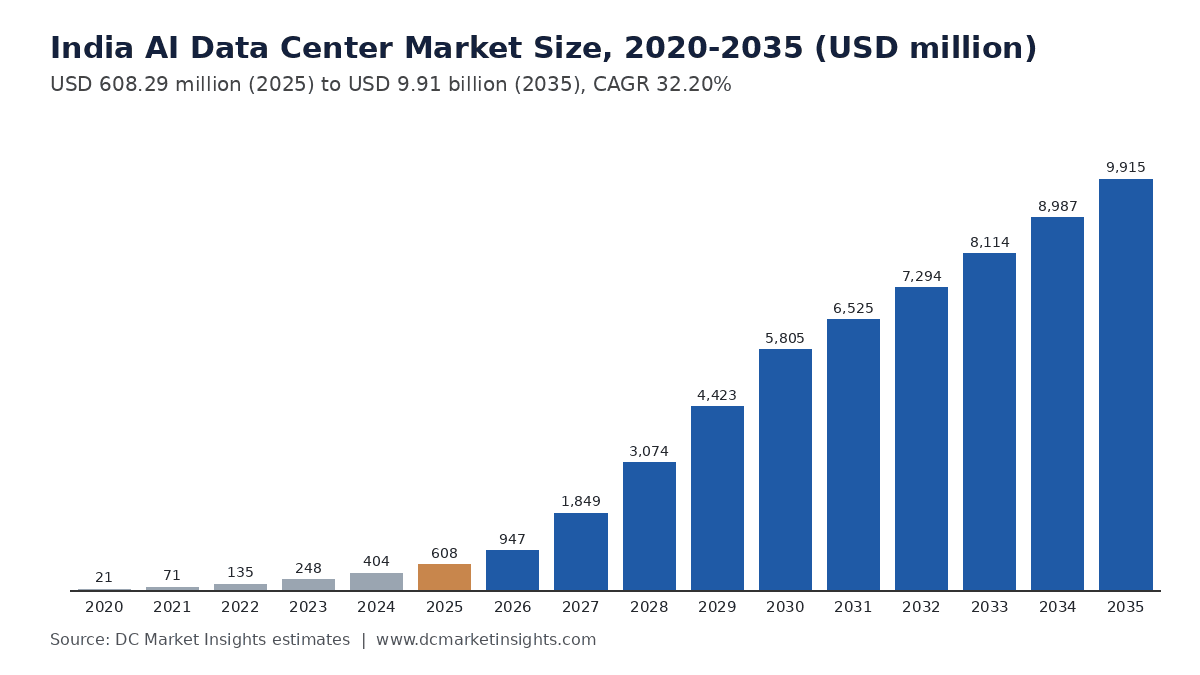
インドAIデータセンター市場の規模は2025年にUSD 608.3百万で、年平均成長率(CAGR)32.2%で拡大し、2035年までにUSD 9,910.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場の範囲と定義:インドのaiデータセンターとは?
- 05インドaiデータセンター市場の推計値が異なる理由
- 06インドaiデータセンター市場の促進要因
- 07市場トレンド
- 08市場の課題
- 09市場機会
- 10価格分析:インドにおけるaiデータセンターのmwあたりコスト
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
インドAIデータセンター市場は2026年に9億4,674万米ドルと評価され、2025年の6億829万米ドルから2035年には99億1,000万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は32.20%です(DC Market Insights推計)。本市場は、インド国内で人工知能(AI)ワークロード向けに構築される施設インフラを対象とします。すなわち、電気設備、冷却、建屋躯体および内装、AIクラスターのネットワークファブリック、ならびにこれらのホールを運用する運用サービスとソフトウェアです。グラフィックス・プロセッシング・ユニット(GPU)サーバーは除外されます。2025年の構築額の内訳は、新規AI情報技術(IT)容量60メガワット(MW)× MWあたり900万米ドルの施設・ネットワーク投資額 = 新規構築支出5億4,000万米ドル、これに導入済みAI容量170.7 MW × MWあたり40万米ドルのサービス・更新支出 = 6,829万米ドルを加えたものです。インドの銀行、通信事業者、公共プラットフォームがモデルを本番運用に移行していることから、AI推論が年率38.12%で最も成長の速いセグメントとなっています。また、Googleのギガワット級のヴィシャーカパトナム・ハブとチェンナイおよびハイデラバードのキャンパスが稼働することから、南インドが年率36.72%でインド国内で最も成長の速い地域です。
主要市場統計:2026年のインドAIデータセンター市場の規模は?
DC Market Insightsは、新規AI容量が60 MWから91 MWへ増加することから、インドAIデータセンター市場を2026年に9億4,674万米ドルと評価しており、これは2025年の6億829万米ドルを55.6%上回ります。
- 2025年の市場規模:6億829万米ドル
- 2026年の市場規模:9億4,674万米ドル
- 2030年の市場規模:58億米ドル
- 2035年の市場規模:99億1,000万米ドル
- CAGR 2025-2035:32.20%(低位ケース27.13%、高位ケース36.48%)
- 最大のコンポーネント:電気インフラ、2025年支出の38.00%(2億3,115万米ドル)
- 最も成長の速いセグメント:AI推論、年率38.12%
- 首位の地域:西インド、2025年支出の52.00%。最も成長の速い地域:南インド、36.72%
- 最大の州:マハーラーシュトラ州、2025年に2億7,981万米ドル
- 市場リーダー:Yotta Data Services、2025年支出の約11%(DC Market Insights推計)
インドAIデータセンター市場の概要:2025年にインドはAIホールにいくら支出したか?
インドは2025年にAIデータセンターインフラに6億829万米ドルを支出しました。インドAIデータセンター市場規模は2020年に2,139万米ドルと評価され、2025年に6億829万米ドルに達し、予測期間中に32.20%のCAGRで成長して2035年までに99億1,000万米ドルに達すると見込まれています。2020年から2025年にかけて、インドの新規容量に占めるAIの割合が3%から20%に上昇したことで、市場は非常に小さな基盤から年率95.33%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| インドAIデータセンター市場規模 2025年 | 6億829万米ドル |
| インドAIデータセンター市場規模 2026年 | 9億4,674万米ドル |
| インドAIデータセンター市場 CAGR(2025-2035) | 32.20% |
| インドAIデータセンター市場規模 2035年 | 99億1,000万米ドル |
DC Market Insightsは、インドの新規AI容量が2025年の60 MWから2030年に500 MW、2035年に725 MWへと増加し、市場を2030年に58億米ドルへ押し上げると推計しています。インドの導入済みデータセンター容量は2020年の375 MWから2026年には約1,575 MWへ拡大しました(出典:報道情報局(PIB)、Lok Sabha答弁)。また、新規1 MWあたりのAIの割合は2025年の20%から2035年には58%に上昇します。インドはアジア太平洋AIデータセンター市場において最も急成長している大国であり、全ワークロードを対象とするホスト市場はインドデータセンター市場レポートで規模を算定しています。
主なポイント:
- 2025年に6億829万米ドル、2026年に9億4,674万米ドル、2035年までに99億1,000万米ドル、CAGRは32.20%。
- 電気インフラが38.00%(2億3,115万米ドル)で最大のコンポーネント。
- 西インドが52.00%で首位、南インドが36.72%で最も速く成長。
- 2025年にインドのAIデータセンターホールを構築・装備するコストは、サーバーを除きMWあたり約900万米ドル。
- ハイパースケール自社構築がコロケーションを抜いて最大の購入者となり、2035年までに支出の46.00%を占める。
インドのAIデータセンターとは何か、市場は何を対象とするか?
インドのAIデータセンターとは、ラックあたり40キロワット(kW)から130 kW超のGPUおよびアクセラレータークラスター向けに構築された施設、またはその内部のホールです。インドAIデータセンター市場はこれらのホールのインフラを対象とし、2025年の市場規模は6億829万米ドルです。20,736基の液冷式NVIDIA Corporation(NVIDIA)Blackwell Ultra GPUを収容するYottaのグレーター・ノイダにある60 MWの2棟目の建物、Data Center 2(D2)が典型例です(出典:Yotta Data Services)。
対象:中圧・低圧開閉装置、変圧器、無停電電源装置(UPS)、バスウェイ、ディーゼル発電機(電気インフラ)。チラー、冷却液分配ユニット(CDU)、ダイレクト・トゥ・チップ冷却および液浸冷却(冷却インフラ)。建屋躯体、構造内装、ホワイトスペース建設(建屋躯体および内装)。バックエンドのGPUインターコネクトとフロントエンドのファブリックスイッチ、光学部品、ケーブル(AIネットワークファブリック)。そしてコミッショニング、運用、保守、データセンターインフラ管理(DCIM)ソフトウェア、更新(運用サービスおよびソフトウェア)。対象外:GPUおよび中央処理装置(CPU)サーバー、ストレージ、土地、電気料金、自家用再生可能エネルギー発電所、GPU-as-a-serviceのレンタル収益。インドの人工ニューラルネットワーク市場を支えるワークロードである人工ニューラルネットワークの学習と推論はこれらのホールで実行されますが、ニューラルネットワークソフトウェア自体は本施設推計の対象外です。
セグメントの関係:3つの区分(コンポーネント、データセンタータイプ、ワークロード)はそれぞれ2025年の同じ合計6億829万米ドルと2035年の同じ99億1,000万米ドルを分割しており、インドの5地域と12州も同じ合計になります。
インドAIデータセンター市場の推計値はなぜ異なるのか?
公表されているインドAIデータセンターの数値は10億米ドル未満から数百億米ドルまで幅がありますが、これは集計対象が異なるためです。DC Market Insightsは施設市場を2026年に9億4,674万米ドルとしています。より広い定義では、GPUサーバー自体(Yottaの60 MWのD2展開だけで20億米ドルを超える投資を伴い、その大半はアクセラレーターです。出典:Yotta Data Services)、土地と発電所、AIクラウドおよびGPU-as-a-serviceの収益、さらにAI向けか否かを問わずデータセンターパイプライン全体が加算されます。
| 要素 | 本レポートに含まれるか? | 理由 |
|---|---|---|
| AIホールの電気、冷却、躯体および内装 | はい(2025年に4億9,880万米ドル) | AIラック密度に特化して構築 |
| AIネットワークファブリック | はい(6,083万米ドル) | サーバーではなくクラスター施設の一部 |
| 運用、DCIM、更新 | はい(4,866万米ドル) | 導入済みAI基盤への継続的支出 |
| GPUサーバーおよびストレージ | いいえ | 独自の価格サイクルを持つ輸入コンピューティングハードウェア |
| GPUクラウドのレンタル収益 | いいえ | サービス収益であり、施設と二重計上になる |
| 従来型のエンタープライズおよびクラウドホール | いいえ | インドデータセンター市場レポートで対象 |
本文でも対象外とするもの:GPUサーバー、アクセラレーター、ストレージアレイ、土地、自家用太陽光・風力発電所、電気料金、GPU-as-a-serviceおよびAIクラウドのサブスクリプション、従来型の非AIホール。購入者グループ全体で対象とするもの:ハイパースケーラー、コロケーションおよびホールセール事業者、政府およびソブリンコンピューティングプログラム、エッジAIルームを購入する中小企業(SME)を含む企業。インドデータセンター市場では全ワークロードの合計を示しています。
IndiaAIミッションとヴィシャーカパトナム・ハブの後、インドのAIデータセンター需要を牽引するものは?
2025年の60 MWから増加した2026年の91 MWの新規AI容量が市場を牽引します。DC Market Insightsは、インドが2026年に350 MWのIT容量を追加し、その26%がAI向けに構築され、AI 1 MWあたり924万米ドルの施設・ネットワーク投資額を伴うと推計しています。
ハイパースケーラーのコミットメントは470億米ドル超
2025年10月、GoogleはAdaniConneXおよびBharti Airtel(Airtel)をパートナーとして、ヴィシャーカパトナムにあるインド初のAIハブに2026-2030年で約150億米ドルを投じることを表明し(出典:Google)、2026年4月に着工しました(出典:Google)。2025年12月、Microsoftは2025年1月に発表した30億米ドルに加え、2026暦年から2029暦年にかけて175億米ドルを投じることを表明しました(出典:Microsoft)。Amazon Web Services(AWS)は2030年までにインドで127億米ドルのクラウドインフラを計画しており、総コミットメントは164億米ドルとなります(出典:Amazon)。DC Market Insightsは、これら3つのプログラムが2027年以降年間約12億米ドルのAI施設支出を支えると推計しており、これがハイパースケール自社構築が年率33.40%で成長する理由です。
IndiaAIミッションが38,000基のGPUを公開ポータルで提供
内閣は2024年3月、5年間で10,371.92クロールルピーの予算でIndiaAIミッションを承認しました。当初目標の10,000基のGPUから、補助金付きの1時間あたり65ルピーで提供される38,000基のGPUに達しています(出典:PIB)。ネットワークを含めGPUあたり約1.2 kWから1.5 kWとすると、38,000基のGPUには46 MWから57 MWのITロードが必要であり、MWあたり900万米ドルで4億1,000万米ドルから5億1,000万米ドルの施設投資額となります。そのため、ソブリンおよび政府AIは2025年に支出の12.00%、7,299万米ドルを占めています。
導入済み容量は4倍の1,575 MWに、需要が供給を上回る
インドの導入済みデータセンター容量は2020年の375 MWから約1,575 MWに増加し(出典:PIB)、2026年上半期(H1)には新規供給85 MWに対し吸収量が101 MWに達しました(出典:Jones Lang LaSalle(JLL))。JLLは、容量が2026年半ばの1.6ギガワット(GW)から2029年までに6 GWへ拡大し、1,100億米ドルの投資が必要になると予想しています(出典:JLL)。DC Market Insightsは、新規IT容量が2025年の300 MWから2030年に1,000 MWへと増加する、より緩やかな供給経路をモデル化し、そのうちのAIの割合を20%から50%に引き上げており、これにより市場は6億829万米ドルから58億米ドルに拡大します。
インドのAIデータセンター構築を変えつつあるトレンドは?
インドAIデータセンター市場を形作る3つのトレンドは、推論が2025年支出の40%から2035年までに62%へ上昇すること、すべての新規AIホールへの液冷の導入、そしてAIキャンパスの電力が豊富な沿岸州や二次的な州への移動です。
推論は2億4,332万米ドルから61億5,000万米ドルへ成長
インド言語モデル、決済不正検知、通信ネットワークAIには、ムンバイ、チェンナイ、ハイデラバード、デリー首都圏(NCR)のユーザーに近い容量が必要なため、AI推論は年率38.12%で成長し、AI学習の26.29%を上回ります。DC Market Insightsのモデルでは、推論は2030年に学習を追い抜きます。
冷却は支出の17%から21%へ上昇
冷却インフラは35.02%で成長し、1億341万米ドルから20億8,000万米ドルに拡大します。YottaのD2のGPUは液冷式であり(出典:Yotta Data Services)、これは気温40 °Cに達するインドの夏において、チラーに加えてCDUやコールドプレートループが追加されるパターンを示しています。冷却タイプ別の詳細はインドデータセンター冷却市場レポートに記載されています。
グジャラート州とアーンドラ・プラデーシュ州がムンバイに続くAIハブに
Reliance Industries Limited(RIL)はジャムナガルにMeta向けの168 MWのAI対応データセンターを開発し(出典:RIL)、同社のReliance Intelligence部門は同地でギガワット級のグリーン電力によるAIデータセンターを計画しています(出典:RIL)。Googleのヴィシャーカパトナム・ハブと合わせ、これらのプロジェクトにより2035年までにグジャラート州は3,650万米ドルから6億9,403万米ドルへ、アーンドラ・プラデーシュ州は608万米ドルから12億9,000万米ドルへ拡大します。
インドAIデータセンター市場を抑制する課題は?
電力と供給スピードが2つの課題であり、これらが合わさって2035年のベースケースと低位ケースの間の32億1,000万米ドルの差を説明しています。
データセンターの電力需要は2031-32年までに17 GWに達する可能性
中央電力庁(CEA)を引用したPIBの解説資料によると、インドのデータセンターの電力需要は2031-32年までに17 GWに達する可能性があります(出典:PIB)。AI 1 MWごとに二重系統の受電が必要であり、グリーン電力の購入者にはオープンアクセスの再生可能エネルギー契約が必要です。2022年グリーンエネルギー・オープンアクセス規則により、オープンアクセスの閾値は1 MWから100 kWに引き下げられました(出典:PIB、電力省)。低位ケースでは2027年以降の供給MWが25%減少し、市場は2035年に99億1,000万米ドルではなく67億1,000万米ドルに達します。
供給は発表を半分以上下回る
2026年上半期の供給は85 MWでしたが、吸収量は101 MWでした(出典:JLL)。PIBは、約700億米ドルのデータセンター投資が進行中で、さらに900億米ドルが発表済みであるとしています(出典:PIB)。DC Market Insightsは、変圧器、開閉装置、熟練したコミッショニング要員が、発表されたMWが稼働ホールになる速度を制限するため、インドの導入済み容量は2030年までに4,945 MWに達すると想定しており、これはPIBの解説資料で予測されている約8 GWを下回ります(出典:PIB)。
インドのAIデータセンターにおける新たな収益機会はどこにあるか?
南インドは2025年から2035年の間に年間支出を39億8,000万米ドル増加させ、導入済み基盤のサービスは2035年までに22億3,000万米ドルに達します。
南インドが39億8,000万米ドルを追加
南インドは1億8,249万米ドルから41億6,000万米ドルに成長します。ST Telemedia(STT)Global Data Centres(GDC)India、すなわちSTT GDC Indiaは30のデータセンターで400 MW超のクリティカルITロードを運用し、チェンナイに4,200クロールルピーを投じることを表明しています(出典:STT GDC India)。また、ハイデラバードにあるMicrosoftのIndia South Centralクラウドリージョンには3つのアベイラビリティゾーンがあります(出典:Microsoft)。
導入済み基盤のサービスは22億3,000万米ドルに到達
導入済みAI容量は2025年の170.7 MWから2035年には4,459.3 MWに増加し、MWあたりのサービス、DCIM、更新支出は年間40万米ドルから50万米ドルに増加するため、導入済み基盤の市場規模は6,829万米ドルから22億3,000万米ドルに拡大します。監視ソフトウェアはインドデータセンターインフラ管理(DCIM)市場レポートで規模を算定しています。
インドのAIデータセンターのMWあたりのコストは?
DC Market Insightsの推計では、インドのAIデータセンターの構築・装備コストは2025年にサーバーを除きITロード1 MWあたり約900万米ドルで、液冷とより高密度な電気系統の普及に伴い2035年までにMWあたり1,060万米ドルに上昇します。土木工事と労働力のコストが低いため、これはアジア太平洋平均の1,100万米ドルを約18%下回ります。
| 年 | 新規AI MWあたりの施設・ネットワーク投資額(百万米ドル) | 導入済みAI MWあたりのサービス・更新(千米ドル/年) | 新規AI IT容量(MW) | インドの新規容量に占めるAIの割合 |
|---|---|---|---|---|
| 2020 | 7.50 | 300 | 1.8 | 3% |
| 2025 | 9.00 | 400 | 60.0 | 20% |
| 2030 | 10.20 | 450 | 500.0 | 50% |
| 2035 | 10.60 | 500 | 725.0 | 58% |
公開された価格の目安:Adaniは2035年までに再生可能エネルギーを電源とするAI対応ハイパースケールデータセンターに1,000億米ドルを投じることを表明し、AdaniConneXで5 GWを目標としています(出典:Adani Group)。これは発電資産を含めMWあたり約2,000万米ドルです。Googleの150億米ドルのヴィシャーカパトナム・プログラムにはエネルギーと海底ケーブル接続が含まれます(出典:Google)。コンピューティングのレンタル料金は購入者側の視点を示しています。IndiaAIはGPUを1時間あたり65ルピーで提供しており(出典:PIB)、フル稼働でGPUあたり年間約5.7ラークルピーとなります。
インドのAIデータセンター投資を形作る規則と政策は?
6億829万米ドルの市場を形作る5つの規則は、インフラ認定、2026年の免税措置、データ保護、IndiaAIミッション、そして州のデータセンター政策です。
- インフラ認定(2022-23年度連邦予算):データセンターがインフラ統一リストに追加され、長期融資が容易になりました(出典:PIB)。
- 2026-27年度連邦予算:インドからデータセンターサービスを利用する適格な外国クラウドサービスプロバイダーに対する2047年までの免税措置と、それらにサービスを提供する国内事業者に対するコストの15%のセーフハーバー・マージンの提案(出典:PIB)。
- 2025年デジタル個人データ保護(DPDP)規則:2025年11月14日に18か月の段階的コンプライアンス期間付きで告示され、規制対象データとそのAI処理を国内に引き寄せます(出典:PIB)。
- IndiaAIミッション:5年間で10,371.92クロールルピー、2026年3月までに38,000基超のGPUを導入(出典:PIB、Lok Sabha答弁)。
- 2021年ウッタル・プラデーシュ州データセンター政策:250 MWの目標と、10年間の電力税100%免除および二重系統電力(出典:Invest UP)。
インドAIデータセンター市場をリードするセグメントと、最も急成長しているセグメントは?
AI推論は2035年まで年率38.12%で最も急成長しているインドAIデータセンターのセグメントであり、電気インフラは2025年支出の38.00%(2億3,115万米ドル)を占める最大のコンポーネントです。
コンポーネント別:電気インフラが38.00%で首位
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 231.15 | 38.00% | 3,569.27 | 31.48% |
| 建屋躯体および内装 | 164.24 | 27.00% | 2,181.22 | 29.52% |
| 冷却インフラ | 103.41 | 17.00% | 2,082.08 | 35.02% |
| AIネットワークファブリック | 60.83 | 10.00% | 1,090.61 | 33.46% |
| 運用サービスおよびソフトウェア | 48.66 | 8.00% | 991.47 | 35.18% |
導入済み基盤の積み上がりにより、運用サービスおよびソフトウェアがコンポーネントの中で35.18%と最も速く成長し、冷却インフラが35.02%で続きます。
データセンタータイプ別:ハイパースケール自社構築が42.00%で首位
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール自社構築 | 255.48 | 42.00% | 4,560.74 | 33.40% |
| コロケーションおよびホールセールAI | 231.15 | 38.00% | 3,569.27 | 31.48% |
| ソブリンおよび政府AI | 72.99 | 12.00% | 1,189.76 | 32.20% |
| エンタープライズおよびエッジAI | 48.66 | 8.00% | 594.88 | 28.45% |
コロケーションおよびホールセールAIは38.00%で僅差の2位です。CtrlS Datacenters(CtrlS)は370 MW超の容量と4.4 GWの実行中プロジェクトを報告しており、Canada Pension Plan Investment Board(CPP Investments)から最大7,000クロールルピーの支援を受けています(出典:CtrlS)。またNxtra by Airtelは約300 MWを保有し、1 GWを目標としています(出典:Bharti Airtel)。リース容量はインドデータセンターコロケーション市場レポートで規模を算定しています。
ワークロード別:AI学習が60.00%で首位
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI学習 | 364.97 | 60.00% | 3,767.57 | 26.29% |
| AI推論 | 243.32 | 40.00% | 6,147.08 | 38.12% |
AI学習は2035年にも37億7,000万米ドルを購入しますが、そのシェアは60%から38%に低下します。
DC独自分析:インドAI施設のMWあたり投資額モデルとコンポーネント × 事業者マトリクス
ハイパースケール自社構築は、インドにおける2025年のAI冷却支出の46.7%を購入しています。これはDC Market Insightsによるモデル推計であり、4つの入力(インドの新規IT MW、新規MWに占めるAIの割合、AI MWあたりの施設・ネットワーク投資額、導入済みAI MWあたりのサービス支出、それぞれ16年分)から構築され、ソースレジャーの33の事実と照合されています。このマトリクスは2025年の市場6億829万米ドルをコンポーネントとデータセンタータイプ別に分割したもので、行と列の合計は上記のセグメント合計と一致します。
| コンポーネント(百万米ドル、2025年) | ハイパースケール自社構築 | コロケーションおよびホールセールAI | ソブリンおよび政府AI | エンタープライズおよびエッジAI | 合計 |
|---|---|---|---|---|---|
| 電気インフラ | 99.63 | 85.41 | 27.21 | 18.89 | 231.14 |
| 冷却インフラ | 48.32 | 36.02 | 11.48 | 7.59 | 103.41 |
| 建屋躯体および内装 | 63.18 | 69.21 | 19.17 | 12.68 | 164.24 |
| AIネットワークファブリック | 27.14 | 21.15 | 8.09 | 4.46 | 60.84 |
| 運用サービスおよびソフトウェア | 17.20 | 19.36 | 7.05 | 5.05 | 48.66 |
| 合計 | 255.47 | 231.15 | 73.00 | 48.67 | 608.29 |
ホールセール事業者はテナントが冷却を指定する前に躯体を建設するため、コロケーションおよびホールセールAIはハイパースケーラーを上回る6,921万米ドルの躯体・内装を購入しています。
インドのどの地域がAIデータセンター支出をリードし、どの地域が最も速く成長しているか?
西インドが2025年支出の52.00%(3億1,631万米ドル)でインドAIデータセンター市場をリードし、南インドは2035年まで年率36.72%でインドAIデータセンター市場において最も急成長している地域であり、小さな基盤から成長する東インドと中央インドを上回ります。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 西インド | 316.31 | 52.00% | 3,965.86 | 28.77% |
| 南インド | 182.49 | 30.00% | 4,164.15 | 36.72% |
| 北インド | 85.16 | 14.00% | 1,189.76 | 30.17% |
| 東インド | 12.17 | 2.00% | 297.44 | 37.67% |
| 中央インド | 12.17 | 2.00% | 297.44 | 37.67% |
西インドが52.00%のシェア
西インドのAIデータセンター市場は2025年に3億1,631万米ドルで、28.77%で成長して2035年までに39億7,000万米ドルに達します。AWSは2030年までにマハーラーシュトラ州のムンバイリージョンで83億米ドルのクラウドインフラを計画しており(出典:Amazon)、RILの168 MWのジャムナガル拠点はMetaにサービスを提供します(出典:RIL)。
南インドが30.00%のシェア
南インドのAIデータセンター市場は2025年に1億8,249万米ドルで、5地域の中で最も速い36.72%で成長して2035年までに41億6,000万米ドルに達します。これはGoogleのヴィシャーカパトナム・ハブが2026年4月に着工し(出典:Google)、STT GDC Indiaがチェンナイで拡張を進めているためです(出典:STT GDC India)。
北インドが14.00%のシェア
北インドのAIデータセンター市場は2025年に8,516万米ドルで、30.17%で成長して2035年までに11億9,000万米ドルに達します。グレーター・ノイダにあるYottaの60 MWのD2(出典:Yotta Data Services)は、ウッタル・プラデーシュ州のデータセンター政策の対象です(出典:Invest UP)。
東インドが2.00%のシェア
東インドのAIデータセンター市場は2025年に1,217万米ドルで、37.67%で成長して2035年までに2億9,744万米ドルに達します。コルカタのエッジおよびエンタープライズルームと、オディシャ州初のAI対応キャンパスが牽引しています。
中央インドが2.00%のシェア
中央インドのAIデータセンター市場は2025年に1,217万米ドルで、37.67%で成長して2035年までに2億9,744万米ドルに達します。ムンバイよりも安価に土地と電力を提供するチャッティースガル州とマディヤ・プラデーシュ州のGPUパークが牽引しています。
インドのどの州がAIデータセンター支出をリードしているか?
マハーラーシュトラ州が2025年に2億7,981万米ドルで首位に立ち、アーンドラ・プラデーシュ州はGoogleのヴィシャーカパトナム・ハブに支えられて年率70.85%で最も急成長している州であり、2035年までに12億9,000万米ドルに達します。
| 順位 | 州 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | マハーラーシュトラ州 | 西インド | 279.81 | 46.00% | 3,271.83 | 27.88% |
| 2 | タミル・ナードゥ州 | 南インド | 79.08 | 13.00% | 1,189.76 | 31.14% |
| 3 | テランガーナ州 | 南インド | 60.83 | 10.00% | 991.47 | 32.20% |
| 4 | ウッタル・プラデーシュ州 | 北インド | 48.66 | 8.00% | 694.03 | 30.44% |
| 5 | グジャラート州 | 西インド | 36.50 | 6.00% | 694.03 | 34.25% |
| 6 | カルナータカ州 | 南インド | 30.41 | 5.00% | 495.73 | 32.20% |
| 7 | ハリヤーナー州 | 北インド | 24.33 | 4.00% | 347.01 | 30.44% |
| 8 | デリー | 北インド | 12.17 | 2.00% | 148.72 | 28.45% |
| 9 | 西ベンガル州 | 東インド | 9.12 | 1.50% | 198.29 | 36.05% |
| 10 | チャッティースガル州 | 中央インド | 9.12 | 1.50% | 198.29 | 36.05% |
| 11 | アーンドラ・プラデーシュ州 | 南インド | 6.08 | 1.00% | 1,288.90 | 70.85% |
| 12 | オディシャ州 | 東インド | 3.04 | 0.50% | 99.15 | 41.68% |
12州が2025年支出の98.5%を占め、ケーララ州、マディヤ・プラデーシュ州その他の州が残りを占めます。大規模州の中では、ジャムナガルの拡大に伴いグジャラート州が34.25%で最も速く成長しています。
2035年のインドAIデータセンター予測はどう変わり得るか?3つのシナリオ
2035年のインドAIデータセンター市場は67億1,000万米ドルから136億4,000万米ドルの範囲にあり、ベースケースは99億1,000万米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|
| 低位 | 67億1,000万米ドル | 27.13% | 電力と設備の制約により2027年以降の新規容量が25%減少。2035年の新規MWに占めるAIの割合は52% |
| ベース | 99億1,000万米ドル | 32.20% | インドの新規IT容量は2030年に1,000 MW、2035年に1,250 MW。2035年のAIの割合は58% |
| 高位 | 136億4,000万米ドル | 36.48% | 供給が30%速く、JLLの2029年までに6 GWという経路に近い。AIの割合は62% |
インドの主要AIデータセンター企業はどこで、その市場シェアは?
インドの主要AIデータセンター企業は、Yotta Data Services、CtrlS、NTT Data(日本電信電話(NTT)グループの一員)、STT GDC India、AdaniConneXです。DC Market Insightsは、発表されたAIホールとコミットされたMWのマッピングに基づき、これら5社が所有者または開発者として2025年支出の約45%を占め、Yottaが約11%で最大であると推計しています。
- Yotta Data Services
- CtrlS Datacenters
- NTT Data
- STT GDC India
- AdaniConneX
- Nxtra by Airtel
- Sify Technologies
- Reliance Industries(Reliance Intelligence)
- Microsoft
- Amazon Web Services
- Tata Communications
- NVIDIA
- Equinix
- Schneider Electric
- Vertiv
NTT Dataは過去10年間でインドのデジタルインフラに30億米ドルを投資し、さらに400 MWを計画しています(出典:NTT Data)。Sify Technologiesのデータセンター部門は、2025-26会計年度の決算で累計販売容量129 MWを報告しました(出典:Sifyの米国証券取引委員会への提出書類)。RelianceとNVIDIAは2,000 MWまで拡張するデータセンターにAIインフラを構築することで合意し(出典:NVIDIA)、Tata CommunicationsとNVIDIAはインドでAIクラウドを開発しています(出典:NVIDIA)。Schneider ElectricとVertivは、これらのホールの電気・冷却設備の多くを供給しています。
2026年にインドのAIデータセンターで何が変わったか?
2026年2月から2026年8月までの6つの日付付きの出来事が、9億4,674万米ドルの市場を形作りました。
- 2026年8月、政府はLok Sabhaに対し、導入済みデータセンター容量が2020年の375 MWから約1,575 MWに達したと答弁しました。(出典:PIB)
- 2026年8月、JLLはインドの容量が2026年半ばの1.6 GWから2029年までに6 GWへ拡大し、1,100億米ドルの投資が必要になると予測しました。(出典:JLL)
- 2026年6月、RILとMetaはグジャラート州ジャムナガルに168 MWのAI対応データセンターを開発することで合意しました。(出典:RIL)
- 2026年6月、CtrlSはデータセンタープラットフォームの拡大に向け、CPP Investmentsから最大7,000クロールルピーを確保しました。(出典:CtrlS)
- 2026年4月、Googleはアーンドラ・プラデーシュ州ヴィシャーカパトナムで150億米ドルのAIハブに着工しました。(出典:Google)
- 2026年2月、Adaniは2035年までに再生可能エネルギーを電源とするAI対応データセンターに1,000億米ドルを投じることを表明し、YottaはD2施設向けに20,736基のNVIDIA Blackwell Ultra GPUを発表しました。(出典:Adani Group;Yotta Data Services)
その他の国別・セグメント別の調査はDC Market Insightsの業界一覧に掲載されています。全ワークロードについてはインドデータセンター市場をご覧ください。
DC Market InsightsはどのようにインドAIデータセンター市場モデルを構築したか?(調査手法)
このモデルは、2025年について60 MWにMWあたり900万米ドルを乗じ、導入済み基盤の支出6,829万米ドルを加えています。DC Market InsightsはインドAIデータセンター市場をボトムアップで構築しました。インドの新規IT容量(2025年に300 MW、2035年に1,250 MW。2020年の導入済み375 MWおよび2026年の約1,575 MWと整合)× AIの割合(20%から58%)× AI MWあたりの施設・ネットワーク投資額(900万米ドルから1,060万米ドル)で新規構築支出を算出し、導入済みAI容量(170.7 MWから4,459.3 MW、年2%を除却)× MWあたりのサービス支出で導入済み基盤の支出を算出しています。地域と州の分割は2025年と2035年について設定し、補間と正規化により、すべての分割が毎年合計と一致するようにしています。
3つの範囲チェック:
- 上限1:2026-2029年の累計支出102億9,000万米ドルは、JLLがインドで2029年までに必要と見込むデータセンター投資1,100億米ドルの9.4%であり(出典:JLL)、この投資額には土地、サーバー、非AIホールも含まれます。
- 上限2:モデルにおける2026年のインドの新規IT容量350 MWは、2026年半ばの1.6 GWから2029年までに6 GWへというJLLの経路が示唆する年間約1,470 MWの約4分の1であり(出典:JLL)、新規AI容量91 MWはその26%です。
- 下限:IndiaAIの38,000基のGPU(出典:PIB)には少なくとも46 MWのAIホールが必要であり、MWあたり900万米ドルで4億1,400万米ドルの施設投資額となり、2025年の市場6億829万米ドルを下回ります。
手法の詳細:DC Market Insightsの調査手法。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年、予測期間
- 1.3レポート属性
- 02調査手法
- 2.1構築額:新規AI IT容量 × MWあたりの施設・ネットワーク投資額
- 2.2導入済み基盤のサービス、DCIM、更新支出
- 2.3地域別・州別の配分
- 2.4範囲チェック:投資上限、容量上限、IndiaAI GPU下限
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場の範囲と定義:インドのaiデータセンターとは?
- 4.1対象:電気インフラ、冷却、建屋躯体および内装、AIネットワークファブリック、運用サービスおよびソフトウェア
- 4.2対象外:GPUおよびCPUサーバー、ストレージ、土地、電力、自家用再生可能エネルギー発電所、GPU-as-a-service収益
- 4.3セグメントの関係
- 05インドaiデータセンター市場の推計値が異なる理由
- 5.1施設市場とより広い定義
- 5.2範囲の比較:含まれるものと含まれないもの
- 06インドaiデータセンター市場の促進要因
- 6.1ハイパースケーラーのコミットメントは470億米ドル超
- 6.2IndiaAIミッションが38,000基のGPUを公開ポータルで提供
- 6.3導入済み容量は4倍の1,575 MWに、需要が供給を上回る
- 07市場トレンド
- 7.1推論は2億4,332万米ドルから61億5,000万米ドルへ成長
- 7.2冷却は支出の17%から21%へ上昇
- 7.3グジャラート州とアーンドラ・プラデーシュ州がムンバイに続くAIハブに
- 08市場の課題
- 8.1データセンターの電力需要は2031-32年までに17 GWに達する可能性
- 8.2供給は発表を半分以上下回る
- 09市場機会
- 9.1南インドが39億8,000万米ドルを追加
- 9.2導入済み基盤のサービスは22億3,000万米ドルに到達
- 10価格分析:インドにおけるaiデータセンターのmwあたりコスト
- 10.1新規AI MWあたりの施設・ネットワーク投資額
- 10.2導入済みAI MWあたりのサービス・更新支出
- 10.3公開された価格の目安:Adani、Google、IndiaAIのGPU料金
- 11標準、政策、規制
- 11.1インフラ認定(2022-23年度連邦予算)
- 11.22026-27年度連邦予算
- 11.32025年デジタル個人データ保護(DPDP)規則
- 11.4IndiaAIミッション
- 11.52021年ウッタル・プラデーシュ州データセンター政策
- 12インドaiデータセンター市場:コンポーネント別
- 12.1電気インフラ
- 12.2建屋躯体および内装
- 12.3冷却インフラ
- 12.4AIネットワークファブリック
- 12.5運用サービスおよびソフトウェア
- 13インドaiデータセンター市場:データセンタータイプ別
- 13.1ハイパースケール自社構築
- 13.2コロケーションおよびホールセールAI
- 13.3ソブリンおよび政府AI
- 13.4エンタープライズおよびエッジAI
- 14インドaiデータセンター市場:ワークロード別
- 14.1AI学習
- 14.2AI推論
- 15Dc独自分析:インドai施設のmwあたり投資額モデルとコンポーネント × 事業者マトリクス
- 15.1MWあたり投資額モデルの入力
- 15.2コンポーネント × データセンタータイプ マトリクス、2025年
- 16インドaiデータセンター市場:地域別
- 16.1西インド
- 16.2南インド
- 16.3北インド
- 16.4東インド
- 16.5中央インド
- 17州別分析
- 17.1マハーラーシュトラ州
- 17.2タミル・ナードゥ州
- 17.3テランガーナ州
- 17.4ウッタル・プラデーシュ州
- 17.5グジャラート州
- 17.6カルナータカ州
- 17.7ハリヤーナー州
- 17.8デリー
- 17.9西ベンガル州
- 17.10チャッティースガル州
- 17.11アーンドラ・プラデーシュ州
- 17.12オディシャ州
- 182035年予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場シェア分析、2025年
- 19.2ハイパースケール構築者:Google、Microsoft、AWS、Reliance
- 19.3電気・冷却設備サプライヤー
- 20企業プロファイル
- 20.1Yotta Data Services
- 20.2CtrlS Datacenters
- 20.3NTT Data
- 20.4STT GDC India
- 20.5AdaniConneX
- 20.6Nxtra by Airtel
- 20.7Sify Technologies
- 20.8Reliance Industries(Reliance Intelligence)
- 20.9Google
- 20.10Microsoft
- 20.11Amazon Web Services
- 20.12Tata Communications
- 20.13NVIDIA
- 20.14Equinix
- 20.15Schneider Electric
- 20.16Vertiv
- 21最近の動向
- 21.1導入済み容量が約1,575 MWに到達(2026年8月)
- 21.2JLLが2029年までに6 GWと予測(2026年8月)
- 21.3RILとMetaのジャムナガル168 MW AIデータセンター(2026年6月)
- 21.4CtrlSがCPP Investmentsから最大7,000クロールルピーを確保(2026年6月)
- 21.5Googleがヴィシャーカパトナムのハブに着工(2026年4月)
- 21.6Adaniの1,000億米ドルのコミットメントとYottaのBlackwell Ultra GPU(2026年2月)
- 22付録および用語集
- 22.1略語:AI、GPU、MW、GW、kW、UPS、CDU、DCIM、DPDP、PIB、CEA、SME
- 図 1:インドAIデータセンター市場規模、2020-2035年(百万米ドル)
- 表 1:レポート属性
- 表 2:範囲の比較
- 表 3:MWあたり価格、2020-2035年
- 表 4:コンポーネント別市場(百万米ドル)
- 表 5:データセンタータイプ別市場(百万米ドル)
- 表 6:ワークロード別市場(百万米ドル)
- 表 7:コンポーネント × データセンタータイプ マトリクス、2025年
- 表 8:地域別市場(百万米ドル)
- 表 9:上位12州(百万米ドル)
- 表 10:予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は9億4,674万米ドルで、2025年の6億829万米ドルから55.6%増加しています。市場は2035年までに99億1,000万米ドルに達すると予測されています。
ベースケースで2025年から2035年まで年率32.20%で、範囲は27.13%(低位)から36.48%(高位)です。新規AI容量は2025年の60 MWから2035年には725 MWに増加します。
2025年には6億829万米ドルの施設支出がインドのAIデータセンターに投じられました。これはラックあたり40 kWから130 kW超のGPUクラスター向けに構築されたホールであり、電気、冷却、躯体、ネットワークファブリック、運用を含みますが、GPUサーバーは含みません。
AI推論で、2025年から2035年まで年率38.12%で成長し、インドの銀行、通信事業者、公共プラットフォームがモデルを本番運用するにつれて2億4,332万米ドルから61億5,000万米ドルに増加します。
DC Market Insightsの推計では、2025年にサーバーを除きITロード1 MWあたり約900万米ドルで、液冷の普及に伴い2035年までに1,060万米ドルに上昇します。IndiaAIはGPUを1時間あたり65ルピーで貸し出しています。
南インドで、2025年から2035年まで年率36.72%で成長し、Googleのヴィシャーカパトナム・ハブとチェンナイおよびハイデラバードのキャンパスにより1億8,249万米ドルから41億6,000万米ドルに増加します。西インドは2025年支出の52.00%で最大を維持します。
DC Market Insightsの推計では、2025年支出の約45%をYotta Data Services、CtrlS、NTT Data、STT GDC India、AdaniConneXが占めました。Google、Microsoft、AWS、Relianceがハイパースケールの構築をリードしています。
2024年3月に承認された5年間で10,371.92クロールルピーの予算の下、補助金付きの1時間あたり65ルピーで38,000基超のGPUを提供しています。これらには約46 MWから57 MWのAIホール容量が必要です。
2026年の9億4,674万米ドルはDC Market Insightsの施設ベースの数値です。より広い範囲ではGPUサーバー、土地、発電所、GPUクラウド収益が加算されるため推計値が異なりますが、本推計ではこれらを除外しています。
2026年の9億4,674万米ドルは、人工ニューラルネットワークの学習と推論が実行されるAIホールに支出されます。ニューラルネットワークソフトウェア市場自体は本施設推計には含まれません。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。