
Markt für optische Transceiver Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für optische Transceiver: 2025 lag das Marktvolumen bei USD 23.96 Mrd.; bis 2035 soll es bei einer CAGR von 8.29 % auf USD 53.14 Mrd. steigen. Auf North America entfallen 47.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt für optische Transceiver, nach Datenrate
- 10Markt für optische Transceiver, nach Formfaktor
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Regionale Analyse
- North America47.8%
- Asia Pacific33.6%
- Europe11.2%
- Middle East and Africa3.9%
- Latin America3.5%
Profilierte Unternehmen
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
Vollständige Analyse
Der Markt für optische Transceiver umfasst steckbare optische Module, die an den Switch-, Server-, Router- und Transportports von Rechenzentren und Telekommunikationsnetzen elektrische Signale in Licht und wieder zurück umwandeln, von 10G- und 25G-Modulen im Small Form-Factor Pluggable (SFP) über 800G- und 1.6T-Module im Octal Small Form-Factor Pluggable (OSFP) bis hin zu kohärenten ZR- und ZR+-Steckmodulen. DC Market Insights bewertet den globalen Markt für optische Transceiver im Jahr 2025 mit USD 23,96 Mrd. und prognostiziert bis 2035 USD 53,14 Mrd., was einer CAGR von 8,29 % entspricht. Der Wert für 2025 ergibt sich aus Stückzahlen und Preisen: rund 102,95 Mio. ausgelieferte Module zu einem gemischten durchschnittlichen Verkaufspreis von rund USD 232,72 je Modul, angeführt von 18,47 Mio. 800G-Modulen zu je rund USD 576,20. Die Klasse 1.6T und höher ist mit 30,88 % pro Jahr das am schnellsten wachsende Segment, weil KI-Back-End-Netzwerke auf 200G-pro-Lane-Signalisierung umsteigen, und der Nahe Osten und Afrika ist mit 9,85 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass KI-Campusse am Golf ausgehend von einer kleinen installierten Basis GPU-Cluster hinzufügen.
Zusammenfassung
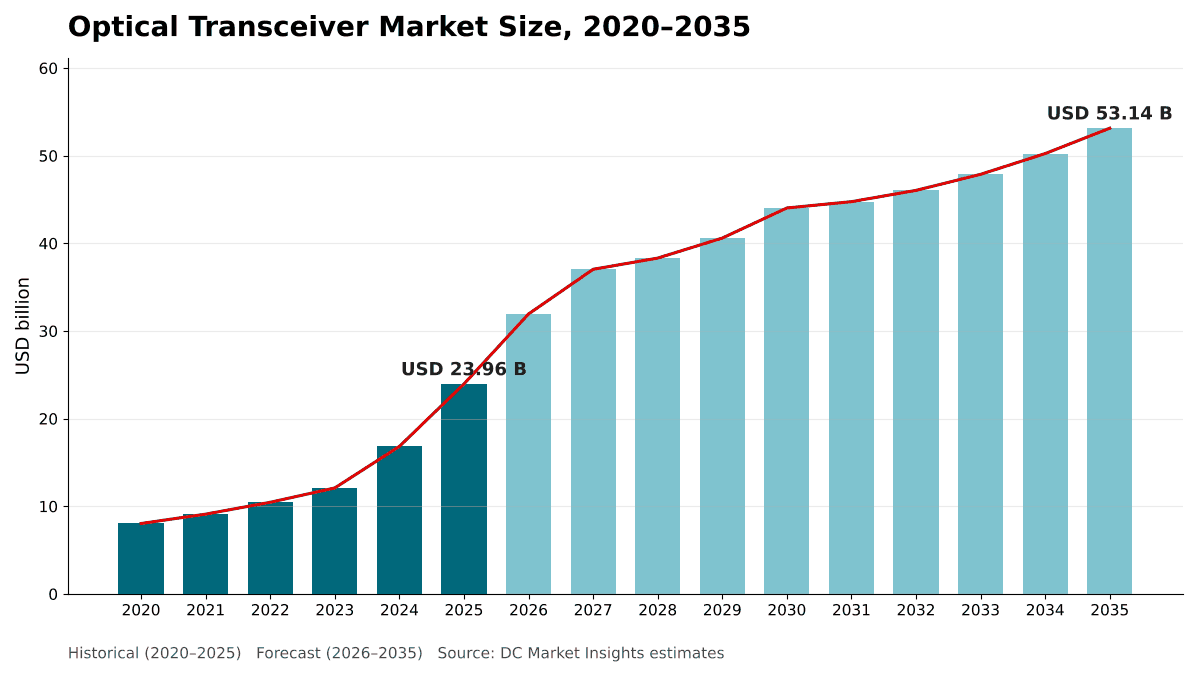
Die Größe des globalen Marktes für optische Transceiver wurde 2020 auf USD 8,04 Mrd. bewertet, erreichte 2025 USD 23,96 Mrd. und soll bis 2035 USD 53,14 Mrd. erreichen, bei einer CAGR von 8,29 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße optische Transceiver 2025 | USD 23,96 Mrd. |
| Markt für optische Transceiver, CAGR | 8,29 % |
| Marktgröße optische Transceiver 2035 | USD 53,14 Mrd. |
DC Market Insights schätzt, dass der Markt für optische Transceiver zwischen 2020 und 2025 um 24,40 % pro Jahr gewachsen ist und dass allein 2025 ein Plus von 42,3 % gegenüber 2024 brachte, was das Modell hauptsächlich 800G-Modulen für Back-End-Fabrics von Grafikprozessoren (GPU) zuschreibt. DC Market Insights erwartet 2026 einen weiteren Anstieg um 33,3 % auf USD 31,94 Mrd., wenn 1.6T-Module in die Serienproduktion gehen. Danach verlangsamt sich das Wachstum im Zeitraum 2025 bis 2035 auf prognostizierte 8,29 % pro Jahr, und zwar aus zwei Gründen: Der Preis je Modul pro Gigabit sinkt im Laufe des Jahrzehnts um mehr als die Hälfte, und DC Market Insights geht davon aus, dass Co-Packaged Optics (CPO) ab 2027 beginnen, steckbare Module auf den größten KI-Switches zu ersetzen.
Marktumfang: Was umfasst der Markt für optische Transceiver?
Der Markt für optische Transceiver umfasst steckbare optische Module, die an Hersteller von Netzwerkausrüstung, Cloud-Betreiber, GPU-Cloud-Anbieter, Colocation-Betreiber, Unternehmen und Telekommunikationsanbieter verkauft werden, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 23,96 Mrd.
Enthalten. Module mit Intensitätsmodulation und Direktdetektion (IM-DD) bei jeder Datenrate von 10G bis 1.6T und höher, in den Formfaktoren SFP, Quad Small Form-Factor Pluggable (QSFP28, QSFP56 und QSFP112), Quad Small Form-Factor Pluggable Double Density (QSFP-DD), OSFP und CFP2; Multimode-Kurzstrecken-, Singlemode-DR- und -FR- (bis 2 km) sowie LR- und ER-Optiken (10 km und mehr); Linear Pluggable Optics (LPO); und kohärente Steckmodule wie 400ZR, 800ZR und ZR+ für Rechenzentrumsverbindungen und Metronetze.
Ausgeschlossen. Aktive optische Kabel und Direct-Attach-Kupferkabel, die im Bericht Markt für Rechenzentrumskabel behandelt werden; optische Engines, die in Switch- oder Beschleunigergehäuse co-packaged sind; eigenständige Laser, Fotodetektoren und Chips für digitale Signalprozessoren (DSP), die als Komponenten verkauft werden; sowie nicht steckbare kohärente Line-Card-Transponder.
Wie die Segmente zusammenpassen. Die Aufteilung nach Datenrate und die Aufteilung nach Reichweite schneiden dieselben USD 23,96 Mrd. neu zu: Kohärente Module erscheinen in jeder einmal. Formfaktor, Anwendung und Endnutzer sind weitere Aufteilungen derselben Summe, und jede Aufteilung ergibt in der Summe den Marktwert.
Markttreiber: Was treibt den Markt für optische Transceiver an?
KI-Back-End-Netzwerke treiben den Markt für optische Transceiver mit 41,6 % des Werts von 2025 an. DC Market Insights erwartet, dass die Ausgaben für KI-Back-End-Netzwerke bis 2035 von USD 9,98 Mrd. auf USD 33,57 Mrd. steigen, da der Bau von Rechenzentren und die Größe von GPU-Clustern weiter zunehmen.
KI-Back-End-Netzwerke erhalten 2025 41,6 % der Transceiver-Ausgaben
Ein GPU-Trainingscluster verbindet jeden Beschleuniger über ein eigenes Back-End-Netzwerk, und jede Verbindung benötigt an beiden Enden ein Modul. DC Market Insights schätzt, dass KI-Back-End-Netzwerke 2025 USD 9,98 Mrd. bzw. 41,6 % des Marktes für optische Transceiver ausmachten und dass 62 % des gesamten 800G-Modulwerts in diese Fabrics flossen. Der Anteil steigt bis 2035 auf 63,2 %, bei einer CAGR von 12,90 %, gegenüber 5,19 % für die Cloud-Front-End-Netzwerke, die Server mit Nutzern und Speicher verbinden. Lumentum erklärte in seinen Ergebnissen für das Geschäftsjahr 2026: „Da KI-Rechenlasten sowohl bei Geschwindigkeit als auch bei Bandbreite zunehmen, setzen Rechenzentrumsarchitekten zunehmend auf optische Verbindungen als primäres Mittel der Konnektivität“.
Investitionsausgaben für Rechenzentren steigen auf USD 750 Mrd. pro Jahr
BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW im Bau befindliche Rechenzentrumskapazität, davon 15,9 GW in den Vereinigten Staaten, und erwartet, dass die Investitionsausgaben der 14 größten börsennotierten Rechenzentrumsbetreiber 2026 knapp USD 750 Mrd. erreichen, gegenüber etwas weniger als USD 450 Mrd. im Jahr 2025. Optische Module sind ein wiederkehrender Posten dieser Ausgaben, da jede neue GPU-Halle und jede Switch-Erneuerung einen vollständigen Satz Optiken benötigt. DC Market Insights modelliert für Hyperscale-Cloud-Anbieter eine Transceiver-Nachfrage von USD 13,47 Mrd. im Jahr 2025, 56,2 % des Marktes.
1.6T-Module erreichen Kostenparität pro Gigabit mit 800G
DC Market Insights schätzt das durchschnittliche 1.6T-Modul 2025 auf rund USD 1.163 bzw. USD 0,73 pro Gigabit pro Sekunde, fast gleich mit USD 0,72 für ein 800G-Modul. Sobald die Kosten pro Bit gleich sind, wählen Betreiber das schnellere Modul, weil es die Zahl der Ports, Fasern und Switch-Geräte halbiert. Die Projektziele von IEEE P802.3dj umfassen eine Ethernet-Rate von 1,6 Tb/s und optionale Single-Lane-Schnittstellen mit 200 Gb/s, die den elektrischen Pfad für 1.6T-Module festlegen. DC Market Insights prognostiziert, dass die Klasse 1.6T und höher von USD 2,88 Mrd. im Jahr 2025 auf USD 42,54 Mrd. im Jahr 2035 wächst.
Markttrends: Wie verändert sich der Markt für optische Transceiver?
Der Markt für optische Transceiver verändert sich auf drei Arten: Die Umsätze der Anbieter steigen schneller als der Markt selbst, Singlemode-Optiken bis 2 km gewinnen Anteile, und OSFP wird zum wichtigsten Formfaktor für KI-Netzwerke.
Führende Anbieter steigerten ihren Umsatz 2025 um 60,3 % und 187 %
Zhongji InnoLight meldete für 2025 einen Umsatz von CNY 38,24 Mrd., rund USD 5,6 Mrd., ein Plus von 60,3 %, und Eoptolink meldete CNY 24,84 Mrd., rund USD 3,67 Mrd., ein Plus von 187 %. Das Wachstum setzte sich 2026 fort: Der Umsatz von InnoLight im ersten Quartal stieg auf RMB 19,50 Mrd. von RMB 6,67 Mrd. ein Jahr zuvor, und der Umsatz von Eoptolink im ersten Quartal stieg auf CNY 8,34 Mrd. Beide Unternehmen fertigen Module von 100G bis 1.6T. Im Juli 2026 ging InnoLight in Hongkong an die Börse, und Eoptolink beantragte eine Börsennotierung in Hongkong.
Singlemode-Optiken bis 2 km steigen bis 2035 auf 77,2 % des Werts
Singlemode-DR- und -FR-Module reichen bis zu 2 km, was die Entfernung zwischen Racks und Hallen auf einem großen KI-Campus abdeckt. DC Market Insights bewertet sie 2025 mit USD 13,87 Mrd. (57,9 %) und prognostiziert für 2035 USD 41,01 Mrd. (77,2 %), eine CAGR von 11,45 %. Multimode-Kurzstreckenmodule halten 2025 USD 4,43 Mrd. und gehen bis 2035 leicht auf USD 4,16 Mrd. zurück, weil DC Market Insights davon ausgeht, dass die meisten 200G-pro-Lane-Verbindungen auf Singlemode-Faser statt auf Multimode-Optiken mit Vertical-Cavity Surface-Emitting Laser (VCSEL) umsteigen.
OSFP erreicht bis 2035 72,0 % des Modulwerts
Das OSFP Multi-Source Agreement (MSA) definiert ein Modul mit 8 elektrischen Lanes, das 400G (8x50G), 800G (8x100G) oder 1.6T (8x200G) unterstützt, und seine Variante OSFP-XD nutzt 16 Lanes für 3.2T. DC Market Insights schätzt OSFP-Module 2025 auf USD 9,67 Mrd. (40,3 %), mit einem Anstieg auf USD 38,28 Mrd. (72,0 %) im Jahr 2035, einer CAGR von 14,76 %. Im Modell von DC Market Insights bleiben QSFP-DD- und QSFP112-Module mit USD 11,92 Mrd. im Jahr 2035 die zweitgrößte Familie.
Marktherausforderungen: Was bremst den Markt für optische Transceiver?
Co-Packaged Optics und fallende Preise pro Gigabit sind die beiden Hemmnisse, die den Markt für optische Transceiver nach 2025 auf eine CAGR von 8,29 % begrenzen, trotz weiter steigender Stückzahlen.
Co-Packaged Optics verdrängen steckbare Module aus den größten Switches
Bei Co-Packaged Optics sitzen die optischen Engines neben dem Switch-Chip, sodass die Frontplatte des Switches Glasfasern statt steckbarer Module aufnimmt. Im Oktober 2025 gab Broadcom bekannt, dass es Tomahawk 6-Davisson ausliefert, einen Ethernet-Switch mit 102,4 Tbit/s und 16 optischen Engines mit je 6,4 Tbit/s, den es als Muster an Early-Access-Kunden liefert, und erklärte, dass er die Leistungsaufnahme der optischen Verbindungen um 70 % senkt, mehr als 3,5-mal weniger als herkömmliche steckbare Lösungen (Quelle: Pressemitteilung von Broadcom). Die Spectrum-X-Photonics-Switches von NVIDIA mit 1,6 Tbit/s pro Port und bis zu 512 Ports wurden für die Auslieferung 2026 angekündigt. DC Market Insights geht davon aus, dass Co-Packaged Optics ab 2027 einen wachsenden Anteil der Scale-out-Switch-Ports für KI übernehmen, weshalb der Markt für optische Transceiver im Basisszenario 2028 nur um 3,5 % wächst.
Durchschnittspreise fallen bis 2035 um 62 % pro 1.6T-Modul
Im Modell von DC Market Insights folgt jede Modulklasse demselben Preispfad: hoch bei der Markteinführung, dann steile Rückgänge mit wachsendem Volumen. DC Market Insights modelliert, dass das durchschnittliche 1.6T-Modul von USD 1.163 im Jahr 2025 auf USD 441,30 im Jahr 2035 fällt und das 800G-Modul von USD 576,20 auf USD 224,70. Ältere Klassen schrumpfen: 200G- und 400G-Module fallen von USD 4,28 Mrd. im Jahr 2025 auf USD 683,48 Mio. im Jahr 2035, ein Rückgang von 16,76 % pro Jahr, und 800G-Module fallen nach ihrem Höhepunkt 2027 um 8,92 % pro Jahr.
Telekommunikationsnachfrage sinkt um 1,78 % pro Jahr
DC Market Insights schätzt, dass Telekommunikationsnetze, einschließlich 5G-Fronthaul und -Backhaul sowie Metroverbindungen, 2025 Module im Wert von USD 3,52 Mrd. kauften, überwiegend 10G- und 25G-SFP- sowie 100G-Optiken. DC Market Insights prognostiziert, dass diese Nachfrage bis 2035 auf USD 2,95 Mrd. fällt, weil der Preisverfall in diesen langsameren Klassen das Stückzahlwachstum übertrifft.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
GPU- und Neocloud-Anbieter, die um 13,03 % pro Jahr wachsen, und kohärente Rechenzentrumsverbindungen, die um 5,93 % pro Jahr wachsen, sind die beiden größten neuen Umsatzpotenziale im Markt für optische Transceiver.
GPU- und Neocloud-Anbieter erreichen bis 2035 USD 11,25 Mrd.
DC Market Insights schätzt, dass spezialisierte GPU-Cloud-Betreiber 2025 optische Module im Wert von USD 3,30 Mrd. kauften, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 11,25 Mrd. erreichen, das schnellste Wachstum aller Käufergruppen. Sie bauen komplette KI-Fabrics in gemieteten Hallen, oft mit 800G und 1.6T. Einzelaufträge können groß sein: Applied Optoelectronics erhielt im März 2026 von einem großen Hyperscale-Kunden einen ersten Volumenauftrag für 1.6T-Rechenzentrums-Transceiver im Wert von mehr als USD 200 Mio.
Kohärente Rechenzentrumsverbindungen wachsen auf USD 3,47 Mrd.
Kohärente ZR- und ZR+-Steckmodule übertragen Datenverkehr zwischen Rechenzentrumscampussen über Entfernungen von Dutzenden bis Hunderten von Kilometern. DC Market Insights bewertet kohärente Module 2025 mit USD 2,59 Mrd. und bis 2035 mit USD 4,30 Mrd., und Rechenzentrumsverbindungen insgesamt wachsen von USD 1,95 Mrd. auf USD 3,47 Mrd., da DC Market Insights erwartet, dass sich KI-Training über mehrere Campusse erstreckt.
Preise: Wie viel kostet ein optischer Transceiver?
Ein optischer 800G-Transceiver kostete 2025 im Durchschnitt rund USD 576,20 und ein 1.6T-Modul rund USD 1.163, laut Schätzungen von DC Market Insights zu gemischten Verkaufspreisen über Reichweitentypen und Anbieter hinweg. Der gemischte Preis aller ausgelieferten Module lag bei rund USD 232,72.
| Durchschnittlicher Verkaufspreis (USD pro Modul) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Bis 100G | 105,00 | 53,80 | 39,00 | 31,30 |
| 200G und 400G | 900,00 | 306,40 | 168,00 | 121,40 |
| 800G | k. A. | 576,20 | 312,00 | 224,70 |
| 1.6T und höher | k. A. | 1.163,00 | 566,00 | 441,30 |
| Kohärent | 1.900,00 | 1.487,00 | 1.030,00 | 772,60 |
In den Preiskurven von DC Market Insights fallen die Preise in den ersten drei Jahren nach der Markteinführung am schnellsten. Die Klasse 200G und 400G fiel von rund USD 900 im Jahr 2020 auf rund USD 306,40 im Jahr 2025, ein Rückgang um 66 %. Kohärente Module fallen im Modell langsamer, weil jedes einen kohärenten DSP und einen abstimmbaren Laser enthält.
Standards und Regulierung: Welche Standards prägen optische Transceiver?
Zwei Gruppen von Standards bestimmen, was ein optischer Transceiver leisten muss: die Ethernet-Standards für die physikalische Schicht des Institute of Electrical and Electronics Engineers (IEEE) und die Multi-Source Agreements, die die mechanische und elektrische Form jedes Moduls festlegen.
IEEE P802.3dj. Die Ziele von IEEE P802.3dj umfassen MAC-Datenraten von 200 Gb/s, 400 Gb/s, 800 Gb/s und 1,6 Tb/s, optionale Single-Lane-Attachment-Unit-Interfaces mit 200 Gb/s sowie Singlemode-Reichweiten von mindestens 500 m und 2 km bei 1,6 Tb/s, mit einem Ziel von 10 km bei 800 Gb/s. Die Reichweiten von 500 m und 2 km entsprechen den DR- und FR-Modultypen, die den Großteil der 1.6T-Klasse ausmachen.
OSFP MSA. Die OSFP-Spezifikation definiert 8-Lane-Module für 400G, 800G und 1.6T sowie ein 16-Lane-OSFP-XD für 3.2T. Revision 5.22 wurde am 14. August 2025 veröffentlicht.
Marktsegmentierung: Welches Segment führt den Markt für optische Transceiver an?
800G-Module führen den Markt für optische Transceiver mit 44,4 % des Werts von 2025 an, OSFP führt bei den Formfaktoren mit 40,3 % und KI-Back-End-Netzwerke führen bei den Anwendungen mit 41,6 %. Die Klasse 1.6T und höher ist mit 30,88 % pro Jahr das am schnellsten wachsende Segment, weil KI-Back-End-Netzwerke von 100G-pro-Lane- auf 200G-pro-Lane-Signalisierung umsteigen, was die Bandbreite jedes Moduls bei etwa gleichen Kosten pro Gigabit verdoppelt.
Nach Datenrate: 800G-Module führen mit 44,4 %
| Datenrate | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 100G | 3,57 | 14,9 % | 1,43 | -8,73 % |
| 200G und 400G | 4,28 | 17,9 % | 0,68 | -16,76 % |
| 800G | 10,64 | 44,4 % | 4,18 | -8,92 % |
| 1.6T und höher | 2,88 | 12,0 % | 42,54 | 30,88 % |
| Kohärent | 2,59 | 10,8 % | 4,30 | 5,22 % |
Die Klasse 1.6T und höher wächst von 12,0 % des Werts im Jahr 2025 auf 80,1 % im Jahr 2035 und umfasst ab Anfang der 2030er Jahre auch 3.2T-Module. Im Modell von DC Market Insights bleiben Module bis 100G mit rund 66,3 Mio. Stück im Jahr 2025 die größte Klasse nach Stückzahl, machen aber nur 14,9 % des Werts aus.
Nach Formfaktor: OSFP führt mit 40,3 %
| Formfaktor | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| OSFP | 9,67 | 40,3 % | 38,28 | 14,76 % |
| QSFP-DD und QSFP112 | 8,94 | 37,3 % | 11,92 | 2,92 % |
| SFP-Familie | 2,21 | 9,2 % | 1,00 | -7,62 % |
| QSFP28 und QSFP56 | 1,95 | 8,2 % | 0,47 | -13,28 % |
| CFP2 und andere | 1,19 | 5,0 % | 1,46 | 2,09 % |
Nach Reichweite: Singlemode bis 2 km führt mit 57,9 %
| Reichweite und Fasertyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Singlemode bis 2 km | 13,87 | 57,9 % | 41,01 | 11,45 % |
| Multimode-Kurzstrecke | 4,43 | 18,5 % | 4,16 | -0,63 % |
| Singlemode 10 km und mehr | 3,07 | 12,8 % | 3,67 | 1,79 % |
| Kohärent ZR und ZR+ | 2,59 | 10,8 % | 4,30 | 5,22 % |
Nach Anwendung: KI-Back-End-Netzwerke führen mit 41,6 %
| Anwendung | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Back-End-Netzwerke | 9,98 | 41,6 % | 33,57 | 12,90 % |
| Cloud-Front-End-Netzwerke | 7,43 | 31,0 % | 12,32 | 5,19 % |
| Telekommunikation (5G und Metro) | 3,52 | 14,7 % | 2,95 | -1,78 % |
| Rechenzentrumsverbindungen | 1,95 | 8,1 % | 3,47 | 5,93 % |
| Unternehmen und Sonstige | 1,08 | 4,5 % | 0,83 | -2,56 % |
Cloud-Front-End-Netzwerke sind mit USD 7,43 Mrd. die zweitgrößte Anwendung. Die Nachfrage aus Telekommunikation und Unternehmen schrumpft bis 2035 wertmäßig, während Rechenzentrumsverbindungen um 5,93 % pro Jahr wachsen.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 56,2 %
| Endnutzer | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 13,47 | 56,2 % | 33,44 | 9,52 % |
| Telekommunikationsbetreiber | 3,99 | 16,7 % | 3,48 | -1,38 % |
| GPU- und Neocloud-Anbieter | 3,30 | 13,8 % | 11,25 | 13,03 % |
| Colocation und Unternehmen | 3,19 | 13,3 % | 4,98 | 4,57 % |
Hyperscale-Cloud-Anbieter gewinnen bis 2035 6,7 Prozentpunkte Anteil hinzu. Telekommunikationsbetreiber verlieren am meisten Anteil, von 16,7 % auf 6,5 %, weil sich ihre Käufe auf die am langsamsten wachsenden Datenraten konzentrieren.
DC Exklusiv: Die Matrix Datenrate × Anwendung
Mit USD 6,60 Mrd. im Jahr 2025 sind 800G-Module für KI-Back-End-Netzwerke die größte Einzelzelle der Matrix und machen 27,5 % aller Ausgaben für optische Transceiver aus. Die Matrix kreuzt die beiden Aufteilungen, nach denen Käufer und Anbieter am häufigsten fragen: welche Geschwindigkeit gekauft wird und in welches Netzwerk sie geht.
| 2025, USD Mrd. | KI-Back-End-Netzwerke | Cloud-Front-End-Netzwerke | Rechenzentrumsverbindungen | Telekommunikation (5G und Metro) | Unternehmen und Sonstige | Gesamt |
|---|---|---|---|---|---|---|
| Bis 100G | 0,07 | 1,00 | 0,11 | 1,68 | 0,71 | 3,57 |
| 200G und 400G | 0,94 | 2,35 | 0,26 | 0,51 | 0,21 | 4,28 |
| 800G | 6,60 | 3,62 | 0,21 | 0,13 | 0,09 | 10,64 |
| 1.6T und höher | 2,37 | 0,46 | 0,03 | 0,02 | 0,01 | 2,88 |
| Kohärent | 0,00 | 0,00 | 1,35 | 1,19 | 0,05 | 2,59 |
| Gesamt | 9,98 | 7,43 | 1,95 | 3,52 | 1,08 | 23,96 |
Kohärente Module haben keinen Wert in KI-Back-End- oder Front-End-Netzwerken, sodass Anbieter ohne kohärente Produkte kein Engagement bei Rechenzentrumsverbindungen haben. Module bis 100G erzielen in der Telekommunikation noch USD 1,68 Mrd., die größte Telekommunikationszelle, weshalb Anbieter mit großen 5G-Portfolios langsamer wachsen als der Markt. Die 1.6T-Zeile ist 2025 mit USD 2,88 Mrd. noch klein, doch 82 % davon entfallen auf KI-Back-End-Nachfrage. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen: Sie basiert auf 271 Eingaben: 100 Stückzahl- und Preisanker (5 Datenratenklassen, 10 Ankerjahre, Stückzahlen und Preis), 134 Mix-Anteile für Formfaktor, Reichweite, Anwendung und Endnutzer in 2025 und 2035, 10 regionale Anteile, 24 Länderanteile und 3 Anbieterangaben, die zur Gegenprüfung verwendet werden. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für optische Transceiver an?
Nordamerika führt den Markt für optische Transceiver mit 47,8 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 9,85 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass KI-Campusse am Golf ausgehend von einer kleinen installierten Basis GPU-Cluster hinzufügen.
Nordamerika führt mit 47,8 % Anteil
DC Market Insights schätzt, dass nordamerikanische Käufer 2025 USD 11,45 Mrd. für optische Module ausgaben, und DC Market Insights prognostiziert für 2035 USD 24,66 Mrd., eine CAGR von 7,97 %. Laut BloombergNEF entfielen Ende September 2025 auf die Vereinigten Staaten 15,9 GW der weltweit mehr als 23 GW im Bau befindlichen Rechenzentrumskapazität.
Asien-Pazifik hält 33,6 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 8,05 Mrd. und bis 2035 von USD 18,33 Mrd., eine CAGR von 8,58 %. China ist in der Aufteilung von DC Market Insights der größte asiatische Käufer, und Indien wächst in der Region mit 13,64 % pro Jahr am schnellsten.
Europa hält 11,2 % Anteil
Europa hat 2025 einen Wert von USD 2,68 Mrd. und bis 2035 von USD 5,79 Mrd., eine CAGR von 8,00 %. DC Market Insights geht in Europa von langsameren Zubauten von KI-Hallen aus als in Nordamerika, sodass ein größerer Teil der europäischen Nachfrage aus Upgrades von Cloud-Front-End-Netzwerken und aus Telekommunikationsnetzen stammt.
Naher Osten und Afrika hält 3,9 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 934,37 Mio. und bis 2035 von USD 2,39 Mrd., das schnellste regionale Wachstum mit 9,85 % pro Jahr, auf Grundlage der Annahme von DC Market Insights, dass KI-Campusse am Golf weiterhin GPU-Cluster hinzufügen.
Lateinamerika hält 3,5 % Anteil
Lateinamerika hat 2025 einen Wert von USD 838,54 Mio. und bis 2035 von USD 1,97 Mrd., eine CAGR von 8,90 %, angeführt von Brasilien mit USD 383,33 Mio.
Länderanalyse: Welche Länder kaufen die meisten optischen Transceiver?
Die Vereinigten Staaten kaufen die meisten optischen Transceiver, mit 44,9 % des Werts von 2025. DC Market Insights schätzt den Markt der Vereinigten Staaten 2025 auf USD 10,76 Mrd., gefolgt von China mit USD 4,41 Mrd. (18,4 %) und Japan mit USD 862,50 Mio. (3,6 %). Die 12 größten Länder machen 84,8 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 10,76 | 44,9 % | 23,01 | 7,90 % |
| 2 | China | Asien-Pazifik | 4,41 | 18,4 % | 9,35 | 7,81 % |
| 3 | Japan | Asien-Pazifik | 0,86 | 3,6 % | 1,75 | 7,35 % |
| 4 | Kanada | Nordamerika | 0,69 | 2,9 % | 1,65 | 9,02 % |
| 5 | Vereinigtes Königreich | Europa | 0,62 | 2,6 % | 1,28 | 7,43 % |
| 6 | Deutschland | Europa | 0,58 | 2,4 % | 1,22 | 7,79 % |
| 7 | Indien | Asien-Pazifik | 0,50 | 2,1 % | 1,81 | 13,64 % |
| 8 | Südkorea | Asien-Pazifik | 0,48 | 2,0 % | 1,06 | 8,29 % |
| 9 | Brasilien | Lateinamerika | 0,38 | 1,6 % | 0,90 | 8,95 % |
| 10 | Australien | Asien-Pazifik | 0,36 | 1,5 % | 0,91 | 9,78 % |
| 11 | Frankreich | Europa | 0,35 | 1,5 % | 0,80 | 8,66 % |
| 12 | Singapur | Asien-Pazifik | 0,32 | 1,4 % | 0,74 | 8,69 % |
Indien ist mit 13,64 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Australien mit 9,78 %. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der KI-, Cloud- und Telekommunikationsnetzkapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für optische Transceiver erreicht im Basisszenario bis 2035 USD 53,14 Mrd., mit einer Spanne von USD 43,04 Mrd. bis USD 63,23 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Co-Packaged Optics übernehmen bis 2030 die meisten Scale-out-Ports für KI; Stückzahlen von 1.6T und höher rund 19 % unter Basis | 43,04 | 6,03 % |
| Basis | Stückzahlen von 1.6T und höher erreichen 2035 rund 96,4 Mio.; Preise fallen im Einklang mit früheren Generationen | 53,14 | 8,29 % |
| Hoch | Steckbare Module behalten die meisten Switch-Ports; Ausbau der KI-Cluster liegt rund 19 % über Basis | 63,23 | 10,19 % |
Das niedrige Szenario zeigt, wie eine schnelle Einführung von Co-Packaged Optics oder eine Pause bei den KI-Investitionsausgaben aussieht. Das hohe Szenario geht davon aus, dass Linear Pluggable Optics steckbare Module bei der Leistungsaufnahme wettbewerbsfähig halten und dass die Investitionsausgaben der Hyperscaler nach 2027 weiter steigen.
Wettbewerbseinblicke: Wer führt den Markt für optische Transceiver an?
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
Zhongji InnoLight ist Marktführer mit bis zu rund 23 % des Marktes für optische Transceiver im Jahr 2025, und InnoLight und Eoptolink halten zusammen bis zu rund 38,7 % (Schätzung von DC Market Insights: ihr gemeldeter Umsatz 2025 von rund USD 5,6 Mrd. und USD 3,67 Mrd. im Verhältnis zum Markt von USD 23,96 Mrd., wobei der gesamte gemeldete Umsatz als Modulverkauf behandelt wird, sodass es sich um Obergrenzen handelt). InnoLight selbst meldet für 2025 einen globalen Anteil von 21,2 % am breiteren Markt für optische Verbindungslösungen und gibt an, seit 2021 umsatzmäßig auf Platz eins zu liegen. Coherent meldete für das Geschäftsjahr 2026 einen Umsatz von USD 7,12 Mrd., wovon das Segment Datacenter and Communications USD 5,27 Mrd. beitrug, sowie einen Umsatz im vierten Quartal von USD 2,05 Mrd., ein Plus von 34 % (Quelle: Einreichung von Coherent bei der US-Börsenaufsicht Securities and Exchange Commission). Lumentum meldete für das Geschäftsjahr 2026 einen Nettoumsatz von USD 3,01 Mrd. und erklärte, sein Cloud-Modulgeschäft treibe die Einführung von 1.6T voran. Applied Optoelectronics plant bis Ende 2026 eine kombinierte Monatsproduktion von mehr als 500.000 Einheiten an 800G- und 1.6T-Transceivern. Cisco bietet 800G-OSFP-Module an, Ciena bietet kohärente Steckmodule an, und Accelink und Source Photonics haben 1.6T-Module gezeigt oder veröffentlicht. Broadcom und NVIDIA treten aus einer anderen Richtung in den Wettbewerb, mit Co-Packaged-Optics-Switches, die steckbare Module an Switch-Ports ersetzen.
Jüngste Entwicklungen
- Im Oktober 2025 gab Broadcom bekannt, dass es Tomahawk 6-Davisson an Early-Access-Kunden ausliefert, einen Co-Packaged-Optics-Ethernet-Switch mit 102,4 Tbit/s und 200 Gbit/s pro Kanal (Quelle: Pressemitteilung von Broadcom).
- Im März 2026 erhielt Applied Optoelectronics von einem großen Hyperscale-Kunden einen ersten Volumenauftrag für 1.6T-Rechenzentrums-Transceiver im Wert von mehr als USD 200 Mio., mit Auslieferungen ab Anfang des dritten Quartals 2026 (Quelle: Pressemitteilung von Applied Optoelectronics).
- Im April 2026 erhielt Applied Optoelectronics von einem großen Hyperscale-Kunden einen weiteren Auftrag über USD 71 Mio. für 800G-Singlemode-Rechenzentrums-Transceiver (Quelle: Pressemitteilung von Applied Optoelectronics).
- Im Juli 2026 beantragte Eoptolink eine Börsennotierung in Hongkong mit dem Ziel, bis zu USD 5 Mrd. aufzunehmen, nachdem der Umsatz 2025 um 187 % auf CNY 24,84 Mrd. gestiegen war (Quelle: Bericht von The Next Web).
- Im Juli 2026 legte Zhongji InnoLight den Preis für seinen Börsengang in Hongkong auf HK$980 je Aktie fest und nahm im Basisangebot HK$53,41 Mrd. (USD 6,81 Mrd.) auf (Quelle: Bericht von EqualOcean).
- Im August 2026 meldete Coherent für das vierte Quartal des Geschäftsjahres 2026 einen Umsatz von USD 2,05 Mrd., ein Plus von 34 % gegenüber dem Vorjahr, und stellte für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von USD 2,2 Mrd. bis USD 2,4 Mrd. in Aussicht (Quelle: SEC-Einreichung von Coherent).
Wir verfolgen diese Aufträge, Börsengänge und Produkteinführungen zeitnah in unseren Branchen-Updates zu Rechenzentren. Optische Module nutzen zunehmend Siliziumphotonik-Chips, die der Bericht Markt für Siliziumphotonik 2025 auf USD 4,70 Mrd. an Transceiver-Wert beziffert, rund ein Fünftel dieses Marktes.
Methodik: Wie wir das Modell für den Markt für optische Transceiver erstellt haben
DC Market Insights hat den Markt für optische Transceiver Bottom-up aus 5 Datenratenklassen (bis 100G, 200G und 400G, 800G, 1.6T und höher sowie kohärent) aufgebaut, jeweils mit Stückzahlen und einem durchschnittlichen Verkaufspreis für 10 Ankerjahre zwischen 2020 und 2035, interpoliert für die dazwischenliegenden Jahre. Für 2025 zählt das Modell 102,95 Mio. Module zu einem gemischten Preis von USD 232,72, was USD 23,96 Mrd. ergibt. Die Summe wurde nach 4 Formfaktorgruppen plus kohärent CFP2 und andere, 4 Reichweitentypen, 5 Anwendungen, 4 Endnutzern, 5 Regionen und 12 Ländern aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde Top-down mit den offengelegten Umsätzen von 3 börsennotierten Anbietern abgeglichen: dem Umsatz 2025 von Zhongji InnoLight und Eoptolink, zusammen rund USD 9,27 Mrd., und dem Segment Datacenter and Communications von Coherent, USD 5,27 Mrd. im Geschäftsjahr 2026. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Definitionen von Datenrate, Formfaktor und Reichweite
- 1.3Währung, Preise und Basisjahr
- 02Forschungsmethodik
- 2.1Bottom-up-Modell aus Stückzahlen und Preisen
- 2.2Top-down-Prüfung anhand von Anbieterumsätzen
- 2.3Datenquellen und Faktenprüfung
- 2.4Prognoseannahmen
- 03Zusammenfassung
- 3.1Größe des Marktes für optische Transceiver, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Durchschnittlicher Verkaufspreis nach Datenrate, 2020-2035
- 5.2Preis pro Gigabit nach Datenrate
- 5.3Preisverfallkurven nach Markteinführung
- 06Standards und Regulierung
- 6.1IEEE P802.3dj und Ethernet mit 200G pro Lane
- 6.2OSFP Multi-Source Agreement
- 6.3Auswirkungen auf das Moduldesign
- 07Lieferkettenanalyse
- 7.1Laser, Fotodetektoren und DSP-Chips
- 7.2Modulmontage und -prüfung
- 7.3Co-Packaged Optics und Substitution steckbarer Module
- 08Marktgröße und Prognose
- 8.1Marktwert, 2020-2035
- 8.2Stückzahlen, 2020, 2025, 2030 und 2035
- 8.3Wachstum gegenüber Vorjahr
- 09Markt für optische Transceiver, nach Datenrate
- 9.1Bis 100G
- 9.2200G und 400G
- 9.3800G
- 9.41.6T und höher
- 9.5Kohärent
- 10Markt für optische Transceiver, nach Formfaktor
- 10.1SFP-Familie
- 10.2QSFP28 und QSFP56
- 10.3QSFP-DD und QSFP112
- 10.4OSFP
- 10.5CFP2 und andere
- 11Markt für optische Transceiver, nach Reichweite
- 11.1Multimode-Kurzstrecke
- 11.2Singlemode bis 2 km
- 11.3Singlemode 10 km und mehr
- 11.4Kohärent ZR und ZR+
- 12Markt für optische Transceiver, nach Anwendung
- 12.1KI-Back-End-Netzwerke
- 12.2Cloud-Front-End-Netzwerke
- 12.3Rechenzentrumsverbindungen
- 12.4Telekommunikation (5G und Metro)
- 12.5Unternehmen und Sonstige
- 13Markt für optische Transceiver, nach Endnutzer
- 13.1Hyperscale-Cloud-Anbieter
- 13.2GPU- und Neocloud-Anbieter
- 13.3Colocation und Unternehmen
- 13.4Telekommunikationsbetreiber
- 14DC Exklusiv: Matrix Datenrate × Anwendung
- 14.1Zellwerte, 2025
- 14.2Modelleingaben und Gegenprüfungen
- 15Markt für optische Transceiver, nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Singapur)
- 15.3Europa (Vereinigtes Königreich, Deutschland, Frankreich)
- 15.4Lateinamerika (Brasilien)
- 15.5Naher Osten und Afrika
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Vergleich des regionalen Wachstums, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration, 2025
- 19.2Benchmarks der Anbieterumsätze
- 19.3Wettbewerb zwischen steckbaren Modulen und Co-Packaged Optics
- 20Unternehmensprofile
- 20.1Zhongji InnoLight
- 20.2Eoptolink Technology
- 20.3Coherent
- 20.4Lumentum
- 20.5NVIDIA
- 20.6Cisco
- 20.7Accelink Technologies
- 20.8Applied Optoelectronics
- 20.9Source Photonics
- 20.10Ciena
- 20.11Broadcom
- 21Jüngste Entwicklungen
- 21.1Aufträge und Kapazitätserweiterungen
- 21.2Börsengänge und Finanzierung
- 21.3Produkteinführungen
- 22Empfehlungen der Analysten
- 22.1Für Modulanbieter
- 22.2Für Hyperscale- und GPU-Cloud-Käufer
- 22.3Für Investoren
- Abb. 1Größe des Marktes für optische Transceiver, 2020-2035
- Abb. 2Markt für optische Transceiver nach Datenrate, 2025 und 2035
- Abb. 3Markt für optische Transceiver nach Formfaktor, 2025 und 2035
- Abb. 4Markt für optische Transceiver nach Anwendung, 2025 und 2035
- Abb. 5Markt für optische Transceiver nach Region, 2025 und 2035
- Abb. 6Durchschnittlicher Verkaufspreis nach Datenrate, 2020-2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Durchschnittlicher Verkaufspreis nach Datenrate, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Datenrate, 2025 und 2035
- Tabelle 4Markt nach Formfaktor, 2025 und 2035
- Tabelle 5Markt nach Reichweite, 2025 und 2035
- Tabelle 6Markt nach Anwendung, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Matrix Datenrate × Anwendung, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 23,96 Mrd. im Jahr 2025, mit einem Anstieg auf USD 53,14 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 8,04 Mrd.
8,29 % pro Jahr von 2025 bis 2035. Laut Schätzungen von DC Market Insights war das Wachstum zwischen 2020 und 2025 mit 24,40 % pro Jahr schneller.
800G-Module, mit USD 10,64 Mrd. bzw. 44,4 % des Marktes im Jahr 2025. Die Klasse 1.6T und höher wächst mit 30,88 % pro Jahr am schnellsten und erreicht bis 2035 USD 42,54 Mrd.
Rund USD 576,20 für ein 800G-Modul und USD 1.163 für ein 1.6T-Modul im Jahr 2025, laut Schätzungen von DC Market Insights zu gemischten Verkaufspreisen. Beide entsprechen rund USD 0,73 pro Gigabit oder weniger.
Nordamerika, mit USD 11,45 Mrd. bzw. 47,8 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 9,85 % pro Jahr am schnellsten.
Zhongji InnoLight führt mit bis zu rund 23 % des Marktes, und InnoLight und Eoptolink halten zusammen bis zu rund 38,7 % (Schätzung von DC Market Insights). Auch Coherent, Lumentum, NVIDIA, Cisco, Accelink, Applied Optoelectronics, Source Photonics und Ciena sind im Wettbewerb.
KI-Back-End-Netzwerke, mit USD 9,98 Mrd. bzw. 41,6 % der Ausgaben von 2025, mit einem Anstieg auf USD 33,57 Mrd. bis 2035. Es folgen Cloud-Front-End-Netzwerke mit USD 7,43 Mrd.
Eine um 70 % geringere Leistungsaufnahme der optischen Verbindungen meldet Broadcom für seinen Co-Packaged-Optics-Switch Tomahawk 6-Davisson. DC Market Insights erwartet, dass Co-Packaged Optics ab 2027 einen wachsenden Anteil der KI-Switch-Ports übernehmen, was das Marktwachstum 2028 auf 3,5 % verlangsamt.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.