
光トランシーバー市場 規模・シェア・2035年までの予測
市場の概要
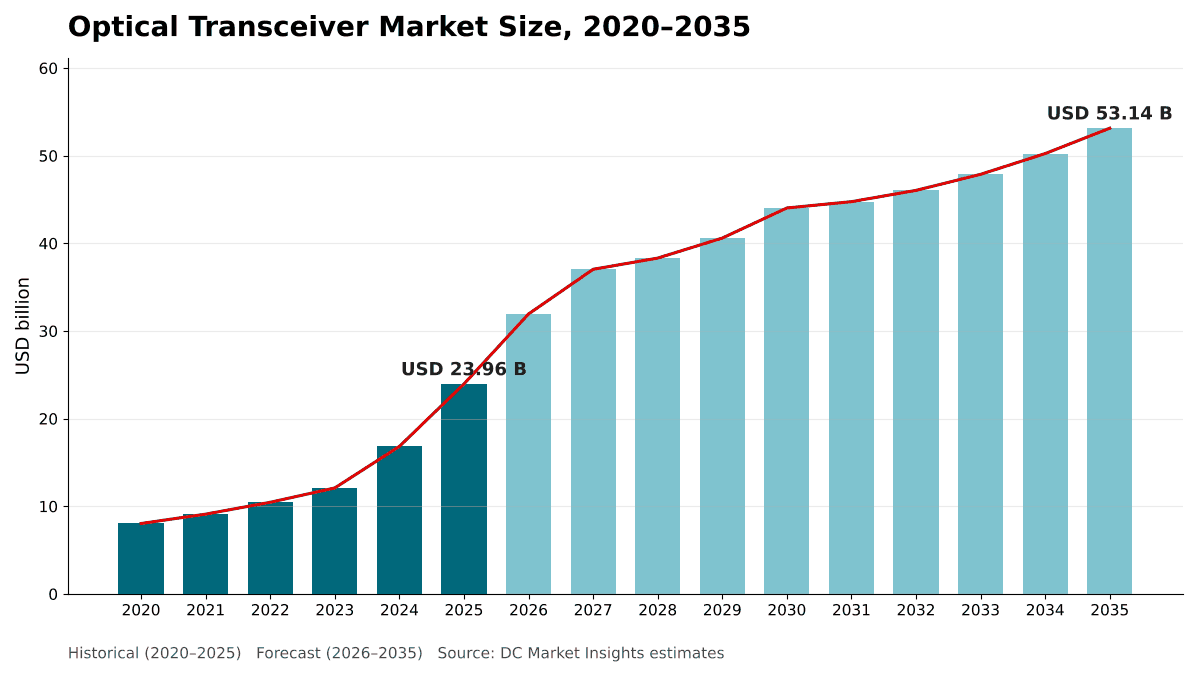
光トランシーバー市場の規模は2025年にUSD 23.96十億で、年平均成長率(CAGR)8.29%で拡大し、2035年までにUSD 53.14十億に達すると予測されています。 North Americaが市場の47.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09光トランシーバー市場、データレート別
- 10光トランシーバー市場、フォームファクタ別
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- North America47.8%
- Asia Pacific33.6%
- Europe11.2%
- Middle East and Africa3.9%
- Latin America3.5%
掲載企業
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
詳細分析
光トランシーバー市場は、データセンターや通信ネットワークのスイッチ、サーバー、ルーター、伝送装置のポートで電気信号を光に変換し、再び電気信号に戻すプラガブル光モジュールを対象とし、10Gおよび25Gのスモールフォームファクタ・プラガブル(SFP)モジュールから、800Gおよび1.6Tのオクタル・スモールフォームファクタ・プラガブル(OSFP)モジュール、コヒーレントZRおよびZR+プラガブルまでを含みます。DC Market Insightsは、世界の光トランシーバー市場を2025年に239.6億米ドルと評価し、2035年までに531.4億米ドル、CAGR 8.29%に達すると予測しています。2025年の市場規模は数量と価格から積み上げたもので、出荷モジュール数は約1億295万個、加重平均販売価格は1モジュール当たり約232.72米ドルであり、その中心は1個当たり約576.20米ドルの800Gモジュール1,847万個です。1.6T以上のクラスは、AIバックエンドネットワークが1レーン当たり200Gの信号方式に移行するため、年率30.88%で最も急成長するセグメントです。また、中東・アフリカは年率9.85%で最も急成長する地域であり、DC Market Insightsは湾岸地域のAIキャンパスが小さな導入基盤からGPUクラスターを増設すると見込んでいます。
エグゼクティブサマリー
世界の光トランシーバー市場規模は、2020年に80.4億米ドルと評価され、2025年に239.6億米ドルに達し、予測期間中にCAGR 8.29%で成長して2035年までに531.4億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 光トランシーバー市場規模 2025年 | 239.6億米ドル |
| 光トランシーバー市場 CAGR | 8.29% |
| 光トランシーバー市場規模 2035年 | 531.4億米ドル |
DC Market Insightsの推計では、光トランシーバー市場は2020年から2025年にかけて年率24.40%で成長し、2025年単年では2024年比42.3%増加しました。モデルでは、この増加は主にグラフィックス・プロセッシング・ユニット(GPU)バックエンドファブリック向けの800Gモジュールによるものとしています。DC Market Insightsは、1.6Tモジュールが量産に入ることで、2026年にさらに33.3%増加して319.4億米ドルになると見込んでいます。その後、2025年から2035年の成長率は予測で年率8.29%に鈍化します。理由は2つあり、1ギガビット当たりのモジュール価格が10年間で半分以上下落すること、そしてDC Market Insightsが2027年以降、最大規模のAIスイッチでコパッケージドオプティクス(CPO)がプラガブルモジュールの置き換えを始めると想定していることです。
市場範囲:光トランシーバー市場は何を対象とするか?
光トランシーバー市場は、ネットワーク機器メーカー、クラウド事業者、GPUクラウドプロバイダー、コロケーション事業者、企業、通信事業者に販売されるプラガブル光モジュールを対象とし、初回販売時点の名目米ドルで評価、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を239.6億米ドルと算出しています。
対象に含むもの。10Gから1.6T以上までのあらゆるデータレートの強度変調直接検波(IM-DD)モジュール(SFP、クアッド・スモールフォームファクタ・プラガブル(QSFP28、QSFP56、QSFP112)、クアッド・スモールフォームファクタ・プラガブル・ダブルデンシティ(QSFP-DD)、OSFP、CFP2の各フォームファクタ)、マルチモード短距離、シングルモードDRおよびFR(最大2 km)、LRおよびER(10 km以上)の各光モジュール、リニアプラガブルオプティクス(LPO)、ならびにデータセンター間接続およびメトロネットワーク向けの400ZR、800ZR、ZR+などのコヒーレントプラガブルモジュール。
対象から除外するもの。データセンターケーブル市場レポートで扱うアクティブ光ケーブルおよびダイレクトアタッチ銅ケーブル、スイッチまたはアクセラレータのパッケージ内にコパッケージされた光エンジン、部品として販売される単体のレーザー、フォトディテクター、デジタルシグナルプロセッサ(DSP)チップ、ならびにプラガブルではないラインカード型コヒーレントトランスポンダー。
セグメントの関係。データレート別と伝送距離別の区分は、同じ239.6億米ドルを別の切り口で分けたもので、コヒーレントモジュールはそれぞれに1回ずつ現れます。フォームファクタ別、用途別、エンドユーザー別も同じ合計の別の切り口であり、いずれの区分も合計は市場規模と一致します。
市場の促進要因:光トランシーバー市場を牽引するものは何か?
AIバックエンドネットワークは光トランシーバー市場を牽引しており、2025年の金額の41.6%を占めます。DC Market Insightsは、データセンター建設とGPUクラスター規模の拡大が続くことから、AIバックエンド向け支出が99.8億米ドルから2035年までに335.7億米ドルに増加すると見込んでいます。
AIバックエンドネットワークが2025年のトランシーバー支出の41.6%を占める
GPUトレーニングクラスターは、専用のバックエンドネットワークですべてのアクセラレータを接続し、各リンクの両端にモジュールが必要です。DC Market Insightsの推計では、2025年にAIバックエンドネットワークは光トランシーバー市場の99.8億米ドル、すなわち41.6%を占め、800Gモジュールの金額全体の62%がこれらのファブリックに投入されました。このシェアは2035年までに63.2%に上昇し、CAGRは12.90%となる一方、サーバーとユーザーやストレージを接続するクラウドフロントエンドネットワークは5.19%です。Lumentumは2026会計年度の決算で、「AIコンピューティングのワークロードが速度と帯域幅の両面で増大するにつれ、データセンターの設計者は接続の主要手段として光リンクに目を向けている」と述べています。
データセンターの設備投資は年間7,500億米ドルに向けて増加
BloombergNEFは、2025年9月末時点で世界で23 GWを超えるデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しており、上場している大手データセンター事業者14社の設備投資額は、2025年の4,500億米ドル弱に対し、2026年には7,500億米ドル近くに達すると見込んでいます。新しいGPUホールやスイッチの更新にはすべて光モジュール一式が必要となるため、光モジュールはこうした支出の中で繰り返し計上される項目です。DC Market Insightsは、2025年のハイパースケールクラウドプロバイダーのトランシーバー需要を134.7億米ドル、市場の56.2%とモデル化しています。
1.6Tモジュールが1ギガビット当たりのコストで800Gと同等に
DC Market Insightsの推計では、2025年の1.6Tモジュールの平均価格は約1,163米ドル、すなわち毎秒1ギガビット当たり0.73米ドルであり、800Gモジュールの0.72米ドルとほぼ同等です。ビット当たりのコストが同等になると、ポート、ファイバー、スイッチ筐体の数が半減するため、事業者はより高速なモジュールを選びます。IEEE P802.3djプロジェクトの目標には、1.6 Tb/sのイーサネット速度とオプションのシングルレーン200 Gb/sインターフェースが含まれており、これが1.6Tモジュールの電気的経路を規定しています。DC Market Insightsは、1.6T以上のクラスが2025年の28.8億米ドルから2035年には425.4億米ドルに成長すると予測しています。
市場動向:光トランシーバー市場はどのように変化しているか?
光トランシーバー市場は3つの点で変化しています。サプライヤーの売上高が市場自体よりも速く伸びていること、最大2 kmのシングルモード光モジュールのシェアが拡大していること、そしてOSFPがAIネットワークの主要なフォームファクタになりつつあることです。
主要サプライヤーの2025年売上高は60.3%増と187%増
Zhongji InnoLightは2025年の売上高を前年比60.3%増の382.4億人民元(約56億米ドル)と報告し、Eoptolinkは187%増の248.4億人民元(約36.7億米ドル)と報告しました。成長は2026年も続き、InnoLightの第1四半期売上高は前年同期の66.7億人民元から195.0億人民元に増加し、Eoptolinkの第1四半期売上高は83.4億人民元に増加しました。両社とも100Gから1.6Tまでのモジュールを製造しています。2026年7月、InnoLightは香港に上場し、Eoptolinkは香港上場を申請しました。
最大2 kmのシングルモード光モジュールが2035年までに金額の77.2%に上昇
シングルモードDRおよびFRモジュールは最大2 kmに対応し、大規模AIキャンパスのラック間およびホール間の距離をカバーします。DC Market Insightsはこれらを2025年に138.7億米ドル(57.9%)と評価し、2035年には410.1億米ドル(77.2%)、CAGR 11.45%と予測しています。マルチモード短距離モジュールは2025年に44.3億米ドルで、2035年までに41.6億米ドルへとわずかに減少します。DC Market Insightsは、1レーン当たり200Gのリンクの大半が、垂直共振器面発光レーザー(VCSEL)マルチモード光モジュールではなくシングルモードファイバーに移行すると想定しているためです。
OSFPが2035年までにモジュール金額の72.0%を占める
OSFPマルチソースアグリーメント(MSA)は、400G(8x50G)、800G(8x100G)、1.6T(8x200G)に対応する8本の電気レーンを持つモジュールを規定しており、そのOSFP-XD派生版は3.2T向けに16レーンを使用します。DC Market Insightsの推計では、OSFPモジュールは2025年に96.7億米ドル(40.3%)で、2035年には382.8億米ドル(72.0%)に増加し、CAGRは14.76%です。DC Market Insightsのモデルでは、QSFP-DDおよびQSFP112モジュールは2035年に119.2億米ドルで、第2のファミリーにとどまります。
市場の課題:光トランシーバー市場の成長を抑制するものは何か?
コパッケージドオプティクスと1ギガビット当たり価格の下落は、出荷数量が増え続けているにもかかわらず、2025年以降の光トランシーバー市場をCAGR 8.29%にとどめる2つの制約です。
コパッケージドオプティクスが最大規模のスイッチからプラガブルモジュールを排除
コパッケージドオプティクスは光エンジンをスイッチチップの隣に配置するため、スイッチの前面パネルにはプラガブルモジュールではなくファイバーが接続されます。2025年10月、Broadcomは、6.4 Tbpsの光エンジン16基を備えた102.4 TbpsイーサネットスイッチTomahawk 6-Davissonを出荷しており、アーリーアクセス顧客にサンプル提供していると発表し、光インターコネクトの消費電力を70%削減し、従来のプラガブルソリューションより3.5倍以上低いと述べました(出典:Broadcomプレスリリース)。NVIDIAのSpectrum-X Photonicsスイッチは、1ポート当たり1.6 Tbps、最大512ポートで、2026年出荷として発表されました。DC Market Insightsは、2027年以降、コパッケージドオプティクスがAIスケールアウトスイッチのポートに占めるシェアを拡大すると想定しており、そのため基本ケースでは光トランシーバー市場の2028年の成長率はわずか3.5%です。
1.6Tモジュールの平均価格は2035年までに62%下落
DC Market Insightsのモデルでは、すべてのモジュールクラスが同じ価格推移をたどります。発売時は高く、その後数量の増加に伴い急速に下落します。DC Market Insightsは、1.6Tモジュールの平均価格が2025年の1,163米ドルから2035年には441.30米ドルに、800Gモジュールは576.20米ドルから224.70米ドルに下落するとモデル化しています。旧世代のクラスは縮小し、200Gおよび400Gモジュールは2025年の42.8億米ドルから2035年には6.83億米ドルへと年率16.76%で減少し、800Gモジュールは2027年にピークを迎えた後、年率8.92%で減少します。
通信向け需要は年率1.78%で減少
DC Market Insightsの推計では、5Gフロントホールおよびバックホールやメトロリンクを含む通信ネットワークは、2025年に35.2億米ドルのモジュールを購入し、その大半は10Gおよび25G SFPと100Gの光モジュールでした。DC Market Insightsは、これらの低速クラスでは価格下落が数量の伸びを上回るため、この需要が2035年までに29.5億米ドルに減少すると予測しています。
市場機会:新たな収益源はどこにあるか?
年率13.03%で成長するGPUおよびネオクラウドプロバイダーと、年率5.93%で成長するコヒーレントデータセンター間接続は、光トランシーバー市場における2つの最大の新たな収益源です。
GPUおよびネオクラウドプロバイダーは2035年までに112.5億米ドルに到達
DC Market Insightsの推計では、専門のGPUクラウド事業者は2025年に33.0億米ドルの光モジュールを購入し、DC Market Insightsはその支出が2035年に112.5億米ドルに達し、購入者の中で最も速く成長すると見込んでいます。これらの事業者は、賃借したホールに、多くの場合800Gおよび1.6TでAIファブリック全体を構築します。単一の受注が大規模になることもあり、Applied Optoelectronicsは2026年3月、大手ハイパースケール顧客から2.00億米ドルを超える1.6Tデータセンタートランシーバーの初の量産受注を獲得しました。
コヒーレントデータセンター間接続は34.7億米ドルに成長
コヒーレントZRおよびZR+プラガブルは、数十から数百キロメートルの距離でデータセンターキャンパス間のトラフィックを伝送します。DC Market Insightsは、コヒーレントモジュールを2025年に25.9億米ドル、2035年までに43.0億米ドルと評価しており、DC Market InsightsはAIトレーニングが複数のキャンパスにまたがると見込んでいるため、データセンター間接続全体では19.5億米ドルから34.7億米ドルに成長します。
価格:光トランシーバーの価格はいくらか?
DC Market Insightsによる伝送距離タイプとサプライヤーをまたいだ加重販売価格の推計では、2025年の800G光トランシーバーの平均価格は約576.20米ドル、1.6Tモジュールは約1,163米ドルでした。出荷された全モジュールの加重平均価格は約232.72米ドルでした。
| 平均販売価格(1モジュール当たり米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 100G以下 | 105.00 | 53.80 | 39.00 | 31.30 |
| 200Gおよび400G | 900.00 | 306.40 | 168.00 | 121.40 |
| 800G | n/a | 576.20 | 312.00 | 224.70 |
| 1.6T以上 | n/a | 1,163.00 | 566.00 | 441.30 |
| コヒーレント | 1,900.00 | 1,487.00 | 1,030.00 | 772.60 |
DC Market Insightsの価格曲線では、価格は発売後の最初の3年間に最も速く下落します。200Gおよび400Gクラスは、2020年の約900米ドルから2025年には約306.40米ドルへと66%下落しました。コヒーレントモジュールは、それぞれにコヒーレントDSPと波長可変レーザーを搭載しているため、モデル上の価格下落はより緩やかです。
規格と規制:光トランシーバーを形づくる規格は何か?
光トランシーバーが満たすべき要件は、2つの規格群によって決まります。米国電気電子学会(IEEE)のイーサネット物理層規格と、各モジュールの機械的・電気的形態を定めるマルチソースアグリーメントです。
IEEE P802.3dj。IEEE P802.3djの目標には、200 Gb/s、400 Gb/s、800 Gb/s、1.6 Tb/sのMACデータレート、オプションのシングルレーン200 Gb/sアタッチメントユニットインターフェース、1.6 Tb/sで少なくとも500 mおよび2 kmのシングルモードファイバー伝送距離、800 Gb/sでの10 kmの目標が含まれています。500 mと2 kmの伝送距離は、1.6Tクラスの大部分を占めるDRおよびFRモジュールタイプに対応しています。
OSFP MSA。OSFP仕様は、400G、800G、1.6T向けの8レーンモジュールと、3.2T向けの16レーンOSFP-XDを規定しています。リビジョン5.22は2025年8月14日にリリースされました。
市場セグメンテーション:光トランシーバー市場をリードするセグメントはどれか?
800Gモジュールは2025年の金額の44.4%で光トランシーバー市場をリードし、フォームファクタではOSFPが40.3%、用途ではAIバックエンドネットワークが41.6%でリードしています。1.6T以上のクラスは年率30.88%で最も急成長するセグメントです。AIバックエンドネットワークが1レーン当たり100Gから200Gの信号方式に移行しており、1ギガビット当たりのコストをほぼ同じに保ちながら各モジュールの帯域幅が2倍になるためです。
データレート別:800Gモジュールが44.4%でリード
| データレート | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G以下 | 3.57 | 14.9% | 1.43 | -8.73% |
| 200Gおよび400G | 4.28 | 17.9% | 0.68 | -16.76% |
| 800G | 10.64 | 44.4% | 4.18 | -8.92% |
| 1.6T以上 | 2.88 | 12.0% | 42.54 | 30.88% |
| コヒーレント | 2.59 | 10.8% | 4.30 | 5.22% |
1.6T以上のクラスは、金額シェアが2025年の12.0%から2035年には80.1%に拡大し、2030年代初頭からは3.2Tモジュールも含みます。DC Market Insightsのモデルでは、100G以下のモジュールは2025年に約6,630万個と数量では最大のクラスであり続けますが、金額では14.9%にとどまります。
フォームファクタ別:OSFPが40.3%でリード
| フォームファクタ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| OSFP | 9.67 | 40.3% | 38.28 | 14.76% |
| QSFP-DDおよびQSFP112 | 8.94 | 37.3% | 11.92 | 2.92% |
| SFPファミリー | 2.21 | 9.2% | 1.00 | -7.62% |
| QSFP28およびQSFP56 | 1.95 | 8.2% | 0.47 | -13.28% |
| CFP2およびその他 | 1.19 | 5.0% | 1.46 | 2.09% |
伝送距離別:最大2 kmのシングルモードが57.9%でリード
| 伝送距離とファイバータイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| シングルモード(最大2 km) | 13.87 | 57.9% | 41.01 | 11.45% |
| マルチモード短距離 | 4.43 | 18.5% | 4.16 | -0.63% |
| シングルモード(10 km以上) | 3.07 | 12.8% | 3.67 | 1.79% |
| コヒーレントZRおよびZR+ | 2.59 | 10.8% | 4.30 | 5.22% |
用途別:AIバックエンドネットワークが41.6%でリード
| 用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIバックエンドネットワーク | 9.98 | 41.6% | 33.57 | 12.90% |
| クラウドフロントエンドネットワーク | 7.43 | 31.0% | 12.32 | 5.19% |
| 通信(5Gおよびメトロ) | 3.52 | 14.7% | 2.95 | -1.78% |
| データセンター間接続 | 1.95 | 8.1% | 3.47 | 5.93% |
| 企業およびその他 | 1.08 | 4.5% | 0.83 | -2.56% |
クラウドフロントエンドネットワークは74.3億米ドルで2番目に大きい用途です。通信向けと企業向けの需要は2035年にかけて金額ベースで縮小する一方、データセンター間接続は年率5.93%で成長します。
エンドユーザー別:ハイパースケールクラウドプロバイダーが56.2%でリード
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 13.47 | 56.2% | 33.44 | 9.52% |
| 通信事業者 | 3.99 | 16.7% | 3.48 | -1.38% |
| GPUおよびネオクラウドプロバイダー | 3.30 | 13.8% | 11.25 | 13.03% |
| コロケーションおよび企業 | 3.19 | 13.3% | 4.98 | 4.57% |
ハイパースケールクラウドプロバイダーは2035年までにシェアを6.7ポイント伸ばします。通信事業者は、購入が最も成長の遅いデータレートに集中しているため、シェアの低下が最も大きく、16.7%から6.5%に下がります。
DC独自分析:データレート×用途マトリクス
2025年に66.0億米ドルとなるAIバックエンドネットワーク向け800Gモジュールは、マトリクスの中で単独で最大のセルであり、光トランシーバー支出全体の27.5%を占めます。このマトリクスは、購入者とサプライヤーが最も多く尋ねる2つの区分、すなわちどの速度が購入され、どのネットワークに導入されるかをクロス集計したものです。
| 2025年、10億米ドル | AIバックエンドネットワーク | クラウドフロントエンドネットワーク | データセンター間接続 | 通信(5Gおよびメトロ) | 企業およびその他 | 合計 |
|---|---|---|---|---|---|---|
| 100G以下 | 0.07 | 1.00 | 0.11 | 1.68 | 0.71 | 3.57 |
| 200Gおよび400G | 0.94 | 2.35 | 0.26 | 0.51 | 0.21 | 4.28 |
| 800G | 6.60 | 3.62 | 0.21 | 0.13 | 0.09 | 10.64 |
| 1.6T以上 | 2.37 | 0.46 | 0.03 | 0.02 | 0.01 | 2.88 |
| コヒーレント | 0.00 | 0.00 | 1.35 | 1.19 | 0.05 | 2.59 |
| 合計 | 9.98 | 7.43 | 1.95 | 3.52 | 1.08 | 23.96 |
コヒーレントモジュールにはAIバックエンドやフロントエンドの金額がないため、コヒーレント製品を持たないサプライヤーはデータセンター間接続へのエクスポージャーがありません。100G以下のモジュールは通信分野で依然として16.8億米ドルを稼いでおり、これは通信分野で最大のセルです。そのため、大規模な5Gポートフォリオを持つサプライヤーは市場より成長が遅くなります。1.6Tの行は2025年時点ではまだ28.8億米ドルと小さいものの、その82%はAIバックエンド需要です。このマトリクスは出荷数の集計ではなく、DC Market Insightsのモデルです。271の入力から構築されており、その内訳は、数量と価格のアンカー100件(5つのデータレートクラス、10のアンカー年、数量と価格)、2025年と2035年のフォームファクタ、伝送距離、用途、エンドユーザーの構成比134件、地域シェア10件、国別シェア24件、クロスチェックに用いたサプライヤー開示情報3件です。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:光トランシーバー市場をリードする地域はどこか?
北米は2025年の金額の47.8%で光トランシーバー市場をリードしています。中東・アフリカは年率9.85%で最も急成長する地域であり、これはDC Market Insightsが湾岸地域のAIキャンパスが小さな導入基盤からGPUクラスターを増設すると見込んでいるためです。
北米が47.8%のシェアでリード
DC Market Insightsの推計では、北米の購入者は2025年に光モジュールに114.5億米ドルを支出し、DC Market Insightsは2035年に246.6億米ドル、CAGR 7.97%と予測しています。BloombergNEFによると、2025年9月末時点で世界で建設中の23 GWを超えるデータセンター容量のうち、15.9 GWを米国が占めていました。
アジア太平洋が33.6%のシェアを保有
アジア太平洋は2025年に80.5億米ドル、2035年までに183.3億米ドル、CAGR 8.58%です。DC Market Insightsの配分では中国がアジア最大の購入国であり、インドは年率13.64%で域内で最も速く成長しています。
欧州が11.2%のシェアを保有
欧州は2025年に26.8億米ドル、2035年までに57.9億米ドル、CAGR 8.00%です。DC Market Insightsは、欧州でのAIホールの増設が北米より緩やかであると想定しているため、欧州の需要のより大きな部分がクラウドフロントエンドのアップグレードと通信ネットワークから生じます。
中東・アフリカが3.9%のシェアを保有
中東・アフリカは2025年に9.34億米ドル、2035年までに23.9億米ドルで、湾岸地域のAIキャンパスがGPUクラスターの増設を続けるというDC Market Insightsの想定に基づき、年率9.85%と地域別で最も速い成長となります。
中南米が3.5%のシェアを保有
中南米は2025年に8.39億米ドル、2035年までに19.7億米ドル、CAGR 8.90%で、3.83億米ドルのブラジルがリードしています。
国別分析:光トランシーバーを最も多く購入している国はどこか?
米国は2025年の金額の44.9%を占め、光トランシーバーを最も多く購入しています。DC Market Insightsの推計では、2025年の米国市場は107.6億米ドルで、中国が44.1億米ドル(18.4%)、日本が8.63億米ドル(3.6%)で続きます。上位12カ国が2025年の支出の84.8%を占めます。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 10.76 | 44.9% | 23.01 | 7.90% |
| 2 | 中国 | アジア太平洋 | 4.41 | 18.4% | 9.35 | 7.81% |
| 3 | 日本 | アジア太平洋 | 0.86 | 3.6% | 1.75 | 7.35% |
| 4 | カナダ | 北米 | 0.69 | 2.9% | 1.65 | 9.02% |
| 5 | 英国 | 欧州 | 0.62 | 2.6% | 1.28 | 7.43% |
| 6 | ドイツ | 欧州 | 0.58 | 2.4% | 1.22 | 7.79% |
| 7 | インド | アジア太平洋 | 0.50 | 2.1% | 1.81 | 13.64% |
| 8 | 韓国 | アジア太平洋 | 0.48 | 2.0% | 1.06 | 8.29% |
| 9 | ブラジル | 中南米 | 0.38 | 1.6% | 0.90 | 8.95% |
| 10 | オーストラリア | アジア太平洋 | 0.36 | 1.5% | 0.91 | 9.78% |
| 11 | フランス | 欧州 | 0.35 | 1.5% | 0.80 | 8.66% |
| 12 | シンガポール | アジア太平洋 | 0.32 | 1.4% | 0.74 | 8.69% |
インドは年率13.64%で最も急成長する主要国市場であり、年率9.78%のオーストラリアを上回っています。国別の数値は、各国のAI、クラウド、通信ネットワーク容量の推定シェアで重み付けして地域合計を配分したDC Market Insightsの推計です。
予測シナリオ:2035年の予測はどのように変わりうるか?
光トランシーバー市場は基本ケースで2035年までに531.4億米ドルに達し、低位および高位シナリオでは430.4億米ドルから632.3億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | コパッケージドオプティクスが2030年までにAIスケールアウトポートの大半を占める。1.6T以上の数量は基本ケースより約19%少ない | 43.04 | 6.03% |
| 基本 | 1.6T以上の数量は2035年に約9,640万個に達する。価格は過去の世代と同様に下落する | 53.14 | 8.29% |
| 高位 | プラガブルがスイッチポートの大半を維持する。AIクラスターの構築は基本ケースより約19%多い | 63.23 | 10.19% |
低位ケースは、コパッケージドオプティクスの急速な普及、またはAI設備投資の一時停止が起きた場合の姿です。高位ケースは、リニアプラガブルオプティクスによってプラガブルモジュールが消費電力面で競争力を維持し、ハイパースケールの設備投資が2027年以降も増加し続けることを前提としています。
競争環境:光トランシーバー市場をリードするのは誰か?
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
Zhongji InnoLightは2025年の光トランシーバー市場で最大約23%を占める市場リーダーであり、InnoLightとEoptolinkを合わせると最大約38.7%を占めます(DC Market Insightsの推計:両社の2025年の報告売上高約56億米ドルと36.7億米ドルを239.6億米ドルの市場と比較し、報告売上高をすべてモジュール販売とみなしているため、これらは上限値です)。InnoLight自身は、2025年のより広い光インターコネクトソリューション市場における世界シェアを21.2%と報告し、2021年以来売上高で首位であるとしています。Coherentは2026会計年度の売上高を71.2億米ドルと報告し、そのうちDatacenter and Communicationsセグメントが52.7億米ドルを占め、第4四半期の売上高は34%増の20.5億米ドルでした(出典:Coherentの米国証券取引委員会への提出書類)。Lumentumは2026会計年度の純売上高を30.1億米ドルと報告し、クラウドモジュール事業が1.6Tの採用を推進していると述べました。Applied Optoelectronicsは、2026年末までに800Gおよび1.6Tトランシーバーの合計月産能力を50万個超にする計画です。Ciscoは800G OSFPモジュールを、Cienaはコヒーレントプラガブルを提供しており、AccelinkとSource Photonicsは1.6Tモジュールを発表またはリリースしています。BroadcomとNVIDIAは別の方向から競争しており、スイッチポートのプラガブルモジュールを置き換えるコパッケージドオプティクススイッチを展開しています。
最近の動向
- 2025年10月、Broadcomは、1チャネル当たり200 Gbpsの102.4 TbpsコパッケージドオプティクスイーサネットスイッチであるTomahawk 6-Davissonをアーリーアクセス顧客に出荷していると発表しました(出典:Broadcomプレスリリース)。
- 2026年3月、Applied Optoelectronicsは、大手ハイパースケール顧客から2.00億米ドルを超える1.6Tデータセンタートランシーバーの初の量産受注を獲得し、出荷は2026年第3四半期の早い時期から開始される見込みです(出典:Applied Optoelectronicsプレスリリース)。
- 2026年4月、Applied Optoelectronicsは、大手ハイパースケール顧客から800Gシングルモードデータセンタートランシーバーの7,100万米ドルの追加受注を獲得しました(出典:Applied Optoelectronicsプレスリリース)。
- 2026年7月、Eoptolinkは、2025年の売上高が187%増の248.4億人民元となった後、最大50億米ドルの調達を目指して香港上場を申請しました(出典:The Next Webの報道)。
- 2026年7月、Zhongji InnoLightは香港上場の公開価格を1株980香港ドルに決定し、基本案件で534.1億香港ドル(68.1億米ドル)を調達しました(出典:EqualOceanの報道)。
- 2026年8月、Coherentは2026会計年度第4四半期の売上高が前年同期比34%増の20.5億米ドルであったと報告し、2027会計年度第1四半期の売上高見通しを22億米ドルから24億米ドルとしました(出典:CoherentのSEC提出書類)。
当社は、こうした受注、上場、製品発表をデータセンター業界の最新情報でリアルタイムに追跡しています。光モジュールではシリコンフォトニクスチップの採用が進んでおり、シリコンフォトニクス市場レポートでは、2025年のトランシーバー金額を47.0億米ドル、すなわちこの市場の約5分の1と算出しています。
調査方法:光トランシーバー市場モデルの構築方法
DC Market Insightsは、5つのデータレートクラス(100G以下、200Gおよび400G、800G、1.6T以上、コヒーレント)からボトムアップで光トランシーバー市場を構築しました。各クラスについて、2020年から2035年までの10のアンカー年における出荷数量と平均販売価格を設定し、その間の年は補間しています。2025年のモデルでは、1億295万個のモジュールを加重平均232.72米ドルで計上しており、これにより239.6億米ドルとなります。合計は、4つのフォームファクタグループにコヒーレントCFP2およびその他を加えた区分、4つの伝送距離タイプ、5つの用途、4つのエンドユーザー、5つの地域、12カ国に分割され、いずれの区分も合計は市場全体と一致します。結果は、上場サプライヤー3社の開示売上高とトップダウンで照合しました。すなわち、Zhongji InnoLightとEoptolinkの2025年売上高(合計約92.7億米ドル)と、CoherentのDatacenter and Communicationsセグメントの2026会計年度売上高52.7億米ドルです。このページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2データレート、フォームファクタ、伝送距離の定義
- 1.3通貨、価格、基準年
- 02調査方法
- 2.1ボトムアップの数量・価格モデル
- 2.2サプライヤー売上高によるトップダウン検証
- 2.3データソースと事実検証
- 2.4予測の前提条件
- 03エグゼクティブサマリー
- 3.1光トランシーバー市場規模、2020-2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の促進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1データレート別平均販売価格、2020-2035年
- 5.2データレート別1ギガビット当たり価格
- 5.3発売後の価格下落曲線
- 06規格と規制
- 6.1IEEE P802.3djと1レーン当たり200Gのイーサネット
- 6.2OSFPマルチソースアグリーメント
- 6.3モジュール設計への影響
- 07サプライチェーン分析
- 7.1レーザー、フォトディテクター、DSPチップ
- 7.2モジュールの組立と試験
- 7.3コパッケージドオプティクスとプラガブルの代替
- 08市場規模と予測
- 8.1市場金額、2020-2035年
- 8.2出荷数量、2020年、2025年、2030年、2035年
- 8.3前年比成長率
- 09光トランシーバー市場、データレート別
- 9.1100G以下
- 9.2200Gおよび400G
- 9.3800G
- 9.41.6T以上
- 9.5コヒーレント
- 10光トランシーバー市場、フォームファクタ別
- 10.1SFPファミリー
- 10.2QSFP28およびQSFP56
- 10.3QSFP-DDおよびQSFP112
- 10.4OSFP
- 10.5CFP2およびその他
- 11光トランシーバー市場、伝送距離別
- 11.1マルチモード短距離
- 11.2シングルモード(最大2 km)
- 11.3シングルモード(10 km以上)
- 11.4コヒーレントZRおよびZR+
- 12光トランシーバー市場、用途別
- 12.1AIバックエンドネットワーク
- 12.2クラウドフロントエンドネットワーク
- 12.3データセンター間接続
- 12.4通信(5Gおよびメトロ)
- 12.5企業およびその他
- 13光トランシーバー市場、エンドユーザー別
- 13.1ハイパースケールクラウドプロバイダー
- 13.2GPUおよびネオクラウドプロバイダー
- 13.3コロケーションおよび企業
- 13.4通信事業者
- 14Dc独自分析:データレート×用途マトリクス
- 14.1セル値、2025年
- 14.2モデルの入力とクロスチェック
- 15光トランシーバー市場、地域別
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、韓国、オーストラリア、シンガポール)
- 15.3欧州(英国、ドイツ、フランス)
- 15.4中南米(ブラジル)
- 15.5中東・アフリカ
- 16国別分析
- 16.1上位12カ国、2025年および2035年
- 16.2最も急成長している国
- 17地域別クロスセクション
- 17.1地域別シェア、2025年および2035年
- 17.2地域別成長率の比較、2025-2035年
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2基本シナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場集中度、2025年
- 19.2サプライヤー売上高のベンチマーク
- 19.3プラガブルとコパッケージドオプティクスの競争
- 20企業プロファイル
- 20.1Zhongji InnoLight
- 20.2Eoptolink Technology
- 20.3Coherent
- 20.4Lumentum
- 20.5NVIDIA
- 20.6Cisco
- 20.7Accelink Technologies
- 20.8Applied Optoelectronics
- 20.9Source Photonics
- 20.10Ciena
- 20.11Broadcom
- 21最近の動向
- 21.1受注と生産能力の拡大
- 21.2上場と資金調達
- 21.3製品発表
- 22アナリストの提言
- 22.1モジュールサプライヤー向け
- 22.2ハイパースケールおよびGPUクラウドの購入者向け
- 22.3投資家向け
- 図 1光トランシーバー市場規模、2020-2035年
- 図 2データレート別光トランシーバー市場、2025年および2035年
- 図 3フォームファクタ別光トランシーバー市場、2025年および2035年
- 図 4用途別光トランシーバー市場、2025年および2035年
- 図 5地域別光トランシーバー市場、2025年および2035年
- 図 6データレート別平均販売価格、2020-2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 2データレート別平均販売価格、2020年、2025年、2030年、2035年
- 表 3データレート別市場、2025年および2035年
- 表 4フォームファクタ別市場、2025年および2035年
- 表 5伝送距離別市場、2025年および2035年
- 表 6用途別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8データレート×用途マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に239.6億米ドルで、2035年までに531.4億米ドルに増加します。DC Market Insightsは、2020年の市場規模を80.4億米ドルと推計しています。
2025年から2035年にかけて年率8.29%です。DC Market Insightsの推計によると、2020年から2025年にかけての成長はより速く、年率24.40%でした。
800Gモジュールで、2025年に106.4億米ドル、市場の44.4%を占めます。1.6T以上のクラスは年率30.88%で最も速く成長し、2035年までに425.4億米ドルに達します。
DC Market Insightsによる加重販売価格の推計では、2025年に800Gモジュールが約576.20米ドル、1.6Tモジュールが1,163米ドルです。いずれも1ギガビット当たり約0.73米ドル以下となります。
北米で、2025年の金額の114.5億米ドル、すなわち47.8%を占めます。中東・アフリカは年率9.85%で最も速く成長しています。
Zhongji InnoLightが市場の最大約23%を占めてリードしており、InnoLightとEoptolinkを合わせると最大約38.7%を占めます(DC Market Insightsの推計)。Coherent、Lumentum、NVIDIA、Cisco、Accelink、Applied Optoelectronics、Source Photonics、Cienaも競合しています。
AIバックエンドネットワークで、2025年の支出の99.8億米ドル、すなわち41.6%を占め、2035年までに335.7億米ドルに増加します。クラウドフロントエンドネットワークが74.3億米ドルで続きます。
Broadcomは、同社のTomahawk 6-Davissonコパッケージドオプティクススイッチについて、光インターコネクトの消費電力を70%削減すると報告しています。DC Market Insightsは、2027年以降、コパッケージドオプティクスがAIスイッチのポートに占めるシェアを拡大し、2028年の市場成長率を3.5%に鈍化させると見込んでいます。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。